主な市場動向と洞察
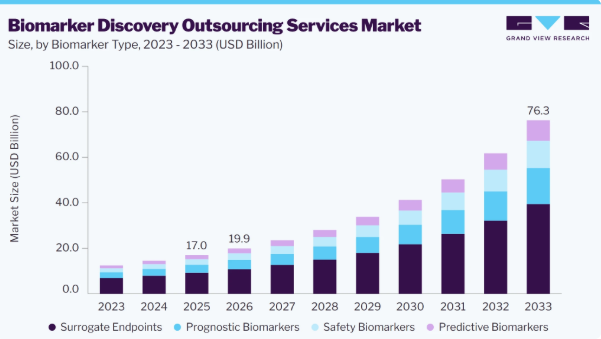
- バイオマーカーの種類別:2025年には、代替エンドポイントセグメントが市場を牽引し、売上高シェア54.5%で最大となりました。
- 治療領域別:2025年には、オンコロジー(腫瘍学)セグメントが市場を牽引し、売上高シェア34.7%で最大となりました。
- 発見段階別:2025年には、バイオマーカー同定セグメントが売上高シェア28.6%で市場をリードしました。
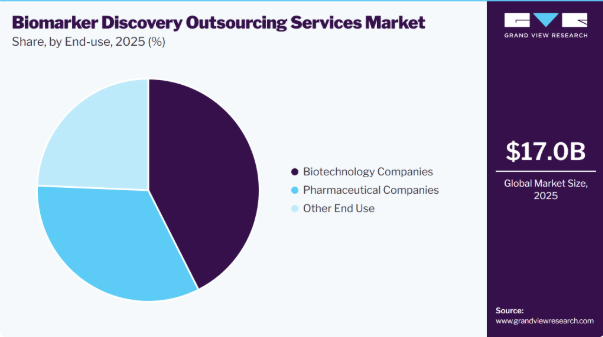
- 最終用途別:2025年には、バイオテクノロジー企業セグメントが売上高シェア42.5%で市場をリードしました。
地域別のハイライト
- 最大の市場:北米(2025年のシェア43.8%)
- 最も成長が著しい市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:170億米ドル
- 2026年の市場規模:199億米ドル
- 2033年の予測市場規模:763億米ドル
- CAGR(2026年~2033年):21.1%
この業界は、精密医療の導入拡大、製薬およびバイオテクノロジー分野における研究開発費の増加、バイオマーカー発見業務の専門サービスプロバイダーへのアウトソーシングの拡大、腫瘍学やその他の慢性疾患におけるバイオマーカーの応用拡大、ならびにゲノミクス、プロテオミクス、メタボロミクス、およびマルチオミクス技術の継続的な進歩により、成長が見込まれています。バイオマーカーの同定および検証ワークフローの複雑化に加え、高度な分析プラットフォームやバイオインフォマティクスの専門知識が必要とされることから、医薬品開発企業は、複数の治療領域にわたる統合的な発見、検証、データ分析機能を提供する専門のアウトソーシングパートナーとの連携を積極的に進めています。
精密医療の普及拡大は、依然として市場成長の主要な推進要因となっています。バイオマーカーは、患者の層別化、標的の特定、治療法の選択、および治療反応のモニタリングにおいて極めて重要な役割を果たしており、現代の創薬において不可欠な要素となっています。臨床開発段階に入る標的療法やコンパニオン診断薬の増加に伴い、高度なバイオマーカー創出サービスへの需要が高まっています。ゲノムシーケンシング、トランスクリプトミクス、プロテオミクス、およびバイオインフォマティクス解析の需要の高まりにより、社内の研究インフラを拡充することなく、専門的な科学的知見や高度な実験技術へのアクセスを求める製薬会社やバイオテクノロジー企業の間で、アウトソーシングがさらに増加しています。
バイオマーカー発見活動のアウトソーシング拡大は、市場の拡大を支えるもう一つの重要な要因です。バイオマーカーの発見には、高度な分析機器、高品質な生物学的サンプル、経験豊富な科学者、そして高度な計算能力へのアクセスが必要であり、これには多額の投資と複雑な運用が伴います。そのため、製薬会社やバイオテクノロジー企業は、開発効率の向上と臨床プログラムの加速を図るため、契約研究機関(CRO)や専門のバイオマーカーサービスプロバイダーとの提携をますます進めています。この傾向は、高度なバイオマーカープラットフォームへの継続的な投資によってさらに後押しされています。例えば、2026年7月、CellCarta社は「グローバル・デジタル病理・AIコンソーシアム」を立ち上げ、デジタル病理、人工知能、および空間生物学の機能を統合し、バイオマーカー発見、患者層別化、コンパニオン診断薬の開発に活用することで、プレシジョン・メディシン・プログラム向けのバイオマーカー発見アウトソーシングサービスの提供をさらに強化しました。
市場の成長は、高度なオミクス技術の高コスト、バイオマーカーの検証や規制当局による承認に関連する課題、および生物学的検体の品質やデータの標準化に関する懸念によって、そのペースが緩やかになっています。人工知能を活用したバイオマーカー発見プラットフォームの採用拡大、マルチオミクス研究の拡大、ならびに精密腫瘍学および個別化治療への投資増加により、今後数年間でバイオマーカー発見アウトソーシングサービスプロバイダーに大きな機会がもたらされると予想されます。
したがって、製薬会社やバイオテクノロジー企業が精密医療の研究を拡大し続け、専門的な創薬活動のアウトソーシングを増やし、高度なバイオマーカー主導の創薬プログラムに投資していくにつれ、バイオマーカー創出アウトソーシングサービス市場は着実な成長を遂げると予想されます。マルチオミクス技術、バイオインフォマティクス、およびトランスレーショナルリサーチの能力の継続的な進化により、統合型バイオマーカー創出アウトソーシングサービスへの需要がさらに高まると見込まれます。
市場の集中度と特徴
業界の成長段階は高く、成長は加速しています。この市場は、イノベーションの度合い、M&A活動の活発さ、規制の影響、サービスの拡大、および地域的な拡大といった特徴を備えています。
イノベーションは依然として業界における重要な競争要因であり、サービスプロバイダーは、高度なマルチオミクス技術、人工知能(AI)に基づく分析、次世代シーケンシング、空間生物学、および単一細胞解析プラットフォームへの投資を行っています。プレシジョン・メディシン、標的療法、コンパニオン・ダイアグノスティクスへの注目が高まっていることから、バイオマーカーの同定、検証、トランスレーショナルリサーチを改善する統合型バイオマーカー発見ワークフローの開発が促進されています。継続的な技術の進歩により、アウトソーシングプロバイダーは分析精度を向上させ、発見までの期間を短縮し、多様な治療領域にわたる包括的なデータインサイトを提供できるようになっています。
合併・買収(M&A)は、科学的専門知識の拡大、マルチオミクスおよびバイオインフォマティクス能力の強化、グローバルな研究所ネットワークの拡充を通じて、引き続き業界に影響を与えています。戦略的な買収により、サービスプロバイダーは、バイオマーカー発見、トランスレーショナルリサーチ、臨床バイオマーカー検査、およびデータ分析能力を強化すると同時に、高度な分析技術へのアクセスを拡大することができます。製薬会社やバイオテクノロジー企業がバイオマーカー研究のアウトソーシングを拡大する中、こうした取引は、事業規模の拡大、サービスポートフォリオの多様化、そして競争力の強化にも寄与しています。
規制順守は、依然として業界を形作る主要な要因の一つです。サービスプロバイダーは、適正実験室管理基準(GLP)、適正臨床試験実施基準(GCP)、臨床検査改善法(CLIA)、該当する場合は米国病理医学会(CAP)の認定要件、データプライバシー規制、および生物試料の取り扱いと実験室運営を規定する品質管理基準を遵守することが求められています。これらの要件への準拠は、データの品質、分析の信頼性、および規制当局による承認を向上させる一方で、業務の複雑さや品質保証の要件を高めています。
バイオマーカー発見のアウトソーシングサービスプロバイダーは、バイオマーカー開発のワークフロー全体にわたる統合ソリューションを提供するため、サービスポートフォリオを拡大しています。現在、多くの組織が、単一のプラットフォームを通じて、研究デザイン、バイオ検体管理、ゲノミクス、プロテオミクス、トランスクリプトミクス、メタボロミクス、バイオインフォマティクス、バイオマーカーの検証、および統計解析を提供しています。こうした統合されたサービスの提供により、プロジェクトの調整が改善され、業務の複雑さが軽減されるとともに、製薬会社やバイオテクノロジー企業が、バイオマーカー主導の創薬および精密医療研究を加速させることが可能になります。
地域的な事業拡大により、バイオマーカー発見アウトソーシングサービスプロバイダーのグローバルな存在感は引き続き強まっています。各社は、バイオマーカー研究やプレシジョン・メディシン・プログラムに対する需要の高まりに対応するため、北米、欧州、アジア太平洋地域において、実験室インフラ、バイオインフォマティクス能力、および科学的な業務体制を拡充しています。こうした地理的な拡大により、臨床検体へのアクセスが改善され、製薬会社やバイオテクノロジー企業との連携が強化され、地域ごとの規制順守が促進され、グローバルなバイオマーカー発見プロジェクトの効率的な遂行が支援されます。
アナリストの見解
バイオマーカー発見アウトソーシングサービス市場は、精密医療の普及拡大、製薬・バイオテクノロジー企業の研究開発投資の増加、および創薬効率の向上を目的としたバイオマーカー研究のアウトソーシング拡大によって牽引されています。標的療法、生物製剤、細胞・遺伝子治療、コンパニオン診断薬のパイプラインが拡大していることから、バイオマーカーの同定、検証、プロファイリング、およびバイオインフォマティクスサービスに対する需要が高まっています。腫瘍学、自己免疫疾患、神経学、希少疾患の研究が継続的に拡大していることに加え、トランスレーショナルリサーチプログラムの拡充や、製薬会社と契約研究機関(CRO)との戦略的提携が、市場の成長を支えています。
米国の関税が世界のバイオマーカー発見アウトソーシングサービス市場に与える影響
現在の米国の関税環境により、バイオマーカー発見のワークフローで使用される輸入実験機器、シーケンシングプラットフォーム、分析試薬、実験用消耗品、および特殊な電子部品の調達コストが上昇しています。世界中から調達した機器や研究資材に依存しているサービスプロバイダーは、運営費の増加、調達期間の長期化、および高度な分析システムの保守コストの増加に直面する可能性があります。これらの要因により、バイオマーカー発見プログラム、特にゲノミクス、プロテオミクス、マルチオミクス、およびハイスループットシーケンシング技術に関わるプログラムのプロジェクトコストが上昇しています。
これに対し、バイオマーカー発見アウトソーシングプロバイダーは、サプライヤーネットワークの多様化、地域密着型の調達戦略の強化、および実験室用消耗品や研究機器の国内メーカーとの関係拡大を通じて対応しています。製薬およびバイオテクノロジー企業は、プレシジョン・メディシン研究に必要な専門的な知見、高度な分析能力、および計算インフラを理由に、バイオマーカー発見活動をアウトソーシングし続けています。標的療法、コンパニオン診断、およびマルチオミクス研究への継続的な投資は、バイオマーカー発見アウトソーシングサービスに対する長期的な需要を支えると予想されます。一方、地域ごとの実験室能力の増強や現地化されたサプライチェーンの拡充は、関税に関連するコスト圧力が続く中でも、事業運営の回復力を高めるものと見込まれます。
技術の進歩
技術革新は、バイオマーカーの同定および検証ワークフローの精度、効率、拡張性を向上させることで、バイオマーカー発見アウトソーシングサービス市場を変革し続けています。高度なシーケンシングプラットフォーム、マルチオミクス解析、人工知能(AI)に基づくデータ解釈、空間生物学、および単一細胞技術の統合により、サービスプロバイダーは創薬パイプライン全体にわたる包括的な発見ソリューションを提供できるようになっています。これらの技術は、ますます複雑化する生物学的データセットを管理しつつ、臨床的に関連性の高いバイオマーカーの迅速な同定、患者層別化の向上、およびトランスレーショナルリサーチの成果強化を支援しています。製薬会社やバイオテクノロジー企業は、社内で構築することが経済的に現実的ではない高度な実験室インフラ、計算科学の専門知識、および統合された分析能力を備えた専門のアウトソーシングパートナーとの協業を拡大しています。精密医療研究の複雑化に加え、標的療法やコンパニオン診断の利用拡大が、先進的なバイオマーカー発見技術への継続的な投資を後押ししています。
さらに、実験室の自動化、クラウドベースのバイオインフォマティクスインフラ、およびデータ統合能力の向上により、業務効率が強化され、プロジェクトの処理能力向上も支えられています。継続的な技術進歩により、バイオマーカー発見アウトソーシングサービスの範囲が拡大し、研究生産性が向上し、世界のバイオマーカー発見アウトソーシングサービス市場の長期的な成長の可能性がさらに強まると予想されます。
この業界では、製薬企業、バイオテクノロジー企業、学術機関など、組織ごとに異なる研究要件に対応するため、複数の価格設定モデルが採用されています。プロジェクトベースの価格設定は、目的と成果物が明確に定義された研究に適している一方、フルタイム相当(FTE)モデルは、専任の科学的専門知識と継続的なプロジェクト実行を必要とする長期的な提携を支援します。サンプルベースの価格設定は、検査量が予測可能な研究で広く採用されており、大規模なバイオマーカースクリーニングおよび検証プログラムにおける効率的な予算編成を可能にしています。プラットフォームまたはアッセイベースの価格設定により、クライアントは個々のプロジェクトの科学的複雑性に応じて、専門的な分析技術を利用することができます。料金モデルの選択には、研究デザイン、検体量、分析手法、契約期間、データ分析の要件、および規制上の期待が影響します。
サービスプロバイダーは、変化する研究の優先順位やプロジェクトの範囲に対応するため、複数の料金アプローチを組み合わせた柔軟な商業構造をますます提供するようになっています。バイオマーカー発見プログラムが、高度なマルチオミクス技術、人工知能(AI)を活用した分析、および精密医療の応用を組み込み続ける中、料金戦略は、業界全体での効率的なリソース活用と長期的な研究パートナーシップを支援しつつ、適応性を維持し続けると予想されます。
バイオマーカーの種類に関する分析
バイオマーカーの種類別では、2025年に代替エンドポイントセグメントが市場を牽引し、売上高シェア54.5%と最大を占めました。このセグメントの優位性は、治療効果を評価し、医薬品開発のスケジュールを加速させるために、臨床試験において代替エンドポイントの利用が増加していることに起因しています。製薬会社やバイオテクノロジー企業は、規制当局への申請や臨床上の意思決定を支援するため、検証済みの代替バイオマーカーを、がん、心血管疾患、代謝性疾患の研究にますます取り入れています。精密医療やバイオマーカー主導の臨床開発の採用拡大により、代替エンドポイントバイオマーカーに関する創薬および検証サービスの外部委託に対する需要がさらに高まっています。
予測バイオマーカーセグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。標的療法やコンパニオン診断法の開発が進むにつれ、特定の治療に反応する可能性が最も高い患者を特定する予測バイオマーカーへの需要が高まっています。精密腫瘍学、免疫療法、および個別化医療への投資拡大により、製薬各社は専門のアウトソーシングプロバイダーを通じてバイオマーカー創出プログラムを拡大するよう促されています。さらに、ゲノミクス、マルチオミクス、および人工知能(AI)に基づくデータ分析の進歩により、予測バイオマーカーの特定と検証が加速し、このセグメントの急速な成長を支えると予想されます。
治療領域別の分析
治療領域別に見ると、2025年にはオンコロジー(腫瘍学)セグメントが市場を牽引し、売上高シェア34.7%で最大となりました。このセグメントの優位性は、がんの診断、患者の層別化、治療法の選択、および治療反応のモニタリングにおけるバイオマーカーの利用拡大に起因しています。標的療法、免疫療法、コンパニオン診断の開発が進んでいることから、オンコロジー分野の医薬品開発全般において、バイオマーカー発見サービスの需要が大幅に増加しています。さらに、精密腫瘍学研究への投資の増加や、がん治療薬の臨床パイプラインの拡大が、バイオマーカーの発見および検証活動のアウトソーシングを後押しし続けています。
自己免疫疾患セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。自己免疫疾患の有病率の増加や、生物学的製剤および精密治療法の開発が、早期診断、患者の層別化、治療反応の評価を可能にするバイオマーカーへの需要を牽引しています。製薬会社やバイオテクノロジー企業は、関節リウマチ、全身性エリテマトーデス、炎症性腸疾患などの疾患に対する標的療法の開発を支援するため、バイオマーカー研究を拡大しています。さらに、マルチオミクス技術や免疫プロファイリングの進歩により、バイオマーカー発見が加速し、このセグメントの急速な成長が後押しされると予想されます。
創薬段階に関する洞察
創薬段階別に見ると、2025年にはバイオマーカー同定セグメントが市場をリードし、売上高シェアで28.6%と最大を占めました。このセグメントの優位性は、腫瘍学、神経学、循環器学、その他の治療領域において、新規バイオマーカーの同定を必要とする創薬およびトランスレーショナルリサーチプログラムの増加に起因しています。製薬会社やバイオテクノロジー企業は、ゲノミクス、プロテオミクス、トランスクリプトミクス、バイオインフォマティクスにおける高度な技術を活用するため、バイオマーカー同定業務の外部委託をますます増やしています。プレシジョン・メディシンやマルチオミクス技術の採用拡大により、外部委託によるバイオマーカー同定サービスへの需要はさらに高まっています。
バイオマーカー検証セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。候補となるバイオマーカーを臨床的に有用なツールへと転換することへの注目が高まっていることから、分析性能、臨床的関連性、再現性を確立するための堅牢な検証研究への需要が牽引されています。標的療法、コンパニオン診断、およびプレシジョン・メディシン(精密医療)アプローチの開発が進むにつれ、製薬各社は専門のアウトソーシングプロバイダーを通じてバイオマーカー検証活動を拡大するようになっています。さらに、臨床研究や医薬品開発において、検証済みのバイオマーカーに対する規制当局の期待が高まっていることも、このセグメントの急速な成長を支えると予想されます。
最終用途に関する洞察
最終用途別では、2025年にバイオテクノロジー企業セグメントが市場をリードし、42.5%という最大の売上高シェアを占めました。このセグメントの優位性は、バイオテクノロジー企業がプレシジョン・メディシン、標的療法、およびバイオ医薬品に注力する傾向が強まっていることに起因しています。これらには、医薬品開発プロセス全体を通じて広範なバイオマーカー発見が必要とされます。多くのバイオテクノロジー企業は、高度なマルチオミクス技術、バイオインフォマティクスの専門知識、およびハイエンドな分析プラットフォームを活用しつつ、設備投資を削減し、研究スケジュールを短縮するために、バイオマーカー発見活動を専門のサービスプロバイダーに委託しています。
製薬企業セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。臨床開発、コンパニオン診断プログラム、および個別化医療戦略へのバイオマーカーの統合が進んでいることが、製薬企業によるバイオマーカー発見サービスのアウトソーシング拡大を後押ししています。腫瘍学、自己免疫疾患、希少疾患治療薬への投資拡大に加え、効率的な患者層別化や治療反応評価の必要性が高まっていることから、予測期間中に同セグメントの急速な成長がさらに促進されると予想されます。
地域別分析
北米のバイオマーカー発見アウトソーシングサービス市場は、2025年に43.8%という最大の売上シェアを占めました。この市場は、精密医療への投資拡大、製薬およびバイオテクノロジー研究の拡大、そしてバイオマーカー主導の創薬の普及によって支えられています。標的療法、コンパニオン診断、およびマルチオミクス研究への需要の高まりにより、専門サービスプロバイダーへのバイオマーカー発見のアウトソーシングが増加しています。同地域は、高度な研究インフラ、次世代シーケンシングや人工知能(AI)を活用した解析技術の広範な導入、そして主要な受託研究機関(CRO)の存在といった強みを活かしています。トランスレーショナルリサーチおよび臨床開発への継続的な投資が、予測期間中の市場成長を支えると見込まれます。
米国のバイオマーカー発見アウトソーシングサービス市場の動向
2025年、米国のバイオマーカー発見アウトソーシングサービス市場は、北米地域において最大のシェアを占めました。市場の成長は、大規模な製薬・バイオテクノロジー産業の存在、精密医療の開発拡大、およびがんや希少疾患の研究への多額の投資によって支えられています。ゲノミクス、プロテオミクス、および人工知能を活用したバイオマーカー発見の採用拡大が、専門的なアウトソーシングパートナーへの需要を牽引しています。さらに、充実した研究資金、先進的な実験室インフラ、および産業界と研究機関間の連携強化が、市場の持続的な拡大に寄与すると予想されます。
カナダのバイオマーカー発見アウトソーシングサービス市場は、ライフサイエンス研究への投資拡大、バイオテクノロジー活動の拡大、および精密医療の普及により、着実に成長しています。トランスレーショナルリサーチ、ゲノミクス、および個別化医療への注目が高まっていることから、バイオマーカー発見アウトソーシングサービスへの需要が増加しています。さらに、生物医学のイノベーションに対する政府の支援や、学術機関とバイオテクノロジー企業との連携が、予測期間中の市場成長を後押しすると見込まれます。
欧州のバイオマーカー発見アウトソーシングサービス市場の動向
欧州のバイオマーカー発見アウトソーシングサービス市場は、確立された製薬・バイオテクノロジー産業、精密医療研究の増加、およびバイオマーカーに基づく創薬の積極的な導入に支えられ、着実な成長を遂げています。腫瘍学、免疫学、神経学の研究への投資拡大により、バイオマーカー発見および検証サービスのアウトソーシング需要が高まっています。同地域は、先進的な研究インフラ、確立された臨床研究ネットワーク、およびマルチオミクス技術の導入拡大という恩恵を受けています。トランスレーショナルリサーチおよびコンパニオン診断への継続的な投資が、予測期間中の市場成長を支えると見込まれます。
ドイツのバイオマーカー発見アウトソーシングサービス市場は、先進的な製薬産業、強力な生物医学研究能力、および個別化治療の開発拡大により、安定した成長を遂げています。トランスレーショナル・メディシン、分子診断、およびバイオマーカーに基づく臨床研究への投資増加が、アウトソーシング活動の拡大につながっています。さらに、バイオテクノロジー企業、研究機関、医療機関間の連携により、バイオマーカー発見サービスへの需要がさらに高まると予想されます。
英国のバイオマーカー発見アウトソーシングサービス市場は、予測期間中に大幅な成長が見込まれています。この成長は、強固なバイオテクノロジー・エコシステム、臨床研究活動の増加、およびゲノミクスや精密医療への継続的な投資によって支えられています。主要な研究機関、製薬企業、専門の受託研究機関(CRO)の存在が、バイオマーカー発見アウトソーシングサービスへの需要を高めています。さらに、ライフサイエンスのイノベーションを支援する政府の取り組みも、持続的な市場成長に寄与すると予想されます。
アジア太平洋地域のバイオマーカー創出アウトソーシングサービス市場の動向
アジア太平洋地域のバイオマーカー創出アウトソーシングサービス市場は、予測期間において最も急速な成長を記録すると見込まれています。市場の拡大は、製薬・バイオテクノロジー分野における研究の増加、臨床試験活動の活発化、契約研究サービスの拡大、およびプレシジョン・メディシンへの投資増加によって支えられています。熟練した科学専門家の確保が容易になったこと、研究インフラの改善、および運用コストの低減により、世界の製薬企業はバイオマーカー創出活動を同地域にアウトソーシングするようになっています。ゲノミクスおよびマルチオミクス研究への継続的な投資が、市場の成長をさらに後押しすると予想されます。
日本のバイオマーカー発見アウトソーシングサービス市場は、精密医療、再生医療、および腫瘍学研究への投資増加により、着実な成長を遂げています。同国の先進的な医療インフラと強固な製薬産業が、バイオマーカーに基づく医薬品開発のさらなる普及を支えています。さらに、ゲノム技術やトランスレーショナルリサーチの活用拡大により、バイオマーカー発見アウトソーシングサービスへの需要がさらに高まると予想されます。
中国のバイオマーカー創出アウトソーシングサービス市場は、製薬・バイオテクノロジー産業の拡大、研究開発費の増加、およびバイオテクノロジーのイノベーションに対する政府の強力な支援に牽引され、急速な成長を遂げています。ゲノミクス、精密医療、臨床研究への投資増加により、バイオマーカー創出アウトソーシングサービスへの需要が高まっています。さらに、受託研究能力の拡大と近代的な実験室インフラが、市場の継続的な拡大を支えると予想されます。
インドのバイオマーカー発見アウトソーシングサービス市場は、受託研究産業の拡大、製薬・バイオテクノロジー分野における研究活動の増加、そして高度なスキルを持つ科学者人材の確保により、著しいペースで成長すると予想されます。ゲノミクス、バイオインフォマティクス、臨床研究への投資拡大に加え、競争力のある運営コストが相まって、グローバル企業がバイオマーカー発見活動をインドにアウトソーシングする動きが促進されています。
ラテンアメリカのバイオマーカー発見アウトソーシングサービス市場の動向
ラテンアメリカのバイオマーカー発見アウトソーシングサービス市場は、臨床研究活動の拡大、バイオテクノロジーへの投資増加、およびプレシジョン・メディシン(精密医療)の普及に支えられ、緩やかな成長を遂げています。製薬会社と地域の研究機関との連携が深まるにつれ、バイオマーカー発見サービスへの需要が高まっています。研究能力と医療インフラの継続的な改善が、同地域全体の市場成長を支えると予想されます。
2025年、ラテンアメリカにおいてブラジルのバイオマーカー発見アウトソーシングサービス市場が最大のシェアを占めました。市場の成長は、製薬研究の増加、臨床試験活動の拡大、およびバイオテクノロジーや分子診断への投資拡大によって支えられています。さらに、学術機関、医療機関、製薬会社間の連携が深まることで、バイオマーカー発見アウトソーシングサービスへの需要がさらに高まると予想されます。
中東・アフリカのバイオマーカー発見アウトソーシングサービス市場の動向
中東・アフリカのバイオマーカー発見アウトソーシングサービス市場は、医療研究への投資増加、バイオテクノロジー能力の拡大、およびプレシジョン・メディシンへの関心の高まりにより、緩やかな成長を遂げています。生物医学研究インフラを強化するための政府主導の取り組みの増加や、国際的な製薬企業との連携の拡大が、市場の発展に寄与しています。分子診断やゲノム研究の導入が進んでいることが、将来のバイオマーカー発見アウトソーシングサービスに対する需要を支えると予想されます。
アラブ首長国連邦(UAE)のバイオマーカー発見アウトソーシングサービス市場は、ライフサイエンス、精密医療、ゲノム研究への投資増加、ならびに先進的な医療・研究インフラの整備を原動力として、急速な成長が見込まれています。さらに、バイオテクノロジーの革新や国際的な研究連携を促進する政府の取り組みにより、同国におけるバイオマーカー発見アウトソーシングサービスの需要が増加すると予想されます。
主要なバイオマーカー発見アウトソーシングサービス企業の動向
市場で事業を展開する主要企業は、市場での競争優位性を獲得するために、サービスの立ち上げ、合併・買収、提携・契約、事業拡大といった戦略的取り組みを進めています。例えば、2025年4月、Labcorp社は分子残存病変(MRD)評価のための「Labcorp Plasma Detect」を発売し、包括的なゲノムプロファイリングを行うFDA承認の液体生検アッセイ「PGDx elio plasma focus Dx」の利用範囲を拡大しました。この発売により、同社の精密腫瘍学およびバイオマーカー検査のポートフォリオが強化され、バイオマーカー主導の創薬および個別化治療戦略が支援されることになりました。
主要なバイオマーカー発見アウトソーシングサービス企業:
本調査では、バイオマーカー発見アウトソーシングサービス市場について、以下の主要企業を分析対象としています
- LabCorp
- Charles River Laboratories International, Inc.
- Eurofins Scientific
- Celerion
- ICON plc
- Parexel International (MA) Corporation
- Proteome Sciences
- GHO Capital
- Thermo Fisher Scientific Inc.
- Evotec
最近の動向
- 2026年7月、セルカルタは「グローバル・デジタル病理・AIコンソーシアム」を立ち上げました。このコンソーシアムは、人工知能、デジタル病理、空間生物学、精密診断の各分野をリードする企業を結集し、複数の治療領域にわたるバイオマーカー発見、患者層別化、臨床試験の実施、およびコンパニオン診断薬の開発を加速させることを目的としています。この取り組みにより、バイオ医薬品企業のお客様に向けたセルカルタのバイオマーカー発見およびトランスレーショナルリサーチの能力が拡大されます。
- 2025年8月、Aptamer Groupは、独自のOptimer技術と高度なプロテオミクス解析を統合した新たなバイオマーカー発見サービスを開始し、疾患バイオマーカーの高スループットな同定と検証を可能にしました。このプラットフォームは、検証済みのバイオマーカーと、下流の治療および診断用途向けの親和性リガンドを併せて提供することで、製薬、バイオテクノロジー、診断開発企業におけるバイオマーカー発見を加速するように設計されています。
世界のバイオマーカー発見アウトソーシングサービス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、バイオマーカーの種類、治療領域、発見段階、最終用途、および地域に基づいて、世界のバイオマーカー発見アウトソーシングサービス市場レポートをセグメント化しました:
- バイオマーカーの種類別見通し(売上高、10億米ドル、2021年~2033年)
- 予測バイオマーカー
- 予後バイオマーカー
- 安全性バイオマーカー
- 代替エンドポイント
- 治療領域別見通し(売上高、10億米ドル、2021年~2033年)
- 腫瘍学
- 神経学
- 循環器学
- 自己免疫疾患
- その他の治療領域
- 創薬段階別見通し(売上高、10億米ドル、2021年~2033年)
- バイオマーカーの同定
- バイオマーカーの検証
- バイオマーカープロファイリング
- バイオマーカーパネルの開発
- バイオマーカーの選定
- エンドユーザー別見通し(売上高、10億米ドル、2021年~2033年)
- 製薬企業
- バイオテクノロジー企業
- その他のエンドユーザー
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- アラブ首長国連邦
- サウジアラビア
- クウェート
- カタール
- オマーン
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. バイオマーカーの種類
1.2.2. 治療領域
1.2.3. 創薬段階
1.2.4. 最終用途
1.3. 調査方法
1.4. 情報の入手
1.4.1. 購入データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源
1.4.4. 一次調査
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場モデルの構築と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析
1.7.2. トップダウン分析
1.7.3. ボトムアップアプローチ
1.7.4. 多変量分析
1.8. 二次情報源一覧
1.9. 略語一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 バイオマーカー発見アウトソーシングサービス市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 医薬品開発におけるバイオマーカーへの需要の高まり
3.2.1.2. バイオ医薬品への研究開発投資の拡大
3.2.1.3. 慢性疾患および感染症の有病率の上昇
3.2.1.4. 個別化医療および標的療法への注目の高まり
3.2.1.5. オミクス技術の進歩
3.2.1.6. コストおよび時間の効率化によるCROおよびCDMOの役割の拡大
3.2.2. 市場の制約要因の分析
3.2.2.1. 再現性の限界および検証上の課題
3.2.2.2. バイオマーカーの発見および検証にかかる高コスト
3.2.2.3. データのプライバシーおよびセキュリティに関する懸念
3.3. 技術動向
3.3.1. バイオマーカー研究におけるAIとビッグデータの統合
3.3.2. オミクス技術
3.3.3. バイオインフォマティクスおよびクラウドコンピューティングの役割
3.4. 価格設定モデルの分析
3.5. バリューチェーン分析
3.6. 市場分析ツール
3.6.1. ポーターの5つの力分析
3.6.2. PESTEL分析
第4章. バイオマーカー発見アウトソーシングサービス市場:バイオマーカー種別ごとの推計およびトレンド分析
4.1. バイオマーカー発見アウトソーシングサービス市場(バイオマーカー種別別):セグメントダッシュボード
4.2. バイオマーカー発見アウトソーシングサービス市場(バイオマーカー種別):動向分析
4.3. バイオマーカー発見アウトソーシングサービス市場の推計および予測(バイオマーカー種別、2021年~2033年)(10億米ドル)
4.4. 予測バイオマーカー
4.4.1. 予測バイオマーカー市場の推計および予測、2021年~2033年(10億米ドル)
4.5. 予後バイオマーカー
4.5.1. 予後バイオマーカー市場の推計および予測、2021年~2033年(10億米ドル)
4.6.
安全性バイオマーカー
4.6.1. 安全性バイオマーカー市場の推計および予測、2021年~2033年(10億米ドル)
4.7. 代替エンドポイント
4.7.1. 代替エンドポイント市場の推計および予測、2021年~2033年 (10億米ドル)
第5章 バイオマーカー発見アウトソーシングサービス市場:治療領域別の推計および動向分析
5.1. 治療領域別のバイオマーカー発見アウトソーシングサービス市場:セグメント概要
5.2. 治療領域別のバイオマーカー発見アウトソーシングサービス市場:動向分析
5.3. 治療領域別バイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
5.4. 腫瘍学
5.4.1. 腫瘍学市場の推計および予測、2021年~2033年(10億米ドル)
5.5. 神経学
5.5.1. 神経学市場の推計および予測、2021年~2033年(10億米ドル)
5.6. 循環器学
5.6.1. 循環器学市場の推計および予測、2021年~2033年(10億米ドル)
5.7. 自己免疫疾患
5.7.1. 自己免疫疾患市場の推計および予測、2021年~2033年(10億米ドル)
5.8. その他の治療領域
5.8.1. その他の治療領域市場の推計および予測、2021年~2033年(10億米ドル)
第6章 バイオマーカー発見アウトソーシングサービス市場:発見段階別の推計および動向分析
6.1. バイオマーカー発見アウトソーシングサービス市場(発見段階別):セグメント概要
6.2. バイオマーカー発見アウトソーシングサービス市場(発見段階別):動向分析
6.3. バイオマーカー創薬アウトソーシングサービス市場:創薬フェーズ別市場規模推計および予測、2021年~2033年(10億米ドル)
6.4. バイオマーカー同定
6.4.1. バイオマーカー同定市場の推計および予測、2021年~2033年(10億米ドル)
6.5. バイオマーカーの検証
6.5.1. バイオマーカーの検証市場の推計および予測、2021年~2033年(10億米ドル)
6.6. バイオマーカープロファイリング
6.6.1. バイオマーカープロファイリング市場の推計および予測、2021年~2033年(10億米ドル)
6.7. バイオマーカーパネルの開発
6.7.1. バイオマーカーパネル開発市場の推計および予測、2021年~2033年(10億米ドル)
6.8. バイオマーカー選定
6.8.1. バイオマーカー選定市場の推計および予測、2021年~2033年(10億米ドル)
第7章 バイオマーカー発見アウトソーシングサービス市場:最終用途別の推計および動向分析
7.1. バイオマーカー発見アウトソーシングサービス市場(最終用途別):セグメント概要
7.2. バイオマーカー発見アウトソーシングサービス市場(最終用途別):動向分析
7.3. バイオマーカー発見アウトソーシングサービス市場:最終用途別市場規模推計および予測、2021年~2033年(10億米ドル)
7.4. 製薬企業
7.4.1. 製薬企業市場規模推計および予測、2021年~2033年 (10億米ドル)
7.5. バイオテクノロジー企業
7.5.1. バイオテクノロジー企業の市場規模推計および予測、2021年~2033年(10億米ドル)
7.6. その他
7.6.1. その他市場の推計および予測、2021年~2033年(10億米ドル)
第8章. バイオマーカー発見アウトソーシングサービス市場:地域別推計およびトレンド分析
8.1. 地域別市場ダッシュボード
8.2. 地域別市場シェア分析、2025年および2033年
8.3. 北米
8.3.1. 北米市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 米国市場の推計および予測(2021年~2033年、10億米ドル)
8.3.3. カナダ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制の枠組み
8.3.3.4. カナダ市場の推計および予測(2021年~2033年、10億米ドル)
8.3.4. メキシコ
8.3.4.1. 主要国の動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. メキシコ市場の推計および予測、2021年~2033年(10億米ドル)
8.4. 欧州
8.4.1. 欧州市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 英国
8.4.2.1. 主要国の動向
8.4.2.2. 競争環境
8.4.2.3. 規制の枠組み
8.4.2.4. 英国市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. ドイツ
8.4.3.1. 主要国の動向
8.4.3.2. 競争環境
8.4.3.3. 規制の枠組み
8.4.3.4.
ドイツ市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. フランス
8.4.4.1. 主要な国別動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. フランス市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. イタリア
8.4.5.1. 主要な国別動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. イタリア市場の推計および予測(2021年~2033年、10億米ドル)
8.4.6. スペイン
8.4.6.1. 主要な国別動向
8.4.6.2. 競争環境
8.4.6.3. 規制の枠組み
8.4.6.4. スペイン市場の推計および予測、2021年~2033年(10億米ドル)
8.4.7. デンマーク
8.4.7.1. 主要な国別動向
8.4.7.2. 競争環境
8.4.7.3. 規制の枠組み
8.4.7.4. デンマーク市場の推計および予測、2021年~2033年(10億米ドル)
8.4.8. スウェーデン
8.4.8.1. 主要な国別動向
8.4.8.2. 競争環境
8.4.8.3. 規制の枠組み
8.4.8.4. スウェーデン市場の推計および予測(2021年~2033年、10億米ドル)
8.4.9. ノルウェー
8.4.9.1. 主要な国別動向
8.4.9.2. 競争環境
8.4.9.3. 規制の枠組み
8.4.9.4. ノルウェー市場の推計および予測、2021年~2033年(10億米ドル)
8.5. アジア太平洋地域
8.5.1. アジア太平洋地域の市場推計および予測、2021年~2033年(10億米ドル)
8.5.2. 日本
8.5.2.1. 主要国の動向
8.5.2.2. 競争環境
8.5.2.3. 規制の枠組み
8.5.2.4. 日本の市場規模推計および予測、2021年~2033年(10億米ドル)
8.5.3. 中国
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. 中国市場の推計および予測、2021年~2033年(10億米ドル)
8.5.4. インド
8.5.4.1. 主要国の動向
8.5.4.2. 競争環境
8.5.4.3. 規制の枠組み
8.5.4.4.
インド市場の推計および予測、2021年~2033年(10億米ドル)
8.5.5. オーストラリア
8.5.5.1. 主要国の動向
8.5.5.2. 競争環境
8.5.5.3. 規制の枠組み
8.5.5.4. オーストラリア市場の推計および予測、2021年~2033年(10億米ドル)
8.5.6. タイ
8.5.6.1. 主要な国別動向
8.5.6.2. 競争環境
8.5.6.3. 規制の枠組み
8.5.6.4. タイ市場の推計および予測(2021年~2033年、10億米ドル)
8.5.7. 韓国
8.5.7.1. 主要国の動向
8.5.7.2. 競争環境
8.5.7.3. 規制の枠組み
8.5.7.4. 韓国市場の推計および予測、2021年~2033年 (10億米ドル)
8.6. ラテンアメリカ
8.6.1. ラテンアメリカ市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. ブラジル
8.6.2.1. 主要国の動向
8.6.2.2. 競争状況
8.6.2.3. 規制の枠組み
8.6.2.4. ブラジル市場の推計および予測(2021年~2033年)(10億米ドル)
8.6.3. アルゼンチン
8.6.3.1. 主要国の動向
8.6.3.2. 競争環境
8.6.3.3. 規制の枠組み
8.6.3.4. アルゼンチン市場の推計および予測(2021年~2033年、10億米ドル)
8.7. 中東・アフリカ(MEA)
8.7.1. 中東・アフリカ(MEA)市場の推計および予測、2021年~2033年(10億米ドル)
8.7.2. 南アフリカ
8.7.2.1. 主要な国別動向
8.7.2.2. 競争環境
8.7.2.3. 規制の枠組み
8.7.2.4. 南アフリカ市場の推計および予測、2021年~2033年(10億米ドル)
8.7.3. アラブ首長国連邦(UAE)
8.7.3.1. 主要国の動向
8.7.3.2. 競争環境
8.7.3.3. 規制の枠組み
8.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年、10億米ドル)
8.7.4. サウジアラビア
8.7.4.
1. 主要国の動向
8.7.4.2. 競争環境
8.7.4.3. 規制の枠組み
8.7.4.4. サウジアラビア市場の推計および予測(2021年~2033年、10億米ドル)
8.7.5. クウェート
8.7.5.1. 主要国の動向
8.7.5.2. 競争環境
8.7.5.3. 規制の枠組み
8.7.5.4. クウェート市場の推計および予測、2021年~2033年(10億米ドル)
8.7.6. カタール
8.7.6.1. 主要な国別動向
8.7.6.2. 競争環境
8.7.6.3. 規制の枠組み
8.7.6.4. カタール市場の推計および予測、2021年~2033年(10億米ドル)
8.7.7. オマーン
8.7.7.1. 主要な国の動向
8.7.7.2. 競争環境
8.7.7.3. 規制の枠組み
8.7.7.4. オマーン市場の推計および予測(2021年~2033年、10億米ドル)
第9章 競争環境
9.1. 主要参入企業の分類
9.1.1. 市場リーダー
9.1.2. 新興企業
9.2. 市場シェア/評価分析(2025年)(ヒートマップ分析)
9.3. 企業概要
9.3.1. ラボラトリー・コーポレーション・オブ・アメリカ・ホールディングス(LabCorp)
9.3.1.1. 会社概要
9.3.1.2. 財務実績
9.3.1.3. サービスのベンチマーク
9.3.1.4. 戦略的取り組み
9.3.2. チャールズ・リバー・ラボラトリーズ
9.3.2.1. 会社概要
9.3.2.2. 財務実績
9.3.2.3. サービスのベンチマーク
9.3.2.4. 戦略的取り組み
9.3.3. ユーロフィン・サイエンティフィック
9.3.3.1. 会社概要
9.3.3.2. 財務実績
9.3.3.3. サービスのベンチマーク
9.3.3.4. 戦略的取り組み
9.3.4. セレリオン
9.3.4.1. 会社概要
9.3.4.2. 財務実績
9.3.4.3. サービスのベンチマーク
9.3.4.4. 戦略的取り組み
9.3.5. ICON plc.
9.3.5.1. 会社概要
9.3.5.2. 財務実績
9.3.5.3. サービス・ベンチマーキング
9.3.5.4. 戦略的取り組み
9.3.6. パレクセル・インターナショナル(MA)コーポレーション
9.3.6.1. 会社概要
9.3.6.2. 財務実績
9.3.6.3. サービスのベンチマーク
9.3.6.4. 戦略的取り組み
9.3.7. プロテオーム・サイエンシズ
9.3.7.1. 会社概要
9.3.7.2. 財務実績
9.3.7.3. サービスのベンチマーク
9.3.7.4. 戦略的取り組み
9.3.8. GHO Capital
9.3.8.1. 会社概要
9.3.8.2. 財務実績
9.3.8.3. サービスのベンチマーク
9.3.8.4. 戦略的取り組み
9.3.9. サーモ・フィッシャー・サイエンティフィック社
9.3.9.1. 会社概要
9.3.9.2. 財務実績
9.3.9.3. サービス・ベンチマーキング
9.3.9.4. 戦略的取り組み
9.3.10. エボテック
9.3.10.1. 会社概要
9.3.10.2. 財務実績
9.3.10.3. サービスのベンチマーク
9.3.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源一覧
表 2 略語一覧
表 3 地域別グローバルバイオマーカー発見アウトソーシングサービス市場、2021年~2033年(10億米ドル)
表 4 バイオマーカー種別グローバルバイオマーカー発見アウトソーシングサービス市場、2021年~2033年(10億米ドル)
表 5 治療領域別グローバルバイオマーカー発見アウトソーシングサービス市場、2021年~2033年(10億米ドル) 治療領域別、2021年~2033年(10億米ドル)
表6 世界のバイオマーカー発見アウトソーシングサービス市場、発見フェーズ別、2021年~2033年(10億米ドル)
表7 世界のバイオマーカー発見アウトソーシングサービス市場、最終用途別、2021年~2033年(10億米ドル)
表8 北米バイオマーカー創薬アウトソーシングサービス市場(国別、2021年~2033年)(10億米ドル)
表9 北米バイオマーカー創薬アウトソーシングサービス市場(バイオマーカー種別、2021年~2033年)(10億米ドル)
表10 北米バイオマーカー創薬アウトソーシングサービス市場(治療領域別)、2021年~2033年(10億米ドル)
表11 北米バイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別)、2021年~2033年(10億米ドル)
表12 北米バイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年~2033年)(10億米ドル)
表13 米国バイオマーカー創薬アウトソーシングサービス市場(バイオマーカー種別、2021年~2033年)(10億米ドル)
表14 米国バイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表15 米国バイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年)(10億米ドル)
表16 米国バイオマーカー創薬アウトソーシングサービス市場、用途別、2021年~2033年(10億米ドル)
表17 カナダのバイオマーカー創薬アウトソーシングサービス市場、バイオマーカー種別、2021年~2033年(10億米ドル)
表18 カナダのバイオマーカー創薬アウトソーシングサービス市場、治療領域別、
2021年~2033年(10億米ドル)
表19 カナダのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別)、2021年~2033年(10億米ドル)
表20 カナダのバイオマーカー創薬アウトソーシングサービス市場(最終用途別)、2021年~2033年(10億米ドル)
表21 メキシコのバイオマーカー創薬アウトソーシングサービス市場(バイオマーカーの種類別、2021年~2033年)(10億米ドル)
表22 メキシコのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年) (10億米ドル)
表23 メキシコのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年)(10億米ドル)
表24 メキシコのバイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年~2033年)(10億米ドル)
表25 欧州のバイオマーカー創薬アウトソーシングサービス市場(国別、2021年~2033年)(10億米ドル)
表26 欧州のバイオマーカー創薬アウトソーシングサービス市場(バイオマーカーの種類別、2021年~2033年)(10億米ドル)
表27 欧州のバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表28 欧州のバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年 ~2033年(10億米ドル)
表29 欧州のバイオマーカー創薬アウトソーシングサービス市場、最終用途別、2021年~2033年(10億米ドル)
表30 ドイツのバイオマーカー創薬アウトソーシングサービス市場、バイオマーカー種別、2021年~2033年(10億米ドル)
表31 ドイツのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表32 ドイツのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年) (10億米ドル)
表33 ドイツのバイオマーカー創薬アウトソーシングサービス市場、最終用途別、2021年~2033年(10億米ドル)
表34 英国のバイオマーカー創薬アウトソーシングサービス市場、バイオマーカー種別、2021年~2033年(10億米ドル)
表35 英国のバイオマーカー創薬アウトソーシングサービス市場、治療領域別、 2021年~2033年(10億米ドル)
表36 英国のバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別)、2021年~2033年(10億米ドル)
表37 英国のバイオマーカー創薬アウトソーシングサービス市場(最終用途別)、2021年~2033年(10億米ドル)
表38 フランスのバイオマーカー創薬アウトソーシングサービス市場(バイオマーカーの種類別)、2021年~2033年(10億米ドル)
表39 フランスのバイオマーカー創薬アウトソーシングサービス市場(治療領域別)、2021年~2033年
(10億米ドル)
表40 フランスにおけるバイオマーカー発見アウトソーシングサービス市場(発見段階別、2021年~2033年)(10億米ドル)
表41 フランスにおけるバイオマーカー発見アウトソーシングサービス市場(最終用途別、2021年~2033年)(10億米ドル)
表42 イタリアにおけるバイオマーカー発見アウトソーシングサービス市場(バイオマーカー種別、2021年 ~2033年(10億米ドル)
表43 イタリアのバイオマーカー創薬アウトソーシングサービス市場(治療領域別)、2021年~2033年(10億米ドル)
表44 イタリアのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別)、2021年~2033年 (10億米ドル)
表45 イタリアのバイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年~2033年)(10億米ドル)
表46 スペインのバイオマーカー創薬アウトソーシングサービス市場(バイオマーカー種別、2021年~2033年)(10億米ドル)
表47 スペインのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、 2021年~2033年(10億米ドル)
表48 スペインのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別)、2021年~2033年(10億米ドル)
表49 スペインのバイオマーカー創薬アウトソーシングサービス市場(最終用途別)、2021年~2033年(10億米ドル)
表50 デンマークのバイオマーカー創薬アウトソーシングサービス市場(バイオマーカーの種類別)、2021年~2033年(10億米ドル)
表51 デンマークのバイオマーカー創薬アウトソーシングサービス市場(治療領域別)、2021年~2033年(10億米ドル)
表52 デンマークのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別)、 2021年~2033年(10億米ドル)
表53 デンマークのバイオマーカー創薬アウトソーシングサービス市場、最終用途別、2021年~2033年(10億米ドル)
表54 スウェーデンのバイオマーカー創薬アウトソーシングサービス市場、バイオマーカー種別、2021年~2033年(10億米ドル)
表55 スウェーデンのバイオマーカー創薬アウトソーシングサービス市場(治療領域別)、2021年~2033年(10億米ドル)
表56 スウェーデンのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別)、2021年~2033年(10億米ドル)
表57 スウェーデンのバイオマーカー創薬アウトソーシングサービス市場:最終用途別、2021年~2033年(10億米ドル)
表58 ノルウェーのバイオマーカー創薬アウトソーシングサービス市場:バイオマーカー種別、2021年~2033年(10億米ドル)
表59 ノルウェーのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表60 ノルウェーのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年)(10億米ドル)
表61 ノルウェーのバイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年 ~2033年(10億米ドル)
表62 アジア太平洋地域のバイオマーカー創薬アウトソーシングサービス市場(国別、2021年~2033年)(10億米ドル)
表63 アジア太平洋地域のバイオマーカー創薬アウトソーシングサービス市場(バイオマーカーの種類別、2021年~2033年)(10億米ドル)
表64 アジア太平洋地域のバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表65 アジア太平洋地域のバイオマーカー創出アウトソーシングサービス市場:創出段階別、2021年~2033年(10億米ドル)
表66 アジア太平洋地域のバイオマーカー創出アウトソーシングサービス市場:最終用途別、2021年~2033年(10億米ドル)
表67 中国のバイオマーカー創薬アウトソーシングサービス市場(バイオマーカーの種類別、2021年~2033年)(10億米ドル)
表68 中国のバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表69 中国のバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年)(10億米ドル)
表70 中国のバイオマーカー創薬アウトソーシングサービス市場(最終用途別、 2021年~2033年(10億米ドル)
表71 日本のバイオマーカー創薬アウトソーシングサービス市場、バイオマーカーの種類別、2021年~2033年(10億米ドル)
表72 日本のバイオマーカー創薬アウトソーシングサービス市場、治療領域別、2021年~2033年(10億米ドル)
表73 日本のバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別)、2021年~2033年(10億米ドル)
表74 日本のバイオマーカー創薬アウトソーシングサービス市場(最終用途別)、2021年~2033年(10億米ドル)
表75 インドのバイオマーカー創薬アウトソーシングサービス市場(バイオマーカーの種類別、2021年~2033年)(10億米ドル)
表76 インドのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年) (10億米ドル)
表77 インドのバイオマーカー創薬アウトソーシングサービス市場、創薬フェーズ別、2021年~2033年(10億米ドル)
表78 インドのバイオマーカー創薬アウトソーシングサービス市場、最終用途別、2021年~2033年(10億米ドル)
表79 韓国のバイオマーカー創薬アウトソーシングサービス市場、 バイオマーカーの種類別、2021年~2033年(10億米ドル)
表80 韓国バイオマーカー創薬アウトソーシングサービス市場、治療領域別、2021年 ~2033年(10億米ドル)
表81 韓国におけるバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別)、2021年~2033年(10億米ドル)
表82 韓国におけるバイオマーカー創薬アウトソーシングサービス市場(最終用途別)、2021年~2033年(10億米ドル)
表83 オーストラリアのバイオマーカー創薬アウトソーシングサービス市場(バイオマーカー種別、2021年~2033年)(10億米ドル)
表84 オーストラリアのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表85 オーストラリアのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年)(10億米ドル)
表86 オーストラリアのバイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年~2033年)(10億米ドル)
表87 タイのバイオマーカー創薬アウトソーシングサービス市場:バイオマーカーの種類別、2021年~2033年(10億米ドル)
表88 タイのバイオマーカー創薬アウトソーシングサービス市場:治療領域別、2021年~2033年(10億米ドル)
表89 タイのバイオマーカー創薬アウトソーシングサービス市場:創薬フェーズ別、2021年 ~2033年(10億米ドル)
表90 タイのバイオマーカー創薬アウトソーシングサービス市場:最終用途別、2021年~2033年(10億米ドル)
表91 ラテンアメリカのバイオマーカー創薬アウトソーシングサービス市場:国別、2021年~2033年(10億米ドル)
表92 ラテンアメリカにおけるバイオマーカー創薬アウトソーシングサービス市場(バイオマーカー種別、2021年~2033年)(10億米ドル)
表93 ラテンアメリカにおけるバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年) (10億米ドル)
表94 ラテンアメリカにおけるバイオマーカー創薬アウトソーシングサービス市場:創薬フェーズ別、2021年~2033年(10億米ドル)
表95 ラテンアメリカにおけるバイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年~2033年)(10億米ドル)
表96 ブラジルにおけるバイオマーカー創薬アウトソーシングサービス市場(バイオマーカー種別、2021年~2033年)(10億米ドル)
表97 ブラジルにおけるバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表98 ブラジルにおけるバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年)(10億米ドル)
表99 ブラジルにおけるバイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年~2033年)(10億米ドル)
表100 アルゼンチンにおけるバイオマーカー創薬アウトソーシングサービス市場(バイオマーカー種別、2021年~2033年)(10億米ドル)
表101 アルゼンチンのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表102 アルゼンチンのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年)(10億米ドル)
表103 アルゼンチンのバイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年 ~2033年(10億米ドル)
表104 中東・アフリカのバイオマーカー創薬アウトソーシングサービス市場(国別、2021年~2033年)(10億米ドル)
表105 中東・アフリカのバイオマーカー創薬アウトソーシングサービス市場(バイオマーカー種別、2021年~2033年) (10億米ドル)
表106 中東・アフリカのバイオマーカー創薬アウトソーシングサービス市場(治療領域別)、2021年~2033年(10億米ドル)
表107 中東・アフリカのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別)、2021年~2033年 (10億米ドル)
表108 中東・アフリカのバイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年~2033年)(10億米ドル)
表109 南アフリカのバイオマーカー創薬アウトソーシングサービス市場(バイオマーカー種別、2021年~2033年)(10億米ドル)
表110 南アフリカのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表111 南アフリカのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年)(10億米ドル)
表112 南アフリカのバイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年~2033年) (10億米ドル)
表113 サウジアラビアのバイオマーカー創薬アウトソーシングサービス市場(バイオマーカーの種類別、2021年~2033年)(10億米ドル)
表114 サウジアラビアのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表115 サウジアラビアのバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年) (10億米ドル)
表116 サウジアラビアのバイオマーカー創薬アウトソーシングサービス市場:用途別、2021年~2033年(10億米ドル)
表117 アラブ首長国連邦(UAE)のバイオマーカー創薬アウトソーシングサービス市場:バイオマーカー種別、2021年~2033年(10億米ドル)
表118 アラブ首長国連邦(UAE)のバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表119 アラブ首長国連邦(UAE)のバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年)(10億米ドル)
表120 アラブ首長国連邦(UAE)のバイオマーカー創薬アウトソーシングサービス市場:用途別、2021年~2033年(10億米ドル)
表121 クウェートのバイオマーカー創薬アウトソーシングサービス市場:バイオマーカー種別、2021年~2033年(10億米ドル)
表122 クウェートのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表123 クウェートにおけるバイオマーカー創薬アウトソーシングサービス市場(創薬フェーズ別、2021年~2033年)(10億米ドル)
表124 クウェートにおけるバイオマーカー創薬アウトソーシングサービス市場(最終用途別、2021年~2033年)(10億米ドル)
表125 オマーンのバイオマーカー創薬アウトソーシングサービス市場(バイオマーカーの種類別、2021年~2033年)(10億米ドル)
表126 オマーンのバイオマーカー創薬アウトソーシングサービス市場(治療領域別、2021年~2033年)(10億米ドル)
表127 オマーンのバイオマーカー創薬アウトソーシングサービス市場、創薬フェーズ別、2021年~2033年(10億米ドル)
表128 オマーンのバイオマーカー創薬アウトソーシングサービス市場、最終用途別、2021年~2033年(10億米ドル)
表129 カタールのバイオマーカー創薬アウトソーシングサービス市場、 バイオマーカーの種類別、2021年~2033年(10億米ドル)
表130 カタールにおけるバイオマーカー創薬アウトソーシングサービス市場、治療領域別、2021年~2033年(10億米ドル)
表131 カタールにおけるバイオマーカー創薬アウトソーシングサービス市場、創薬フェーズ別、2021年~2033年(10億米ドル)
表132 カタールにおけるバイオマーカー創薬アウトソーシングサービス市場、最終用途別、2021年~2033年(10億米ドル)
図一覧
図1 市場調査プロセス
図2 情報調達
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場の策定と検証
図6 商品フロー分析
図7 バリューチェーンに基づく市場規模の算出と予測
図8 QFDモデルによる市場規模の算出と予測
図9 ボトムアップアプローチ
図10 市場の概要
図11 セグメントの概要 1
図12 セグメントの概要 2
図13 競合環境の概要
図14 親市場の展望、2025年(10億米ドル)
図15 付随市場の展望、2025年(10億米ドル)
図16 バイオマーカー発見アウトソーシングサービス市場の動向
図17 ポーターの5つの力分析
図18 PESTEL分析
図19 バイオマーカー発見アウトソーシングサービス市場:バイオマーカー種別別見通しと主なポイント
図20 バイオマーカー発見アウトソーシングサービス市場:バイオマーカー種別別動向分析
図21 予測バイオマーカー市場の推計値および予測、2021年~2033年 (10億米ドル)
図22 予後バイオマーカー市場の推計および予測、2021年~2033年(10億米ドル)
図23 安全性バイオマーカー市場の推計および予測、2021年 ~2033年(10億米ドル)
図24 代替エンドポイント市場の推計値および予測、2021年~2033年(10億米ドル)
図25 バイオマーカー発見アウトソーシングサービス市場:治療領域別の見通しおよび主なポイント
図26 バイオマーカー発見アウトソーシングサービス市場:治療領域別の動向分析
図27 腫瘍学市場の推計および予測、2021年~2033年(10億米ドル)
図28 神経学市場の推計および予測、2021年~2033年(10億米ドル)
図29 循環器学市場の推計および予測、2021年~2033年 (10億米ドル)
図30 自己免疫疾患市場の推計および予測、2021年~2033年(10億米ドル)
図31 その他の治療領域市場の推計および予測、2021年~2033年(10億米ドル)
図32 バイオマーカー創出アウトソーシングサービス市場:創出フェーズの展望と主なポイント
図33 バイオマーカー発見アウトソーシングサービス市場:発見段階の動向分析
図34 バイオマーカー同定市場の推計および予測、2021年~2033年(10億米ドル)
図35 バイオマーカー検証市場の推計および予測、2021年~2033年(10億米ドル)
図36 バイオマーカープロファイリング市場の推計値および予測、2021年~2033年(10億米ドル)
図37 バイオマーカーパネル開発市場の推計値および予測、2021年~2033年(10億米ドル)
図38 バイオマーカー選定市場の推計値および予測、2021年~2033年 (10億米ドル)
図39 バイオマーカー発見アウトソーシングサービス市場:最終用途別の見通しと主なポイント
図40 バイオマーカー発見アウトソーシングサービス市場:最終用途別の動向分析
図41 製薬企業市場の推計および予測、2021年~2033年(10億米ドル)
図42 バイオテクノロジー企業市場規模の推計および予測、2021年~2033年(10億米ドル)
図43 その他の最終用途市場規模の推計および予測、2021年 ~2033年(10億米ドル)
図44 地域別市場:主なポイント
図45 北米バイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図46 米国バイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年 (10億米ドル)
図47 カナダのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図48 メキシコのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図49 欧州のバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図50 英国のバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図51 ドイツのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図52 フランスのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図53 イタリアのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図54 スペインのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図55 スウェーデンのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図56 デンマークのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図57 ノルウェーのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図58 アジア太平洋地域のバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年 (10億米ドル)
図59 日本のバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図60 中国のバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年 (10億米ドル)
図61 インドのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図62 タイのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図63 韓国におけるバイオマーカー発見アウトソーシングサービス市場の推計および予測(2021年~2033年)(10億米ドル)
図64 オーストラリアにおけるバイオマーカー発見アウトソーシングサービス市場の推計および予測(2021年~2033年)(10億米ドル)
図65 ラテンアメリカにおけるバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図66 ブラジルにおけるバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年 (10億米ドル)
図67 アルゼンチンのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図68 中東・アフリカのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図69 南アフリカのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図70 サウジアラビアのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図71 アラブ首長国連邦(UAE)のバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図72 クウェートのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年 (10億米ドル)
図73 オマーンのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図74 カタールのバイオマーカー発見アウトソーシングサービス市場の推計および予測、2021年~2033年(10億米ドル)









