主な市場動向と洞察
- 製品別:2025年には、半導体完成品セグメントが市場を牽引し、世界の売上高の40.8%を占めました
- サービス別:2025年には、輸送サービスセグメントが市場を牽引し、世界の売上高の54.7%を占めました。
- 運営形態別:2025年には、非コールドチェーン物流の運営形態セグメントが、世界売上高の最大のシェアを占めました。
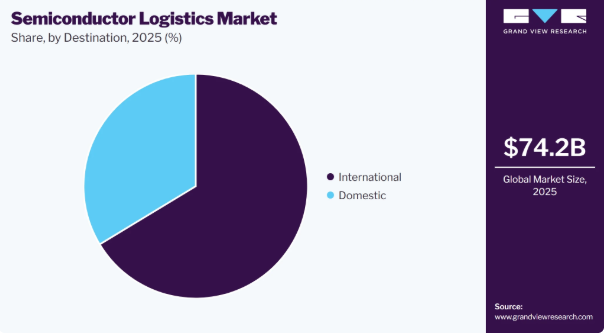
- 目的地別:2025年には、国際セグメントが市場売上高の最大のシェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア42.5%)
- 国別:2025年には、中国が最大の市場シェアを占めました
市場規模と予測
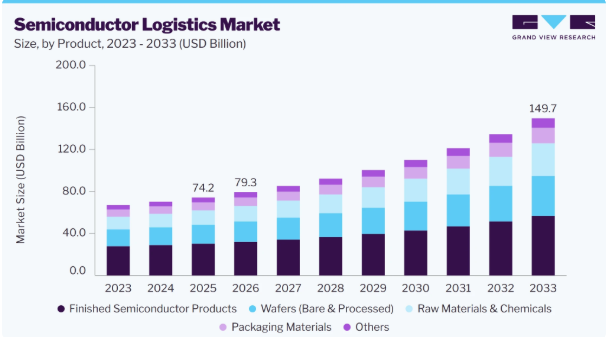
- 2025年の市場規模:742億米ドル
- 2026年の推定市場規模:793億米ドル
- 2033年までの予測市場規模:1,497億米ドル
- CAGR(2026年~2033年):9.5%
半導体組立・試験の外部委託サービス(OSAT)の採用拡大が、市場の成長を支えています。半導体企業は、チップのパッケージングや試験を専門業者に委託する傾向が強まっています。ウェハーの製造、パッケージング、試験は、多くの場合、異なる国で行われます。その結果、半導体ウェハーやチップは、グローバルなサプライチェーンを通じて、製造工場とOSAT施設の間を輸送されます。これにより、高付加価値の半導体製品の国境を越えた輸送が増加しています。さらに、安全で時間厳守、かつ高精度な半導体物流サービスへの需要は、引き続き拡大しています。
RFIDやIoT技術の導入により、半導体物流の効率が向上しています。これらの技術により、半導体貨物のリアルタイム追跡や、輸送中の重要な条件の監視が可能になります。これにより、貨物の可視性と製品のトレーサビリティが向上します。また、輸送リスクや業務上の遅延も軽減されます。さらに、半導体業界におけるスマート物流ソリューションへの需要も引き続き高まっています。
規制環境は、半導体物流において極めて重要な役割を果たしています。半導体物流は、国境を越える軍民両用物品の移動に関する規制要件によって管理されています。通関の保留や出荷の遅延を回避するためには、正確な出荷書類、受取人の審査、コンプライアンスチェック、および現地の許可要件が不可欠です。通関規制の順守と適切なデータ入力は、タイムリーな通関手続きと、グローバルサプライチェーンにおける半導体貨物の円滑な移動を確保するのに役立ちます。
市場は、複雑なグローバルサプライチェーンに起因する課題に直面しています。梱包資材や半導体部品は世界中の複数の拠点を移動しますが、わずかな非効率性でも多大なコストを伴う遅延を引き起こす可能性があります。こうした混乱は、物流コストの増加やサプライチェーン全体の効率低下を招く恐れがあります。これらの課題に対処するため、各社は、空荷での帰路輸送を削減し、物流業務を簡素化し、輸送効率を向上させる、折りたたみ式で再利用可能な梱包システムを導入しています。
市場の集中度と特徴
半導体物流業界は、半導体メーカー向けに輸送、倉庫保管、通関代行、付加価値物流サービスを提供する数多くのグローバル物流事業者、フォワーディング会社、専門のサプライチェーンサービスプロバイダーが存在するため、分散した状態にあります。各社は、半導体認定物流施設の拡充、マルチモーダル輸送ネットワークの強化、そしてデジタルサプライチェーンの可視化、リアルタイム追跡、安全な取り扱いソリューションへの投資に注力しています。半導体製造が複数の地域に拡大する中、物流プロバイダー各社は、市場の集中化ではなく、専門的な能力、グローバルなネットワーク網、統合されたサプライチェーンソリューションを通じて競争を続けています。
この細分化は、Dimerco、Omni Logistics、NNR Global Logisticsといった専門物流企業によってさらに後押しされており、これらの企業は地域の製造拠点に対して、カスタマイズされた半導体物流サービスを提供しています。一方、キューネ・ナゲル、日本通運ホールディングス、DSV、フェデックスなどの主要なグローバルプロバイダーは、専用インフラ、デジタル物流プラットフォーム、戦略的パートナーシップへの投資を通じて、半導体に特化した物流能力を拡大しています。市場参加者は主に、サービスの信頼性、規制順守、出荷可視性、汚染管理された取り扱い、およびグローバルな輸送能力に基づいて競争しており、市場の細分化された性質が維持されています。
アナリストの見解
半導体物流市場は、半導体製造への投資拡大、地域ごとのサプライチェーンの多様化、および先進的な電子機器への需要増を原動力として、持続的な拡大期に入っています。デジタルによる貨物可視化、AIを活用した物流最適化、倉庫の自動化、および予測型サプライチェーン分析は、物流業務を変革すると同時に、貨物の安全性と業務効率を向上させています。今後の投資は、半導体認定を受けた物流インフラ、マルチモーダル輸送能力、および統合型デジタルサプライチェーン・プラットフォームに重点が置かれると予想されます。競争は、高付加価値の半導体製品に対して、専門的な取り扱いノウハウ、グローバルなネットワーク網、規制順守、およびエンドツーエンドのサプライチェーン可視性を提供できるプロバイダーへと、ますますシフトしつつあります
製品インサイト
2025年には、完成半導体製品が40.8%を占め、最大のセグメントとなりました。このセグメントの優位性は、AI、自動車用電子機器、民生用電子機器、データセンター、および産業用オートメーション用途における、パッケージ化された半導体デバイスの消費拡大を反映しています。集積回路、プロセッサ、メモリチップ、センサー、パワー半導体の生産量が引き続き増加する中、メーカー各社は、これらの高付加価値製品を世界中に流通させるために、安全かつ効率的な物流ネットワークを必要としています。特殊な梱包、リアルタイムの出荷追跡、および汚染管理された輸送は、製品の品質を保護すると同時に、グローバルなサプライチェーン全体でのタイムリーな納品を保証するのに役立ちます。
原材料および化学薬品セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。半導体製造能力の拡大と先進チップの生産増加に伴い、シリコンウェーハ、特殊ガス、フォトレジスト、およびプロセス用化学薬品に対する需要が高まっています。これらの材料は、管理された保管環境、安全な輸送、および厳格な取り扱い手順を必要とするため、物流事業者は、製造業務の途切れのない運営を支援するために専門的な能力を拡充しています。半導体製造プロセスの複雑化が進むにつれ、サプライチェーン全体を通じて信頼性の高い物流ソリューションへの需要がさらに高まっています。
サービスに関する洞察
2025年には、輸送サービスセグメントが市場を牽引し、世界の売上高の大部分を占めました。輸送サービスセグメントは、さらに道路、海上、航空、鉄道の各区分に分類されます。これらのサービスでは、道路、航空、海上、または鉄道輸送を利用して、半導体材料、ウェーハ、装置、および完成したチップをメーカーから顧客へ安全に輸送します。繊細な半導体製品を損傷、汚染、および環境変化から保護するためには、専門的な取り扱いが必要です。輸送事業者は、安全な梱包、リアルタイム追跡、および管理された取り扱い手順を採用し、輸送プロセス全体を通じて製品の品質を維持しています。これらのソリューションは、半導体メーカーが納期を確実に守り、サプライチェーンの混乱を軽減し、生産の継続性を維持するのに役立ちます。
付加価値型物流サービスは、予測期間において最も高いCAGRで成長すると見込まれています。これらのサービスには、半導体製品に必要な特殊な梱包、ラベル貼付、検査、キット化、再梱包、および安全な取り扱い作業が含まれます。付加価値型物流サービスは、製品の安全性を維持し、業界の厳しい品質要件を満たすのに役立ちます。これらのソリューションにより、繊細な半導体部品が顧客の仕様や規制基準に従って準備されることが保証されます。このようなサービスは、サプライチェーンの効率を向上させ、取り扱いリスクを低減し、高付加価値の半導体製品の確実な輸送を支援します。
運用形態に関する洞察
2025年、非コールドチェーン物流セグメントが世界の売上高において最大のシェアを占めました。この優位性は、完成した半導体デバイス、パッケージ化された集積回路、電子部品、製造装置など、温度管理を必要としない半導体製品の取扱量が多いことに起因しています。半導体用化学薬品やガスなどの温度に敏感な材料に対して、専門的な温度監視、制御された環境、および追加の取扱インフラを必要とするコールドチェーン物流とは異なり、非コールドチェーン物流は適用範囲が広く、運用上の複雑性も低いため、半導体サプライチェーンの大部分において好まれる選択肢となっています。
コールドチェーン物流セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。特殊化学薬品、プロセスガス、先進的な製造用消耗品など、温度に敏感な半導体材料の使用が増加していることから、温度管理された輸送および保管ソリューションへの需要が加速しています。物流プロセス全体を通じて安定した環境条件を維持することは、材料の品質を保持し、製造の信頼性を確保するために不可欠です。半導体製造技術の高度化が進み、次世代チップ生産への投資が拡大し続ける中、物流事業者は、進化する業界の要件に対応するため、コールドチェーンインフラ、監視システム、および専門的な輸送能力を拡充しています。
市場動向
2025年には、国際市場が市場収益シェアの最大を占めました。半導体製造は依然として高度にグローバル化しており、製造、組立、パッケージング、検査、最終流通が複数の国にまたがって行われることが多いため、このセグメントは引き続き主導的な地位を占めています。半導体材料、ウェハー、部品、完成品のこうした広範な国境を越えた移動により、国際貨物輸送、通関代行、および安全な輸送サービスへのニーズが高まっています。メーカーがサプライチェーンのレジリエンスを向上させるために生産ネットワークを多様化させるにつれ、専門的な国際物流ソリューションへの需要は拡大し続けています。
国内セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。国内の半導体製造工場、組立・検査施設、および支援的なサプライチェーンインフラへの投資が増加していることから、各国国内における半導体製品の移動量が増加しています。国内のチップ生産を強化し、輸入半導体への依存度を低減することを目的とした政府の取り組みも、この傾向をさらに後押ししています。さらに、国内輸送、倉庫保管、在庫管理、および安全な取り扱いサービスに対する需要も着実に増加すると予想されます。
地域別分析
アジア太平洋地域の半導体物流市場は世界市場を牽引しており、2025年には世界売上高の42.5%を占め、2026年から2033年にかけては、台湾、中国、韓国、日本、シンガポールに半導体製造施設が集中していることを背景に、最も高い成長率を記録すると予想されます。同地域における半導体の高い生産量、活発な輸出活動、整備された物流インフラ、および製造、組立、試験、先端パッケージング施設への継続的な投資が、専門的な半導体物流サービスへの需要を引き続き牽引しています。
中国の半導体物流市場の動向
中国の半導体物流市場は、アジア太平洋地域において圧倒的なシェアを占めています。中国は、拡大する半導体製造産業を支えるため、保税倉庫やマルチモーダル輸送ネットワークなど、専門的な半導体物流インフラへの投資を進めています。これらの投資により、サプライチェーン全体における半導体材料、ウェハー、完成チップの効率的、安全かつタイムリーな移動が促進されています。
日本の半導体物流市場は、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。日本は、主要なチップ製造拠点の近くに専門的な倉庫、輸送、流通サービスを拡充することで、半導体物流ネットワークを拡大しています。この拡大により、半導体材料、製造装置、完成チップの安全かつタイムリーな移動が支えられ、同国の半導体サプライチェーンが強化されています。
北米半導体物流市場の動向
北米の半導体物流市場は、チップ製造の拡大、リショアリングの取り組み、および先進的なサプライチェーンインフラに支えられ、2025年には世界の売上高の24.4%を占め、世界市場を牽引しました。AI、データセンター、防衛用電子機器からの需要の高まりにより、同地域全体で、安全かつコンプライアンスに準拠した効率的な物流サービスの必要性が高まっています。
米国の半導体物流市場は、2026年から2033年にかけて大幅な成長が見込まれています。米国市場における成長は、AI、高度なコンピューティング、防衛技術の急速な普及に支えられており、これにより米国内での半導体生産が増加しています。これが、高付加価値の半導体部品や完成チップを輸送するための信頼性の高い物流サービスの需要を牽引しています。
欧州の半導体物流市場の動向
欧州の半導体物流市場は、2026年から2033年にかけて大幅な成長が見込まれています。これは、自動車用電子機器、産業用オートメーション、再生可能エネルギー、通信、および先端製造産業における半導体需要の高まりに支えられています。生産拠点間でのウェーハ、半導体部品、製造装置、および完成品の移動が増加していることから、信頼性の高い輸送、倉庫保管、および流通サービスへの需要が高まっています。
英国の半導体物流市場は、サプライチェーンの可視性と業務効率を向上させるAI搭載のデジタル物流プラットフォームの導入により、勢いを増しています。これらの技術は、リアルタイムの出荷追跡、在庫管理、通関コンプライアンス、およびルート最適化を強化し、国内外のサプライチェーン全体を通じて、高価値な半導体製品の安全かつタイムリーな移動を可能にしています。
ドイツの半導体物流市場は、欧州において大きなシェアを占めています。同国には確立された半導体製造エコシステムと先進的な産業基盤があり、これらが専門的な物流サービスへの需要を支え続けています。メーカー各社は、サプライチェーン全体で生産効率を維持しつつ、繊細な半導体材料や完成品を保護するために、安全な輸送、クリーンルーム対応の取り扱い、および管理された保管ソリューションへの依存度を高めています。
半導体物流企業の主な動向
主要な市場プレイヤーは、専門的な物流インフラ、デジタル追跡ソリューション、および安全な取り扱い能力の拡充を進めています。各社は、輸送の信頼性向上と、半導体製造・流通における需要の拡大への対応に注力しています。
- DSVは、航空、海上、陸上、鉄道、および契約物流にわたる統合サプライチェーンソリューションを提供するグローバルな輸送・物流企業です。同社の戦略は、オペレーショナル・エクセレンス、デジタル化、標準化、およびグローバルネットワークの継続的な最適化を通じて、効率的で信頼性の高いサプライチェーンを確保することに重点を置いています。同社のサービスポートフォリオには、フォワーディング、契約物流、倉庫保管、および多様な業界に合わせたカスタマイズされたサプライチェーンソリューションが含まれます。
- CEVAロジスティクスは、グローバルなサードパーティ・ロジスティクス(3PL)プロバイダーであり、CMA CGMグループの完全子会社です。同社の戦略は、エンドツーエンドのサプライチェーン管理、デジタルトランスフォーメーション、および持続可能なロジスティクス実践に重点を置いています。同社は、グローバルなサプライチェーン全体で人、製品、プロバイダーをつなぐための貨物管理および契約ロジスティクスを提供しています。消費財・小売、自動車・産業、航空宇宙などの主要産業にサービスを提供しており、グローバルネットワークと運用上の柔軟性を活用して、カスタマイズされたロジスティクスソリューションを提供しています。
主要な半導体物流企業
本調査では、半導体物流市場に関する分析の一環として、以下の主要企業を取り上げています。
- Kuehne+Nagel
- NIPPON EXPRESS HOLDINGS
- DSV
- Yusen Logistics Global Management Co., Ltd.
- FedEx
- CEVA Logistics
- Omni Logistics
- Dimerco
- NNR GLOBAL LOGISTICS
- CCS Express
最近の動向
- 2025年3月、キューネ・アンド・ナーゲルは、国境を越えた物流、通関業務、およびニアショアリングのサプライチェーンを強化するため、テキサス州ラレド(米国・メキシコ国境)に新たな陸上物流施設を開設しました。この拡張により、電子部品や製造設備の輸送がより迅速かつ堅牢に行えるようになり、半導体企業を含むハイテクメーカーを支援しています。
- 2026年7月、CMA CGMグループは、北米におけるCEVAロジスティクスの契約物流事業を拡大するため、フェデックス・サプライチェーンを買収しました。この買収により、CEVAの倉庫、輸送、およびエンドツーエンドのサプライチェーン能力が強化され、半導体セクターを含む高付加価値産業への支援が充実することになります。
世界の半導体物流市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、サービス、運営形態、仕向地、および地域に基づいて、世界の半導体物流市場をセグメント化しました:
製品別見通し(売上高、10億米ドル、2021年~2033年)
- 原材料および化学薬品
- ウェーハ(ベアおよび加工済み)
- 半導体完成品
- パッケージング材料
- その他
- サービス別見通し(売上高、10億米ドル、2021年~2033年)
- 輸送サービス
- 道路
- 海上
- 航空
- 鉄道
- 倉庫・物流サービス
- フォワーディングサービス
- 在庫管理サービス
- 付加価値型物流サービス
- 統合・コンサルティングサービス
- 輸送サービス
- 運営形態別見通し(売上高、10億米ドル、2021年~2033年)
- コールドチェーン物流
- 非コールドチェーン物流
- 仕向地別見通し(売上高、10億米ドル、2021年~2033年)
- 国内
- 国際
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦(UAE)
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場概要/製品ラインの見通し
3.2. 業界バリューチェーン分析
3.3. 市場ダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場課題の影響分析
3.3.3. 市場機会の影響分析
3.4. 半導体ロジスティクス市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者からの脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治情勢
3.4.2.2. 経済・社会情勢
3.4.2.3. 技術情勢
3.4.2.4. 環境情勢
3.4.2.5. 法的環境
第4章 半導体ロジスティクス市場:製品別推計およびトレンド分析
4.1. セグメント概要
4.2. 半導体ロジスティクス市場:製品流通分析(2025年および2033年、10億米ドル)
4.3. 原材料および化学薬品
4.3.1. 原材料および化学薬品市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4. ウェーハ(ベアおよび加工済み)
4.4.1. ウェーハ(ベアおよび加工済み)市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.5. 半導体完成品
4.5.1. 半導体完成品市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.6. パッケージング材料
4.6.1. パッケージング材料市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7. その他
4.7.1. その他市場の収益推計および予測、2021年~2033年 (10億米ドル)
第5章 半導体物流市場:サービスに関する推計および動向分析
5.1. セグメント概要
5.2. 半導体物流市場:サービス動向分析、10億米ドル、2025年および2033年
5.3.
輸送サービス
5.3.1. 輸送サービス市場の収益推計および予測、2021年~2033年(10億米ドル)
5.3.2. 道路
5.3.2.1. 道路市場の収益推計および予測、2021年~2033年 (10億米ドル)
5.3.3. 海上
5.3.3.1. 海上市場の収益推計および予測、2021年~2033年(10億米ドル)
5.3.4. 航空
5.3.4.1. 航空市場の収益推計および予測(2021年~2033年)(10億米ドル)
5.3.5. 鉄道
5.3.5.1. 鉄道市場の収益推計および予測(2021年~2033年)(10億米ドル)
5.4. 倉庫・物流サービス
5.4.1. 倉庫・物流サービスの収益推計および予測、2021年~2033年(10億米ドル)
5.5. 貨物輸送代行サービス
5.5.1. 貨物輸送代行サービスの収益推計および予測、2021年~2033年(10億米ドル)
5.6. 在庫管理サービス
5.6.1. 在庫管理サービスの収益推計および予測、2021年~2033年(10億米ドル)
5.7. 付加価値物流サービス
5.7.1. 付加価値物流サービスの収益推計および予測、2021年~2033年(10億米ドル)
5.8. 統合・コンサルティングサービス
5.8.1. 統合・コンサルティングサービスの収益推計および予測、2021年~2033年(10億米ドル)
第6章. 半導体物流市場:運営形態別の推計および動向分析
6.1. セグメント概要
6.2. 半導体物流市場:運営形態別の推移分析、10億米ドル、2025年および2033年
6.3. コールドチェーン・ロジスティクス
6.3.1. コールドチェーン・ロジスティクス市場の収益推計および予測、2021年~2033年(10億米ドル)
6.4. 非コールドチェーン・ロジスティクス
6.4.1. 非コールドチェーン物流市場の収益推計および予測、2021年~2033年(10億米ドル)
第7章. 半導体物流市場:仕向地別の推計および動向分析
7.1. セグメント概要
7.2. 半導体物流市場:仕向地別の動向分析、10億米ドル、2025年および2033年
7.3. 国内
7.3.1. 国内市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.4. 国際
7.4.1. 国際市場の売上高推計および予測、2021年~2033年(10億米ドル)
第8章 半導体物流市場:地域別推計および動向分析
8.1. 地域別半導体物流市場シェア(2025年および2033年、10億米ドル)
8.2. 北米
8.2.1. 北米半導体物流市場の推計および予測(2021年~2033年、10億米ドル)
8.2.2. 米国
8.2.2.1. 米国半導体ロジスティクス市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダ半導体ロジスティクス市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコの半導体ロジスティクス市場の推計および予測、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の半導体ロジスティクス市場の推計および予測、2021年~2033年 (10億米ドル)
8.3.2. 英国
8.3.2.1. 英国の半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツの半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスの半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国の半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. インド
8.4.3.1. インドの半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. 日本
8.4.4.1. 日本の半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国における半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアにおける半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルの半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 中東・アフリカ
8.6.1. 中東・アフリカの半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. サウジアラビア
8.6.2.1. サウジアラビアの半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. UAE
8.6.3.1. UAEの半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカの半導体物流市場の推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場における位置づけ
9.4. 企業の市場シェア分析
9.5. 企業のヒートマップ分析
9.6. 戦略のマッピング
9.6.1. 事業拡大
9.6.2. 合併・買収
9.6.3. 提携・協業
9.6.4. 新製品の発売
9.6.5. 研究開発
9.7. 企業概要
9.7.1. キューネ・ナゲル
9.7.1.1. 企業の概要
9.7.1.2. 財務実績
9.7.1.3. 製品ベンチマーク
9.7.1.4. 最近の動向
9.7.2. 日本通運ホールディングス
9.7.2.1. 対象企業の概要
9.7.2.2. 財務実績
9.7.2.3. 製品ベンチマーク
9.7.2.4. 最近の動向
9.7.3. DSV
9.7.3.1. 参加企業の概要
9.7.3.2. 財務実績
9.7.3.3. 製品ベンチマーク
9.7.3.4. 最近の動向
9.7.4. 郵船ロジスティクス・グローバル・マネジメント株式会社
9.7.4.1. 参加企業の概要
9.7.4.2. 財務実績
9.7.4.3. 製品ベンチマーク
9.7.4.4. 最近の動向
9.7.5. フェデックス
9.7.5.1. 対象企業の概要
9.7.5.2. 財務実績
9.7.5.3. 製品ベンチマーク
9.7.5.4. 最近の動向
9.7.6. CEVAロジスティクス
9.7.6.1. 対象企業の概要
9.7.6.2. 財務実績
9.7.6.3. 製品ベンチマーク
9.7.6.4. 最近の動向
9.7.7. オムニ・ロジスティクス
9.7.7.1. 参加企業の概要
9.7.7.2. 財務実績
9.7.7.3. 製品ベンチマーク
9.7.7.4. 最近の動向
9.7.8. ダイマーコ
9.7.8.1. 参加企業の概要
9.7.8.2. 財務実績
9.7.8.3. 製品ベンチマーク
9.7.8.4. 最近の動向
9.7.9. NNR GLOBAL LOGISTICS
9.7.9.1. 参加企業の概要
9.7.9.2. 財務実績
9.7.9.3. 製品ベンチマーク
9.7.9.4. 最近の動向
9.7.10. CCS Express
9.7.10.1. 参加企業の概要
9.7.10.2. 財務実績
9.7.10.3. 製品ベンチマーク
9.7.10.4. 最近の動向
表の一覧
表 1. 半導体物流市場(10億米ドル)、2021年~2033年
表2. 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表3. 製品別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表4. サービス別世界市場規模の推計および予測、2021年~2033年 (10億米ドル)
表5. 運営形態別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表6. 仕向地別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表7. 地域別原材料・化学品市場、2021年~2033年(10億米ドル)
表8. ウェハー(ベアおよび加工済み)市場:地域別、2021年~2033年(10億米ドル)
表9. 半導体完成品市場:地域別、2021年~2033年 (10億米ドル)
表10. 地域別パッケージング材料市場、2021年~2033年(10億米ドル)
表11. 地域別その他市場、2021年~2033年(10億米ドル)
表12. 地域別輸送サービス市場、2021年~2033年(10億米ドル)
表13. 地域別道路市場、2021年~2033年(10億米ドル)
表14. 地域別海上市場、2021年~2033年(10億米ドル)
表15. 地域別航空市場、2021年~2033年(10億米ドル)
表16. 鉄道市場(地域別、2021年~2033年)(10億米ドル)
表17. 倉庫・流通サービス市場(地域別、2021年~2033年)(10億米ドル)
表18. フォワーディングサービス市場(地域別、2021年~2033年)(10億米ドル)
表19. 地域別在庫管理サービス市場、2021年~2033年(10億米ドル)
表20. 地域別付加価値物流サービス市場、2021年~2033年(10億米ドル)
表21. 統合・コンサルティングサービス市場(地域別、2021年~2033年)(10億米ドル)
表22. コールドチェーン物流市場(地域別、2021年~2033年)(10億米ドル)
表23. 非コールドチェーン物流市場(地域別、2021年~2033年)(10億米ドル)
表24. 地域別国内市場、2021年~2033年(10億米ドル)
表25. 地域別国際市場、2021年~2033年(10億米ドル)
表26. 北米半導体物流市場(製品別)、2021年~2033年(10億米ドル)
表27. 北米半導体物流市場:サービス別、2021年~2033年(10億米ドル)
表28. 北米半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表29. 北米半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表30. 米国半導体物流市場(製品別)、2021年~2033年 (10億米ドル)
表31. 米国半導体物流市場:サービス別、2021年~2033年(10億米ドル)
表32. 米国半導体物流市場:運営形態別、2021年~2033年 (10億米ドル)
表33. 米国半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表34. カナダ半導体物流市場(製品別)、2021年~2033年 (10億米ドル)
表35. カナダの半導体物流市場(サービス別)、2021年~2033年(10億米ドル)
表36. カナダの半導体物流市場(運営形態別)、2021年~2033年 (10億米ドル)
表37. カナダの半導体物流市場:仕向地別、2021年~2033年(10億米ドル)
表38. メキシコの半導体物流市場:製品別、2021年~2033年(10億米ドル)
表39. メキシコの半導体物流市場:サービス別、2021年~2033年 (10億米ドル)
表40. メキシコの半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表41. メキシコの半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表42. 欧州の半導体物流市場(製品別)、2021年~2033年 (10億米ドル)
表43. 欧州の半導体物流市場(サービス別、2021年~2033年)(10億米ドル)
表44. 欧州の半導体物流市場(運営形態別、2021年~2033年)(10億米ドル)
表45. 欧州の半導体物流市場(仕向地別、2021年~2033年) (10億米ドル)
表46. 英国の半導体物流市場(製品別、2021年~2033年)(10億米ドル)
表47. 英国の半導体物流市場(サービス別、2021年~2033年)(10億米ドル)
表48. 英国の半導体物流市場(運営形態別、2021年~2033年)(10億米ドル)
表49. 英国の半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表50. ドイツの半導体物流市場(製品別)、2021年~2033年(10億米ドル)
表51. ドイツの半導体物流市場(サービス別)、2021年~2033年(10億米ドル)
表52. ドイツの半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表53. ドイツの半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表54. フランスの半導体物流市場(製品別)、2021年~2033年(10億米ドル)
表55. フランスの半導体物流市場(サービス別)、2021年~2033年(10億米ドル)
表56. フランスの半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表57. フランスの半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表58. アジア太平洋地域の半導体物流市場(製品別)、2021年~2033年(10億米ドル)
表59. アジア太平洋地域の半導体物流市場(サービス別)、2021年~2033年(10億米ドル)
表60. アジア太平洋地域の半導体物流市場(運営形態別)、2021年~2033年 (10億米ドル)
表61. アジア太平洋地域の半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表62. 中国の半導体物流市場(製品別)、2021年~2033年(10億米ドル)
表63. 中国の半導体物流市場(サービス別)、2021年~2033年(10億米ドル)
表64. 中国の半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表65. 中国の半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表66. インドの半導体物流市場(製品別)、2021年~2033年(10億米ドル)
表67. インドの半導体物流市場(サービス別、2021年~2033年)(10億米ドル)
表68. インドの半導体物流市場(運営形態別、2021年~2033年)(10億米ドル)
表69. インドの半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表70. 日本の半導体物流市場(製品別)、2021年~2033年(10億米ドル)
表71. 日本の半導体物流市場(サービス別)、2021年~2033年(10億米ドル)
表72. 日本の半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表73. 日本の半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表74. 韓国の半導体物流市場(製品別)、2021年~2033年(10億米ドル)
表75. 韓国の半導体物流市場(サービス別)、2021年~2033年(10億米ドル)
表76. 韓国の半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表77. 韓国の半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表78. オーストラリアの半導体物流市場(製品別)、2021年~2033年(10億米ドル)
表79. オーストラリアの半導体物流市場(サービス別)、2021年~2033年(10億米ドル)
表80. オーストラリアの半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表81. オーストラリアの半導体物流市場:仕向地別、2021年~2033年(10億米ドル)
表82. ラテンアメリカの半導体物流市場:製品別、2021年~2033年(10億米ドル)
表83. ラテンアメリカの半導体物流市場:サービス別、2021年~2033年 (10億米ドル)
表84. ラテンアメリカの半導体物流市場、仕向地別、2021年~2033年(10億米ドル)
表85. ラテンアメリカの半導体物流市場、仕向地別、2021年~2033年(10億米ドル)
表86. ブラジルの半導体物流市場、製品別、2021年~2033年 (10億米ドル)
表87. ブラジル半導体物流市場(サービス別)、2021年~2033年(10億米ドル)
表88. ブラジル半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表89. ブラジル半導体物流市場(仕向地別)、2021年~2033年 (10億米ドル)
表90. MEA半導体物流市場(製品別、2021年~2033年)(10億米ドル)
表91. MEA半導体物流市場(サービス別、2021年~2033年)(10億米ドル)
表92. MEA半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表93. MEA半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表94. サウジアラビア王国 (KSA)半導体物流市場:製品別、2021年~2033年(10億米ドル)
表95. サウジアラビア王国(KSA)半導体物流市場:サービス別、2021年~2033年(10億米ドル)
表96. サウジアラビア王国(KSA)の半導体物流市場:運営形態別、2021年~2033年(10億米ドル)
表97. サウジアラビアの半導体物流市場:仕向地別、2021年~2033年(10億米ドル)
表98. アラブ首長国連邦(UAE)の半導体物流市場:製品別、2021年~2033年(10億米ドル)
表99. アラブ首長国連邦(UAE)の半導体物流市場(サービス別、2021年~2033年)(10億米ドル)
表100. アラブ首長国連邦(UAE)の半導体物流市場(運営形態別、2021年~2033年)(10億米ドル)
表101. アラブ首長国連邦(UAE)の半導体物流市場(仕向地別、2021年~2033年)(10億米ドル)
表102. 南アフリカの半導体物流市場(製品別)、2021年~2033年(10億米ドル)
表103. 南アフリカの半導体物流市場(サービス別)、2021年~2033年(10億米ドル)
表104. 南アフリカの半導体物流市場(運営形態別)、2021年~2033年(10億米ドル)
表105. 南アフリカの半導体物流市場(仕向地別)、2021年~2033年(10億米ドル)
表106. 企業別市場シェア、2025年
表107. 企業別ヒートマップ分析
表108. 事業拡大を進めている主要企業
表109. 提携を進めている主要企業
表110. 新製品の発売を進めている主要企業
表111. M&Aを進めている主要企業
表112. その他の戦略を進めている主要企業
図一覧
図1. 半導体物流市場のセグメンテーション
図2. 情報の調達
図3. データ分析モデル
図4. 市場の策定と検証
図5. データの検証と公開
図6. 市場の概要
図7. セグメントの概要
図8. 競合環境の概要
図9. 親市場の価値(2025年、10億米ドル)
図10. 半導体ロジスティクス市場 – 産業バリューチェーン分析
図11. 半導体物流市場の動向
図12. 半導体物流市場:ポーターの分析
図13. 半導体物流市場:PESTEL分析
図14. 半導体物流市場(製品別):主なポイント
図15. 半導体物流市場(製品別):市場シェア(2025年および2033年)
図16. 半導体物流市場の推計および予測(原材料・化学薬品別、2021年~2033年)(10億米ドル)
図17. 半導体物流市場の推計および予測(ウェーハ別:ベアおよび加工済み、2021年~2033年) (10億米ドル)
図18. 半導体ロジスティクス市場の推計および予測(半導体完成品別、2021年~2033年)(10億米ドル)
図19. 半導体ロジスティクス市場の推計および予測(パッケージング材料別、2021年~2033年)(10億米ドル)
図20. 半導体物流市場の推計および予測(その他別、2021年~2033年)(10億米ドル)
図21. 半導体物流市場(サービス別):主なポイント
図22. 半導体物流市場(サービス別):市場シェア(2025年および2033年)
図23. 半導体物流市場の推計および予測(輸送サービス別、2021年~2033年)(10億米ドル)
図24. 半導体物流市場の推計および予測(陸上輸送別、2021年~2033年)(10億米ドル)
図25. 半導体物流市場の推計および予測(海上輸送別、2021年~2033年) (10億米ドル)
図26. 半導体物流市場の推計および予測(航空別)、2021年~2033年(10億米ドル)
図27. 半導体物流市場の推計および予測(鉄道別)、2021年~2033年(10億米ドル)
図28. 半導体物流市場の推計および予測(倉庫・流通サービス別、2021年~2033年)(10億米ドル)
図29. 半導体物流市場の推計および予測(フォワーディングサービス別、2021年~2033年)(10億米ドル)
図30. 半導体物流市場の推計および予測(在庫管理サービス別、2021年~2033年)(10億米ドル)
図31. 半導体物流市場の推計および予測(付加価値物流サービス別、2021年~2033年)(10億米ドル)
図32. 半導体物流市場の推計および予測(統合・コンサルティングサービス別、2021年~2033年)(10億米ドル)
図33. 半導体物流市場(運営形態別):主なポイント
図34. 半導体物流市場(運営形態別):市場シェア(2025年および2033年)
図35. 半導体物流市場の推計および予測(コールドチェーン物流別)、2021年~2033年(10億米ドル)
図36. 半導体物流市場の推計および予測(非コールドチェーン物流別)、2021年~2033年(10億米ドル)
図37. 半導体物流市場、仕向地別:主なポイント
図38. 半導体物流市場、仕向地別:市場シェア(2025年および2033年)
図39. 半導体物流市場の推計および予測、国内別(2021年~2033年)(10億米ドル)
図40. 半導体物流市場の推計および予測(国際別、2021年~2033年)(10億米ドル)
図41. 北米の半導体物流市場、2021年~2033年(10億米ドル)
図42. 米国の半導体物流市場、2021年~2033年(10億米ドル)
図43. カナダの半導体物流市場、2021年~2033年(10億米ドル)
図44. メキシコの半導体物流市場、2021年~2033年(10億米ドル)
図45. 欧州の半導体物流市場、2021年~2033年(10億米ドル)
図46. 英国の半導体物流市場、2021年~2033年(10億米ドル)
図47. ドイツの半導体物流市場、2021年~2033年(10億米ドル)
図48. フランスの半導体物流市場、2021年~2033年(10億米ドル)
図49. アジア太平洋地域の半導体物流市場、2021年~2033年(10億米ドル)
図50. 中国の半導体物流市場、2021年~2033年(10億米ドル)
図51. インドの半導体物流市場、2021年~2033年(10億米ドル)
図52. 日本の半導体物流市場、2021年~2033年(10億米ドル)
図53. 韓国の半導体物流市場、2021年~2033年(10億米ドル)
図54. オーストラリアの半導体物流市場、2021年~2033年(10億米ドル)
図55. ラテンアメリカの半導体物流市場、2021年~2033年(10億米ドル)
図56. ブラジルの半導体物流市場、2021年~2033年(10億米ドル)
図57. 中東・アフリカの半導体物流市場、2021年~2033年(10億米ドル)
図58. サウジアラビア王国(KSA)の半導体物流市場、2021年~2033年(10億米ドル)
図59. UAEの半導体物流市場、2021年~2033年(10億米ドル)
図60. 南アフリカの半導体物流市場、2021年~2033年(10億米ドル)
図61. 企業の市場における位置づけ
図62. 企業の市場シェア分析、2025年
図63. 戦略的枠組み









