トップブロー式ロータリーコンバーター市場の概要
市場の概要
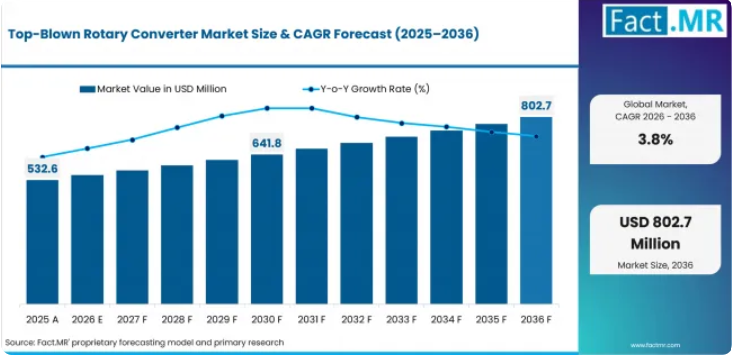
- 世界のトップブロー式ロータリーコンバーター(TBRC)市場の売上高は、2025年に5億3,260万米ドルとなり、2036年までに8億270万米ドルに達すると予測されています。
- 2026年から2036年にかけて年平均成長率(CAGR)3.8%で推移し、この市場の規模は約1.5倍に拡大し、絶対的な市場機会として2億5,000万米ドルが追加されると見込まれています。
- この成長は、非鉄金属、貴金属、および特殊材料の精錬事業における、高度な熱冶金処理システムへの需要増加によって牽引されています。
- 効率的な金属回収、二次原料の処理、および持続可能な冶金操業への注目が高まっていることが、TBRCシステムの導入を加速させています。酸素吹き込み方式、炉の生産性、および柔軟な原料処理能力の進歩が、世界的な市場拡大をさらに後押ししています。
需要と成長の推進要因
- 非鉄金属および貴金属加工業界全体における、効率的な製錬・精錬技術への需要の高まり。
- リサイクル、循環型冶金、および二次原料の利用に対する重視の高まりが、市場での導入を後押ししています。
- 鉱業、冶金処理、および特殊化学材料の生産の拡大が、TBRCシステムの導入を加速させています。
- 操業効率、金属収率の最適化、およびエネルギー効率の高い熱冶金プロセスへの注目が高まっていることが、先進的なコンバーター技術への投資を牽引しています。
- 以下のようなソリューションへのニーズが高まっています:
- 効率的な金属回収および精錬性能
- 一次および二次原料の柔軟な取り扱い
- 炉の生産性およびプロセス制御の向上
- 操業の持続可能性と資源利用の向上
製品およびセグメント別概況
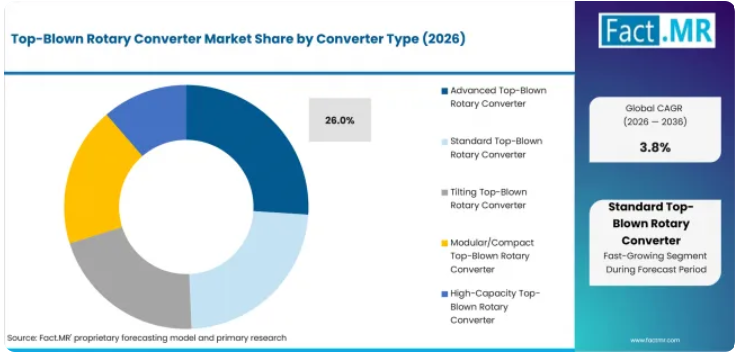
- 標準的なトップブロー式回転コンバーターは、従来の冶金操業における確立された導入実績に支えられ、2026年にはコンバーター種別シェアの18%を占めています。
- 先進的なトップブロー式回転コンバーターは26%のシェアを占め、大容量TBRCシステムは23%を占めています。
- チルト式TBRCシステムは21%のシェアを占め、モジュール式/コンパクト構成は12%を占めます。
- 中容量システム(50~150トン)は、炉容量ベースで37%のシェアを占めており、幅広い産業用途とバランスの取れた処理能力に支えられ、主要なセグメントとしての地位を確立しています。
- 小容量システムは14%のシェアを占め、超大型システム(150トン超)は16%を占めています。
- プロセス効率、燃焼の最適化、および運用の柔軟性に対する需要の高まりに支えられ、マルチランス式酸素吹き込み構成は58%のシェアを占めています。
- シングルランス式システムは42%のシェアを占めています。
- 原料の種類別では、二次原料が54%のシェアを占めており、これはリサイクルを基盤とした循環型冶金処理モデルの採用拡大を反映しています。
- 一次原料は46%のシェアを占めています。
地域別および競争環境の見通し
北米、欧州、アジア太平洋、ラテンアメリカ全域において、非鉄冶金、リサイクルインフラ、鉱業の拡大に牽引され、成長が見込まれています。主な成長市場と年平均成長率(CAGR)は以下の通りです:ドイツ 3.1%、日本 3.3%、米国 3.5%、カナダ 3.7%、チリ 4.0%、インド 4.5%、中国 4.9%。
市場の拡大は、以下の要因と密接に関連しています:
先進的な熱冶金精錬システムの導入拡大
非鉄金属のリサイクルおよび二次製錬事業の拡大
持続可能な冶金技術および金属回収効率への投資の増加
この市場で活動している主要企業には、メッツォ・コーポレーション、アウトオテック、テノバ、FLスミッド、SMSグループなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「トップブロー式回転コンバーター(TBRC)市場は、もはや従来の熱冶金炉の需要や伝統的な一次製錬事業だけで定義されるものではありません。成長の原動力となっているのは、二次原料の利用拡大、非鉄金属および貴金属の回収活動の増加、酸素吹き込み、プロセス制御、自動化技術の進歩、そして鉱業・冶金、リサイクル、貴金属、特殊材料産業における金属の抽出、精製、リサイクル、および複雑な原料処理のための高効率TBRCシステムの採用拡大です。
トップブロー式回転コンバーター市場— 概要
資源効率、循環型冶金、および持続可能な金属生産への投資拡大、とりわけ銅、鉛、ニッケル、金、貴金属のバリューチェーン全体における投資拡大により、需要が後押しされています。さらに、この市場は、収率効率の向上、処理ロスの低減、および熱冶金工程全体における多様な原料の取り扱いに対応するよう設計された、先進的な酸素吹き込み方式、大容量炉システム、および自動化によるプロセス最適化技術の導入拡大からも恩恵を受けています。
主な成長要因、制約、および機会
成長を牽引する主な要因
- 鉱業・冶金、リサイクル、貴金属、特殊材料産業におけるトップブロー式回転コンバーター(TBRC)の世界的な需要は、非鉄金属の効率的な抽出、二次原料の利用、および高収率の冶金処理に対する需要の高まりを受けて、増加する見込みです。
- 高度な酸素吹き込み、プロセスの柔軟性、およびエネルギー効率の高い金属回収機能を備えた大容量熱冶金システムへの需要の高まりが、TBRCの導入を促進すると予想されます。
- 製錬・精錬、貴金属回収、電子廃棄物処理、二次冶金、および複雑な原料処理におけるTBRCシステムの適用拡大が、市場の成長を持続させる一因となるでしょう。
主な市場上の制約
- 設置および保守費用に加え、産業用機器、耐火物、酸素供給システム、特殊部品の製造コストの上昇により、TBRCのさらなる導入や更新の可能性が低下する恐れがあります。
- 多額の設備投資、操作の複雑さ、プロセスの最適化要件、および複雑なTBRCシステムを運用するための熟練した技術人材の必要性が、市場の成長を制限する可能性があります。
- 一部の地域や最終用途分野における市場浸透は、環境規制への準拠要件、エネルギー使用に関する懸念、金属産業における投資の周期性、および発展途上の産業市場における認知度の低さといった要因の影響を受ける可能性があります。
主要な機会分野
- 非鉄冶金、貴金属回収、リサイクル、電子廃棄物処理、および二次原料処理における需要の増加は、TBRC技術プロバイダーや機器メーカーにとっても数多くの機会を生み出すでしょう。
- 自動化システム、マルチランス式酸素吹き込みシステム、大容量コンバーター、および様々な冶金用途向けの特注システムを開発する企業にとってのビジネスチャンスがあります。
トップブロー式回転コンバーター市場は、エネルギー効率の高い炉の設計、デジタルプロセス監視、高度なプロセス制御技術、循環型冶金における新たな用途など、イノベーションと長期的な価値創出の可能性が高い分野を示しています。
トップブロー式回転コンバーター市場のセグメント別分析
- 2026年までに、非鉄金属は「処理される金属」セグメントにおいて64%の市場シェアを占める見込みです。これは、銅、鉛、ニッケルおよび関連する非鉄金属の抽出・精錬に対する需要の増加、二次冶金およびリサイクル事業への投資拡大、複雑な原料処理に向けたTBRCシステムの採用拡大、ならびに世界的に金属回収率と操業の柔軟性を向上させるための高効率な熱冶金処理への重視の高まりによるものです。
- 標準的なトップブロー式回転コンバーターは、2026年までにコンバータータイプ別セグメントにおいて18%の市場シェアを占めると見込まれています。これは、従来の製錬・精錬工程における確立された導入実績、実証済みのプロセス信頼性、一次および二次原料との互換性、ならびに世界中の鉱業・冶金、リサイクル、貴金属用途における、費用対効果が高く拡張性のある冶金処理システムへの継続的な需要に支えられています。
トップブロー式回転コンバーター市場のセグメンテーションには、コンバーターの種類、炉容量、酸素吹き込み構成、原料の種類、処理される金属、最終用途産業、および地域が含まれます
トップブロー式回転コンバーター市場を支配しているのはどのコンバーターの種類でしょうか?
市場における大容量トップブロー式回転コンバーターの市場シェアは23%です。これは、大規模な非鉄金属製錬、二次冶金、および貴金属回収作業において、その処理能力の高さと処理の柔軟性が評価され、利用が拡大しているためです。工業規模の冶金インフラへの投資増加に加え、複雑な原料の効率的な管理への需要の高まり、ならびに鉱業、リサイクル、特殊材料産業における生産性、金属収率の最適化、およびプロセス効率への注目の高まりが、市場の成長を牽引しています。
トップブロー式回転コンバーター市場において、どの酸素吹き込み構成が主流となっているのでしょうか?
マルチランスシステムの市場シェアは58%です。これは主に、優れた酸素分布、優れたプロセス制御、優れた酸化効率、および高温冶金反応を最適化する能力によるものです。この成長は、より複雑な製錬、精錬、および二次冶金環境において、金属の回収率を高め、処理のばらつきを低減し、操業性能を最適化する先進的な送気技術に対する業界の需要の高まりによって後押しされています。
トップブロー式回転コンバーター市場において、どの原料タイプが主流となっているのでしょうか?
二次原料の市場シェアは54%です。これは、世界の金属加工産業において、リサイクルや資源回収、および循環型冶金の実践がますます重要視されていることを背景としています。需要の伸びは、電子廃棄物、金属スクラップ、冶金残渣の利用拡大や、複雑なリサイクル原料の使用、さらに持続可能な金属生産への注目の高まりや、未利用原料への依存度低下によって牽引されています。
トップブロー式回転コンバーター市場において、どの最終用途産業が主導的地位を占めていますか?
鉱業・冶金業界の市場シェアは34%です。この分野における、高温での金属抽出、製錬、精錬、および冶金プロセスの改善に対する幅広いニーズが、この優位性を支えています。鉱物採掘への投資の増加、冶金操業の近代化、非鉄金属処理能力の拡大、そして生産性、資源効率、金属回収率を向上させることができる最新のコンバーターシステムへの需要が、市場の成長を後押ししています。
主要市場における地域別見通し
本市場分析は、南アジア・太平洋、中東・アフリカ、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパを含む世界の主要地域を対象としています。地域別にセグメント化されており、各地域の具体的な市場動向が示されています。完全版レポートでは、詳細な市場魅力度分析が提供されています。
北米:
北米は、造影剤にとってプレミアム価格設定とイノベーションの拠点としての役割を果たしており、臨床ガイドラインの更新が直接的に使用状況の変化につながります。この地域の主要企業としては、バイエルAG(注射器と造影剤のセット販売契約を通じて、米国の病院契約の約40%を占めています)や、GEヘルスケア(全国的な入札での実績により、カナダで主導的な地位を占めています)などが挙げられます。同地域の中央集権的な支払機関(米国のCMS、カナダの州保健当局)により、新薬剤の普及が迅速に進んでいます。
- 米国:米国における造影剤の需要は、2036年まで年平均成長率(CAGR)3.5%で増加すると予測されています。CMSの償還規則は、高価格のマクロサイクリック系造影剤をますます優遇する傾向にあり、一方で外来画像診断センターの統合が進むことで、使用量ベースの購入契約が促進されています。米国放射線医学会(ACR)が改訂した適正基準により、造影剤を用いたMRIの活用が全米で拡大しています。病院グループの共同購入組織は、造影剤と注入システムをセットで販売し続けており、サプライヤーとの長期的な関係を確立しています。
西ヨーロッパ:
西ヨーロッパは造影剤の世界的な規制実験場としての役割を果たしており、欧州医薬品庁(EMA)の医薬品安全性監視に関する決定や各国の費用対効果評価機関により、断片的ではあるものの、トレンドを先導する導入パターンが形成されています。主要企業としては、ブラッコ・イメージング(現地生産を通じてイタリアとスペインで支配的な地位を占める)およびゲルベ(フランスの公立病院グループ購買組織で強い影響力を持つ)が挙げられます。この地域の動向は、民間保険ではなく、各国の医療技術評価のスケジュールによって決定されています。
- ドイツ:ドイツにおける造影剤の需要は、2036年まで年平均成長率(CAGR)3.1%で増加すると予測されています。G-BA(ドイツ医療サービス審査委員会)の品質指針により、外来CT検査における造影剤の排出プロトコルの文書化が義務付けられており、これにより1回あたりの使用量が増加しています。ドイツ病院連盟と主要サプライヤーとの間で締結された枠組み協定により、固定価格が保証されており、これまでは契約を結んでいなかった病院からも、大量購入のコミットメントが促されています。
東アジア:
東アジアは、造影剤の大量生産と急速な普及を牽引する地域であり、政府主導の医療制度の拡大と現地のジェネリック医薬品による競争が共存しています。主要な地域プレーヤーとしては、富士フイルムファーマ(クローズドループ流通を通じて日本の病院市場で約35%のシェアを占めています)やサムスンメディソン(韓国における超音波造影剤の保険償還制度を活用しています)が挙げられます。中国の中央調達制度による価格引き下げは、他のアジア市場にも波及しています。
日本:日本における造影剤の需要は、2036年まで年平均成長率(CAGR)3.3%で増加すると予測されています。厚生労働省による診療報酬改定により、造影超音波検査の新たな保険適用区分が設けられ、マイクロバブル造影剤の採用が促進されています。ガドテリドールのジェネリック医薬品が22%の価格割引で市場に参入したことで、病院における代替政策が加速し、国民健康保険の請求において、先発ブランドから低コストの代替品へと需要がシフトしています。
中国:中国における造影剤の需要は、2036年まで年平均成長率(CAGR)4.9%で増加すると予測されています。国家衛生健康委員会(NHSA)による全国保険適用医薬品リストの拡充により、造影MRIが県レベルの病院にも導入され、対象となる患者層が劇的に拡大しています。国内での原薬(API)製造への投資により、輸入への依存度が低下し、生産コストが削減されたことで、省レベルの集中調達において積極的な価格設定が可能となっています。
南アジア・太平洋地域:
南アジア・太平洋地域は、公共調達が細分化された新興市場であり、州レベルの入札やドナー資金によるプログラムが造影剤の導入を牽引しています。主要企業としては、バイエル(インドの民間病院チェーンで支配的な地位を占める)やサマース・ライフサイエンシズ(ASEANの公共入札を獲得している現地メーカー)が挙げられます。この地域は、ユニバーサル・ヘルス・カバレッジ(UHC)制度と、成熟したオセアニア地域の民間保険が混在している点が特徴です。
- インド: インドにおける造影剤の需要は、2036年まで年平均成長率(CAGR)4.5%で増加すると予測されています。NHA(国家保健庁)による外傷症例における造影CTを対象としたPMJAYパッケージの拡大により、年間数百万件の公的保険適用検査が追加され、大都市圏以外へのアクセスも拡大しています。州レベルの入札当局は厳しい価格上限を課しており、多国籍企業はコスト競争力を維持するために現地の販売代理店と提携せざるを得なくなっています。
Fact.MRによる医療用画像診断造影剤市場の分析では、北米、西ヨーロッパ、東アジア、ラテンアメリカ、南アジア・太平洋、東ヨーロッパ、中東・アフリカの各地域ごとの評価が提供されています。読者の皆様は、国別のCAGR予測、調達モデルの変化、償還規則の変更、現地での製造投資に関する情報にアクセスでき、2021年から2025年までの過去データおよび2036年までの予測が掲載されています。
競合ベンチマークと企業のポジショニング
トップブロー式ロータリーコンバーター市場を牽引する主要企業
トップブロー式回転コンバーター市場は中程度の集中度を示しており、Tenova、SMSグループ、Metso、RAUCH Furnace Technology、Mettop、Hatch Ltd. といった企業が、プロセス効率、酸素吹き込み性能、自動化能力、原料の柔軟性、および冶金学的回収率を基に競争を繰り広げています。大手企業は、幅広いエンジニアリング経験、世界中のサービスネットワーク、ターンキープロジェクト、そして深い冶金プロセスのノウハウといった構造的な優位性を活かし、強固な地位を築いています。鉱山会社、製錬所、リサイクル業者、貴金属加工業者などの買い手が、複数のベンダーに依存し、パイロットテストの実施を複数のベンダーに委託し、長期のサービス契約を締結する場合、サプライヤーには適度な価格決定力が生まれます。
トップブロー式回転コンバーター市場の主要企業
- Tenova
- SMS group GmbH
- Metso
- RAUCH Furnace Technology
- Mettop
- Metalcess
- Hatch Ltd.
- Glencore
- ANDRITZ
- Aurubis Richmond LLC
- Boliden
- Materials Processing Institute
- Kintek Furnace
コンバータの種類別、炉容量別、酸素吹き込み構成別、原料の種類別、処理金属別、最終用途産業別、および地域別の分析
- トップブロー式回転コンバータ市場(コンバータの種類別):
- 標準型トップブロー式回転コンバータ
- 固定構成型TBRC
- 基礎産業用TBRC
- 先進型トップブロー式回転コンバーター
- 高効率TBRC
- 酸素最適化TBRC
- チルト式トップブロー式回転コンバーター
- 油圧式チルトシステム
- 機械式チルトシステム
- モジュール式/コンパクト型トップブロー式回転コンバーター
- コンテナ型システム
- スペース最適化システム
- 大容量トップブロー式回転コンバーター
- 大規模製錬ユニット
- 連続式重負荷ユニット
- 標準型トップブロー式回転コンバータ
- 炉容量別のトップブロー式回転コンバーター市場:
- 小容量システム(10トン未満)
- 中容量システム(10~50トン)
- 大容量システム(50~150トン)
- 超大容量システム(150トン超)
- トップブロー式回転コンバーター市場(酸素吹き込み構成別):
- シングルランスシステム
- 固定ランス
- 調整可能ランス
- マルチランスシステム
- デュアルランスシステム
- マルチノズルシステム
- シングルランスシステム
- トップブロー式回転コンバーター市場(投入原料の種類別):
- 一次原料
- 金属精鉱
- 硫化鉱石
- 二次原料
- 金属スクラップ
- 電子スクラップ(E-Waste)
- 冶金残渣
- 一次原料
- トップブロー式回転コンバーター市場(処理金属別):
- 非鉄金属
- 銅
- 鉛
- 亜鉛
- ニッケル
- スズ
- 貴金属
- 金
- 銀
- プラチナ族金属(PGMs)
- 非鉄金属
- トップブロー式ロータリーコンバーター市場(最終用途産業別):
- 鉱業・冶金
- 一次金属生産
- 精鉱処理プラント
- リサイクル産業
- 電子廃棄物リサイクル施設
- スクラップリサイクルプラント
- 貴金属産業
- 貴金属精錬業者
- 宝飾品用金属回収
- 化学・特殊材料
- 触媒回収プラント
- 産業残渣処理
- 鉱業・冶金
- 地域別トップブロー式回転コンバーター市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 東アジア
- 中国
- 日本
- 韓国
- 西ヨーロッパ
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ベネルクス
- 北欧
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ハンガリー
- ポーランド
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 南アジアおよび太平洋地域
- インド
- ASEAN
- ANZ
- SAPのその他
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- 中東およびアフリカのその他
- 北米
目次
トップブロー式ロータリーコンバーター市場 – エグゼクティブサマリー
市場の概要
市場の定義と概要
市場の分類と調査範囲
2021年~2025年の世界のトップブロー式ロータリーコンバーター市場の需要分析および2026年~2036年の予測
2021年~2025年の過去の市場規模(台数)分析
2026年~2036年の現在および将来の市場規模(台数)予測
前年比成長傾向分析
世界のトップブロー式ロータリーコンバーター市場 – 価格分析
製品カテゴリーおよび国別価格分析
地域別平均価格分析のベンチマーク
価格動向および予測
過去の価格動向
将来の価格予測
価格設定に影響を与える要因
競争的な価格戦略
世界のトップブロー式回転コンバーター市場の需要(金額または規模、単位:百万米ドル)分析 2021–2025年および予測 2026–2036年
過去の市場価値(単位:百万米ドル)分析 2021–2025年
現在および将来の市場規模(百万米ドル)の予測、2026年~2036年
前年比成長傾向分析
絶対的な市場機会(ドル)分析
市場の背景および基礎データ
世界の冶金機器市場規模
熱冶金炉市場の成長
TBRCシステムの導入台数/販売台数
非鉄金属生産量
貴金属加工需要
鉱業・製錬能力拡張プロジェクト
スクラップリサイクルおよび二次金属加工需要
酸素吹き込み技術の導入率
鉱業、リサイクル、貴金属産業における最終用途需要
炉容量の構成(10トン未満、10~50トン、50~150トン、150トン超)
地域別鉱業・冶金分野の設備投資(CAPEX)
スタートアップ・エコシステム分析(2021年~2025年)
トップブロー式回転コンバーター市場の機会評価
総潜在市場規模(百万米ドル)
サービス提供可能な対象市場(百万米ドル)
サービス提供可能な獲得可能市場(百万米ドル)
ポーターの5つの力およびPESTEL分析
投資実現可能性分析
マクロ経済要因および予測要因 ― 関連性および影響
業界価値およびサプライチェーン分析
主要チャネルパートナー一覧
サプライチェーンの各ノードにおける利益率および営業利益率
バリューチェーンの各ノードにおける付加価値に関する注記
バリューチェーンに影響を与える要因
市場動向
推進要因
制約要因
機会分析
主要な規制および認証
トップブロー式ロータリーコンバーター市場分析 2021-2025 年および 2026–2036 年の予測(コンバータータイプ別)
はじめに/主な調査結果
コンバータータイプ別の過去市場規模(百万米ドル)および数量(単位)の推移分析、2021-2025 年
コンバータタイプ別、2026年~2036年の現在および将来の市場規模(百万米ドル)および数量(単位)の分析と予測
標準型トップブロー式ロータリーコンバータ
固定構成型TBRC
基本産業用TBRC
先進型トップブロー式ロータリーコンバータ
高効率型TBRC
酸素最適化型TBRC
チルト式トップブロー式回転コンバーター
油圧式チルトシステム
機械式チルトシステム
モジュール式/コンパクト型トップブロー式回転コンバーター
コンテナ型システム
スペース最適化システム
大容量トップブロー式回転コンバーター
大規模製錬ユニット
連続式重負荷ユニット
コンバータータイプ別市場魅力度分析
トップブロー式回転コンバーター市場分析 2021-2025 年および 2026–2036 年の予測(炉容量別)
はじめに/主な調査結果
過去市場規模(百万米ドル)および数量(台)の推移分析(炉容量別、2021-2025 年)
炉容量別 現在および将来の市場規模(百万米ドル)および数量(台)の分析および予測(2026年~2036年)
小容量システム(10トン未満)
中容量システム (10~50トン)
大容量システム(50~150トン)
超大容量システム(150トン超)
炉容量別市場魅力度分析
トップブロー式回転コンバーター市場分析 2021-2025 および 2026–2036年予測、酸素吹き込み構成別
はじめに/主な調査結果
酸素吹き込み構成別の過去市場規模(百万米ドル)および数量(台数)の推移分析(2021年~2025年)
酸素吹き込み構成別の現在および将来の市場規模(百万米ドル)および数量(台数)の分析と予測(2026年~2036年)
シングルランスシステム
固定ランス
調整可能ランス
マルチランスシステム
デュアルランスシステム
マルチノズルシステム
酸素吹き込み構成別市場魅力度分析
トップブロー式回転コンバーター市場分析 2021年~2025年および予測 2026年~2036年(原料タイプ別)
はじめに/主な調査結果
過去市場規模(百万米ドル)および数量(単位)の推移分析:原料の種類別、2021年~2025年
現在および将来の市場規模(百万米ドル)および数量(単位)の分析と予測:原料の種類別、2026年~2036年
一次原料
金属精鉱
硫化鉱石
二次原料
金属スクラップ
電子スクラップ(E-Waste)
冶金残渣
原料種別ごとの市場魅力度分析
トップブロー式回転コンバーター市場分析 2021-2025 年および 2026–2036 年の予測(処理金属別)
はじめに/主な調査結果
過去市場規模(百万米ドル)および処理量(単位)の推移分析:処理金属別、2021年~2025年
現在および将来の市場規模(百万米ドル)および処理量(単位)の分析と予測:処理金属別、2026年~2036年
非鉄金属
銅
鉛
亜鉛
ニッケル
スズ
貴金属
金
銀
プラチナ族金属(PGMs)
処理金属別市場魅力度分析
トップブロー式回転コンバーター市場分析 2021-2025年および予測 2026–2036年(最終用途産業別)
はじめに/主な調査結果
最終用途産業別 過去市場規模(百万米ドル)および数量(単位)の推移分析(2021年~2025年)
最終用途産業別 現在および将来の市場規模(百万米ドル)および数量(単位)の分析と予測(2026年~2036年)
鉱業・冶金
一次金属生産
精鉱処理プラント
リサイクル産業
電子廃棄物リサイクル施設
スクラップリサイクルプラント
貴金属産業
貴金属精錬業者
宝飾用金属回収
化学・特殊材料
触媒回収プラント
産業残渣処理
最終用途産業別市場魅力度分析
地域別 世界のトップブロー式回転コンバーター市場分析および予測
はじめに/主な調査結果
地域別 過去市場規模(百万米ドル)および数量(単位)の推移分析、2021-2025年
地域別 現在および将来の市場規模(百万米ドル)および数量(単位)の分析および予測、2026-2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジア・太平洋
中東・アフリカ
地域別市場魅力度分析
北米におけるトップブロー式ロータリーコンバーター市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(百万米ドル)および販売数量(単位)の推移分析(2021年~2025年)
市場分類別の現在および将来の市場規模(百万米ドル)および販売数量(単位)の分析と予測(2026年~2036年)
国別
米国
カナダ
メキシコ
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競合強度マッピング
推進要因と制約要因 – 影響分析
ラテンアメリカ・トップブロー式ロータリーコンバーター市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(百万米ドル)および数量(単位)の推移分析、2021年~2025年
市場分類別 現在および将来の市場規模(百万米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ諸国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因と制約要因 – 影響分析
西ヨーロッパのトップブロー式ロータリーコンバーター市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(百万米ドル)および販売数量(単位)の推移分析、2021年~2025年
市場分類別 現在および将来の市場規模(百万米ドル)および販売数量(単位)の分析・予測、2026年~2036年
国別
ドイツ
イタリア
フランス
イギリス
スペイン
ベネルクス
北欧諸国
西ヨーロッパのその他地域
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因と抑制要因 – 影響分析
東ヨーロッパのトップブロー式ロータリーコンバーター市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(百万米ドル)および数量(単位)の推移分析、2021年~2025年
市場分類別 現在および将来の市場規模(百万米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
ロシア
ハンガリー
ポーランド
バルカン半島およびバルト諸国
東欧のその他地域
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争強度マッピング
推進要因と制約要因 – 影響分析
東アジアのトップブロー式ロータリーコンバーター市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(百万米ドル)および販売数量(単位)の推移分析(2021年~2025年)
市場分類別の現在および将来の市場規模(百万米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
中国
日本
韓国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因および制約要因 – 影響分析
南アジア・太平洋地域のトップブロー式ロータリーコンバーター市場の分析および予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(百万米ドル)および販売数量(単位)の推移分析(2021年~2025年)
市場分類別の現在および将来の市場規模(百万米ドル)および販売数量(単位)の分析および予測(2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
その他の南アジア・太平洋地域
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競合状況のマッピング
推進要因と制約要因 – 影響分析
中東・アフリカにおけるトップブロー式ロータリーコンバーター市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(百万米ドル)および販売数量(単位)の推移分析(2021年~2025年)
市場分類別 現在および将来の市場規模(百万米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
分類別
国別・分類別 市場魅力度分析
市場動向
主要市場参加者 – 競合強度マッピング
推進要因および制約要因 – 影響分析
国別トップブロー式回転コンバータ市場分析および予測
はじめに
主要国別の市場価値構成比分析
世界と各国の成長比較
米国トップブロー式回転コンバータ市場分析
市場分類別の市場規模(百万米ドル)および数量(単位)分析、2021年~2036年
コンバータの種類別
炉容量別
酸素吹き込み構成別
原料の種類別
処理される金属別
最終用途産業別
カナダのトップブロー式回転コンバータ市場分析
メキシコのトップブロー式回転コンバータ市場分析
ブラジルのトップブロー式回転コンバータ市場分析
チリのトップブロー式回転コンバータ市場分析
ドイツのトップブロー式ロータリーコンバーター市場分析
フランスのトップブロー式ロータリーコンバーター市場分析
イタリアのトップブロー式ロータリーコンバーター市場分析
スペインのトップブロー式ロータリーコンバーター市場分析
イギリスのトップブロー式ロータリーコンバーター市場分析
ベネルクス諸国のトップブロー式ロータリーコンバーター市場分析
北欧諸国のトップブロー式ロータリーコンバーター市場分析
ポーランドのトップブロー式ロータリーコンバーター市場分析
ロシアのトップブロー式ロータリーコンバータ市場分析
ハンガリーのトップブロー式ロータリーコンバータ市場分析
バルカン半島およびバルト諸国のトップブロー式ロータリーコンバータ市場分析
中国のトップブロー式ロータリーコンバータ市場分析
日本のトップブロー式ロータリーコンバータ市場分析
韓国のトップブロー式ロータリーコンバータ市場分析
インドのトップブロー式ロータリーコンバータ市場分析
ASEANのトップブロー式ロータリーコンバータ市場分析
ANZ(オーストラリア・ニュージーランド)におけるトップブロー式ロータリーコンバーター市場分析
サウジアラビア(KSA)におけるトップブロー式ロータリーコンバーター市場分析
その他のGCC諸国におけるトップブロー式ロータリーコンバーター市場分析
南アフリカにおけるトップブロー式ロータリーコンバーター市場分析
トルコにおけるトップブロー式ロータリーコンバーター市場分析
トップブロー式ロータリーコンバーター市場の構造分析
企業規模別市場分析
市場集中度
主要企業の市場シェア分析
新規ブランドのための市場スペースと収益機会
市場プレゼンス分析
主要企業の地域別展開状況
主要企業別製品展開状況
モバイル光学プラグイン式製品の競合分析
競合ダッシュボード
競合別価格分析
競合ベンチマーキング
競合の詳細分析
Tenova
概要
製品ポートフォリオ
販売展開状況
主な動向
SWOT分析
戦略概要
主要財務指標
SMS group GmbH
Metso
RAUCH Furnace Technology
Mettop
Metalcess
Hatch Ltd.
Glencore
ANDRITZ
Aurubis Richmond LLC
Boliden
Materials Processing Institute
Kintek Furnace
その他の主要企業
主な洞察
前提条件および使用された略語
調査方法およびデータソース
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2020年~2035年
表2:地域別世界市場数量(単位)予測、2020年~2035年
表3:コンバーター種別別世界市場規模(百万米ドル)予測(2020年~2035年)
表4:コンバーター種別別世界市場数量(単位)予測(2020年~2035年)
表5:炉容量別世界市場規模(百万米ドル)予測(2020年~2035年)
表6:炉容量別世界市場数量(単位)予測、2020年~2035年
表7:酸素吹き込み構成別世界市場規模(百万米ドル)予測、2020年~2035年
表8:酸素吹き込み方式別世界市場数量(単位)予測(2020年~2035年)
表9:原料の種類別世界市場規模(百万米ドル)予測(2020年~2035年)
表10:原料の種類別世界市場数量(単位)予測(2020年~2035年)
表11:処理金属別世界市場規模(百万米ドル)予測、2020年~2035年
表12:処理金属別世界市場規模(台数)予測、2020年~2035年
表13:最終用途産業別世界市場規模(百万米ドル)予測、2020年~2035年
表14:最終用途産業別世界市場数量(単位)予測(2020年~2035年)
表15:国別北米市場規模(百万米ドル)予測(2020年~2035年)
表16:国別北米市場数量(単位)予測(2020年~2035年)
表17:2020年から2035年までの北米市場規模(百万米ドル)のコンバーター種別別予測
表18:2020年から2035年までの北米市場規模(単位)のコンバーター種別別予測
表19:2020年から2035年までの北米市場規模(百万米ドル)の炉容量別予測
表20:北米市場の販売数量(単位)予測(炉容量別、2020年~2035年)
表21:北米市場の販売額(百万米ドル)予測(酸素吹き込み構成別、2020年~2035年)
表22: 酸素吹き込み方式別 北米市場出荷数量(単位)予測、2020年~2035年
表23:原料の種類別 北米市場規模(百万米ドル)予測、2020年~2035年
表24:北米市場の出荷数量(単位)予測(原料の種類別、2020年~2035年)
表25:北米市場の市場規模(百万米ドル)予測(処理金属別、2020年~2035年)
表26: 2020年から2035年までの北米市場の出荷数量(単位)予測(処理金属別)
表27:2020年から2035年までの北米市場規模(百万米ドル)予測(最終用途産業別)
表28:2020年から2035年までの北米市場の出荷数量(単位)予測(最終用途産業別)
表29:国別ラテンアメリカ市場規模(百万米ドル)予測、2020年~2035年
表30:国別ラテンアメリカ市場数量(単位)予測、2020年~2035年
表31:転炉タイプ別ラテンアメリカ市場規模(百万米ドル)予測、2020年~2035年
表32:ラテンアメリカ市場の販売数量(単位)予測(コンバーター種別別、2020年~2035年)
表33:ラテンアメリカ市場の市場規模(百万米ドル)予測(炉容量別、2020年~2035年)
表34:炉容量別ラテンアメリカ市場数量(単位)予測、2020年~2035年
表35:酸素吹き込み構成別ラテンアメリカ市場規模(百万米ドル)予測、2020年~2035年
表36:酸素吹き込み構成別ラテンアメリカ市場数量 (台数)予測(酸素吹き込み方式別、2020年~2035年)
表37:ラテンアメリカ市場規模(百万米ドル)予測(原料の種類別、2020年~2035年)
表38:ラテンアメリカ市場の出荷数量(単位)予測(原料の種類別、2020年~2035年)
表39:ラテンアメリカ市場の市場規模(百万米ドル)予測(処理金属別、2020年~2035年)
表40:ラテンアメリカ市場の出荷数量(単位)予測(処理金属別、2020年~2035年)
表41:ラテンアメリカ市場規模(百万米ドル)の最終用途産業別予測(2020年~2035年)
表42:ラテンアメリカ市場規模(単位)の最終用途産業別予測(2020年~2035年)
表43:西ヨーロッパ市場規模(百万米ドル)の国別予測(2020年~2035年)
表44:西ヨーロッパ市場の販売数量(単位)の予測(国別、2020年~2035年)
表45:西ヨーロッパ市場の市場規模(百万米ドル)の予測(コンバーター種別、2020年~2035年)
表46:西ヨーロッパ市場の販売数量(単位)予測(コンバーター種別別、2020年~2035年)
表47:西ヨーロッパ市場の販売額(百万米ドル)予測(炉容量別、2020年~2035年)
表48:西ヨーロッパ市場の販売数量(単位)予測(炉容量別、2020年~2035年)
表49:酸素吹き込み方式別 西ヨーロッパ市場規模(百万米ドル)予測、2020年~2035年
表50:酸素吹き込み方式別 西ヨーロッパ市場数量(台)予測、2020年~2035年
表51:西ヨーロッパ市場規模(百万米ドル)の予測(原料の種類別、2020年~2035年)
表52:西ヨーロッパ市場数量(台数)の予測(原料の種類別、2020年~2035年)
表53:西ヨーロッパ市場規模(百万米ドル)の予測(処理金属別、2020年~2035年)
表54:西ヨーロッパ市場規模(台数)の予測(処理金属別、2020年~2035年)
表55:西ヨーロッパ市場規模(百万米ドル)の予測(最終用途産業別、2020年~2035年)
表56:西ヨーロッパ市場の出荷数量(単位)予測(最終用途産業別、2020年~2035年)
表57:東ヨーロッパ市場規模(百万米ドル)の国別予測(2020年~2035年)
表58:東ヨーロッパ市場数量(単位)の国別予測(2020年~2035年)
表59:東ヨーロッパ市場規模(百万米ドル)のコンバータ種別予測(2020年~2035年)
表60:東欧市場の販売数量(単位)の予測(コンバーター種別別、2020年~2035年)
表61:東欧市場の市場規模(百万米ドル) 2020年から2035年までの炉容量別市場規模(百万米ドル)の予測
表62:2020年から2035年までの炉容量別東欧市場数量(単位)の予測
表63:2020年から2035年までの酸素吹き込み構成別東欧市場規模(百万米ドル)の予測
表64:酸素吹き込み方式別 東欧市場数量(単位)予測(2020年~2035年)
表65:原料の種類別 東欧市場規模(百万米ドル)予測(2020年~2035年)
表66:東欧市場の販売数量(単位)予測(原料の種類別、2020年~2035年)
表67:東欧市場の市場規模(百万米ドル)予測(処理金属別、2020年~2035年)
表68:東欧市場の販売数量(単位)予測(処理金属別、2020年~2035年)
表69:東ヨーロッパ市場規模(百万米ドル)の最終用途産業別予測(2020年~2035年)
表70:東ヨーロッパ市場規模(単位)の最終用途産業別予測(2020年~2035年)
表71:東アジア市場規模(百万米ドル)の国別予測(2020年~2035年)
表72:東アジア市場の販売数量(単位)の予測(国別、2020年~2035年)
表73:東アジア市場の市場規模(百万米ドル)の予測(コンバーター種別、2020年~2035年)
表74:東アジア市場の販売数量 (単位)の予測(2020年~2035年、コンバーター種別別)
表75:東アジア市場規模(百万米ドル)の予測(2020年~2035年、炉容量別)
表76:2020年から2035年までの炉容量別東アジア市場数量(単位)予測
表77:2020年から2035年までの酸素吹き込み構成別東アジア市場規模(百万米ドル)予測
表78:酸素吹き込み方式別 東アジア市場数量(単位)予測、2020年~2035年
表79:原料の種類別 東アジア市場規模(百万米ドル)予測、2020年~2035年
表80:東アジア市場の出荷数量(単位)予測(原料の種類別、2020年~2035年)
表81:東アジア市場の市場規模(百万米ドル)予測(処理金属別、2020年~2035年)
表82:東アジア市場における処理金属別販売数量(単位)の予測(2020年~2035年)
表83:東アジア市場における最終用途産業別市場規模(百万米ドル)の予測(2020年~2035年)
表84:東アジア市場における最終用途産業別販売数量(単位)の予測(2020年~2035年)
表85:2020年から2035年までの南アジア・太平洋地域の市場規模(百万米ドル)の国別予測
表86:2020年から2035年までの南アジア・太平洋地域の市場規模(単位)の国別予測
表87:2020年から2035年までの南アジア・太平洋地域の市場規模(百万米ドル)のコンバータ種別別予測
表88:2020年から2035年までの南アジア・太平洋地域の市場規模(単位)のコンバータ種別別予測
表89: 南アジアおよび太平洋地域の市場規模(百万米ドル)予測(炉容量別、2020年~2035年)
表90:南アジアおよび太平洋地域の市場数量(単位)予測(炉容量別、2020年~2035年)
表91:南アジアおよび太平洋地域の市場規模(百万米ドル)予測(酸素吹き込み方式別、2020年~2035年)
表92:南アジアおよび太平洋地域の市場規模(単位)予測(酸素吹き込み方式別、2020年~2035年)
表93:南アジアおよび太平洋地域の市場規模 (百万米ドル)の予測(原料の種類別、2020年~2035年)
表94:南アジア・太平洋地域の市場数量(単位)の予測(原料の種類別、2020年~2035年)
表95:南アジア・太平洋地域の市場規模(百万米ドル)の予測(処理金属別、2020年~2035年)
表96:南アジアおよび太平洋地域の市場数量 (単位)の予測(2020年~2035年、処理金属別)
表97:南アジア・太平洋地域の市場規模(百万米ドル)の予測(2020年~2035年、最終用途産業別)
表98:南アジア・太平洋地域の市場数量(単位)の予測(2020年~2035年、最終用途産業別)
表99:中東・アフリカ市場規模(百万米ドル)の国別予測(2020年~2035年)
表100:中東・アフリカ市場数量(単位)の国別予測(2020年~2035年)
表101:中東・アフリカ市場規模(百万米ドル)のコンバータ種別別予測(2020年~2035年)
表102:中東・アフリカ市場数量(単位)のコンバータ種別別予測(2020年~2035年)
表103:中東・アフリカ市場規模(百万米ドル) 炉容量別市場規模(2020年~2035年)
表104:中東・アフリカ市場の出荷数量(単位)の予測(炉容量別、2020年~2035年)
表105:中東・アフリカ市場規模(百万米ドル)の予測(酸素吹き込み方式別、2020年~2035年)
表106:中東・アフリカ市場数量(台数)の予測(酸素吹き込み方式別、2020年~2035年)
表107:中東・アフリカ市場における原料種別売上高(百万米ドル)の予測(2020年~2035年)
表108:中東・アフリカ市場における原料種別販売数量(台数)の予測(2020年~2035年)
表109:中東・アフリカ市場規模(百万米ドル)の予測(処理金属別、2020年~2035年)
表110:中東・アフリカ市場規模(単位)の予測(処理金属別、2020年~2035年)
表111:中東・アフリカ市場規模(百万米ドル)の最終用途産業別予測(2020年~2035年)
表112:中東・アフリカ市場数量(単位)の最終用途産業別予測(2020年~2035年)
図表一覧
図1:2020年~2035年の世界市場数量(単位)予測
図2:世界市場の価格分析
図3:2020年~2035年の世界市場規模(百万米ドル)予測
図4:2025年および2035年のコンバータ種別による世界市場シェアおよびBPS分析
図5:2025年~2035年のコンバータ種別による世界市場の前年比成長率比較
図6:コンバーター種別ごとの世界市場の魅力度分析
図7:炉容量別の世界市場シェアおよびBPS分析(2025年および2035年)
図8:炉容量別の世界市場の前年比成長率比較(2025年~2035年)
図9:炉容量別の世界市場の魅力度分析
図10:酸素吹き込み構成別の世界市場における価値シェアおよびBPS分析(2025年および2035年)
図11:酸素吹き込み構成別の世界市場の前年比成長率比較(2025年~2035年)
図12:酸素吹き込み構成別の世界市場の投資魅力度分析
図13:原料種別による世界市場の価値シェアおよびBPS分析(2025年および2035年)
図14:原料種別による世界市場の前年比成長率比較(2025年から2035年)
図15:原料種別による世界市場の魅力度分析
図16:処理対象金属別世界市場シェアおよびBPS分析(2025年および2035年)
図17:処理対象金属別世界市場の前年比成長率比較(2025年~2035年)
図18:処理対象金属別世界市場の魅力度分析
図19:最終用途産業別世界市場価値シェアおよびBPS分析(2025年および2035年)
図20:最終用途産業別世界市場の前年比成長率比較(2025年から2035年)
図21:最終用途産業別世界市場の魅力度分析
図22:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2025年および2035年)
図23:地域別世界市場の前年比成長率比較(2025年から2035年)
図24:地域別世界市場の魅力度分析
図25:北米市場の増分収益機会(2025年~2035年)
図26:ラテンアメリカ市場の増分収益機会(2025年~2035年)
図27:西ヨーロッパ市場の増分収益機会(2025年~2035年)
図28:東ヨーロッパ市場の追加収益機会(2025年~2035年)
図29:東アジア市場の追加収益機会(2025年~2035年)
図30:南アジア・太平洋市場の追加収益機会(2025年~2035年)
図31:中東・アフリカ市場の追加収益機会(2025年から2035年)
図32:北米市場における国別市場シェアおよびBPS分析(2025年および2035年)
図33:北米市場におけるコンバータ種別市場シェアおよびBPS分析(2025年および2035年)
図34:北米市場におけるコンバーター種別ごとの前年比成長率の比較(2025年~2035年)
図35:北米市場におけるコンバーター種別ごとの市場魅力度分析
図36:北米市場における炉容量別の市場シェアおよびBPS分析(2025年および2035年)
図37:北米市場における炉容量別の前年比成長率比較(2025年から2035年)
図38:炉容量別北米市場の魅力度分析
図39:酸素吹き込み構成別北米市場の価値シェアおよびBPS分析(2025年および2035年)
図40:酸素吹き込み構成別北米市場の前年比成長率比較、 2025年から2035年
図41:酸素吹き込み構成別 北米市場の魅力度分析
図42:原料タイプ別 北米市場の価値シェアおよびBPS分析、 2025年および2035年
図43:北米市場における原料種別前年比成長率の比較(2025年~2035年)
図44:北米市場における原料種別魅力度分析
図45:北米市場における処理金属別市場シェアおよびBPS分析(2025年および2035年)
図46:北米市場における処理金属別前年比成長率の比較(2025年~2035年)
図47:北米市場における処理金属別の市場魅力度分析
図48:北米市場における最終用途産業別の市場シェアおよびBPS分析(2025年および2035年)
図49:北米市場における最終用途産業別前年比成長率の比較(2025年~2035年)
図50:北米市場における最終用途産業別の市場魅力度分析
図51:ラテンアメリカ市場における国別市場シェアおよびBPS分析(2025年および2035年)
図52: ラテンアメリカ市場:コンバータ種別ごとの市場シェアおよびBPS分析(2025年および2035年)
図53:ラテンアメリカ市場:コンバータ種別ごとの前年比成長率比較(2025年~2035年)
図54:ラテンアメリカ市場:コンバータ種別ごとの市場魅力度分析
図55:ラテンアメリカ市場における炉容量別の市場シェアおよびBPS分析(2025年および2035年)
図56:ラテンアメリカ市場における炉容量別の前年比成長率比較(2025年から2035年)
図57:ラテンアメリカ市場における炉容量別の市場魅力度分析
図58:酸素吹き込み構成別のラテンアメリカ市場の価値シェアおよびBPS分析(2025年および2035年)
図59:酸素吹き込み構成別のラテンアメリカ市場の前年比成長率比較(2025年から2035年)
図60:酸素吹き込み構成別のラテンアメリカ市場の魅力度分析
図61:原料種別によるラテンアメリカ市場の価値シェアおよびBPS分析(2025年および2035年)
図62:原料種別によるラテンアメリカ市場の前年比成長率比較(2025年~2035年)
図63:ラテンアメリカ市場における原料種別ごとの市場魅力度分析
図64:ラテンアメリカ市場における処理金属種別ごとの市場価値シェアおよびBPS分析(2025年および2035年)
図65:ラテンアメリカ市場における処理金属種別ごとの前年比成長率比較(2025年~2035年)
図66:ラテンアメリカ市場における処理金属種別ごとの市場魅力度分析
図67:ラテンアメリカ市場における最終用途産業別の市場シェアおよびBPS分析(2025年および2035年)
図68:ラテンアメリカ市場における最終用途産業別の前年比成長率比較(2025年から2035年)
図69:ラテンアメリカ市場における最終用途産業別の市場魅力度分析
図70:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2025年および2035年)
図71:西ヨーロッパ市場におけるコンバータ種別市場価値シェアおよびBPS分析(2025年および2035年)
図72:西ヨーロッパ市場におけるコンバータ種別前年比成長率の比較(2025年から2035年)
図73:西ヨーロッパ市場の魅力度分析(コンバーター種別)
図74:西ヨーロッパ市場の価値シェアおよびBPS分析(炉容量別)、2025年および2035年
図75:西ヨーロッパ市場の前年比成長率比較(炉容量別)、2025年から2035年
図76:炉容量別の西ヨーロッパ市場の魅力度分析
図77:酸素吹き込み構成別の西ヨーロッパ市場の価値シェアおよびBPS分析(2025年および2035年)
図78:酸素吹き込み構成別の西ヨーロッパ市場の前年比成長率比較(2025年~2035年)
図79:酸素吹き込み構成別の西ヨーロッパ市場の魅力度分析
図80:原料種別による西ヨーロッパ市場の価値シェアおよびBPS分析(2025年および2035年)
図81:原料種別による西ヨーロッパ市場の前年比成長率比較(2025年~2035年)
図82:西ヨーロッパ市場における原料種別ごとの市場魅力度分析
図83:西ヨーロッパ市場における処理金属種別ごとの市場価値シェアおよびBPS分析(2025年および2035年)
図84:西ヨーロッパ市場における処理金属種別ごとの前年比成長率比較(2025年~2035年)
図85:西ヨーロッパ市場における加工金属別市場魅力度分析
図86:西ヨーロッパ市場における最終用途産業別市場価値シェアおよびBPS分析(2025年および2035年)
図87:西ヨーロッパ市場における最終用途産業別前年比成長率比較(2025年~2035年)
図88: 最終用途産業別 西ヨーロッパ市場の魅力度分析
図89:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2025年および2035年)
図90:コンバータタイプ別 東ヨーロッパ市場の価値シェアおよびBPS分析(2025年および2035年)
図91:東ヨーロッパ市場におけるコンバーター種別ごとの前年比成長率比較(2025年~2035年)
図92:東ヨーロッパ市場におけるコンバーター種別ごとの市場魅力度分析
図93:東ヨーロッパ市場における炉容量別の市場シェアおよびBPS分析(2025年および2035年)
図94:東欧市場における炉容量別前年比成長率の比較(2025年~2035年)
図95:東欧市場における炉容量別の市場魅力度分析
図96:東欧市場における酸素吹き込み構成別市場シェアおよびBPS分析(2025年および2035年)
図97:東欧市場における酸素吹き込み方式別の前年比成長率比較(2025年~2035年)
図98:東欧市場における酸素吹き込み方式別の市場魅力度分析
図99:東欧市場における原料種別による市場価値シェアおよびBPS分析(2025年および2035年)
図100:東欧市場における原料種別前年比成長率の比較(2025年~2035年)
図101:東欧市場における原料種別市場魅力度分析
図102:東欧市場における処理金属別市場価値シェアおよびBPS分析(2025年および2035年)
図103:東欧市場における処理金属別前年比成長率の比較(2025年~2035年)
図104:東欧市場における処理金属別市場魅力度分析
図105:東欧市場における最終用途産業別市場シェアおよびBPS分析(2025年および2035年)
図106:東欧市場における最終用途産業別前年比成長率の比較(2025年~2035年)
図107:東欧市場における最終用途産業別の市場魅力度分析
図108:東アジア市場における国別の市場価値シェアおよびBPS分析(2025年および2035年)
図109:東アジア市場におけるコンバータ種別別の市場価値シェアおよびBPS分析(2025年および2035年)
図110:東アジア市場におけるコンバーター種別ごとの前年比成長率比較(2025年~2035年)
図111:東アジア市場におけるコンバーター種別ごとの市場魅力度分析
図112:東アジア市場における炉容量別の市場シェアおよびBPS分析(2025年および2035年)
図113:東アジア市場における炉容量別の前年比成長率比較(2025年~2035年)
図114:東アジア市場における炉容量別の市場魅力度分析
図115:東アジア市場における酸素吹き込み構成別の市場価値シェアおよびBPS分析(2025年および2035年)
図116:酸素吹き込み方式別 東アジア市場の前年比成長率比較(2025年~2035年)
図117:酸素吹き込み方式別の東アジア市場の魅力度分析
図118:原料の種類別の東アジア市場の価値シェアおよびBPS分析(2025年および2035年)
図119:原料の種類別の東アジア市場の前年比成長率比較(2025年から2035年)
図120:原料の種類別東アジア市場の魅力度分析
図121:加工金属別東アジア市場の価値シェアおよびBPS分析(2025年および2035年)
図122:加工金属別東アジア市場の前年比成長率比較(2025年~2035年)
図123: 加工金属別 東アジア市場の魅力度分析
図124:最終用途産業別 東アジア市場の価値シェアおよびBPS分析(2025年および2035年)
図125:最終用途産業別 東アジア市場の前年比成長率比較(2025年から2035年)
図126:最終用途産業別東アジア市場の魅力度分析
図127:国別南アジア・太平洋市場の市場シェアおよびBPS分析(2025年および2035年)
図128:コンバータタイプ別南アジア・太平洋市場の市場シェアおよびBPS分析(2025年および2035年)
図129: 2025年から2035年までの南アジア・太平洋地域市場におけるコンバーター種別ごとの前年比成長率比較
図130:南アジア・太平洋地域市場におけるコンバーター種別ごとの市場魅力度分析
図131:2025年および2035年の南アジア・太平洋地域市場における炉容量別の市場価値シェアおよびBPS分析
図132:南アジア・太平洋市場における炉容量別の前年比成長率比較(2025年~2035年)
図133:南アジア・太平洋市場における炉容量別の市場魅力度分析
図134:南アジア・太平洋市場における酸素吹き込み構成別の市場価値シェアおよびBPS分析(2025年および2035年)
図135:南アジアおよび太平洋地域市場における酸素吹き込み方式別の前年比成長率比較(2025年~2035年)
図136:南アジアおよび太平洋地域市場における酸素吹き込み方式別の市場魅力度分析
図137:南アジアおよび太平洋地域市場における原料種別ごとの市場価値シェアおよびBPS分析(2025年および2035年)
図138:南アジア・太平洋市場における原料種別前年比成長率の比較(2025年~2035年)
図139:南アジア・太平洋市場における原料種別市場魅力度分析
図140:南アジア・太平洋市場における処理金属別市場価値シェアおよびBPS分析(2025年および2035年)
図141: 2025年から2035年までの南アジア・太平洋市場における処理金属別前年比成長率の比較
図142:南アジア・太平洋市場における処理金属別の市場魅力度分析
図143:2025年および2035年の南アジア・太平洋市場における最終用途産業別の市場価値シェアおよびBPS分析
図144:2025年から2035年までの南アジア・太平洋市場における最終用途産業別前年比成長率の比較
図145:南アジア・太平洋市場における最終用途産業別の市場魅力度分析
図146:2025年および2035年の中東・アフリカ市場における国別市場シェアおよびBPS分析
図147: 中東・アフリカ市場:コンバータ種別ごとの市場シェアおよびBPS分析(2025年および2035年)
図148:中東・アフリカ市場:コンバータ種別ごとの前年比成長率比較(2025年~2035年)
図149:中東・アフリカ市場:コンバータ種別ごとの市場魅力度分析
図150:中東・アフリカ市場における炉容量別の市場価値シェアおよびBPS分析(2025年および2035年)
図151:中東・アフリカ市場における炉容量別の前年比成長率比較(2025年から2035年)
図152:炉容量別の中東・アフリカ市場の魅力度分析
図153:酸素吹き込み構成別の中東・アフリカ市場の価値シェアおよびBPS分析(2025年および2035年)
図154: 2025年から2035年までの中東・アフリカ市場における酸素吹き込み構成別の前年比成長率比較
図155:中東・アフリカ市場における酸素吹き込み構成別の市場魅力度分析
図156:2025年および2035年の中東・アフリカ市場における原料種類別の市場価値シェアおよびBPS分析
図157: 中東・アフリカ市場:原料種別前年比成長率比較(2025年~2035年)
図158:中東・アフリカ市場:原料種別市場魅力度分析
図159:中東・アフリカ市場:処理金属別市場価値シェアおよびBPS分析(2025年および2035年)
図160:中東・アフリカ市場における処理金属別前年比成長率の比較(2025年~2035年)
図161:中東・アフリカ市場における処理金属別の市場魅力度分析
図162:中東・アフリカ市場における最終用途産業別の市場価値シェアおよびBPS分析(2025年および2035年)
図163:中東・アフリカ市場における最終用途産業別前年比成長率の比較(2025年~2035年)
図164:中東・アフリカ市場における最終用途産業別の市場魅力度分析
図165:世界市場 – ティア構造分析
図166:世界市場 – 企業別シェア分析









