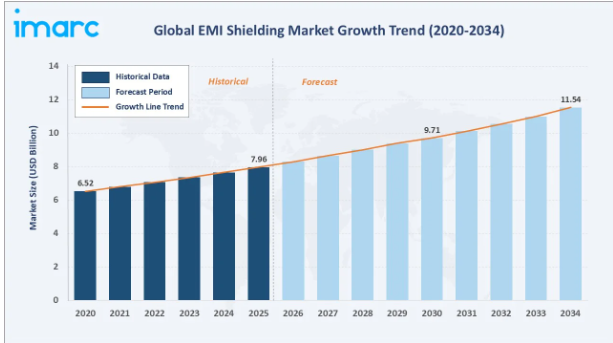
以下のグラフは、2020年から2034年にかけてのEMIシールド市場の成長軌跡を示しており、過去の実績と、5G、EVの普及、および医療用電子機器の需要に牽引された持続的な予測曲線を対比させています。
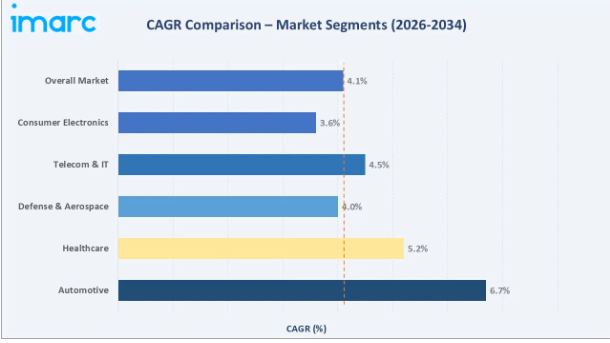
セグメント別の年平均成長率(CAGR)の比較では、2034年までの世界的なEMIシールド業界分析において、自動車およびヘルスケアが最も成長の速い2つのエンドユース分野であることが浮き彫りになっています。
エグゼクティブサマリー
世界のEMIシールド市場は、5G接続、輸送機器の電動化、IoTの普及、および世界的な電磁両立性(EMC)規制の強化が相まって、持続的な成長を遂げています。市場規模は2025年の79億6,000万米ドルから2026年には推定83億9,000万米ドルへと拡大し、2034年までに年平均成長率(CAGR)4.1%で115億4,000万米ドルに達すると予測されています。5Gネットワークの世界的な展開は急速に加速しており、世界中で加入者数が堅調なペースで増加していることから、基地局、アンテナモジュール、およびコネクテッドデバイスにおける高性能EMIシールドへの需要が高まっています。
2025年には、医療用画像診断システム、航空宇宙通信、および軍事用電子機器からの需要に支えられ、放射ベースのシールドがセグメント収益の88.6%を占めています。2025年には、世界的なスマートフォンの生産拡大と、近年一貫して堅調な出荷台数を記録しているウェアラブル機器の急速な普及に後押しされ、民生用電子機器がエンドユース分野の31.2%を占め、首位に立っています。自動車分野は、EVの普及とADAS(先進運転支援システム)の統合要件に牽引され、2034年までで最も急成長するエンドユースセグメントとなる見込みです。
2025年にはアジア太平洋地域が世界売上高の40.9%を占め、市場を牽引します。その背景には、2024年に2.26兆米ドルに達する見込みの中国のエレクトロニクス製造エコシステムの売上高、日本の精密部品サプライヤー、そして韓国の先端材料研究開発拠点があります。北米は市場売上高の25.3%を占め、欧州は19.8%を占めています。2034年までの市場見通しは、カーボンナノチューブ複合材料、透明EMIフィルム、適応型メタマテリアルベースのシールドといった新素材の革新に牽引され、すべての地域で引き続き好調を維持する見込みです。
上記のデータを裏付ける主な分析結果:
2025年に放射線遮蔽が88.6%のシェアを占めることは、1 GHz以上の電磁波を強力に減衰させる必要がある医療用画像診断システム、衛星通信、および軍事用電子機器において、同分野が果たす極めて重要な役割を反映しています。
民生用電子機器の31.2%という最終用途シェアは、世界的に年間12億台を超えるスマートフォンの生産に加え、ウェアラブル端末セグメントが2023年第3四半期に過去最高の1億4,840万台の出荷台数を記録したこと(IDC)に支えられています。
2025年にアジア太平洋地域が世界シェアの40.9%を占めることは、中国が世界最大の電子機器製造国であると同時に、最も積極的なEV市場としての二重の役割を果たしていることを反映しており、2023年には5G基地局の導入台数が300万台を超えています。
世界のEMIシールド市場の概要
電磁干渉(EMI)シールドとは、電磁界を減衰または遮断し、電子機器間の干渉を防ぐように設計された材料、部品、および構造を指します。2025年には79億6,000万米ドルの市場規模に達すると見込まれる世界のEMIシールド産業は、原材料の採掘からエンドユーザーへの応用に至るまで、6つの主要な垂直市場にわたる統合されたエコシステムを網羅しています。
その用途は多岐にわたり、民生用電子機器、5G通信インフラ、自動車用パワートレイン、医療用画像診断、防衛用レーダーシステム、産業用オートメーションなどが挙げられます。この市場は、世界的な電子機器生産量の急増、IECおよびFCCの電磁両立性規制の厳格化、EVの普及加速、5Gインフラ投資のスーパーサイクルといった、相乗効果をもたらすマクロ経済的要因の恩恵を受けています。40~60 dBのシールド効果を実現するCNT複合材料や、ディスプレイ用途向けの透明導電フィルムなどの材料革新により、従来の金属筐体を超えた新たな用途が拡大しています。
市場の推進要因
- 5Gネットワークの展開とミリ波(mmWave)の導入:2023年、世界の5G契約数は16億件を突破し、2030年までに55億件に達すると予測されています(GSMA)。各5G基地局およびユーザー端末は、ミリ波帯(24~100 GHz)における精密なEMIシールドを必要としており、これによりシールド材料のサプライチェーン全体で持続的な大量需要が生まれています。
- 電子機器の小型化の進展:2023年第3四半期の世界のウェアラブル端末の出荷台数は、前年同期比2.6%増の過去最高となる1億4,840万台を記録しました(IDC)。小型化が進むにつれ、密に配置された部品間の電磁干渉が激化しており、基板レベルシールドや導電性コーティングなどの高度なシールドソリューションが、現代のデバイス設計において不可欠となっています。
- 医療用電子機器の普及拡大:カナダ保健情報研究所(CIHI)によると、2022年のカナダ国内における医療費は3,310億米ドルに達しました。これは、MRIスキャナー、CT画像診断、患者モニタリング、および埋め込み型医療機器の世界的な成長を反映しており、これらはいずれも、IEC 60601-1-2医療用EMC規格を満たすために厳格なEMI保護を必要としています。
- 電気自動車(EV)とADASの統合:2023年の世界のEV販売台数は1,400万台を超え、その95%が中国、欧州、米国での販売でした。各EVには、インバータ、DC-DCコンバータ、車載充電器に100~150個のEMIシールド部品が組み込まれています。先進運転支援システム(ADAS)では、77 GHz以上で動作するレーダー、LiDAR、カメラモジュールに対して、さらなるシールド要件が追加されています。
市場の制約要因
- 高度なシールド材料の高コスト:銀系導電性コーティングや金属・ポリマー複合材料は、標準的なアルミニウム製代替品に比べて3~5倍のコストがかかる場合があります。民生用電子機器のOEMメーカーにおけるコストへの敏感さが価格引き下げ圧力を生み出し、バリューチェーン全体の材料サプライヤーの利益率を圧迫しています。
- リサイクルおよび環境規制への対応課題:金属系EMIシールド材料は、EUのWEEE指令、RoHS、REACH規制の下で規制上の障壁に直面しています。特にニッケルや鉛を配合した導電性材料を含む製品において、欧州市場をターゲットとするメーカーの製品開発予算には、規制遵守コストが上乗せされます。
- サプライチェーンの集中リスク:2023年から2024年にかけて、LMEの銅価格が急騰し、シールド材料のコストに直接的な影響を与えました。東アジアにおける先端特殊ポリマーの供給が集中していることから、地政学的混乱や物流コストの高騰に対する脆弱性が生じています。
市場の機会
カーボンナノチューブおよびグラフェンベースのシールド:CNT複合材料は、大幅な軽量化を実現しつつ、40~60 dBのシールド効果を発揮します。2024年4月にSiAT-Zeon社がSWCNTペーストを発売したことは、商用化の準備が整ったことを示しており、航空宇宙および防衛分野は、次世代のCNTベースのEMIソリューションにおいて最も利益率の高いターゲット市場となっています。
東南アジアおよびインドの電子機器製造:2023年、インドの電子機器生産額は1,020億米ドルを超え、一方、ベトナムの電子機器輸出額は2024年に1,320億米ドルに達しました。両市場とも国内の部品製造を拡大しており、地理的な多角化を目指すEMIシールド材料サプライヤーにとって、高成長が見込まれる新規市場機会となっています。産業用IoTおよびスマートグリッドの電化:産業用IoTの接続台数は、2025年までに370億台を超えると予測されています。スマートグリッドインフラ、風力タービン、産業用オートメーションシステムでは、2028年までに民生用電子機器の規模に迫る量で、基板レベルおよび筐体レベルのEMIシールドが必要となります。
市場の課題
国際EMC規格の分断:EMIシールド製品は、FCC Part 15(米国)、CE/EN 55032(欧州)、VCCI(日本)、SRRC(中国)の各規格に同時に準拠する必要があります。多規格への準拠に伴う開発コストは、特に規制対応部門を持たない中小企業において、製品の認定までの期間を延長させる要因となります。
ソフトウェア定義型干渉管理による技術的代替リスク:新たなデジタル信号処理技術やソフトウェア定義型無線の干渉低減技術により、特定のIoTセンサーや低電力無線アプリケーション、特に900 MHz ISM帯において、ハードウェアによるEMIシールド要件が軽減されつつあります。
1. カーボンナノチューブおよびグラフェン複合材料の統合
CNTベースの複合材料は、40~60 dBのシールド効果を達成しており、これは同等の厚さの従来の銅フィルムよりも大幅に高い値です。2024年4月、SiAT(台湾)とゼオン株式会社(日本)は、EMIシールド、透明フィルム、および電池電極用途向けの商用SWCNT導電性ペーストを発売しました。
2. ディスプレイ用途向けの透明EMIシールドフィルム
ディスプレイメーカーは、折りたたみ式スマートフォン、AR/VRヘッドセット、および自動車用ヘッドアップディスプレイ向けに、光学的に透明なシールド材を求めています。銀ナノワイヤおよびITOベースの透明フィルムは、90%以上の光透過率を維持しつつ、20~30 dBのシールド効果を達成しています。
3. 5Gミリ波(mmWave)向け高精度シールド
5Gミリ波周波数帯(24~100 GHz)では、6 GHz未満の周波数帯での展開よりも、より薄く、より高精度なシールドが求められます。メタマテリアルを用いた周波数選択表面(FSS)は、対象周波数での減衰を実現し、5Gミリ波への対応を可能にすると同時に、レガシー機器との共存のために6 GHz未満の信号の透過性を維持します。
4. 独立した市場としての電気自動車(EV)EMCエンジニアリング
EVのパワーエレクトロニクス(インバータ、DC-DCコンバータ、車載充電器)は、広帯域のEMIを放射するため、多層シールドアセンブリが必要となります。自動車OEM各社は、金属製筐体と導電性ガスケット、吸収シートを組み合わせたEMIシールド仕様の標準化を進めています。2024年の世界のEV販売台数は1,700万台を超え、自動車分野はEMIシールド業界において最も成長率の高いエンドユース分野となっています。
5. 持続可能性を原動力としたリサイクル可能なシールド材料への移行
EUのWEEE指令および米国EPAのガイドラインにより、EMIシールド用のポリマー系およびバイオ由来の導電性複合材料の開発が加速しています。導電性フィラーを埋め込んだポリ乳酸(PLA)マトリックスを用いたリサイクル可能なEMIシールドフィルムは、持続可能な電子材料に対する規制圧力の高まりを背景に、実験室での研究からパイロット規模の生産へと進展しています。
業界のバリューチェーン分析
EMIシールドのバリューチェーンは、原材料の採掘からエンドユーザーへのデバイス導入に至るまで、6つの統合された段階に及びます。各段階は、それぞれ異なる競争力学、利益率構造、および技術投資要件によって特徴づけられています。
EMIシールド業界の技術動向
材料の革新 – 金属からナノ材料へ
金属系シールド(銅、アルミニウム、鋼)は、コスト効率の良さや60~120 dBというシールド効果(SE)値により、依然として生産量のトップを占めています。導電性コーティングや塗料は、民生用電子機器や自動車用途において、複雑な形状への柔軟な適用を可能にしています。カーボンナノチューブ(CNT)やグラフェン複合材料は、航空宇宙および高級電子機器分野をターゲットに、実験室段階から商業生産へと移行しつつあります。
スマートかつ適応型シールド – 周波数選択表面(FSS)
韓国(KAIST)およびドイツ(フラウンホーファー研究所)の研究機関では、特定のEMI周波数を選択的に減衰させつつ、他の周波数は通過させる周波数選択表面(FSS)を開発しています。これらのメタマテリアルに基づくソリューションは、5Gの共存という課題に対処するものであり、サブ6 GHz帯の信号品質を維持しつつ、ミリ波(24~100 GHz)の減衰を可能にします。
製造の自動化と品質インテリジェンス
ビジョンガイドによるロボット配置を伴う自動ダイカット、AIを活用した光学式品質検査、およびインライン電磁性能試験により、大量生産されるEMIシールドの不良率が低減されています。機械学習に基づくプロセス制御システムにより、高密度の民生用電子機器アプリケーション向け基板レベルシールド缶において、±0.05 mmの寸法公差が達成されています。
シールド方式別
放射シールドは、世界のEMIシールド市場において88.6%という圧倒的なシェアを占めています。この方式は、導電性または吸収性の材料を用いて電磁波の放射を封じ込めたり、そらしたりするものであり、医療用MRIやCT画像診断システム、衛星・レーダー通信、軍事用電子機器、および6 GHz以上で動作する高周波5Gアンテナモジュールにおいて不可欠な役割を果たしています。
最終用途産業別
2025年には、世界的なスマートフォンの生産台数およびウェアラブルデバイスの出荷台数が過去最高を記録したことを背景に、民生用電子機器が31.2%のシェアで全最終用途セグメントをリードしています。通信・IT分野のシェアは20.5%であり、これは世界的な5Gインフラ投資サイクルを反映しています。2025年までに、北米およびアジア太平洋地域が5G基地局の導入の65%以上を占める見込みです。
アジア太平洋地域は2025年に世界売上高シェアの40.9%を占め、世界のEMIシールド市場分析において最も支配的な地域的地位を確立しています。中国は、世界最大の電子機器製造拠点であることに加え、5GおよびEVの導入率が最も急速に高まっていることから、単一の国としては最も重要な市場となっています。中国の5G基地局の設置台数は2023年に300万台を超え、国内のEV販売台数は800万台を突破し、世界のEV販売台数に大きな割合を占めています。
北米は2025年に25.3%のシェアを占める見込みで、その成長は米国の防衛部門と、テスラを中心としたEVエコシステムの加速、および既存自動車メーカー(OEM)の電動化プログラムによって牽引されています。欧州は19.8%のシェアを占めており、フォルクスワーゲングループ、BMW、メルセデス・ベンツによるEVプラットフォームへの投資、および産業用・自動車用アプリケーション全体にわたるEMC規格のEU規制調和が成長の原動力となっています。
主要企業プロフィール
3M
3Mは、米国セントポールに本社を置く多角的なテクノロジー企業です。同社のエレクトロニクス&インダストリアル部門は、世界でも最も包括的なEMIシールド製品ポートフォリオの一つを提供しており、190カ国にわたる民生用電子機器、自動車、および産業用OEM顧客にサービスを提供しています。
- 製品ポートフォリオ:銅およびアルミニウム製の導電性箔テープ、導電性転写テープ、EMI吸収シート(5Gミリ波吸収材を含む)、フレキシブル導電性ラミネート、およびディスプレイのEMI保護用透明導電性フィルム。
- 最近の動向:3Mは、5GおよびIoT用途向けの高周波EMI吸収材の開発を進めており、2024年には最大約40 GHzまでの周波数帯域での性能を目標とした新製品の発売を予定しています。
- 戦略的重点:3Mの戦略的方向性では、EVやウェアラブル電子機器向けの軽量シールドソリューションを優先しており、研究開発投資も拡大しています。同社は、アジア太平洋地域の家電OEM需要に応えるため、同地域における製造拠点を拡大しています。
パーカー・ハニフィン・コーポレーション
1961年に設立され、マサチューセッツ州ウォバーンに本社を置くパーカー・ハニフィンのChomerics部門は、世界でも最も歴史が古く、最も認知度の高いEMIシールド専門ブランドの一つであり、世界中の防衛、航空宇宙、通信、医療機器のOEMメーカーにサービスを提供しています。
- 製品ポートフォリオ:CHO-SEAL導電性エラストマーガスケット、金属充填ポリマーシールド、SOFT-SHIELD低締結力ガスケット、CHO-BOND導電性接着剤、および通信、防衛、医療用電子機器向けの基板レベルシールド缶。
- 最近の動向: 2023年11月、パーカー・ハニフィンのChomerics部門は、新しい低デュロメーターのフルオロシリコーン導電性エラストマーガスケット「CHO-SEAL 6750」を発売しました。この製品は、10 GHzにおいて最大129 dB(電界)および117 dBのシールド効果を発揮し、EMIシールドと環境シールの両方を必要とする軍事用電子機器、航空宇宙モジュール、通信機器、および産業用途を対象としています。
- 戦略的重点:MIL-SPECおよびAECQ-200認定製品ラインを必要とするティア1の自動車・航空宇宙OEMメーカーとの緊密な連携です。パーカー・ハニフィンは、EVバッテリー管理システムのEMIシールド要件に対応した次世代導電性エラストマー配合の開発に投資しています。
レアード・パフォーマンス・マテリアルズ
レアード・パフォーマンス・マテリアルズは、EMIおよび熱管理を専門とする企業であり、90カ国以上、5,000社を超える顧客に、カスタマイズされたシールドおよび熱インターフェースソリューションを提供しています。
製品ポートフォリオ:Flectron導電性ファブリック、BerShield多層PCBシールド、基板レベルシールド(プレス成形および成形品)、導電性エラストマー、ギャップフィラー、および民生用電子機器、通信、医療用途向けの吸収シート。
最近の動向:2023年、世界有数の電子部品専門ディストリビューターであるTTI, Inc.は、Laird Performance Materials社と汎欧州的な販売代理店契約を締結し、欧州の産業および輸送市場において、Laird社の基板レベルシールド、磁気製品、およびEMIノイズフィルタリング部品の供給体制を拡大しました。戦略的重点:東アジアの民生用電子機器OEMメーカー向けのラピッドプロトタイピングおよびアプリケーションエンジニアリングサービスに加え、高性能コンピューティングおよびデータセンター用途を対象とした、カスタム設計の熱・EMI管理ハイブリッドソリューションへの投資を組み合わせています。
ヘンケル AG & Co. KGaA
ヘンケルはドイツの多国籍企業であり、その接着技術部門には、Bergquist および Loctite ブランドが含まれています。同部門は、金属およびポリマーベースの構造的シールド手法を補完する、導電性接着剤、コーティング、およびシーラントソリューションを通じて、EMI シールドに対応しています。
製品ポートフォリオ:導電性接着剤、EMI吸収性ポリマーコーティング、導電性シーラント、およびディスプレイパネル用途向けにEMI保護機能を統合した液体光学透明接着剤(LOCA)。
最近の動向:2025年10月、ヘンケルはドイツ・ミュンヘンで開催された「Productronica 2025」において、新しいEMIシールドフィルムを発表しました。これは、金属筐体に代わるコスト効率に優れた代替品であり、自動車用電子機器向けに優れたEMIノイズ管理を実現するもので、新たなEMI試験施設およびデジタル材料検証機能によって支えられています。
戦略的重点:EUのREACHおよびRoHS規制要件に準拠した、持続可能でハロゲンフリーの導電性接着剤配合に加え、EVバッテリーモジュールおよびパワーエレクトロニクス組立用途向けの自動車グレードのシールド用接着剤の開発に取り組んでいます。
市場集中度分析
世界のEMIシールド市場は、中程度の集中度を示しています。上位5社(3M、パーカー・ハニフィン(チョメリックス)、レアード・パフォーマンス・マテリアルズ、ヘンケル、村田製作所)は、2025年の世界売上高の推定35~40%を占めており、残りは200社以上の地域メーカーや専門メーカーに分散しています。
市場分散が最も激しいのはアジア太平洋地域であり、中国、台湾、韓国のメーカーは、主に標準的なシールド製品において価格競争を繰り広げています。一方、北米および欧州では、独自の配合技術やOEM向けエンジニアリングサービスを通じて高利益率を確保している、技術的に差別化された企業間での集中度が高くなっています。
投資および成長の機会
最も急成長しているセグメント
自動車用EMIシールドは、最も成長率の高い最終用途セグメントであり、2034年まで年平均成長率(CAGR)6.7%で拡大すると推定されています。世界のEV生産台数は2030年までに年間4,000万台を超えると予測されており、各車両には100~150個のEMIシールド部品が組み込まれています。1台あたり50~80米ドルと仮定すると、自動車用EMIシールドの潜在市場規模は、2030年までに年間32億米ドルに達する可能性があります。医療用電子機器は年平均成長率(CAGR)5.2%で、医療用画像診断の拡大や高齢化社会におけるウェアラブル健康機器の普及に牽引され、2番目に成長が速いセグメントとなっています。
新興市場での拡大
インドのエレクトロニクス製造部門は、2023-24会計年度に1,000億米ドルを超え、「生産連動型インセンティブ(PLI)」制度の下、2026年までに3,000億米ドルを目標としており、急速に拡大するグリーンフィールドのEMIシールド市場を創出しています。ベトナムのエレクトロニクス輸出額は、サムスンの大規模な製造拠点を軸に、2023年に1,090億米ドルに達しました。東南アジアの電子機器生産総額は、2030年までに5,000億米ドルに達すると予測されており、現地調達されるEMIシールド材料および部品に対する構造的な需要拡大を支えています。
ベンチャーおよび戦略的投資の動向
グラフェンおよびCNTベースのEMIソリューションに焦点を当てた先端材料スタートアップへの世界的な投資額は、2020年から2024年の間に12億米ドルを超えました。主な戦略的投資家には、サムスン・ベンチャーズ、BASFベンチャーキャピタル、および韓国、ドイツ、米国の政府系ディープテックファンドが含まれます。SWCNT導電性ペーストに関するSiATとゼオンの提携(2024年)は、次世代ナノ材料ベースのシールド技術の戦略的価値が高まっていることを示す好例です。アドベント・インターナショナルによるレアード社の買収に見られるように、特殊EMIシールドプラットフォームに対するプライベート・エクイティの関心は、2027年までに中堅企業間でさらに3~5件の非公開化取引を生み出すと予想されます。
今後の市場見通し(2026年~2034年)
世界のEMIシールド市場は、2025年の79億6,000万米ドルから2026年には83億9,000万米ドルへと着実な市場規模の拡大が見込まれており、2030年には97億1,000万米ドル、2034年までに115億4,000万米ドルに達すると予測されています。年平均成長率(CAGR)は4.1%です。これは、5Gインフラへの投資サイクル、電気自動車(EV)の生産拡大、医療用電子機器の普及拡大、および世界的なEMC規制枠組みの強化を背景として、9年間で約35億4,000万米ドルの市場価値の増加に相当します。
2034年までに、3つの技術的変革がEMIシールド市場を再構築する可能性が高いと考えられます。第一に、カーボンナノチューブおよびグラフェン複合材を用いたシールドソリューションは、2028年までに高級特殊製品から主流の商用製品へと移行し、民生用電子機器用途において、従来の銅箔シールドの需要量の15~20%を置き換える可能性があります。第二に、適応型周波数選択表面(FSS)技術が2027年までに5Gインフラ用途向けに商用化され、受動的な金属シールドでは実現できない高精度な周波数管理が可能になります。第三に、透明なEMIシールドフィルムが、2026年から2028年にかけて、自動車用ヘッドアップディスプレイ、AR/VRヘッドセット、および折りたたみ式スマートフォンのパネルにおいて標準装備となる見込みです。
2034年までに、EMIシールド業界は、材料・部品市場から統合的な電磁両立性(EMC)ソリューション産業へと進化すると予測されています。主要サプライヤーは、システムレベルのEMC設計サービス、AIを活用したシールドレイアウト最適化ツール、および性能が保証されたシールドアセンブリを提供するようになるでしょう。競争環境は、ナノ材料の革新、自動車グレードの品質システム、およびデジタルエンジニアリングサービスの能力をうまく組み合わせた企業によって形作られていくでしょう。
調査方法論
一次調査
一次調査では、2024年から2025年にかけて、EMIシールド業界のステークホルダーを対象に200件以上の構造化インタビューを実施しました。対象には、ティア1のシールド材料サプライヤーの製品ディレクターや研究開発マネージャー、家電・自動車メーカーのOEM調達エンジニア、医療機器メーカー、防衛電子機器のプログラムマネージャー、および先端材料分野の機関投資家などが含まれます。一次調査による知見により、5つの地域すべてにおける市場規模の推計、セグメント別予測、技術導入のタイムライン、および競合ポジショニングの評価が裏付けられました。
二次調査
二次情報源には、IEC 61000 EMC規格の刊行物、GSMAの「Connected Car」インテリジェンスレポート(2024年)、
IEA『Global EV Outlook』(2024年)、IDC『Wearable Device Tracker』、IHS Markitの自動車用電子機器データ、ガートナーの先端材料技術分析、上場EMIシールド企業のSEC提出書類および年次報告書、IPCおよびIEICEの業界団体刊行物、米国国勢調査局、ユーロスタット、中国国家統計局による政府貿易統計、ならびに『Electronic Products』、『IEEE Spectrum』、『SAE International』などの業界誌が含まれます。
予測モデル
市場規模の推計および成長予測は、トップダウン手法(地域および最終用途別のマクロ経済的分解)とボトムアップ手法(用途別数量およびシールド強度に基づくセグメントレベルの需要集計)を組み合わせて導出されました。マクロ経済の不確実性を考慮するため、ベースケース、楽観ケース、および保守ケースを含むシナリオ分析が実施されました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のEMIシールド市場
5.1 市場概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 素材別市場内訳
6.1 EMIシールド用テープおよびラミネート
6.1.1 市場動向
6.1.2 市場予測
6.2 導電性コーティングおよび塗料
6.2.1 市場動向
6.2.2 市場予測
6.3 金属シールド
6.3.1 市場動向
6.3.2 市場予測
6.4 導電性ポリマー
6.4.1 市場動向
6.4.2 市場予測
6.5 EMI/EMCフィルター
6.5.1 市場動向
6.5.2 市場予測
6.6 その他
6.6.1 市場の動向
6.6.2 市場予測
7 シールド方式別の市場内訳
7.1 放射
7.1.1 市場の動向
7.1.2 市場予測
7.2 伝導
7.2.1 市場の動向
7.2.2 市場予測
8 最終用途産業別の市場内訳
8.1 民生用電子機器
8.1.1 市場動向
8.1.2 主な種類
8.1.2.1 スマートフォン
8.1.2.2 タブレット
8.1.2.3 テレビ
8.1.2.4 その他
8.1.3 市場予測
8.2 通信・IT
8.2.1 市場動向
8.2.2 市場予測
8.3 自動車
8.3.1 市場動向
8.3.2 市場予測
8.4 医療
8.4.1 市場動向
8.4.2 市場予測
8.5 防衛・航空宇宙
8.5.1 市場動向
8.5.2 市場予測
8.6 その他
8.6.1 市場動向
8.6.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 3M
13.3.1.1 事業概要
13.3.1.2 提供製品
13.3.1.3 事業戦略
13.3.1.4 SWOT分析
13.3.1.5 主なニュースおよび出来事
13.3.2 パーカー・ハニフィン社
13.3.2.1 事業概要
13.3.2.2 取り扱い製品
13.3.2.3 事業戦略
13.3.2.4 SWOT分析
13.3.2.5 主なニュースおよび出来事
13.3.3 レアード・パフォーマンス・マテリアルズ
13.3.3.1 事業概要
13.3.3.2 取り扱い製品
13.3.3.3 事業戦略
13.3.3.4 SWOT分析
13.3.3.5 主なニュースおよびイベント
13.3.4 ヘンケル AG & Co. KGaA
13.3.4.1 事業概要
13.3.4.2 取り扱い製品
13.3.4.3 事業戦略
13.3.4.4 SWOT分析
13.3.4.5 主なニュースおよび出来事
13.3.5 村田製作所
13.3.5.1 事業概要
13.3.5.2 取り扱い製品
13.3.5.3 事業戦略
13.3.5.4 SWOT分析
13.3.5.5 主なニュースおよびイベント
13.3.6 ヴュルト・エレクトロニク・グループ
13.3.6.1 事業概要
13.3.6.2 取り扱い製品
13.3.6.3 事業戦略
13.3.6.4 SWOT分析
13.3.6.5 主なニュースおよびイベント
13.3.7 TE Connectivity Ltd.
13.3.7.1 事業概要
13.3.7.2 取り扱い製品
13.3.7.3 事業戦略
13.3.7.4 SWOT分析
13.3.7.5 主なニュースおよび出来事
13.3.8 Schaffner Holding AG
13.3.8.1 事業概要
13.3.8.2 取り扱い製品
13.3.8.3 事業戦略
13.3.8.4 SWOT分析
13.3.8.5 主なニュースおよびイベント
13.3.9 Tech-Etch Inc.
13.3.9.1 事業概要
13.3.9.2 提供製品
13.3.9.3 事業戦略
13.3.9.4 SWOT分析
13.3.9.5 主なニュースおよび出来事
13.3.10 タツタ電線
13.3.10.1 事業概要
13.3.10.2 取り扱い製品
13.3.10.3 事業戦略
13.3.10.4 SWOT分析
13.3.10.5 主なニュースおよびイベント
図表一覧
図1:世界:EMIシールド市場:主な推進要因と課題
図2:世界:EMIシールド市場:売上高(10億米ドル)、2020年~2025年
図3:世界:EMIシールド市場:素材別内訳(%)、2025年
図4:世界:EMIシールド市場:シールド方法別内訳(%)、2025年
図5:世界:EMIシールド市場:最終用途産業別内訳(%)、2025年
図6:世界:EMIシールド市場:地域別内訳(%)、2025年
図7:世界:EMIシールド市場予測:売上高(10億米ドル)、2026年~2034年
図8:世界:EMIシールド(EMIシールドテープおよびラミネート)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:EMIシールド(EMIシールドテープおよびラミネート)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:EMIシールド(導電性コーティングおよび塗料)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:EMIシールド(導電性コーティングおよび塗料)市場予測: 売上高(百万米ドル)、2026年~2034年
図12:世界:EMIシールド(金属シールド)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:EMIシールド(金属シールド)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:EMIシールド(導電性ポリマー)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:EMIシールド(導電性ポリマー)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:EMIシールド(EMI/EMCフィルター)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:EMIシールド(EMI/EMCフィルター)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:EMIシールド(その他の材料)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:EMIシールド(その他の材料)市場予測:売上高 (百万米ドル)、2026年~2034年
図20:世界:EMIシールド(放射シールド)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:EMIシールド(放射シールド)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:EMIシールド(放射シールド)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:EMIシールド(放射シールド)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:EMIシールド(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:EMIシールド(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:EMIシールド(通信・IT)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:EMIシールド(通信・IT)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:EMIシールド(自動車)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:EMIシールド(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:EMIシールド(医療)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:EMIシールド(医療)市場予測:売上高(百万米ドル)、2026年~2034年
図32:世界:EMIシールド(防衛・航空宇宙)市場:売上高(百万米ドル)、2020年および2025年
図33:世界:EMIシールド(防衛・航空宇宙)市場予測:売上高(百万米ドル)、2026年~2034年
図34:世界:EMIシールド(その他の産業)市場:売上高(百万米ドル)、2020年および2025年
図35:世界:EMIシールド(その他の産業)市場予測:売上高(百万米ドル)、2026年~2034年
図36:北米:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図37:北米:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図38:米国:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図39:米国:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図40:カナダ:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図41:カナダ:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図42:アジア太平洋地域:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図43:アジア太平洋地域:EMIシールド市場予測:売上高 (百万米ドル)、2026年~2034年
図44:中国:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図45:中国:EMIシールド市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図46:日本:EMIシールド市場:売上高(単位:百万米ドル)、2020年および2025年
図47:日本:EMIシールド市場予測:売上高(単位:百万米ドル)、2026年~2034年
図48:インド:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図49:インド:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図50:韓国:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図51:韓国:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図52:オーストラリア:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図53:オーストラリア:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図54:インドネシア:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図55:インドネシア:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図56:その他:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図57:その他:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図58:欧州:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図59:欧州:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図60:ドイツ:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図61: ドイツ:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図62:フランス:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図63:フランス:EMIシールド市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図64:英国:EMIシールド市場:売上高(単位:百万米ドル)、2020年および2025年
図65:英国:EMIシールド市場予測:売上高(単位:百万米ドル)、2026年~2034年
図66:イタリア:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図67:イタリア:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図68:スペイン:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図69:スペイン:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図70:ロシア:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図71:ロシア:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図72:その他:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図73:その他:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図74:ラテンアメリカ:EMIシールド市場:売上高 (百万米ドル)、2020年および2025年
図75:ラテンアメリカ:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図76:ブラジル:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図77:ブラジル:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図78:メキシコ:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図79:メキシコ:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図80:その他:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図81:その他:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図82:中東・アフリカ:EMIシールド市場:売上高(百万米ドル)、2020年および2025年
図83:中東・アフリカ:EMIシールド市場予測:売上高(百万米ドル)、2026年~2034年
図84:世界:EMIシールド産業:SWOT分析
図85:世界:EMIシールド産業:バリューチェーン分析
図86:世界:EMIシールド産業:ポーターの5つの力分析
表一覧
表1:世界:EMIシールド市場:主要な業界動向、2025年および2034年
表2:世界:EMIシールド市場予測:素材別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:EMIシールド市場予測:シールド方法別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:EMIシールド市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:EMIシールド市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:EMIシールド市場:競争構造
表7:世界:EMIシールド市場:主要企業









