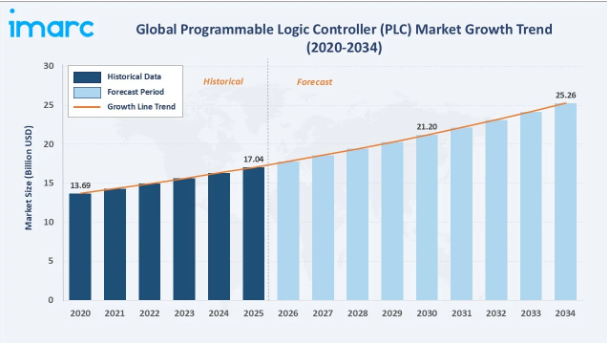
2020年から2034年にかけての世界のプログラマブル・ロジック・コントローラ(PLC)市場の成長軌跡は、これまでの着実な拡大傾向と、インダストリー4.0の展開、電気自動車(EV)製造の自動化、およびソフトウェア定義型コントローラへの移行に牽引された持続的な予測曲線と対照をなしています。
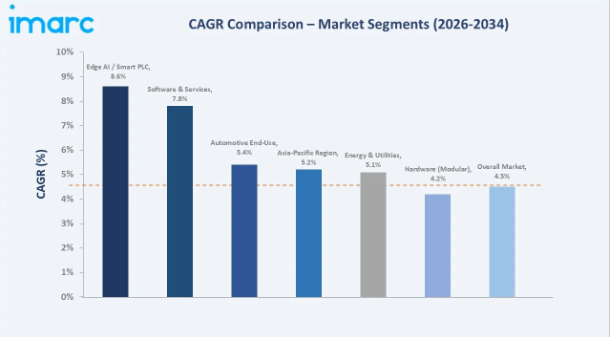
セグメント別の年平均成長率(CAGR)を比較すると、2034年までの世界プログラマブルロジックコントローラ(PLC)業界分析において、「エッジAI/スマートPLC」および「ソフトウェア・サービス」の2つの技術サブカテゴリーが、最も急速に成長していることが浮き彫りになっています。
エグゼクティブサマリー
世界のプログラマブルロジックコントローラ(PLC)市場は、インダストリー4.0の導入、ソフトウェア定義型オートメーション、およびオペレーショナルテクノロジー(OT)と情報技術(IT)の融合に牽引され、構造的な変化を遂げています。2025年に170億米ドルの規模となるこの市場は、年平均成長率(CAGR)4.47%で推移し、2034年までに252.6億米ドルに達すると予測されています。需要は、工場の近代化、EV用バッテリー生産ラインの拡充、再生可能エネルギー発電所の自動化に支えられており、エッジ分析やサイバーセキュリティはPLCの標準機能となりつつあります。
2025年には、ハードウェアとソフトウェアが合わせて68.0%のシェアを占めており、これはディスクリート産業およびプロセス産業において、コンパクトでモジュール式、かつラックマウント型のコントローラが不可欠な役割を果たしていることを反映しています。サービスは32.0%を占めており、制御アーキテクチャが複雑化するにつれて、システム統合、予知保全、およびPLCプログラミングの専門知識に対する需要が高まっていることが背景にあります。最終用途産業別では、自動車産業が18.0%で首位を占め、次いでエネルギー・公益事業が16.0%、化学・石油化学が14.0%となっています。
2025年には、アジア太平洋地域が世界売上高の41.0%を占めて主導的な地位を確立しており、その原動力となっているのは、中国の製造業の規模、インドの産業回廊計画、そして日本の決定論的制御技術におけるリーダーシップです。北米(24.0%)と欧州(22.0%)は、先進的な規制枠組み、ソフトウェア定義型オートメーションのパイロット事業、およびリショアリングの取り組みを通じて、需要の基盤となっています。ラテンアメリカ(7.0%)および中東・アフリカ(6.0%)は、石油・ガス、水処理、インフラ投資に牽引され、新興市場でありながらも高い潜在力を秘めています。
上記のデータを裏付ける主な分析結果:
2025年には、ハードウェアとソフトウェアが68.0%のシェアを占める見込みです。これは、世界中の自動車、エネルギー、およびディスクリート製造アプリケーションにおいて、モジュール式およびコンパクトなPLCアーキテクチャが主流となっているためです。
2025年には、自動車セグメントがエンドユース市場で18.0%を占め首位となる見込みです。これは、EV用バッテリー製造の拡大、ロボットによる組立の自動化、およびソフトウェア定義の生産ラインへの継続的な移行が原動力となっています。
アジア太平洋地域が占める41.0%という世界シェアは、2024年の中国の自動車生産台数が2,700万台を超えること、インドにおけるPLIスキームの導入、および日本と韓国におけるティア1自動化サプライヤーの集中を反映しています。
ソフトウェア定義型PLCプラットフォーム、シメンスの仮想PLCやロックウェルのLogix Edgeなどを含め、制御ロジックを専用ハードウェアから切り離すことで、最も革新的な機会領域として台頭しています。
世界のプログラマブル・ロジック・コントローラ(PLC)市場の概要
プログラマブル・ロジック・コントローラ(PLC)は、センサーからの入力を監視し、プログラムされた制御ロジックを実行し、工場現場のアクチュエータ、モーター、バルブ、機械に対してリアルタイムの出力を提供するよう設計された、堅牢な産業用コンピュータです。現代のPLCアーキテクチャは、コンパクト型、モジュラー型、ラックマウント型など多岐にわたり、IIoT接続、TSN上のOPC UA、エッジ分析、およびIEC 62443に準拠した「サイバーセキュリティ・バイ・デザイン」プロトコルの統合が進んでいます。
その用途は、自動車組立、石油・ガス採掘、化学処理、食品・飲料の包装、上水・下水処理、医薬品のバッチ処理、パルプ・製紙、再生可能エネルギー発電所の制御など、産業バリューチェーン全体に及びます。マクロ経済的な推進要因としては、世界的な「インダストリー4.0」への移行、北米および欧州における製造業の国内回帰、EV(電気自動車)革命、そしてアジア太平洋地域におけるスマートファクトリーの積極的な整備などが挙げられます。
市場の推進要因
- インダストリー4.0とスマートファクトリーの導入: 離散型およびプロセス型製造業全体で産業オートメーションの導入が加速しており、2025年には世界のスマート製造市場規模が1,750億米ドルに達すると予測されています(IoT Analytics)。これにより、相互接続された機械制御やリアルタイムのデータ交換に向けたPLCの需要が持続的に生み出されています。
- EVおよびバッテリー製造の拡大: 2024年の世界の電気自動車販売台数は1,700万台を突破しました(IEA)。また、EVギガファクトリーでは、新規および改修された生産ライン全体において、セルの積層、成形、パッケージング、および高精度なロボット組立のために、高密度なPLCの導入が必要とされています。
- エッジAIとIIoTの統合: PLCは、固定機能のコントローラからエッジ分析ノードへと進化しており、機械レベルでOPC UAおよびMQTTプロトコルを介した異常検知、予知保全、クラウドへの直接接続を可能にしています。
市場の制約要因
- サイバーセキュリティの脆弱性: PLCがIIoTやクラウドシステムに統合されるにつれ、攻撃対象領域が拡大しています。2024年のEUサイバーレジリエンス法では、OEMメーカーに対し「セキュリティ・バイ・デザイン」の認証が義務付けられており、レガシーPLCベンダーのコンプライアンスコストが増大しています。
- 熟練した人材の不足: 高度なPLCプログラミング、特にIEC 61131-3構造化テキストやCodesysベースの環境においては、慢性的な人材不足に直面しており、プロジェクトの導入サイクルが長期化しています。
市場の機会
- ソフトウェア定義オートメーション(SDA)および仮想PLC: 独自仕様のハードウェアに縛られたコントローラから、産業用PC上でホストされる仮想化されたPLCランタイムへの移行は、最も革新的な機会領域であり、OEM各社が制御ロジックを柔軟に展開・更新することを可能にします。
- 再生可能エネルギー発電所のオートメーション: 世界中の風力、太陽光、バッテリー貯蔵プロジェクトにより、分散型エネルギー資産における系統連系制御、インバータ管理、およびSCADA統合に向けた新たなPLC需要が生まれています。
市場の課題
産業用PCおよびDCSからの代替圧力: PCベースの制御システムや分散制御システム(DCS)が、中程度の複雑さを伴うアプリケーションにおいてシェアを拡大しており、特定のセグメントにおいてPLCの価格圧迫を招いています。
サプライチェーンと関税の変動: 半導体の調達コストの変動や2025年の関税に関する不確実性により、価格に敏感な新興市場においてプロジェクト延期リスクが生じています。
1. ソフトウェア定義オートメーションがPLCモデルを再定義
PLC市場は、ハードウェアに縛られたコントローラから、ソフトウェア定義型オートメーションプラットフォームへと根本的な転換を遂げつつあります。SPS 2025において、シーメンスは自社のIndustrial Edgeプラットフォーム上で動作する2つの新しい仮想PLCバージョンを発表し、一方、ロックウェル・オートメーションは2026年第4四半期を目標としたソフトウェア定義型コントローラ「Logix Edge」を発表しました。制御ロジックを独自仕様のハードウェアから切り離すことで、OEM各社は産業用PC全体にわたってオートメーションのワークロードを柔軟に展開、更新、管理できるようになります。
2. PLCエンジニアリングにおけるAIコパイロットと生成AI
産業用AIが、PLCエンジニアリングのワークフローに直接組み込まれつつあります。シーメンスは、今後3年間で産業用AI機能に10億ユーロ以上を投じることを表明し、エンジニアがPLCコードを生成・デバッグするのを支援する「Siemens Engineering Copilot」を含む20以上の産業用コパイロットをリリースしました。生成AIは、試運転時間の短縮を加速させ、OT(オペレーショナルテクノロジー)分野のスキルギャップを埋めています。
3. 設計段階からのサイバーセキュリティ(Cybersecurity-by-Design)とIEC 62443への準拠
2024年のEUサイバーレジリエンス法およびNIS2指令により、PLC製品のロードマップが再構築されています。フェニックス・コンタクトの「PLCnext Technology」プラットフォームは2025年にIEC 62443認証を取得し、ロックウェルの新型「ControlLogix 5590」にはサイバーセキュリティ機能が標準搭載されています。「セキュリティ・バイ・デザイン」は、プレミアム機能から、すべてのPLC階層における基本要件へと移行しつつあります。
4. コントローラにおけるエッジAIとリアルタイム分析
PLCは、異常検知、予知保全、品質検査のためのエッジAIワークロードをますます多く処理するようになっています。三菱電機の「Maisart AI」プラットフォームやシーメンスの「Simatic AI」製品群は、決定論的制御と機械学習の融合を示しており、レイテンシの低減やクラウドインフラへの帯域幅依存度の低減を実現しています。
5. 決定論的相互運用性を実現するTSN上のOPC UA
OPC UAと組み合わせたタイムセンシティブ・ネットワーキング(TSN)により、PLC、ドライブ、HMIを横断したベンダー非依存の決定論的通信が可能になっています。2025年から2026年にかけてTSN上のOPC UAが成熟するにつれ、ハードウェアのコモディティ化が加速し、差別化の焦点はソフトウェアツールチェーン、エコシステムパートナー、ライフサイクルサポートへと移行していきます。
業界のバリューチェーン分析
プログラマブル・ロジック・コントローラ(PLC)のバリューチェーンは、半導体の調達からエンドユーザーへの導入までを網羅しており、各段階ごとに異なる利益率と競争の力学が見られます。
PLCハードウェアメーカーは、プラットフォームアーキテクチャの管理、エコシステムの統合、および長期にわたるOEM関係により、バリューチェーンの中で最も付加価値の高い位置を占めています。しかし、ソフトウェア定義のオートメーションが加速するにつれ、価値はソフトウェアツールチェーンやエンジニアリングサービスへと移行しつつあります。
プログラマブル・ロジック・コントローラ(PLC)業界の技術動向
ハードウェア・アーキテクチャの革新
モジュラー型PLCは、I/Oのスケーラビリティと現場で交換可能な拡張モジュールにより、大規模プラントへの導入の基盤となっています。コンパクト型PLCは単体の機械や包装ラインに利用され、分散型PLCは石油精製所や発電所においてフォールトトレラントな制御を実現しています。
ソフトウェア定義および仮想化制御
ソフトウェア定義アーキテクチャへの移行は、Industrial Edge上で動作するシーメンスの仮想PLC、2026年第4四半期に発表予定のロックウェルのLogix Edgeプラットフォーム、およびCodesysエコシステムによって牽引されています。ハイパーバイザーベースのランタイムは、標準的な産業用PC上で決定論的なパフォーマンスを実現します。
接続性、エッジAI、およびサイバーセキュリティ
TSN上のOPC UA、MQTT、および5Gが融合し、OTとIT間のシームレスなデータ交換を可能にしています。次世代PLCにおけるエッジAIは、予知保全のためのデバイス上での分析を可能にする一方、IEC 62443およびEUサイバーレジリエンス法2024は、サイバーセキュリティの基盤的な統合を推進しています。
市場セグメンテーション分析
IMARC Groupは、世界のプログラマブル・ロジック・コントローラ(PLC)市場の各セグメントにおける主要なトレンドの分析を提供しており、2026年から2034年までの世界、地域、国ごとの予測を掲載しています。市場は、タイプおよび最終用途産業に基づいて分類されています。
タイプ別
2025年時点で、ハードウェアおよびソフトウェアは、世界のプログラマブル・ロジック・コントローラ(PLC)市場の68.0%のシェアを占めています。この優位性は、モジュラー型、コンパクト型、ラックマウント型アーキテクチャにおいて、物理的な制御ハードウェアとエンジニアリングソフトウェアの組み合わせが不可欠な役割を果たしていることを反映しています。需要は、特に自動車組立、エレクトロニクス、食品・飲料の包装といった、決定論的なリアルタイム制御が業務上不可欠な分野における、離散型製造の自動化に支えられています。複雑なマルチセル生産環境における拡張性を強みとするモジュラー型PLCは、引き続きこのセグメントの大部分を牽引しています。サービスは残りの32.0%を占めており、システム統合、レトロフィットによる近代化、予知保全契約、およびPLCプログラミングの専門知識に対する需要に支えられ、最も急速に進化しているサブセグメントとなっています。熟練した人材の不足や、サイバーセキュリティに準拠した導入の複雑化が進んでいることから、特に規制の厳しいプロセス産業において、プロジェクトあたりのサービス収益が拡大しています。
自動車産業は、EV用バッテリーのギガファクトリー建設、ロボットによる組立の自動化、およびソフトウェア定義の生産ラインに支えられ、2025年には18.0%のシェアで最終用途産業セグメントをリードしています。2024年の世界の自動車生産台数は9,250万台を超え、そのうちEVの販売台数は1,700万台以上(IEA)を占めており、いずれも内燃機関(ICE)プラットフォームよりも高密度なPLCの導入を必要としています。エネルギー・公益事業は16.0%でこれに続き、再生可能エネルギー発電所の自動化、スマートグリッドの統合、変電所制御の近代化が牽引しています。化学・石油化学は14.0%を占めており、連続バッチプロセス制御および安全計装システムが中核となっています。石油・ガス(12.0%)では、上流の採掘、中流のパイプライン制御、下流の精製に至るまで、PLCが導入されています。
食品・タバコ・飲料(10.0%)、製薬(9.0%)、上下水道処理(8.0%)、パルプ・製紙(7.0%)がその他の主要な最終用途産業を占めており、「その他」が6.0%を占めています。
アジア太平洋地域は2025年に41.0%のシェアを占め、世界的に最も支配的な地域的地位を確立しています。中国は、2024年に2,700万台を超える世界最大の自動車生産台数を誇り、補助金に裏打ちされた積極的な工場自動化のアップグレードが進められていることから、単一の国としては最も重要な市場となっています。インドのPLI(生産連動型インセンティブ)制度や産業回廊の整備が、PLCの初導入を後押ししている一方、日本の「Quality 4.0」イニシアチブは、ナノ秒単位の確定応答型コントローラに対する需要を支えています。
北米(24.0%)は、米国のリショアリングの勢いとソフトウェア定義型オートメーションのパイロット事業が牽引しており、2025年には米国エネルギー省(DoE)によるスマート製造への1,300万米ドルの投資がこれを後押ししています。欧州(22.0%)は、EUサイバーレジリエンス法、ドイツの自動車ティア1企業からの需要、および脱炭素化を原動力とするエネルギー管理への投資によって形作られています。
世界のプログラマブル・ロジック・コントローラ(PLC)の競争環境は適度に集中しており、2025年には上位5社のベンダーが世界の売上高の推定70~77%を占めると見込まれています。シーメンスAGは、SIMATICプラットフォームの幅広いラインナップとTIA Portalエコシステムに支えられ、20%を超えるシェアで市場リーダーの座を維持しました。シーメンス、ロックウェル、シュナイダーが仮想化されたPLCランタイムやAIを活用したエンジニアリングに多額の投資を行っていることから、ソフトウェア定義のオートメーションが競争の構図を一新しつつあります。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のプログラマブル・ロジック・コントローラ(PLC)市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 ハードウェアおよびソフトウェア
6.1.1 市場動向
6.1.2 主要セグメント
6.1.2.1 大型PLC
6.1.2.2 ナノPLC
6.1.2.3 小型PLC
6.1.2.4 中型PLC
6.1.2.5 その他
6.1.3 市場予測
6.2 サービス
6.2.1 市場動向
6.2.2 市場予測
7 最終用途産業別市場内訳
7.1 自動車
7.1.1 市場動向
7.1.2 市場予測
7.2 エネルギー・公益事業
7.2.1 市場動向
7.2.2 市場予測
7.3 化学・石油化学
7.3.1 市場動向
7.3.2 市場予測
7.4 石油・ガス
7.4.1 市場動向
7.4.2 市場予測
7.5 パルプ・紙
7.5.1 市場の動向
7.5.2 市場予測
7.6 医薬品
7.6.1 市場の動向
7.6.2 市場予測
7.7 上水・下水処理
7.7.1 市場の動向
7.7.2 市場予測
7.8 食品、タバコ、飲料
7.8.1 市場動向
7.8.2 市場予測
7.9 その他
7.9.1 市場動向
7.9.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場動向
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場動向
8.1.2.2 市場予測
8.2 アジア太平洋地域
8.2.1 中国
8.2.1.1 市場動向
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場の動向
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場の動向
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場の動向
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場の動向
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場の動向
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場の動向
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場の動向
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場の動向
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場の動向
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場動向
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場の動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場の動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の激しさ
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 シーメンス
13.3.1.1 事業概要
13.3.1.2 提供製品
13.3.1.3 事業戦略
13.3.1.4 SWOT分析
13.3.1.5 主なニュースおよび出来事
13.3.2 ロックウェル・オートメーション
13.3.2.1 事業概要
13.3.2.2 提供製品
13.3.2.3 事業戦略
13.3.2.4 SWOT分析
13.3.2.5 主なニュースおよび出来事
13.3.3 シュナイダーエレクトリック
13.3.3.1 事業概要
13.3.3.2 提供製品
13.3.3.3 事業戦略
13.3.3.4 SWOT分析
13.3.3.5 主なニュースおよび出来事
13.3.4 三菱電機株式会社
13.3.4.1 事業概要
13.3.4.2 提供製品
13.3.4.3 事業戦略
13.3.4.4 SWOT分析
13.3.4.5 主なニュースおよび出来事
13.3.5 ABB
13.3.5.1 事業概要
13.3.5.2 提供製品
13.3.5.3 事業戦略
13.3.5.4 SWOT分析
13.3.5.5 主なニュースおよび出来事
13.3.6 オムロン株式会社
13.3.6.1 事業概要
13.3.6.2 提供製品
13.3.6.3 事業戦略
13.3.6.4 SWOT分析
13.3.6.5 主なニュースおよび出来事
13.3.7 ハネウェル・インターナショナル社
13.3.7.1 事業概要
13.3.7.2 提供製品
13.3.7.3 事業戦略
13.3.7.4 SWOT分析
13.3.7.5 主なニュースおよび出来事
図表一覧
図1:世界:プログラマブル・ロジック・コントローラ(PLC)市場:主な推進要因と課題
図2:世界:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(10億米ドル)、2020年~2025年
図3:世界:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:プログラマブル・ロジック・コントローラ(PLC)市場:タイプ別内訳(%)、2025年
図5:世界:プログラマブル・ロジック・コントローラ(PLC)市場:最終用途産業別内訳(%)、2025年
図6:世界:プログラマブル・ロジック・コントローラ(PLC)市場:地域別内訳(%)、2025年
図7:世界:プログラマブル・ロジック・コントローラ(PLC)(ハードウェアおよびソフトウェア)市場:売上高(百万米ドル)、2020年および2025年
図8:世界:プログラマブル・ロジック・コントローラ(PLC)(ハードウェアおよびソフトウェア)市場予測:売上高(百万米ドル)、2026年~2034年
図9:世界:プログラマブル・ロジック・コントローラ(PLC)(サービス)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:プログラマブル・ロジック・コントローラ(PLC)(サービス)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:プログラマブル・ロジック・コントローラ(PLC)(自動車)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:プログラマブル・ロジック・コントローラ(PLC)(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:プログラマブル・ロジック・コントローラ(PLC)(エネルギー・公益事業)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:プログラマブル・ロジック・コントローラ(PLC)(エネルギー・公益事業)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:プログラマブル・ロジック・コントローラ(PLC)(化学・石油化学)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:プログラマブル・ロジック・コントローラ(PLC)(化学・石油化学)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:プログラマブル・ロジック・コントローラ(PLC)(石油・ガス)市場:売上高(単位:百万米ドル)、2020年および2025年
図18:世界:プログラマブル・ロジック・コントローラ(PLC)(石油・ガス)市場予測: 売上高(百万米ドル)、2026年~2034年
図19:世界:プログラマブル・ロジック・コントローラ(PLC)(パルプ・紙)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:プログラマブル・ロジック・コントローラ(PLC)(パルプ・紙)市場の予測:売上高(百万米ドル)、2026年~2034年
図21:世界:プログラマブル・ロジック・コントローラ(PLC)(製薬)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:プログラマブル・ロジック・コントローラ(PLC)(製薬)市場の予測:売上高(百万米ドル)、2026年~2034年
図23:世界:プログラマブル・ロジック・コントローラ(PLC)(上下水道処理)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:プログラマブル・ロジック・コントローラ(PLC)(上水・下水処理)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図25:世界:プログラマブル・ロジック・コントローラ(PLC)(食品・タバコ・飲料)市場:売上高(単位:百万米ドル)、2020年および2025年
図26:世界:プログラマブル・ロジック・コントローラ(PLC)(食品、タバコ、飲料)市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界:プログラマブル・ロジック・コントローラ(PLC)(その他の最終用途産業)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:プログラマブル・ロジック・コントローラ(PLC)(その他の最終用途産業)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図29:北米:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(単位:百万米ドル)、2020年および2025年
図30:北米:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図31:米国:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図32:米国:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図33:カナダ:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図34:カナダ:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高 (百万米ドル)、2026年~2034年
図35:アジア太平洋地域:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図36:アジア太平洋地域:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図37:中国:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図38:中国:プログラマブル・ロジック・コントローラ(PLC)市場の予測:売上高(百万米ドル)、2026年~2034年
図39:日本:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図40:日本:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図41:インド:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図42: インド:プログラマブル・ロジック・コントローラ(PLC)市場の予測:売上高(百万米ドル)、2026年~2034年
図43:韓国:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図44:韓国:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図45:オーストラリア:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図46:オーストラリア:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図47:インドネシア:プログラマブル・ロジック・コントローラ(PLC)市場:売上高 (百万米ドル)、2020年および2025年
図48:インドネシア:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図49:その他:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図50:その他:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図51:欧州:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図52:欧州:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図53:ドイツ:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図54:ドイツ:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図55:フランス:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図56:フランス:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図57:英国:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図58:英国:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図59:イタリア:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(単位:百万米ドル)、2020年および2025年
図60:イタリア:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図61:スペイン:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図62:スペイン:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図63:ロシア:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図64:ロシア:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図65:その他:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図66:その他地域:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図67:ラテンアメリカ:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図68:ラテンアメリカ:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図69:ブラジル:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図70:ブラジル:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図71:メキシコ:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図72:メキシコ:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図73:その他:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図74:その他:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図75:中東・アフリカ:プログラマブル・ロジック・コントローラ(PLC)市場:売上高(百万米ドル)、2020年および2025年
図76:中東・アフリカ:プログラマブル・ロジック・コントローラ(PLC)市場:国別内訳(%)、2025年
図77:中東・アフリカ:プログラマブル・ロジック・コントローラ(PLC)市場予測:売上高(百万米ドル)、2026年~2034年
図78:世界:プログラマブル・ロジック・コントローラ(PLC)産業:SWOT分析
図79:世界:プログラマブル・ロジック・コントローラ(PLC)産業:バリューチェーン分析
図80:世界:プログラマブル・ロジック・コントローラ(PLC)産業:ポーターの5つの力分析
表の一覧
表1:世界:プログラマブル・ロジック・コントローラ (PLC)市場:主要な業界動向、2025年および2034年
表2:世界:プログラマブル・ロジック・コントローラ(PLC)市場予測:タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:プログラマブル・ロジック・コントローラ(PLC)市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:プログラマブル・ロジック・コントローラ(PLC)市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表5:世界: プログラマブル・ロジック・コントローラ(PLC)市場:競争構造
表6:世界:プログラマブル・ロジック・コントローラ(PLC)市場:主要企業









