IoTデバイスは、組み込みプロセッサ市場の成長を牽引する重要な要因として台頭しています。医療、スマートホーム、産業オートメーションなどは、その普及が進んでいるさまざまな分野のほんの一例に過ぎません。組み込みプロセッサはIoTアプリケーションを支え、リアルタイムのデータ処理、接続性、そして効率的なリソース管理を可能にしています。これらすべてのデバイスを接続する動きが活発化するにつれ、低消費電力でありながらより高い機能が求められるようになり、現在ではより多くのメーカーが、IoTシステムに特化した組み込みプロセッサを統合するようになっています。さらに、遅延を低減しデータのセキュリティを強化するためのエッジコンピューティングソリューションへの需要が急増しており、これにより、IoT環境に組み込まれる高性能プロセッサへの需要がさらに高まっています。この点は、同市場の最も重要な成長要因と見なされています。
米国は、技術の進歩と、市場シェアの78.80%を占める半導体メーカーによる強固なエコシステムに支えられ、組み込みプロセッサ市場において重要な役割を果たしています。同国が自動車、航空宇宙、防衛産業におけるイノベーションに注力していることが、高性能組み込みプロセッサへの需要を後押ししています。さらに、IoTデバイス、AIを活用したアプリケーション、産業用オートメーションの利用拡大が、市場の拡大をさらに加速させています。米国政府による半導体製造および研究開発(R&D)への投資も、この分野をさらに後押ししています。「CHIPS and Science Act」のような政府の取り組みは、この分野に多大な支援を提供してきました。同法の施行以来、各企業は半導体およびエレクトロニクス分野において3,950億ドルを超える投資を明らかにしており、これにより11万5,000人以上の雇用が創出されました。同地域に本社を置く主要企業に加え、エネルギー効率に優れ、かつ安全な組み込みソリューションへの重点的な取り組みにより、米国は市場の拡大と技術的ブレークスルーを牽引するリーダーとしての地位を確立しています。
組み込みプロセッサ市場の動向:
モノのインターネット(IoT)とコネクテッドデバイス
IoTおよびコネクテッドデバイスの普及は、組み込みプロセッサ市場の主要な推進要因の一つです。報告書によると、2024年には世界中で180億台以上のIoTデバイスが存在し、その数は2030年までに400億台以上に増加すると予想されています。ウェアラブルデバイス、スマートホーム、産業用オートメーションにおけるこうした組み込みプロセッサの応用は増加傾向にあります。例えば、報告書によると、2023年上半期には世界中で約1億8,600万台のスマートホームデバイスが出荷されており、セキュリティシステム、スマートスピーカー、サーモスタットなどのデバイスにおいて、組み込みCPUは不可欠な構成要素となっています。産業用IoTへの組み込みプロセッサの統合は、業務効率の向上や予知保全を促進します。自動車業界がコネクテッドカーソリューションを採用していることから、組み込みプロセッサ市場への需要は高まっています。
民生用電子機器の進歩
組み込みプロセッサ市場の成長は、民生用電子機器の進歩によっても牽引されています。ウェアラブル機器、ゲーム機、タブレット、スマートフォンの技術進歩により、組み込みプロセッサ市場への需要が高まっています。報告書によると、2023年には世界中で12億台以上のスマートフォンが出荷されました。そのため、処理速度の向上、効率的な電力管理、そしてより優れた人工知能(AI)機能を実現するには、高性能な組み込みプロセッサが不可欠でした。ゲーム業界では、滑らかなゲームプレイと優れたグラフィックスを提供するために、ゲーム機や携帯型電子機器に組み込まれたプロセッサに大きく依存しています。折りたたみ式ディスプレイや拡張現実(AR)機能といった画期的な技術の登場により、こうした高度な機能を実現するための組み込みプロセッサへの依存度が高まっており、組み込みプロセッサ市場の展望は明るいものとなっています。
健康志向の高まり
自動車業界が電気自動車(EV)や先進運転支援システム(ADAS)へと移行するにつれ、組み込みプロセッサへの需要は高まっています。報告によると、インフォテインメント、エンジン制御、自動運転など、さまざまなシステムを稼働させる現代の自動車には、平均で70~100個の組み込みプロセッサが搭載されています。車線維持支援やアダプティブ・クルーズ・コントロールといったADAS機能のうち、リアルタイムのデータ処理や意思決定に組み込みコンピュータを依存する2つの機能は、2023年に世界で販売された全自動車の半数以上に搭載されていました。また、組み込みプロセッサはEV市場でも広く採用されており、報告によると、2023年には世界中で1,400万台以上が販売され、モーター制御、バッテリーシステム、コネクティビティの運用に活用されています。規制当局がより厳格な安全要件や持続可能性の目標を義務付ける中、イノベーションとコンプライアンスへのニーズが、自動車用途における組み込みプロセッサの継続的な成長を後押しするでしょう。
組み込みプロセッサ業界のセグメンテーション:
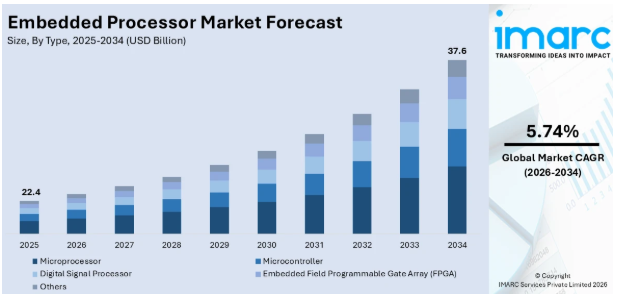
IMARC Groupは、世界の組み込みプロセッサ市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、タイプ、ビット数、および用途に基づいて分類されています。
タイプ別分析:マイクロプロセッサは、その汎用性と、幅広い電子機器を駆動する上で果たす重要な役割により、組み込みプロセッサ市場において大きなシェアを占めています。複雑な演算を実行し、マルチタスクを可能にし、高度なアプリケーションをサポートする能力により、民生用電子機器、自動車、産業用オートメーションなどの業界において不可欠な存在となっています。IoTデバイスやAI駆動型技術の採用拡大により、より高い処理能力とエネルギー効率を備えたマイクロプロセッサへの需要がさらに高まっています。さらに、スマートデバイス、ホームオートメーションシステム、ウェアラブル技術への組み込みは、日常的な用途におけるその重要性を浮き彫りにしています。ノードサイズの縮小やアーキテクチャの改善といった半導体製造技術の進歩により、マイクロプロセッサの性能が向上し、イノベーションを推進するとともに、技術の未来と組み込みプロセッサ市場の成長を形作る上でのその優位性を確固たるものにしています。
- マイクロプロセッサ
- マイクロコントローラ
- デジタル信号プロセッサ
- 組み込み型フィールドプログラマブルゲートアレイ(FPGA)
- その他
ビット数別分析:16ビットプロセッサは、コスト重視のアプリケーションやミッドレンジのアプリケーションで使用され、適度な性能と効率性を提供します。これらは、基本的なデータ処理や制御が求められる組み込みシステム、産業用オートメーション、自動車用途などで一般的に見られます。消費電力の低減とコスト効率の高さから、32ビットプロセッサは基本的な演算タスクに最適です。
- 16ビット
- 32ビット
- 64ビット
- その他
さらに、32ビットプロセッサは、性能とコストの最適なバランスにより、主流のアプリケーションにおいて主導的な地位を占めています。これらのプロセッサは高度な演算をサポートしており、スマートフォン、民生用電子機器、IoTデバイスに最適です。高いデータ処理能力と最新のソフトウェアとの互換性を備えた32ビットプロセッサは、さまざまな産業用および商用用途において汎用性が高いです。
また、高度な演算能力を必要とする高性能アプリケーションには、64ビットプロセッサが好まれます。これらは、サーバー、ゲームシステム、AI駆動型技術に不可欠な存在です。より大きなメモリアドレスを扱い、負荷の高いワークロードを実行できる能力により、優れた性能と計算効率が求められる業界において、重要なコンポーネントとしての地位を確立しています。
また、その他のプロセッサには、特殊な用途に対応する8ビットプロセッサやニッチなアーキテクチャが含まれます。8ビットプロセッサは、それほど一般的ではありませんが、レガシーシステムや単純な組み込みデバイスで使用されています。一方、DSP(デジタル信号プロセッサ)のような特定用途向けプロセッサは、オーディオ、ビデオ、信号処理における独自の要件に対応し、個別のタスクに合わせた最適な性能を確保します。
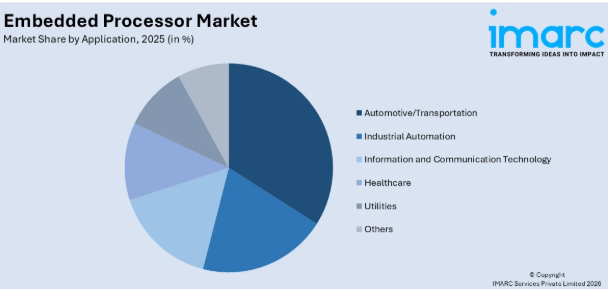
用途別分析:
- 自動車・輸送
- 産業オートメーション
- 情報通信技術
- 医療
- 公益事業
- その他
自動車システムに搭載された組み込みプロセッサは、エンジン制御、自動運転、車載インフォテインメントなどの高度な機能を実現します。これらは安全機能、リアルタイムナビゲーション、コネクティビティをサポートし、効率性とイノベーションを推進しています。電気自動車や自動運転技術への需要の高まりが、自動車業界における組み込みプロセッサの利用拡大を後押ししています。
また、組み込みプロセッサは、ロボット工学、プロセス制御システム、スマート製造ソリューションを駆動することで、産業オートメーションにおいても極めて重要な役割を果たしています。これらは、工場運営における精度、エネルギー効率、およびリアルタイム監視を保証します。「インダストリー4.0」への移行や、IoT主導のスマート工場への依存度の高まりが、この応用分野における需要を後押ししています。
さらに、ICT分野において、組み込みプロセッサは、ネットワーク機器、データセンター、通信デバイスを駆動するために不可欠です。これらは、シームレスな接続性、データ処理、およびクラウド統合を可能にします。第5世代(5G)ネットワーク、AI、エッジコンピューティングの台頭に伴い、組み込みプロセッサは情報通信インフラの進展において不可欠なものとなりつつあります。
また、組み込みプロセッサは、医療機器、診断ツール、ウェアラブル技術を支えることで、医療分野におけるイノベーションを推進しています。これらは、患者のリアルタイムモニタリング、画像診断システム、遠隔医療アプリケーションをサポートしています。携帯型医療機器や高度な診断ソリューションへの需要の高まりは、現代の医療における組み込みプロセッサの重要性を裏付けています。
さらに、公益事業分野においても、組み込みプロセッサはスマートグリッドの管理、エネルギー配分、再生可能エネルギーの統合において極めて重要な役割を果たしています。これらは、リアルタイムの監視、予知保全、および資源の効率的な利用を可能にします。スマートエネルギーシステムや持続可能なソリューションへの移行が、エネルギー管理や公益事業の運営における組み込みプロセッサの導入を後押ししています。
さらに、その他の応用分野としては、航空宇宙、防衛、および民生用電子機器が挙げられます。航空宇宙および防衛分野では、ナビゲーションや制御システムの精度と信頼性を確保するために、組み込みプロセッサが不可欠です。民生用電子機器分野では、スマートテレビ、ゲーム機、ホームオートメーションシステムなどの機器を駆動しており、幅広い産業分野にわたるその汎用性を際立たせています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
組み込みプロセッサ市場の予測によると、北米は、堅調な製造エコシステム、技術の進歩、および高い消費者需要により、35.6%のシェアで市場をリードしています。この地域には主要な半導体製造拠点が集中しており、コスト効率の高い生産体制と熟練した労働力の恩恵を受けています。急速な工業化、都市化、およびIoTデバイスの普及が、自動車、民生用電子機器、産業用オートメーションなどの分野における組み込みプロセッサの需要を牽引しています。さらに、5G、AI、スマートシティ構想の導入拡大が市場の成長を後押ししています。中国、日本、韓国、インドなどの国々は、研究開発や先進的なインフラへの投資を通じて、市場に大きく貢献しています。同地域の強固な電子機器輸出基盤と、デジタルトランスフォーメーションに対する政府の支援が相まって、世界の組み込みプロセッサ市場における同地域の優位性をさらに強めています。
地域別の主なポイント:
米国の組み込みプロセッサ市場分析
米国では、民生用電子機器、自動車、IoT市場の力強い成長が、組み込みプロセッサ市場を牽引しています。報告書によると、2030年までに400億台以上の接続デバイスが存在する見込みであるIoTの急速な成長が、スマートホーム、産業オートメーション、ヘルスケア分野における組み込みプロセッサの需要を牽引しています。自動車セクターは、年間約1,700万台の販売台数を誇り、最大の貢献源となっています。その多くは、組み込みプロセッサを搭載した先進運転支援システム(ADAS)を備えています。また、高性能な組み込みプロセッサを必要とする無人航空機や通信システムへの投資が増加していることから、米国の防衛・航空宇宙産業も同様に重要な貢献を果たしています。
レポートによると、米国には8,000万人のスマートウォッチユーザーが存在し、ウェアラブル機器やスマート家電に対する堅調な需要が、民生用電子機器市場を支えています。さらに、半導体研究開発における米国の主導的立場も、国内における組み込みプロセッサ需要の強化に寄与しています。さらに、製造業を通じたイノベーションと成長を促進する「CHIPS法」に基づく連邦政府の資金援助による取り組みも、この需要を支えています。
欧州の組み込みプロセッサ市場分析
産業オートメーション、自動車分野のイノベーション、再生可能エネルギーシステムの発展が、欧州の組み込みプロセッサ市場を牽引しています。同地域が「インダストリー4.0」技術に注力していることから、組み込みプロセッサは現在、工場自動化やロボット工学の分野で広く利用されています。例えば、ドイツの産業用ロボット市場が毎年著しい成長を遂げていることから、プロセッサへの需要が増加しています。もう一つの重要な推進要因は欧州の自動車セクターであり、欧州自動車工業会(ACEA)のデータによると、年間1,300万台以上の自動車を生産しています。組み込みプロセッサは、ADAS(先進運転支援システム)や電気自動車(EV)に不可欠です。欧州理事会のデータによると、2022年には、欧州の電力の約40%を再生可能エネルギーが占めました。風力発電所や太陽光発電所などの再生可能エネルギープロジェクトでは、効果的なエネルギー管理や送電網への接続のために、組み込みプロセッサへの依存度が高まっています。さらに、スマートシティ構想における組み込みプロセッサの活用拡大は、欧州連合(EU)の持続可能性とデジタルトランスフォーメーションに関する戦略と合致しており、これにより欧州全域における接続性と資源利用の効率が向上しています。
アジア太平洋地域の組み込みプロセッサ市場分析
アジア太平洋地域は、デジタル化の進展、自動車生産、および家電製品の製造が拡大していることから、組み込みプロセッサ市場において最も重要な位置を占めています。半導体製造の世界的リーダーは中国、日本、韓国であり、実際、報告書によると、中国は世界で生産される電子機器の30%以上を生産しています。報告によると、2030年までに同地域における5G接続数は14億件に達すると見込まれており、スマートフォンへの需要の高まりが組み込みCPUの採用を劇的に増加させています。アジア太平洋地域は世界の自動車生産の約半分を占めており、その大半には安全システムやインフォテインメントシステム用の組み込みCPUが搭載されています。自動車産業もこの傾向に寄与しています。同地域の拡大するIoT市場は、プロセッサの需要をさらに牽引しており、産業用オートメーションからスマートシティに至るまで、幅広い用途で活用される見込みです。推計によると、同地域では2023年にモノのインターネット(IoT)への支出が2,700億米ドルを超えると見込まれており、これは2022年比で11%の増加となります。中国の「中国製造2025」やインドの「メイク・イン・インド」といった政府主導の取り組みが、同地域における組み込みシステムの製造とイノベーションの拡大を後押ししています。
ラテンアメリカの組み込みプロセッサ市場分析
IoT、自動車、産業オートメーション技術の採用拡大が、ラテンアメリカにおける組み込みプロセッサ市場の成長を牽引しています。また、アルゼンチンやブラジルなどの国々では、スマートセンサーや組み込みシステムによって資源の利用効率が最適化されており、これらの国々では精密農業を含む農業分野でのIoT導入が拡大しています。メディアの報道によると、2022年には200万台以上の自動車が生産され、その大部分に組み込みプロセッサが搭載されていたことから、自動車セクターの拡大を牽引しています。エネルギー管理システムにおける組み込みプロセッサの需要は、同地域で拡大する再生可能エネルギー部門によっても後押しされており、風力および太陽光発電の容量は毎年大幅に増加しています。さらに、サプライチェーンや物流アプリケーションにおける組み込みシステムの必要性は、Eコマースの成長によって高まっており、報告書によると、主要地域ではEコマースが年間20%のペースで拡大すると予想されています。
中東・アフリカ(MEA)地域の組み込みプロセッサ市場分析
自動車セクターの成長、デジタル化、およびスマートインフラへの投資拡大が、MEA地域の組み込みプロセッサ市場を牽引しています。サウジアラビアやUAEを筆頭とするGCC加盟各国は、NEOMなどのスマートシティ構想に多額の投資を行っており、こうした構想では、接続性やIoT(モノのインターネット)アプリケーション向けに組み込みプロセッサが必要とされています。これにより、自動車市場も成長しています。世界経済フォーラムによると、南アフリカなどの国々が生産拠点として台頭しており、年間50万台以上の自動車を生産していますが、その多くに組み込みCPUが搭載されているためです。Saudi and Middle East Initiativesのデータによると、サウジアラビアが2030年までに電力の50%を再生可能エネルギーで賄うという目標を掲げるなど、同地域が再生可能エネルギーへの取り組みに注力していることが、組み込みシステムを活用したエネルギー管理ソリューションへの需要を牽引しています。
競争環境:
組み込みプロセッサ市場の競争環境は非常に革新的ですが、この業界では急速な技術的成長が際立っています。IoT、自動車、産業用オートメーション、民生用電子機器といった様々な用途に対応するため、各社がより高い性能、エネルギー効率、および強化された機能を備えたプロセッサを開発していることから、この市場は本質的に競争が激しいものとなっています。特にAIや機械学習アプリケーションにおいて、顧客の進化する要件を満たすため、頻繁な製品発表や戦略的提携が市場の一環となっています。各社は、特殊なプロセッサやエッジコンピューティング/5Gインフラといったニッチ市場において、製品ポートフォリオの拡充にますます注力しています。また、先進的な製造技術の進展やセキュリティ機能の組み込みも、競争をさらに激化させています。地域企業やスタートアップの台頭により、この分野におけるシェア争いはさらに熾烈かつダイナミックなものとなっています。
本レポートでは、組み込みプロセッサ市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Analog Devices Inc.
- Broadcom Inc.
- Infineon Technologies AG
- Intel Corporation
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- ON Semiconductor Corporation
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated.
最新ニュースと動向:
2024年10月:AMDは、計算負荷の高い組み込みシステム向けに設計された第4世代「Epyc Embedded 8004シリーズ」プロセッサを発売しました。これらのプロセッサは、ワットあたりの性能を最大30%向上させ、高速I/Oおよび広大なメモリ帯域幅をサポートしています。「Epyc 8004シリーズ」は、ネットワーク、ストレージ、および産業用エッジアプリケーション向けに最適化されており、7年間の長期ライフサイクルサポートが提供されます。
2024年7月:インテルは、独自のE-コアレス設計を採用した組み込みソリューションに焦点を当てた、第14世代Raptor Lake Refresh CPUを発売しました。フラッグシップモデルのCore i9-14901KEはオーバークロックが可能で、これはインテルの組み込みプロセッサとしては初めての試みとなります。ラインナップにはCore i9、i7、i5の各モデルが含まれており、省電力かつ高性能なアプリケーションを対象としています。
2024年4月: シナプティクスは、組み込みプロセッサのSLシリーズと「Astra Machina Foundation Series」開発キットを特徴とする、AIネイティブのIoTプラットフォーム「Astra」を発表しました。これらのプロセッサは、エッジでの高性能AIを実現し、スマートホーム、産業用、およびエンタープライズIoTにわたるアプリケーションに対応しています。このプラットフォームは、スケーラブルなハードウェア、オープンソースのAIフレームワーク、そして堅牢なワイヤレス接続機能を統合しており、迅速な導入を可能にします。
2024年10月:各業界でAIソリューションの導入がますます進む中、効果的なAIインフラに対する需要の高まりに応えるため、Untether AIは、AIワークロードのエネルギー効率とパフォーマンスの向上を目的とした新しいAIチップを発表しました。これらのチップはデータセンター向けを想定しており、消費電力を最小限に抑えつつ、高い演算スループットを提供することに重点を置いています。
2024年4月:Concurrent Technologies社の新製品により、同社の最先端コンピューティング技術の提供範囲が拡大しました。同社は、VMEラインに新たな組み込みプロセッサボード「Rhea」を導入しました。産業用アプリケーション、航空宇宙、防衛といった厳しい要件が求められる業界の顧客は、この新製品による性能と適応性の向上から恩恵を受けると期待されています。このデバイスは、複雑な運用ニーズを満たすための最先端の組み込みコンピューティング技術を開発するという同社の計画に沿ったものです。
2024年2月:AMDは、組み込みプロセッサと適応型システムオンチップ(SoC)を統合した「Embedded+ Architecture」を発表しました。この技術は、自動車、産業、医療など、さまざまな業界における複雑なワークロードやリアルタイム処理の要件に対応しています。低遅延、強化された電力管理、高度な処理能力を兼ね備えているため、現代の組み込みシステムにとって柔軟な選択肢となります。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の組み込みプロセッサ市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 マイクロプロセッサ
6.1.1 市場動向
6.1.2 市場予測
6.2 マイクロコントローラ
6.2.1 市場動向
6.2.2 市場予測
6.3 デジタル信号プロセッサ
6.3.1 市場動向
6.3.2 市場予測
6.4 組み込み型フィールド・プログラマブル・ゲート・アレイ(FPGA)
6.4.1 市場動向
6.4.2 市場予測
6.5 その他
6.5.1 市場動向
6.5.2 市場予測
7 ビット数別市場内訳
7.1 16ビット
7.1.1 市場動向
7.1.2 市場予測
7.2 32ビット
7.2.1 市場動向
7.2.2 市場予測
7.3 64ビット
7.3.1 市場動向
7.3.2 市場予測
7.4 その他
7.4.1 市場動向
7.4.2 市場予測
8 用途別市場内訳
8.1 自動車・輸送
8.1.1 市場動向
8.1.2 市場予測
8.2 産業用オートメーション
8.2.1 市場動向
8.2.2 市場予測
8.3 情報通信技術
8.3.1 市場動向
8.3.2 市場予測
8.4 ヘルスケア
8.4.1 市場動向
8.4.2 市場予測
8.5 公益事業
8.5.1 市場動向
8.5.2 市場予測
8.6 その他
8.6.1 市場動向
8.6.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 欧州
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 アナログ・デバイセズ社
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.1.3 財務状況
14.3.1.4 SWOT分析
14.3.2 ブロードコム社(Broadcom Inc.)
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.2.3 財務状況
14.3.2.4 SWOT分析
14.3.3 インフィニオン・テクノロジーズ社(Infineon Technologies AG)
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.3.3 財務状況
14.3.3.4 SWOT分析
14.3.4 インテル社
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.4.3 財務状況
14.3.4.4 SWOT分析
14.3.5 マイクロチップ・テクノロジー社
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.5.3 財務状況
14.3.5.4 SWOT分析
14.3.6 NXPセミコンダクターズN.V.
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.6.3 財務状況
14.3.6.4 SWOT分析
14.3.7 ON Semiconductor Corporation
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.7.3 財務状況
14.3.7.4 SWOT分析
14.3.8 ルネサス エレクトロニクス株式会社
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ
14.3.8.3 財務状況
14.3.8.4 SWOT分析
14.3.9 STマイクロエレクトロニクスN.V.
14.3.9.1 会社概要
14.3.9.2 製品ポートフォリオ 14.3.9.3 財務状況 14.3.10 テキサス・インスツルメンツ社 14.3.10.1 会社概要 14.3.10.2 製品ポートフォリオ 14.3.10.3 財務状況 14.3.10.4 SWOT分析図表一覧図1:世界:組み込みプロセッサ市場:主な推進要因と課題図2:世界:組み込みプロセッサ市場:売上高(10億米ドル)、2020年~2025年図3:世界:組み込みプロセッサ市場:タイプ別内訳(%)、2025年図4:世界:組み込みプロセッサ市場:ビット数別内訳(%)、2025年図5:世界:組み込みプロセッサ市場:用途別内訳(%)、2025年図6:世界:組み込みプロセッサ市場:地域別内訳(%)、2025年図7:世界:組み込みプロセッサ市場予測:売上高(10億米ドル)、2026年~2034年図8:世界:組み込みプロセッサ(マイクロプロセッサ)市場:売上高(百万米ドル)、2020年および2025年図9:世界:組み込みプロセッサ(マイクロプロセッサ)市場予測:売上高(百万米ドル)、2026年~2034年図10:世界:組み込みプロセッサ(マイクロコントローラ)市場:売上高(百万米ドル)、2020年および2025年図11:世界:組み込みプロセッサ(マイクロコントローラ)市場予測:売上高(単位:百万米ドル)、2026年~2034年図12:世界:組み込みプロセッサ(デジタル信号プロセッサ)市場:売上高(単位:百万米ドル)、2020年および2025年
図13:世界:組み込みプロセッサ(デジタル信号プロセッサ)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:組み込みプロセッサ(組み込み型フィールドプログラマブルゲートアレイ(FPGA))市場:売上高(百万米ドル)、2020年および2025年
図15:世界:組み込みプロセッサ(組み込み型フィールドプログラマブルゲートアレイ(FPGA))市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:組み込みプロセッサ(その他のタイプ)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:組み込みプロセッサ(その他のタイプ)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:組み込みプロセッサ(16ビット)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:組み込みプロセッサ(16ビット)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:組み込みプロセッサ(32ビット)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:組み込みプロセッサ(32ビット)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:組み込みプロセッサ(64ビット)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:組み込みプロセッサ(64ビット)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:組み込みプロセッサ(その他)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:組み込みプロセッサ(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:組み込みプロセッサ(自動車・輸送)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:組み込みプロセッサ(自動車・輸送)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:組み込みプロセッサ(産業オートメーション)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:組み込みプロセッサ(産業オートメーション)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:組み込みプロセッサ(情報通信技術)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:組み込みプロセッサ(情報通信技術)市場予測:売上高(百万米ドル)、2026年~2034年
図32:世界:組み込みプロセッサ(医療)市場:売上高(百万米ドル)、2020年および2025年
図33:世界:組み込みプロセッサ(ヘルスケア)市場予測:売上高(百万米ドル)、2026年~2034年
図34:世界:組み込みプロセッサ(公益事業)市場:売上高(百万米ドル)、2020年および2025年
図35:世界:組み込みプロセッサ(公益事業)市場予測:売上高(百万米ドル)、2026年~2034年
図36:世界:組み込みプロセッサ(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図37:世界:組み込みプロセッサ(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図38:北米:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図39:北米:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図40:米国:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図41: 米国:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図42:カナダ:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図43:カナダ:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図44:アジア太平洋地域:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図45:アジア太平洋地域:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図46: 中国:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図47:中国:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図48:日本:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図49:日本:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図50:インド:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図51:インド:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図52:韓国:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図53:韓国:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図54:オーストラリア:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図55:オーストラリア:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図56:インドネシア:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図57:インドネシア:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図58: その他:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図59:その他:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図60:欧州:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図61:欧州:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図62:ドイツ:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図63:ドイツ:組み込みプロセッサ市場予測:売上高 (百万米ドル)、2026年~2034年
図64:フランス:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図65:フランス:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図66:英国:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図67:英国:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図68:イタリア:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図69:イタリア:組み込みプロセッサ市場の予測:売上高(百万米ドル)、2026年~2034年
図70:スペイン:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図71:スペイン:組み込みプロセッサ市場の予測:売上高(百万米ドル)、2026年~2034年
図72:ロシア:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図73:ロシア:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図74:その他:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図75:その他:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図76:ラテンアメリカ:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図77:ラテンアメリカ:組み込みプロセッサ市場の予測:売上高(百万米ドル)、2026年~2034年
図78:ブラジル:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図79:ブラジル:組み込みプロセッサ市場の予測:売上高(百万米ドル)、2026年~2034年
図80:メキシコ:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図81:メキシコ:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図82:その他:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図83:その他地域:組み込みプロセッサ市場:売上高(百万米ドル)、2026年~2034年
図84:中東・アフリカ:組み込みプロセッサ市場:売上高(百万米ドル)、2020年および2025年
図85:中東・アフリカ:組み込みプロセッサ市場予測:売上高(百万米ドル)、2026年~2034年
図86:世界:組み込みプロセッサ産業:SWOT分析
図87:世界:組み込みプロセッサ産業:バリューチェーン分析
図88:世界:組み込みプロセッサ産業:ポーターの5つの力分析
表一覧
表1:世界:組み込みプロセッサ市場:主要な業界のハイライト、2025年および2034年
表2:世界:組み込みプロセッサ市場予測:タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:組み込みプロセッサ市場予測:ビット数別内訳(単位:百万米ドル)、2026年~2034年
表4:世界: 組み込みプロセッサ市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:組み込みプロセッサ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:組み込みプロセッサ市場の構造
表7:世界:組み込みプロセッサ市場:主要企業









