世界的なPIC市場は、データセンターの拡大が根本的な原動力となっており、これがエネルギー効率に優れた高速光通信への需要を牽引しています。例えば、STマイクロエレクトロニクス社は、アマゾン・ウェブ・サービス(AWS)と提携し、電気ではなく光を利用してフォトニクスチップを開発しました。これにより、データセンターの消費電力を削減しつつ通信速度を向上させ、こうした需要に応えています。これに加え、5Gの展開が進むにつれ、高帯域幅・低遅延のネットワークを実現するための高度なフォトニクスチップへの需要が高まっており、市場の成長を支えています。さらに、人工知能(AI)やクラウドコンピューティングの利用拡大により、より高速な光インターコネクトへの需要が増加しており、これも市場の成長を後押ししています。また、シリコンフォトニクスの継続的な開発により、コスト効率の高い量産が可能となり、採用が拡大して市場を活性化させています。加えて、フォトニクス技術や量子コンピューティングに対する政府支出の拡大は、技術の進歩と商用化を促進し、それによってPIC市場の需要を牽引しています。
米国はPIC市場において85.00%の市場シェアを占めています。同地域における需要は、防衛および航空宇宙分野の進歩によって大きく牽引されており、これらが軍事および衛星アプリケーションにおける高速かつ安全な光通信の需要を後押ししています。これに伴い、半導体研究開発(R&D)への積極的な投資が、フォトニックチップの設計および製造におけるイノベーションを促進し、PICの市場シェアを強化しています。さらに、自動運転車の普及に伴い、LiDARや光学センシング技術へのニーズが高まっており、これが市場に弾みをつけています。また、生物医学イメージングおよび診断分野の成長により、高度な医療機器におけるPICの利用が拡大し、市場の拡大に寄与しています。また、AIや量子コンピューティングに向けた高性能コンピューティング(HPC)の導入拡大は、超高速光インターコネクトへの需要を牽引し、市場の成長を後押ししています。これに加え、国内半導体生産に向けた政府主導の取り組みにより、PICのサプライチェーンのレジリエンスが向上し、市場をさらに推進しています。
フォトニック集積回路市場の動向:
拡大する防衛分野
拡大する防衛分野は、市場に数多くの機会をもたらしています。国際戦略研究所(IISS)の報告によると、2024年の防衛費は2.46兆米ドルに達し、2023年は2.24兆米ドルでした。GDPに占める割合は2023年の1.8%から1.9%に上昇しています。現代の軍隊は、高度な技術を活用して、通信能力の向上に加え、監視や精密標的捕捉能力を実現しています。これらの能力は、PICの役割を通じて最高のパフォーマンスを発揮します。また、軍隊は、重要な作戦上の要件として、安全かつ高速なデータ伝送に依存しています。さらに、PICによって実現される光通信システムは、電子システムに比べて、より高い帯域幅と高速性、そして優れたセキュリティ特性を提供します。これに加え、指向性エネルギーシステムやレーザー兵器の進歩は、光信号の正確な制御に大きく依存しています。さらに、PICは、目標捕捉や潜在的な脅威からの防御を目的として使用される際、レーザービームの分布を調整・制御する役割を果たします。PICを用いて構築されたフォトニックセンサーは、高解像度の画像提供や赤外線検知、LiDAR機能を通じて、状況認識能力を向上させます。その結果、現代の防衛作戦では、監視活動、偵察任務、脅威の検知を行うために、これらの技術に大きく依存しています。さらに、防衛産業では、PICの小型サイズと、特に無人航空機(UAV)や兵士用の軍事装備へのシームレスな統合が可能であることから、PICが広く採用されています。世界中の防衛機関がこれらのフォトニクス技術を通じて能力の近代化を積極的に進めていることから、PICは市場の拡大をさらに牽引しています。
フォトニクス分野における急速な技術進歩
フォトニクス分野における急速な技術進歩は、PIC市場の動向に影響を与えています。これらの進歩により、光を利用した技術によるデータ処理、通信、センシングの分野において、可能性の限界が絶えず押し広げられています。フォトニクス技術により、5G、データセンター、長距離光ファイバーなどのアプリケーションにおいて、増え続けるデータ伝送需要に不可欠な高速光通信システムの開発が可能になりました。最近の業界レポートによると、2023年の世界の5G接続数は66%増加し、17億6000万件を超えました。PICは、さまざまなフォトニクス部品を統合する能力により、こうした高速データ通信を実現しています。また、新しい製造手法の開発により、より小型で高効率なPICの製造が可能になっています。PICの小型化は、モバイル機器だけでなく、生物医学機器や航空宇宙システムの運用においても極めて重要な役割を果たしています。現代の量子コンピューティングや量子通信、LiDARの基盤は、フォトニクス技術によって成り立っています。さらに、PICは、最先端の分野において光子の挙動を管理・制御するための不可欠な構成要素となっています。フォトニクス技術の進化により、環境モニタリングや医療・セキュリティ用途向けに、より高性能な光学センサーが生み出されました。これに加え、PICはその汎用性と効率性により、光ベースの技術における技術的進歩と持続的な市場拡大の両方を支えており、さまざまな分野において市場を牽引する役割を果たし続けています。
データセンターの急速な拡大
データセンターの急速な拡大が、PIC市場の成長を後押ししています。IMARC Groupの報告によると、データセンター市場は2024年に2,136億米ドルに達し、2025年から2033年にかけて年率9.29%の成長率を維持すると見込まれています。世界が日々デジタル化が進む中、データセンターはクラウドコンピューティング、ストレージ、インターネットサービスの柱となっており、高速かつ効率的でスケーラブルなソリューションが求められています。これらすべてはPICによって強化されています。データセンターは、膨大な量の情報を処理するために、超高速のデータ伝送を必要としています。PICは、データセンター間およびデータセンター内での高速光通信を実現し、遅延を削減して全体的なパフォーマンスを向上させます。データセンターの消費電力は大きな懸念事項です。PICは従来の電子部品に比べて消費電力が少なく、データセンターがエネルギー効率の目標を達成し、運用コストを削減することを可能にします。データ需要の増加に対応するためにデータセンターが拡張される中、PICは拡張性の高いソリューションを提供します。その小型フォームファクタにより、既存のデータセンターインフラにシームレスに統合することが可能です。PICに基づくフォトニック相互接続は、データセンター内のサーバー、スイッチ、ルーターを接続し、データ移動を最適化し、ボトルネックを最小限に抑える上で不可欠です。デジタルサービスやクラウドコンピューティングの絶え間ない拡大に伴い、効率的で高性能なデータセンターへの需要は衰えることがありません。PICはこの変革の最前線にあり、データセンターの成長と最適化を促進し、ひいてはPIC市場の展望を明るくしています。
フォトニック集積回路市場のセグメンテーション:
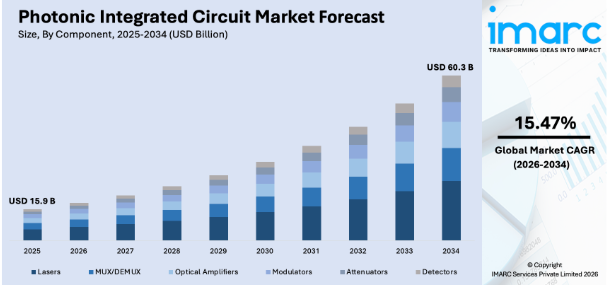
IMARC Groupは、世界のフォトニック集積回路市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、コンポーネント、原材料、集積化、および用途に基づいて分類されています。
構成要素別の分析:
- レーザー
- MUX/DEMUX
- 光増幅器
- 変調器
- 減衰器
- 検出器
2025年には、レーザーが市場の約40.3%を占め、最大の構成要素となっています。レーザーはPICにおける基本的な構成要素です。PIC内でのレーザーの不可欠な性質により、さまざまな産業用途において重要な役割を果たしています。光通信システムの主な用途は、PICが果たす基本的な役割に依存しています。特に5Gネットワーク、データセンター、長距離光ファイバーにおける高速データ伝送への需要が高まるにつれ、PIC内に組み込まれたより効率的でコンパクトなレーザーへのニーズが高まっています。さらに、これらのデバイスは、自動運転車向けのLiDARシステムをはじめ、環境モニタリングや産業プロセス制御の分野でも活用されています。こうした技術の継続的な進歩には、より高い精度と信頼性を実現するためにレーザーを利用するPICが求められています。これに加え、医療分野では、診断手順や外科手術、画像診断の目的でレーザーが広く活用されています。また、医療施設では、小型でありながら手頃な運用コストを実現する統合型レーザーPICの導入が進んでいます。これらのデバイスは、標的捕捉機能、距離測定機能、通信機能を提供しており、防衛や航空宇宙分野での運用にも応用されています。PICを用いたレーザー光源技術の進歩により、より高効率なレーザーデバイスが実現しています。さらに、これらの要素により、量子コンピューティングと量子通信機能も実現しています。PICとレーザーの組み合わせは、量子情報のニーズに応えるための光子処理を可能にするプラットフォームを生み出しています。
原材料別分析:
- リン化インジウム(InP)
- ヒ素化ガリウム(GaAs)
- ニオブ酸リチウム(LiNbO3)
- シリコン
- シリカ・オン・シリコン
リン化インジウム(InP)は、2025年に約45.6%の市場シェアを占め、市場をリードしています。これは、PIC市場の成長を牽引する極めて重要な原材料です。InPの卓越した光学的・電子的特性により、高性能なPICを製造するための基材となっています。PIC市場がInPに依存しているのは、その広いバンドギャップ範囲と高い電子移動度により、光通信、センシング、およびコンピューティング用途において卓越した性能を発揮するPICを構築するための、光・電子部品の互換性が確保されるためです。InP材料をベースとしたPICは、高速なデータ転送速度に加え、広い通信帯域幅と優れたエネルギー効率も提供し、5Gネットワークやデータセンター、さらにはLiDARシステムや量子コンピューティングの開発を支えています。さらに、高度な光ソリューションに対する需要が継続的に増加していることは、最先端のPICを開発する上で、InPが原材料として不可欠な役割を果たしていることを示しています。市場は、InPベースのPICに依存しているため、力強い成長と技術的進歩を遂げています。
集積化別分析:
- モノリシック集積
- ハイブリッド集積
- モジュール集積
2025年には、モノリシック集積が市場シェアの約48.9%を占め、市場をリードする見込みです。これは市場を形作る極めて重要なカテゴリーです。このアプローチでは、研究者らはレーザー、導波路、検出器などのすべての光部品を1つの半導体基板上に集積させます。モノリシック集積により、メーカーは小型化に加え、高い機能性能やコスト削減など、数多くの重要なメリットを実現します。さらに、モノリシック集積によって開発されたPICは、最適な集積性と効率性能を発揮するため、データセンター、通信ネットワーク、光センシングデバイスなどの重要な用途に適しています。また、この方法により製造プロセスが簡素化され、位置合わせ誤差が減少するとともに、用途に特化したPICの生産も可能になります。その結果、モノリシック集積によるPIC技術の継続的な進歩により、現代の産業は、より小型かつ高速なフォトニクスソリューションの恩恵を受けることができるようになっています。
用途別分析:
- 光ファイバー通信
- 光ファイバーセンサー
- バイオメディカル
- 量子コンピューティング
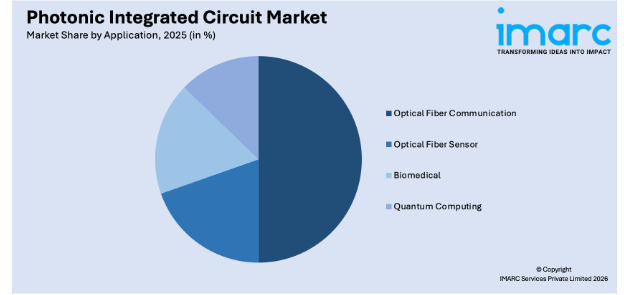
光ファイバー通信は、2025年に約50.2%の市場シェアを占め、市場を牽引しています。この通信は、PIC市場の成長を推進する主要な用途の一つです。光ファイバー通信システムは、PICに大きく依存しています。なぜなら、これらのデバイスは、高速データ伝送やインターネット・通信ネットワークの運用における基盤となるインフラとして機能するからです。レーザーや変調器などの光部品を、検出器や導波路とともに単一のチップ上に集積することで、PICを通じて効率的でコストパフォーマンスに優れた光通信システムが実現されます。PICは、データ伝送速度を向上させ、消費電力を低減し、複雑な光信号をより効率的に処理することを可能にします。さらに、データトラフィックの拡大や、高度で信頼性の高い通信システムへの需要の高まりにより、光ファイバー通信におけるPICへの強い市場需要は依然として続いています。これに加え、5G技術では、大容量かつ低遅延の光通信ネットワークに対する高まる要件を満たすためにPICが不可欠な構成要素として必要とされており、これがこの重要な応用分野における市場拡大の主要な推進要因となっています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年、北米は35.0%を超える最大の市場シェアを占めました。同地域は、市場を牽引する主要な地域としての役割を果たしています。技術セクターの成長と研究開発への積極的な投資により、PICの革新と導入において最前線に立っています。同地域には、フォトニクス技術の進歩に注力する主要なPIC企業、研究機関、大学が数多く存在しています。PICは、特にデータセンター、通信ネットワーク、航空宇宙、医療分野において、幅広い用途で活用されています。さらに、高速インターネット、データ分析、および5Gや量子コンピューティングといった新興技術に対する需要の高まりが、PICの導入を後押ししています。加えて、政府によるインフラ開発への取り組みや投資が光通信ネットワークの拡大を促進しており、より効率的で高度なPICソリューションへの需要を高めています。その結果、北米は世界のPIC市場を形作る上で極めて重要な役割を果たしており、この分野におけるイノベーションと市場成長の活気ある中心地であり続けています。
地域別の主なポイント:
米国のフォトニック集積回路(PIC)市場分析
米国のPIC市場は、主に通信、データセンター、量子コンピューティングの進歩によって牽引されています。より高速なデータ伝送への需要の高まりと、帯域幅の効率的な活用へのニーズが、光通信システムにおけるPICの採用を大幅に促進しています。PICは、信頼性が高く電力効率に優れたデータ伝送を迅速に実現する能力を通じて、データ伝送の課題を解決します。フォトニックチップの市場成長は、クラウドコンピューティングの普及と高性能データセンターの開発によってさらに後押しされています。これは、これらのデバイスが従来の電子回路よりも優れた性能を発揮するためです。IMARC Groupの報告によると、米国のデータセンター市場規模は2024年に502億米ドルに達し、専門家は2025年から2033年にかけて年平均成長率8.9%で拡大し、2033年には654億米ドルに達すると予測しています。さらに、量子コンピューティングの開発やセンサー技術の進歩はPICコンポーネントに大きく依存しており、これが市場の成長を牽引しています。さらに、米国のフォトニクス市場の成長は、その強固な研究開発能力と、様々なイニシアチブを通じたフォトニクス革新に対する政府の支援によって支えられています。その結果、医療、自動車、防衛などの産業が新たな用途を模索する中で、集積フォトニクスの革新や、業界全体でのフォトニック集積回路の導入が進み、市場は拡大しています。
欧州のフォトニック集積回路(PIC)市場分析
欧州のPIC市場は、フォトニクス技術の規模拡大と、地域における先進的な製造技術の導入により拡大しています。統合システムの小型化に向けた欧州の取り組みは、PICが手頃な規模で効果的な複雑な光学ソリューションを提供する機会を生み出しています。モノのインターネット(IoT)の成長と、信頼性の高い通信ネットワークへの需要の高まりが相まって、PICへの需要が牽引されています。これは、PICが消費電力を削減しつつ、高帯域幅のデータ転送を実現するためです。また、欧州における産業オートメーションやスマート製造活動への重点的な取り組みにより、モニタリングシステムとともに、フォトニクスベースのセンサーに対する需要が高まっています。フォトニックデバイス市場は、業界をリードするパートナーシップに加え、研究機関やスタートアップ企業との連携による支援を受けており、これらがフォトニックデバイス技術の革新的な進歩につながっています。医療、自動車、防衛分野をはじめとする各産業におけるEUのデジタル化への取り組みは、統合ソリューションを備えたフォトニックセンサーや光インターコネクトに対する需要の高まりを生み出しています。EUは、デジタル化の目標を達成するため、2030年までに中小企業の90%が基本的なデジタル対応能力を備えることを目指しています。この地域の企業は、業務プロセスの少なくとも75%において、クラウドコンピューティングおよび人工知能(AI)ソリューションを導入する必要があります。PICの開発は、欧州連合(EU)の資金提供イニシアチブに加え、PICの商用化を促進する好意的なフォトニクス技術規制や支援政策によって支えられています。
アジア太平洋地域のフォトニック集積回路(PIC)市場分析
アジア太平洋地域のPIC市場は、急速な技術進歩と、同地域における高速通信システムへの需要の高まりにより拡大しています。効率的なデータ伝送への需要の高まりは、5Gネットワークの拡大に起因しており、PICは帯域幅の向上と省電力という両方の利点を提供するため、その採用を促進しています。例えば、現在の業界動向によると、インドにおける最新の5Gネットワーク接続のシェアは全接続数の16.9%を占めており、同国における最新の5Gの普及状況を示しています。製造力と地域全体での半導体投資が相まって、フォトニクス技術の開発が加速しています。同地域におけるフォトニックセンサーやLiDARシステムへの需要は、自動化や自動運転車技術への関心の高まりにより、さらに増加しています。アジア太平洋市場は、政府主導の研究イニシアチブに加え、ヘルスケアや量子コンピューティング市場の成長、そしてイノベーションへの支援強化により、拡大を続けています。
ラテンアメリカのフォトニック集積回路(PIC)市場分析
ラテンアメリカのPIC市場は、同地域全体での5Gインフラの拡大から大きな恩恵を受けています。現在の業界統計によると、2024年第3四半期のラテンアメリカにおける5Gネットワーク接続数は6,700万件と推定され、19%の増加となりました。データ量の増加に伴い、PICへの需要が高まっています。PICは、消費電力を抑えつつ高速なデータ転送を実現するため、通信ネットワークにとって不可欠なものとなっているからです。さらに、同地域におけるデジタルトランスフォーメーションへの注目の高まりと産業革新が相まって、業界の拡大を牽引しています。製造業、自動車産業、防衛分野において、データ処理の高速化と接続性の向上のために自動化やスマート技術が導入されていることから、PICのような高性能光ソリューションに対する市場の需要は引き続き高まっています。
中東・アフリカのフォトニック集積回路(PIC)市場分析
中東・アフリカのPIC市場は、急速な技術進歩と、防衛、医療、再生可能エネルギー(RE)などの分野における多角化への注目が高まっていることから、ますます勢いを増しています。通信、センシング、データ処理分野におけるインフラプロジェクトやスマートシティ用途の拡大に伴い、PICを活用した高性能・低消費電力ソリューションへの需要が大幅に増加しました。IMARC Groupの報告書によると、中東のスマートシティ市場は、2025年から2033年の予測期間中に年平均成長率(CAGR)22.82%で成長するとされています。さらに、同地域における量子コンピューティングやAIへの関心の高まりが、フォトニクス技術の新たな進歩を牽引しています。これに加え、研究開発(R&D)への投資と国際的な技術協力の取り組みが、同地域の市場成長を大幅に後押ししています。
競合環境:
世界のPIC業界の市場プレイヤーは、より高い集積度、低消費電力、および性能向上に焦点を当て、次世代フォトニックチップの研究開発に積極的に投資しています。各社は、特にシリコンフォトニクスや量子コンピューティングの応用分野において、イノベーションを加速させるため、戦略的パートナーシップを拡大しています。主要企業が市場での地位を強化し、技術力を高めることを目指す中、合併・買収(M&A)が増加傾向にあります。市場をリードする企業は、データセンター、通信、自律技術分野での需要拡大を背景に、生産施設の拡充も進めています。また、バイオセンシングやLiDARといったニッチな用途をターゲットにした、革新的なPICソリューションを提供するスタートアップ企業も台頭しています。世界各国の政府がフォトニクス研究に投資しており、フォトニックチップの製造および商用化において画期的な進展がもたらされています。
本レポートでは、フォトニック集積回路市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Broadcom Inc.
- ColorChip Ltd.
- Hamamatsu Photonics K.K.
- II-VI Incorporated
- Infinera Corporation
- Intel Corporation
- LioniX International
- POET Technologies
- VLC Photonics S.L. (Hitachi Ltd.).
最新ニュースと動向:
- 2025年9月: CSEMは、フォトニックチップ生産の商用化に注力する企業「CCRAFT」を設立しました。CSEMは、薄膜ニオブ酸リチウム(TFLN)を利用した集積回路を提供できる、製造準備が整った初の企業であると主張しました。
- 2025年1月:Flexcompute社は、PIC(フォトニック集積回路)の作成プロセス全体を統合することで、フォトニクス開発を自動化するように設計された革新的なプラットフォーム「PhotonForge」を発表しました。現代のデータセンターにおける接続性の課題を解決するためにフォトニクスが注目される中、PhotonForgeは、この分野で最も差し迫った課題に対処するための包括的な戦略を提示しました。
2025年5月: インド政府電子・情報技術省(MeitY)のシュリ・S・クリシュナン事務次官は、インド工科大学マドラス校(IITマドラス)内のCoE-CPPICSにおいて、現地で設計・開発された2つのシリコンフォトニクス製品を発表しました。IITマドラスは、パッケージ化された集積回路の開発で知られるバンガロールに拠点を置くizmo Microsystems社と提携し、技術的課題の克服に取り組んでいます。2025年1月: ヴォイアント・フォトニクス社は、「CARBON」FMCW LiDARセンサーの発売を発表し、ソリッドステートビームステアリングを搭載した、世界で初めて真に効率的でコストパフォーマンスに優れたオンチップLiDARを披露しました。爪の先ほどの大きさの「CARBON」の高集積シリコンフォトニクスチップは、物体識別のための高解像度かつミリメートル単位の精度を実現しました。Voyant社は、LiDAR用フォトニック集積回路への光学系の統合を通じて、卓越した性能とコスト効率を実現しました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のフォトニック集積回路市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 コンポーネント別市場内訳
6.1 レーザー
6.1.1 市場動向
6.1.2 市場予測
6.2 MUX/DEMUX
6.2.1 市場動向
6.2.2 市場予測
6.3 光増幅器
6.3.1 市場動向
6.3.2 市場予測
6.4 変調器
6.4.1 市場動向
6.4.2 市場予測
6.5 減衰器
6.5.1 市場動向
6.5.2 市場予測
6.6 検出器
6.6.1 市場動向
6.6.2 市場予測
7 原材料別の市場内訳
7.1 リン化インジウム (InP)
7.1.1 市場動向
7.1.2 市場予測
7.2 ヒ素化ガリウム (GaAs)
7.2.1 市場動向
7.2.2 市場予測
7.3 ニオブ酸リチウム (LiNbO3)
7.3.1 市場動向
7.3.2 市場予測
7.4 シリコン
7.4.1 市場動向
7.4.2 市場予測
7.5 シリカ・オン・シリコン
7.5.1 市場動向
7.5.2 市場予測
8 集積化別市場内訳
8.1 モノリシック集積
8.1.1 市場動向
8.1.2 市場予測
8.2 ハイブリッド集積
8.2.1 市場動向
8.2.2 市場予測
8.3 モジュール集積
8.3.1 市場動向
8.3.2 市場予測
9 用途別市場内訳
9.1 光ファイバー通信
9.1.1 市場動向
9.1.2 市場予測
9.2 光ファイバーセンサー
9.2.1 市場動向
9.2.2 市場予測
9.3 バイオメディカル
9.3.1 市場動向
9.3.2 市場予測
9.4 量子コンピューティング
9.4.1 市場動向
9.4.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場動向
10.1.2.2 市場予測
10.2 アジア太平洋地域
10.2.1 中国
10.2.1.1 市場の動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場の動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場の動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場の動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場の動向
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場の動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場の動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場の動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場の動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場の動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場の動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場の動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業の概要
15.3.1 Broadcom Inc.
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.1.3 財務状況
15.3.1.4 SWOT分析
15.3.2 ColorChip Ltd.
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.3 浜松フォトニクス株式会社
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.3.3 財務状況
15.3.4 II-VI Incorporated
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.4.3 財務状況
15.3.5 Infinera Corporation
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.5.3 財務状況
15.3.6 インテル・コーポレーション
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.6.3 財務状況
15.3.6.4 SWOT分析
15.3.7 LioniX International
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.8 POET Technologies
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.8.3 財務状況
15.3.9 VLC Photonics S.L. (日立株式会社)
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
図表一覧
図1:世界:フォトニック集積回路市場:主な推進要因と課題
図2:世界:フォトニック集積回路市場:売上高(10億米ドル)、2020年~2025年
図3:世界:フォトニック集積回路市場の予測:売上高(10億米ドル)、2026年~2034年
図4:世界:フォトニック集積回路市場:構成部品別内訳(%)、2025年
図5:世界:フォトニック集積回路市場:原材料別内訳(%)、2025年
図6:世界:フォトニック集積回路市場:集積度別内訳(%)、2025年
図7:世界:フォトニック集積回路市場:用途別内訳(%)、2025年
図8:世界:フォトニック集積回路市場:地域別内訳(%)、2025年
図9:世界:フォトニック集積回路(レーザー)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:フォトニック集積回路(レーザー)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:フォトニック集積回路(MUX/DEMUX)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:フォトニック集積回路(MUX/DEMUX)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:フォトニック集積回路(光増幅器)市場:売上高(百万米ドル)、2020年および2025年
図14:世界: フォトニック集積回路(光増幅器)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:フォトニック集積回路(変調器)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:フォトニック集積回路(変調器)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:フォトニック集積回路(減衰器)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:フォトニック集積回路(減衰器)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:フォトニック集積回路(検出器)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:フォトニック集積回路(検出器)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:フォトニック集積回路(リン化インジウム(InP))市場:売上高(百万米ドル)、2020年および2025年
図22:世界:フォトニック集積回路(リン化インジウム(InP))市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:フォトニック集積回路(ヒ素化ガリウム(GaAs))市場:売上高(百万米ドル)、2020年および2025年
図24:世界:フォトニック集積回路(ガリウムヒ素(GaAs))市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:フォトニック集積回路(ニオブ酸リチウム(LiNbO3))市場:売上高(百万米ドル)、2020年および2025年
図26:世界:フォトニック集積回路(ニオブ酸リチウム(LiNbO3))市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界:フォトニック集積回路(シリコン)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:フォトニック集積回路(シリコン)市場予測:売上高 (百万米ドル)、2026年~2034年
図29:世界:フォトニック集積回路(シリカ・オン・シリコン)市場:売上高(百万米ドル)、2020年および2025年
図30:世界:フォトニック集積回路(シリカ・オン・シリコン)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図31:世界:フォトニック集積回路(モノリシック集積)市場:売上高(単位:百万米ドル)、2020年および2025年
図32:世界:フォトニック集積回路(モノリシック集積)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図33:世界:フォトニック集積回路(ハイブリッド集積)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:フォトニック集積回路(ハイブリッド集積)市場予測:売上高(百万米ドル)、2026年~2034年
図35:世界:フォトニック集積回路(モジュール集積)市場:売上高(百万米ドル)、2020年および2025年
図36:世界:フォトニック集積回路(モジュール集積)市場予測:売上高(百万米ドル)、2026年~2034年
図37:世界:フォトニック集積回路(光ファイバー通信)市場:売上高(百万米ドル)、2020年および2025年
図38:世界:フォトニック集積回路(光ファイバー通信)市場予測:売上高(百万米ドル)、2026年~2034年
図39:世界: フォトニック集積回路(光ファイバーセンサー)市場:売上高(百万米ドル)、2020年および2025年
図40:世界:フォトニック集積回路(光ファイバーセンサー)市場予測:売上高(百万米ドル)、2026年~2034年
図41:世界:フォトニック集積回路(バイオメディカル)市場:売上高(百万米ドル)、2020年および2025年
図42:世界:フォトニック集積回路(バイオメディカル)市場予測:売上高(百万米ドル)、2026年~2034年
図43:世界:フォトニック集積回路(量子コンピューティング)市場:売上高(百万米ドル)、2020年および2025年
図44:世界:フォトニック集積回路(量子コンピューティング)市場予測:売上高(百万米ドル)、2026年~2034年
図45: 北米:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図46:北米:フォトニック集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図47:米国:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図48:米国:フォトニック集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図49:カナダ:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図50:カナダ:フォトニック集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図51:アジア太平洋地域:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図52:アジア太平洋地域:フォトニック集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図53:中国:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図54:中国:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図55:日本:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図56:日本:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図57:インド:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図58:インド:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図59:韓国:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図60:韓国:フォトニック集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図61:オーストラリア:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図62:オーストラリア:フォトニック集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図63:インドネシア:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図64:インドネシア:フォトニック集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図65:その他:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図66:その他:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図67: 欧州:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図68:欧州:フォトニック集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図69:ドイツ:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図70:ドイツ:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図71:フランス:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図72:フランス:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図73:英国:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図74:英国:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図75:イタリア:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図76:イタリア:フォトニック集積回路市場の予測: 売上高(百万米ドル)、2026年~2034年
図77:スペイン:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図78:スペイン:フォトニック集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図79: ロシア:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図80:ロシア:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図81:その他:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図82:その他:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図83:ラテンアメリカ:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図84:ラテンアメリカ:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図85:ブラジル:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図86:ブラジル:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図87:メキシコ:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図88:メキシコ:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図89:その他:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図90:その他:フォトニック集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図91:中東・アフリカ:フォトニック集積回路市場:売上高(百万米ドル)、2020年および2025年
図92:中東・アフリカ:フォトニック集積回路市場:国別内訳(%)、2025年
図93:中東・アフリカ:フォトニック集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図94:世界:フォトニック集積回路産業:SWOT分析
図95:世界:フォトニック集積回路産業:バリューチェーン分析
図96:世界:フォトニック集積回路産業:ポーターの5つの力分析
表一覧
表1:世界:フォトニック集積回路市場:主要な業界動向、2025年および2034年
表2:世界:フォトニック集積回路市場予測:コンポーネント別内訳(百万米ドル)、2026年~2034年
表3:世界: フォトニック集積回路市場の予測:原材料別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:フォトニック集積回路市場の予測:集積度別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:フォトニック集積回路市場の予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:フォトニック集積回路市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:フォトニック集積回路市場:競争構造
表8:世界:フォトニック集積回路市場:主要企業









