食肉用コンテナ市場の概要
市場の概要
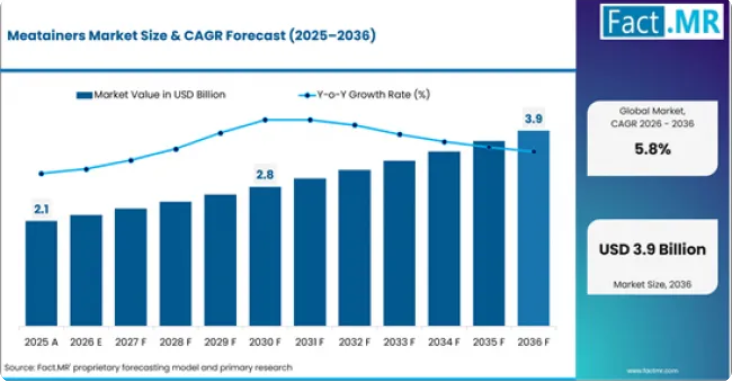
- 2025年、世界の食肉用コンテナ市場規模は約21億米ドルと評価されました。
- 同市場は2026年に22億米ドルに達すると推定されており、2036年までに39億米ドルに達すると予測されています。
- 予測期間中、同市場は年平均成長率(CAGR)5.8%で拡大する見込みです。
- 2026年から2036年の間に、この市場は17億米ドルの絶対的なドルベースの機会を創出すると予想されています。
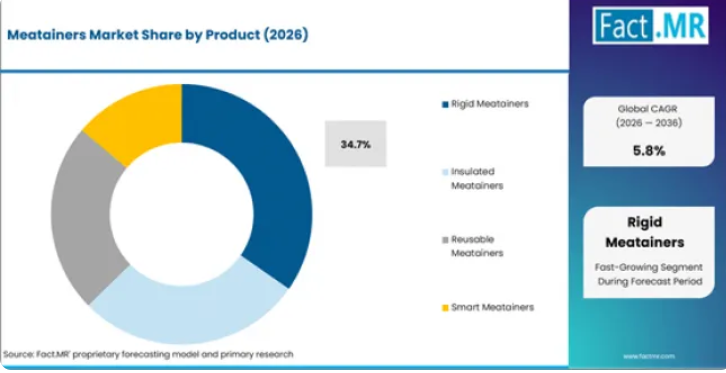
- 2026年時点で、食肉用コンテナは製品シェアの34.7%を占めています。
- 予測期間中、中国(7.8%)とインド(7.2%)が主要な成長市場となります。
需要と成長の推進要因
- 生肉消費量の増加と組織化された小売チャネルの拡大により、保存期間を延長し、小売店での陳列を支援する硬質および真空スキンタイプの食肉用コンテナに対する需要が支えられています。
- コールドチェーン物流への投資と食肉輸出活動の活発化により、長距離の流通においても製品の品質を維持するバリアフィルムおよびMAP(改質雰囲気包装)タイプの食肉用コンテナに対する需要が牽引されています。
- 小売業者のサステナビリティに関する要件により、リサイクル可能な単一素材の食肉用コンテナや、プラスチック使用量を削減した包装形式の採用が進んでいます。
- リサイクル可能な単一素材の食肉用コンテナの開発により、小売業者の仕様に沿った、サステナビリティを差別化要因とするプレミアムな包装が生まれています。
- 真空スキン包装の成長は、賞味期限を延長し、食品廃棄物を削減するため、小売および輸出チャネル全体での採用を後押ししています。
製品およびセグメント別見通し
- 2026年には、硬質食肉用コンテナが製品セグメントの34.7%を占め、主要カテゴリーとして台頭しています。
- 2026年には、「生肉輸送」が用途セグメントの78.1%を占め、主要な用途分野となります。
- 主なセグメンテーションは以下の通りです:
- 製品:硬質食肉用コンテナ、断熱食肉用コンテナ、再利用可能食肉用コンテナ、スマート食肉用コンテナ
- 用途:生肉輸送、加工肉取り扱い、コールドチェーン保管用途、輸出入物流
- 最終用途:食肉加工会社、冷蔵倉庫事業者、外食産業、物流サービスプロバイダー
- 技術:保温技術、監視・追跡技術、スマート接続技術、材料エンジニアリング技術
- 仕様:高耐久性仕様、軽量仕様、衛生重視仕様、モジュール式仕様
- 流通チャネル:産業向け直接販売、専門販売代理店、オンライン商業プラットフォーム、リース・レンタル事業者
- これらのシステムにより、以下のことが可能になります:
- 生肉製品の保存期間を延長する包装
- 食肉輸送におけるコールドチェーンの完全性の確保
- 小売店での陳列に直ちに適した食肉の展示
地域別および競合環境の見通し
北米は、組織化された小売市場への浸透度、コールドチェーンの成熟度、およびスーパーマーケットチェーン全体での「食肉用コンテナ」仕様の定着においてリードしています。ヨーロッパの需要は、EUの包装持続可能性規制、リサイクル可能な形態に対する小売業者の強い取り組み、および食肉輸出活動を反映しています。
アジア太平洋地域は最も急激な成長を記録しており、中国やインドにおける組織小売の拡大とコールドチェーンへの投資により、生肉用食肉用コンテナの採用が拡大しています。中国(7.8%)とインド(7.2%)が国別の成長を牽引しており、その他の主要市場でも安定した需要が見られます。
主要企業には、シールド・エア・コーポレーション(クライオバック)、アムコール・ピーエルシー、マルチバック・グループ、クロックナー・ペンタプラス・グループ、モンディーニ・エス・ピー・エーなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「食肉用コンテナの需要は生肉消費量と組織化された小売業の拡大に連動しており、決定的な変化は、硬質プラスチックトレイからリサイクル可能な単一素材および真空スキン包装への、持続可能性を重視した転換です。
シェアでは硬質容器がリードしていますが、成長の原動力となっているのは、保存期間を延長し食品廃棄物を削減する真空スキン包装です。シールド・エア社とCD&R社の取引は、競争環境を再構築しつつあります。中国とインドでは、組織化された小売チャネルの拡大に伴い、市場が最も急速に拡大しています。小売業者の要件により、持続可能性が単なる目標から調達仕様へと転換しつつあるため、最適な立場にあるサプライヤーは、食肉包装における実績と、持続可能性への革新、そしてコールドチェーンの性能を兼ね備えている企業です。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 生肉消費量の増加と組織化された小売チャネルの拡大により、保存期間を延長し、小売店の陳列を支援する硬質および真空スキン型食肉用コンテナへの需要が維持されています。
- コールドチェーン物流への投資と食肉輸出活動の活発化により、長距離の流通経路においても製品の品質を維持するバリアフィルムおよびMAP(改気包装)食肉用コンテナへの需要が高まっています。
- 小売業者のサステナビリティ要件により、リサイクル可能な単一素材の食肉用コンテナや、プラスチック使用量を削減した包装形態の採用が進んでいます。
主要な市場の制約要因
- ポリマー樹脂やバリアフィルムの原材料価格の変動は、食肉用コンテナのコストや加工業者の利益率に影響を及ぼしています。
- 代替タンパク質用包装やバルク形式の流通による競争により、一部の流通チャネルでは単位当たりの容器数の伸びが制限されています。
- リサイクルインフラの不足により、回収・選別能力のない市場では、リサイクル可能な単一素材の食肉用コンテナの導入が制約されています。
主要な機会分野
- リサイクル可能な単一素材の食肉用コンテナの開発により、小売業者の仕様に応じた、サステナビリティを差別化要因とするプレミアムな包装が生まれています。
- 真空スキン包装の普及により、賞味期限が延長され、食品廃棄物が削減されるため、小売および輸出チャネル全体での採用が促進されています。
- 新興市場における組織化された小売の拡大により、生鮮肉用食肉用コンテナの導入基盤が、従来型生鮮市場流通の枠を超えて広がっています。
食肉用コンテナのセグメント別分析
- 2026年には、臨床現場での選好や調達規模に支えられ、硬質食肉用コンテナが製品セグメントの34.7%を占める見込みです。
- 2026年には、医療現場での圧倒的な利用を基盤として、生鮮肉輸送が用途セグメントの78.1%を占める見込みです。
食肉用コンテナ市場は、製品、用途、最終用途、技術、製剤、流通チャネルごとに区分されています。需要は、臨床経路の選択、保険償還の対象範囲、および調達構造によって形成されており、主要なセグメントは患者数の多い医療現場に根ざしている一方、成長の速いカテゴリーは、導入が広がるにつれて増加する需要を獲得しています。
食肉用コンテナ市場において、どの製品セグメントが主導的な地位を占めているのでしょうか?
2026年には、リジッド・食肉用コンテナが34.7%のシェアを占め、製品セグメントをリードしています。これは、大量の新鮮な食肉の小売陳列やコールドチェーン輸送における標準的なフォーマットとして、コスト効率に優れていることを反映しています。
組織化された小売業界がリジッド・食肉用コンテナの需要を支え続けるため、このセグメントは引き続き主導的な地位を維持すると予想されます。真空スキン包装やセミリジッド・フォーマットは、保存期間の延長やプレミアムな位置づけにより成長していますが、リジッド・食肉用コンテナは大量生産によるコスト優位性により、最大のシェアを維持しています。
食肉用コンテナ市場において、どの用途セグメントが主導的地位を占めるのでしょうか?
2026年には、生肉輸送が78.1%のシェアで用途セグメントをリードすると見込まれます。これは、包装の完全性、賞味期限の維持、小売陳列への適性が仕様を決定づける生肉コールドチェーン物流において、食肉用コンテナの需要が集中しているためです。
生肉消費とコールドチェーンへの投資が包装需要を支え続けるため、この用途は引き続き支配的なシェアを維持する見込みです。加工肉および冷凍肉の用途も並行して成長していますが、生肉輸送は、その数量と仕様の密度により、食肉用コンテナ需要の最大のチャネルとしての地位を確立しています。
食肉用コンテナ市場の次の成長段階を形作っている製品トレンドは何か?
食肉用コンテナが34.7%で製品セグメントをリードしており、その決定的な要因は、大量販売向けのコスト効率に優れた硬質トレイと、保存期間の延長を目的とした性能重視の真空スキン包装およびMAP(改気包装)形式とのバランスにあります。需要は生肉輸送に集中しており、コールドチェーンの完全性と小売陳列の要件が包装仕様を決定づけています。
サステナビリティは、最も重要な変化です。リサイクル可能、プラスチック使用量の削減、単一素材の食肉用コンテナを求める小売業者の要請により、コンバーターの開発優先順位が再構築されています。真空スキン形式は、保存期間の延長と廃棄物削減のメリットにより地歩を広げており、一方、MAP技術は、ガス充填による保存が長距離流通を支える分野で需要を維持しています。
主要市場における地域別見通し
- 北米は、組織化された小売業への浸透度、コールドチェーンの成熟度、およびスーパーマーケットチェーン全体での食肉用コンテナ仕様の定着において、他地域をリードしています。
- ヨーロッパの需要は、EUの包装持続可能性規制、リサイクル可能な形態に対する小売業者の強い取り組み、および食肉輸出活動を反映しています。
- アジア太平洋地域は最も急激な成長を見せており、中国やインドにおける組織化された小売業の拡大とコールドチェーンへの投資により、生肉用食肉用コンテナの採用が拡大しています。
- 南米アメリカおよび中東では、食肉の輸出入物流を基盤とした需要が持続しています。
中国における食肉用コンテナ市場の展望
中国の食肉用コンテナ市場は、2036年まで年平均成長率(CAGR)7.8%で成長すると予測されています。組織化された小売業やスーパーマーケットチェーンの拡大に伴い、従来型の生鮮市場での流通にとどまらず、生肉用食肉用コンテナへの需要が拡大しています。国内の加工能力やコールドチェーン物流への投資が普及を後押しする一方、ECによる生鮮食品の宅配サービスは、硬質容器や真空スキン容器に対する追加的な包装需要を生み出しています。
- 組織化された小売業の拡大により、生鮮肉用食肉用コンテナの需要は生鮮市場を超えて広がっています。
- ECによる生鮮食品の宅配サービスは、硬質食肉用コンテナに対する追加的な需要を生み出しています。
インドの食肉用コンテナ需要動向
インドの食肉用コンテナ市場は、2036年まで年平均成長率(CAGR)7.3%で成長すると予測されています。需要は、組織化された小売業の浸透率の向上とコールドチェーンの整備によって形成されており、これらが生鮮肉の流通を生鮮市場から包装された形態へと移行させています。コスト効率の面では硬質トレイ型食肉用コンテナが有利である一方、第2・第3級都市における小売業の拡大や国内食肉生産量の増加により、対象となる包装市場の基盤が拡大しています。
- 組織化された小売業の成長により、生肉は伝統的な市場からパッケージ化された食肉用コンテナ形式へと移行しています。
- 第2・第3級都市での小売業の拡大により、近代的な小売業を通じて硬質食肉用コンテナの需要が拡大しています。
ドイツにおける食肉用コンテナの成長評価
ドイツの食肉用コンテナ市場は、2036年まで年平均成長率(CAGR)6.7%で成長すると予測されています。EUの「包装および包装廃棄物に関する規則」およびドイツの小売業者のサステナビリティ要件が食肉用コンテナの仕様を規定しており、リサイクル可能な単一素材形式の採用を促進しています。強力なコンバーターの存在と高度なバリアフィルム技術が、MAP(改質雰囲気包装)および真空スキン包装用食肉用コンテナの需要を支えており、一方で食肉輸出活動が物流用包装の調達を支えています。
- EUの包装規制が、リサイクル可能な単一素材の食肉用コンテナの仕様を推進しています。
- 小売業者のサステナビリティ要件が、MAPおよび真空スキン・食肉用コンテナの採用を形作っています。
米国の食肉用コンテナ市場の機会見通し
米国の食肉用コンテナ市場は、2036年まで年平均成長率(CAGR)5.5%で成長すると予測されています。組織化された小売食肉用コンテナ市場は成熟しているため、成長は初回導入というよりは、パッケージ形式のアップグレードやサステナビリティ仕様によって牽引されています。小売業者によるリサイクル可能な包装や保存期間の延長への需要が、硬質トレイから真空スキン形式への移行を促進している一方、ケースレディ肉プログラムがコンバーターの生産量を支えています。
- 小売業者のサステナビリティ仕様が、真空スキン食肉用コンテナの採用を促進しています。
- ケースレディ・ミートプログラムは、硬質トレイおよびMAP(改気包装)食肉用コンテナのコンバーター生産量を支えています。
日本における食肉用コンテナの需要分析
日本の食肉用コンテナ市場は、2036年まで年平均成長率(CAGR)4.4%で成長すると予測されています。高度な包装技術と厳格な食品安全基準が、高品質な生肉用食肉用コンテナへの需要を支えています。国内のコンバーターからの供給や品質基準を満たしたバリアフィルムへの選好が調達動向を形作っている一方、高齢化社会におけるコンビニエンスフードのトレンドが、1人前用および小型パッケージの成長を支えています。
- 高度な包装技術が、高品質な食肉用コンテナの供給を支えています。
- コンビニエンスフードのトレンドが、1人前用食肉用コンテナの成長を後押ししています。
競合ベンチマークおよび企業のポジショニング
企業別食肉用コンテナ分析
- シーールド・エア社は「クライオバック(Cryovac)」ブランドを通じて、またアムコール社は、硬質トレイ、真空スキン、MAP、バリアフィルムシステムに及ぶ包括的な食肉包装ポートフォリオにより、世界的なコンバーターおよび食品包装流通網に支えられ、主導的な地位を占めています。
- マルチバック社、クロックナー・ペンタプラス社、モンディーニ社は、熱成形装置と包装の統合を通じて競争しており、トレイの設計、バリア性能、加工ラインとの互換性が、食肉加工業者の選定を左右しています。
- 小売業者のサステナビリティ要件が食肉用コンテナの仕様を再定義する中、リサイクル可能な単一素材や保存期間の延長能力が、サプライヤー間の差別化要因としてますます重要になっています。
競争環境は、世界の食品包装大手や専門の食肉包装サプライヤーの間で適度に集中しています。シーールド・エア(クライオバック)とアムコールは、ポートフォリオの幅広さ、ブランド認知度、そして統合された包装プラットフォームを通じて食肉加工業者や小売業者にサービスを提供する能力により、業界をリードしています。シール・エア社は現在、2025年11月に発表された103億米ドルの取引により、CD&Rによる買収が進められています。
以下、主要企業では、マルチバック社、クロックナー・ペンタプラス社、モンディーニ社、ウィンパック社、カベリス社、ファーチ社が、熱成形技術、地域ごとのコンバーターの強み、および特定のバリア性能やサステナビリティ能力を通じて、強固な地位を維持しています。競争の焦点は、価格だけではなく、バリア性能、リサイクル可能性、および加工ラインとの統合性にあります。
サステナビリティこそが、競争の決定的なフロンティアです。リサイクル可能な単一素材トレイ、プラスチック使用量を削減したフォーマット、真空スキン技術による保存期間の延長は、小売業者の仕様獲得を競うコンバーター各社の差別化要因となっています。実績ある食肉包装の伝統と、サステナビリティの革新、そして信頼性の高いコールドチェーン性能を兼ね備えたサプライヤーは、規制に後押しされた需要を取り込む態勢が整っています。
食肉用コンテナ市場の主要企業
- 食肉用コンテナ市場の主要企業には、Sealed Air Corporation(Cryovac)、Amcor plc、Multivac Group、Klockner Pentaplast Groupなどが挙げられ、これらは製品ポートフォリオの幅広さ、臨床的エビデンス、および広範な流通網を通じて強固な地位を築いています。
- モンディーニ(Mondini S.p.A.)、ウィンパック(Winpak Ltd.)、カバーリス・ホールディングス(Coveris Holdings S.A.)は、特定のセグメントや流通チャネルにおいて確固たる地位を維持しており、分析結果や製品性能、サービス、地域的な展開力を武器に競争を展開しています。
- ファーチ(Faerch A/S)、パクトヴィック・エバーグリーン(Pactiv Evergreen Inc.)をはじめとする専門企業は、特化された製品ラインナップとニッチ市場での強みを活かして競争に臨み、競争が激しくも変化し続ける市場においてその存在感を高めています。
最近の産業動向
- シーールド・エア・コーポレーション – CD&Rによる103億米ドルでの買収合意(2025年11月)
- 2025年11月、シーールド・エアは、企業価値103億米ドルの全額現金取引により、CD&Rによる買収を受ける最終合意を締結しました。この取引により、食品包装事業「クライオバック(Cryovac)」の変革が加速すると見込まれています。
- 産業動向 – リサイクル可能な単一素材製食肉用コンテナの開発(2025年)
- 2025年を通じて、主要な食肉包装加工業者は、EUの包装規制や小売業者のサステナビリティ要件に対応するため、リサイクル可能な単一素材製食肉用コンテナのフォーマット開発を継続しました。この取り組みは、サステナビリティを差別化要因とするプレミアムな包装仕様を後押しするものです。
- 産業動向 – 保存期間延長のための真空スキン包装の採用(2025年)
- 2025年にかけて、保存期間の延長や食品廃棄物の削減というメリットを背景に、小売および輸出チャネル全体で真空スキン・食肉用コンテナ形式の採用が拡大し続けました。この傾向は、標準的な硬質トレイからの包装形式のアップグレードを後押ししています。
食肉用コンテナ市場を牽引する主要企業
- Sealed Air Corporation (Cryovac)
- Amcor plc
- Multivac Group
- Klockner Pentaplast Group
- Mondini S.p.A.
- Winpak Ltd.
- Coveris Holdings S.A.
- Faerch A/S
- Pactiv Evergreen Inc.
食肉用コンテナの市場区分
- 製品別食肉用コンテナ市場:
- 硬質食肉用コンテナ
- プラスチック製硬質食肉用コンテナ
- 高密度ポリエチレン製食肉用コンテナ
- ポリプロピレン製食肉用コンテナ
- 金属製硬質食肉用コンテナ
- ステンレス製食肉用コンテナ
- アルミニウム製食肉用コンテナ
- プラスチック製硬質食肉用コンテナ
- 断熱型食肉用コンテナ
- 発泡断熱型食肉用コンテナ
- 発泡ポリスチレン製食肉用コンテナ
- ポリウレタン断熱型食肉用コンテナ
- 真空断熱型食肉用コンテナ
- 二重壁真空型食肉用コンテナ
- 保温型食肉用コンテナ
- 発泡断熱型食肉用コンテナ
- 再利用可能な食肉用コンテナ
- 産業用再利用型食肉用コンテナ
- 耐荷重型輸送用食肉用コンテナ
- 積み重ね可能な再利用型食肉用コンテナ
- 外食産業向け再利用可能食肉用コンテナ
- レストラン向け食肉用コンテナ
- 機関向けケータリング用食肉用コンテナ
- 産業用再利用型食肉用コンテナ
- スマート食肉用コンテナ
- センサー搭載食肉用コンテナ
- 温度モニタリング機能付き食肉用コンテナ
- 湿度追跡機能付き食肉用コンテナ
- コネクテッド食肉用コンテナ
- RFID搭載食肉用コンテナ
- IoT統合型食肉用コンテナ
- センサー搭載食肉用コンテナ
- 硬質食肉用コンテナ
- 用途別食肉用コンテナ市場:
- 生肉輸送
- 牛肉輸送用途
- 冷蔵牛肉物流
- 高級牛肉の流通
- 家禽肉輸送用途
- 生鮮家禽肉物流
- 加工家禽肉の流通
- 牛肉輸送用途
- 加工肉の取り扱い
- 包装済み肉用途
- 小売用包装済み肉の輸送
- バルク加工肉の取り扱い
- 調理用肉用途
- マリネ済み肉の流通
- 調理済み肉の物流
- 包装済み肉用途
- コールドチェーン保管用途
- 倉庫保管用途
- 集中型冷蔵倉庫運営
- 地域流通倉庫
- 輸送中保管用途
- クロスドック冷蔵倉庫
- 複合一貫輸送用冷蔵倉庫
- 倉庫保管用途
- 輸出・輸入物流
- 国際輸出用途
- 冷凍肉輸出業務
- 高級肉輸出物流
- 輸入流通用途
- 港湾における食肉取扱
- 輸入食肉用コンテナ保管
- 国際輸出用途
- 生肉輸送
- 最終用途別食肉用コンテナ市場:
- 食肉加工会社
- 牛肉加工会社
- 工業用牛肉加工業者
- 高級牛肉生産者
- 家禽加工会社
- 統合型家禽加工業者
- 委託家禽包装業者
- 牛肉加工会社
- 冷蔵倉庫運営事業者
- 公共冷蔵倉庫
- 地域保管センター
- 多品目倉庫
- 民間冷蔵倉庫
- 専用食肉倉庫
- 統合型コールドチェーンハブ
- 公共冷蔵倉庫
- 外食サービス企業
- レストランチェーン
- クイックサービスレストラン運営事業者
- カジュアルダイニングチェーン
- 機関向けフードサービス事業者
- 病院給食サービス
- 教育機関向け給食事業
- レストランチェーン
- 物流サービスプロバイダー
- サードパーティ・ロジスティクス・プロバイダー
- 温度管理型物流企業
- 統合コールドチェーン・プロバイダー
- 貨物・流通会社
- 地域冷蔵輸送業者
- 国際食品物流会社
- サードパーティ・ロジスティクス・プロバイダー
- 食肉加工会社
- 技術別食肉用コンテナ市場区分:
- 熱保存技術
- パッシブ冷却システム
- 相変化冷却システム
- ゲルパック冷却システム
- 先進断熱システム
- 多層断熱バリア
- 真空断熱技術
- パッシブ冷却システム
- 監視・追跡技術
- 温度監視システム
- リアルタイム温度センサー
- デジタルデータロガー
- 位置追跡システム
- GPS追跡モジュール
- RFID追跡システム
- 温度監視システム
- スマートコネクティビティ技術
- クラウド監視プラットフォーム
- 遠隔車両可視化システム
- 一元化されたデータ管理プラットフォーム
- IoT通信システム
- ワイヤレス接続モジュール
- 統合アラートシステム
- クラウド監視プラットフォーム
- 材料エンジニアリング技術
- 軽量構造システム
- 高強度ポリマー構造
- 複合材補強容器
- 食品安全材料技術
- 抗菌表面技術
- 汚染防止ライニング
- 軽量構造システム
- 熱保存技術
- 食肉用コンテナ市場の構成別セグメント:
- 高耐久性構成
- 耐衝撃構造
- 補強輸送容器
- 重量物取り扱いシステム
- 長寿命構成
- 長期使用容器システム
- 産業用グレードの構造設計
- 耐衝撃構造
- 軽量構成
- 可搬型取り扱いシステム
- 軽量輸送ユニット
- オペレーターに優しい設計
- 最適化された物流システム
- 省スペース型容器設計
- 積み重ね最適化構成
- 可搬型取り扱いシステム
- 衛生重視の構成
- 衛生的な表面システム
- 食品接触に適した表面
- 洗浄しやすい内部システム
- 汚染防止システム
- 密閉型内部構成
- 漏れ防止容器設計
- 衛生的な表面システム
- モジュール式構成
- 拡張可能なシステム
- 多区画食肉用コンテナ
- 構成可能な保管ユニット
- 相互運用可能なシステム
- 車両群に対応した容器設計
- 標準化された物流構成
- 拡張可能なシステム
- 高耐久性構成
- 流通チャネル別に分類された食肉用コンテナ市場:
- 産業向け直接販売
- 加工業者向け供給契約
- 大規模食肉加工業者との契約
- 総合食品企業との契約
- コールドチェーン機器契約
- 倉庫設備供給プログラム
- 物流車両調達契約
- 加工業者向け供給契約
- 専門販売代理店
- コールドチェーン機器販売代理店
- 地域別冷凍機器販売店
- 食品物流機器サプライヤー
- 食品包装ディストリビューター
- 産業用食品容器サプライヤー
- タンパク質産業向け機器ディーラー
- コールドチェーン機器販売代理店
- オンライン商用プラットフォーム
- B2B調達プラットフォーム
- 産業用供給マーケットプレイス
- コールドチェーン機器ポータル
- メーカー直販プラットフォーム
- デジタル発注システム
- 企業向け調達ポータル
- B2B調達プラットフォーム
- リース・レンタルプロバイダー
- 短期レンタルサービス
- 季節限定コールドチェーンレンタル
- 一時的な物流機器プログラム
- 長期リースサービス
- 車両リース契約
- 食肉用コンテナ管理サービスプログラム
- 短期レンタルサービス
- 産業向け直接販売
- 地域別食肉用コンテナ市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
主なポイント
市場規模とCAGR
主な成長要因
最も成長が著しいセグメント
主要地域
主要企業
新たなビジネスチャンス
エグゼクティブサマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
主な疑問への回答
市場の規模はどのくらいですか?
CAGRはどの程度ですか?
主なトレンドは何ですか?
どの地域が主導的ですか?
主要企業はどこですか?
市場の概要
市場の範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次データ)
専門家からの意見およびフィールドワーク(一次データ)
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
品質保証と監査証跡
市場の背景
市場のダイナミクス(推進要因、制約要因、機会、トレンド)
シナリオ予測(楽観的、現実的、保守的)
影響分析
AIによる影響
サステナビリティ別影響
規制による影響
技術による影響
消費者/購入者分析
購入の推進要因
導入の障壁
購入者の購買プロセス
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2036年までの世界市場分析および予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比成長傾向分析
絶対的な市場機会($)の分析
2021年から2036年までの世界市場の価格分析
2021年から2036年までの製品別世界市場分析および予測
はじめに/主な調査結果
製品別過去市場規模(百万米ドル)分析(2021年~2025年)
製品別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
硬質食肉用コンテナ
プラスチック製硬質食肉用コンテナ
金属製硬質食肉用コンテナ
断熱型食肉用コンテナ
発泡断熱型食肉用コンテナ
真空断熱型食肉用コンテナ
再利用可能型食肉用コンテナ
産業用再利用可能型食肉用コンテナ
外食産業向け再利用可能食肉用コンテナ
スマート食肉用コンテナ
センサー搭載食肉用コンテナ
コネクテッド食肉用コンテナ
製品別前年比成長率分析(2021年~2025年)
製品別絶対額市場機会分析(2026年~2036年)
用途別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
用途別過去市場規模(百万米ドル)の分析(2021年~2025年)
用途別現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
生肉輸送
牛肉輸送用途
家禽肉輸送用途
加工肉取り扱い
包装肉用途
調理用食品用途
コールドチェーン保管用途
倉庫保管用途
輸送中保管用途
輸出・輸入ロジスティクス
国際輸出用途
輸入流通用途
用途別前年比成長傾向分析(2021年~2025年)
用途別絶対額市場機会分析(2026年~2036年)
最終用途別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
最終用途別 過去市場規模(百万米ドル)の分析(2021年~2025年)
最終用途別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
食肉加工企業
牛肉加工企業
家禽加工企業
冷蔵倉庫事業者
公共冷蔵倉庫施設
民間冷蔵倉庫施設
外食企業
レストランチェーン
機関向け外食サービス事業者
物流サービス事業者
サードパーティ・ロジスティクス(3PL)事業者
貨物・流通企業
最終用途別前年比成長率分析(2021年~2025年)
最終用途別絶対額市場機会分析(2026年~2036年)
技術別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
技術別過去市場規模(百万米ドル)分析:2021年~2025年
技術別現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
熱保存技術
パッシブ冷却システム
高度な断熱システム
監視・追跡技術
温度監視システム
位置追跡システム
スマート接続技術
クラウド監視プラットフォーム
IoT通信システム
材料工学技術
軽量構造システム
食品安全材料システム
技術別前年比成長傾向分析(2021年~2025年)
技術別絶対額市場機会分析(2026年~2036年)
製剤別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
製剤別過去市場規模(百万米ドル)分析:2021年~2025年
製剤別現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
高耐久性構成
耐衝撃構造
長寿命構成
軽量構成
可搬型ハンドリングシステム
最適化された物流システム
衛生重視の構成
衛生的な表面システム
汚染防止システム
モジュール式構成
拡張可能なシステム
相互運用可能なシステム
製剤別前年比成長傾向分析(2021年~2025年)
製剤別絶対的市場機会分析(2026年~2036年)
流通チャネル別の世界市場分析および予測
はじめに/主な調査結果
流通チャネル別、2021年から2025年までの過去の市場規模(百万米ドル)分析
流通チャネル別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
産業向け直接販売
加工業者向け供給契約
コールドチェーン機器契約
専門販売代理店
コールドチェーン機器販売代理店
食品包装ディストリビューター
オンライン商用プラットフォーム
B2B調達プラットフォーム
メーカー直販プラットフォーム
リース・レンタル事業者
短期レンタルサービス
長期リースサービス
流通チャネル別前年比成長率分析(2021年~2025年)
流通チャネル別絶対額市場機会分析(2026年~2036年)
地域別世界市場分析および予測(2021年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析(2021年~2025年)
地域別現在の市場規模(百万米ドル)分析および予測(2026年~2036年)
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析および予測(国別、2021年~2036年)
市場分類別過去市場規模(百万米ドル)の傾向分析(2021年~2025年)
市場分類別市場規模(百万米ドル)の予測(2026年~2036年)
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
南米アメリカ市場分析および予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ブラジル
チリ
その他の南米アメリカ諸国
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
西ヨーロッパ市場分析および予測(国別)
市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
東ヨーロッパ市場分析および予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
ヨーロッパのその他地域
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
東アジア市場分析および予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
市場規模 (百万米ドル)市場分類別予測、2026年から2036年
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
南アジア・太平洋地域の市場分析および予測(国別)
市場規模(過去データ、単位:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
市場規模(予測、単位:百万米ドル)および市場分類別予測(2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
中東・アフリカ市場の分析と予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
中東・アフリカのその他の地域
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
チリ
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ドイツ
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
英国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
イタリア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
スペイン
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
フランス
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
インド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ASEAN
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
中国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
日本
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
韓国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ロシア
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ポーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ハンガリー
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
配合別
流通チャネル別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
配合別
流通チャネル別
新興スタートアップ
イノベーション・ベンチマーキング
競合分析
競合の詳細分析
インダストリアル・包装・コーポレーション
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
クールシール・USA
チャータ・パッケージング
オートコール・パッケージング
スタンダード・ミート・クルーガー・パッケージング
ロバート・マン・パッケージング
カノ・容器・コーポレーション
スター・ボックス
Crown 包装
Norampac
その他の主要企業
ケーススタディ
成功事例
最近の動向
前提条件および使用された略語
表一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:製品別世界市場規模(百万米ドル)予測(2021年~2036年)
表3: 用途別世界市場規模(百万米ドル)予測、2021年~2036年
表4:最終用途別世界市場規模(百万米ドル)予測、2021年~2036年
表5:技術別世界市場規模(百万米ドル)予測、2021年~2036年
表6:製剤別世界市場規模(百万米ドル)予測、2021年~2036年
表7:流通チャネル別世界市場規模(百万米ドル)予測、2021年~2036年
表8:rma_anu別世界市場規模予測、2021年~2036年
表9:国別北米市場規模(百万米ドル)予測、2021年~2036年
表10: 製品別北米市場規模(百万米ドル)予測、2021年~2036年
表11:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表12:最終用途別北米市場規模(百万米ドル)予測、2021年~2036年
表13: 2021年から2036年までの技術別北米市場規模(百万米ドル)予測
表14:2021年から2036年までの製剤別北米市場規模(百万米ドル)予測
表15:2021年から2036年までの流通チャネル別北米市場規模(百万米ドル)予測
表16:国別南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
表17:製品別南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
表18:用途別南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
表19:南米アメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表20:南米アメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表21:南米アメリカ市場規模(百万米ドル)の製剤別予測(2021年~2036年)
表22:南米アメリカ市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表23:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表25:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表26:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表27:西ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表28:西ヨーロッパの市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表29:西ヨーロッパの市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表30:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表31:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表32:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表33:東ヨーロッパ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表34:東ヨーロッパ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表35:東ヨーロッパ市場規模(百万米ドル)の製剤別予測(2021年~2036年)
表36:東ヨーロッパ市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表37:東アジア市場規模(百万米ドル)の予測(国別、2021年~2036年)
表38:東アジア市場規模(百万米ドル)の予測(製品別、2021年~2036年)
表39:東アジアの市場規模(百万米ドル)の用途別予測、2021年~2036年
表40:東アジアの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表41:東アジアの市場規模(百万米ドル)の技術別予測、2021年~2036年
表42:東アジア市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表43:東アジア市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表44:南アジア・太平洋地域市場規模(百万米ドル)の予測(国別、2021年~2036年)
表45: 南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表46:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表47:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表48: 南アジアおよび太平洋地域の市場規模(百万米ドル)の技術別予測(2021年~2036年)
表49:南アジアおよび太平洋地域の市場規模(百万米ドル)の製剤別予測(2021年~2036年)
表50:南アジア・太平洋地域の市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表51:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表52:中東・アフリカ地域の市場規模(百万米ドル)の予測(製品別、2021年~2036年)
表53:中東・アフリカ地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表54:中東・アフリカ地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表55: 中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表56:中東・アフリカ市場規模(百万米ドル)の製剤別予測(2021年~2036年)
表57:中東・アフリカ市場規模(百万米ドル)の販売チャネル別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:2026年から2036年までの製品別世界市場の前年比成長率比較
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
図11:最終用途別世界市場の魅力度分析
図12:技術別世界市場シェアおよびBPS分析(2026年および2036年)
図13:技術別世界市場の前年比成長率比較(2026年~2036年)
図14: 技術別世界市場の魅力度分析
図15:製剤別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:製剤別世界市場の前年比成長率比較(2026年~2036年)
図17:製剤別世界市場の魅力度分析
図18:流通チャネル別世界市場シェアおよびBPS分析(2026年および2036年)
図19:流通チャネル別世界市場の前年比成長率比較(2026年~2036年)
図20:流通チャネル別世界市場の魅力度分析
図21:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図22:地域別世界市場の前年比成長率比較(2026年~2036年)
図23:地域別世界市場の魅力度分析
図24:北米市場の増分ドル機会(2026年~2036年)
図25:南米アメリカ市場の増分ドル機会(2026年~2036年)
図26:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図27:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図28:東アジア市場の増分ドル機会(2026年~2036年)
図29:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図30:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図31:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図32:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図33:北米市場における製品別前年比成長率の比較(2026年から2036年)
図34:製品別北米市場の魅力度分析
図35:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図36:用途別北米市場の前年比成長率比較(2026年から2036年)
図37:用途別北米市場の魅力度分析
図38:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図39:最終用途別北米市場の前年比成長率比較(2026年~2036年)
図40:最終用途別北米市場の魅力度分析
図41:技術別北米市場シェアおよびBPS分析(2026年および2036年)
図42:技術別北米市場の前年比成長率比較(2026年から2036年)
図43:技術別北米市場の魅力度分析
図44:北米市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図45:北米市場における製剤別前年比成長率の比較(2026年~2036年)
図46:北米市場における剤形別の市場魅力度分析
図47:北米市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図48:北米市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図49:北米市場における流通チャネル別の市場魅力度分析
図50:国別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図51:南米アメリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図52:南米アメリカ市場における製品別前年比成長率の比較(2026年から2036年)
図53:南米アメリカ市場における製品別市場魅力度分析
図54:南米アメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図55:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
図56:南米アメリカ市場における用途別市場魅力度分析
図57:南米アメリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図58:南米アメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図59:南米アメリカ市場における最終用途別の魅力度分析
図60:南米アメリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図61:南米アメリカ市場における技術別の前年比成長率比較(2026年~2036年)
図62:技術別ラテンアメリカ市場の魅力度分析
図63:製剤別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図64:製剤別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図65:製剤別ラテンアメリカ市場の魅力度分析
図66:南米アメリカ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図67:南米アメリカ市場における流通チャネル別の前年比成長率比較(2026年から2036年)
図68:南米アメリカ市場における流通チャネル別の市場魅力度分析
図69:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図70:西ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
図72:製品別 西ヨーロッパ市場の魅力度分析
図73:用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図74:用途別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図75:西ヨーロッパ市場における用途別の魅力度分析
図76:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図77:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図78:西ヨーロッパ市場における最終用途別の市場魅力度分析
図79:西ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図80:西ヨーロッパ市場における技術別の前年比成長率比較(2026年~2036年)
図81:西ヨーロッパ市場における技術別の市場魅力度分析
図82:西ヨーロッパ市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図83:西ヨーロッパ市場における製剤別前年比成長率の比較(2026年から2036年)
図84:西ヨーロッパ市場における製剤別市場魅力度分析
図85:西ヨーロッパ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図86:西ヨーロッパ市場における流通チャネル別の前年比成長率比較(2026年から2036年)
図87:西ヨーロッパ市場における流通チャネル別の市場魅力度分析
図88:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図89:東ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図90:東ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
図91:製品別ヨーロッパ市場の魅力度分析
図92:用途別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図93:用途別ヨーロッパ市場の前年比成長率比較(2026年から2036年)
図94:用途別ヨーロッパ市場の魅力度分析
図95:ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図96:ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図97: 最終用途別 ヨーロッパ市場の魅力度分析
図98:技術別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図99:技術別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図100:技術別 ヨーロッパ市場の魅力度分析
図101:製剤別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図102:製剤別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図103:製剤別 ヨーロッパ市場の魅力度分析
図104:ヨーロッパ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図105:ヨーロッパ市場における流通チャネル別の前年比成長率比較(2026年から2036年)
図106:流通チャネル別 ヨーロッパ市場の魅力度分析
図107:国別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図108:製品別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図109:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
図110:製品別東アジア市場の魅力度分析
図111:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図112:用途別東アジア市場の前年比成長率比較(2026年~2036年)
図113:用途別東アジア市場の魅力度分析
図114:東アジア市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図115:東アジア市場における最終用途別の前年比成長率比較(2026年から2036年)
図116:東アジア市場における最終用途別の市場魅力度分析
図117:東アジア市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図118:東アジア市場における技術別前年比成長率の比較(2026年から2036年)
図119:東アジア市場における技術別市場魅力度分析
図120:東アジア市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図121:東アジア市場における製剤別前年比成長率の比較(2026年から2036年)
図122:製剤別東アジア市場の魅力度分析
図123:流通チャネル別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図124:流通チャネル別東アジア市場の前年比成長率比較(2026年~2036年)
図125:流通チャネル別東アジア市場の魅力度分析
図126:国別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図127:製品別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図128:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
図129:南アジア・太平洋市場における製品別の市場魅力度分析
図130:南アジア・太平洋市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図131:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図132:南アジア・太平洋市場における用途別の市場魅力度分析
図133:南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図134:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
図135:南アジア・太平洋市場における最終用途別の市場魅力度分析
図136:南アジア・太平洋市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図137:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
図138:南アジア・太平洋市場における技術別市場魅力度分析
図139:南アジア・太平洋市場における剤形別の市場価値シェアおよびBPS分析(2026年および2036年)
図140:南アジア・太平洋市場における剤形別の前年比成長率比較(2026年~2036年)
図141:南アジア・太平洋市場における剤形別の市場魅力度分析
図142:南アジア・太平洋市場における流通チャネル別市場シェアおよびBPS分析(2026年および2036年)
図143:南アジア・太平洋市場における流通チャネル別前年比成長率の比較(2026年~2036年)
図144:南アジア・太平洋市場における流通チャネル別の市場魅力度分析
図145:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図146:中東・アフリカ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図147:中東・アフリカ市場における製品別前年比成長率の比較(2026年から2036年)
図148:中東・アフリカ市場における製品別魅力度分析
図149:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図150:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図151:中東・アフリカ市場における用途別魅力度分析
図152:中東・アフリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図153:中東・アフリカ市場における最終用途別前年比成長率比較(2026年~2036年)
図154:中東・アフリカ市場における最終用途別の市場魅力度分析
図155:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図156:中東・アフリカ市場における技術別の前年比成長率比較(2026年~2036年)
図157:技術別の中東・アフリカ市場の魅力度分析
図158:製剤別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図159:中東・アフリカ市場における製剤別前年比成長率の比較(2026年~2036年)
図160:中東・アフリカ市場における製剤別の市場魅力度分析
図161:中東・アフリカ市場における流通チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
図162: 中東・アフリカ市場:流通チャネル別前年比成長率の比較(2026年~2036年)
図163:中東・アフリカ市場:流通チャネル別の市場魅力度分析
図164:世界市場:ティア構造分析
図165:世界市場:企業別シェア分析









