プログラム可能なネットワーク、APIベースの管理、オーケストレーション・プラットフォーム、およびインフラストラクチャ・アズ・コードの導入により、ネットワーク運用における自動化はさらに拡大しています。
同時に、AIを活用した可観測性と予測型ネットワーク管理により、組織は異常の特定、パフォーマンスの最適化、および修復の自動化が可能になっています。企業がネットワークの俊敏性、運用の回復力、およびサービス提供の迅速化を優先するにつれ、自動化はより広範なITおよびインフラ管理戦略にますます統合されつつあります。
主なポイント
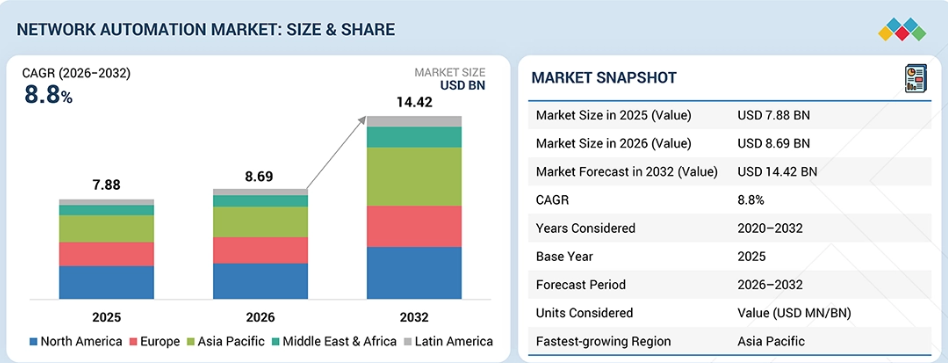
2026年から2032年にかけて、アジア太平洋地域が最も急速な成長を遂げると予測されています。
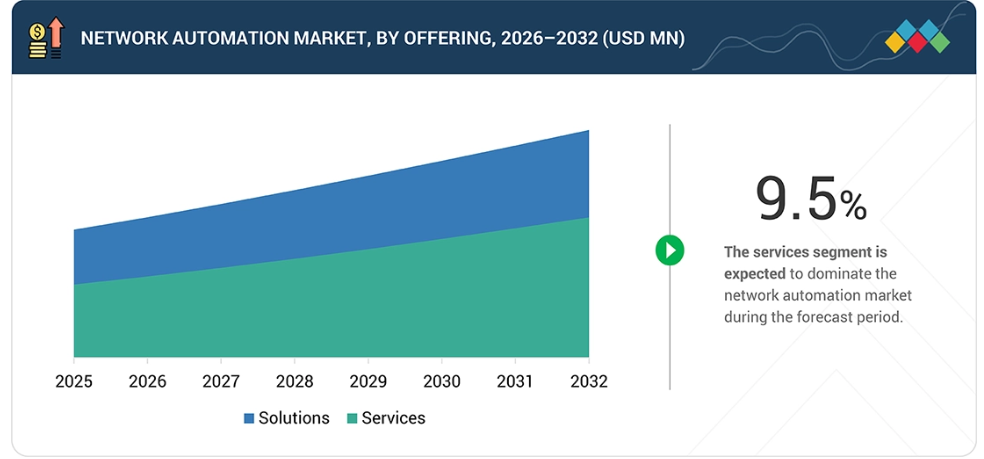
サービスセグメントは、9.5%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
オーケストレーション自動化が最大のセグメントとなる見込みです。
データセンターネットワークセグメントは、予測期間中に最大の市場シェアを占めると見込まれています。
エンタープライズセグメントは、予測期間中に最大の市場シェアを占めると見込まれています。
シスコ、エリクソン、HPE、IBM、ブロードコム、ノキアといった企業は、その高い市場シェアと製品展開の広さから、ネットワーク自動化市場における主要プレイヤーとして挙げられました。
Backbox、Bluecat、Stardust、Flock9などの企業は、ネットワーク自動化市場における新興プレイヤーの一部として特定されました。
企業やサービスプロバイダーのインフラストラクチャの多様化が進むにつれ、組織が複数の環境にわたってプロビジョニング、監視、保守を行わなければならないネットワーク、デバイス、サービスの範囲が拡大しています。自動化により、ネットワークチームは一元化されたワークフローやプログラム可能なインターフェースを通じてこれらの活動を調整できるようになり、異種混在インフラ全体での運用の一貫性が向上します。
クラウドネイティブアプリケーション、エッジ展開、およびハイパフォーマンスコンピューティングの拡大により、変化するワークロードやトラフィックパターンに動的に対応できるネットワークへの需要がさらに高まっています。AI駆動型運用、インテントベースネットワーキング、およびクローズドループ自動化の台頭により、自動化の役割はタスクの実行から、予測的かつ自律的なネットワーク管理へとさらに拡大すると予想されます。
顧客の顧客に影響を与えるトレンドと変革
ネットワーク自動化市場は、タスクベースのスクリプトやデバイスレベルの設定から、統合されたポリシー主導型かつますます自律的なネットワーク運用へと進化しています。初期の自動化導入では、プロビジョニング、設定、ソフトウェア更新などの反復的な作業に主眼が置かれていましたが、現在のソリューションでは、オーケストレーション、可観測性、AI駆動型分析、クローズドループ型修復がますます組み込まれています。
この移行により、自動化の価値は、手動作業の負担軽減から、ネットワークの俊敏性、回復力、および運用上の意思決定の向上へとシフトしています。また、自動化機能は、クラウド管理、DevOps、インフラストラクチャ・アズ・コード、およびITサービス管理プラットフォームと統合されつつあり、ネットワークの変更をアプリケーションやインフラストラクチャのライフサイクルと連携させることが可能になっています。企業がますます分散化・異種混在化した環境を運用するにつれ、ネットワーク自動化は、スケーラブルでプログラム可能なネットワークインフラストラクチャのための基盤となる機能となりつつあります。
市場の動向
推進要因:AIインフラおよび高性能データセンターネットワークの拡大
生成AIや機械学習、その他の高性能ワークロードの急速な拡大に伴い、スケーラブルで高度に自動化されたネットワークインフラへの需要が高まっています。AIワークロードでは、コンピューティング、ストレージ、ネットワークリソース間で、高帯域幅、低遅延、高可用性を備えた接続が求められ、データセンターや分散型AIインフラ内の運用がますます複雑化しています。手動によるプロビジョニングや設定プロセスは、組織がこれらの環境を展開・拡張するスピードを制限する可能性があります。
ネットワークの自動化により、組織は高性能データセンター環境全体において、インフラストラクチャのプロビジョニング、設定、トラフィック管理、パフォーマンス監視、およびリソースの最適化を自動化できるようになります。したがって、GPUクラスター、AIファクトリー、分散型AIワークロードの導入拡大に伴い、急速に変化するインフラ要件に対応できる自動化されたネットワーク運用に対する需要がさらに高まっています。
抑制要因:データ品質および自動化導入準備の制約
効果的なネットワーク自動化には、正確なネットワークインベントリ、一貫性のある構成、信頼性の高いテレメトリ、標準化されたデータモデル、および明確に定義された運用ポリシーが不可欠です。多くの組織では、断片化した監視システム、不完全な資産情報、一貫性のない構成、および限られたネットワーク可視性により、自動化イニシアチブの有効性が低下する可能性があります。これらの制約は、組織がAI駆動型の自動化を導入するにつれてさらに顕著になります。AI駆動型の自動化では、信頼性の高い推奨事項を生成し、自動化されたアクションを実行するために、高品質で文脈に沿ったネットワークデータが必要となるからです。
したがって、組織は高度な自動化機能を導入する前に、標準化されたデータソースの確立、ネットワーク可視性の向上、および運用プロセスの近代化を行う必要があるかもしれません。データ品質の向上や必要な自動化基盤の構築に必要な労力は、導入を遅らせ、ネットワーク変革プログラム全体の複雑さを増大させる可能性があります。
機会:クローズドループおよびインテントベースのネットワーク運用の拡大
インテントベース・ネットワーキングとクローズドループ自動化の採用拡大は、ネットワーク自動化プロバイダーにとって、タスクレベルの自動化から継続的なネットワーク最適化へと移行する機会を生み出しています。インテントベースのシステムにより、組織は望ましいビジネス成果や運用成果を定義でき、自動化プラットフォームがこれらの目標をネットワークポリシーや設定に変換します。
その後、クローズドループ自動化がネットワークの状態を継続的に監視し、定義されたポリシーに対してパフォーマンスを評価し、逸脱が発生した際に是正措置を開始します。インテント管理、ネットワークの可観測性、ポリシーベースのオーケストレーション、および自動検証の融合により、組織はより適応性が高く、回復力のあるネットワークを構築できるようになります。サービスプロバイダーは、RAN、コア、およびサービス保証環境全体でこれらの機能をますます活用するようになっています。一方、企業は、構成管理、セキュリティ、およびパフォーマンスの最適化のために、ポリシー主導の自動化を採用しています。この進化は、エンドツーエンド、マルチ領域、かつガバナンスの効いた自動化を提供できるベンダーにとって、新たな機会を生み出しています。
課題:自動化ネットワークのセキュリティリスク
ネットワークの自動化はセキュリティと運用の一貫性を向上させることができますが、自動化が進むにつれて、設定ミス、認証情報の漏洩、不正なワークフロー、悪意のある変更による潜在的な影響も拡大します。自動化システムはネットワーク全体にわたる変更を迅速に実行できるため、誤って定義されたポリシーや侵害された自動化プロセスが、問題が特定される前に複数のデバイスや環境に波及してしまう可能性があります。
AIやエージェント型自動化の利用拡大に伴い、意思決定の透明性、アクセス制御、説明責任、および意図しない動作に関する新たな懸念が生じています。組織は、自動化およびAI駆動による変更が適切に検証、承認、記録され、かつ元に戻せることを保証しなければなりません。ネットワーク運用がますます自律化していくにつれ、ベンダーや企業は、運用上またはセキュリティ上のリスクを増大させることなく自動化による効率化を実現するために、より強固なガバナンスフレームワーク、役割ベースの制御、テスト環境、監査証跡、および人的な監督を必要とするでしょう。
市場エコシステム
ネットワーク自動化エコシステムは、自動化されたネットワークインフラストラクチャの開発と導入を支援するソフトウェアおよびサービスプロバイダー、ならびに規制機関で構成されています。主要プロバイダーは、オーケストレーション、プロビジョニング、ネットワーク管理、可観測性、およびAI駆動型自動化のためのソリューションを提供している一方、NIST、ETSI、IEEE、ITU-T、ISO/IECなどの組織は、市場を形作る標準、セキュリティフレームワーク、相互運用性ガイドラインを策定しています。
市場セグメント
ネットワーク自動化市場:提供内容別
ネットワーク自動化ソフトウェアは、ネットワーク構成、プロビジョニング、オーケストレーション、監視、およびポリシー管理を自動化する技術的基盤を形成しています。これらのプラットフォームにより、組織は一元化されたワークフローとプログラム可能なインターフェースを通じて、ますます異種混在化するインフラストラクチャを管理できるようになり、デバイスレベルでの手動操作への依存を軽減できます。
また、ソフトウェアソリューションは、クラウドプラットフォーム、ITサービス管理、DevOpsツール、インフラストラクチャ・アズ・コード(IaC)環境との統合が進んでおり、ネットワークの変更を、より広範なインフラストラクチャやアプリケーションのライフサイクルと連携させることが可能になっています。AIを活用した分析機能や可観測性の統合により、ソフトウェアの機能はさらに拡張され、問題の予測的検出や自動修復へと向かっています。企業がスケーラブルで一貫性のあるネットワーク運用を優先する中、ネットワーク自動化ソフトウェアへの需要は引き続き堅調であると予想され、提供セグメント内での主導的な地位を支え続けると見込まれます。
ネットワーク自動化市場:ネットワークの種類別
組織がますます動的かつ高性能なインフラストラクチャの管理を求める中、データセンターネットワークはネットワーク自動化の主要な適用分野となっています。現代のデータセンターは、仮想化されたワークロード、コンテナ化されたアプリケーション、クラウドサービス、そしてAIを多用するコンピューティング環境をサポートしており、その結果、複雑なトラフィックパターンや頻繁なインフラストラクチャの変更が生じています。
自動化により、組織はネットワークのプロビジョニングを効率化し、設定を一貫して適用し、大規模な環境全体でネットワークの状態を検証することが可能になります。さらに、自動化をデータセンターのオーケストレーションやインテントベース・ネットワーキングと統合することで、ネットワークリソースがワークロードの要件により的確に対応できるようになります。企業やサービスプロバイダーがデータセンターの容量を拡大し、ソフトウェア定義アーキテクチャを採用するにつれ、自動化されたデータセンターネットワークへの需要は引き続き高い水準で推移すると予想されます。
ネットワーク自動化市場:エンドユーザー別
企業は、各事業所、データセンター、クラウド環境、エッジサイトにまたがる分散型インフラストラクチャを管理するために、ネットワーク自動化の導入をますます進めています。自動化により、企業のITチームはネットワーク構成の標準化、サービスプロビジョニングの迅速化、反復的な運用業務の削減が可能になります。また、大規模なインフラ環境全体におけるポリシーの適用やネットワーク変更に対する制御も強化されます。
自動化とクラウド運用、DevOps、セキュリティ、ITサービス管理との統合により、産業を問わず新たなユースケースが生まれています。金融サービス、医療、製造、小売、その他の業界では、デジタルアプリケーションや進化する接続要件に対応するため、プログラマブルなネットワークインフラの利用が拡大しています。企業ネットワークがますます分散化し、ソフトウェア主導型になるにつれ、ネットワーク自動化は現代のITインフラにおける重要な構成要素であり続けると予想されます。
ネットワーク自動化市場:ネットワーク自動化の種類別
ネットワーク自動化は、基本的なタスクの実行から、よりインテリジェントでポリシー主導型のネットワーク管理へと、ますます移行しつつあります。オーケストレーションおよびプロビジョニングの自動化は、組織がネットワークリソースを調整し、構成やサービスの展開を加速させるのに役立ちます。一方、スクリプト駆動型の自動化は、ネットワーク環境全体にわたる反復可能な運用タスクをサポートします。
AI駆動型のネットワーク自動化は、予測的な監視、異常検知、および自動修復を可能にすることで注目を集めており、インテントベースのネットワーク自動化は、ビジネスおよび運用要件をネットワークポリシーに変換します。ネットワークセキュリティの自動化は、ポリシーの自動適用、脅威への対応、およびコンプライアンス管理をさらに支援します。組織がますます複雑かつ分散化したネットワークインフラストラクチャを採用するにつれ、これらの自動化アプローチは、ネットワークの俊敏性、拡張性、および運用効率の向上に不可欠なものとなっています。
地域
予測期間中、アジア太平洋地域が世界のネットワーク自動化市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、クラウドインフラ、データセンター、通信、および企業のデジタル化への投資拡大に支えられ、予測期間中にネットワーク自動化市場で最も高い成長率を記録すると予想されます。デジタルサービスの急速な拡大により、より大規模かつ分散化されたネットワーク環境が形成されており、これには効率的なプロビジョニング、一元管理、および自動化された運用が求められています。
また、同地域の通信事業者は、増加するトラフィック量を管理し、サービス提供を改善するために、ソフトウェア定義型かつ自律性を高めたネットワークアーキテクチャへの移行を進めています。さらに、データセンターの容量拡大やエッジインフラの拡充により、ネットワークの自動展開および最適化に向けた新たな機会が生まれています。中国、インド、日本、韓国、シンガポールなどの国々は、デジタルインフラや次世代接続性への投資を通じて、地域の需要拡大に寄与しています。AIを活用したネットワーク運用の導入により、地域全体での予測型かつ自律的なネットワーク管理への移行がさらに後押しされると予想されます。
ネットワーク自動化市場:企業評価マトリックス
ネットワーク自動化市場の評価マトリックスにおいて、シスコ(スター)は、幅広いネットワーク自動化ポートフォリオ、企業およびサービスプロバイダー環境における強力な存在感、ならびに自動化とネットワーク管理、セキュリティ、可観測性機能との統合により、際立った存在となっています。エリクソン(新興リーダー)は、特に通信および5Gインフラに焦点を当てたAI駆動型の自動化および自律ネットワーク機能を通じて、その地位を強化しています。エリクソンの最近の取り組みには、RANおよびコアネットワークにまたがる自動化機能の拡充、ならびにAI駆動型の閉ループ運用が含まれます。
主要市場プレイヤー
Cisco (US)
IBM (US)
HPE (US)
Huawei (China)
Broadcom (US)
Arista Networks (US)
Nokia (Finland)
Ericsson (Sweden)
Extreme Networks (US)
Fujitsu (Japan)
NetBrain Technologies (US)
Gluware (US)
SolarWinds (US)
Riverbed (US)
Forward Networks (US)
Palo Alto Networks (US)
最近の動向
2025年11月:ブロードコムとシスコは、VCFのオープン・ネットワーキング・アーキテクチャをめぐる協業を拡大しました。この取り組みは、VCF Networking(NSX)とシスコ・ネクサス間の、標準規格に基づくEVPN/VXLAN相互運用性をサポートし、より柔軟なマルチベンダー・ネットワーク・ファブリックと統合された運用を実現します。
2025年7月:HPEは、AIネイティブネットワークのリーダーであるジュニパー・ネットワークスの買収を無事に完了したと発表しました。この統合により、HPEは、包括的で最新のネットワークスタックを含む、産業をリードするクラウドネイティブかつAI駆動型のITポートフォリオを構築し、成長を続けるAIおよびハイブリッドクラウド市場の機会を捉える体制を整えました。
2025年7月:エリクソンはAT&Tと協力し、サードパーティ製のRAN自動化アプリケーション(rApp)が、通信サービスプロバイダー(CSP)の稼働中の本番ネットワーク上で最適化処理を成功裏に実行したことを発表しました。この変化により、産業はR1などの標準化されたインターフェースを活用できるようになり、rAppはサービス管理およびオーケストレーション(SMO)プラットフォームと連携して、ネットワーク全体に変化をもたらすことが可能になります。
2025年6月:シスコは、NVIDIAとの提携関係を拡大し、AI対応データセンターインフラストラクチャをサポートしました。これには、シスコのネットワークとNVIDIA Spectrum-Xイーサネットネットワークの統合も含まれます。この提携により、高性能なAIネットワークと、ますます複雑化するAIインフラストラクチャの自動管理が実現されます。
2025年3月:ファーウェイは「AIコアネットワーク」を発表し、AIを活用したインフラストラクチャからAIネイティブなインフラストラクチャへの変革的な飛躍を遂げました。「AIコアネットワーク」は、自己最適化と自己運用・保守(O&M)が可能な自律的な生成型ネットワークとなり、産業全体が「あらゆるものをインテリジェントに接続する」段階から、AI駆動のエージェント、端末、シナリオをシームレスに相互接続する段階へと進化することを可能にします。
2025年2月:IBMとジュニパー・ネットワークスは、共同販売、マーケティング、および製品統合の取り組みに関する協業を拡大する計画を発表しました。その焦点は、ジュニパーの「AI-Native Networking Platform」の中核をなす「Mist AI」と、生成AIの効果を加速させ、企業の主要なワークフローにおける生産性を向上させるよう設計されたIBMのAI製品ポートフォリオ「IBM watsonx」を連携させることにあります。「Mist AI」は、AIを活用して、ワイヤレス、有線、SD-WAN、データセンター、セキュリティにわたるエンドツーエンド(E2E)のクライアントからクラウドまでの体験を最適化するものです。
1 はじめに 34
1.1 調査の目的 34
1.2 市場の定義 34
1.3 調査範囲 34
1.3.1 市場のセグメンテーション 34
1.3.2 調査対象の範囲 35
1.3.3 対象期間 36
1.4 対象通貨 36
1.5 ステークホルダー 37
1.6 変更点の概要 37
2 エグゼクティブ・サマリー 38
2.1 市場のハイライトと主要な洞察 38
2.2 主要市場参加者:戦略的展開のマッピング 40
2.3 ネットワーク自動化市場における破壊的トレンド 41
2.4 地域別概要:市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 ネットワーク自動化市場における事業者にとって魅力的な機会 43
3.2 ネットワーク自動化市場:提供サービス別、2026年 43
3.3 ネットワーク自動化市場:エンドユーザー別、2026年 44
3.4 ネットワーク自動化市場:ネットワーク自動化の種類別、2026年 44
3.5 ネットワーク自動化市場:ネットワークタイプ別、2026年 45
3.6 ネットワーク自動化市場:企業別、2026年 45
3.7 北米:ネットワーク自動化市場(主要3つのネットワーク
種類および国別)、2026年 46
3.8 アジア太平洋地域:ネットワーク自動化市場(主要3つのネットワーク種類
および国別)、2026年 46
4 市場概要 47
4.1 はじめに 47
4.2 市場の動向 47
4.2.1 推進要因 48
4.2.1.1 ネットワークの複雑化と規模の拡大 48
4.2.1.2 運用効率化とコスト削減の必要性 48
4.2.1.3 セキュリティおよびコンプライアンス要件 49
4.2.1.4 AIインフラおよび高性能データセンターネットワークの拡大 49
4.2.2 制約要因 49
4.2.2.1 多額の初期投資と統合上の課題 49
4.2.2.2 熟練した人材の不足 50
4.2.2.3 データ品質および自動化への準備状況に関する制約 50
4.2.3 機会 50
4.2.3.1 ネットワーク自動化におけるAIおよびMLの統合 50
4.2.3.2 5Gの展開とエッジコンピューティングの拡大 50
4.2.3.3 クラウドネイティブかつAPI主導のネットワーク自動化 51
4.2.3.4 閉ループおよびインテントベースのネットワーク運用の拡大 51
4.2.4 課題 51
4.2.4.1 自動化ネットワークのセキュリティリスク 51
4.2.4.2 ベンダーロックインと相互運用性の問題 52
4.3 相互に関連する市場とセクター横断的な機会 52
4.3.1 相互に関連する市場 52
4.3.2 セクター横断的な機会 53
4.4 ティア1/2/3のプレーヤーによる戦略的動き 54
5 産業の動向 55
5.1 ポーターの5つの力分析 55
5.1.1 新規参入の脅威 56
5.1.2 代替品の脅威 56
5.1.3 供給者の交渉力 56
5.1.4 購入者の交渉力 56
5.1.5 競合の激しさ 57
5.2 マクロ経済の見通し 57
5.2.1 はじめに 57
5.2.2 GDPの動向と予測 57
5.2.3 ネットワーク自動化市場の動向 59
5.3 サプライチェーン分析 60
5.3.1 技術およびインフラプロバイダー 60
5.3.2 ソフトウェアおよびプラットフォームプロバイダー 61
5.3.3 統合およびサービスプロバイダー 61
5.3.4 エンドユーザー 61
5.4 エコシステム分析 61
5.5 価格分析 62
5.5.1 2025年のネットワーク自動化ソリューションの参考価格 63
5.5.2 2025年のネットワーク規模別ネットワーク自動化ソフトウェアの
参考価格 63
5.6 2026年~2027年の主要なカンファレンスおよびイベント 64
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 65
5.8 投資および資金調達のシナリオ 65
5.9 ケーススタディ分析 66
5.9.1 大手金融企業が、
CISCO ACIおよびAVI NETWORKSを活用してアプリケーションサービスを自動化 66
5.9.2 ハリー・リード国際空港が、HPE ARUBA NETWORKINGにより
シームレスな接続性と運用上の洞察を実現 67
5.9.3 ボーダフォン・グループ、VMware NFV を活用して
俊敏なサービス・イノベーション・プラットフォームを構築 67
5.9.4 IBM の CIO 組織、Turbonomic の自動化技術を活用して
マルチテナント環境を最適化 68
5.9.5 アルセリク、高性能な
ノキアのプライベート5Gネットワークで製造を近代化 68
5.9.6 金融サービス企業が、
アリスタのコンバージド・クラウド・ファブリックでクラウド変革を実現 68
5.10 2025年のアメリカ関税がネットワーク自動化市場に与える影響 69
5.10.1 はじめに 69
5.10.2 2025年のアメリカ関税がネットワーク自動化市場に与える影響 69
5.10.3 主な関税率 70
5.10.4 価格への影響分析 70
5.10.4.1 戦略的転換と新たなトレンド 71
5.10.5 国・地域への影響 71
5.10.5.1 アメリカ 71
5.10.5.2 中国 71
5.10.5.3 ヨーロッパ 71
5.10.5.4 アジア太平洋地域(中国を除く) 71
5.10.6 エンドユーザー産業への影響 72
5.10.6.1 金融・金融サービス・保険(BFSI) 72
5.10.6.2 医療およびライフサイエンス 72
5.10.6.3 小売および電子商取引 72
5.10.6.4 通信および技術 72
5.10.6.5 政府および公共部門 72
5.10.6.6 製造および産業 72
6 技術の進歩、AIによる影響、特許、
イノベーション、および将来の応用 73
6.1 主要技術 73
6.1.1 ソフトウェア定義ネットワーク(SDN) 73
6.1.2 ネットワーク機能仮想化(NFV) 73
6.1.3 インテントベース・ネットワーキング(IBN) 73
6.1.4 人工知能(AI)および機械学習(ML) 74
6.2 関連技術 74
6.2.1 クラウドコンピューティング 74
6.2.2 5G 74
6.2.3 ネットワーク監視および可観測性 75
6.3 補完技術 75
6.3.1 デジタルツイン 75
6.3.2 ロボティック・プロセス・オートメーション(RPA) 75
6.4 技術ロードマップ 76
6.4.1 短期(2026年~2027年) 76
6.4.2 中期(2028年~2029年) 76
6.4.3 長期(2030年以降) 76
6.5 特許分析 77
6.6 AI/汎用AIがネットワーク自動化市場に与える影響 79
6.6.1 主なユースケースと市場の可能性 80
6.6.2 ネットワーク自動化市場におけるAI導入の事例研究 80
6.6.3 相互に関連する隣接エコシステムと市場プレイヤーへの影響 81
6.6.4 ネットワーク自動化市場における生成AI導入に対する顧客の準備状況 81
7 規制環境 82
7.1 地域別の規制およびコンプライアンス 82
7.1.1 規制機関、政府機関、およびその他の組織 82
7.1.2 主要な規制 83
7.1.2.1 北米 83
7.1.2.1.1 アメリカ 83
7.1.2.1.2 カナダ 83
7.1.2.2 ヨーロッパ 84
7.1.2.3 アジア太平洋地域 84
7.1.2.3.1 韓国 84
7.1.2.3.2 中国 84
7.1.2.3.3 インド 84
7.1.2.4 中東・アフリカ 84
7.1.2.4.1 アラブ首長国連邦 84
7.1.2.4.2 サウジアラビア 84
7.1.2.5 南米アメリカ 85
7.1.2.5.1 ブラジル 85
7.1.2.5.2 メキシコ 85
7.1.3 産業基準 85
8 顧客環境と購買者の行動 86
8.1 意思決定プロセス 86
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 88
8.2.1 購買プロセスにおける主要なステークホルダー 88
8.2.2 購買基準 89
8.3 導入の障壁と内部的な課題 90
8.4 各エンドユーザー産業における未充足ニーズ 91
9 提供サービス別ネットワーク自動化市場 93
9.1 はじめに 94
9.1.1 提供サービス:市場の推進要因 94
9.2 ソフトウェア 95
9.2.1 プログラム可能かつインテリジェントなネットワーク運用の実現 95
9.3 サービス 96
9.3.1 プロフェッショナル・サービス 97
9.3.1.1 ネットワーク自動化の戦略的な導入と統合の実現 97
9.3.1.2 アドバイザリーおよびコンサルティング 99
9.3.1.3 導入および統合 100
9.3.1.4 トレーニングおよびサポート 101
9.3.2 マネージドサービス 102
9.3.2.1 継続的な最適化と信頼性の高いネットワーク運用の確保 102
10 ネットワーク自動化市場(ネットワーク自動化の種類別) 104
10.1 はじめに 105
10.1.1 ネットワーク自動化の種類:市場の推進要因 105
10.2 オーケストレーション・オートメーション 106
10.2.1 ネットワーク・ワークフローとリソースを調整し、複雑な環境全体での運用を簡素化 106
10.3 プロビジョニング・オートメーション 107
10.3.1 ネットワークリソースの展開と設定を加速し、
運用の一貫性を向上させる 107
10.4 スクリプト駆動型ネットワーク自動化 108
10.4.1 プログラム可能なネットワークワークフローによる、柔軟でタスクに特化した自動化の実現 108
10.5 AI駆動型ネットワーク自動化 109
10.5.1 AI および分析技術を応用し、予測可能で適応性が高く、ますます自律的なネットワーク運用を実現する 109
10.6 インテントベースのネットワーク自動化 110
10.6.1 高レベルの運用要件を動的な
ネットワークポリシーに変換する 110
10.7 ネットワークセキュリティの自動化 111
10.7.1 セキュリティポリシー、脅威への対応、およびネットワーク
保護の自動化によるレジリエンスの向上 111
10.8 その他のネットワーク自動化の種類 113
11 ネットワークタイプ別のネットワーク自動化市場 114
11.1 はじめに 115
11.1.1 ネットワーク種類:市場の推進要因 115
11.2 データセンターネットワーク 116
11.2.1 動的な
ワークロードとスケーラブルなインフラストラクチャ 116
11.3 クラウドネットワーク 117
11.3.1 動的なクラウド環境全体における
接続性とリソース管理の自動化 117
11.4 ワイヤレスネットワーク 118
11.4.1 ワイヤレス運用の自動化による、大規模環境におけるパフォーマンス
および接続性の向上 118
11.5 ソフトウェア定義広域ネットワーク(SD-WAN) 119
11.5.1 一元化されたポリシーおよび
トラフィック管理による分散型WAN運用 119
11.6 キャンパスネットワーク 120
11.6.1 自動化されたプロビジョニング
およびポリシー制御によるエンタープライズ・キャンパス管理 120
11.7 その他のネットワークの種類 121
12 エンドユーザー別ネットワーク自動化市場 123
12.1 はじめに 124
12.1.1 エンドユーザー:市場の推進要因 124
12.2 サービスプロバイダー 125
12.2.1 サービス
の俊敏性とリソース活用率を向上させるための大規模ネットワーク運用の自動化 125
12.3 企業 126
12.3.1 自動化による
分散型ネットワークインフラの近代化 126
12.3.2 金融 128
12.3.3 医療 129
12.3.4 小売・Eコマース 130
12.3.5 製造業 131
12.3.6 政府・防衛 132
12.3.7 エネルギー・ユーティリティ 133
12.3.8 その他の企業 134
13 地域別ネットワーク自動化市場 136
13.1 はじめに 137
13.2 北米 138
13.2.1 アメリカ 143
13.2.1.1 AIインフラと自律運用が
エンタープライズ・ネットワーキングを再構築 143
13.2.2 カナダ 147
13.2.2.1 クラウドベースおよびAI支援型NetOpsの導入拡大 147
13.3 ヨーロッパ 152
13.3.1 英国 157
13.3.1.1 ネットワーク自動化を自律的な企業運用へと推進 157
13.3.2 ドイツ 162
13.3.2.1 産業の複雑化により、ネットワーク運用への自動化がさらに進展 162
13.3.3 フランス 167
13.3.3.1 デジタルインフラの拡大により、連携したネットワーク管理の必要性が高まっています 167
13.3.4 イタリア 171
13.3.4.1 デジタルな未来に向けたネットワーク自動化の加速が市場を牽引 171
13.3.5 その他のヨーロッパ諸国 175
13.4 アジア太平洋地域 175
13.4.1 中国 181
13.4.1.1 大規模な通信事業によるクローズドループ型
ネットワーク自動化の加速 181
13.4.2 日本 185
13.4.2.1 ネットワーク運用からインフラ導入へと広がる自動化 185
13.4.3 インド 189
13.4.3.1 大規模かつ多様な通信インフラによる
集中型自動化への需要の高まり 189
13.4.4 アジア太平洋その他の地域 193
13.5 中東・アフリカ 193
13.5.1 アラブ首長国連邦(UAE) 199
13.5.1.1 高度なネットワーク
自動化の導入を支える強固なデジタルインフラ 199
13.5.2 サウジアラビア王国(KSA) 203
13.5.2.1 デジタルインフラへの投資が、ネットワークオーケストレーションの需要を生み出しています 203
13.5.3 南アフリカ 208
13.5.3.1 ネットワークの信頼性と運用の継続性が、自動化の
導入を推進しています 208
13.5.4 中東・アフリカのその他の地域 213
13.6 ラテンアメリカ 南米アメリカ 213
13.6.1 ブラジル 218
13.6.1.1 ネットワーク自動化を支えるデータセンターおよび通信の近代化
218
13.6.2 メキシコ 222
13.6.2.1 自動化されたネットワーク管理の基盤を築くバックボーンの近代化
222
13.6.3 その他の南米アメリカ諸国 226
14 競争環境 227
14.1 はじめに 227
14.2 主要企業の競争戦略/勝つための条件(2023年~2026年) 227
14.2.1 主要なネットワーク自動化プレーヤーが採用している戦略の概要 227
14.3 売上高分析、2021年~2025年 229
14.4 市場シェア分析、2025年 229
14.5 ブランド/製品比較 231
14.6 企業評価マトリックス:主要企業、2025年 232
14.6.1 スター企業 232
14.6.2 新興リーダー企業 232
14.6.3 広範な事業展開を行う企業 232
14.6.4 参入企業 233
14.6.5 事業展開状況:主要企業、2025年 234
14.6.5.1 事業展開状況 234
14.6.5.2 地域別展開状況 235
14.6.5.3 サービス・製品別展開状況 236
14.6.5.4 ネットワークタイプ別展開状況 237
14.7 企業評価マトリックス:スタートアップ/中小企業、2025年 238
14.7.1 先進的な企業 238
14.7.2 対応力のある企業 238
14.7.3 ダイナミックな企業 238
14.7.4 スタートブロック 238
14.7.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 240
14.7.5.1 主要なスタートアップ/中小企業の詳細リスト 240
14.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 241
14.8 企業評価および財務指標 242
14.9 競合シナリオ 243
14.9.1 製品発売 243
14.9.2 取引 245
15 企業概要 247
15.1 主要企業 247
15.1.1 シスコ 247
15.1.1.1 事業概要 247
15.1.1.2 提供製品・ソリューション・サービス 248
15.1.1.3 最近の動向 249
15.1.1.3.1 製品の発売・機能強化 249
15.1.1.3.2 取引実績 250
15.1.1.4 MnMの見解 251
15.1.1.4.1 主な強み 251
15.1.1.4.2 戦略的選択 251
15.1.1.4.3 弱点および競合上の脅威 251
15.1.2 HPE 252
15.1.2.1 事業概要 252
15.1.2.2 提供製品・ソリューション・サービス 253
15.1.2.3 最近の動向 254
15.1.2.3.1 製品の発売・機能強化 254
15.1.2.3.2 取引 255
15.1.2.4 MnMの見解 256
15.1.2.4.1 主な強み 256
15.1.2.4.2 戦略的選択 257
15.1.2.4.3 弱点および競合上の脅威 257
15.1.3 IBM 258
15.1.3.1 事業概要 258
15.1.3.2 提供している製品・ソリューション・サービス 259
15.1.3.3 最近の動向 260
15.1.3.3.1 製品の発売・機能強化 260
15.1.3.3.2 取引 260
15.1.3.4 MnMの見解 261
15.1.3.4.1 主な強み 261
15.1.3.4.2 戦略的選択 261
15.1.3.4.3 弱点および競合上の脅威 261
15.1.4 HUAWEI 262
15.1.4.1 事業概要 262
15.1.4.2 提供している製品・ソリューション・サービス 263
15.1.4.3 最近の動向 264
15.1.4.3.1 製品の発売・機能強化 264
15.1.4.3.2 契約 265
15.1.4.4 MnMの見解 265
15.1.4.4.1 主な強み 265
15.1.4.4.2 戦略的選択 265
15.1.4.4.3 弱点および競合上の脅威 265
15.1.5 NOKIA 266
15.1.5.1 事業概要 266
15.1.5.2 提供している製品・ソリューション・サービス 267
15.1.5.3 最近の動向 268
15.1.5.3.1 製品の発売・機能強化 268
15.1.5.3.2 取引 269
15.1.5.4 MnMの見解 270
15.1.5.4.1 主な強み 270
15.1.5.4.2 戦略的選択 270
15.1.5.4.3 弱点および競合上の脅威 270
15.1.6 BROADCOM 271
15.1.6.1 事業概要 271
15.1.6.2 提供している製品・ソリューション・サービス 272
15.1.6.3 最近の動向 273
15.1.6.3.1 製品の発売・機能強化 273
15.1.6.3.2 取引 273
15.1.7 ARISTA NETWORKS 274
15.1.7.1 事業概要 274
15.1.7.2 提供している製品・ソリューション・サービス 275
15.1.7.3 最近の動向 276
15.1.7.3.1 製品の発売・機能強化 276
15.1.7.3.2 契約状況 277
15.1.8 エリクソン 278
15.1.8.1 事業概要 278
15.1.8.2 提供している製品・ソリューション・サービス 279
15.1.8.3 最近の動向 280
15.1.8.3.1 製品の発売・機能強化 280
15.1.8.3.2 契約動向 281
15.1.9 エクストリーム・ネットワークス 282
15.1.9.1 事業概要 282
15.1.9.2 提供している製品・ソリューション・サービス 283
15.1.9.3 最近の動向 284
15.1.9.3.1 製品の発売・機能強化 284
15.1.9.3.2 取引実績 285
15.1.10 富士通 286
15.1.10.1 事業概要 286
15.1.10.2 提供製品・ソリューション・サービス 287
15.1.10.3 最近の動向 288
15.1.10.3.1 取引 288
15.2 その他の主要企業 289
15.2.1 NETBRAIN 技術 289
15.2.2 GLUWARE 290
15.2.3 ソーラーウィンズ 291
15.2.4 リバーベッド 292
15.2.5 フォワード・ネットワークス 293
15.2.6 パロアルト・ネットワークス 294
15.3 スタートアップ/中小企業 295
15.3.1 AVIZ NETWORKS 295
15.3.2 ITENTIAL 296
15.3.3 BACKBOX 297
15.3.4 FLOCK9 298
15.3.5 ANUTA NETWORKS 299
15.3.6 VERSA NETWORKS 300
15.3.7 INFOBLOX 301
15.3.8 AUVIK NETWORKS 302
15.3.9 ARRCUS 303
15.3.10 BLUECAT 304
15.3.11 STARDUST SYSTEMS 305
16 調査方法論 306
16.1 調査データ 306
16.1.1 二次データ 307
16.1.1.1 二次情報源 307
16.1.2 一次データ 307
16.1.2.1 一次プロファイルの内訳 308
16.1.2.2 一次情報源 308
16.1.2.3 主要な産業インサイト 309
16.2 市場規模の推計 309
16.2.1 ボトムアップ・アプローチ 310
16.2.2 トップダウン・アプローチ 313
16.3 市場区分とデータの三角測量 314
16.4 市場予測 315
16.5 調査の前提条件 315
16.6 調査の限界 316
17 付録 317
17.1 ディスカッション・ガイド 317
17.2 ナレッジストア:Markets and Marketsの購読ポータル 320
17.3 カスタマイズオプション 322
17.4 関連レポート 322
17.5 著者情報 323
表1 2021年~2025年の米ドル為替レート 37
表2 相互連携する市場 52
表3 ティア1/2/3の主要企業による戦略的動き 54
表4 ネットワーク自動化市場に対するポーターの5つの力による影響 56
表5 主要国別のGDP変化率(2021年~2029年) 57
表6 ネットワーク自動化エコシステムにおける各企業の役割 62
表7 ネットワーク自動化ソリューションの参考価格(2025年) 63
表8 ネットワーク規模別ネットワーク自動化ソフトウェアの
参考価格(2025年) 64
表9 ネットワーク自動化市場:主要な会議および
イベントの一覧(2026年~2027年) 64
表11 主要特許一覧(2022年~2026年) 77
表12 主なユースケースと市場の可能性 80
表13 ネットワーク自動化市場:ジェネレーティブAI導入に関するケーススタディ 80
表14 相互に関連する隣接エコシステムと市場プレイヤーへの影響 81
表14 相互に関連する隣接エコシステムと市場プレイヤーへの影響 81
表15 南米アメリカ:規制機関、政府機関、
およびその他の組織の一覧 82
表16 ヨーロッパ:規制機関、政府機関、
およびその他の組織の一覧 82
表17 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 83
表18 その他の地域:規制機関、政府
機関、およびその他の組織の一覧 83
表19 ネットワーク自動化市場におけるグローバル産業標準 85
表20 上位
3社の購買プロセスに対するステークホルダーの影響 89
表21 上位3社の主な購買基準 89
表22 最終用途産業別、ネットワーク自動化市場における未充足ニーズ 92
表23 ネットワーク自動化市場:提供形態別、2020年~2025年(百万米ドル) 95
表24 ネットワーク自動化市場:提供形態別、2026年~2032年(百万米ドル) 95
表25 ソフトウェア:ネットワーク自動化市場(地域別)、
2020年~2025年(百万米ドル) 95
表26 ソフトウェア:ネットワーク自動化市場(地域別)、
2026年~2032年(百万米ドル) 96
表27 サービス:ネットワーク自動化市場、種類別、2020年~2025年(百万米ドル) 96
表28 サービス:ネットワーク自動化市場、種類別、2026年~2032年 (百万米ドル) 97
表29 サービス:ネットワーク自動化市場、地域別、
2020–2025年(百万米ドル) 97
表30 サービス:ネットワーク自動化市場、地域別、
2026–2032年(百万米ドル) 97
表31 プロフェッショナルサービス:ネットワーク自動化市場、種類別、
2020年~2025年(百万米ドル) 98
表32 プロフェッショナルサービス:ネットワーク自動化市場、種類別、
2026年~2032年 (百万米ドル) 98
表33 プロフェッショナルサービス:ネットワーク自動化市場、地域別、
2020–2025年(百万米ドル) 99
表34 プロフェッショナルサービス:ネットワーク自動化市場、地域別、
2026–2032年 (百万米ドル) 99
表35 アドバイザリーおよびコンサルティング:ネットワーク自動化市場、地域別、
2020–2025年(百万米ドル) 100
表36 アドバイザリーおよびコンサルティング:ネットワーク自動化市場、地域別、
2026–2032年 (百万米ドル) 100
表37 導入・統合:ネットワーク自動化市場、地域別、
2020年~2025年(百万米ドル) 101
表38 導入・統合:ネットワーク自動化市場、地域別、
2026年~2032年(百万米ドル) 101
表39 トレーニングおよびサポート:ネットワーク自動化市場、地域別、
2020–2025年(百万米ドル) 102
表40 トレーニングおよびサポート:ネットワーク自動化市場、地域別、
2026–2032年(百万米ドル) 102
表41 マネージドサービス:ネットワーク自動化市場(地域別)、
2020年~2025年(百万米ドル) 103
表42 マネージドサービス:ネットワーク自動化市場(地域別)、
2026年~2032年(百万米ドル) 103
表43 ネットワーク自動化市場:ネットワーク自動化の種類別、
2020年~2025年(百万米ドル) 106
表44 ネットワーク自動化市場:ネットワーク自動化の種類別、
2026年~2032年(百万米ドル) 106
表45 オーケストレーション・オートメーション:地域別ネットワーク・オートメーション市場、
2020年~2025年(百万米ドル) 107
表46 オーケストレーション・オートメーション:地域別ネットワーク・オートメーション市場、
2026年~2032年(百万米ドル) 107
表47 プロビジョニング自動化:地域別ネットワーク自動化市場、
2020年~2025年(百万米ドル) 108
表48 プロビジョニング自動化:地域別ネットワーク自動化市場、
2026年~2032年(百万米ドル) 108
表49 スクリプト駆動型ネットワーク自動化:地域別ネットワーク自動化市場、
2020年~2025年 (百万米ドル) 109
表 50 スクリプト駆動型ネットワーク自動化:ネットワーク自動化市場、
地域別、2026–2032年(百万米ドル) 109
表 51 AI駆動型ネットワーク自動化: ネットワーク自動化市場、
地域別、2020–2025年(百万米ドル) 110
表52 AI駆動型ネットワーク自動化:ネットワーク自動化市場、
地域別、2026–2032年(百万米ドル) 110
表53 インテントベースのネットワーク自動化:ネットワーク自動化市場、
地域別、2020年~2025年(百万米ドル) 111
表54 インテントベースのネットワーク自動化:ネットワーク自動化市場、
地域別、 2026~2032年(百万米ドル) 111
表55 ネットワークセキュリティ自動化:ネットワーク自動化市場、
地域別、2020~2025年(百万米ドル) 112
表56 ネットワークセキュリティ自動化: ネットワーク自動化市場、
地域別、2026–2032年(百万米ドル) 112
表57 その他のネットワーク自動化種類:ネットワーク自動化市場、
地域別、2020–2025年(百万米ドル) 113
表58 その他のネットワーク自動化の種類:ネットワーク自動化市場、
地域別、2026年~2032年(百万米ドル) 113
表59 ネットワークの種類別ネットワーク自動化市場、2020年~2025年(百万米ドル) 116
表60 ネットワークの種類別ネットワーク自動化市場、2026年~2032年(百万米ドル) 116
表61 データセンターネットワーク:ネットワーク自動化市場、地域別、
2020年~2025年(百万米ドル) 117
表62 データセンターネットワーク:ネットワーク自動化市場、地域別、
2026年~2032年(百万米ドル) 117
表63 クラウドネットワーク:地域別ネットワーク自動化市場、
2020年~2025年(百万米ドル) 118
表64 クラウドネットワーク:地域別ネットワーク自動化市場、
2026年~2032年(百万米ドル) 118
表65 ワイヤレスネットワーク:ネットワーク自動化市場(地域別)、
2020–2025年(百万米ドル) 119
表 66 ワイヤレスネットワーク:地域別ネットワーク自動化市場、
2026–2032年(百万米ドル) 119
表 67 SD-WAN:地域別ネットワーク自動化市場、2020–2025年(百万米ドル) 120
表68 SD-WAN:地域別ネットワーク自動化市場、2026年~2032年(百万米ドル) 120
表69 キャンパスネットワーク:地域別ネットワーク自動化市場、
2020年~2025年(百万米ドル) 121
表70 キャンパスネットワーク:地域別ネットワーク自動化市場、
2026–2032年(百万米ドル) 121
表71 その他のネットワーク種類:地域別ネットワーク自動化市場、
2020–2025年 (百万米ドル) 122
表72 その他のネットワーク種類:ネットワーク自動化市場、地域別、
2026年~2032年(百万米ドル) 122
表73 ネットワーク自動化市場、エンドユーザー別、2020年~2025年(百万米ドル) 125
表74 ネットワーク自動化市場:エンドユーザー別、2026年~2032年(百万米ドル) 125
表75 サービスプロバイダー:ネットワーク自動化市場、地域別、
2020–2025年(百万米ドル) 125
表76 サービスプロバイダー:ネットワーク自動化市場、地域別、
2026–2032年(百万米ドル) 126
表77 企業:ネットワーク自動化市場、地域別、
2020年~2025年(百万米ドル) 126
表78 企業:ネットワーク自動化市場、地域別、
2026年~2032年(百万米ドル) 127
表79 ネットワーク自動化市場:企業別、2020年~2025年(百万米ドル) 127
表80 ネットワーク自動化市場:企業別、2026年~2032年(百万米ドル) 128
表81 金融:ネットワーク自動化市場、地域別、 2020年~2025年(百万米ドル) 128
表82 金融:地域別ネットワーク自動化市場、2026年~2032年(百万米ドル) 129
表83 医療:地域別ネットワーク自動化市場、
2020–2025年(百万米ドル) 129
表84 医療:地域別ネットワーク自動化市場、
2026–2032年(百万米ドル) 130
表85 小売・Eコマース:地域別ネットワーク自動化市場、
2020–2025年(百万米ドル) 130
表86 小売・Eコマース:地域別ネットワーク自動化市場、
2026–2032年 (百万米ドル) 131
表87 製造業:地域別ネットワーク自動化市場、/
2020–2025年(百万米ドル) 131
表88 製造業:地域別ネットワーク自動化市場、
2026年~2032年(百万米ドル) 132
表89 政府・防衛:地域別ネットワーク自動化市場、
2020年~2025年(百万米ドル) 132
表90 政府・防衛:地域別ネットワーク自動化市場、
2026年~2032年(百万米ドル) 133
表91 エネルギー・ユーティリティ:地域別ネットワーク自動化市場、
2020年~2025年(百万米ドル) 133
表92 エネルギー・ユーティリティ:地域別ネットワーク自動化市場、
2026年~2032年(百万米ドル) 134
表93 その他の企業:地域別ネットワーク自動化市場、
2020年~2025年 (百万米ドル) 134
表94 その他の企業:地域別ネットワーク自動化市場、
2026年~2032年(百万米ドル) 135
表95 地域別ネットワーク自動化市場、2020年~2025年(百万米ドル) 137
表96 地域別ネットワーク自動化市場、2026年~2032年(百万米ドル) 137
表97 南米アメリカ:ネットワーク自動化市場、提供サービス別、
2020年~2025年(百万米ドル) 138
表98 南米アメリカ:ネットワーク自動化市場、提供サービス別、
2026年~2032年(百万米ドル) 139
表99 北米:ネットワーク自動化市場、サービス別、
2020年~2025年(百万米ドル) 139
表100 北米:ネットワーク自動化市場、サービス別、
2026年~2032年(百万米ドル) 139
表101 南米アメリカ:ネットワーク自動化市場(専門サービス別)、
2020–2025年(百万米ドル) 139
表 102 南米アメリカ:ネットワーク自動化市場(プロフェッショナルサービス別)、
2026–2032年(百万米ドル) 140
表103 南米アメリカ:ネットワーク自動化市場、ネットワーク
自動化の種類別、2020年~2025年(百万米ドル) 140
表104 南米アメリカ:ネットワーク自動化市場、ネットワーク
自動化種類別、2026年~2032年(百万米ドル) 140
表105 北米:ネットワーク自動化市場、ネットワーク種類別、
2020年~2025年(百万米ドル) 141
表106 北米:ネットワーク自動化市場(ネットワーク種類別)、
2026年~2032年(百万米ドル) 141
表107 北米:ネットワーク自動化市場(エンドユーザー別)、
2020年~2025年(百万米ドル) 141
表108 北米:ネットワーク自動化市場、エンドユーザー別、
2026年~2032年(百万米ドル) 142
表109 北米:ネットワーク自動化市場、企業別、
2020年~2025年
(百万米ドル) 142表 110 北米:ネットワーク自動化市場、企業別、2026–2032年(百万米ドル) 142表111 南米アメリカ:ネットワーク自動化市場(国別)、2020年~2025年(百万米ドル) 143表 112 北米:ネットワーク自動化市場(国別)、2026年~2032年(百万ドル) 143表 113 アメリカ:ネットワーク自動化市場(提供形態別)、2020年~2025年(百万ドル) 143表114 アメリカ:ネットワーク自動化市場、提供形態別、2026年~2032年(百万ドル) 144表115 アメリカ:ネットワーク自動化市場、サービス別、2020年~2025年(百万ドル) 144表116 アメリカ:ネットワーク自動化市場、サービス別、2026年~2032年(百万ドル) 144表117 アメリカ:ネットワーク自動化市場、プロフェッショナルサービス別、2020年~2025年(百万ドル) 144表118 アメリカ:ネットワーク自動化市場、プロフェッショナルサービス別、2026年~2032年(百万ドル) 145表119 アメリカ:ネットワーク自動化市場、ネットワーク自動化の種類別、2020年~2025年(百万ドル) 145表120 アメリカ:ネットワーク自動化市場、ネットワーク自動化の種類別、2026年~2032年(百万ドル) 145表121 アメリカ:ネットワーク自動化市場(ネットワーク種類別)、2020–2025年(百万ドル) 146表122 アメリカ:ネットワーク自動化市場(ネットワーク種類別)、2026–2032年 (百万ドル) 146表 123 アメリカ:ネットワーク自動化市場、エンドユーザー別、2020年~2025年(百万ドル) 146表 124 アメリカ:ネットワーク自動化市場、エンドユーザー別、2026年~2032年(百万ドル) 146表 125 アメリカ:ネットワーク自動化市場、企業別、2020年~2025年(百万ドル) 147
表126 アメリカ:ネットワーク自動化市場、企業別、2026年~2032年(百万ドル) 147
表127 カナダ:ネットワーク自動化市場(提供サービス別)、
2020年~2025年(百万米ドル) 148
表128 カナダ:ネットワーク自動化市場(提供サービス別)、
2026年~2032年 (百万米ドル) 148
表129 カナダ:ネットワーク自動化市場、サービス別、
2020年~2025年(百万米ドル) 148
表130 カナダ:ネットワーク自動化市場、サービス別、
2026年~2032年(百万米ドル) 148
表131 カナダ:ネットワーク自動化市場(プロフェッショナルサービス別)、
2020年~2025年(百万米ドル) 149
表132 カナダ:ネットワーク自動化市場(プロフェッショナルサービス別)、
2026年~2032年(百万米ドル) 149
表 133 カナダ:ネットワーク自動化市場(ネットワーク自動化の種類別)、
2020–2025年(百万米ドル) 149
表134 カナダ:ネットワーク自動化市場(ネットワーク自動化の種類別)、
2026年~2032年(百万米ドル) 150
表135 カナダ:ネットワーク自動化市場(ネットワークの種類別)、
2020年~2025年 (百万米ドル) 150
表136 カナダ:ネットワーク自動化市場、ネットワーク種類別、
2026年~2032年(百万米ドル) 150
表137 カナダ:ネットワーク自動化市場(エンドユーザー別)、
2020年~2025年(百万米ドル) 151
表138 カナダ:ネットワーク自動化市場(エンドユーザー別)、
2026年~2032年(百万米ドル) 151
表139 カナダ:ネットワーク自動化市場(企業別)、
2020年~2025年(百万米ドル) 151
表140 カナダ:ネットワーク自動化市場(企業別)、
2026–2032年(百万米ドル) 152
表141 ヨーロッパ:ネットワーク自動化市場(提供サービス別)、
2020–2025年(百万米ドル) 152
表142 ヨーロッパ:ネットワーク自動化市場、提供形態別、2026年~2032年(百万米ドル) 152表143 ヨーロッパ:ネットワーク自動化市場、サービス別、2020年~2025年(百万米ドル) 153表144 ヨーロッパ:ネットワーク自動化市場、サービス別、2026年~2032年 (百万米ドル) 153表 145 ヨーロッパ:ネットワーク自動化市場、専門サービス別、2020–2025年(百万米ドル) 153表 146 ヨーロッパ:ネットワーク自動化市場、専門サービス別、2026–2032年 (百万米ドル) 153表147 ヨーロッパ:ネットワーク自動化市場、ネットワーク自動化の種類別、2020年~2025年(百万米ドル) 154表148 ヨーロッパ:ネットワーク自動化市場、ネットワーク自動化の種類別、2026年~2032年(百万米ドル) 154表149 ヨーロッパ:ネットワーク自動化市場、ネットワーク種類別、2020年~2025年(百万米ドル) 155表150 ヨーロッパ:ネットワーク自動化市場、ネットワーク種類別、2026年~2032年(百万米ドル) 155表151 ヨーロッパ:ネットワーク自動化市場、エンドユーザー別、2020年~2025年(百万米ドル) 155表152 ヨーロッパ: エンドユーザー別ネットワーク自動化市場、2026–2032年(百万米ドル) 156表153 ヨーロッパ:ネットワーク自動化市場、企業別、2020–2025年(百万米ドル) 156表154 ヨーロッパ:ネットワーク自動化市場(企業別)、2026年~2032年(百万米ドル) 156表155 ヨーロッパ:ネットワーク自動化市場(国別)、2020年~2025年(百万米ドル) 157表156 ヨーロッパ:ネットワーク自動化市場(国別)、2026年~2032年(百万米ドル) 157表157 英国:ネットワーク自動化市場(提供形態別)、2020年~2025年 (百万米ドル) 158表158 英国:ネットワーク自動化市場、提供形態別、2026年~2032年(百万米ドル) 158表159 英国:ネットワーク自動化市場、サービス別、2020年~2025年(百万米ドル)
158表160 英国:ネットワーク自動化市場、サービス別、2026年~2032年(百万米ドル) 158表161 英国:ネットワーク自動化市場、プロフェッショナルサービス別、2020年~2025年(百万米ドル) 159表162 英国:ネットワーク自動化市場、専門サービス別、2026年~2032年(百万米ドル) 159表163 英国:ネットワーク自動化市場、ネットワーク自動化の種類別、2020年~2025年(百万米ドル) 159表164 英国:ネットワーク自動化市場(ネットワーク自動化の種類別)、2026年~2032年(百万米ドル) 160表165 英国:ネットワーク自動化市場(ネットワーク種類別)、2020年~2025年(百万米ドル) 160表166 英国:ネットワーク自動化市場(ネットワーク種類別)、2026年~2032年(百万米ドル) 160表167 英国:ネットワーク自動化市場(エンドユーザー別)、2020年~2025年(百万米ドル) 161表168 英国:ネットワーク自動化市場(エンドユーザー別)、2026年~2032年(百万米ドル) 161表169 英国:ネットワーク自動化市場、企業別、2020年~2025年(百万米ドル) 161表170 英国:ネットワーク自動化市場、企業別、2026年~2032年(百万米ドル) 162表171 ドイツ:ネットワーク自動化市場(提供サービス別)、2020年~2025年(百万米ドル) 162表172 ドイツ:ネットワーク自動化市場(提供サービス別)、2026年~2032年(百万米ドル) 163表173 ドイツ:ネットワーク自動化市場、サービス別、2020年~2025年(百万米ドル) 163表174 ドイツ:ネットワーク自動化市場、サービス別、2026年~2032年(百万米ドル) 163表175 ドイツ:ネットワーク自動化市場(専門サービス別)、2020年~2025年(百万米ドル) 163表176 ドイツ:ネットワーク自動化市場(専門サービス別)、2026–2032年(百万米ドル) 164表177 ドイツ:ネットワーク自動化市場(ネットワーク自動化の種類別)、2020–2025年
(百万米ドル) 164表178 ドイツ:ネットワーク自動化市場、ネットワーク自動化の種類別、2026年~2032年(百万米ドル) 164表179 ドイツ:ネットワーク自動化市場(ネットワーク種類別)、2020年~2025年(百万米ドル) 165表180 ドイツ:ネットワーク自動化市場(ネットワーク種類別)、2026年~2032年(百万米ドル) 165表181 ドイツ:ネットワーク自動化市場(エンドユーザー別)、2020年~2025年(百万米ドル) 165表182 ドイツ:ネットワーク自動化市場(エンドユーザー別)、2026年~2032年(百万米ドル) 166表183 ドイツ:ネットワーク自動化市場、企業別、2020–2025年(百万米ドル) 166表184 ドイツ:ネットワーク自動化市場、企業別、2026–2032年(百万米ドル) 166表185 フランス:ネットワーク自動化市場(提供サービス別)、2020年~2025年(百万米ドル) 167表186 フランス:ネットワーク自動化市場(提供サービス別)、2026年~2032年(百万米ドル) 167表187 フランス:ネットワーク自動化市場(サービス別)、2020年~2025年(百万米ドル) 167表188 フランス:ネットワーク自動化市場(サービス別)、2026年~2032年(百万米ドル) 168表189 フランス:ネットワーク自動化市場(プロフェッショナルサービス別)、2020年~2025年(百万米ドル) 168表190 フランス:ネットワーク自動化市場(プロフェッショナルサービス別)、2026年~2032年(百万米ドル) 168表191 フランス:ネットワーク自動化市場(ネットワーク自動化の種類別)、2020年~2025年(百万米ドル) 168表192 フランス:ネットワーク自動化市場(ネットワーク自動化の種類別)、2026年~2032年 (百万米ドル) 169表193 フランス:ネットワーク自動化市場、ネットワーク種類別、2020年~2025年(百万米ドル) 169表194 フランス:ネットワーク自動化市場(ネットワーク種類別)、2026年~2032年(百万米ドル) 169表195 フランス:ネットワーク自動化市場(エンドユーザー別)、2020年~2025年(百万米ドル) 170表196 フランス:ネットワーク自動化市場(エンドユーザー別)、2026–2032年(百万米ドル) 170表197 フランス:ネットワーク自動化市場(企業別)、2020–2025年(百万米ドル) 170表198 フランス:ネットワーク自動化市場(企業別)、2026–2032年(百万米ドル) 170表199 イタリア:ネットワーク自動化市場(提供サービス別)、2020年~2025年(百万米ドル) 171表200 イタリア:ネットワーク自動化市場(提供サービス別)、2026年~2032年(百万米ドル) 171表 201 イタリア:ネットワーク自動化市場、サービス別、2020年~2025年(百万米ドル) 171表 202 イタリア:ネットワーク自動化市場、サービス別、2026年~2032年(百万米ドル) 172表 203 イタリア:ネットワーク自動化市場(プロフェッショナルサービス別)、2020–2025年(百万米ドル) 172表 204 イタリア:ネットワーク自動化市場(プロフェッショナルサービス別)、2026–2032年(百万米ドル) 172表205 イタリア:ネットワーク自動化市場(ネットワーク自動化の種類別)、2020年~2025年(百万米ドル) 172表206 イタリア:ネットワーク自動化市場(ネットワーク自動化の種類別)、2026年~2032年 (百万米ドル) 173表207 イタリア:ネットワーク自動化市場(ネットワーク種類別)、2020年~2025年(百万米ドル) 173表 208 イタリア:ネットワーク自動化市場(ネットワーク種類別)、2026年~2032年(百万米ドル) 173表 209 イタリア:ネットワーク自動化市場(エンドユーザー別)、2020年~2025年(百万米ドル) 174表210 イタリア:ネットワーク自動化市場(エンドユーザー別)、2026–2032年(百万米ドル) 174表211 イタリア:ネットワーク自動化市場(企業別)、2020–2025年(百万米ドル) 174表212 イタリア:ネットワーク自動化市場、企業別、2026年~2032年(百万米ドル) 175表213 アジア太平洋地域:ネットワーク自動化市場、提供形態別、2020年~2025年(百万米ドル)
176
表214 アジア太平洋地域:ネットワーク自動化市場(提供形態別)、
2026年~2032年(百万米ドル) 176
表215 アジア太平洋地域:ネットワーク自動化市場(サービス別)、
2020年~2025年 (百万米ドル) 177
表 216 アジア太平洋地域:ネットワーク自動化市場、サービス別、
2026年~2032年(百万米ドル) 177
表 217 アジア太平洋地域:ネットワーク自動化市場、プロフェッショナルサービス別、
2020年~2025年 (百万米ドル) 177
表 218 アジア太平洋地域:ネットワーク自動化市場(プロフェッショナルサービス別)、
2026–2032年 (百万米ドル) 177
表 219 アジア太平洋地域:ネットワーク自動化市場(ネットワーク自動化の種類別)、
2020年~2025年(百万米ドル) 178
表220 アジア太平洋地域:ネットワーク自動化市場(ネットワーク自動化の種類別)、
2026年~2032年(百万米ドル) 178
表221 アジア太平洋地域:ネットワーク自動化市場(ネットワーク種類別)、
2020–2025年(百万米ドル) 178
表222 アジア太平洋地域:ネットワーク自動化市場(ネットワーク種類別)、
2026–2032年(百万米ドル) 179
表223 アジア太平洋地域:ネットワーク自動化市場(エンドユーザー別)、
2020年~2025年(百万米ドル) 179
表224 アジア太平洋地域:ネットワーク自動化市場(エンドユーザー別)、
2026年~2032年(百万米ドル) 179
表225 アジア太平洋地域:ネットワーク自動化市場(企業別)、
2020–2025年(百万米ドル) 180
表226 アジア太平洋地域:ネットワーク自動化市場(企業別)、
2026–2032年(百万米ドル) 180
表227 アジア太平洋地域:ネットワーク自動化市場(国別)、
2020年~2025年(百万米ドル) 180
表228 アジア太平洋地域:ネットワーク自動化市場(国別)、
2026年~2032年(百万米ドル) 181
表229 中国:ネットワーク自動化市場、提供形態別、
2020年~2025年(百万米ドル) 181
表230 中国:ネットワーク自動化市場、提供形態別、
2026年~2032年(百万米ドル) 181
表 231 中国:ネットワーク自動化市場、提供形態別、2020年~2025年(百万米ドル) 182
表 232 中国:ネットワーク自動化市場、提供形態別、2026年~2032年(百万米ドル) 182
表233 中国:ネットワーク自動化市場、専門サービス別、
2020年~2025年(百万米ドル) 182
表234 中国:ネットワーク自動化市場、専門サービス別、
2026年~2032年 (百万米ドル) 182
表 235 中国:ネットワーク自動化市場、ネットワーク自動化の種類別、
2020–2025年(百万米ドル) 183
表236 中国:ネットワーク自動化市場(ネットワーク自動化の種類別)、
2026年~2032年(百万米ドル) 183
表237 中国:ネットワーク自動化市場(ネットワークの種類別)、
2020年~2025年(百万米ドル) 183
表238 中国:ネットワーク自動化市場(ネットワーク種類別)、
2026–2032年(百万米ドル) 184
表 239 中国:ネットワーク自動化市場(エンドユーザー別)、2020–2025年(百万米ドル) 184
表 240 中国:ネットワーク自動化市場(エンドユーザー別)、2026–2032年(百万米ドル) 184
表241 中国:ネットワーク自動化市場(企業別)、
2020–2025年(百万米ドル) 184
表242 中国:ネットワーク自動化市場(企業別)、
2026–2032年(百万米ドル) 185









