市場規模と予測:
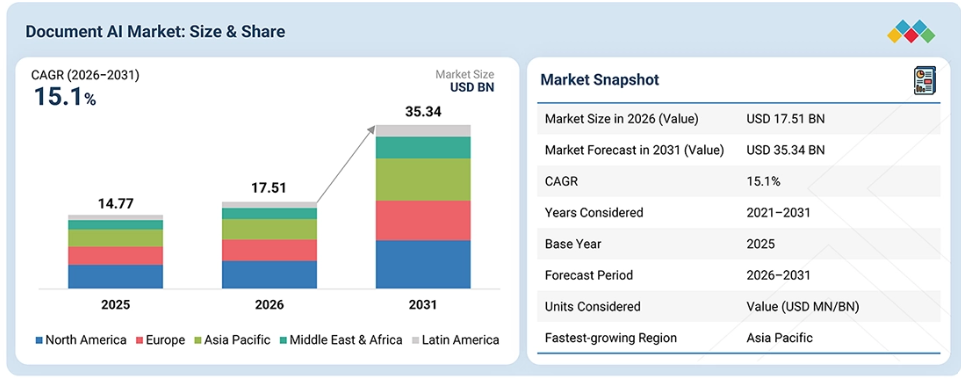
2025年の市場規模:147億7,000万米ドル
2026年の市場規模:175億1,000万米ドル
2031年の予測市場規模:353億4,000万米ドル
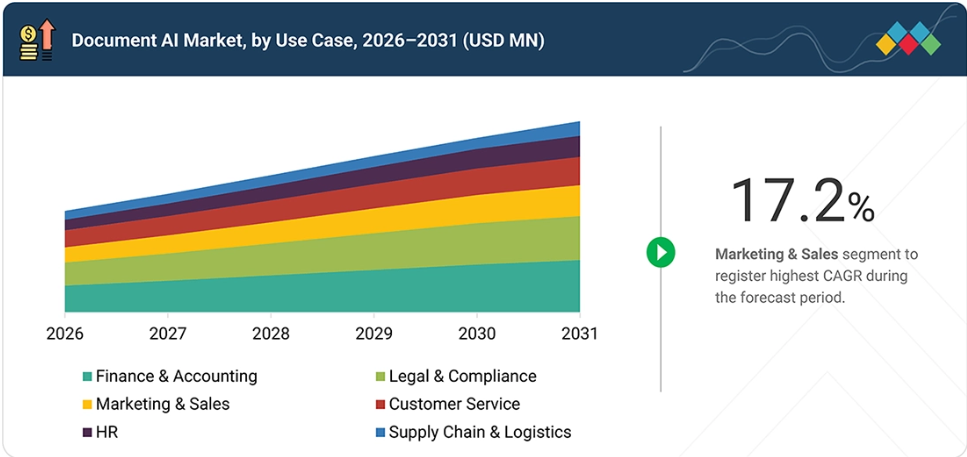
成長率(2026年~2031年):年平均成長率(CAGR)15.1%予測期間:2026年~2031年マーケティング・営業セグメントは、予測期間中に17.2%という最も高いCAGRで成長すると見込まれています。
主要な市場動向とインサイト
- 今後の見通し:企業がAI駆動型のドキュメントインテリジェンス、自動化、および非構造化データの意味的理解を優先するにつれ、ドキュメントAIの導入が加速するでしょう。
- 主なトレンド:マルチモーダルAI、RAGを活用したインテリジェンス、クラウドプラットフォーム、多言語自動化、およびビジョン・言語モデルの採用拡大が、複雑なドキュメント処理を変革しつつあります。
- 主要技術:中核技術には、OCRとNERの融合、インテリジェント・ドキュメント処理(IDP)、生成AI、大規模言語モデル(LLM)、およびLayoutLMやDonutなどのビジョン・言語モデルが含まれます。
- 成長の機会:オンボーディング、KYC、契約、コンプライアンス、ナレッジマネジメントにおけるドキュメントAIの導入拡大は、金融、医療、マーケティングの各分野に機会をもたらします。
主なポイント
アジア太平洋地域は、予測期間中に17.1%という最も高い年平均成長率(CAGR)を記録すると推定されています。
提供形態別では、ソリューションセグメントが2026年に64.2%という最大の市場シェアを占めると推定されています。
文書タイプ別では、2026年から2031年にかけて、マルチモーダル/混合コンテンツ文書が最も急速な成長を遂げると予測されています。
ユースケース別では、マーケティングおよび営業セグメントが、予測期間中に17.2%という最も高いCAGRで成長すると見込まれています。
産業別では、金融セグメントが予測期間を通じて最も高い成長率を示すと予想されます。
競争環境は、AI主導の文書処理環境が拡大する中、戦略的提携と継続的なイノベーションによって特徴づけられています。Google、Microsoft、SAP、Appian、およびIBMは、高度なドキュメントAI機能の拡充を続けています。これらのプラットフォームは、文書の分類、データ抽出、意味理解、ワークフローの自動化、コンテンツ処理、およびリアルタイムの意思決定能力を強化しています。
Mindee、Anthropic、CheckBox、Docbyte、DocuAI(Visionet)などは、インテリジェントな文書処理、マルチモーダル理解、データ抽出、文書分類、ワークフローの自動化、およびエンタープライズ知識処理において特化された機能を開発することで、新興のドキュメントAIプロバイダーの中でも独自の地位を確立しています。これらは、文書を多用する特殊な要件に対応し、進化し続けるドキュメントAI市場での存在感を高める、彼らの成長の可能性を浮き彫りにしています。
組織が、自動化された処理と専門家によるレビューを組み合わせた「ヒューマン・イン・ザ・ループ」アプローチを採用し、文書を多用する業務全般における精度、監督、説明責任を強化するにつれ、ドキュメントAI市場は急速に進展しています。同時に、AIを活用したドキュメントインテリジェンスは、企業が非構造化リポジトリを検索可能な知識資産に変換することを支援し、情報の検索、分析、意思決定の迅速化を支えています。さらに、機能性が向上し続けるマルチモーダルモデルは、テキスト、画像、レイアウト、および文脈上の関係を統合的に解釈することで、文書理解の幅を広げています。これらの機能により、請求書、契約書、保険金請求書、フォーム、報告書など、複雑な文書の種類にわたる情報の抽出と分類が改善される一方で、より効率的なワークフロー、より強固なガバナンス、そして企業情報の有効活用が可能になります。
顧客の顧客に影響を与えるトレンドと変革
ドキュメントAI市場は、基本的なOCRやルールベースの抽出から、インテリジェントでマルチモーダル、かつ文脈を認識するドキュメント自動化へと移行しつつあります。企業では、ワークフロー全体を通じて、請求書、契約書、保険金請求書、診療記録、申請書、規制関連ファイル、その他の非構造化コンテンツを処理するケースが増えています。生成AI、視覚・言語モデル、および意味理解技術により、複雑なフォーマットにわたる文書の分類、抽出、解釈、検証が向上しています。
エージェント型自動化により、ドキュメントAIは情報の取得から、ワークフローの実行、案件処理、意思決定支援へとその範囲を拡大しています。金融、医療、政府機関、小売、製造、物流、通信、ユーティリティ、教育機関において、導入が加速しています。クラウドベースのAPI、従量課金モデル、および領域固有のモデルにより、導入の柔軟性と領域に特化した精度が向上しています。プライベート、ソブリン、ハイブリッドの各アーキテクチャにより、機密文書のガバナンスが強化されています。組織は、導入期間の短縮、コンプライアンスの向上、処理時間の短縮、信頼性の高いサービス、および顧客体験の向上をますます優先するようになっています。こうした変革により、技術投資、ソリューションアーキテクチャ、パートナーシップ、運用モデル、そしてドキュメントAIの経済性が再構築されつつあります。
市場の動向
推進要因:OCRとNERを融合したパイプラインの進歩により、精度が向上しています
光学文字認識(OCR)と固有表現抽出(NER)モデルを組み合わせることで、ドキュメントAIシステム全体の精度と文脈に基づく解釈が向上しています。この統合的なアプローチにより、請求書、契約書、医療用フォームなど、複雑で半構造化された文書から、エンティティ、関係性、および意味を正確に抽出することが可能になります。プロバイダー各社は、多言語データセット全体での認識精度を向上させるため、ディープラーニングやトランスフォーマーベースのアーキテクチャをますます活用しており、OCR+NERパイプラインは、多様な企業コンテンツから信頼性の高い構造化情報を必要とする次世代のドキュメントインテリジェンスプラットフォームにとって、重要な基盤としての位置づけを強めています。
制約:モデル学習およびテレメトリにおける国境を越えたデータ居住要件
EU、中国、インドにおけるデータのローカライゼーション、居住要件、および国境を越えた転送要件は、モデル学習やテレメトリに使用される企業文書の移動を制約する可能性があります。これらの要件により、ドキュメントAIプロバイダーは、領域や言語を跨いでモデルチューニングを行うためのデータセットを統合することが制限される恐れがあります。
その結果生じるデータの断片化は、開発コストの増加やモデルの汎化能力の低下を招く恐れがあり、プロバイダーは、世界的に進化する国境を越えたデータガバナンスおよび保護の枠組みに準拠しつつ、地域ごとのインフラ、プライバシー保護手段、あるいは合成データセットの利用を余儀なくされる可能性があります。
機会:ニッチなトレーニングデータセット向けの合成文書マーケットプレイス
合成文書データセットの利用拡大は、ドキュメントAI開発者にとって、機密情報の露出を低減しつつ、領域固有のトレーニングデータを入手する機会を生み出しています。
財務諸表、法的記録、医療用フォームなどを再現した人工サンプルを活用することで、基となる機密記録を直接共有することなく、大規模なモデル開発が可能になります。このアプローチにより、十分にカバーされていない言語、レイアウト、セクターの網羅性が向上し、企業やスタートアップが、プライバシーに配慮すべき環境や規制の厳しい環境においても、実験の加速、モデルのカスタマイズ、導入障壁の低減を実現できるようになります。
課題:悪意のあるラベルや低品質なラベルからアノテーションのサプライチェーンを保護すること
ドキュメントAIモデルは、教師あり学習のために人間によるアノテーションデータに依存することが多いため、ラベリングパイプラインの完全性を確保することが大きな課題となっています。質の低い、あるいは意図的に操作されたアノテーションは、バイアスを生じさせ、信頼性を低下させ、コンプライアンスに敏感なワークフローを損なう可能性があります。組織が分散型のアノテーションチームや外部プロバイダーを利用するにつれ、アノテーションパイプラインを保護し、一貫性のないラベルを検出し、トレーニングデータおよびその結果として得られる出力に対する信頼性を維持するためには、より強固な出所記録、アクセス制御、検証手順、および品質チェックが重要になってきています。
市場エコシステム
ドキュメントAI市場のエコシステムは、「ドキュメント処理」と「ドキュメント生成」という2つの中核セグメントを中心に構成されており、それぞれが多様な技術ベンダーによって支えられています。ドキュメント処理は、OCRや手書き文字認識、ドキュメント分類、エンティティ抽出、ワークフロー自動化などの機能に支えられており、Microsoft、Oracle、UiPath、IBMなどのプラットフォーム企業がエンドツーエンドのソリューションを提供する一方で、専門ベンダーはニッチな機能に注力しています。
一方、ドキュメント生成は、自動化されたレポート作成、提案書やRFP(提案依頼書)の生成、文書起草ツールといったターゲットを絞ったサービスが特徴であり、アジャイルで特定の領域に特化したベンダーが主導しています。この多層的なエコシステムは、フルスタック型プラットフォームと専門プロバイダーの共存を際立たせており、企業は精度と効率を高めながら、ドキュメントの自動化、抽出、生成を行うことが可能になります。
市場セグメント
ドキュメントAI市場:提供サービス別
企業がコンテンツの作成、要約、起草業務を自動化するにつれ、生成AIを活用したドキュメント生成が最も力強い成長を遂げると予想されています。プロバイダー各社は、文脈を認識した自然なドキュメント生成を実現するため、大規模言語モデル(LLM)をドキュメントAIプラットフォームに組み込んでいます。この導入は、正確性、コンプライアンス、スピードが依然として不可欠である法務、金融、医療の各分野において、スケーラブルな文書作成への需要に支えられています。組織がインテリジェントな文書作成や適応型レポート作成を拡大するにつれ、ベンダー各社は、企業向けとして、より広範なワークフロー自動化プラットフォームと統合された、サブスクリプション型の生成AI機能をますます提供するようになっています。
ドキュメントAI市場:文書の種類別
電子メール、契約書、報告書、スキャンされたフォームなどの非構造化文書は、企業プロセス全体で広く利用されていることから、2026年のドキュメントAI市場において主要な文書の種類になると予測されています。ベンダー各社は、マルチモーダルモデル、OCR、自然言語処理を組み合わせることで、複雑な非構造化コンテンツから正確に洞察を導き出しています。デジタル化の進展、コンプライアンス要件、コンテンツインテリジェンスの取り組みが、導入をさらに後押ししています。
ドキュメントAI市場:ユースケース別
財務・会計分野のユースケースは、請求書、経費報告書、照合、監査記録にわたる自動化に支えられ、ドキュメントAI市場を牽引する見込みです。組織は、精度の向上、コンプライアンスの強化、およびよりタイムリーな財務状況の可視化を図るために、ドキュメントAIを導入しています。ベンダー各社は、取引量の多いプロセス向けに事前学習済みモデルを適応させ、処理の高速化とエラーの低減を実現しています。AIを活用した異常検知、文書検証、規制報告機能は、財務業務のあり方を変革しており、企業が手動の負担を軽減すると同時に、財務ワークフローや報告プロセス全体におけるデータの整合性、管理、監査可能性を強化するのに役立っています。
地域
予測期間中、アジア太平洋地域が世界のドキュメントAI市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、急速なデジタルトランスフォーメーション、クラウド導入の拡大、および政府主導の自動化イニシアチブに牽引され、2026年から2031年にかけてドキュメントAI市場で最も急速な成長を遂げると予想されています。
インド、インドネシア、ベトナムなどの新興経済国では、金融、医療、行政の各セクターにおいて、文書を多用するワークフローのデジタル化が進められています。ベンダー各社は、多様な市場に対応するため、多言語NLP、領域特化型モデル、コンプライアンス対応アーキテクチャを備えたドキュメントAIソリューションのローカライズを進めています。AIインフラへの積極的な投資、フィンテックの普及拡大、規制のデジタル化の進展により、アジア太平洋地域はドキュメントAIの導入において最もダイナミックな地域としての地位を確立しつつあります。
ドキュメントAI市場:企業評価マトリックス
Googleは、「Stars」カテゴリーに位置づけられています。これは、クラウドネイティブなAIエコシステムと、OCR、ドキュメント抽出、分類、マルチモーダル理解、生成AIにわたる強力な機能を兼ね備えているためです。
Google Cloud、Vertex AI、Document AI、Geminiにまたがるその展開範囲は、ドキュメントを多用する企業のワークフローを自動化する上で、規模の大きさと複数のアプローチを提供しています。ハイランドは「新興リーダー」カテゴリーに分類されています。同社の強みは、インテリジェントなドキュメント処理、コンテンツインテリジェンス、エージェント型自動化、エンタープライズコンテンツ管理、およびワークフロー統合にあり、規制の厳しい環境やコンテンツを多用する企業環境、ならびにスケーラブルなビジネスプロセスにおいて確固たる地位を築いています。
主要市場プレイヤー
Google (US)
Microsoft (US)
SAP (Germany)
Appian (US)
Adobe (US)
IBM (US)
Oracle (US)
EdgeVerve (India)
OpenAI (US)
Anthropic (US)
Gamma (US)
DocByte (Belgium)
Infrrd (US)
AidocMaker (US)
Checkbox (US)
最近の動向
2026年7月:東芝テックはAIDAと提携し、AIを活用した文書およびプロセスの自動化ソリューションの提供を開始しました。この提携により、インテリジェントな文書処理、ワークフローの自動化、エージェント型AIが統合され、組織が請求書、フォーム、契約書、注文書、処方箋、顧客とのやり取りなどを効率的に自動化できるよう支援します。
2026年5月:ParascriptはABBYYと提携し、ABBYYのOCRおよびインテリジェント文書処理プラットフォームと、Parascriptの手書き文字認識および不正検知技術を組み合わせることで、エンドツーエンドの文書インテリジェンスを提供します。この提携により、精度が向上し、手動確認作業が削減され、文書不正の防止が強化されます。
2026年4月:UiPathは、Google Cloudとの提携を拡大し、Geminiを活用した「Intelligent Xtraction and Processing」をGoogle Cloud Marketplaceでリリースしました。この統合により、構造化および非構造化文書の処理がより迅速かつ正確に行えるようになり、スケーラブルな文書自動化ワークフローがサポートされます。
2026年3月:IBMは、インテリジェント文書処理や非構造化データの抽出を含むAI分野において、NVIDIAとの提携を拡大しました。この取り組みでは、IBMのソフトウェアとNVIDIAのアクセラレーション技術を組み合わせることで、組織が企業環境全体で文書を多用するAIワークロードを運用化できるよう支援します。
2026年2月:UiPathはWorkFusionを買収し、金融サービスおよび銀行業界向けのエージェント型AIソリューションを強化しました。この買収により、マネーロンダリング対策やKYC業務向けの既成のAIエージェントが追加され、金融機関がセキュリティ、ガバナンス、人的監督、および要件を維持しつつ、文書を多用するコンプライアンスワークフローを自動化できるよう支援します。
1 はじめに 44
1.1 本調査の目的 44
1.2 市場の定義 44
1.2.1 対象範囲および除外項目 45
1.3 市場の範囲 46
1.3.1 市場のセグメンテーション 46
1.3.2 対象期間 47
1.4 対象通貨 47
1.5 ステークホルダー 47
1.6 変更点の概要 48
2 エグゼクティブ・サマリー 49
2.1 主要市場参加者:戦略的動向のマッピング 53
2.2 ドキュメントAI市場における破壊的トレンド 54
2.3 高成長セグメント 55
2.4 地域別概要:市場規模、成長率、および予測 56
3 プレミアムインサイト 58
3.1 ドキュメントAI市場における魅力的な機会 58
3.2 地域別ドキュメントAI市場 59
3.3 提供形態別ドキュメントAI市場 59
3.4 北米:主要ソリューションおよび文書種類別ドキュメントAI市場 60
3 .5 地域別ドキュメントAI市場 60
4 市場概要 61
4.1 はじめに 61
4.2 市場の動向 61
4.2.1 成長要因 62
4.2.1.1 OCRとNERを融合したパイプラインの進歩による精度の向上 62
4.2.1.2 文書と取引を結びつける電子署名および電子ワークフローのエコシステムの成長 62
4.2.1.3 キャプチャツールと分析・BIツールを組み合わせたマーケットプレイスの登場 63
4.2.2 制約要因 63
4.2.2.1 モデル学習およびテレメトリにおける国境を越えたデータ居住地の制限 63
4.2.2.2 希少かつロングテールのテンプレートに対する高いアノテーションコスト 63
4.2.3 機会 64
4.2.3.1 ニッチなトレーニングデータセット向けの合成文書マーケットプレイス 64
4.2.3.2 条項ライブラリと統合された生成AIを活用した契約書作成 64
4.2.3.3 フィードバックループを通じて抽出エラーを自己修復する自動修復エンジン 65
4.2.4 課題 65
4.2.4.1 テンプレートや書式の進化に伴う抽出の安定性の維持 65
4.2.4.2 悪意のあるラベルや低品質なラベルからアノテーションのサプライチェーンを保護すること 65
4.3 未解決のニーズと未開拓領域 66
4.3.1 ドキュメントAI市場における未充足ニーズ 66
4.3.2 ドキュメントAI市場における未開拓分野の機会 67
4.4 相互に関連する市場とセクター横断的な機会 68
4.4.1 相互に関連する市場 68
4.4.2 セクター横断的な機会 69
4.5 ティア1/2/3の主要プレイヤーによる戦略的動き 70
4.5.1 主な動きと戦略的焦点 70
5 産業の動向 71
5.1 ドキュメントAIの進化 71
5.2 ポーターの5つの力分析 73
5.2.1 新規参入の脅威 74
5.2.2 代替品の脅威 74
5.2.3 供給者の交渉力 75
5.2.4 購入者の交渉力 75
5.2.5 競合の激しさ 75
5.3 マクロ経済指標 75
5.3.1 はじめに 75
5.3.2 GDPの推移と予測 76
5.4 サプライチェーン分析 78
5.5 エコシステム分析 79
5.5.1 インテリジェント文書処理プロバイダー 81
5.5.2 汎用AIによる文書生成プロバイダー 81
5.5.3 文書ワークフロー自動化プロバイダー 81
5.5.4 ECMおよびガバナンスプロバイダー 82
5.6 価格分析 82
5.6.1 主要プレーヤー別、製品・サービスの平均販売価格(2025年) 83
5.6.2 ユースケース別平均販売価格(2025年) 84
5.7 主要なカンファレンスおよびイベント(2026年~2027年) 85
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 86
5.9 投資および資金調達のシナリオ 87
5.10 ケーススタディ分析 88
5.10.1 VERYFIの導入により、KOLLWITZOWENは即時レシート検証機能を備えた公正なプロモーションの提供を実現 88
5.10.2 INFRRD AI、多言語文書の自動化により、医療技術業界のリーダー企業の発注処理を変革 88
5.10.3 DOCSUMO、N.S. TRUCKING社が45,000件以上の配車伝票を4倍の速さで処理できるよう支援 89
5.10.4 INDICO DATA、AIによる自動化で、グローバルな専門保険会社の請求書処理時間を30秒未満に短縮 89
5.10.5 ROSSUM、AIを活用したワークフロー自動化により、VEOLIAの請求書処理速度を8倍に高速化 89
6 技術の進歩、 AIがもたらす影響、特許、イノベーション、および将来の応用 90
6.1 主要な新興技術 90
6.1.1 OCR 90
6.1.2 NLP 90
6.1.3 コンピュータビジョン 90
6.1.4 ニューラルネットワーク 90
6.1.5 LLM 90
6.1.6 ナレッジグラフ 91
6.2 補完的な技術 91
6.2.1 RPA 91
6.2.2 クラウドコンピューティング 91
6.2.3 データのアノテーションとラベリング 91
6.2.4 サイバーセキュリティ 91
6.2.5 データベースおよびデータレイク技術 91
6.3 関連技術 92
6.3.1 言語認識&音声認識 92
6.3.2 デジタルIDの検証 92
6.3.3 ブロックチェーン 92
6.3.4 モノのインターネット(IoT) 92
6.3.5 拡張現実および仮想現実(AR/VR) 92
6.4 技術ロードマップ 92
6.4.1 短期(2026年~2027年) | 生成型文書抽出、マルチモーダル理解、およびワークフロー統合 93
6.4.2 中期(2027年~2030年) | エージェント型文書ワークフロー、 文書横断的推論およびエンタープライズ・コンテンツ・インテリジェンス 94
6.4.3 長期(2030–2035+) | 自律的、信頼性が高く、ユビキタスな文書インテリジェンス 95
6.5 特許分析 96
6.5.1 方法論 96
6.5.2 2016年~2026年の文書種別別出願特許数* 96
6.5.3 イノベーションと特許出願 96
6.6 将来の応用例 101
6.6.1 自律型ドキュメント・トゥ・アクション・システム 101
6.6.2 動的ポリシー適応エンジン 102
6.6.3 エッジデバイス向け文書インテリジェンス 102
6.6.4 マルチエージェント文書コラボレーション・ハブ 103
6.6.5 コンテキスト認識型知識再構築 103
7 規制環境 104
7.1 地域ごとの規制とコンプライアンス 104
7.1.1 規制機関、政府機関、およびその他の組織 104
7.1.2 規制 107
7.1.2.1 北米 107
7.1.2.1.1 安全で、セキュアかつ信頼性の高い
AI に関する大統領令 14110(アメリカ) 107
7.1.2.1.2 人工知能・データ法(AIDA)(カナダ) 108
7.1.2.2 ヨーロッパ 108
7.1.2.2.1 ヨーロッパ人工知能法(欧州連合) 108
7.1.2.2.2 一般データ保護規則(欧州連合) 108
7.1.2.2.3 2018年データ保護法(英国) 108
7.1.2.2.4 連邦データ保護法(ドイツ) 109
7.1.2.2.5 フランスデータ保護法(フランス) 109
7.1.2.2.6 個人データ保護法-政令第196/2003号(イタリア) 109
7.1.2.2.7 基本法第3/2018号(スペイン) 109
7.1.2.2.8 UAVGおよび公共部門におけるアルゴリズムの透明性(オランダ) 110
7.1.2.3 アジア太平洋地域 110
7.1.2.3.1 生成AIサービスの管理に関する暫定措置(中国) 110
7.1.2.3.2 2023年デジタル個人データ保護法(インド) 110
7.1.2.3.3 個人情報保護法(日本) 110
7.1.2.3.4 人工知能基本法(韓国) 111
7.1.2.3.5 個人データ保護法(シンガポール) 111
7.1.2.4 中東・アフリカ 111
7.1.2.4.1 2021年個人データ保護に関する連邦法令第45号(UAE) 111
7.1.2.4.2 個人データ保護法(サウジアラビア) 111
7.1.2.4.3 個人情報保護法(南アフリカ) 112
7.1.2.4.4 個人データプライバシー保護法(カタール) 112
7.1.2.4.5 個人データ保護法第6698号(トルコ) 112
7.1.2.5 南米アメリカ 112
7.1.2.5.1 一般データ保護法 – LGPD(ブラジル) 112
7.1.2.5.2 民間事業者が保有する個人データの保護に関する連邦法(メキシコ) 113
7.1.2.5.3 個人データ保護法第25,326号(アルゼンチン) 113
7.1.3 産業基準 113
8 顧客環境と購買者の行動 115
8.1 意思決定プロセス 115
8.1.1 戦略的評価とビジネスケースの整合 115
8.1.2 技術的検証とベンダーの差別化 115
8.1.3 調達、変更管理、および長期的な価値の実現 115
8.2 購入者のステークホルダーと購入評価基準 117
8.2.1 購入プロセスにおける主要なステークホルダー 117
8.2.2 購入基準 117
8.3 導入の障壁と社内の課題 118
8.4 さまざまなエンドユーザー産業における未充足ニーズ 120
8.5 市場の収益性 121
9 製品・サービス別 ドキュメントAI市場 122
9.1 はじめに 123
9.1.1 推進要因:製品・サービス別 ドキュメントAI市場 123
9.2 ソリューション 125
9.2.1 IDP 127
9.2.1.1 非構造化データの高精度な抽出と自動化を実現 127
9.2.2 ドキュメント・ワークフローの自動化 128
9.2.2.1 IDPと業務プロセスを連携させ、シームレスな処理を実現 128
9.2.3 汎用AIによる文書生成 129
9.2.3.1 コンテンツ作成および文書作成ワークフローの再定義 129
9.2.4 ECMおよびガバナンスツール 130
9.2.4.1 セキュリティ、コンプライアンス、および構造化された文書管理の確保 130
9.3 サービス 131
9.3.1 プロフェッショナル・サービス 133
9.3.1.1 ドキュメントAIのシームレスな導入と戦略的整合性の実現 133
9.3.1.2 コンサルティングおよびアドバイザリー 135
9.3.1.3 導入および統合 136
9.3.1.4 サポートおよびトレーニング 137
9.3.2 マネージドサービス 138
9.3.2.1 スケーラブルかつ費用対効果の高いドキュメントAI運用の実現 138
9.4 導入モード 139
9.4.1 クラウド 140
9.4.1.1 ドキュメントAIの価値実現までの時間短縮とグローバルな拡張性の促進 140
9.4.2 オンプレミス 141
9.4.2.1 データ機密性が高く、規制の厳しい産業にとって不可欠 141
10 文書種類別のドキュメントAI市場 142
10.1 はじめに 143
10.1.1 推進要因:文書種類別のドキュメントAI市場 143
10.2 構造化 145
10.2.1 大規模かつ高精度な自動化の推進 145
10.3 非構造化データ 146
10.3.1 次世代のインテリジェントな文書理解の実現 146
10.4 半構造化 147
10.4.1 ルールベースの自動化と適応型 AI モデルの橋渡し 147
10.5 マルチモーダル/混合コンテンツ 148
10.5.1 複雑なデータ理解における新たなフロンティアの開拓 148
11 ユースケース別ドキュメントAI市場 149
11.1 はじめに 150
11.1.1 推進要因:ユースケース別ドキュメントAI市場 150
11.2 財務・会計 152
11.2.1 請求書および税務書類 153
11.2.1.1 インテリジェントなデータ抽出および検証による買掛金の効率化 153
11.2.2 領収書および経費精算請求 153
11.2.2.1 自動データ取得による従業員の経費管理の迅速化 153
11.2.3 銀行取引明細書 153
11.2.3.1 透明性の高い財務照合と異常検知の実現 153
11.2.4 財務報告書および規制当局への提出書類 154
11.2.4.1 複雑な開示におけるコンプライアンスと正確性の確保 154
11.2.5 経費精算書 154
11.2.5.1 コンテキストに応じた自動化による手動入力作業の削減とポリシー違反の防止 154
11.2.6 その他の財務・会計における活用事例 154
11.3 人事 154
11.3.1 履歴書/CV 155
11.3.1.1 AIを活用した履歴書分析による人材獲得の加速 155
11.3.2 入社手続き関連書類 156
11.3.2.1 インテリジェントな文書自動化による社員の入社手続きの効率化 156
11.3.3 給与計算 156
11.3.3.1 コンプライアンスと正確性を確保するための給与計算書類の自動化 156
11.3.4 ポリシー文書 156
11.3.4.1 AIを活用した文書ガバナンスによるポリシー遵守の徹底 156
11.3.5 その他の人事分野における活用事例 157
11.4 法務・コンプライアンス 157
11.4.1 契約書 158
11.4.1.1 スピードアップとリスク低減のための契約ライフサイクル管理の自動化 158
11.4.2 合意書 158
11.4. 2.1 AIを活用した合意書の検証およびコンプライアンス監査の効率化 158
11.4.3 秘密保持契約(NDA) 159
11.4.3.1 自動化されたNDAモニタリングによる機密性ガバナンスの強化 159
11.4.4 規制当局への届出 159
11.4.4.1 AIを活用した文書インテリジェンスによる規制コンプライアンスの迅速化 159
11.4.5 コンプライアンス報告書 159
11.4.5.1 自動化されたコンプライアンス文書管理による継続的な監査対応態勢の確保 159
11.4.6 その他の法務・コンプライアンスの活用事例 160
11.5 カスタマーサービス 160
11.5.1 KYC 文書 161
11.5.1.1 AIを活用したKYCの自動化による顧客本人確認とコンプライアンスの迅速化 161
11.5.2 請求書 161
11.5.2.1 文脈に応じた文書理解による請求処理の効率化 161
11.5.3 顧客フィードバック 162
11.5.3.1 AIを活用して、非構造化された顧客フィードバックを実用的な知見に変換する 162
11.5.4 サービスリクエスト 162
11.5.4.1 サービスリクエストの処理を自動化し、より迅速でパーソナライズされたサポートを実現する 162
11.5.5 その他のカスタマーサービスの活用事例 162
11.6 マーケティングおよび営業 163
11.6.1 提案書 164
11.6.1.1 AIを活用した文書インテリジェンスによる提案書の作成とレビューの効率化 164
11.6.2 RFPへの回答 164
11.6.2.1 インテリジェントな文書自動化によるRFPライフサイクル管理の加速 164
11.6.3 アンケート結果 164
11.6.3.1 アンケート文書から得られる顧客インサイトを戦略的知見へと転換 164
11.6.4 キャンペーン資料 165
11.6.4.1 AIを活用した文書構造化によるマーケティングコンテンツ管理の最適化 165
11.6.5 その他のマーケティングおよび営業における活用事例 165
11.7 サプライチェーンおよびロジスティクス 165
11.7.1 発注書 166
11.7.1.1 インテリジェントな発注書処理による調達承認とサプライヤー調整の自動化 166
11.7.2 納品書 167
11.7.2.1 納品書の自動処理による入荷および検収の効率化 167
11.7.3 船荷証券 167
11.7.3.1 インテリジェントな船荷証券処理による出荷の正確性と規制順守の確保 167
11.7.4 出荷マニフェスト 167
11.7.4.1 AIを活用したマニフェストのデジタル化による、貨物のリアルタイム可視化と追跡の実現 167
11.7.5 その他のサプライチェーンおよびロジスティクスの活用事例 168
12 産業別ドキュメントAI市場 169
12.1 はじめに 170
12.1.1 推進要因:産業別ドキュメントAI市場 170
12.2 金融 172
12.2.1 AIによる高精度化で、大量の金融文書の処理を近代化 172
12.3 輸送・物流 173
12.3. 1 出荷およびコンプライアンス関連文書の自動化によるサプライチェーンの流れの迅速化 173
12.4 医療・ライフサイエンス 174
12.4.1 ドキュメント AI による臨床の正確性と事務効率の向上 174
12.5 政府・公共部門 175
12.5.1 ドキュメント・インテリジェンスによる事務効率と市民サービスの加速 175
12.6 小売・Eコマース 176
12.6.1 自動化されたドキュメントフローによる取引速度と顧客体験の向上 176
12.7 製造業 177
12.7.1 自動化されたドキュメントインテリジェンスによる生産効率とコンプライアンスの推進 177
12.8 エネルギー・ユーティリティ 178
12.8.1 AIを活用した文書処理による規制順守と資産管理の強化 178
12.9 通信 179
12.9.1 自動化によるサービス文書および規制プロセスの効率化 179
12.10 教育 180
12.10.1 AIを活用した文書インテリジェンスによる教育効率の向上 180
12.11 その他の産業 181
13 地域別ドキュメントAI市場 183
13.1 はじめに 184
13.2 北米 186
13.2.1 北米:ドキュメントAI市場の成長要因 186
13.2.2 北米:マクロ経済の見通し 186
13.2.3 アメリカ 193
13.2.3.1 イノベーションにおけるリーダーシップと規制環境の成熟度が市場を牽引 193
13.2.4 カナダ 198
13.2.4.1 公共部門のデジタル化とクラウドの導入が市場を牽引 198
13.3 ヨーロッパ 203
13.3.1 ヨーロッパ:ドキュメントAI市場の推進要因 203
13.3.2 ヨーロッパ:マクロ経済の見通し 203
13.3.3 英国 209
13.3.3.1 早期の企業デジタル化と規制の明確化が市場を強化 209
13.3.4 ドイツ 214
13.3.4.1 製造業におけるリーダーシップと言語主権がドキュメントAIの導入を牽引 214
13.3.5 フランス 219
13.3.5.1 公共部門のデジタル化と言語ローカライゼーションが市場を後押し 219
13.3.6 イタリア 224
13.3.6.1 行政および金融(銀行・金融・保険)の近代化が市場を牽引 224
13.3.7 スペイン 229
13.3.7.1 市場を牽引するデジタル行政および電子請求書の近代化 229
13.3.8 その他のヨーロッパ諸国 234
13.4 アジア太平洋地域 239
13.4.1 アジア太平洋地域:ドキュメントAI市場の推進要因 239
13.4.2 アジア太平洋地域:マクロ経済の見通し 240
13.4.3 中国 247
13.4.3.1 国家レベルのデジタルエコシステムと電子政府の推進が、ドキュメントAIの需要を後押し 247
13.4.4 インド 252
13.4.4.1 デジタルガバナンスとクラウドの急速な普及が、ドキュメントAIの導入を後押し 252
13.4.5 日本 257
13.4.5.1 業務の自動化とペーパーレス化の取り組みが、ドキュメントAIの導入を促進 257
13.4.6 韓国 262
13.4.6.1 高いデジタル対応力とAIの統合が市場を牽引 262
13.4.7 ASEAN 267
13.4.7.1 デジタル貿易の統合とペーパーレスワークフローが市場を強化 267
13.4.8 アジア太平洋地域のその他 272
13.5 中東・アフリカ 277
13.5.1 中東・アフリカ:ドキュメントAI市場の推進要因 278
13.5.2 中東・アフリカ:マクロ経済の見通し 278
13.5.3 サウジアラビア 284
13.5.3.1 ドキュメントAIエコシステムを促進する国家的なデジタル化と「ビジョン2030」 284
13.5.4 アラブ首長国連邦(UAE) 289
13.5.4.1 ドキュメントAI分野におけるリーダーシップを牽引する、政府による早期導入とスマートインフラプログラム 289
13.5.5 南アフリカ 294
13.5.5.1 都市部の企業デジタル化と金融分野の近代化が市場を牽引 294
13.5.6 トルコ 299
13.5.6.1 市場を強化するための国家AI戦略とデジタルインフラへの投資 299
13.5.7 その他の中東・アフリカ地域 304
13.6 南米アメリカ 310
13.6.1 南米アメリカ:ドキュメントAI市場の推進要因 310
13.6.2 南米アメリカ:マクロ経済の見通し 311
13.6.3 ブラジル 316
13.6.3.1 市場を牽引する厳格な電子請求書規制と税制近代化プログラム 316
13.6.4 メキシコ 321
13.6.4.1 税務のデジタル化と電子署名の普及が、ドキュメントAIの導入を加速 321
13.6.5 その他の南米アメリカ諸国 326
14 競争環境 332
14.1 概要 332
14.2 主要企業の戦略/勝つための要素、2022年~2026年 332
14.3 売上高分析、2021年~2025年 334
14.4 市場シェア分析、2025年 335
14.4.1 市場ランキング分析(2025年) 336
14.5 製品比較 338
14.5.1 ドキュメントAIソリューションの種類別(IDP)製品比較分析 338
14.5.2 ドキュメントAIソリューションの種類別(ドキュメントワークフロー自動化)製品比較分析 340
14.5.3 ドキュメントAIソリューションの種類別(汎用AIによる文書生成)製品比較分析 342
14.5.4 ドキュメントAIソリューションの種類別(ECMおよびガバナンスツール)製品比較分析 344
14.6 企業評価マトリックス:主要プレーヤー(2025年) 346
14.6.1 IDP、文書ワークフロー自動化、およびECM・ガバナンスツール 346
14.6.1.1 スター企業 346
14.6.1.2 新興リーダー企業 346
14.6.1.3 普及型企業 346
14.6.1.4 参入企業 346
14.6.2 企業の事業展開:主要企業、2025年 348
14.6.2.1 企業の事業展開 348
14.6.2.2 地域別事業展開 349
14.6.2.3 提供サービス別事業展開 350
14.6.2.4 ユースケース別事業展開 351
14.6.2.5 産業別事業展開 352
14.6.3 生成AIによる文書生成 353
14.6.3.1 トップ企業 353
14.6.3.2 新興リーダー企業 353
14.6.3.3 広範に展開する企業 353
14.6.3.4 参画企業 353
14.6.4 企業の事業展開:主要プレイヤー(生成AIによる文書生成)、2025年 355
14.6.4.1 企業の事業展開 355
14.6.4.2 地域別事業展開 356
14.6.4.3 提供サービス別事業展開 356
14.6.4.4 ユースケース別事業展開 357
14.6.4.5 産業別事業展開 357
14.7 企業評価マトリックス:スタートアップ/中小企業、2025年 358
14.7.1 先進的な企業 358
14.7.2 対応力のある企業 358
14.7.3 ダイナミックな企業 358
14.7.4 スタート地点 358
14.7.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 360
14.7.5.1 主要なスタートアップ/中小企業の詳細リスト 360
14.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 361
14.8 企業評価および財務指標 362
14.9 競争シナリオ 363
14.9.1 製品の発売および機能強化 363
14.9.2 取引 364
15 企業概要 366
15.1 はじめに 366
15.2 インテリジェント文書処理 366
15.2.1 主要企業 366
15.2.1.1 Google 366
15.2.1.1.1 事業概要 366
15.2.1.1.2 提供している製品・ソリューション・サービス 367
15.2.1.1.3 最近の動向 368
15.2.1.1.3.1 製品の発売および機能強化 368
15.2.1.1.3.2 取引 369
15.2.1.1.4 MnMの見解 370
15.2.1.1.4.1 主な強み 370
15.2.1.1.4.2 戦略的選択 370
15.2.1.1.4.3 弱点および競合上の脅威 370
15.2.1.2 マイクロソフト 371
15.2.1.2.1 事業概要 371
15.2.1.2.2 提供している製品・ソリューション・サービス 372
15.2.1.2.3 最近の動向 373
15.2.1.2.3.1 製品の発売および機能強化 373
15.2.1.2.3.2 取引 375
15.2.1.2.4 MnMの見解 376
15.2.1.2.4.1 主な強み 376
15.2.1.2.4.2 戦略的選択 376
15.2.1.2.4.3 弱点および競合上の脅威 376
15.2.1.3 IBM 377
15.2.1.3.1 事業概要 377
15.2.1.3.2 提供している製品・ソリューション・サービス 378
15.2.1.3.3 最近の動向 379
15.2.1.3.3.1 製品の発売および機能強化 379
15.2.1.3.3.2 取引 381
15.2.1.3.4 MnMの見解 381
15.2.1.3.4.1 主な強み 381
15.2.1.3.4.2 戦略的選択 382
15.2.1.3.4.3 弱点と競合上の脅威 382
15.2.1.4 AMAZON.COM, INC. 383
15.2.1.4.1 事業概要 383
15.2.1.4.2 提供している製品・ソリューション・サービス 384
15.2.1.4.3 最近の動向 385
15.2.1.4.3.1 製品の発売および機能強化 385
15.2.1.4.3.2 取引 386
15.2.1.4.4 MnMの見解 387
15.2.1.4.4.1 主な強み 387
15.2.1.4.4.2 戦略的選択 387
15.2.1.4.4.3 弱点および競合上の脅威 387
15.2.1.5 オラクル 388
15.2.1.5.1 事業概要 388
15.2.1.5.2 提供している製品・ソリューション・サービス 389
15.2.1.5.3 最近の動向 390
15.2.1.5.3.1 製品の発売および機能強化 390
15.2.1.5.3.2 契約実績 391
15.2.1.5.4 MnMの見解 391
15.2.1.5.4.1 主な強み 391
15.2.1.5.4.2 戦略的選択 391
15.2.1.5.4.3 弱点および競合上の脅威 391
15.2.1.6 アドビ 392
15.2.1.6.1 事業概要 392
15.2.1.6.2 提供している製品・ソリューション・サービス 393
15.2.1.6.3 最近の動向 394
15.2.1.6.3.1 製品の発売および機能強化 394
15.2.1.6.3.2 取引 396
15.2.1.7 UiPath 397
15.2.1.7.1 事業概要 397
15.2.1.7.2 提供している製品・ソリューション・サービス 398
15.2.1.7.3 最近の動向 399
15.2.1.7.3.1 製品の発売および機能強化 399
15.2.1.7.3.2 取引実績 400
15.2.1.8 Appian 401
15.2.1.8.1 事業概要 401
15.2.1.8.2 提供している製品・ソリューション・サービス 402
15.2.1.8.3 最近の動向 403
15.2.1.8.3.1 製品の発売および機能強化 403
15.2.1.8.3.2 契約実績 404
15.2.1.9 Salesforce, Inc. 405
15.2.1.9.1 事業概要 405
15.2.1.9.2 提供している製品・ソリューション・サービス 406
15.2.1.9.3 最近の動向 407
15.2.1.9.3.1 製品の発売および機能強化 407
15.2.1.9.3.2 契約 408
15.2.1.10 ABBYY 409
15.2.1.10.1 事業概要 409
15.2.1.10.2 提供している製品・ソリューション・サービス 409
15.2.1.10.3 最近の動向 410
15.2.1.10.3.1 製品の発売および機能強化 410
15.2.1.10.3.2 契約 412
15.2.1.11 Automation Anywhere 413
15.2.1.11.1 事業概要 413
15.2.1.11.2 提供している製品・ソリューション・サービス 413
15.2.1.11.3 最近の動向 414
15.2.1.11.3.1 製品の発売および機能強化 414
15.2.1.11.3.2 契約実績 415
15.2.1.12 Hyland 416
15.2.1.12.1 事業概要 416
15.2.1.12.2 提供している製品・ソリューション・サービス 416
15.2.1.12.3 最近の動向 417
15.2.1.12.3.1 製品の発売および機能強化 417
15.2.1.12.3.2 取引実績 418
15.2.1.13 Snowflake 419
15.2.1.14 EdgeVerve(Infosys) 420
15.2.1.15 Tungsten Automation 421
15.2.1.16 OpenText 421
15.2.1.17 SAP 422
15.2.1.18 EXL 423
15.2.1.19 Scribe 424
15.2.1.20 Docketry 424
15.2.1.21 Cohere 425
15.2.1.22 Hyperscience 426
15.2.1.23 SER Group 427
15.2.2 その他の企業 428
15.2.2.1 Grooper 428
15.2.2.2 DocDigitizer 429
15.2.2.3 Super.ai 430
15.2.2.4 Cinnamon AI 430
15.2.2.5 Docugami 431
15.2.2.6 DocByte 432
15.2.2.7 Infrrd 433
15.2.2.8 Rossum 434
15.2.2.9 Docubee 434
15.2.2.10 Docsumo 435
15.2.2.11 Checkbox 436
15.2.2.12 Mindee 437
15.3 生成AIによる文書生成 438
15.3.1 主要企業 438
15.3.1.1 OpenAI 438
15.3.1.1.1 事業概要 438
15.3.1.1.2 提供している製品・ソリューション・サービス 439
15.3.1.1.3 最近の動向 439
15.3.1.1.3.1 製品のリリースおよび機能強化 439
15.3.1.1.3.2 取引 440
15.3.1.2 Gamma 441
15.3.1.3 Upstage 442
15.3.1.4 Aidocmaker 443
15.3.1.5 Anthropic 444
15.3.1.6 Mistral AI 445
15.3.1.7 DocuPilot 445
15.3.1.8 Intellistack 446
15.3.1.9 HyperWrite (OthersideAI) 446
15.3.1.10 Lindy 447
15.3.1.11 Quillbot 447
16 調査方法論 448
16.1 調査データ 448
16.1.1 二次データ 449
16.1.2 一次データ 449
16.1.2.1 一次プロファイルの内訳 450
16.1.2.2 主要な産業インサイト 451
16.2 市場の内訳とデータの三角測量 451
16.3 市場規模の推計 452
16.3.1 トップダウンアプローチ 452
16.3.2 ボトムアップ・アプローチ 453
16.4 市場予測 456
16.5 調査の前提条件 458
16.6 調査の限界 460
17 隣接および関連市場 461
17.1 はじめに 461
17.2 人工知能(AI)市場 – 2032年までの世界予測 461
17.2.1 市場の定義 461
17.2.2 市場の概要 462
17.2.2.1 人工知能(AI)市場:提供形態別 462
17.2.2.2 人工知能(AI)市場:技術別 463
17.2.2.3 人工知能(AI)市場:業務機能別 464
17.2.2.4 人工知能(AI)市場:企業向けアプリケーション別 465
17.2.2.5 人工知能(AI)市場:エンドユーザー別 466
17.2.2.6 人工知能(AI)市場:地域別 467
17.3 AI検出器市場 – 2030年までの世界予測 468
17.3.1 市場の定義 468
17.3.2 市場の概要 468
17.3.2.1 AI検出器市場(提供形態別) 469
17.3.2.2 AI検出器市場(検出方式別) 469
17.3.2.3 AI検出器市場(用途別) 470
17.3.2.4 AI検出器市場(エンドユーザー別) 471
17.3.2.5 AI検出器市場(地域別) 472
18 付録 474
18.1 ディスカッション・ガイド 474
18.2 ナレッジストア:MarketsandMarketsのサブスクリプションポータル 479
18.3 カスタマイズオプション 481
18.4 関連レポート 481
18.5 著者情報 482
表1 2021年~2025年の米ドル為替レート 47
表2 ドキュメントAI市場に対するポーターの5つの力分析の影響 73
表3 主要国別のGDP変化率(2022年~2031年) 76
表4 ドキュメントAI市場:エコシステムにおける企業の役割 79
表5 主要プレーヤー別製品・サービスの平均販売価格(2025年) 83
表6 ユースケース別平均販売価格(2025年) 84
表7 ドキュメントAI市場:主要な会議・イベント一覧(2026年~2027年) 85
表8 2016年~2026年の特許出願件数* 96
表9 2025年~2026年のドキュメントAI市場における主要特許一覧* 98
表10 北米:規制機関、政府機関、
およびその他の組織 104
表11 ヨーロッパ:規制機関、政府機関、
およびその他の組織 105
表12 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 105
表13 中東・アフリカ:規制機関、政府機関、
およびその他の組織 106
表14 南米アメリカ:規制機関、政府機関、
およびその他の組織 107
表15 ドキュメントAI市場におけるグローバル産業標準 114
表16 主要3産業におけるステークホルダーの購買プロセスへの影響 117
表17 主要3産業における主な購入基準 118
表18 各種エンドユーザー産業における未充足ニーズ 120
表19 ドキュメントAI市場:提供形態別、2021年~2025年(百万米ドル) 124
表20 ドキュメントAI市場:提供形態別、2026年~2031年(百万米ドル) 124
表21 ソリューション:ドキュメントAI市場、種類別、2021年~2025年(百万米ドル) 125
表22 ソリューション:ドキュメントAI市場、種類別、2026年~2031年(百万米ドル) 126
表23 ソリューション:ドキュメントAI市場、地域別、2021年~2025年(百万米ドル) 126
表24 ソリューション:ドキュメントAI市場、地域別、2026年~2031年(百万米ドル) 126
表25 IDP:ドキュメントAI市場、地域別、2021年~2025年(百万米ドル) 127
表26 IDP:ドキュメントAI市場、地域別、2026年~2031年(百万米ドル) 127
表27 ドキュメント・ワークフローの自動化:ドキュメントAI市場、
地域別、2021年~2025年(百万米ドル) 128
表28 ドキュメント・ワークフローの自動化:ドキュメントAI市場、
地域別、2026年~2031年(百万米ドル) 128
表29 汎用AIによる文書生成:文書AI市場、
地域別、2021年~2025年(百万米ドル) 129
表30 汎用AIによる文書生成:文書AI市場、
地域別、2026年~2031年(百万米ドル) 129
表31 ECMおよびガバナンスツール:文書AI市場、地域別、
2021年~2025年(百万米ドル) 130
表32 ECMおよびガバナンスツール:地域別ドキュメントAI市場、
2026–2031年(百万米ドル) 130
表33 サービス:種類別ドキュメントAI市場、2021–2025年(百万米ドル) 131
表34 サービス:ドキュメントAI市場、種類別、2026年~2031年(百万米ドル) 132
表35 サービス:ドキュメントAI市場、地域別、2021年~2025年(百万米ドル) 132
表36 サービス:ドキュメントAI市場、地域別、2026年~2031年(百万米ドル) 132
表37 プロフェッショナルサービス:ドキュメントAI市場、種類別、
2021年~2025年(百万米ドル) 133
表38 プロフェッショナルサービス:ドキュメントAI市場、種類別、
2026年~2031年(百万米ドル) 134
表39 プロフェッショナルサービス:ドキュメントAI市場、地域別、
2021年~2025年(百万米ドル) 134
表40 プロフェッショナルサービス:ドキュメントAI市場、地域別、
2026年~2031年(百万米ドル) 134
表41 コンサルティングおよびアドバイザリー:ドキュメントAI市場、地域別、
2021年~2025年(百万米ドル) 135
表42 コンサルティングおよびアドバイザリー:ドキュメントAI市場、地域別、
2026年~2031年(百万米ドル) 135
表43 導入・統合:ドキュメントAI市場、地域別、
2021年~2025年(百万米ドル) 136
表44 導入・統合:ドキュメントAI市場、地域別、
2026年~2031年 (百万米ドル) 136
表45 サポートおよびトレーニング:ドキュメントAI市場、地域別、
2021–2025年(百万米ドル) 137
表46 サポートおよびトレーニング:ドキュメントAI市場、地域別、
2026年~2031年(百万米ドル) 137
表47 マネージドサービス:ドキュメントAI市場、地域別、
2021年~2025年(百万米ドル) 138
表48 マネージドサービス:ドキュメントAI市場、地域別、
2026年~2031年(百万米ドル) 138
表49 ドキュメントAI市場、導入形態別、2021年~2025年(百万米ドル) 139
表50 ドキュメントAI市場:導入形態別、2026年~2031年(百万米ドル) 139
表51 クラウド:ドキュメントAI市場:地域別、2021年~2025年(百万米ドル) 140
表52 クラウド:ドキュメントAI市場、地域別、2026年~2031年(百万米ドル) 140
表53 オンプレミス:ドキュメントAI市場、地域別、2021年~2025年(百万米ドル) 141
表54 オンプレミス:ドキュメントAI市場、地域別、2026年~2031年(百万米ドル) 141
表55 ドキュメントAI市場:文書の種類別、2021年~2025年(百万米ドル) 144
表56 ドキュメントAI市場:文書の種類別、2026年~2031年(百万米ドル) 144
表57 構造化データ:地域別ドキュメントAI市場、2021年~2025年(百万米ドル) 145
表58 構造化データ:地域別ドキュメントAI市場、2026年~2031年(百万米ドル) 145
表59 非構造化データ: ドキュメントAI市場、地域別、2021年~2025年(百万米ドル) 146
表60 非構造化:ドキュメントAI市場、地域別、2026年~2031年(百万米ドル) 146
表61 半構造化:地域別ドキュメントAI市場、
2021–2025年(百万米ドル) 147
表62 半構造化:地域別ドキュメントAI市場、
2026年~2031年(百万米ドル) 147
表63 マルチモーダル/混合コンテンツ:地域別ドキュメントAI市場、
2021年~2025年(百万米ドル) 148
表64 マルチモーダル/混合コンテンツ:地域別ドキュメントAI市場、
2026年~2031年(百万米ドル) 148
表65 ユースケース別ドキュメントAI市場、2021年~2025年(百万米ドル) 151
表66 ドキュメントAI市場:ユースケース別、2026–2031年(百万米ドル) 151
表67 財務・会計:ドキュメントAI市場、地域別、
2021–2025年(百万米ドル) 152
表68 財務・会計:ドキュメントAI市場、地域別、
2026–2031年(百万米ドル) 152
表69 人事(HR):ドキュメントAI市場、地域別、2021–2025年(百万米ドル) 155
表70 人事(HR):地域別ドキュメントAI市場、2026年~2031年(百万米ドル) 155
表71 法務・コンプライアンス:地域別ドキュメントAI市場、
2021年~2025年(百万米ドル) 157
表72 法務・コンプライアンス:文書AI市場、地域別、
2026年~2031年(百万米ドル) 158
表73 カスタマーサービス:文書AI市場、地域別、
2021年~2025年(百万米ドル) 160
表74 カスタマーサービス:ドキュメントAI市場、地域別、
2026–2031年(百万米ドル) 161
表75 マーケティング・営業:ドキュメントAI市場、地域別、
2021–2025年(百万米ドル) 163
表76 マーケティング・販売:ドキュメントAI市場、地域別、
2026年~2031年(百万米ドル) 163
表77 サプライチェーン・物流:ドキュメントAI市場、地域別、
2021年~2025年(百万米ドル) 166
表78 サプライチェーン・ロジスティクス:地域別ドキュメントAI市場、
2026年~2031年(百万米ドル) 166
表79 産業別ドキュメントAI市場、2021年~2025年(百万米ドル) 171
表80 ドキュメントAI市場:産業別、2026年~2031年(百万米ドル) 172
表81 金融:ドキュメントAI市場、地域別、2021年~2025年(百万米ドル) 172
表82 金融:ドキュメントAI市場、地域別、2026年~2031年 (百万米ドル) 173
表83 運輸・物流:ドキュメントAI市場、地域別、
2021–2025年(百万米ドル) 173
表84 運輸・物流:ドキュメントAI市場、地域別、
2026–2031年(百万米ドル) 174
表85 医療・ライフサイエンス:ドキュメントAI市場、地域別、
2021–2025年(百万米ドル) 174
表86 医療・ ライフサイエンス:地域別ドキュメントAI市場、
2026–2031年(百万米ドル) 175
表87 政府・公共部門:地域別ドキュメントAI市場、
2021–2025年(百万米ドル) 175
表88 政府・公共部門:地域別ドキュメントAI市場、
2026年~2031年(百万米ドル) 176
表89 小売・Eコマース:地域別ドキュメントAI市場、
2021年~2025年(百万米ドル) 176
表90 小売・Eコマース:地域別ドキュメントAI市場、
2026年~2031年(百万米ドル) 177
表91 製造業:地域別ドキュメントAI市場、
2021年~2025年(百万米ドル) 177
表92 製造業:地域別ドキュメントAI市場、
2026年~2031年(百万米ドル) 178
表93 エネルギー・ユーティリティ:地域別ドキュメントAI市場、
2021年~2025年(百万米ドル) 178
表94 エネルギー・ユーティリティ:地域別ドキュメントAI市場、
2026年~2031年(百万米ドル) 179
表95 通信:地域別ドキュメントAI市場、
2021年~2025年(百万米ドル) 179
表96 通信:地域別ドキュメントAI市場、
2026年~2031年(百万米ドル) 180
表97 教育:地域別ドキュメントAI市場、2021年~2025年(百万米ドル) 180
表98 教育:地域別ドキュメントAI市場、2026年~2031年(百万米ドル) 181
表99 その他の産業:地域別ドキュメントAI市場、
2021年~2025年(百万米ドル) 181
表100 その他の産業:ドキュメントAI市場、地域別、
2026年~2031年(百万米ドル) 182
表101 ドキュメントAI市場、地域別、2021年~2025年 (百万米ドル) 185
表102 地域別ドキュメントAI市場、2026–2031年(百万米ドル) 185
表103 北米:提供サービス別ドキュメントAI市場、
2021–2025年(百万米ドル) 187
表104 北米:ドキュメントAI市場、提供形態別、
2026年~2031年(百万米ドル) 187
表105 北米:ドキュメントAI市場、ソリューション別、
2021年~2025年(百万米ドル) 188
表106 北米:ドキュメントAI市場、ソリューション別、
2026年~2031年(百万米ドル) 188
表107 北米:ドキュメントAI市場、サービス別、
2021年~2025年(百万米ドル) 188
表108 南米アメリカ:ドキュメントAI市場、サービス別、
2026年~2031年(百万米ドル) 188
表109 南米アメリカ:ドキュメントAI市場、専門サービス別、
2021年~2025年(百万米ドル) 189
表110 南米アメリカ:ドキュメントAI市場、専門サービス別、
2026年~2031年(百万米ドル) 189
表 111 南米アメリカ:ドキュメントAI市場、導入形態別、
2021年~2025年(百万米ドル) 189
表 112 北米:ドキュメントAI市場、導入形態別、
2026年~2031年(百万米ドル) 189
表113 北米:ドキュメントAI市場、文書の種類、
2021年~2025年(百万米ドル) 190
表114 北米:ドキュメントAI市場、文書種類別、
2026年~2031年(百万米ドル) 190
表115 北米:ドキュメントAI市場、ユースケース別、
2021年~2025年(百万米ドル) 190
表116 北米:ドキュメントAI市場、ユースケース別、
2026年~2031年(百万米ドル) 191
表117 北米:ドキュメントAI市場、産業別、
2021年~2025年 (百万米ドル) 191
表 118 北米:ドキュメントAI市場、産業別、
2026年~2031年(百万米ドル) 192
表119 北米:ドキュメントAI市場(国別)、
2021–2025年(百万米ドル) 192
表120 北米:ドキュメントAI市場(国別)、
2026–2031年 (百万ドル) 192
表121 アメリカ:ドキュメントAI市場、提供形態別、2021年~2025年(百万ドル) 193
表122 アメリカ:ドキュメントAI市場、提供形態別、2026年~2031年(百万ドル) 193
表123 アメリカ:ドキュメントAI市場、ソリューション別、2021年~2025年(百万ドル) 193
表124 アメリカ:ドキュメントAI市場、ソリューション別、2026年~2031年(百万ドル) 194
表125 アメリカ:ドキュメントAI市場、サービス別、2021年~2025年(百万ドル) 194
表126 アメリカ:ドキュメントAI市場、サービス別、2026年~2031年(百万ドル) 194
表127 アメリカ:ドキュメントAI市場、専門サービス別、
2021年~2025年(百万ドル) 194
表128 アメリカ:ドキュメントAI市場、専門サービス別、
2026年~2031年(百万ドル) 195
表129 アメリカ:ドキュメントAI市場、導入形態別、2021年~2025年(百万ドル) 195
表130 アメリカ:ドキュメントAI市場、導入形態別、
2026–2031年(百万ドル) 195表131 アメリカ:ドキュメントAI市場、文書の種類別、2021–2025年(百万ドル) 195表132 アメリカ:ドキュメントAI市場、文書の種類別、 2026–2031年(百万ドル) 196表133 アメリカ:ドキュメントAI市場、ユースケース別、2021–2025年(百万ドル) 196表134 アメリカ:ドキュメントAI市場、ユースケース別、2026–2031年(百万ドル) 196表135 アメリカ:ドキュメントAI市場、産業別、2021–2025年 (ドル) 197表136 アメリカ:ドキュメントAI市場、産業別、2026年~2031年(ドル) 197表137 カナダ:ドキュメントAI市場、提供形態別、2021年~2025年(ドル) 198表138 カナダ:ドキュメントAI市場、提供形態別、2026年~2031年(百万米ドル) 198表139 カナダ:ドキュメントAI市場、ソリューション別、2021年~2025年 (百万米ドル) 198表140 カナダ:ドキュメントAI市場、ソリューション別、2026年~2031年(百万米ドル) 199表141 カナダ:ドキュメントAI市場、サービス別、2021年~2025年(百万米ドル) 199表142 カナダ:ドキュメントAI市場、サービス別、2026年~2031年(百万米ドル) 199表143 カナダ:ドキュメントAI市場、専門サービス別、2021年~2025年(百万米ドル) 199表144 カナダ:ドキュメントAI市場、専門サービス別、2026年~2031年(百万米ドル) 200表145 カナダ:ドキュメントAI市場、導入形態別、2021年~2025年(百万米ドル) 200表146 カナダ:ドキュメントAI市場、導入形態別、2026年~2031年(百万米ドル) 200表147 カナダ:ドキュメントAI市場、文書の種類別、2021年~2025年(百万米ドル) 200表148 カナダ:ドキュメントAI市場、文書種類別、2026年~2031年(百万米ドル) 201表149 カナダ:ドキュメントAI市場、ユースケース別、2021年~2025年(百万米ドル) 201
表150 カナダ:ドキュメントAI市場、ユースケース別、2026年~2031年(百万米ドル) 201
表151 カナダ:ドキュメントAI市場、産業別、2021年~2025年(百万米ドル) 202
表152 カナダ:ドキュメントAI市場、産業別、2026年~2031年(百万米ドル) 202
表153 ヨーロッパ:ドキュメントAI市場、提供形態別、2021年~2025年(百万米ドル) 204
表154 ヨーロッパ:ドキュメントAI市場、提供形態別、2026年~2031年(百万米ドル) 204
表155 ヨーロッパ:ドキュメントAI市場、ソリューション別、2021年~2025年(百万米ドル) 204
表156 ヨーロッパ:ドキュメントAI市場、ソリューション別、2026年~2031年(百万米ドル) 205
表157 ヨーロッパ:ドキュメントAI市場、サービス別、2021年~2025年(百万米ドル) 205
表158 ヨーロッパ:ドキュメントAI市場、サービス別、2026年~2031年(百万米ドル) 205
表159 ヨーロッパ:ドキュメントAI市場、専門サービス別、
2021年~2025年 (百万米ドル) 205
表160 ヨーロッパ:ドキュメントAI市場、専門サービス別、
2026年~2031年(百万米ドル) 206
表161 ヨーロッパ:ドキュメントAI市場(導入形態別)、
2021年~2025年(百万米ドル) 206
表162 ヨーロッパ:ドキュメントAI市場(導入形態別)、
2026年~2031年(百万米ドル) 206
表163 ヨーロッパ:ドキュメントAI市場、文書種類別、
2021年~2025年(百万米ドル) 206
表164 ヨーロッパ:ドキュメントAI市場、文書種類別、
2026年~2031年(百万米ドル) 207
表165 ヨーロッパ:ドキュメントAI市場、ユースケース別、2021年~2025年(百万米ドル) 207
表166 ヨーロッパ:ドキュメントAI市場、ユースケース別、2026年~2031年(百万米ドル) 207
表167 ヨーロッパ:ドキュメントAI市場、産業別、2021年~2025年(百万米ドル) 208
表168 ヨーロッパ:ドキュメントAI市場、産業別、2026年~2031年(百万米ドル) 208
表169 ヨーロッパ:ドキュメントAI市場、国別、2021年~2025年(百万米ドル) 209
表170 ヨーロッパ:ドキュメントAI市場、国別、2026年~2031年(百万米ドル) 209
表171 英国:ドキュメントAI市場、提供サービス別、2021年~2025年(百万米ドル) 210
表172 英国:ドキュメントAI市場、提供サービス別、2026年~2031年(百万米ドル) 210
表173 英国:ドキュメントAI市場、ソリューション別、2021年~2025年 (百万米ドル) 210
表174 英国:ドキュメントAI市場、提供形態別、2026年~2031年(百万米ドル) 210
表175 英国:ドキュメントAI市場、サービス別、2021年~2025年(百万米ドル) 211
表176 英国:ドキュメントAI市場(サービス別)、2026年~2031年(百万米ドル) 211
表177 英国:ドキュメントAI市場(専門サービス別)、
2021年~2025年(百万米ドル) 211
表178 英国:ドキュメントAI市場、専門サービス別、
2026年~2031年(百万米ドル) 211
表179 英国:ドキュメントAI市場、導入形態別、2021年~2025年(百万米ドル) 211
表180 英国:ドキュメントAI市場、導入形態別、2026年~2031年(百万米ドル) 212
表181 英国:ドキュメントAI市場、文書の種類別、2021年~2025年(百万米ドル) 212
表182 英国:ドキュメントAI市場、文書の種類別、2026年~2031年(百万米ドル) 212
表183 英国:ドキュメントAI市場、ユースケース別、2021年~2025年(百万米ドル) 212
表184 英国:ドキュメントAI市場、ユースケース別、2026年~2031年(百万米ドル) 213
表185 英国:ドキュメントAI市場、産業別、2021年~2025年(百万米ドル) 213
表186 英国:ドキュメントAI市場、産業別、2026年~2031年(百万米ドル)
214
表187 ドイツ:ドキュメントAI市場、提供形態別、2021年~2025年(百万米ドル) 214
表188 ドイツ:ドキュメントAI市場、提供形態別、2026年~2031年(百万米ドル) 215
表189 ドイツ:ドキュメントAI市場、提供形態別、2021年~2025年(百万米ドル) 215
表190 ドイツ:ドキュメントAI市場、提供形態別、2026年~2031年(百万米ドル) 215
表191 ドイツ:ドキュメントAI市場、サービス別、2021年~2025年(百万米ドル) 215
表192 ドイツ:ドキュメントAI市場、サービス別、2026年~2031年(百万米ドル) 216
表193 ドイツ:ドキュメントAI市場、専門サービス別、
2021–2025年(百万米ドル) 216
表194 ドイツ:ドキュメントAI市場、専門サービス別、
2026–2031年(百万米ドル) 216
表195 ドイツ:ドキュメントAI市場、導入形態別、
2021年~2025年(百万米ドル) 216
表196 ドイツ:ドキュメントAI市場、導入形態別、
2026年~2031年(百万米ドル) 217
表197 ドイツ:ドキュメントAI市場、文書の種類別、
2021年~2025年(百万米ドル) 217
表198 ドイツ:ドキュメントAI市場、文書の種類別、
2026年~2031年(百万米ドル) 217
表199 ドイツ:ドキュメントAI市場、ユースケース別、2021年~2025年(百万米ドル) 217
表200 ドイツ:ドキュメントAI市場、ユースケース別、2026年~2031年(百万米ドル) 218
表201 ドイツ:ドキュメントAI市場、産業別、2021年~2025年(百万米ドル) 218
表202 ドイツ:ドキュメントAI市場、産業別、2026年~2031年 (百万米ドル) 219
表 203 フランス:ドキュメントAI市場、提供形態別、2021–2025年(百万米ドル) 219
表 204 フランス:ドキュメントAI市場、提供形態別、2026–2031年(百万米ドル) 220
表 205 フランス:ドキュメントAI市場、提供形態別、2021年~2025年(百万米ドル) 220
表206 フランス:ドキュメントAI市場、提供形態別、2026年~2031年(百万米ドル) 220
表 207 フランス:ドキュメント AI 市場、サービス別、2021–2025 年(百万米ドル) 220
表 208 フランス:ドキュメントAI市場、サービス別、2026年~2031年(百万米ドル) 221
表 209 フランス:ドキュメントAI市場、専門サービス別、
2021年~2025年(百万米ドル) 221
表 210 フランス:ドキュメントAI市場、専門サービス別、
2026年~2031年(百万米ドル) 221
表211 フランス:ドキュメントAI市場、導入形態別、
2021年~2025年(百万米ドル) 221
表212 フランス:ドキュメントAI市場、導入形態別、
2026年~2031年(百万米ドル) 222
表213 フランス:ドキュメントAI市場、文書の種類別、
2021年~2025年(百万米ドル) 222
表 214 フランス:ドキュメントAI市場、文書の種類別、
2026–2031年(百万米ドル) 222
表 215 フランス:ドキュメントAI市場、ユースケース別、2021–2025年(百万米ドル) 222
表216 フランス:ドキュメントAI市場、ユースケース別、2026年~2031年(百万米ドル) 223
表217 フランス:ドキュメントAI市場、産業別、2021年~2025年(百万米ドル) 223
表218 フランス:ドキュメントAI市場、産業別、2026年~2031年(百万米ドル) 224
表219 イタリア:ドキュメントAI市場、提供形態別、2021年~2025年(百万米ドル) 224
表 220 イタリア:ドキュメントAI市場、提供形態別、2026年~2031年(百万米ドル) 225
表 221 イタリア:ドキュメントAI市場、ソリューション別、2021年~2025年(百万米ドル) 225
表 222 イタリア:ドキュメントAI市場、ソリューション別、2026年~2031年(百万米ドル) 225
表 223 イタリア:ドキュメントAI市場、サービス別、2021年~2025年(百万米ドル) 225
表224 イタリア:ドキュメントAI市場、サービス別、2026年~2031年(百万米ドル) 226
表225 イタリア:ドキュメントAI市場、専門サービス別、
2021年~2025年(百万米ドル)
226
表 226 イタリア:ドキュメントAI市場(専門サービス別)、
2026年~2031年(百万米ドル) 226
表 227 イタリア:ドキュメントAI市場(導入形態別)、
2021年~2025年(百万米ドル) 226
表 228 イタリア:ドキュメントAI市場、導入形態別、
2026–2031年(百万米ドル) 226
表 229 イタリア:ドキュメントAI市場、文書の種類別、2021–2025年(百万米ドル) 227
表230 イタリア:ドキュメントAI市場、文書の種類別、2026年~2031年(百万米ドル) 227
表231 イタリア:ドキュメントAI市場、ユースケース別、2021年~2025年(百万米ドル) 227
表232 イタリア:ドキュメントAI市場、ユースケース別、2026年~2031年(百万米ドル) 228
表233 イタリア:ドキュメントAI市場、産業別、2021年~2025年(百万米ドル) 228
表234 イタリア:ドキュメントAI市場、産業別、2026年~2031年(百万米ドル) 229
表 235 スペイン:ドキュメントAI市場(提供サービス別)、2021年~2025年(百万米ドル) 229
表 236 スペイン:ドキュメントAI市場(提供サービス別)、2026年~2031年(百万米ドル) 230
表237 スペイン:ドキュメントAI市場、提供形態別、2021年~2025年(百万米ドル) 230
表238 スペイン:ドキュメントAI市場、提供形態別、2026年~2031年(百万米ドル) 230
表 239 スペイン:ドキュメント AI 市場、サービス別、2021–2025 年(百万米ドル) 230
表 240 スペイン:ドキュメントAI市場、サービス別、2026年~2031年(百万米ドル) 231
表 241 スペイン:ドキュメントAI市場、専門サービス別、
2021年~2025年(百万米ドル) 231
表242 スペイン:ドキュメントAI市場、専門サービス別、
2026年~2031年(百万米ドル) 231
表243 スペイン:ドキュメントAI市場、導入形態別、
2021年~2025年(百万米ドル) 231
表244 スペイン:ドキュメントAI市場、導入形態別、
2026年~2031年(百万米ドル) 231
表245 スペイン:ドキュメントAI市場、文書の種類別、2021年~2025年(百万米ドル) 232
表246 スペイン:ドキュメントAI市場、文書の種類別、2026年~2031年(百万米ドル) 232
表247 スペイン:ドキュメントAI市場、ユースケース別、2021年~2025年(百万米ドル) 232
表 248 スペイン:ドキュメントAI市場、ユースケース別、2026年~2031年(百万米ドル) 233
表 249 スペイン:ドキュメント AI 市場、産業別、2021–2025 年(百万米ドル) 233
表 250 スペイン:ドキュメント AI 市場、産業別、2026–2031 年(百万米ドル) 234
表 251 その他のヨーロッパ諸国:ドキュメントAI市場(提供サービス別)、
2021–2025年(百万米ドル) 234
表 252 その他のヨーロッパ諸国:ドキュメントAI市場(提供サービス別)、
2026–2031年(百万米ドル) 235
表 253 ヨーロッパその他地域:ドキュメントAI市場、提供形態別、
2021–2025年(百万米ドル) 235
表 254 ヨーロッパその他地域:ドキュメントAI市場、提供形態別、
2026–2031年(百万米ドル) 235
表255 ヨーロッパその他地域:ドキュメントAI市場(サービス別)、
2021年~2025年(百万米ドル) 235
表256 ヨーロッパその他地域:ドキュメントAI市場(サービス別)、
2026年~2031年(百万米ドル) 236
表257 ヨーロッパその他地域:ドキュメントAI市場、専門サービス別、
2021年~2025年(百万米ドル) 236
表258 ヨーロッパその他地域:ドキュメントAI市場、専門サービス別、
2026年~2031年(百万米ドル) 236
表259 ヨーロッパその他地域:ドキュメントAI市場、導入形態別、
2021年~2025年(百万米ドル) 236
表260 ヨーロッパその他地域:ドキュメントAI市場、導入形態別、
2026年~2031年 (百万米ドル) 237
表 261 ヨーロッパその他の地域:ドキュメント AI 市場、ドキュメントの種類別、
2021–2025 年(百万米ドル) 237
表 262 ヨーロッパその他の地域: ドキュメントAI市場(ドキュメントの種類別)、
2026年~2031年(百万米ドル) 237
表263 ヨーロッパその他地域:ドキュメントAI市場(ユースケース別)、
2021年~2025年(百万米ドル) 238
表264 ヨーロッパその他地域:ドキュメントAI市場(ユースケース別)、
2026–2031年(百万米ドル) 238
表265 ヨーロッパその他地域:ドキュメントAI市場(産業別)、
2021–2025年(百万米ドル) 238
表266 ヨーロッパその他地域:ドキュメントAI市場(産業別)、
2026年~2031年(百万米ドル) 239
表267 アジア太平洋地域:ドキュメントAI市場(提供サービス別)、2021年~2025年(百万米ドル) 241
表268 アジア太平洋地域:ドキュメントAI市場(提供形態別)、2026年~2031年(百万米ドル) 241
表269 アジア太平洋地域:ドキュメントAI市場(ソリューション別)、2021年~2025年(百万米ドル) 242
表270 アジア太平洋地域:ドキュメントAI市場、ソリューション別、2026年~2031年(百万米ドル) 242
表 271 アジア太平洋地域:ドキュメントAI市場、サービス別、2021年~2025年(百万米ドル) 242
表 272 アジア太平洋地域:ドキュメントAI市場、サービス別、2026年~2031年(百万米ドル) 242
表 273 アジア太平洋地域:ドキュメントAI市場(専門サービス別)、
2021年~2025年(百万米ドル) 243
表274 アジア太平洋地域:ドキュメントAI市場(専門サービス別)、
2026年~2031年(百万米ドル) 243
表275 アジア太平洋地域:ドキュメントAI市場、導入形態別、
2021年~2025年(百万米ドル) 243
表276 アジア太平洋地域:ドキュメントAI市場、導入形態別、
2026年~2031年(百万米ドル) 243
表277 アジア太平洋地域:ドキュメントAI市場、文書の種類別、
2021年~2025年(百万米ドル) 244
表 278 アジア太平洋地域:ドキュメントAI市場、文書の種類別、
2026–2031年(百万米ドル) 244
表 279 アジア太平洋地域:ドキュメントAI市場、ユースケース別、2021–2025年(百万米ドル) 244
表 280 アジア太平洋地域:ドキュメントAI市場、ユースケース別、2026年~2031年(百万米ドル) 245
表 281 アジア太平洋地域:ドキュメントAI市場、産業別、2021年~2025年(百万米ドル) 245
表282 アジア太平洋地域:ドキュメントAI市場、産業別、2026年~2031年(百万米ドル) 246
表283 アジア太平洋地域:ドキュメントAI市場、国別、2021年~2025年(百万米ドル) 246
表284 アジア太平洋地域:ドキュメントAI市場、国別、2026年~2031年(百万米ドル) 247
表285 中国:ドキュメントAI市場、提供形態別、2021年~2025年(百万米ドル) 247
表286 中国:ドキュメントAI市場、提供形態別、2026年~2031年(百万米ドル) 248
表287 中国:ドキュメントAI市場、ソリューション別、2021年~2025年 (百万米ドル) 248
表 288 中国:ドキュメントAI市場、提供形態別、2026年~2031年(百万米ドル) 248
表 289 中国:ドキュメントAI市場、サービス別、2021年~2025年(百万米ドル) 248
表290 中国:ドキュメントAI市場(サービス別)、2026年~2031年(百万米ドル) 249
表291 中国:ドキュメントAI市場(専門サービス別)、
2021年~2025年(百万米ドル) 249
表292 中国:ドキュメントAI市場、専門サービス別、
2026年~2031年(百万米ドル) 249
表293 中国:ドキュメントAI市場、導入形態別、
2021年~2025年(百万米ドル) 249
表294 中国:ドキュメントAI市場、導入形態別、
2026年~2031年(百万米ドル) 249
表 295 中国:ドキュメントAI市場、文書の種類別、2021年~2025年(百万米ドル) 250
表 296 中国:ドキュメントAI市場、文書の種類別、2026年~2031年(百万米ドル) 250
表297 中国:ドキュメントAI市場、ユースケース別、2021年~2025年(百万米ドル) 250
表298 中国:ドキュメントAI市場、ユースケース別、2026年~2031年(百万米ドル) 251
表299 中国:ドキュメントAI市場、産業別、2021年~2025年(百万米ドル) 251
表300 中国:ドキュメントAI市場、産業別、2026年~2031年(百万米ドル) 252









