市場規模と予測:
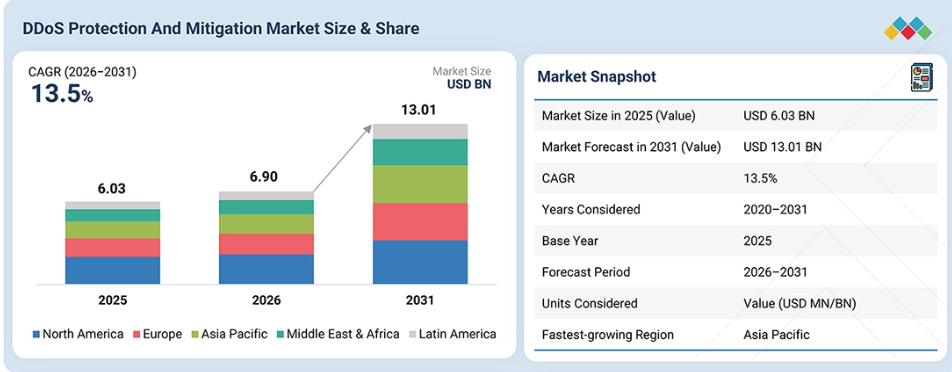
2025年の市場規模:60億3,000万米ドル
2026年の市場規模:69億米ドル
2031年の予測市場規模:130億1,000万米ドル
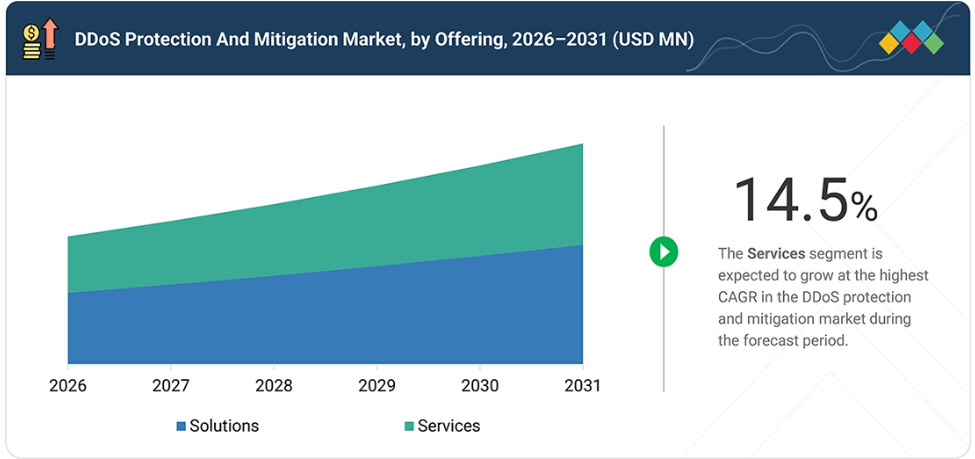
成長率(2026年~2031年):年平均成長率(CAGR)13.5%2020年から2031年までのデータが利用可能です基準年:2025年予測期間:2026年~2031年サービスセグメントは、CAGR 14.5%という最も高い成長率で拡大すると予想されています。
主要な市場動向とインサイト
- 主要な動向:AIを活用した検知、自動化された対策、およびクラウドベースの多層セキュリティの導入が市場を牽引しています。
- 今後の見通し:DDoS攻撃の激化、クラウドの普及、およびWebアプリケーションへの依存が、DDoS防御市場の成長を牽引しています。
- 主要技術:中核技術には、ネットワークトラフィック分析、ボットネット管理、異常検知、およびセキュリティオーケストレーションが含まれます。
- 成長の機会:API、クラウドネイティブワークロード、IoT、および5G向けの自律型AIによる緩和・防御が、新たな成長の道を開きます。
主なポイント
地域別では、2026年に北米がDDoS防御・緩和市場の最大シェア(約35%)を占めると予想されます。
提供形態別では、2026年にソリューションセグメントが市場シェアの面で主導的な地位を占める見込みです。
ソリューションの種類別では、2026年から2031年にかけて、ボットネット検知・管理システムセグメントが最も急速に成長すると予測されます。
導入形態別では、クラウドセグメントが予測期間中に年平均成長率(CAGR)14%を記録すると見込まれています。
アプリケーション分野別では、WebアプリケーションおよびAPIセグメントが2026年から2031年にかけて最も高い成長率を示すと見込まれます。
組織規模別では、大企業セグメントが2026年に最大の市場シェアを占めると予想されます。
産業別では、金融セグメントが予測期間中に15%という最も高いCAGRを記録する見込みです。
Akamai、Cloudflare、Radware、およびNETSCOUTは、DDoS防御・緩和市場の主要企業であり、重要なデジタルインフラを保護するために、高度なトラフィック分析、自動検知・緩和、クラウドベースのスクラビング、ならびにネットワークおよびアプリケーションの保護を提供しています。
Link11、Nexusguard、Haltdos、Corero、StormWallは、ネットワークおよびアプリケーションの回復力を強化するために、専門的なDDoS検知、クラウドベースの緩和、トラフィックフィルタリング、ボットネット対策、およびマネージドDDoSサービスを提供する新興プロバイダーです。
組織がハイブリッドおよびマルチクラウド環境を拡大するにつれ、継続的かつスケーラブルで自動化されたDDoS保護へのニーズが高まっています。IoTデバイスやボットネットの急増は、大規模な攻撃をさらに可能にしており、一方で重要インフラやデジタルサービスを標的とする攻撃の増加は、サービス中断による潜在的な影響を拡大させています。その結果、企業はレジリエンスを強化し、デジタル運用の継続性を維持するために、クラウドベースの緩和対策、トラフィック分析、ボットネット検知、およびアプリケーション対応型保護への投資をますます増やしています。
顧客の顧客に影響を与えるトレンドと混乱
DDoS防御および緩和市場は、従来のネットワーク中心の防御から、AI駆動型、クラウドベース、多層的な防御へと進化しており、ベンダーにとって新たな収益機会を生み出しています。攻撃対象領域が拡大する中、組織はWebアプリケーション、API、DNSインフラ、および重要なデジタルサービスの保護をますます優先するようになっています。この変化により、プロバイダーは自動化された緩和策、ボットネット検知、ハイブリッド保護、およびアプリケーション認識型セキュリティソリューションの導入を促進すると同時に、顧客はサービスの可用性、回復力、およびますます巧妙化するDDoS攻撃に対する防御力を向上させることが可能になっています。
市場の動向
推進要因:DDoS攻撃の頻度と複雑化の進行
DDoS攻撃の頻度と複雑化の進行は、市場を牽引する主要な要因であり、高度な検知・緩和ソリューションへの需要を高めています。Cloudflareの報告によると、2025年のDDoS攻撃件数は4,710万件に達し、前年の2倍以上となりました。また、ネットワーク層への攻撃は3,400万件を超えました。最大規模の攻撃は31.4 Tbpsに達し、脅威の規模が拡大していることが浮き彫りになりました。こうした動向により、組織は自動化され、大容量かつ多層的なDDoS保護の導入を促進されています。
制約要因:マルチベンダー環境における統合の限界
マルチベンダー環境における統合の限界は、導入の複雑さ、設定要件、運用上のオーバーヘッドを増大させることで、市場の普及を妨げる可能性があります。組織は、異なるベンダーのファイアウォール、トラフィックアナライザー、DDoS対策プラットフォーム、クラウドサービス、ネットワークインフラを組み合わせて使用することが多く、相互運用性や一元管理上の課題が生じています。
統合要件により、導入期間が長引く可能性があり、専門的な知識が必要となる場合があります。互換性や相互運用性への重視が高まっていることは、産業の評価にも反映されており、DDoSソリューションの評価基準として、統合性、互換性、管理の容易さが重要な要素となっています。
機会:AI駆動型および自律型のDDoS検知・緩和ソリューションの採用拡大
AI駆動型および自律型のDDoS検知・緩和ソリューションの採用拡大は、ベンダーにとって対応速度と精度を向上させる大きな機会となっています。NETSCOUTの報告によると、AIを活用したDDoS対策は実運用段階に入っており、Cloudflareは2025年に自律型防御システムを通じて、31.4 Tbpsの攻撃を含む過去最多となる4,710万件の攻撃を自動的に緩和しました。ベンダー各社は、AIを活用した行動分析、適応型トラフィックフィルタリング、予測型検知、および自動緩和を活用することで、ますます高速化・高度化する攻撃に対処することができます。
課題:熟練したサイバーセキュリティ専門家の不足
熟練したサイバーセキュリティ専門家の不足は、高度なDDoS防御環境を導入・管理する組織にとって、依然として課題となっています。効果的なDDoS防御には、ネットワークトラフィック分析、脅威インテリジェンス、クラウドインフラストラクチャ、アプリケーションセキュリティ、および自動防御に関する専門知識がますます求められています。攻撃の複雑化により、これらの要件はさらに高まっています。NETSCOUTは最新の調査で、高度なIoTボットネットを利用した30 Tbpsおよび4 Gppsの攻撃実証を確認しました。このスキル不足は、組織が高度なDDoS防御を効果的に設定、監視、最適化する能力を制限する可能性があります。
市場のエコシステム
DDoS防御および緩和のエコシステムは、ハードウェア、ソフトウェア、クラウドベース、およびハイブリッド型の防御機能を提供するソリューションプロバイダー、マネージドサービスプロバイダー、クラウドプラットフォーム、ネットワーク事業者で構成されています。Akamai、Cloudflare、Radware、NETSCOUTなどの主要ベンダーは、大容量の緩和機能、トラフィック分析、自動検知、多層防御を通じて競争を繰り広げており、一方、専門プロバイダーは、ネットワークおよびアプリケーションのセキュリティに関する特定の要件に対応しています。
市場セグメント
ソリューション別DDoS防御・緩和市場
ソフトウェア/プラットフォームセグメントは、分散環境全体におけるスケーラブルかつ自動化されたDDoS検知・緩和への需要に支えられ、最大の市場シェアを占めると予測されています。Cloudflareは2025年、自動化された防御機能を活用し、4,710万件のDDoS攻撃(うち3,440万件はネットワーク層攻撃)を緩和しました。
ソフトウェアベースのトラフィック分析、行動検知、自動緩和、およびクラウド経由の保護の採用が拡大していることで、組織は大規模なハードウェアの導入を行うことなく、ますます巧妙化する攻撃に迅速に対応できるようになっています。
DDoS防御・緩和市場(種類別)
ネットワークトラフィックアナライザーセグメントは、継続的なネットワーク可視性と異常なトラフィックパターンの早期特定に対する組織のニーズに牽引され、最大の市場シェアを占めると予想されます。
NETSCOUTのATLASプラットフォームは、2025年下半期に203の国と地域で800万件以上のDDoS攻撃を監視し、その中には30 Tbpsに達する攻撃も含まれていました。このような攻撃の複雑化により、迅速なDDoS緩和を支援するトラフィック分析、異常検知、攻撃分類、およびリアルタイム可視化機能への需要が高まっています。
DDoS防御・緩和市場:アプリケーション分野別
ボリューム型およびプロトコルベースの攻撃が、インターネット接続やネットワークリソースを直接標的とし続けていることから、ネットワークおよびIPインフラストラクチャ分野が最大の市場シェアを占めると予測されています。Cloudflareは2025年に3,440万件のネットワーク層DDoS攻撃を記録しており、これは2024年に記録された1,140万件の3倍以上に相当します。また、NETSCOUTも2025年上半期の世界的なテレメトリデータにおいて、3.12 Tbpsの攻撃を記録しました。こうした傾向は、大容量のネットワークレベルでの検知、トラフィックフィルタリング、および緩和に対する需要をさらに強めています。
地域
予測期間中、アジア太平洋地域が世界のDDoS防御・緩和市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、急速なデジタルトランスフォーメーション、クラウドインフラの拡大、電子商取引、およびデジタル決済エコシステムの拡大に支えられ、予測期間中のDDoS防御・緩和市場において最も急速に成長する地域となります。また、同地域全体でDDoS攻撃の活動も激化しています。StormWallの報告によると、2025年のDDoS攻撃件数は前年比106%増加し、420万件の攻撃が緩和されました。金融サービス、通信、重要インフラにおける攻撃への曝露リスクの高まりが、高度なDDoS防御への投資を加速させています。
DDoS防御・軽減市場:企業評価マトリックス
Akamai(主要プレイヤー)は、Prolexicを通じて強固な地位を維持しており、20 Tbpsを超える専用防御容量と24時間365日のセキュリティ運用を背景に、クラウド、オンプレミス、ハイブリッド環境を横断した常時稼働型およびオンデマンド型のDDoS防御を提供しています。A10 Networks(新興プレイヤー)は、AI を強化した「A10 Defend」スイートを通じて DDoS 防御の展開を拡大しており、ハードウェア、仮想環境、クラウド環境を横断して、DDoS 検知、自動緩和、オーケストレーション、脅威インテリジェンスを統合しています。
主要市場プレイヤー
Akamai (US)
NETSCOUT (US)
Radware (Israel)
Cloudflare (US)
Fortinet (US)
A10 Networks (US)
F5 (US)
Thales (Imperva) (France)
Huawei (China)
AWS (US)
最近の動向
2025年10月:Arelionは、企業およびホールセール顧客向けに、自動化されたDDoS対策機能を備えた「SecureConnect」ソリューションラインをリリースし、ネットワークの耐障害性とAIを活用した脅威防御を強化しました。
2025年7月:Corero Network Securityは、Beyond Technology中東アフリカと提携し、リアルタイムDDoS保護サービスをパキスタンおよび近隣地域に拡大することで、アジア太平洋地域および中東アフリカにおける事業基盤を強化しました。
2025年6月:GTT Communicationsは、大規模なボリューム型攻撃に対抗するため、サンパウロ、香港、マイアミに新たな緩和センターを追加し、グローバルなDDoSスクルービング容量を4 Tbpsに拡大しました。
2025年5月:Coreroは、LightEdge社と120万米ドルの契約を締結し、同社のSmartWall-ONEプラットフォームを導入することで、ハイブリッドクラウドのDDoS保護機能を強化しました。
1 はじめに 47
1.1 調査の目的 47
1.2 市場の定義 47
1.3 調査範囲およびセグメンテーション 48
1.3.1 市場のセグメンテーションおよび対象地域 48
1.3.2 調査対象の範囲および除外項目 49
1.3.3 対象期間 50
1.4 対象通貨 50
1.5 ステークホルダー 51
1.6 変更点の概要 51
2 エグゼクティブ・サマリー 52
2.1 主な洞察と市場のハイライト 52
2.2 主要な市場参加者:戦略的展開のマッピング 53
2.3 市場を形作るディスラプション 54
2.4 高成長セグメント 55
2.5 概要:世界の市場規模、成長率、および予測 56
3 プレミアムインサイト 57
3.1 DDoS防御・緩和市場における事業者にとって魅力的な機会 57
3.2 DDOS防御・緩和市場:提供サービス別 58
3.3 DDOS防御・緩和市場:ソリューション別 58
3.4 DDOS防御・緩和市場:ソリューション種類別 59
3.5 DDoS防御・緩和市場(サービス別) 59
3.6 DDoS防御・緩和市場(アプリケーション分野別) 60
3.7 DDoS防御・緩和市場(産業別) 60
3.8 DDoS防御・緩和市場(地域別) 61
4 市場概要 62
4.1 はじめに 62
4.2 市場の動向 62
4.2.1 成長要因 63
4.2.1.1 DDoS攻撃の頻度と複雑化の進行 63
4.2.1.2 IoTボットネットおよびDDoS攻撃代行サービスの拡散 63
4.2.1.3 インターネットに接続されたアプリケーション、API、クラウドサービス、およびデジタルインフラへの依存度の高まり 64
4.2.1.4 地政学的要因やハクティビスト主導のDDoS攻撃キャンペーンによる重要インフラへの標的化の増加 64
4.2.2 制約要因 64
4.2.2.1 マルチベンダー環境における統合の限界 64
4.2.2.2 規制およびデータ主権に関する制約 65
4.2.3 機会 65
4.2.3.1 AI 駆動型および自律型の DDoS 検知・緩和ソリューションの採用拡大 65
4.2.3.2 API、AI アプリケーション、およびクラウドネイティブワークロード向けの DDoS 保護の拡大 65
4.2.3.3 統合型、ハイブリッド型、およびマネージド型の DDoS 保護に対する需要の高まり 66
4.2.4 課題 66
4.2.4.1 熟練したサイバーセキュリティ専門家の不足 66
4.2.4.2 ソリューションのコストと複雑さ 66
4.3 未充足のニーズと未開拓分野 67
4.4 相互に関連する市場とセクター横断的な機会 68
4.4.1 相互に連携する市場 68
4.4.2 セクター横断的な機会 69
4.5 ティア1/2/3のプレーヤーによる戦略的動き 70
4.5.1 ティア横断的な戦略的パターン 71
4.5.2 戦略的トレンド 72
4.5.2.1 AIを活用した自律的なDDoS検知および緩和 73
4.5.2.2 アプリケーション、API、およびDNSの保護への注目の高まり 73
4.5.2.3 クラウドネイティブおよびハイブリッド型DDoS保護への移行 73
5 産業の動向 74
5.1 ポーターの5つの力分析 74
5.1.1 新規参入者の脅威 75
5.1.2 代替品の脅威 75
5.1.3 供給者の交渉力 76
5.1.4 購入者の交渉力 76
5.1.5 競争の激しさ 76
5.2 マクロ経済指標 76
5.2.1 はじめに 76
5.2.2 GDPの推移と予測 77
5.2.3 世界のDDoS防御・軽減産業の動向 78
5.3 バリューチェーン分析 79
5.3.1 トラフィックの監視および分析 79
5.3.2 DDoS防御ソリューション 80
5.3.3 システム統合および導入 80
5.3.4 マネージドサービスおよび流通 80
5.3.5 エンドユーザー 80
5.4 エコシステム分析 81
5.5 価格分析 82
5.5.1 主要企業の製品・サービス別平均販売価格の推移(2025年) 82
5.5.2 2025年のDDoS防御および緩和策のサービス別参考価格分析 83
5.6 主要な会議およびイベント 84
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 84
5.8 投資および資金調達のシナリオ 85
5.9 ケーススタディ分析 85
5.9.1 NEXUSGUARDがIRIXおよびSAINSのDDoS脅威克服を支援 85
5.9.2 XTEL COMMUNICATIONS社は、ネットワークトラフィックの可視性を向上させるため、NETSCOUT社を選択しました 86
5.9.3 PENTELEDATA社は、KENTIK TECHNOLOGIES社との技術的統合のために、RADWARE社のAMSを採用しました 86
5.9.4 CNIは、顧客をDDoS攻撃から保護するためにCoreroを選定しました 87
5.10 DDoS防止処置 88
5.11 2025年のアメリカ関税がDDoS保護および緩和市場に与える影響 88
5.11.1 はじめに 88
5.11.2 主な関税率 89
5.11.3 価格への影響分析 91
5.11.4 国・地域への影響 92
5.11.4.1 北米 92
5.11.4.2 ヨーロッパ 93
5.11.4.3 アジア太平洋地域 94
5.11.5 最終用途産業への影響 95
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 96
6.1 技術分析 96
6.1.1 主要な新興技術 96
6.1.1.1 トラフィックフィルタリング 96
6.1.1.2 レート制限 96
6.1.1.3 Webアプリケーションファイアウォール(WAF) 96
6.1.2 補完技術 97
6.1.2.1 人工知能(AI) 97
6.1.2.2 機械学習(ML) 97
6.1.3 関連技術 97
6.1.3.1 ロードバランサー 97
6.1.3.2 コンテンツ配信ネットワーク(CDN) 98
6.2 技術ロードマップ 98
6.2.1 短期(2026年~2027年) | 基盤およびクラウドベースの保護 98
6.2.2 中期(2027年~2030年) | インテリジェントな自動化および統合型DDoS保護 98
6.2.3 長期 (2030–2035+) | 自律型・適応型・AI駆動型DDoS防御 99
6.3 特許分析 99
6.4 将来の応用 102
6.4.1 自律型およびAI駆動型DDoS防御 102
6.4.2 アプリケーション層およびAPIベースのDDoS保護 103
6.4.3 適応型多層・多ベクトルDDoS緩和 103
6.4.4 クラウド、エッジ、およびマルチクラウドにおけるDDoS耐性 103
6.4.5 IoTおよびボットネットベースのDDoS防御 104
6.5 AI/ジェネレーティブAIがDDoS防御および緩和市場に与える影響 104
6.5.1 DDoS 防御・緩和市場におけるベストプラクティス 105
6.5.2 DDoS 防御・緩和市場における AI 導入の事例研究 106
6.5.3 相互に連携する隣接エコシステムと市場プレイヤーへの影響 107
6.5.4 DDoS防御・軽減市場における生成AI導入に対する顧客の準備状況 107
6.6 成功事例と実運用事例 108
6.6.1 Cloudflare:グローバル小売業者向けのDDoS防御 108
6.6.2 NETSCOUT:グローバル製造業向けDDoS防御 108
7 規制環境 109
7.1 規制環境 109
7.1.1 規制機関、政府機関、およびその他の組織 109
7.1.2 産業標準 113
8 顧客環境と購入者の行動 115
8.1 意思決定プロセス 115
8.2 購入に関わるステークホルダーと購入評価基準 116
8.2.1 購買プロセスにおける主要なステークホルダー 116
8.2.2 購買基準 116
8.2.3 導入障壁と社内の課題 117
8.3 各最終用途産業における未充足ニーズ 118
8.3.1 収益の可能性 119
8.3.2 コストの動向 120
8.3.3 主要な用途における利益率の機会 120
9 提供サービス別 DDoS 防御および緩和市場 122
9.1 はじめに 123
9.1.1 提供形態別:DDoS 防御および緩和市場の推進要因 123
9.2 ソリューション 124
9.2.1 ハードウェア 126
9.2.1.1 ファイアウォール 127
9.2.1.1.1 ハードウェア・ファイアウォールは、悪意のあるトラフィックをフィルタリングおよびブロックし、正当なリクエストに対して効率的なサーバーアクセスを可能にします 127
9.2.1.2 侵入検知・防止システム(IDPS) 127
9.2.1.2.1 IDPSは、ネットワークトラフィックを継続的に監視し、悪意のあるリクエストを能動的にブロックすることで、DDoS攻撃を防止します 127
9.2.1.3 ロードバランサー 127
9.2.1.3.1 ロードバランサーは、トラフィックを複数のサーバーに分散させることで、DDoS攻撃から保護します 127
9.2.1.4 その他のハードウェア 127
9.2.2 ソフトウェア/プラットフォーム 128
9.2.2.1 世界的なIoTデバイスの増加が市場を牽引 128
9.3 サービス 129
9.3.1 プロフェッショナルサービス 131
9.3.1.1 設計および実装 133
9.3.1.1.1 ネットワークのパフォーマンスと信頼性を向上させる必要性の高まり 133
9.3.1.2 コンサルティングおよびアドバイザリー 134
9.3.1.2.1 サイバーセキュリティへの懸念の高まりと先進技術の導入 134
9.3.1.3 研修および教育 135
9.3.1.3.1 DDoS攻撃に関する研修および意識向上の必要性の高まり 135
9.3.1.4 サポートおよび保守 136
9.3.1.4.1 技術的な問題に対するサポートやガイダンスの必要性の高まり 136
9.3.1.5 DDoSのテストおよび検証 137
9.3.1.5.1 脆弱性の特定、および既存のDDoS対策メカニズムの有効性、処理能力、対応力の評価 137
9.3.2 マネージドサービス 138
9.3.2.1 業務効率と運用能力の向上の必要性 138
10 ソリューション種類別の DDoS 防御および軽減市場 139
10.1 はじめに 140
10.1.1 ソリューション種類:DDoS 防御および軽減市場の推進要因 140
10.2 ネットワークトラフィックアナライザー 141
10.2.1 DDoS防御ソリューションの導入拡大につながるネットワーク層への攻撃 141
10.3 脅威緩和システム 142
10.3.1 DDoS防御および緩和ソリューションの需要拡大につながるレイヤー7攻撃の増加 142
10.4 ボットネットの検知および管理 143
10.4.1 進化し続ける破壊的技術と、クラウドベースのアプリケーションの容易な利用可能性が市場を牽引 143
10.5 その他のソリューションの種類 144
11 アプリケーション分野別 DDoS 防御および緩和市場 146
11.1 はじめに 147
11.1.1 アプリケーション分野:DDoS 防御および緩和市場の推進要因 147
11.2 ネットワークおよび IP インフラストラクチャ 148
11.2.1 悪意のあるトラフィックを吸収・フィルタリングできる、大容量かつ常時稼働型の保護機能に対するニーズの高まり 148
11.3 WebアプリケーションおよびAPI 149
11.3.1 DDoS攻撃を緩和し、保護を維持する必要性の高まり 149
11.4 DNSインフラ 150
11.4.1 オンラインアプリケーションおよび分散型デジタルインフラへの依存度の高まりが市場を牽引しています 150
12 導入形態別 DDoS 防御・軽減市場 152
12.1 はじめに 153
12.1.1 導入形態:DDoS 防御・軽減市場の推進要因 153
12.2 オンプレミス 154
12.2.1 オンプレミス型サービスは、IT スタッフに導入されたソリューションの完全な制御権を提供します 154
12.3 クラウド 155
12.3.1 クラウド導入は、DNS の管理、トラフィックの迂回、および Web サイトのトラフィック保護に役立ちます 155
12.4 ハイブリッド 156
12.4.1 組織が自社のインフラストラクチャの特性や規模に応じて保護対策を分散できるようにします 156
13 組織規模別のDDoS保護および緩和市場 158
13.1 はじめに 159
13.1.1 組織規模:DDoS 防御および緩和市場の推進要因 159
13.2 大企業 160
13.2.1 単一の攻撃による DDoS 被害の深刻化が市場を牽引 160
13.3 中小企業 161
13.3.1 市場成長を促進するセキュリティ攻撃の緩和ニーズの高まり 161
14 産業別 DDoS 防御・緩和市場 163
14.1 はじめに 164
14.1.1 産業別:DDoS防御・軽減市場の成長要因 164
14.2 金融 166
14.2.1 脆弱なデータセンターのセキュリティと、クラウドストレージからのデータ漏洩リスクが市場を牽引 166
14.3 政府・防衛 167
14.3.1 DDoS防御および緩和ソリューションおよびサービスへの需要の高まりが市場の成長を後押し 167
14.4 製造業 168
14.4.1 製造プロセスに対するボリューム型DDoS攻撃の増加が市場の成長に寄与 168
14.5 エネルギー・ユーティリティ 169
14.5.1 市場を牽引するスマートシステムおよびアプリケーションの導入拡大 169
14.6 ITおよびITES 170
14.6.1 市場を牽引する先進技術の台頭 170
14.7 通信 171
14.7.1 市場を牽引するWebおよびモバイルアプリケーション数の増加 171
14.8 医療 172
14.8.1 DDoS防御および軽減ソリューションの導入を促進する規制基準 172
14.9 教育 173
14.9.1 市場の成長を促進するための、データおよびリソースの機密性、完全性、および容易な可用性の必要性 173
14.10 小売業 174
14.10.1 サイバー攻撃やデータ盗難の増加が、DDoS 保護および緩和ソリューションの導入拡大につながる 174
14.11 その他の産業 175
15 地域別 DDoS 防御・軽減市場 177
15.1 はじめに 178
15.2 北米 179
15.2.1 アメリカ 185
15.2.1.1 アメリカにおける主要ベンダーの存在が市場の成長を牽引 185
15.2.2 カナダ 190
15.2.2.1 急速な技術進歩とネットワークインフラに対するDDoS攻撃の増加が市場を牽引 190
15.3 ヨーロッパ 196
15.3.1 英国 202
15.3.1.1 中小企業における監視ソリューションへの需要の高まりが市場を牽引 202
15.3.2 ドイツ 207
15.3.2.1 DDoS防御および軽減ソリューションへの投資増加が市場を牽引しています 207
15.3.3 フランス 212
15.3.3.1 重要セクターのサイバー脅威への曝露リスクの高まりが市場を牽引しています 212
15.3.4 イタリア 217
15.3.4.1 重要インフラにおけるサイバー脅威の増加が市場の原動力となっています 217
15.3.5 その他のヨーロッパ諸国 222
15.4 アジア太平洋地域 227
15.4.1 中国 234
15.4.1.1 サイバーセキュリティ保護システムの開発が市場を牽引 234
15.4.2 日本 239
15.4.2.1 サイバーセキュリティに関する厳格な法令・規制が市場を牽引 239
15.4.3 インド 244
15.4.3.1 DDoS攻撃の増加により、DDoS防御・軽減ソリューションの導入が進む 244
15.4.4 アジア太平洋地域のその他 249
15.5 中東・アフリカ 254
15.5.1 GCC 259
15.5.1.1 サウジアラビア(KSA) 265
15.5.1.1.1 緩和策への投資の増加とスタートアップ企業の数増加が市場を牽引 265
15.5.1.2 UAE 270
15.5.1.2.1 クラウドベースのアプリケーションへの依存度の高まりが市場を後押し 270
15.5.1.3 GCCのその他の地域 275
15.5.2 南アフリカ 280
15.5.2.1 政府の取り組みと多額の海外投資が市場を牽引 280
15.5.3 中東・アフリカのその他の地域 285
15.6 南米アメリカ 290
15.6.1 ブラジル 296
15.6.1.1 市場を牽引する効果的なサイバーセキュリティ戦略の確立への注目が高まっています 296
15.6.2 メキシコ 301
15.6.2.1 市場を牽引するクラウドベースのサービスの導入が進んでいます 301
15.6.3 その他の南米アメリカ諸国 306
16 競争環境 312
16.1 はじめに 312
16.2 主要企業の戦略/競争優位性(2022年~2025年) 312
16.3 売上高分析(2021年~2025年) 314
16.4 市場シェア分析(2025年) 314
16.5 ブランド比較 318
16.6 企業評価および財務指標(2025年) 319
16.6.1 企業評価 319
16.6.2 財務指標 319
16.7 企業評価マトリックス:主要企業、2025年 319
16.7.1 スター企業 320
16.7.2 新興リーダー企業 320
16.7.3 広範な事業展開を行う企業 320
16.7.4 参入企業 320
16.7.5 企業の事業展開:主要企業、2025年 322
16.7.5.1 企業の事業展開 322
16.7.5.2 地域別事業展開 323
16.7.5.3 提供サービス別事業展開 324
16.7.5.4 産業統合の展開 325
16.8 企業評価マトリックス:スタートアップ/中小企業、2025年 326
16.8.1 先進的な企業 326
16.8.2 対応力のある企業 326
16.8.3 ダイナミックな企業 327
16.8.4 スタートブロック 327
16.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 328
16.8.5.1 主要なスタートアップ/中小企業の詳細リスト 328
16.8.5.2 主要スタートアップ/中小企業の競争力ベンチマーク 329
16.9 競争シナリオとトレンド 329
16.9.1 製品の発売と機能強化 329
16.9.2 取引 332
16.9.3 事業拡大 333
17 企業概要 334
17.1 主要企業 334
17.1.1 アカマイ 334
17.1.1.1 事業概要 334
17.1.1.2 提供製品・ソリューション・サービス 335
17.1.1.3 最近の動向 336
17.1.1.3.1 製品の発売および機能強化 336
17.1.1.3.2 取引 337
17.1.1.4 MnMの見解 337
17.1.1.4.1 勝利への権利 337
17.1.1.4.2 戦略的選択 337
17.1.1.4.3 弱点および競合上の脅威 337
17.1.2 CLOUDFLARE 338
17.1.2.1 事業概要 338
17.1.2.2 提供している製品・ソリューション・サービス 339
17.1.2.3 最近の動向 340
17.1.2.3.1 製品の発売および機能強化 340
17.1.2.3.2 取引実績 341
17.1.2.4 MnMの見解 341
17.1.2.4.1 主な強み 341
17.1.2.4.2 戦略的選択 341
17.1.2.4.3 弱点および競合上の脅威 341
17.1.3 RADWARE 342
17.1.3.1 事業概要 342
17.1.3.2 提供製品・ソリューション・サービス 343
17.1.3.3 最近の動向 344
17.1.3.3.1 製品の発売および機能強化 344
17.1.3.3.2 取引実績 345
17.1.3.4 MnMの見解 346
17.1.3.4.1 勝利への権利 346
17.1.3.4.2 戦略的選択 346
17.1.3.4.3 弱点および競合上の脅威 346
17.1.4 フォーティネット 347
17.1.4.1 事業概要 347
17.1.4.2 提供製品・ソリューション・サービス 348
17.1.4.3 最近の動向 349
17.1.4.3.1 製品の発売および機能強化 349
17.1.4.4 MnMの見解 349
17.1.4.4.1 主な強み 349
17.1.4.4.2 戦略的選択 349
17.1.4.4.3 弱みと競合上の脅威 349
17.1.5 NETSCOUT 350
17.1.5.1 事業概要 350
17.1.5.2 提供製品・ソリューション・サービス 351
17.1.5.3 最近の動向 352
17.1.5.3.1 製品の発売および機能強化 352
17.1.5.3.2 事業拡大 352
17.1.5.4 MnMの見解 353
17.1.5.4.1 勝利への権利 353
17.1.5.4.2 戦略的選択 353
17.1.5.4.3 弱点および競合上の脅威 353
17.1.6 NEXUSGUARD 354
17.1.6.1 事業概要 354
17.1.6.2 提供製品・ソリューション・サービス 354
17.1.6.3 最近の動向 355
17.1.6.3.1 製品の発売および機能強化 355
17.1.6.3.2 取引 356
17.1.7 HUAWEI 357
17.1.7.1 事業概要 357
17.1.7.2 提供している製品・ソリューション・サービス 358
17.1.7.3 最近の動向 359
17.1.7.3.1 製品の発売および機能強化 359
17.1.8 LINK11 360
17.1.8.1 事業概要 360
17.1.8.2 提供している製品・ソリューション・サービス 360
17.1.8.3 最近の動向 361
17.1.8.3.1 製品の発売および機能強化 361
17.1.8.3.2 契約実績 362
17.1.9 THALES (IMPERVA) 363
17.1.9.1 事業概要 363
17.1.9.2 提供している製品・ソリューション・サービス 364
17.1.9.3 最近の動向 365
17.1.9.3.1 製品の発売および機能強化 365
17.1.10 BT 366
17.1.10.1 事業概要 366
17.1.10.2 提供している製品・ソリューション・サービス 367
17.1.11 A10 NETWORKS 368
17.1.11.1 事業概要 368
17.1.11.2 提供している製品・ソリューション・サービス 369
17.1.11.3 最近の動向 370
17.1.11.3.1 製品の発売および機能強化 370
17.1.11.3.2 契約実績 370
17.1.12 NSFOCUS 371
17.1.12.1 事業概要 371
17.1.12.2 提供している製品・ソリューション・サービス 371
17.1.13 MICROSOFT 373
17.1.13.1 事業概要 373
17.1.13.2 提供している製品・ソリューション・サービス 374
17.1.13.3 最近の動向 375
17.1.13.3.1 製品の発売および機能強化 375
17.1.14 F5 376
17.1.14.1 事業概要 376
17.1.14.2 提供している製品・ソリューション・サービス 377
17.1.14.3 最近の動向 378
17.1.14.3.1 製品の発売および機能強化 378
17.1.14.3.2 契約状況 379
17.1.15 アリババ・クラウド 380
17.1.15.1 事業概要 380
17.1.15.2 提供している製品・ソリューション・サービス 381
17.1.15.3 最近の動向 382
17.1.15.3.1 製品の発売および機能強化 382
17.1.16 CORERO 384
17.1.16.1 事業概要 384
17.1.16.2 提供している製品・ソリューション・サービス 385
17.1.16.3 最近の動向 386
17.1.16.3.1 製品の発売および機能強化 386
17.1.16.3.2 契約実績 387
17.1.17 AWS 389
17.1.17.1 事業概要 389
17.1.17.2 提供している製品・ソリューション・サービス 390
17.1.17.3 最近の動向 391
17.1.17.3.1 製品の発売および機能強化 391
17.2 その他の主要企業 392
17.2.1 FASTLY 392
17.2.2 ALLOT 393
17.2.3 STRATACORE 394
17.2.4 SUCURI(GODADDY) 395
17.2.5 LUMEN TECHNOLOGIES 396
17.2.6 SECEON 397
17.2.7 HALTDOS 398
17.2.8 DDOS-GUARD 399
17.2.9 INDUSFACE 400
17.2.10 MLYTICS 401
17.2.11 RIOREY 402
17.2.12 PHOENIXNAP 402
17.2.13 XCITIUM 403
17.2.14 MAZEBOLT 404
17.2.15 QRATOR LABS 405
17.2.16 GCORE 406
18 調査方法論 407
18.1 調査データ 407
18.1.1 二次データ 408
18.1.2 一次データ 408
18.1.2.1 一次プロファイルの内訳 409
18.1.2.2 主要な産業インサイト 409
18.2 データの三角測量 410
18.3 市場規模の推計 410
18.3.1 トップダウン・アプローチ 411
18.3.2 ボトムアップ・アプローチ 411
18.4 市場予測 414
18.5 調査の前提条件 416
18.6 調査の限界 417
19 付録 418
19.1 ディスカッション・ガイド 418
19.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 422
19.3 カスタマイズオプション 424
19.4 関連レポート 424
19.5 著者情報 425
表1 対象範囲および除外項目 49
表2 2021年~2025年の米ドル為替レート 50
表3 DDoS防御・緩和市場における未充足ニーズと未開拓領域 67
表4 DDoS防御・緩和市場における主要企業の戦略的動向 71
表5 ベンダーのティア横断的な戦略パターン 72
表6 DDoS防御・緩和市場に対するポーターの5つの力分析の影響 74
表7 主要国別のGDP変化率(2021年~2030年) 77
表8 エコシステムにおける企業の役割 81
表9 主要プレーヤーの製品別平均販売価格(2025年) 83
表10 DDoS防御・緩和サービスの参考価格分析、
提供サービス別、2025年 83
表11 DDoS防御・緩和市場:主要な会議およびイベントの一覧、2026年~2027年 84
表12 主要料金体系 89
表13 料金の影響による価格の予想変動およびエンドユーザー市場への影響 92
表14 DDoS防御・緩和市場における主要特許一覧(2024年 –2026年 100
表15 主なユースケースと市場の可能性 105
表16 ベストプラクティス:ユースケースを導入している企業 105
表17 DDoS防御・軽減市場:汎用AI(Gen AI)導入に関するケーススタディ 106
表18 相互に関連する隣接エコシステムと市場プレイヤーへの影響 107
表19 北米:規制機関、政府機関、およびその他の組織の一覧 109
表20 ヨーロッパ:規制機関、政府機関、およびその他の組織の一覧 110
表21 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 111
表22 その他の地域:規制機関、政府機関、およびその他の組織の一覧 112
表 23 DDoS 防御・軽減市場におけるグローバル産業標準 113
表 24 上位 3 つの
(%) 116
表25 上位3つの産業における主要な購入基準 117
表26 最終用途産業別、DDoS防御・軽減市場における未充足ニーズ 119
表27 DDoS防御・緩和市場(提供形態別)、
2020年~2025年(百万米ドル) 124
表28 DDoS防御・緩和市場(提供形態別)、
2026年~2031年(百万米ドル) 124
表29 DDoS防御・緩和市場(ソリューション別)、
2020年~2025年(百万米ドル) 125
表30 DDoS防御・緩和市場(ソリューション別)、
2026年~2031年(百万米ドル) 125
表31 DDoS防御・緩和ソリューション市場(地域別)、
2020年~2025年(百万米ドル) 125
表32 DDoS防御・緩和ソリューション市場(地域別)、
2026年~2031年(百万米ドル) 125
表33 DDoS防御・緩和ハードウェア市場(地域別)、
2020年~2025年(百万米ドル) 126
表34 地域別DDoS防御・緩和ハードウェア市場、
2026年~2031年(百万米ドル) 126
表35 地域別DDoS防御・緩和ソフトウェア/プラットフォーム市場、
2020年~2025年 (百万米ドル) 128
表36 DDoS防御・緩和ソフトウェア/プラットフォーム市場、
地域別、2026年~2031年 (百万米ドル) 129
表37 DDoS防御・軽減市場(サービス別)、
2020年~2025年(百万米ドル) 130
表38 DDoS防御・軽減市場(サービス別)、
2026年~2031年(百万米ドル) 130
表39 DDoS防御・緩和サービス市場(地域別)、
2020年~2025年(百万米ドル) 130
表40 DDoS防御・緩和サービス市場(地域別)、
2026年~2031年(百万米ドル) 130
表41 DDoS防御・緩和プロフェッショナルサービス市場、
地域別、2020年~2025年(百万米ドル) 131
表42 DDoS防御・緩和プロフェッショナルサービス市場、
地域別、2026年~2031年(百万米ドル) 132
表43 DDoS防御・軽減プロフェッショナルサービス市場、種類別、2020年~2025年(百万米ドル) 132
表44 DDoS防御・軽減プロフェッショナルサービス市場、
種類別、2026年~2031年(百万米ドル) 132
表45 地域別DDoS防御・軽減設計・導入サービス市場、2020年~2025年(百万米ドル) 133
表46 地域別DDoS防御・軽減設計・導入サービス市場、2026年~2031年 (百万米ドル) 133
表47 地域別DDoS防御・軽減コンサルティングおよびアドバイザリーサービス市場、2020年~2025年(百万米ドル) 134
表48 地域別 DDoS 防御・緩和コンサルティングおよびアドバイザリーサービス市場、2026年~2031年(百万米ドル) 134
表49 地域別DDoS防御・軽減トレーニングおよび教育サービス市場、2020年~2025年(百万米ドル) 135
表50 地域別 DDoS 防御および緩和トレーニング・教育サービス市場、2026年~2031年(百万米ドル) 135
表 51 地域別 DDoS 防御および緩和サポート・保守サービス市場、2020年~2025年 (百万米ドル) 136
表52 地域別DDoS防御・緩和サポートおよび保守サービス市場、2026年~2031年(百万米ドル) 136
表53 DDoS防御・緩和 DDoSテストおよび検証サービス市場、 地域別、2020年~2025年(百万米ドル) 137
表54 DDoS防御・軽減 DDoSテストおよび検証サービス市場、地域別、2026年~2031年(百万米ドル) 137
表55 DDoS防御・軽減マネージドサービス市場、地域別、2020年~2025年(百万米ドル) 138
表56 DDoS 防御および緩和マネージドサービス市場(地域別、2026年~2031年)(百万米ドル) 138
表 57 DDoS 防御および緩和市場(種類、
2020年~2025年)(百万米ドル) 141
表58 DDoS防御・緩和市場(ソリューション種類)、
2026年~2031年(百万米ドル) 141
表59 DDoS防御・緩和ネットワークトラフィックアナライザー市場、 地域別、2020–2025年(百万米ドル) 142
表60 DDoS防御・緩和ネットワークトラフィックアナライザー市場、
地域別、2026–2031年(百万米ドル) 142
表61 DDoS防御・軽減用脅威軽減システム市場、
地域別、2020年~2025年(百万米ドル) 143
表62 DDoS防御・軽減 脅威軽減システム市場、
地域別、2026年~2031年(百万米ドル) 143
表63 DDoS防御・軽減 ボットネット検知・管理市場、地域別、2020年~2025年(百万米ドル) 144
表64 DDoS防御・軽減:ボットネット検知・管理市場(地域別、2026年~2031年)(百万米ドル) 144
表65 その他のDDoS防御・軽減ソリューション種類市場、
地域別、2020年~2025年(百万米ドル) 145
表66 その他のDDoS防御・緩和ソリューション種類市場、
地域別、2026年~2031年(百万米ドル) 145
表67 DDoS防御・緩和市場、用途別、
2020年~2025年(百万米ドル) 148
表68 DDoS防御・緩和市場(アプリケーション分野別)、
2026年~2031年 (百万米ドル) 148
表69 ネットワークおよびIPインフラにおけるDDoS防御・緩和市場、地域別、2020年~2025年(百万米ドル) 149
表70 ネットワークおよびIPインフラにおけるDDoS防御・軽減市場(地域別、2026年~2031年)(百万米ドル) 149
表71 WebアプリケーションおよびAPIにおけるDDoS防御・軽減市場、
地域別、2020年~2025年 (百万米ドル) 150
表72 WebアプリケーションおよびAPIにおけるDDoS防御・軽減市場、
地域別、2026年~2031年(百万米ドル) 150
表73 DNSインフラにおけるDDoS防御・軽減市場、
地域別、2020年~2025年(百万米ドル) 151
表74 DNSインフラにおけるDDoS防御・軽減市場、
地域別、2026年~2031年(百万米ドル) 151
表75 DDoS防御・軽減市場、導入形態別、
2020年~2025年(百万米ドル) 154
表76 DDoS防御・緩和市場(導入形態別)、
2026年~2031年(百万米ドル) 154
表77 オンプレミス型DDoS防御・緩和市場(地域別)、
2020年~2025年(百万米ドル) 154
表78 オンプレミス型DDoS防御・緩和市場(地域別)、
2026年~2031年(百万米ドル) 155
表79 クラウド型DDoS防御・緩和市場(地域別)、
2020年~2025年(百万米ドル) 155
表80 地域別クラウド型DDoS防御・緩和市場、
2026年~2031年(百万米ドル) 156
表81 地域別ハイブリッドDDoS防御・緩和市場、
2020年~2025年(百万米ドル) 156
表82 地域別ハイブリッドDDoS防御・緩和市場、
2026年~2031年(百万米ドル) 157
表83 DDoS防御・緩和市場(組織規模別)、
2020–2025年(百万米ドル) 159
表84 DDoS防御・緩和市場(組織規模別)、 2026年~2031年(百万米ドル) 160
表85 大企業向けDDoS防御・緩和市場、
地域別、2020年~2025年(百万米ドル) 160
表86 大企業向けDDoS防御・緩和市場、
地域別、2026–2031年(百万米ドル) 161
表87 中小企業向けDDoS防御・軽減市場(地域別、2020年~2025年)(百万米ドル) 162
表88 中小企業向けDDoS防御・軽減市場、地域別、2026年~2031年(百万米ドル) 162
表89 DDoS防御・緩和市場(産業別)、
2020年~2025年(百万米ドル) 165
表90 DDoS防御・緩和市場(産業別)、
2026年~2031年(百万米ドル) 166
表91 金融分野におけるDDoS防御・緩和市場(地域別)、
2020年~2025年(百万米ドル) 166
表92 金融分野におけるDDoS防御・緩和市場(地域別)、
2026年~2031年(百万米ドル) 167
表93 政府・防衛分野におけるDDoS防御・緩和市場(地域別)、2020年~2025年(百万米ドル) 167
表94 政府・防衛分野におけるDDoS防御・軽減市場(地域別、2026年~2031年)(百万米ドル) 168
表95 製造業におけるDDoS防御・軽減市場(地域別、2020年~2025年) (百万米ドル) 168
表96 製造業におけるDDoS防御・軽減市場(地域別、2026年~2031年)(百万米ドル) 169
表97 エネルギー・ユーティリティにおけるDDoS防御・軽減市場、
地域別、2020年~2025年(百万米ドル) 169
表98 エネルギー・ユーティリティ分野におけるDDoS防御・軽減市場、 地域別、2026年~2031年(百万米ドル) 170
表99 ITおよびITESにおけるDDoS防御・緩和市場、地域別、
2020年~2025年(百万米ドル) 170
表100 ITおよびITES分野におけるDDoS防御・軽減市場、地域別、
2026年~2031年(百万米ドル) 171
表101 通信分野におけるDDoS防御・軽減市場、
地域別、2020年~2025年(百万米ドル) 171
表102 通信分野におけるDDoS防御・軽減市場、
地域別、 2026年~2031年(百万米ドル) 172
表103 医療分野におけるDDoS防御・軽減市場、地域別、2020年~2025年(百万米ドル) 172
表104 医療分野におけるDDoS防御・軽減市場(地域別、2026年~2031年)(百万米ドル) 173
表105 教育分野におけるDDoS防御・緩和市場(地域別)、
2020年~2025年(百万米ドル) 173
表106 教育分野におけるDDoS防御・緩和市場(地域別)、
2026年~2031年(百万米ドル) 174
表107 小売業界におけるDDoS防御・緩和市場(地域別)、
2020年~2025年(百万米ドル) 174
表108 小売業界におけるDDoS防御・緩和市場(地域別、
2026年~2031年)(百万米ドル) 175
表109 その他の産業におけるDDoS防御・緩和市場(地域別、2020年~2025年)(百万米ドル) 175
表110 その他の産業におけるDDoS防御・緩和市場(地域別、2026年~2031年)(百万米ドル) 176
表111 DDoS防御・緩和市場(地域別、
2020年~2025年)(百万米ドル) 178
表112 地域別DDoS防御・緩和市場、
2026年~2031年(百万米ドル) 179
表113 北米:提供サービス別DDoS防御・緩和市場、2020年~2025年(百万米ドル) 180
表114 北米:DDoS防御・緩和市場(提供形態別)、2026年~2031年(百万米ドル) 180
表115 北米:DDoS防御・緩和市場(ソリューション別)、2020年~2025年 (百万米ドル) 181
表116 北米:DDoS防御・緩和市場、ソリューション別、2026年~2031年(百万米ドル) 181
表117 北米: サービス別 DDoS 防御・緩和市場、2020年~2025年(百万米ドル) 181
表118 南米アメリカ:DDoS防御・緩和市場、サービス別、2026年~2031年(百万米ドル) 181
表119 南米アメリカ:DDoS防御・緩和市場、
専門サービス別、2020年~2025年(百万米ドル) 182
表120 北米:DDoS防御・緩和市場、
専門サービス別、2026年~2031年(百万米ドル) 182
表121 北米:DDoS防御・緩和市場、ソリューション種類、2020年~2025年(百万米ドル) 182
表122 北米:DDoS防御・緩和市場、ソリューション種類、2026年~2031年(百万米ドル) 183
表123 北米:DDoS防御・緩和市場、アプリケーション分野別、2020年~2025年(百万米ドル) 183
表124 南米アメリカ:DDoS防御・緩和市場、アプリケーション分野別、2026年~2031年(百万米ドル) 183
表125 北米:DDoS防御・緩和市場(導入形態別、2020年~2025年)(百万米ドル) 183
表126 北米:DDoS防御・緩和市場、導入形態別、2026年~2031年(百万米ドル) 184
表127 北米:DDoS 防御および緩和市場、
組織規模別、2020–2025年(百万米ドル) 184
表 128 北米:DDoS 防御および緩和市場、
組織規模別、2026年~2031年(百万米ドル) 184
表 129 北米:DDoS防御・緩和市場、産業別、2020年~2025年(百万米ドル) 184
表130 北米:DDoS防御・緩和市場、産業別、2026年~2031年(百万米ドル) 185
表131 北米:DDoS防御・緩和市場(国別、2020年~2025年)(百万米ドル) 185
表132 北米:DDoS防御・緩和市場(国別、2026年~2031年) (ドル) 185
表133 アメリカ:DDoS防御・緩和市場、提供サービス別、
2020–2025年(ドル) 186
表134 アメリカ:DDoS防御・緩和市場(提供形態別)、
2026年~2031年(百万ドル) 186
表135 アメリカ:DDoS防御・緩和市場(ソリューション別)、
2020年~2025年(百万ドル) 186
表136 アメリカ:DDoS防御・緩和市場(ソリューション別)、
2026–2031年(百万ドル) 186
表137 アメリカ:DDoS防御・緩和市場(サービス別)、
2020–2025年(百万ドル) 187
表138 アメリカ:DDoS防御・緩和市場(サービス別)、
2026年~2031年(百万ドル) 187
表139 アメリカ:DDoS防御・緩和市場(専門サービス別)、2020年~2025年(百万ドル) 187
表140 アメリカ:DDoS防御・軽減市場、専門サービス別、2026年~2031年(百万ドル) 187
表141 アメリカ:DDoS防御・軽減市場、ソリューションの種類別、
2020年~2025年(百万ドル) 188
表142 アメリカ:DDoS防御・軽減市場、ソリューション種類、
2026年~2031年(百万ドル) 188
表143 アメリカ:DDoS防御・軽減市場、アプリケーション分野別、
2020年~2025年(百万ドル) 188
表144 アメリカ:DDoS防御・緩和市場、アプリケーション分野別、
2026年~2031年(百万ドル) 188
表145 アメリカ:DDoS防御・緩和市場、導入形態別、2020年~2025年(百万ドル) 189
表146 アメリカ:DDoS防御・緩和市場、導入形態別、2026年~2031年(百万ドル) 189
表 147 アメリカ:DDoS 防御・軽減市場、組織規模別、2020–2025 年(百万ドル) 189
表148 アメリカ:DDoS防御・緩和市場、組織規模別、2026年~2031年(百万ドル) 189
表149 アメリカ:DDoS防御・緩和市場、産業別、
2020年~2025年(百万ドル) 190
表150 アメリカ:DDoS防御・緩和市場(産業別)、
2026年~2031年(百万ドル) 190
表151 カナダ:DDoS防御・緩和市場(提供サービス別)、
2020年~2025年(百万ドル) 191
表 152 カナダ:DDoS 防御・緩和市場(提供形態別)、
2026–2031年(百万米ドル) 191
表 153 カナダ:DDoS 防御・緩和市場(ソリューション別)、
2020–2025年(百万米ドル) 191
表 154 カナダ:DDoS 防御・緩和市場、ソリューション別、
2026–2031年(百万米ドル) 192
表 155 カナダ:DDoS 防御・緩和市場、サービス別、
2020–2025年(百万米ドル) 192
表156 カナダ:DDoS防御・緩和市場(サービス別)、
2026年~2031年(百万米ドル) 192
表157 カナダ:DDoS防御・緩和市場(専門サービス別)、2020年~2025年 (百万米ドル) 192
表158 カナダ:DDoS防御・緩和市場、専門サービス別、2026年~2031年(百万米ドル) 193
表159 カナダ:DDoS防御・緩和市場(ソリューション種類)、2020年~2025年(百万米ドル) 193
表160 カナダ:DDoS防御・緩和市場(ソリューション種類)、2026年~2031年(百万米ドル) 193
表161 カナダ:DDoS防御・緩和市場(アプリケーション分野別)、2020年~2025年(百万米ドル) 194
表162 カナダ:DDoS防御・緩和市場(アプリケーション分野別)、2026年~2031年(百万米ドル) 194
表163 カナダ:DDoS防御・緩和市場、導入形態別、2020年~2025年(百万米ドル) 194
表 164 カナダ:DDoS 防御・緩和市場、導入形態別、2026–2031年(百万米ドル) 194
表165 カナダ:DDoS防御・緩和市場、組織規模別、2020年~2025年(百万米ドル) 195
表166 カナダ:DDoS防御・緩和市場、組織規模別、2026年~2031年 (百万米ドル) 195
表 167 カナダ:DDoS 防御・緩和市場、産業別、
2020–2025 年(百万米ドル) 195
表 168 カナダ:DDoS 防御・緩和市場、産業別、 2026年~2031年(百万米ドル) 196
表169 ヨーロッパ:DDoS防御・緩和市場、提供形態別、
2020年~2025年(百万米ドル) 196
表170 ヨーロッパ:DDoS防御・緩和市場(提供形態別)、
2026年~2031年(百万米ドル) 197
表171 ヨーロッパ:DDoS防御・緩和市場(ソリューション別)、
2020年~2025年(百万米ドル) 197
表172 ヨーロッパ:DDoS防御・緩和市場、ソリューション別、
2026年~2031年(百万米ドル) 197
表173 ヨーロッパ:DDoS防御・緩和市場、サービス別、
2020年~2025年(百万米ドル) 197
表174 ヨーロッパ:DDoS防御・緩和市場(サービス別)、
2026年~2031年(百万米ドル) 197
表175 ヨーロッパ:DDoS防御・緩和市場(プロフェッショナルサービス別)、2020年~2025年(百万米ドル) 198
表176 ヨーロッパ:DDoS防御・緩和市場、プロフェッショナルサービス別、2026年~2031年(百万米ドル) 198
表177 ヨーロッパ: DDoS防御・緩和市場(ソリューション種類、2020年~2025年)(百万米ドル) 198
表178 ヨーロッパ:DDoS防御・緩和市場(ソリューション種類、2026年~2031年)(百万米ドル) 199
表179 ヨーロッパ:DDoS防御・緩和市場(アプリケーション分野別、2020年~2025年)(百万米ドル) 199
表180 ヨーロッパ:DDoS防御・緩和市場(アプリケーション分野別、2026年~2031年) (百万米ドル) 199
表181 ヨーロッパ:DDoS防御・緩和市場、導入形態別、2020年~2025年(百万米ドル) 199
表182 ヨーロッパ:DDoS防御・緩和市場(導入形態別)、2026年~2031年(百万米ドル) 200
表183 ヨーロッパ:DDoS防御・緩和市場(組織規模別)、2020年~2025年(百万米ドル) 200
表 184 ヨーロッパ:DDoS 防御・緩和市場、組織規模別、2026–2031年(百万米ドル) 200
表 185 ヨーロッパ:DDoS 防御・緩和市場、産業別、
2020年~2025年(百万米ドル) 200
表186 ヨーロッパ:DDoS防御・緩和市場、産業別、
2026年~2031年 (百万米ドル) 201
表187 ヨーロッパ:DDoS防御・緩和市場(業種別)、
2020–2025年(百万米ドル) 201
表188 ヨーロッパ:DDoS防御・緩和市場(国別)、
2026年~2031年(百万米ドル) 201
表189 英国:DDoS防御・緩和市場(提供形態別)、
2020年~2025年(百万米ドル) 202
表190 英国:DDoS防御・緩和市場(提供形態別)、
2026年~2031年(百万米ドル) 202
表191 英国:DDoS防御・緩和市場(ソリューション別)、
2020年~2025年(百万米ドル) 202
表192 英国:DDoS防御・緩和市場(ソリューション別)、
2026年~2031年(百万米ドル) 203
表193 英国:DDoS防御・緩和市場(サービス別)、
2020年~2025年 (百万米ドル) 203
表194 英国:DDoS防御・軽減市場、サービス別、
2026年~2031年(百万米ドル) 203
表 195 英国:DDoS 防御および緩和市場、専門サービス別、2020–2025年(百万米ドル) 203
表 196 英国:DDoS 防御および緩和市場、専門サービス別、2026–2031年 (百万米ドル) 204
表197 英国:DDoS防御・緩和市場、ソリューション種類、
2020年~2025年(百万米ドル) 204
表 198 英国:DDoS 防御および緩和市場、ソリューション種類、
2026–2031年(百万米ドル) 204
表 199 英国:DDoS防御・軽減市場(アプリケーション分野別)、
2020年~2025年(百万米ドル) 205
表200 英国:DDoS防御・軽減市場(アプリケーション分野別)、
2026年~2031年(百万米ドル) 205
表201 英国:DDoS防御・緩和市場、導入形態別、2020年~2025年(百万米ドル) 205
表202 英国:DDoS防御・緩和市場、導入形態別、2026年~2031年(百万米ドル) 205
表 203 英国:DDoS 防御・緩和市場、組織規模別、2020–2025年(百万米ドル) 206
表 204 英国:DDoS 防御・緩和市場、組織規模別、2026–2031年(百万米ドル) 206
表 205 英国:DDoS 防御・緩和市場、産業別、
2020–2025年(百万米ドル) 206
表 206 英国:DDoS 防御・緩和市場(産業別)、
2026–2031年(百万米ドル) 207
表 207 ドイツ:DDoS 防御・緩和市場(提供サービス別)、
2020–2025年(百万米ドル) 207
表 208 ドイツ:DDoS 防御・緩和市場(提供形態別)、
2026–2031年(百万米ドル) 207
表 209 ドイツ:DDoS 防御・緩和市場(ソリューション別)、
2020–2025年(百万米ドル) 208
表 210 ドイツ:DDoS防御・緩和市場(ソリューション別)、
2026–2031年(百万米ドル) 208
表 211 ドイツ:DDoS 防御・緩和市場(サービス別)、
2020–2025 年(百万米ドル) 208
表 212 ドイツ:DDoS 防御・緩和市場(サービス別)、
2026–2031 年(百万米ドル) 208
表 213 ドイツ:DDoS 防御・軽減市場(専門サービス別)、2020年~2025年(百万米ドル) 209
表 214 ドイツ:DDoS 防御・軽減市場(専門サービス別)、2026年~2031年(百万米ドル) 209
表215 ドイツ:DDoS防御・緩和市場(ソリューション種類、2020年~2025年)(百万米ドル) 209
表216 ドイツ:DDoS防御・緩和市場、ソリューション種類、2026年~2031年(百万米ドル) 210
表217 ドイツ:DDoS防御・緩和市場、アプリケーション分野別、2020年~2025年(百万米ドル) 210
表 218 ドイツ:DDoS 防御・緩和市場、アプリケーション分野別、2026–2031年(百万米ドル) 210
表 219 ドイツ:DDoS防御・緩和市場、導入形態別、2020年~2025年(百万米ドル) 210
表 220 ドイツ:DDoS防御・緩和市場、導入形態別、2026年~2031年(百万米ドル) 211
表 221 ドイツ:DDoS 防御・緩和市場、組織規模別、2020–2025年(百万米ドル) 211
表 222 ドイツ: DDoS防御・緩和市場(組織規模別)、2026年~2031年(百万米ドル) 211
表223 ドイツ:DDoS防御・緩和市場(産業別)、
2020年~2025年(百万米ドル) 211
表 224 ドイツ:DDoS 防御・緩和市場(産業別)、
2026–2031年(百万米ドル) 212
表 225 フランス:DDoS 防御・緩和市場(提供サービス別)、
2020–2025年(百万米ドル) 212
表226 フランス:DDoS防御・緩和市場(提供形態別)、
2026年~2031年(百万米ドル) 213
表227 フランス:DDoS防御・緩和市場(ソリューション別)、
2020年~2025年(百万米ドル) 213
表228 フランス:DDoS防御・緩和市場(ソリューション別)、
2026年~2031年(百万米ドル) 213
表229 フランス:DDoS防御・緩和市場(サービス別)、
2020年~2025年(百万米ドル) 213
表230 フランス:DDoS防御・緩和市場(サービス別)、
2026年~2031年(百万米ドル) 213
表231 フランス:DDoS防御・緩和市場(専門サービス別)、2020年~2025年(百万米ドル) 214
表232 フランス:DDoS防御・軽減市場(専門サービス別)、2026年~2031年(百万米ドル) 214
表233 フランス:DDoS防御・緩和市場(ソリューション種類、2020年~2025年)(百万米ドル) 214
表234 フランス:DDoS防御・軽減市場、ソリューション種類、2026年~2031年(百万米ドル) 215
表235 フランス:DDoS防御・軽減市場、アプリケーション分野別、2020年~2025年 (百万米ドル) 215
表 236 フランス:DDoS 防御・緩和市場、アプリケーション分野別、2026年~2031年(百万米ドル) 215
表 237 フランス: DDoS防御・緩和市場(導入形態別、2020年~2025年)(百万米ドル) 215
表238 フランス:DDoS防御・緩和市場(導入形態別、2026年~2031年) (百万米ドル) 216
表 239 フランス:DDoS 防御・緩和市場、組織規模別、2020–2025年 (百万米ドル) 216
表 240 フランス:DDoS 防御および緩和市場、組織規模別、2026年~2031年(百万米ドル) 216
表 241 フランス:DDoS 防御・緩和市場(産業別)、
2020–2025年(百万米ドル) 216
表 242 フランス:DDoS 防御・緩和市場(産業別)、
2026–2031年 (百万米ドル) 217
表243 イタリア:DDoS防御・軽減市場(提供形態別)、
2020年~2025年(百万米ドル) 217
表 244 イタリア:DDoS 防御・緩和市場(提供形態別)、
2026–2031年(百万米ドル) 218
表 245 イタリア:DDoS 防御・緩和市場(ソリューション別)、
2020–2025年(百万米ドル) 218
表246 イタリア:DDoS防御・緩和市場(ソリューション別)、
2026年~2031年(百万米ドル) 218
表247 イタリア:DDoS防御・緩和市場(サービス別)、
2020年~2025年(百万米ドル) 218
表248 イタリア:DDoS防御・緩和市場(サービス別)、
2026年~2031年(百万米ドル) 218
表249 イタリア:DDoS防御・緩和市場(専門サービス別)、2020年~2025年(百万米ドル) 219
表 250 イタリア:DDoS 防御および緩和市場、専門サービス別、2026年~2031年(百万米ドル) 219
表 251 イタリア:DDoS 防御・緩和市場(ソリューション種類)、
2020–2025 年(百万米ドル) 219
表 252 イタリア:DDoS 防御・緩和市場(ソリューション種類)、
2026–2031 年(百万米ドル) 220
表253 イタリア:DDoS防御・緩和市場(アプリケーション分野別、2020年~2025年)(百万米ドル) 220
表254 イタリア:DDoS防御・緩和市場、アプリケーション分野別、2026年~2031年(百万米ドル) 220
表255 イタリア:DDoS防御・緩和市場、導入形態別、2020年~2025年(百万米ドル) 220
表 256 イタリア:DDoS 防御・緩和市場、導入形態別、2026–2031年(百万米ドル) 221
表 257 イタリア: DDoS防御・緩和市場、組織規模別、2020年~2025年(百万米ドル) 221
表258 イタリア:DDoS防御・緩和市場、組織規模別、2026年~2031年(百万米ドル) 221
表259 イタリア:DDoS防御・緩和市場(産業別)、
2020年~2025年(百万米ドル) 221
表260 イタリア:DDoS防御・緩和市場(産業別)、
2026年~2031年 (百万米ドル) 222
表 261 ヨーロッパその他地域:DDoS 防御・緩和市場(提供形態別)、2020–2025年(百万米ドル) 222
表 262 ヨーロッパその他地域:DDoS 防御・緩和市場(提供形態別、2026–2031年)(百万米ドル) 222
表 263 ヨーロッパその他地域:DDoS 防御・緩和市場(ソリューション別、2020–2025年)(百万米ドル) 223
表264 ヨーロッパその他地域:DDoS防御・緩和市場(ソリューション別、2026年~2031年)(百万米ドル) 223
表265 ヨーロッパその他地域: DDoS防御・緩和市場(サービス別)、2020年~2025年(百万米ドル) 223
表266 ヨーロッパその他地域:DDoS防御・緩和市場(サービス別)、2026年~2031年(百万米ドル) 223
表267 ヨーロッパその他地域:DDoS防御・緩和市場、
専門サービス別、2020年~2025年(百万米ドル) 224
表268 ヨーロッパその他地域:DDoS防御・緩和市場、
専門サービス別、2026年~2031年(百万米ドル) 224
表 269 ヨーロッパその他地域:DDoS 防御・緩和市場(種類)、2020–2025年(百万米ドル) 224
表 270 ヨーロッパその他地域:DDoS 防御・緩和市場(種類)、 2026年~2031年(百万米ドル) 225
表271 ヨーロッパその他地域:DDoS防御・緩和市場、アプリケーション分野別、2020年~2025年(百万米ドル) 225
表272 ヨーロッパその他地域:DDoS防御・緩和市場(アプリケーション分野別)、2026–2031年(百万米ドル) 225
表273 ヨーロッパその他地域: DDoS防御・緩和市場、
導入形態別、2020年~2025年(百万米ドル) 225
表274 ヨーロッパその他地域:DDoS防御・緩和市場、
導入形態別、2026年~2031年 (百万米ドル) 226
表 275 ヨーロッパその他地域:DDoS 防御・緩和市場、
組織規模別、2020–2025年(百万米ドル) 226
表 276 ヨーロッパその他地域:DDoS 防御および緩和市場、
組織規模別、2026–2031年(百万米ドル) 226
表 277 ヨーロッパその他地域: DDoS防御・緩和市場、産業別、2020年~2025年(百万米ドル) 226
表278 ヨーロッパその他地域:DDoS防御・緩和市場、産業別、2026年~2031年 (百万米ドル) 227
表 279 アジア太平洋地域:DDoS 防御・緩和市場(提供サービス別、2020–2025年)(百万米ドル) 228
表 280 アジア太平洋地域:DDoS 防御・緩和市場(提供形態別、2026–2031年)(百万米ドル) 228
表 281 アジア太平洋地域:DDoS防御・緩和市場(ソリューション別、2020年~2025年)(百万米ドル) 229
表282 アジア太平洋地域:DDoS防御・緩和市場(ソリューション別、2026年~2031年)(百万米ドル) 229
表283 アジア太平洋地域:DDoS防御・緩和市場(サービス別)、
2020年~2025年(百万米ドル) 229
表284 アジア太平洋地域:DDoS防御・緩和市場(サービス別)、
2026年~2031年 (百万米ドル) 229
表 285 アジア太平洋地域:DDoS 防御および緩和市場、専門サービス別、2020年~2025年(百万米ドル) 230
表 286 アジア太平洋地域:DDoS 防御および緩和市場、プロフェッショナルサービス別、2026年~2031年(百万米ドル) 230
表 287 アジア太平洋地域:DDoS 防御・緩和市場(ソリューション種類、2020年~2025年)(百万米ドル) 230
表288 アジア太平洋地域:DDoS防御・緩和市場、ソリューション種類、2026年~2031年(百万米ドル) 231
表289 アジア太平洋地域:DDoS防御・緩和市場、アプリケーション分野別、2020年~2025年 (百万米ドル) 231
表 290 アジア太平洋地域:DDoS 防御および緩和市場、アプリケーション分野別、2026–2031年(百万米ドル) 231
表 291 アジア太平洋地域:DDoS防御・緩和市場(導入形態別)、2020年~2025年(百万米ドル) 231
表292 アジア太平洋地域:DDoS防御・緩和市場(導入形態別)、2026年~2031年 (百万米ドル) 232
表 293 アジア太平洋地域:DDoS 防御および緩和市場、組織規模別、2020年~2025年(百万米ドル) 232
表 294 アジア太平洋地域:DDoS 防御・緩和市場(組織規模別)、2026年~2031年(百万米ドル) 232
表 295 アジア太平洋地域:DDoS防御・緩和市場(産業別)、
2020年~2025年(百万米ドル) 232
表296 アジア太平洋地域:DDoS防御・緩和市場(産業別)、
2026年~2031年(百万米ドル) 233
表 297 アジア太平洋地域:DDoS 防御・緩和市場(国別)、
2020–2025 年(百万米ドル) 233
表 298 アジア太平洋地域:DDoS 防御・緩和市場(国別)、
2026年~2031年(百万米ドル) 233
表299 中国:DDoS防御・緩和市場、提供サービス別、
2020年~2025年(百万米ドル) 234
表300 中国:DDoS防御・緩和市場(提供形態別)、
2026–2031年(百万米ドル) 234
表301 中国:DDoS防御・緩和市場(ソリューション別)、
2020–2025年(百万米ドル) 234
表 302 中国:DDoS 防御・緩和市場(ソリューション別)、
2026年~2031年(百万米ドル) 235
表 303 中国:DDoS 防御・緩和市場(サービス別)、
2020年~2025年(百万米ドル) 235
表304 中国:DDoS防御・緩和市場(サービス別)、
2026年~2031年(百万米ドル) 235
表305 中国:DDoS防御・緩和市場(専門サービス別)、2020年~2025年(百万米ドル) 235
表 306 中国:DDoS 防御・緩和市場、専門サービス別、2026年~2031年(百万米ドル) 236
表 307 中国:DDoS 防御・緩和市場(ソリューション種類)、
2020–2025 年(百万米ドル) 236
表 308 中国:DDoS防御・緩和市場(ソリューション種類)、
2026年~2031年(百万米ドル) 236
表309 中国:DDoS防御・緩和市場(アプリケーション分野別)、2020年~2025年(百万米ドル) 237
表 310 中国:DDoS 防御・緩和市場、アプリケーション分野別、2026–2031年(百万米ドル) 237
表 311 中国:DDoS防御・緩和市場、導入形態別、2020年~2025年(百万米ドル) 237
表312 中国:DDoS防御・緩和市場、導入形態別、2026年~2031年 (百万米ドル) 237
表 313 中国:DDoS 防御・緩和市場、組織規模別、2020年~2025年(百万米ドル) 238
表 314 中国:DDoS 防御・軽減市場(組織規模別)、2026年~2031年(百万米ドル) 238
表 315 中国:DDoS防御・緩和市場(産業別)、
2020年~2025年(百万米ドル) 238
表316 中国:DDoS防御・緩和市場(産業別)、
2026年~2031年(百万米ドル) 239
表317 日本:DDoS防御・緩和市場(提供形態別)、
2020年~2025年(百万米ドル) 239
表318 日本:DDoS防御・緩和市場(提供形態別)、
2026年~2031年(百万米ドル) 240
表319 日本:DDoS防御・緩和市場(ソリューション別)、
2020年~2025年(百万米ドル) 240









