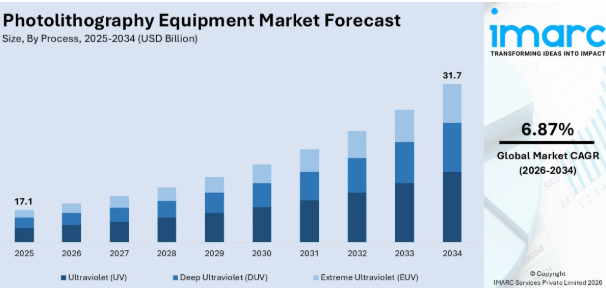
半導体技術の急速な進歩、とりわけ小型・高速・低消費電力のチップに対する需要の高まりが、フォトリソグラフィ装置市場の成長を後押ししています。エレクトロニクス、自動車、通信、民生用電子機器の各業界における高性能集積回路への需要の増加が、最先端のフォトリソグラフィ装置の利用を促進しています。また、5G、人工知能、モノのインターネット(IoT)といった技術の成長は、高度なフォトリソグラフィープロセスを必要とする先進的な半導体デバイスへのさらなる需要を喚起しています。性能の向上、消費電力の低減、演算能力の向上を目的としたチップの微細化が進む傾向も、市場を牽引しています。さらに、政府や半導体企業による研究開発投資は、フォトリソグラフィー装置の革新を大いに促進し、市場成長に向けた新たな道を開いています。
米国は、半導体製造における強力な存在感、最先端の研究、そして技術革新に支えられ、フォトリソグラフィ装置市場における主要な変革者として際立っています。インテル、アプライド・マテリアルズ、ラム・リサーチといった主要企業が拠点を置く米国は、フォトリソグラフィ技術、特に極端紫外線(EUV)リソグラフィなどの分野における技術進歩において重要な役割を果たしています。半導体研究開発への継続的な投資と、国内のチップ生産拡大を目指す政府の取り組みが相まって、市場の進化を牽引しています。さらに、AI、5G、自動運転車といった新興技術の台頭により、ますます高度な半導体が求められるようになり、革新的なフォトリソグラフィ装置への需要が高まっています。米国が半導体製造において引き続き主導的な立場を維持する中、世界のフォトリソグラフィ装置市場に対するその影響力は変革的なものであり続け、継続的な進歩を促し、業界の力学を再構築していくでしょう。
フォトリソグラフィ装置市場の動向:
極端紫外線(EUV)リソグラフィの進歩
フォトリソグラフィ装置市場の展望を明るくしている重要な要因の一つは、極端紫外線(EUV)リソグラフィの台頭です。EUV技術は、より波長の短い光を用いて半導体チップ上に微細な構造を形成し、より高性能でエネルギー効率に優れたマイクロチップの生産を可能にします。半導体メーカーがノードの微細化と高性能化を推進する中、EUVは、特に7nm以下の先進集積回路の製造において不可欠なものとなっています。この傾向は、AI、5G、およびハイパフォーマンスコンピューティングで使用される高性能プロセッサへの需要の高まりによって牽引されています。ASMLなどの主要なフォトリソグラフィ装置メーカーは、最先端のチップ生産の中核となっているEUV技術に多額の投資を行ってきました。ASML社によれば、EXE(通称「High NA」)システムなどの技術革新は、EUVリソグラフィーの最新世代を代表するものです。開口数(NA)0.55を特徴とする最先端の光学系により、コントラストが向上し、わずか8nmの露光解像度を実現しています。EXEプラットフォームは、2025年から2026年にかけての大規模なチップ生産を可能にし、今後10年間にわたるチップの微細化を促進するものと見込まれています。世界中の主要な半導体ファブでの導入が進むにつれ、EUVリソグラフィへの移行は市場の大幅な成長を牽引すると予想されます。特に、メーカー各社が今後数年間で3nmおよび2nmノードを目標としていることから、その傾向は顕著になるでしょう。
微細化とより小さなノードへの需要半導体製造における微細化の継続的な傾向は、フォトリソグラフィ装置業界における重要なトレンドです。より小型で、高速かつ高効率な電子部品の需要が高まり続けているため、半導体メーカーは、一般的に7nm、5nm、3nmの範囲で、ノードサイズを徐々に縮小したチップの製造に取り組んでいます。ノードサイズが小さくなることで、限られた面積により多くのトランジスタを配置できるようになり、スマートフォン、ノートパソコン、車載電子機器などで見られるように、デバイスのエネルギー効率と性能が向上します。これにより、フォトリソグラフィー業界には、こうした微細化に対応できる、より高精度で高度な装置の研究開発が求められています。高性能なマイクロチップを製造するという業界の追求に追いつくためには、より小型で複雑なフォトリソグラフィー装置が必要不可欠です。半導体企業がノードサイズをますます微細化していくにつれ、高度なフォトリソグラフィー装置への需要は高まり、長期的な市場拡大につながると見込まれます。リソグラフィー工程におけるAIと自動化の導入人工知能(AI)と自動化の導入は、フォトリソグラフィー装置市場におけるもう一つの成長トレンドです。精度の向上、欠陥検出の改善、およびパターニングプロセスの最適化を図るため、AI技術がフォトリソグラフィー工程にますます組み込まれています。AIを活用したツールは、膨大な量のデータをリアルタイムで分析することができ、これにより、性能のより正確な予測、歩留まり率の向上、および生産コストの削減が可能になります。また、自動化もリソグラフィー作業の効率と速度の向上において重要な役割を果たしています。半導体製造がますます複雑化する中、AIと自動化は人為的ミスを減らし、手動による介入の必要性を低減することで、一貫性のある高品質な成果を保証します。これらの革新は、先進的な半導体ノードの要求や、新興技術に必要な迅速な生産スケジュールを満たす上で特に重要です。AIと自動化の統合が進むにつれ、フォトリソグラフィー市場では生産性の向上と、半導体製造プロセスのさらなる最適化が見込まれます。
フォトリソグラフィ装置業界のセグメンテーション:
IMARC Groupは、世界のフォトリソグラフィ装置市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、プロセス、波長、デバイス波長、用途、および最終用途に基づいて分類されています。
プロセス別分析:
- 紫外線(UV)
- 深紫外線(DUV)
- 極端紫外線(EUV)
2025年には、紫外線(UV)が市場の約47.5%を占め、最大の構成要素となっています。紫外線(UV)は、半導体ウェハー上に高解像度のパターンを形成できることから、フォトリソグラフィ装置市場において主要なプロセスセグメントとして台頭しています。この技術は、紫外線を利用してマスクからシリコンウェハーへ複雑なパターンを転写するものであり、チップ製造において極めて重要な工程です。UVリソグラフィは、マイクロプロセッサ、メモリチップ、センサーなどの最先端半導体デバイスの製造において重要な役割を果たしています。半導体メーカーがより小型で高性能なチップの製造を目指す中、UVリソグラフィは7nm、5nm、さらにはそれ以下のノードにおいて微細な構造を形成することを可能にしています。この分野では、最先端のチップ製造において、より短い波長の光を使用することでさらに高い精度を実現する極端紫外線(EUV)リソグラフィーが注目を集めています。UVリソグラフィーの汎用性に加え、その費用対効果と拡張性により、半導体製造において不可欠な技術となっています。高性能チップへの需要が高まるにつれ、UVリソグラフィーは今後もフォトリソグラフィー装置市場を牽引し続けるでしょう。
波長別分析:
- 70 nm~1 nm
- 270 nm~170 nm
- 370 nm~270 nm
2025年には、70 nm~1 nmが最大の構成要素となります。70 nm~1 nmの波長セグメントは、最先端の半導体製造プロセスへの需要に牽引され、フォトリソグラフィ装置市場において主導的な範囲を占めています。この波長範囲、特に極端紫外線(EUV)リソグラフィーにおいては、7nm、5nm、さらには1nmに至るような最小ノードでの半導体チップの製造を可能にします。この範囲のより短い波長により、シリコンウェハー上に、より微細で高精度な構造を形成することが可能となり、AI、5G、および先進的な民生用電子機器などの用途で使用される高性能マイクロチップの製造に不可欠です。70 nm~1 nmの波長帯は、特にEUVにおいて重要です。この波長帯では、波長が短くなることで解像度が向上し、ムーアの法則のスケーラビリティが確保されるため、チップの微細化が継続的に進められます。半導体メーカーがより小型で高性能なチップの開発を推進し続ける中、この波長帯を利用するフォトリソグラフィ装置の採用は、今後も市場成長の主要な原動力となり、半導体技術の革新を牽引し続けるでしょう。
デバイス波長別分析:
- レーザー生成プラズマ
- エキシマレーザー
- 水銀ランプ
2025年には、レーザー生成プラズマが市場シェアをリードする見込みです。レーザー生成プラズマ(LPP)は、フォトリソグラフィ装置市場、特に極端紫外線(EUV)リソグラフィの開発において、主要なデバイス波長セグメントとして台頭しています。LPP技術は、EUVに必要な高集束・短波長の光を生成します。EUVは、7nm、5nm、およびそれ以下の先進ノードにおける半導体チップの製造に不可欠なものとなっています。LPPシステムでは、高出力レーザーを用いてスズターゲットからプラズマを生成し、そこから放出されるEUV光を用いて半導体ウェハにパターンを形成します。このプロセスは、5G、人工知能、高性能コンピューティングといった最先端技術で使用される、より小型で高効率なチップの製造に不可欠です。LPPシステムによって生成される高精度かつ高強度のEUV光により、トランジスタの微細化や複雑な半導体設計に必要な精緻なパターニングが可能となります。特にアジア太平洋地域や米国において、高度なチップへの需要が高まるにつれ、LPPベースのEUVリソグラフィーが、今後もフォトリソグラフィー装置市場を牽引し続けると予想されます。
用途別分析:
- フロントエンド
- バックエンド
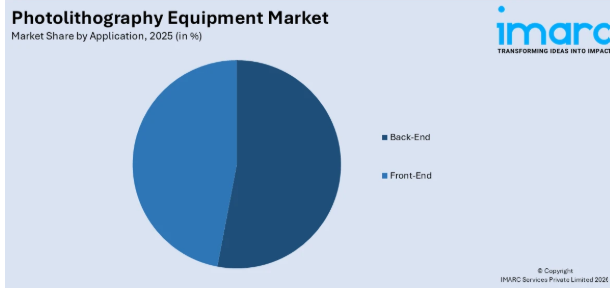
2025年には、バックエンドが市場シェアの約52.2%を占め、市場を牽引すると見込まれています。バックエンドセグメントは、フォトリソグラフィ装置市場における主要な用途であり、集積回路(IC)のパッケージングやテストが行われる半導体製造の最終段階に焦点を当てています。この段階において、フォトリソグラフィーは、マイクロチップのパッケージングに向けた精密なパターンの形成において極めて重要な役割を果たし、外部コンポーネントへの信号や電力の効率的な伝達を保証します。より小型で高性能な電子機器への需要が高まるにつれ、バックエンドプロセスでは、超微細リソグラフィーや多層パターニングといった、より高度なフォトリソグラフィー技術が求められています。この傾向は、民生用電子機器、自動車システム、通信分野で使用される高性能チップへの需要の高まりによって牽引されています。チップの微細化に伴い、バックエンドプロセスはますます複雑化しており、メーカー各社は正確かつ信頼性の高いパッケージングを実現するために、最先端のフォトリソグラフィ装置の導入を迫られています。さらに、3Dスタッキングなどの先進的なパッケージング技術の革新も、バックエンドフォトリソグラフィ分野の成長に一層寄与しており、同分野は市場全体における主要な成長要因となっています。
用途別分析:2025年には、IDMが市場シェアの約56.8%を占め、最大の構成要素となる見込みです。統合デバイスメーカー(IDM)は、フォトリソグラフィ装置市場における主要な用途セグメントであり、先進的なリソグラフィ装置に対する大きな需要を牽引しています。インテル、サムスン、マイクロンなどのIDMは、半導体チップの設計と製造の両方を手掛けており、業界のフォトリソグラフィー需要を形作る上で極めて重要な役割を果たしています。これらの企業が、高性能デバイスに対する需要の高まりに応えるため、より小型で高性能なチップの開発を推進するにつれ、先進的なフォトリソグラフィー装置、特に極端紫外線(EUV)および深紫外線(DUV)リソグラフィーへの需要が高まっています。IDM各社は、より微細なノード(例:7nm、5nm、3nm)でのチップ製造に向け、最先端技術を採用しており、これには極めて高精度かつ高度なフォトリソグラフィープロセスが求められます。さらに、AI、IoT、5G通信などの新興技術で使用されるチップへの需要の高まりが、先進的なフォトリソグラフィ装置への需要をさらに後押ししています。その結果、IDM各社は今後もフォトリソグラフィ装置市場を牽引し続け、イノベーションに影響を与え、市場の成長を促進すると予想されます。
- IDM
- ファウンドリ
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、アジア太平洋地域が65.0%を超える最大の市場シェアを占めました。アジア太平洋地域は、半導体製造および技術革新における同地域の優位性に牽引され、フォトリソグラフィー装置市場において主導的な地域セグメントとなっています。中国、日本、韓国、台湾などの国々には、TSMC、サムスン、SKハイニックスといった主要な半導体大手企業が拠点を置いており、これらはいずれも世界のチップ生産において極めて重要な役割を果たしています。同地域の強固な製造インフラと研究開発(R&D)への投資により、アジア太平洋地域は先端半導体技術の拠点としての地位を確立しています。特に5G、人工知能、民生用電子機器向けのアプリケーションにおいて、高性能チップへの需要が高まり続ける中、アジア太平洋地域はフォトリソグラフィ装置の導入において引き続き主導的な地位を維持すると予想されます。同地域におけるファブの拡張、特にEUVリソグラフィーのような最先端プロセス向けのものは、市場の成長をさらに後押ししています。さらに、半導体生産を強化し、海外サプライヤーへの依存度を低減するための政府の取り組みが、同地域のフォトリソグラフィ装置市場を強力に支援しており、今後数年にわたりその優位性を確保することになるでしょう。
地域別の主なポイント:
米国のフォトリソグラフィ装置市場分析
米国のフォトリソグラフィ装置市場は、主に半導体技術の進歩と高性能デバイスへの需要増加によって牽引されています。半導体産業の急速な拡大、特に民生用電子機器、自動車、通信などの分野における拡大が、高精度なリソグラフィ装置への需要を後押ししています。さらに、人工知能(AI)、機械学習、モノのインターネット(IoT)といった技術の採用拡大が、市場の成長をさらに加速させています。米国のAI市場だけでも、2033年までに1,09,514.9百万米ドルに達すると見込まれており、2025年から2033年にかけて年平均成長率(CAGR)12.16%で成長すると予測されています。これは、さまざまな分野におけるAIの統合が進んでいることを反映しています。さらに、「CHIPS法」のような取り組みが国内の半導体生産を促進し、フォトリソグラフィ技術への投資を後押ししています。5Gインフラや量子コンピューティングなどの新興分野における需要も、高度なフォトリソグラフィ装置への需要に寄与しています。米国のメーカーは、チップ生産の効率を高める極端紫外線(EUV)リソグラフィの採用を拡大しています。これらの要因により、米国は世界の半導体製造における重要な拠点としての地位を確立しており、フォトリソグラフィ装置市場の着実な成長が保証されています。
アジア太平洋地域のフォトリソグラフィ装置市場分析
アジア太平洋地域(APAC)のフォトリソグラフィ装置市場は、民生用電子機器、自動車、通信などの産業における半導体需要の増加に牽引され、著しい成長を遂げています。同地域における5G技術の急速な普及が、この傾向をさらに加速させています。GSMAによると、2023年の韓国の5G接続数は3,130万件で、全モバイル接続数の48%以上を占めました。一方、中国では7億件以上の5G接続が記録され、全モバイル接続数の41%を占めています。こうしたモバイル接続の進展が、高度な半導体の需要を後押ししており、ひいては高精度なフォトリソグラフィ装置への需要を牽引しています。この地域全体で進行中のAI、IoT、その他のデジタルイノベーションへの移行も、次世代チップへの需要を後押ししています。さらに、台湾、韓国、中国といった主要国を擁するアジア太平洋地域の強力な半導体製造基盤は、引き続き世界市場に大きく貢献しており、同地域におけるフォトリソグラフィ装置の成長をさらに支えています。
欧州のフォトリソグラフィ装置市場分析
欧州のフォトリソグラフィ装置市場は、自動車、産業用アプリケーション、民生用電子機器など、さまざまな業界における高性能半導体の需要に牽引され、堅調な成長を遂げています。欧州連合(EU)がデジタルトランスフォーメーション、グリーンテクノロジー、イノベーションに注力していることが、先進的なフォトリソグラフィソリューションへの多額の投資を促進しています。これは、より小型で高速、かつエネルギー効率に優れた半導体デバイスの必要性によって、さらに後押しされています。特に、2021年にはEU企業の29%がモノのインターネット(IoT)デバイスを活用しており、業界を問わずコネクテッド技術の統合が進んでいることが浮き彫りになっており、これが高精度チップの需要を牽引しています。自動車業界における電気自動車への移行や、自動化への需要の高まりも、高度な半導体ソリューションを必要としており、フォトリソグラフィ装置の需要を後押ししています。さらに、欧州全域での5G技術の普及が、高度なチップへの需要を後押しし、市場をさらに活性化させています。欧州の半導体エコシステムは、メーカー、政府、研究機関間の緊密な連携の恩恵を受けており、フォトリソグラフィープロセスの技術的進歩を加速させています。さらに、欧州連合(EU)の規制枠組みは次世代半導体技術の開発を奨励しており、フォトリソグラフィー装置の成長にとって好ましい環境を作り出しています。半導体企業が生産能力を拡大するにつれ、高度なフォトリソグラフィー装置、特に極端紫外線(EUV)リソグラフィーへの需要が高まると予想され、同地域における市場の継続的な拡大が確実視されています。
ラテンアメリカのフォトリソグラフィ装置市場分析
ラテンアメリカのフォトリソグラフィ装置市場は、自動車や通信をはじめとする様々な産業における半導体需要の高まりにより成長しています。GSMAによると、2023年にモバイル技術およびサービスは同地域のGDPの8%を占め、5,200億米ドルの経済価値を生み出しており、デジタルインフラの重要性が浮き彫りになっています。ラテンアメリカの各国政府は技術開発への投資を拡大しており、これが先進的な半導体ソリューションへの需要をさらに後押ししています。IoT、5G、およびデジタルトランスフォーメーション(DX)の取り組みが普及するにつれ、高性能チップへの需要も高まっており、その結果、同地域における高精度なフォトリソグラフィ装置への需要も増加しています。
中東・アフリカのフォトリソグラフィ装置市場分析
中東・アフリカのフォトリソグラフィ装置市場は、エレクトロニクスおよび通信セクターの成長に牽引されています。5G技術の導入やスマートインフラへの需要の高まりが、高度な半導体デバイスの必要性を後押ししています。また、同地域では2023年に3億8000万台のIoT(モノのインターネット)デバイスが導入され、高精度フォトリソグラフィ装置への需要をさらに押し上げました。同地域の各国がデジタルインフラを拡充し、スマートシティに注力するにつれ、高度なチップへの需要が高まり、フォトリソグラフィ装置の需要を新たな高みへと押し上げています。
競争環境:
フォトリソグラフィ装置市場の主要企業数社は、継続的な技術革新、戦略的提携、および研究開発(R&D)への投資を通じて、積極的に成長を推進しています。主要企業はフォトリソグラフィ技術の進歩を牽引しており、特に5nm以下の微細ノードでのチップ製造に不可欠な極端紫外線(EUV)リソグラフィにおいて顕著です。例えば、ASMLは、半導体メーカーが微細化と性能向上の道を歩み続ける上で不可欠なEUV装置において、著しい進歩を遂げています。こうした取り組みは、フォトリソグラフィプロセスの精度と効率の向上を目的とした多額の研究開発投資によって支えられており、AI、5G、高性能コンピューティングなどの用途に向けた、ますます複雑化する半導体デバイスの製造を可能にしています。さらに、フォトリソグラフィ装置メーカーとTSMCやサムスンなどの半導体ファウンドリとの連携により、新興技術に向けたカスタマイズされたソリューションの開発が確実なものとなっています。ニコンやキヤノンも、さまざまな半導体ノードにわたるフォトリソグラフィ装置への需要の高まりに応えるため、DUV(深紫外線)システムの改良に取り組んでいます。また、各社は、半導体生産が急成長しているアジア太平洋地域などを中心に、グローバルな事業展開の拡大に注力しています。こうした取り組みは、持続可能な製造手法の追求と相まって、フォトリソグラフィ装置市場の継続的な成長と進化を後押ししています。
本レポートでは、フォトリソグラフィ装置市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- ASML Holding
- Canon U.S.A., Inc
- Eulitha AG
- Holmarc Opto-Mechatronics Ltd.
- microfab
- Neutronix
- Notion Systems GmbH
- NuFlare Technology Inc.
- S-Cubed
- SUSS MicroTec SE
- Veeco Instruments Inc.
最新ニュースと動向:
2024年12月: キヤノンのインド法人社長兼CEOである野村俊明氏は、同社がインドにおいて半導体リソグラフィ装置の分野で大きなビジネスチャンスを見出していると述べました。キヤノンは、同国に拠点を設立している半導体メーカー各社と協議を進めています。野村氏は、多くの半導体メーカーがインドを新たな製造拠点として検討していると指摘しました。
2024年10月: 富士フイルム株式会社は、半導体製造の進歩を目的として、EUVリソグラフィー用のネガ型レジストおよび現像液の発売を発表しました。NTIプロセスの先駆者である富士フイルムは、EUV対応のレジストおよび現像液を提供することで、回路パターンの形成を向上させ、さらなる微細化を支援します。また、同社は日本の静岡および韓国の平沢にある拠点において、これらの材料の生産・品質評価施設を拡充し、2025年10月には新設備の稼働を開始する予定です。
2024年9月:富士フイルム株式会社は、9月11日から13日までグレーター・ノイダのインド・エキスポ・マートで開催された「SEMICON India 2024」に出展しました。富士フイルムは、フォトレジスト、フォトリソグラフィー材料、CMPスラリー、CMP後洗浄剤、薄膜用化学薬品、ポリイミド、およびイメージセンサー用カラーフィルター材料「WAVE CONTROL MOSAIC™」を含む半導体材料を展示しました。
2024年5月:ロシアは、350nmチップ向けの国内初となるフォトリソグラフィ装置を開発し、現在試験を行っています。ヴァシリー・シュパック副大臣はCIPR会議でこれを確認し、ゼレノグラードの技術生産ラインで試験が進行中であると述べました。
2024年3月:ASML社は、開口数0.33のレンズを搭載した第3世代EUVリソグラフィ装置「Twinscan NXE:3800E」を出荷しました。このシステムは、前モデルのNXE:3600Dを大幅に上回る性能を備えており、3nm、2nm、およびそれより微細なノードでのチップ製造向けに設計されています。NXE:3800Eは、1時間あたり195枚以上のウェーハを処理可能で、スループットは最大220枚/時間まで向上する見込みであり、ウェーハの位置合わせ精度は1.1 nm未満を実現しています。現在、この装置は最先端チップの生産を支援するため、チップ製造工場に導入が進められています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン・アプローチ
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のフォトリソグラフィ装置市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 プロセス別市場内訳
6.1 紫外線(UV)
6.1.1 市場動向
6.1.2 市場予測
6.2 深紫外線(DUV)
6.2.1 市場動向
6.2.2 市場予測
6.3 極端紫外線(EUV)
6.3.1 市場動向
6.3.2 市場予測
7 波長別市場内訳
7.1 70 nm~1 nm
7.1.1 市場動向
7.1.2 市場予測
7.2 270 nm~170 nm
7.2.1 市場動向
7.2.2 市場予測
7.3 370 nm~270 nm
7.3.1 市場の動向
7.3.2 市場予測
8 デバイス波長別市場内訳
8.1 レーザー生成プラズマ
8.1.1 市場の動向
8.1.2 市場予測
8.2 エキシマレーザー
8.2.1 市場の動向
8.2.2 市場予測
8.3 水銀ランプ
8.3.1 市場動向
8.3.2 市場予測
9 用途別市場内訳
9.1 フロントエンド
9.1.1 市場動向
9.1.2 市場予測
9.2 バックエンド
9.2.1 市場動向
9.2.2 市場予測
10 最終用途別市場内訳
10.1 IDM
10.1.1 市場動向
10.1.2 市場予測
10.2 ファウンドリ
10.2.1 市場動向
10.2.2 市場予測
11 地域別市場内訳
11.1 北米
11.1.1 米国
11.1.1.1 市場動向
11.1.1.2 市場予測
11.1.2 カナダ
11.1.2.1 市場動向
11.1.2.2 市場予測
11.2 アジア太平洋地域
11.2.1 中国
11.2.1.1 市場の動向
11.2.1.2 市場予測
11.2.2 日本
11.2.2.1 市場の動向
11.2.2.2 市場予測
11.2.3 インド
11.2.3.1 市場の動向
11.2.3.2 市場予測
11.2.4 韓国
11.2.4.1 市場の動向
11.2.4.2 市場予測
11.2.5 オーストラリア
11.2.5.1 市場の動向
11.2.5.2 市場予測
11.2.6 インドネシア
11.2.6.1 市場の動向
11.2.6.2 市場予測
11.2.7 その他
11.2.7.1 市場動向
11.2.7.2 市場予測
11.3 ヨーロッパ
11.3.1 ドイツ
11.3.1.1 市場動向
11.3.1.2 市場予測
11.3.2 フランス
11.3.2.1 市場の動向
11.3.2.2 市場予測
11.3.3 イギリス
11.3.3.1 市場の動向
11.3.3.2 市場予測
11.3.4 イタリア
11.3.4.1 市場の動向
11.3.4.2 市場予測
11.3.5 スペイン
11.3.5.1 市場動向
11.3.5.2 市場予測
11.3.6 ロシア
11.3.6.1 市場動向
11.3.6.2 市場予測
11.3.7 その他
11.3.7.1 市場動向
11.3.7.2 市場予測
11.4 ラテンアメリカ
11.4.1 ブラジル
11.4.1.1 市場動向
11.4.1.2 市場予測
11.4.2 メキシコ
11.4.2.1 市場動向
11.4.2.2 市場予測
11.4.3 その他
11.4.3.1 市場動向
11.4.3.2 市場予測
11.5 中東およびアフリカ
11.5.1 市場の動向
11.5.2 国別市場内訳
11.5.3 市場予測
12 SWOT分析
12.1 概要
12.2 強み
12.3 弱み
12.4 機会
12.5 脅威
13 バリューチェーン分析
14 ポーターの5つの力分析
14.1 概要
14.2 買い手の交渉力
14.3 供給者の交渉力
14.4 競争の激しさ
14.5 新規参入の脅威
14.6 代替品の脅威
15 価格分析
16 競争環境
16.1 市場構造
16.2 主要企業
16.3 主要企業の概要
16.3.1 ASMLホールディング
16.3.1.1 会社概要
16.3.1.2 製品ポートフォリオ
16.3.2 キヤノンU.S.A., Inc
16.3.2.1 会社概要
16.3.2.2 製品ポートフォリオ
16.3.2.3 財務状況
16.3.2.4 SWOT分析
16.3.3 Eulitha AG
16.3.3.1 会社概要
16.3.3.2 製品ポートフォリオ
16.3.4 Holmarc Opto-Mechatronics Ltd.
16.3.4.1 会社概要
16.3.4.2 製品ポートフォリオ
16.3.5 microfab
16.3.5.1 会社概要
16.3.5.2 製品ポートフォリオ
16.3.6 Neutronix
16.3.6.1 会社概要
16.3.6.2 製品ポートフォリオ
16.3.7 Notion Systems GmbH
16.3.7.1 会社概要
16.3.7.2 製品ポートフォリオ
16.3.7.3 財務状況
16.3.7.4 SWOT分析
16.3.8 NuFlare Technology Inc.
16.3.8.1 会社概要
16.3.8.2 製品ポートフォリオ
16.3.9 S-Cubed
16.3.9.1 会社概要
16.3.9.2 製品ポートフォリオ
16.3.10 SUSS MicroTec SE
16.3.10.1 会社概要
16.3.10.2 製品ポートフォリオ
16.3.10.3 財務状況
16.3.10.4 SWOT分析
16.3.11 Veeco Instruments Inc.
16.3.11.1 会社概要
16.3.11.2 製品ポートフォリオ
16.3.11.3 財務状況
16.3.11.4 SWOT分析
図表一覧
図1:世界:フォトリソグラフィ装置市場:主な推進要因と課題
図2:世界:フォトリソグラフィ装置市場:売上高(10億米ドル)、2020年~2025年
図3:世界:フォトリソグラフィ装置市場の予測:売上高(10億米ドル)、2026年~2034年
図4:世界:フォトリソグラフィ装置市場:プロセス別内訳(%)、2025年
図5:世界:フォトリソグラフィ装置市場:波長別内訳(%)、2025年
図6:世界:フォトリソグラフィ装置市場:デバイス波長別内訳(%)、2025年
図7:世界:フォトリソグラフィ装置市場:用途別内訳(%)、2025年
図8:世界:フォトリソグラフィ装置市場:最終用途別内訳(%)、2025年
図9:世界:フォトリソグラフィ装置市場:地域別内訳(%)、2025年
図10:世界:フォトリソグラフィ装置(紫外線(UV))市場:売上高(百万米ドル)、2020年および2025年
図11:世界:フォトリソグラフィ装置(紫外線(UV))市場予測: 売上高(百万米ドル)、2026年~2034年
図12:世界:フォトリソグラフィ装置(深紫外線(DUV))市場:売上高(百万米ドル)、2020年および2025年
図13:世界:フォトリソグラフィ装置(深紫外線(DUV))市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:フォトリソグラフィ装置(極端紫外線(EUV))市場:売上高(百万米ドル)、2020年および2025年
図15:世界:フォトリソグラフィ装置(極端紫外線(EUV))市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:フォトリソグラフィ装置(70 nm~1 nm)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:フォトリソグラフィ装置(70 nm~1 nm)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界: フォトリソグラフィ装置(270 nm~170 nm)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:フォトリソグラフィ装置(270 nm~170 nm)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:フォトリソグラフィ装置(370 nm~270 nm)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:フォトリソグラフィ装置(370 nm~270 nm)市場予測: 売上高(単位:百万米ドル)、2026年~2034年
図22:世界:フォトリソグラフィ装置(レーザー生成プラズマ)市場:売上高(単位:百万米ドル)、2020年および2025年
図23:世界:フォトリソグラフィ装置(レーザー生成プラズマ)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:フォトリソグラフィ装置(エキシマレーザー)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:フォトリソグラフィ装置(エキシマレーザー)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:フォトリソグラフィ装置(水銀ランプ)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:フォトリソグラフィ装置(水銀ランプ)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:フォトリソグラフィ装置(フロントエンド)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:フォトリソグラフィ装置(フロントエンド)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:フォトリソグラフィ装置(バックエンド)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:フォトリソグラフィ装置(バックエンド)市場予測:売上高(百万米ドル)、2026年~2034年
図32:世界:フォトリソグラフィ装置(IDM)市場:売上高(百万米ドル)、2020年および2025年
図33:世界:フォトリソグラフィ装置(IDM向け)市場予測:売上高(百万米ドル)、2026年~2034年
図34:世界:フォトリソグラフィ装置(ファウンドリ向け)市場:売上高(百万米ドル)、2020年および2025年
図35:世界:フォトリソグラフィ装置(ファウンドリ向け)市場予測:売上高(百万米ドル)、2026年~2034年
図36:北米:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図37:北米:フォトリソグラフィ装置市場予測:売上高(百万米ドル)、2026年~2034年
図38:米国:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図39:米国:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図40:カナダ:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図41:カナダ:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図42:アジア太平洋地域:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図43:アジア太平洋地域:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図44:中国:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図45:中国:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図46:日本:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図47:日本:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図48:インド:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図49:インド:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図50:韓国:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図51:韓国:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図52:オーストラリア:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図53:オーストラリア:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図54:インドネシア:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図55:インドネシア:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図56:その他:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図57:その他:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図58:欧州:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図59:欧州:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図60: ドイツ:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図61:ドイツ:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図62:フランス:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図63:フランス:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図64: 英国:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図65:英国:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図66:イタリア:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図67:イタリア:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図68:スペイン:フォトリソグラフィ装置市場:売上高(単位:百万USD)、2020年および2025年
図69:スペイン:フォトリソグラフィ装置市場の予測:売上高(単位:百万USD)、2026年~2034年
図70:ロシア:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図71:ロシア:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図72:その他:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図73:その他:フォトリソグラフィ装置市場予測:売上高(百万米ドル)、2026年~2034年
図74:ラテンアメリカ:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図75:ラテンアメリカ:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図76:ブラジル:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図77:ブラジル:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図78:メキシコ:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図79:メキシコ:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図80:その他:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図81:その他:フォトリソグラフィ装置市場の予測:売上高(百万米ドル)、2026年~2034年
図82:中東・アフリカ:フォトリソグラフィ装置市場:売上高(百万米ドル)、2020年および2025年
図83:中東・アフリカ:フォトリソグラフィ装置市場:国別内訳(%)、2025年
図84:中東・アフリカ:フォトリソグラフィ装置市場予測:売上高(百万米ドル)、2026年~2034年
図85:世界:フォトリソグラフィ装置業界:SWOT分析
図86:世界:フォトリソグラフィ装置業界:バリューチェーン分析
図87:世界:フォトリソグラフィ装置業界:ポーターの5つの力分析
表一覧
表1:世界:フォトリソグラフィ装置市場:主要な業界のハイライト、2025年および2034年
表2:世界:フォトリソグラフィ装置市場予測:プロセス別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:フォトリソグラフィ装置市場予測:波長別内訳(百万米ドル)、2026年~2034年
表4:世界:フォトリソグラフィ装置市場予測:デバイス波長別内訳(百万米ドル)、2026年~2034年
表5:世界:フォトリソグラフィ装置市場予測:用途別内訳(百万米ドル)、2026年~2034年
表6:世界:フォトリソグラフィ装置市場予測:最終用途別内訳(百万米ドル)、2026年~2034年
表7:世界:フォトリソグラフィ装置市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表8:世界:フォトリソグラフィ装置市場:競争構造
表9:世界:フォトリソグラフィ装置市場:主要企業









