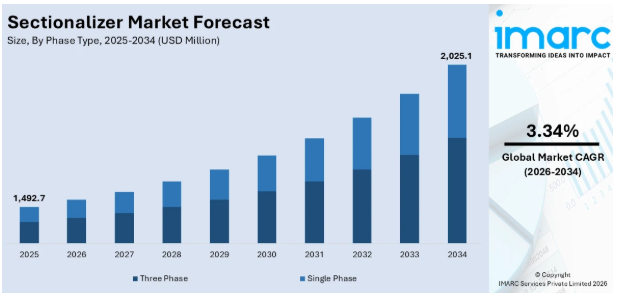
電力網の近代化や配電の信頼性向上に向けた投資の拡大が、世界のセクションライザー市場を牽引しています。途切れることのない電力供給への需要の高まりや、住宅・商業・産業分野における需要の増加により、電力事業者は停電を削減し、故障箇所の隔離を改善するために、高度なセクションライザーの導入を余儀なくされています。これに伴い、変動する電力入力を効率的に管理するために電力網に統合される風力や太陽光発電などの再生可能エネルギー源におけるセクションライザーの活用も、その必要性をさらに高めています。さらに、リモートインターフェースを通じてリアルタイムの監視や操作を可能にする自動化およびスマートセクションライザーの普及が進んでいることも、市場成長を促すもう一つの重要な要因となっています。これに加え、特に新興国におけるインフラ開発を支援する政府の取り組みにより、エネルギー効率と持続可能性への注目が高まっていることから、市場成長に向けた有望な道が開かれています。
米国は72.5%のシェアを占め、主要市場の一つとして台頭しました。米国の電力網は極めて複雑で、9,200基以上の発電ユニットが100万メガワットを超える発電容量を誇り、60万マイル以上の送電線に接続されています。医療、製造、住宅の各セクターにおける安定した電力供給への需要の高まりが、市場の成長を後押ししています。市場の拡大に影響を与えているもう一つの要因は、スマートグリッドプロジェクトへの多額の投資や、電力網の信頼性と効率性を高めるための旧式電力インフラの更新です。再生可能エネルギー源が電力網に接続される際、電力入力の変動を正確に管理するために、高度なセクションライザーが必要となります。さらに、配電システムにおける自動化とデジタル化の進展により、システムの信頼性と電力品質を向上させた、プログラム可能なリセット式セクションライザーへの需要が生まれています。
セクションライザー市場の動向:
さまざまな業界における製品用途の拡大
現代の医療機器の大部分は、動作に電力を必要とするため、病院や診療所においてスマート配電システムが広く導入されています。その結果、医療施設における自動セクションライザーの需要が急増しています。これに加え、メーカーは食品や飲料を保管・保存するために大容量の冷蔵庫に依存しています。したがって、食品・飲料(F&B)業界における冷蔵・加熱用途向けの継続的な電力供給に対するニーズの高まりが、市場の拡大を後押しすると予想されます。これに加え、エネルギー効率に対する関心の高まりも、市場拡大をさらに後押ししています。例えば、オーストラリアのF&Bセクターでは、エネルギー使用量が総運営コストの約15%を占めています。そのため、ABBのようなオートメーション企業は、ファンやポンプから蒸気システム、冷凍装置に至るまで、エネルギーを大量に消費するプロセスを最適化するために、最新技術を導入しています。また、製造セクターにおいても、無停電電源供給や送電へのニーズが高まっていることから、製品に対する需要が高まっています。さらに、アイソレーターからセクショナイザーへの移行傾向が、セクショナイザー市場の予測期間中の成長を促進するでしょう。これらは、停電の削減と信頼性の向上に不可欠です。
配電自動化の傾向の高まり
配電自動化では、リクローザー、セクショナイザー、スイッチ、フィーダー保護・制御システムなどの装置が重要な構成要素として採用されています。セクション化スイッチは、配電網における故障電流から回路を保護するためにリクローザーと組み合わせて使用されるため、停電によって電力事業者が被る年間経済損失の負担が増大していることが、市場の拡大を後押ししています。IEAのデータによると、配電および送電の両方において、革新的なデジタルインフラが電力網で重要性を増しており、2022年の投資額は2021年と比較して約7%増加しました。さらに、2050年までのネットゼロ排出(NZE)シナリオの軌道に乗せるためには、特に新興市場および発展途上経済国(EMDE)において、2030年までにスマートグリッドへの投資額を2倍以上に増やす必要があります。また、電力の信頼性を向上させ、配電網のコスト効率の高い運用を確保する配電自動化の傾向も高まっています。この技術は、電力事業者が運用効率、電力品質、および安全性を向上させるのに役立ち、すべての電力事業者にとって不可欠なものとなっています。これに伴い、セクションライザーの遠隔制御に関する研究も進められています。例えば、2023年3月、インドのゴア工科大学の学生たちは、セクションライザーを制御し、故障した送電線を遠隔で特定するためのモバイルメッセージング機能を開発しました。これは同州の電力大臣によって発表され、先進的なセクションライザーのバリエーションに関する研究開発の重要性を改めて浮き彫りにしました。
政府による好意的な取り組みの急増
多くの国の政府が、実績に基づくインセンティブ制度やサービス保証プログラムの導入など、様々な取り組みを行っています。また、こうした機関はこれらの制度に信頼性に関する要素を追加しており、配電事業者は基準を満たさなかった場合に罰則を科されるか、基準を上回った場合に報奨金を受け取ることになります。例えば、2023年5月、米国ミシガン州の規制当局は、電力事業者向けのサービス品質および信頼性基準を改定しました。新しい規則では、停電時の許容できないパフォーマンスの閾値が引き下げられ、停電を余儀なくされた電力顧客に対する料金割引額が引き上げられました。さらに、米国エネルギー省の「グリッド近代化イニシアチブ」のような取り組みは、送電網の回復力と信頼性の向上を目的としており、セクション化技術への需要に直接的な影響を与えています。これらの施策や規則は、信頼性基準の向上に向けて、統治機関や規制当局に直接的な管理権限を与えています。これは、保証の大部分が停電復旧時間や、予想復旧時間などの停電に関する情報の提供に関連しているためです。さらに、インド政府はエネルギー転換に関して積極的な措置を講じており、グリーンエネルギーおよびクリーンエネルギーへの予算を、2021会計年度の2,200万米ドルから2022会計年度には3,400万米ドルに引き上げ、2023会計年度にはさらに4,300万米ドルへと増額しました。2024年6月、インド政府は、国内で今後実施される4つのグリーン水素バレー・プロジェクトに対し、各プロジェクトにつき560万米ドル(5億ルピー)の資金提供を承認しました。この財政支援は、インドにおけるクリーンエネルギー技術の開発と導入を促進することを目的としています。このような政府による好意的な取り組みにより、配電事業者によるセクションライザーなどの保護機器の導入が促進され、その結果、予測期間中の市場成長が牽引されると見込まれます。
セクションライザー業界のセグメンテーション:
IMARC Groupは、世界のセクションライザー市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、相数、制御方式、定格電圧、および地域に基づいて分類されています。
相数別の分析:
- 単相
- 三相
三相システムが市場を牽引しています。これらのシステムは配電効率の高さで知られており、配電に必要な銅やアルミニウムの量を大幅に削減できるため、経済的にも魅力的です。世界中の産業用機械や大規模な電気設備の大部分が三相電力で稼働していることを踏まえると、これらのシステム向けのセクションライザーに対する需要は当然高くなります。その結果、産業、商業、および大規模な住宅用途における三相電力システムの普及が、このセグメントの成長を後押ししています。さらに、三相システムは電気負荷を均等に分散させるため、機械の稼働がよりスムーズになり、摩耗や損傷を軽減します。したがって、三相システムの信頼性と運用上の利点が、三相セクションライザーへの需要を促進しています。より多くの地域で工業化と都市化が進むにつれ、三相のような効率的で信頼性の高い配電システムの導入が不可欠となり、このセグメントの成長をさらに後押ししています。
例えば、2022年、インドのタミル・ナードゥ州電力規制委員会(TNERC)は、電力会社Tangedcoに対し、同州の農村地域において三相電力の24時間365日体制での供給を確保するよう指示しました。発展途上国がさらに都市化を進めるにつれ、このような需要は必然的に増加していくでしょう。
制御方式別の分析:
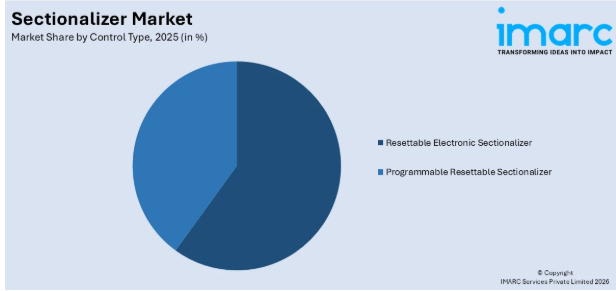
- リセット可能な電子式セクションライザー
- プログラム可能なリセット式セクションライザー
リセット可能な電子式セクションライザーは、その高度な機能と汎用性により近年絶大な人気を博しており、市場をリードしています。動作後に手動での介入や交換が必要となる場合のある従来のセクションライザーとは異なり、リセット可能な電子式セクションライザーは、故障状態を隔離した後に自動的にリセットする機能を備えており、システムの信頼性を高め、ダウンタイムを削減します。この自動リセット機能は、迅速な電力復旧が不可欠な状況において極めて有用です。さらに、これらの電子機器には高度な監視・診断機能が搭載されており、ネットワークの状態や性能に関するリアルタイムの情報を得ることができます。これにより、予防的なメンテナンスが可能となり、運用コストの削減にもつながります。また、世界がよりスマートで相互接続性の高い電力網へと移行する中、リセット可能な電子式セクションナイザーと最新の電力網インフラとの統合性は、この製品をさらに魅力的な選択肢としています。このように、信頼性、運用効率、そしてスマートグリッド技術との互換性が相まって、このセグメントの成長を後押ししています。
定格電圧別の分析:
- 15 kV以下
- 16~27 kV
- 28~38 kV
15 kV以下のセクションライザーは、定格電圧が15キロボルト(kV)以下のシステムで動作するように設計されています。これらは通常、低電圧ネットワークに設置されており、一般に住宅地、小規模な商業施設、および一部の農村部の配電網に電力を供給しています。その電圧範囲から、これらのセクションライザーは、低層建築物が密集し、工業施設が少ない地域でより多く見られます。
16~27 kVのカテゴリーに属するセクション化スイッチは、中電圧ネットワーク向けに設計されています。これらは都市部や郊外の配電網で一般的に使用され、住宅地と商業地域の両方に電力を供給しています。さらに、一部の軽工業地域でも見られることがあります。その設計により、より広い電圧範囲に対応できるため、低電圧のセクション化スイッチと比較して、より幅広い用途に適しています。
28~38 kVのセクションライザーは、主に重工業地域、大規模な商業施設、および多数の需要家へ電力を供給する、あるいは電力需要の高い送電網の一部で使用される、ハイエンドの中電圧セクションライザーです。これらのセクションライザーは耐電圧が高いため、産業活動が活発な地域において、安定した電力供給を確保する上で不可欠な役割を果たしています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年、北米は25.4%を超える最大の市場シェアを占めました。北米が最大の市場シェアを維持しているのは、同地域が確立された広範な配電インフラを誇り、保守、アップグレード、拡張プロジェクトに向けたセクションライザーへの堅調な需要が必要とされているためです。さらに、特に米国とカナダにおいて電力網の近代化への注目が高まっていることが、リセット可能な電子式セクションライザーを含む先進的な配電設備への投資を後押ししています。例えば、2023年第3四半期には、米国の全50州に加え、コロンビア特別区およびプエルトリコにおいても、送電網の近代化に関連する取り組みが行われ、この期間中に合計468件の近代化措置が報告されました。この近代化は、送電網の信頼性を高め、再生可能エネルギーの導入に対応し、自然災害や外部からの脅威に対する回復力を確保することを目的としています。さらに、北米地域の産業および商業セクターは規模が大きく、絶えず進化しており、一貫性のある効率的な配電が求められているため、製品の需要はさらに高まっています。もう一つの要因として、配電における安全性と効率性を重視する同地域の規制枠組みや基準が挙げられ、これらが間接的にセクションライザー市場の成長を促進してきました。
地域別の主なポイント:
米国 セクショナイザー市場分析
スマートグリッド技術の導入と、送電網近代化への投資拡大が、米国のセクショナイザー市場を牽引する主な要因となっています。700万マイル以上に及ぶ送電線および配電線で構成される米国の送電網では、信頼性の向上と停電の低減を図るため、大幅な改善が進められています。太陽光や風力などの再生可能エネルギーの利用拡大に伴い、電力系統はより変動しやすく、不安定になりつつあります。セクションライザーは、故障箇所を隔離し、系統の安定性を維持することで、こうした変動の管理を支援します。例えば、風力発電のリーダーであるテキサス州では、30ギガワット以上の風力発電容量が統合されており、高度な系統管理技術が必要とされています。セクションライザーは、問題のあるエリアを隔離し、干渉を低減するため、配電網のレジリエンス(回復力)を高める上で不可欠なツールです。セクションライザーの需要を高める政府プログラムには、エネルギーインフラの改善に数十億を投じる「インフラ投資・雇用法」があります。特にアリゾナ州、テキサス州、カリフォルニア州などの地域で、太陽光や風力発電といった再生可能エネルギーの利用がさらに広がるにつれ、変動を制御し、系統の安定性を向上させるためにセクションライザーの設置が不可欠となっています。
もう一つの要因は、ハリケーンや山火事などの異常気象の発生頻度が高まっていることです。こうした事象は、自然災害時の停電を最小限に抑えるために、近代的な送電網インフラがいかに必要であるかを示しています。さらに、リアルタイム監視機能を備えた自動化システムへの移行に伴い、モノのインターネット(IoT)や監視制御・データ収集(SCADA)と統合されたインテリジェントなセクションライザーへの需要が高まっています。
欧州 セクションライザー市場分析
この地域における持続可能性、信頼性、およびエネルギー効率の実現への重点的な取り組みが、欧州市場を牽引しています。欧州の野心的な再生可能エネルギー目標を達成するためには、セクションライザーやその他の最先端の送電網管理技術が不可欠です。2023年9月、欧州議会は2030年までに再生可能エネルギーの割合を42.5%とする新たな目標を承認しましたが、EU加盟国に対しては45%を目指すよう奨励されており、この目標は欧州委員会による「REPowerEU」イニシアチブの下でも支持されています。再生可能エネルギーの統合を促進し、送電網の安定性を確保するため、ドイツ、英国、フランスなどの国々が送電網の改修を率先して進めています。さらに、EUの「グリーン・ディール」や関連するエネルギーインフラ資金調達プログラムにより、配電網の更新に向けた投資が加速しています。セクションライザーは、特に人口密度の高い地域において、家庭や企業にとって大きな懸念事項である停電を削減するために不可欠です。
さらに、送電網の信頼性とエネルギー効率を強く重視する欧州の堅固な規制枠組みにより、自動化や遠隔制御などの機能を備えた高度なセクションライザーの導入が促進されています。
アジア太平洋地域 セクションライザー市場分析
アジア太平洋地域のセクションライザー市場は、配電網の拡張、産業の成長、そして急速な都市化によって牽引されています。中国、インド、日本をはじめとする各国は、高まる電力需要に対応するため、送電網インフラに多額の投資を行っています。世界経済フォーラムのデータによると、2023年にはクリーンエネルギーが急成長し、世界中のエネルギーシステムに追加された再生可能エネルギー容量は前年比で50%増加しました。中国では再生可能エネルギーの成長が最も顕著で、2023年の太陽光発電の稼働量は、前年の全世界の総量に匹敵する規模に達し、風力発電の新規導入量も前年比で66%増加しました。こうした状況に対応するためには、セクションライザーのような機能的な送電網管理ツールが不可欠です。送電網のアップグレードと電力損失の低減を図るため、インド政府は「送配電部門改革計画(RDSS)」を立ち上げ、セクションライザーの導入を促進しています。さらに、韓国や日本における再生可能エネルギーの利用拡大に伴い、電圧変動や信頼性の問題といった関連する送電網の問題に対処するために、セクションライザーが必要となっています。
ラテンアメリカ セクションライザー市場分析
ラテンアメリカのセクションライザー市場は、同地域が電力へのアクセス改善と、現在平均14%を超える送配電損失の削減に注力していることから、拡大しています。チリ、メキシコ、ブラジルなどの国々は、信頼性を高め、再生可能エネルギーの統合に向けた余地を確保するために、送配電網の改修プロジェクトに資金を投じています。太陽光や風力などの再生可能エネルギー源への依存度が高まっている同地域最大の電力市場であるブラジルでは、送配電網の安定性を維持するためにセクションライザーが必要とされています。また、サービスが行き届いていない地域や農村部の配電インフラを改善し、停電を軽減するための政府の取り組みも、需要を押し上げています。さらに、特にエネルギー消費量の多い都市部では、自動セクションライザーを利用する人が増えています。
中東・アフリカ セクションライザー市場分析
電力インフラの拡大と再生可能エネルギー源の統合が進んでいることが、中東・アフリカにおけるセクションライザー市場の成長を牽引しています。中東では、アラブ首長国連邦やサウジアラビアなどの国々が、「ビジョン2030」計画の一環として、送電網のアップグレードに多額の投資を行っています。これらのプロジェクトは、エネルギー効率の向上に加え、年間3%以上増加すると予測される同地域の電力需要の高まりに対応する一助となるでしょう。アフリカでは、特に農村地域における電力へのアクセス拡大への要望が、主要な推進要因となっています。南アフリカ、ナイジェリア、ケニアなどの国々が、送電損失の低減と信頼性の向上に注力していることで、セクションライザーの導入が可能となっています。
競争環境:
需要の大幅な増加と新製品の発売により、市場は安定した成長を遂げています。主要な各社は、世界規模での事業展開と顧客基盤の拡大を図るため、戦略的取り組みを実施し、合併・買収(M&A)活動を行っています。市場では、主要メーカーによる研究開発への取り組みや投資が増加しており、その結果、技術の進歩、サプライチェーンの改善、そして低コストで高品質な製品を製造するための原材料の最適活用が実現しています。予測期間中、セクションライザー業界内での健全な競争を促進するため、新規参入企業の登場、製品ポートフォリオの統合、および主要企業間の戦略的提携や協業の増加が見込まれます。
本レポートでは、セクションライザー市場の競争環境に関する包括的な分析を提供しており、以下の主要企業を含むすべての主要企業の詳細なプロファイルが掲載されています:
- ABB Ltd.
- Bevins Co.
- Eaton Corporation plc
- Elektrolites (Power) Pvt. Ltd
- G&W Electric Company
- Hubbell Incorporated
- Hughes Power System AB
- Schneider Electric SE
最新ニュースと動向:
2024年8月:エネルギー管理のデジタルトランスフォーメーションと次世代オートメーションを手掛けるシュナイダーエレクトリックは、より効率的で、信頼性が高く、持続可能かつ安全に設計された8つの革新的な新製品およびソリューションの導入を発表しました。これらの製品・ソリューションは、ムンバイを皮切りに各地で開催された同社の「Innovation Days 2024」において発表されました。これらの製品を発売した背景には、エネルギー管理および次世代オートメーションを網羅する最先端のソリューションと技術を顧客やパートナーに提供し、それによってインドおよび世界のために、より明るく、より持続可能な未来を築く一助となることを目指しています。
2023年12月: フロリダ州に拠点を置き、インテリジェントな空調・エネルギーソリューションを専門とするメーカー、キャリア・グローバル・コーポレーションは、商業用冷凍事業を合弁パートナーであるハイアールに、企業価値7億7,500万米ドルで売却する最終合意を締結しました。4,000名以上の従業員を擁するキャリア・コマーシャル・リフリジェレーションは、アジア太平洋地域および欧州地域に販売・サービスネットワークを展開しており、Profroid、Celsior、Green & Coolなどのブランドを擁しています。
2023年12月: 国連環境計画(UNEP)は、冷凍・冷蔵部門からの排出量を削減するため、厳格なエネルギー効率基準の導入を呼びかけました。同機関によると、この措置および関連する取り組みを採用することで、2050年までに冷却部門の温室効果ガス排出量を60%削減できるとのことです。現在、この部門は電力使用量の20%を占めています。セクションライザーは、エネルギーシステムの効率を確保する上で極めて重要であり、冷凍システムで広く使用されています。
2023年9月: 欧州電力業界を代表する業界団体であるユーレレクトリック(Eurelectric)は、2050年まで毎年84%のペースで、同地域の老朽化した送電網インフラへの投資を増やすよう求めました。同団体は、既存のインフラは再生可能エネルギー、電気自動車、スマートグリッドなどに対応するには不十分であると述べました。セクションライザーは、現代の送電網システムにおいて重要な構成要素です。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブサマリー
4 世界のセクショナライザー市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合分析
5 世界のセクショナライザー市場の概況
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界のセクショナライザー市場 – フェーズタイプ別内訳
6.1 単相
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測(2026年~2034年)
6.2 三相
6.2.1 概要
6.2.2 過去および現在の市場動向(2020年~2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026年~2034年)
6.3 相の種類別における魅力的な投資提案
7 世界のセクションライザー市場 – 制御方式別内訳
7.1 リセット可能な電子式セクションライザー
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 プログラム可能なリセット式セクションライザー
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 制御方式別の魅力的な投資提案
8 世界のセクションライザー市場 – 定格電圧別内訳
8.1 15 kV以下
8.1.1 概要
8.1.2 過去および現在の市場動向(2020年~2025年)
8.1.3 市場セグメンテーション
8.1.4 市場予測(2026年~2034年)
8.2 16~27 kV
8.2.1 概要
8.2.2 過去および現在の市場動向(2020年~2025年)
8.2.3 市場セグメンテーション
8.2.4 市場予測(2026年~2034年)
8.3 28~38 kV
8.3.1 概要
8.3.2 過去および現在の市場動向(2020年~2025年)
8.3.3 市場セグメンテーション
8.3.4 市場予測(2026年~2034年)
8.4 定格電圧別に見る魅力的な投資提案
9 世界のセクションライザー市場 – 地域別内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の推進要因
9.1.1.2 過去および現在の市場動向(2020年~2025年)
9.1.1.3 相タイプ別の市場内訳
9.1.1.4 制御タイプ別の市場内訳
9.1.1.5 定格電圧別の市場内訳
9.1.1.6 主要企業
9.1.1.7 市場予測(2026年~2034年)
9.1.2 カナダ
9.1.2.1 市場の推進要因
9.1.2.2 過去および現在の市場動向(2020年~2025年)
9.1.2.3 相数別市場内訳
9.1.2.4 制御方式別市場内訳
9.1.2.5 定格電圧別市場内訳
9.1.2.6 主要企業
9.1.2.7 市場予測(2026年~2034年)
9.2 欧州
9.2.1 ドイツ
9.2.1.1 市場の推進要因
9.2.1.2 過去および現在の市場動向(2020年~2025年)
9.2.1.3 相数別市場内訳
9.2.1.4 制御方式別市場内訳
9.2.1.5 定格電圧別市場内訳
9.2.1.6 主要企業
9.2.1.7 市場予測(2026年~2034年)
9.2.2 フランス
9.2.2.1 市場の推進要因
9.2.2.2 過去および現在の市場動向(2020年~2025年)
9.2.2.3 相数別市場内訳
9.2.2.4 制御方式別市場内訳
9.2.2.5 定格電圧別市場内訳
9.2.2.6 主要企業
9.2.2.7 市場予測(2026年~2034年)
9.2.3 イギリス
9.2.3.1 市場の推進要因
9.2.3.2 過去および現在の市場動向(2020年~2025年)
9.2.3.3 相数別市場内訳
9.2.3.4 制御方式別市場内訳
9.2.3.5 定格電圧別市場内訳
9.2.3.6 主要企業
9.2.3.7 市場予測(2026年~2034年)
9.2.4 イタリア
9.2.4.1 市場の推進要因
9.2.4.2 過去および現在の市場動向(2020年~2025年)
9.2.4.3 相数別市場内訳
9.2.4.4 制御方式別市場内訳
9.2.4.5 定格電圧別市場内訳
9.2.4.6 主要企業
9.2.4.7 市場予測(2026年~2034年)
9.2.5 スペイン
9.2.5.1 市場の推進要因
9.2.5.2 過去および現在の市場動向(2020年~2025年)
9.2.5.3 相数別市場内訳
9.2.5.4 制御方式別の市場内訳
9.2.5.5 定格電圧別の市場内訳
9.2.5.6 主要企業
9.2.5.7 市場予測(2026年~2034年)
9.2.6 その他
9.2.6.1 過去および現在の市場動向(2020年~2025年)
9.2.6.2 市場予測(2026年~2034年)
9.3 アジア太平洋地域
9.3.1 中国
9.3.1.1 市場の推進要因
9.3.1.2 過去および現在の市場動向(2020年~2025年)
9.3.1.3 相数別市場内訳
9.3.1.4 制御方式別市場内訳
9.3.1.5 定格電圧別市場内訳
9.3.1.6 主要企業
9.3.1.7 市場予測(2026年~2034年)
9.3.2 日本
9.3.2.1 市場の推進要因
9.3.2.2 過去および現在の市場動向(2020年~2025年)
9.3.2.3 相数別市場内訳
9.3.2.4 制御方式別市場内訳
9.3.2.5 定格電圧別市場内訳
9.3.2.6 主要企業
9.3.2.7 市場予測(2026年~2034年)
9.3.3 インド
9.3.3.1 市場の推進要因
9.3.3.2 過去および現在の市場動向(2020年~2025年)
9.3.3.3 相数別市場内訳
9.3.3.4 制御方式別市場内訳
9.3.3.5 定格電圧別市場内訳
9.3.3.6 主要企業
9.3.3.7 市場予測(2026年~2034年)
9.3.4 韓国
9.3.4.1 市場の推進要因
9.3.4.2 過去および現在の市場動向(2020年~2025年)
9.3.4.3 相数別市場内訳
9.3.4.4 制御方式別市場内訳
9.3.4.5 定格電圧別市場内訳
9.3.4.6 主要企業
9.3.4.7 市場予測(2026年~2034年)
9.3.5 オーストラリア
9.3.5.1 市場の推進要因
9.3.5.2 過去および現在の市場動向(2020年~2025年)
9.3.5.3 相数別市場内訳
9.3.5.4 制御方式別市場内訳
9.3.5.5 定格電圧別市場内訳
9.3.5.6 主要企業
9.3.5.7 市場予測(2026年~2034年)
9.3.6 インドネシア
9.3.6.1 市場の推進要因
9.3.6.2 過去および現在の市場動向(2020年~2025年)
9.3.6.3 相数別市場内訳
9.3.6.4 制御方式別市場内訳
9.3.6.5 定格電圧別市場内訳
9.3.6.6 主要企業
9.3.6.7 市場予測(2026年~2034年)
9.3.7 その他
9.3.7.1 過去および現在の市場動向(2020年~2025年)
9.3.7.2 市場予測(2026年~2034年)
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の推進要因
9.4.1.2 過去および現在の市場動向(2020年~2025年)
9.4.1.3 相数別市場内訳
9.4.1.4 制御方式別市場内訳
9.4.1.5 定格電圧別市場内訳
9.4.1.6 主要企業
9.4.1.7 市場予測(2026年~2034年)
9.4.2 メキシコ
9.4.2.1 市場の推進要因
9.4.2.2 過去および現在の市場動向(2020年~2025年)
9.4.2.3 相数別市場内訳
9.4.2.4 制御方式別の市場内訳
9.4.2.5 定格電圧別の市場内訳
9.4.2.6 主要企業
9.4.2.7 市場予測(2026年~2034年)
9.4.3 その他
9.4.3.1 過去および現在の市場動向(2020年~2025年)
9.4.3.2 市場予測(2026年~2034年)
9.5 中東およびアフリカ
9.5.1.1 市場の推進要因
9.5.1.2 過去および現在の市場動向(2020年~2025年)
9.5.1.3 相数別市場内訳
9.5.1.4 制御方式別市場内訳
9.5.1.5 定格電圧別市場内訳
9.5.1.6 国別市場内訳
9.5.1.7 主要企業
9.5.1.8 市場予測(2026年~2034年)
9.6 地域別の魅力的な投資提案
10 世界のセクション化装置市場 – 競争環境
10.1 概要
10.2 市場構造
10.3 主要企業別市場シェア
10.4 市場における各企業のポジショニング
10.5 成功を収めている主要戦略
10.6 競争状況ダッシュボード
10.7 企業評価クアドラント
11 主要企業のプロフィール
11.1 ABB Ltd.
11.1.1 事業概要
11.1.2 製品ポートフォリオ
11.1.3 事業戦略
11.1.4 財務状況
11.1.5 SWOT分析
11.1.6 主なニュースおよびイベント
11.2 Bevins Co.
11.2.1 事業概要
11.2.2 製品ポートフォリオ
11.2.3 事業戦略
11.2.4 SWOT分析
11.2.5 主なニュースおよびイベント
11.3 Eaton Corporation plc
11.3.1 事業概要
11.3.2 製品ポートフォリオ
11.3.3 事業戦略
11.3.4 財務状況
11.3.5 SWOT分析
11.3.6 主なニュースおよび出来事
11.4 エレクトロライツ(パワー)Pvt. Ltd.
11.4.1 事業概要
11.4.2 製品ポートフォリオ
11.4.3 事業戦略
11.4.4 SWOT分析
11.4.5 主なニュースおよび出来事
11.5 G&W Electric Company
11.5.1 事業概要
11.5.2 製品ポートフォリオ
11.5.3 事業戦略
11.5.4 SWOT分析
11.5.5 主なニュースおよび出来事
11.6 Hubbell Incorporated
11.6.1 事業概要
11.6.2 製品ポートフォリオ
11.6.3 事業戦略
11.6.4 財務状況
11.6.5 SWOT分析
11.6.6 主なニュースおよび出来事
11.7 ヒューズ・パワー・システムAB
11.7.1 事業概要
11.7.2 製品ポートフォリオ
11.7.3 事業戦略
11.7.4 SWOT分析
11.7.5 主なニュースおよび出来事
11.8 シュナイダー・エレクトリック SE
11.8.1 事業概要
11.8.2 製品ポートフォリオ
11.8.3 事業戦略
11.8.4 財務状況
11.8.5 SWOT 分析
11.8.6 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されていますので、あらかじめご了承ください。
12 世界のセクション化装置市場 – 業界分析
12.1 推進要因、制約要因、および機会
12.1.1 概要
12.1.2 推進要因
12.1.3 制約要因
12.1.4 機会
12.1.5 影響分析
12.2 ポーターの5つの力分析
12.2.1 概要
12.2.2 買い手の交渉力
12.2.3 供給者の交渉力
12.2.4 競争の激しさ
12.2.5 新規参入の脅威
12.2.6 代替品の脅威
12.3 バリューチェーン分析
13 戦略的提言
14 付録









