また、日常的な歯科治療から複雑な整形外科手術に至るまで、麻酔を伴う外科手術が並行して増加していることから、より多くの診療において、心電図、血圧、カプノグラフィー、パルスオキシメトリーの連続モニタリングが行われるようになっています。さらに、ワイヤレスおよびウェアラブルセンサーが日常的な症例管理に導入され、モニタリングの範囲が手術室から回復ケージや移動診療へと拡大しています。モニターを診療管理ソフトウェアに直接接続するクラウドベースのプラットフォームも、一般診療および専門診療の現場において、旧式のアナログ機器の置き換えを加速させています。
主なポイント
市場概要:
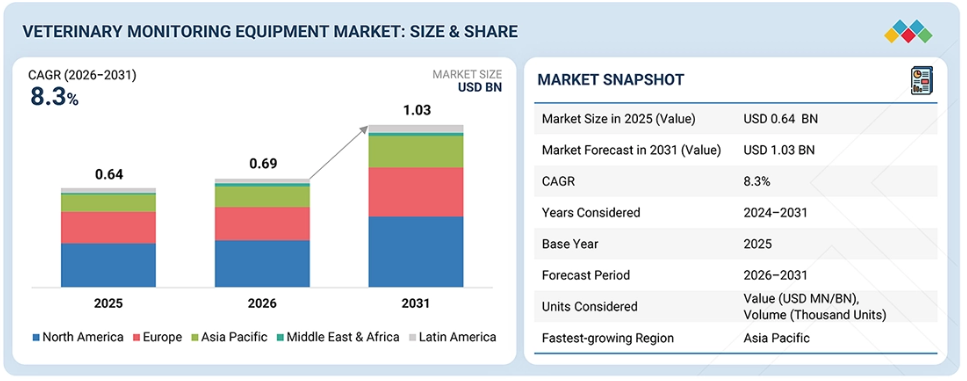
基準年(2025年)の市場規模:0.64十億米ドル
現在の市場規模(2026年):0.69十億米ドル
予測市場規模(2031年):1.03十億米ドル
CAGR(2026年~2031年):8.3%
セグメント別動向:
地域別見通し:アジア太平洋地域は、予測期間中に最も高いCAGRを記録すると見込まれています。
製品別リーダー:多パラメータ獣医用モニターが製品セグメントをリードし、2025年には31.3%のシェアを占めました。
用途別リーダー:神経学は、予測期間中に8.3%という最も高いCAGRを記録すると予想されています。
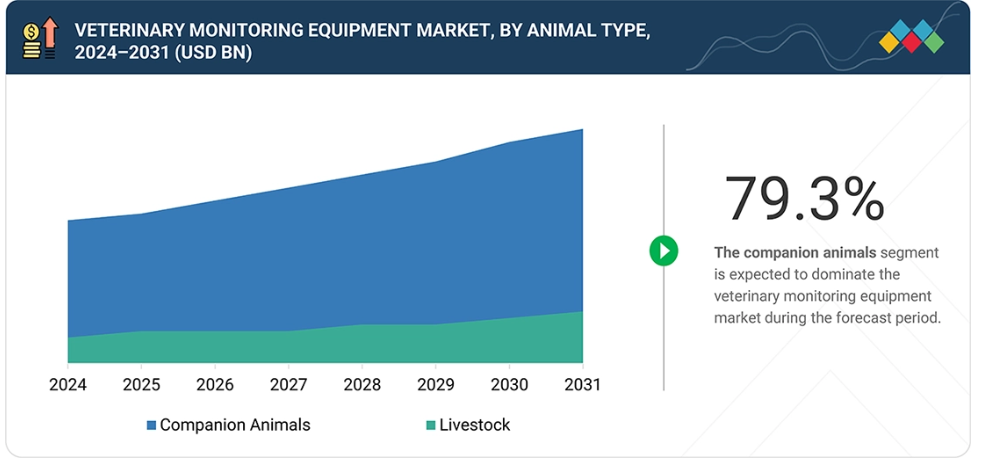
動物種類リーダー:コンパニオンアニマルは、予測期間中に79.3%のシェアを占め、最も高い成長率を示すと予測されています。
市場見通しと競争環境:
主要な市場プレイヤーは、提携や投資を含む有機的および無機的な戦略を採用しています。例えば、Midmark Corporation、Shenzhen Mindray Bio-Medical Electronics Co., Ltd、およびCovetrus, Inc.は、革新的な用途における獣医用モニタリング機器への需要の高まりに対応するため、数多くの契約や提携を締結しています。
Sino-Hero、Dispomed Ltd.、BMV Animal Technology Co., Ltd.、およびShenzhen Med-link Electronics Tech Co., Ltd.などは、スタートアップや中小企業の中でも、専門的なニッチ分野で確固たる基盤を築き、新興の市場リーダーとしての可能性を際立たせています。
獣医用モニタリング機器市場は、ペットの「人間化」の進展、高齢の犬や猫における慢性疾患の負担の増大、および麻酔を必要とする症例数の増加を背景に拡大しています。ワイヤレステレメトリーやウェアラブルセンシング技術の進歩に加え、クラウド接続型モニターの普及が進んでいることから、一般診療所から専門診療や救急医療の現場へと導入範囲が広がり、市場全体の成長に寄与しています。
顧客の顧客に影響を与えるトレンドと変革
消費者のビジネスへの影響は、顧客のトレンドや変革に起因しています。採血センター、病院・輸血センター、その他のエンドユーザーはアフェレーシスメーカーの顧客であり、一方、治療用アフェレーシスを必要とする患者や血液成分の収集に参加するドナーは、アフェレーシスシステムの顧客となります。一般動物病院では、日常的な検査や処置における迅速な診断に加え、より優れた日常モニタリングと麻酔の安全性が求められています。救急(ER)および緊急ケアの提供者には、緊急時に迅速に対応できるよう、重篤な患者の継続的なモニタリングが必要です。専門動物病院では、複雑な症例に対する外科手術や集中治療室(ICU)の機能を支援するため、より高度なモニタリング技術が導入されています。また、動物診断センター、研究・学術機関、在宅ケアやペットオーナーの環境を含むその他のエンドユーザーには、研究や遠隔ケアを支援するための、より高度なモニタリングとデータへのアクセスが求められています。
市場の動向
推進要因:ペットの飼育頭数の増加とペットの「家族化」
主要市場においてペットの飼育頭数は着実に増加しており、飼い主の多くが犬や猫を「所有物」ではなく「家族の一員」として扱うようになってきています。この変化は獣医療費の支出に直接反映されています。飼い主は、高度な診断や手術、そして処置中や処置後のペットの安全を確保するためのモニタリング機器に対して、より積極的に費用を支払うようになっています。
高齢のペットにおける心臓病や腎臓病など、慢性疾患や加齢に伴う疾患の発生率の増加も、需要をさらに押し上げる要因となっています。これらの疾患は、1回の検査ではなく、毎回の通院時にモニタリングが必要となるためです。また、獣医療における手術件数の増加も、この2つの傾向を後押ししています。麻酔を伴う手術では、心電図、血圧、酸素飽和度の継続的なモニタリングが必須となるためです。これらの要因が相まって、モニタリング機器に対する根本的な需要は着実な上昇傾向を維持しています。
制約要因:高度なモニタリングシステムの高い初期投資コストが、小規模な動物病院での導入を妨げている
高度なマルチパラメータモニター、テレメトリーシステム、および中央モニタリングステーションには高い初期投資コストがかかります。これは、1~2名の獣医師が勤務する動物病院にとっては、動物病院チェーンに比べて費用対効果を正当化することが困難です。小規模な動物病院では、依然として旧式のアナログ機器や基本的な単一パラメータ測定装置に依存し続けていることがよくあります。融資やリースプログラムは助けにはなりますが、予算への配慮が依然として独立系動物病院セグメント全体での機器更新サイクルを遅らせており、このセグメントは導入済み機器の大きな割合を占めています。
機会:新興経済国における獣医療インフラの拡大と動物医療費の増加
アジア太平洋地域、南米アメリカ、および中東の一部における新興市場では、獣医病院の収容能力や専門診療紹介ネットワークがほぼゼロから構築されており、モニタリング機器メーカーにとっては、競合他社に先駆けて自社プラットフォームを確立する好機となっています。これらの地域における世帯所得の増加やペット保険の普及率の上昇により、動物医療費は年々増加傾向にあります。
さらに、技術の進歩からも関連する機会が生まれています。ワイヤレス、ウェアラブル、AIを活用したモニタリング方式により、ベンダーは、従来の有線機器では対応できなかった回復ケージや移動診療所といった新たな環境へも製品を販売できるようになりました。手頃な価格のハードウェアと、現地でのトレーニングおよび流通パートナーシップを組み合わせるベンダーこそが、これらの両方の機会を捉えるのに最も有利な立場にあります。
課題:新興経済国における獣医療従事者の不足と技術的専門知識の不足
多くの新興市場では、訓練を受けた獣医療従事者が不足しています。これは、複雑な多パラメータシステムを適切にセットアップ、解釈、維持管理するには、訓練を受けたスタッフが必要となるためです。ベンダー各社は、動物病院の建設ペースに追いつくほど迅速に、現地のサービスおよびサポートネットワークを構築するという関連する課題に直面しています。簡素化されたインターフェース、遠隔技術サポート、現地でのトレーニングプログラムに投資する機器メーカーは、人材不足によって取引を逃すことなく、新たなインフラを実際の機器販売へと結びつける可能性が高くなります。
市場のエコシステム
獣医用モニタリング機器市場は、製品イノベーション、規制監督、製造、流通、そして複数の医療現場におけるエンドユーザーへの普及にまたがる、複雑かつ相互に関連したエコシステムの中で機能しています。このエコシステムの中心には、Midmark Corporation(アメリカ)、Shenzhen Mindray Bio-Medical Electronics Co., Ltd(中国)、Covetrus, Inc.(アメリカ)などのメーカーが存在します。これらの企業は、学術機関、臨床研究機関、および技術パートナーによって支えられています。
このネットワークを取り囲むように、米国食品医薬品局(FDA)、欧州医薬品庁(EMA)、および各国の保健当局といった規制機関が存在し、医療機器の安全性、無菌性、性能基準、ならびに市販後調査に対する厳格なコンプライアンスを徹底させています。下流では、このエコシステムは、一般獣医診療、救急・緊急医療、専門診療、その他のエンドユーザーを含む多様なエンドユーザーによって構成されており、彼らの臨床上のニーズ、ワークフローの要件、安全性の優先順位が、市場における製品の選定、導入率、および長期的な技術の進化を直接左右しています。
市場セグメント
獣医用モニタリング機器市場:種類別
2025年には、種類別でマルチパラメータ型獣医用モニターが市場を席巻しました。これらの機器は、心電図(ECG)、SpO2、血圧、体温、呼吸数の測定機能を1台に統合しており、一般診療および専門診療のいずれにおいても、診察、治療、手術、回復室において好まれる選択肢となっています。そのオールインワン設計により、各パラメータごとに個別のモニターを使用する場合と比較して、機器の総コストとスタッフの研修時間を削減できます。一方、テレメトリーおよび集中モニタリングシステムは、2026年から2031年にかけて最も高い年平均成長率(CAGR)を記録すると予想されています。これは、病院が継続的なモニタリングを手術室から回復病棟へと拡大し、1人の技術者が複数の患者を同時に監視できる集中監視ステーションを導入しているためです。
獣医用モニタリング機器市場:技術別
2025年、有線モニタリングシステムは技術別市場で最大のシェアを占めました。これは、世界中の動物病院や診療所にすでに導入されている従来のモニターの設置台数が多いためです。これらのシステムは、携帯性よりも信頼性と初期費用の低さが重視される手術室やICUの固定モニタリングステーションにおいて、依然として標準となっています。ウェアラブルモニタリング技術は、2031年までで最も高い年平均成長率(CAGR)を記録すると予測されています。これは、小型で非接触、かつワイヤレスのセンサーにより、動物を拘束することなく、回復ケージ、シェルター、および移動診療所においてバイタルサインを追跡できるようになるためです。この変化は、デバイスメーカーがセンサーの小型化と連続使用のためのバッテリー寿命の延長を進めていることで、さらに加速しています。
動物の種類別における獣医用モニタリング機器市場
2025年時点で、動物の種類別市場においてコンパニオンアニマルが最大のシェアを占めており、2031年まで最も高いCAGRを記録すると予測されています。犬や猫の飼育頭数の増加に加え、飼い主が高度な診断や外科的治療に費用を投じる意欲が高まっていることが、病院や診療所においてコンパニオンアニマル患者向けのモニタリング能力の拡充を後押ししています。家畜のモニタリングは依然として市場シェアが小さく、コンパニオンアニマルの需要を牽引する幅広い外科的・集中治療用途というよりは、生産や繁殖健康管理といった限られた用途に集中しています。この2つのセグメント間の格差は、予測期間を通じて縮小するどころか、むしろ拡大すると予想されます。
地域
予測期間中、アジア太平洋地域が世界の獣医用モニタリング機器市場で最も急速な成長を遂げる地域となる見込み
アジア太平洋地域は、本レポートで対象とする全地域の中で最も高い年平均成長率(CAGR)を記録すると予測されており、その中でも中国が同地域で最も急成長する国として際立っています。中国、インド、日本がこの成長の主な原動力となっており、獣医病院のインフラ拡充、動物医療に対する意識の高まり、都市部におけるペット飼育数の増加がこれを支えています。
また、これらの市場では医療変革への投資も活発化しており、国内外の機器メーカーにとって、現地の競争環境が成熟する前に新たな販売網を構築する余地が生まれています。本地域の製品別およびエンドユーザー別の内訳において、一般動物病院が依然として最大のエンドユーザーセグメントを占めており、救急・緊急ケア施設および専門診療施設がそれに続いています。可処分所得の増加や、ペットを家族の一員として扱う世帯の増加に伴い、欧米市場ではすでに一般的となっている継続的な多パラメータモニタリングへの需要は、本地域における獣医療インフラの広範な整備の進展と歩調を合わせて拡大していくものと予想されます。
獣医用モニタリング機器市場:企業評価マトリックス
ミッドマーク社は、獣医用モニタリング機器市場において「スター」クアドラントに位置づけられています。同社は、モニタリング用ハードウェアに加え、麻酔やモニタリングのワークフローについて獣医スタッフに直接トレーニングを提供する専門の臨床教育部門「ミッドマーク・アカデミー」を組み合わせることで、機器の初期販売を超えて顧客との関係を強化しています。
一方、コーメン社は「新興リーダー」として認識されており、より限定的な製品ラインナップと、価格に敏感な顧客にアピールする、専門的でコスト効率の高い患者モニタリングハードウェアへのアプローチで競争しています。包括的な動物医療ポートフォリオではなく、中核となる医療モニタリングおよび生命維持装置に重点を置くことで、指定されたカテゴリー内での製品更新を迅速に行うことが可能となっています。総じて、これら2社は、この市場において可能な2つの戦略的道筋を体現しています。1つはハイエンド市場における広範な事業範囲と統合、もう1つはコスト面でのローエンド市場に向けた集中的な専門化です。
主要市場プレイヤー
Midmark Corporation (US)
Shenzhen Mindray Bio-Medical Electronics Co., Ltd. (China)
Covetrus, Inc. (US)
SunTech Medical, Inc. (US)
Leading Edge Veterinary Equipment (US)
Eickemeyer Veterinary Equipment Ltd. (UK)
Nonin Medical, Inc. (US)
Digicare Biomedical (US)
Bionet Co., Ltd. (South Korea)
EDAN Instruments, Inc. (China)
Shenzhen Comen Medical Instruments Co., Ltd. (China)
Guangdong Biolight Meditech Co., Ltd. (China)
Vetland Medical Sales & Services LLC (US)
Burtons Medical Equipment Ltd. (UK)
Avante Animal Health (US)
最近の動向
2026年2月:Covetrus社は、MWI Animal Health社との合併に関する正式な合意に達し、流通、技術、医薬品、獣医製品を統合した包括的な動物医療プラットフォームを構築することとなりました。この合併は、獣医用機器などの動物医療製品をより利用しやすくすることを目的としています。
2025年5月:ノニン社は、カナダにおける市場での認知度と顧客サービスの範囲を拡大するため、パルスオキシメータ製品群のカナダにおける独占販売代理店としてマッカーサー・メディカル社を指定しました。
2024年5月:コベトラス社は、中西部における獣医療サービスおよび製品への需要の高まりに対応するため、アイオワ州グライムズに大規模な物流センターを開設し、これにより物流ネットワークと顧客サポート体制を強化しました。
1 はじめに 49
1.1 本調査の目的 49
1.2 市場の定義 49
1.3 市場の範囲 49
1.3.1 市場のセグメンテーション 50
1.4 調査対象の範囲と除外項目 51
1.4.1 調査対象期間 52
1.4.2 調査対象通貨 52
1.5 ステークホルダー 53
1.6 本調査の限界 53
1.7 変更点の概要 53
2 エグゼクティブ・サマリー 55
2.1 市場のハイライトと主要な洞察 55
2.2 主要な市場参加者:戦略的展開のマッピング 56
2.3 獣医用モニタリング機器市場における破壊的トレンド 57
2.4 高成長セグメント 58
2.5 地域別概況:市場規模、成長率、および予測 59
3 詳細な分析 60
3.1 獣医用モニタリング機器市場の概要 60
3.2 ヨーロッパ:エンドユーザー別・国別の獣医用モニタリング機器市場 61
3.3 国別の獣医用モニタリング機器市場 62
4 市場概要 63
4.1 はじめに 63
4.2 市場の動向 63
4.2.1 推進要因 64
4.2.1.1 ペットの飼育頭数の増加とペットの「人間化」 64
4.2.1.2 慢性疾患および加齢に伴う疾患の発生率の増加 66
4.2.1.3 獣医療における外科手術件数の増加 66
4.2.2 制約要因 67
4.2.2.1 高度なモニタリングシステムの高額な導入コスト 67
4.2.3 機会 68
4.2.3.1 新興国における獣医療インフラの拡充と動物医療費の増加 68
4.2.3.2 獣医用モニタリング機器の技術的進歩 69
4.2.4 課題 70
4.2.4.1 新興国における獣医療従事者の不足と技術的専門知識の不足 70
4.3 未充足ニーズと未開拓分野 71
4.3.1 獣医用モニタリング機器市場における未充足ニーズ 71
4.3.2 未開拓分野における機会 72
4.4 相互に関連する市場とセクター横断的な機会 72
4.4.1 相互に関連する市場 72
4.4.2 セクター横断的な機会 73
4.5 ティア1/2/3の主要企業による戦略的動き 73
4.5.1 獣医用モニタリング機器市場における戦略的動き 74
5 産業動向 75
5.1 ポーターの5つの力分析 75
5.1.1 新規参入の脅威 76
5.1.2 代替品の脅威 76
5.1.3 供給者の交渉力 76
5.1.4 買い手の交渉力 77
5.1.5 競争の激しさ 77
5.2 マクロ経済指標 77
5.2.1 はじめに 77
5.2.2 GDPの動向と予測 77
5.2.3 世界の獣医療産業の動向 79
5.2.4 世界の医療機器産業の動向 79
5.3 サプライチェーン分析 79
5.4 バリューチェーン分析 81
5.5 エコシステム分析 82
5.5.1 メーカー 83
5.5.2 エンドユーザー 84
5.5.3 規制当局 84
5.6 価格分析 85
5.7 貿易分析 91
5.7.1 輸入データ(HSコード 9018) 91
5.7.2 輸出データ(HSコード 9018) 92
5.8 償還シナリオ 92
5.9 2026年~2027年の主要な会議およびイベント 93
5.10 顧客のビジネスに影響を与えるトレンド/ディスラプション 94
5.11 投資および資金調達シナリオ 95
5.12 ケーススタディ分析 96
5.13 2025年のアメリカ関税が獣医用モニタリング機器市場に与える影響 97
5.13.1 はじめに 97
5.13.2 主な関税率 98
5.13.3 価格への影響分析 99
5.13.4 国・地域への影響 99
5.13.5 最終用途セグメントへの影響 100
5.13.5.1 一般獣医療 100
5.13.5.2 救急・緊急医療 101
5.13.5.3 獣医専門診療 101
5.13.5.4 その他のエンドユーザー 101
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 102
6.1 技術分析 102
6.1.1 主要な新興技術 102
6.1.1.1 AIを活用した遠隔患者モニタリングおよび獣医用ウェアラブルデバイス 102
6.1.1.2 非接触型遠隔バイタルサインモニタリング 102
6.1.2 補完的技術 102
6.1.2.1 コネクテッド・テレメトリーおよび中央モニタリング・プラットフォーム 102
6.1.2.2 高度なカプノグラフィーおよび多パラメータ麻酔モニタリング 103
6.1.3 関連技術 103
6.1.3.1 獣医学テレメディシンおよびデジタルヘルスプラットフォーム 103
6.2 技術・製品ロードマップ 103
6.2.1 短期(2025年~2027年) 103
6.2.2 中期(2028年~2030年) 103
6.2.3 長期(2030年以降) 104
6.3 特許分析 104
6.3.1 管轄区域および主要出願者分析 104
6.4 将来の応用例 107
6.4.1 AIを活用した臨床意思決定支援 107
6.4.2 遠隔・継続的な動物モニタリング 107
6.4.3 コネクテッドかつ個別化された獣医療 107
6.5 AI/汎用AIが獣医用モニタリング機器に与える影響 107
6.5.1 はじめに 107
6.5.2 獣医用モニタリング機器におけるAIの市場ポテンシャル 108
6.5.3 AIの活用事例 108
6.5.4 AIを導入している主要企業 110
7 規制環境と持続可能性への取り組み 111
7.1 規制環境 111
7.1.1 規制の枠組み 111
7.1.1.1 北米アメリカ 111
7.1.1.2 ヨーロッパ 111
7.1.1.3 アジア太平洋地域 111
7.1.1.4 南米アメリカ 112
7.1.1.5 中東・アフリカ 112
7.1.2 規制機関、政府機関、およびその他の組織 112
7.1.3 産業基準 115
7.2 サステナビリティの取り組み 115
7.2.1 医療廃棄物の削減および環境負荷の低い材料・包装の使用 115
7.2.2 水、エネルギー、および資源の効率化 115
7.2.3 認証、表示、および環境基準 116
8 顧客環境と購買者の行動 117
8.1 意思決定プロセス 117
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 117
8.2.1 購買プロセスにおける主要なステークホルダー 118
8.2.2 購買基準 119
8.3 導入の障壁と内部的な課題 119
8.4 さまざまな最終用途産業における未充足ニーズ 120
8.5 市場の収益性 121
9 獣医用モニタリング機器市場(種類別) 122
9.1 はじめに 123
9.2 多項目獣医用モニター 123
9.2.1 多項目獣医用モニターの出荷台数分析、
2024年~2031年 125
9.2.2 ポータブル型マルチパラメータモニター 126
9.2.2.1 導入を後押しする携帯性と部門横断的な導入 126
9.2.3 卓上型マルチパラメータモニター 128
9.2.3.1 需要を維持するための大型ディスプレイと固定ワークフローへの統合 128
9.2.4 モジュラー式マルチパラメータモニター 130
9.2.4.1 紹介医療機関や集中治療の現場での利用拡大に向けた、パラメータ機能の拡張性 130
9.2.5 その他の多パラメータ獣医用モニター 132
9.3 カプノグラフィーおよびオキシメトリーシステム 134
9.3.1 2024年~2031年のカプノグラフィーおよびオキシメトリーシステムの販売数量分析 136
9.3.2 カプノグラフィーシステム 136
9.3.2.1 カプノグラフィーの普及を加速させるための換気モニタリングへの注力の強化 136
9.3.3 パルスオキシメトリーシステム 138
9.3.3.1 非侵襲的な酸素化評価と、継続的な利用を支えるポータブル型 138
9.4 麻酔機および消耗品 140
9.4.1 麻酔機および消耗品の数量分析、
2024–2031 142
9.4.2 麻酔機 142
9.4.2.1 人工呼吸器を内蔵しない麻酔機 144
9.4.2.1.1 低い設備投資額と、需要を支える確立された一般診療のワークフロー 144
9.4.2.2 人工呼吸器を内蔵した高度な麻酔機 146
9.4.2.2.1 統合された人工呼吸機能と連携した安全機能により、プレミアムモデルの導入が加速 146
9.4.3 麻酔用消耗品 148
9.4.3.1 ソーダソブ 150
9.4.3.1.1 需要を維持するための定期的な交換および二酸化炭素吸収の必要性 150
9.4.3.2 気化器 151
9.4.3.2.1 市場の成長を維持するための、正確な麻酔薬投与と機器の交換に対するニーズの高まり 151
9.4.3.3 スカベンジャー 153
9.4.3.3.1 導入を促進するための、職場の安全性と手術室の改修への注目の高まり 153
9.5 心電図(ECG)およびホルターモニタリングシステム 155
9.5.1 心電図およびホルターモニタリングシステムの販売数量分析(2024年~2031年) 157
9.5.2 安静時心電図システム 157
9.5.2.1 迅速な心臓スクリーニングおよび診断評価への需要の高まりが導入拡大を牽引 157
9.5.3 連続心電図システム 159
9.5.3.1 集中治療における連続心電図モニタリングのニーズの高まりが市場成長を牽引 159
9.5.4 ホルター心電図システム 160
9.5.4.1 市場への導入拡大に向けた、長期心拍リズムモニタリングの需要増加 160
9.6 テレメトリーおよび集中モニタリングシステム 162
9.6.1 テレメトリーおよび集中モニタリングシステムの販売数量分析(2024年~2031年) 164
9.6.2 集中モニタリングシステム 164
9.6.2.1 導入を後押しする、複数患者の監視およびワークフロー効率化へのニーズの高まり 164
9.6.3 ワイヤレステレメトリーシステム 166
9.6.3.1 市場成長を牽引する、モビリティ対応の入院患者モニタリングへの需要の高まり 166
9.6.4 遠隔患者モニタリングシステム 167
9.6.4.1 市場の発展を加速させる在宅でのデータ収集および慢性疾患のフォローアップ 167
9.7 その他の獣医用モニタリング機器 169
9.7.1 その他の獣医用モニタリング機器の出荷台数分析、
2024年~2031年 171
10 対象分野別 獣医用モニタリング機器市場 172
10.1 はじめに 173
10.2 循環器学 173
10.2.1 心電図モニタリング 175
10.2.1.1 市場の成長を支える、心臓スクリーニングおよび遠隔診断機能の導入拡大 175
10.2.2 血圧モニタリング 176
10.2.2.1 市場成長を牽引する、正確な心血管評価および獣医学に特化したモニタリングソリューションへの需要の高まり 176
10.2.3 心拍リズムモニタリング 177
10.2.3.1 市場成長を支える、継続的な心臓監視および高度な不整脈検出へのニーズの高まり 177
10.2.4 ホルターモニタリング 179
10.2.4.1 市場成長を支える、ウェアラブル心電モニタリングおよびAIを活用した心拍リズム解析の普及拡大 179
10.3 神経学 180
10.3.1 脳波(EEG)モニタリング 181
10.3.1.1 市場成長を支える、客観的な神経学的評価およびAIを活用したモニタリングへの需要の高まり 181
10.3.2 神経筋モニタリング 183
10.3.2.1 麻酔の安全性および客観的な回復評価への注目が高まり、市場の成長を支えています 183
10.3.3 頭蓋内圧モニタリング 184
10.3.3.1 高度な神経学的評価および非侵襲的モニタリング手法への需要が高まり、市場の成長を支えています 184
10.4 呼吸器疾患 185
10.5 体重・体温モニタリング 187
10.5.1 体重モニタリング 188
10.5.1.1 市場成長を維持するための、正確な投薬および長期的な健康状態の追跡に対する需要の高まり 188
10.5.2 体温モニタリング 189
10.5.2.1 市場成長を支える、周術期の安全性および継続的な生理学的モニタリングへの重視の高まり 189
10.5.3 継続的体温モニタリング 191
10.5.3.1 市場成長を拡大するための、継続的な傾向モニタリングおよびコネクテッドデバイスの導入拡大 191
10.5.4 ウェアラブルによる体重・体温モニタリング 192
10.5.4.1 市場成長を支えるため、コネクテッド・医療モニタリングおよびウェアラブル技術の採用が拡大しています 192
10.6 多項目モニタリング 193
10.6.1 手術モニタリング 194
10.6.1.1 市場成長を持続させるための、麻酔の安全性および統合型手術モニタリングへの注目の高まり 194
10.6.2 集中治療モニタリング 196
10.6.2.1 市場成長を支える、高度なICUモニタリングおよび一元化された患者監視への需要の高まり 196
10.6.3 救急モニタリング 197
10.6.3.1 市場の成長を牽引する、迅速対応モニタリングおよび携帯型救急医療ソリューションへの需要の高まり 197
10.6.4 回復期モニタリング 198
10.6.4.1 市場成長を支える、麻酔後の安全性および継続的な回復モニタリングへの注目の高まり 198
10.7 その他の対象分野 199
11 動物種別における獣医用モニタリング機器市場 201
11.1 はじめに 202
11.2 コンパニオンアニマル 202
11.2.1 犬 204
11.2.1.1 市場の成長を支える、犬の飼育頭数の多さと高度なケア用途の拡大 204
11.2.2 猫 205
11.2.2.1 猫の飼育頭数の増加と、市場成長を支える専門的なモニタリング要件 205
11.2.3 馬 206
11.2.3.1 市場成長を支える高付加価値の馬用処置と専門的なモニタリング要件 206
11.2.4 その他の伴侶動物 207
11.3 家畜 209
11.3.1 牛 210
11.3.1.1 市場成長を支える大規模な牛の飼育頭数と、AIを活用した群管理ソリューション 210
11.3.2 豚 211
11.3.2.1 市場の成長を支えるための、群の健康監視および自動疾病検出への注目の高まり 211
11.3.3 家禽 213
11.3.3.1 市場の成長を支える、自動家禽群モニタリングおよび精密生産技術の導入拡大 213
11.3.4 その他の家畜 214
12 技術別獣医用モニタリング機器市場 216
12.1 はじめに 217
12.2 有線モニタリングシステム 217
12.2.1 有線モニタリングの導入を持続させるための安定した接続性と確立された臨床ワークフロー 217
12.3 ワイヤレスモニタリングシステム 218
12.3.1 ワイヤレスモニタリングの需要を牽引する、機動性とネットワーク接続型患者監視へのニーズの高まり 218
12.4 遠隔患者モニタリング 220
12.4.1 市場の成長を支える、コネクテッド・ヘルス・プラットフォームおよび縦断的モニタリングの導入拡大 220
12.5 ウェアラブルモニタリング技術 221
12.5.1 市場成長を支える、連続生体センシングおよび制約の少ないモニタリングソリューションの導入拡大 221
12.6 ポイント・オブ・ケア・モニタリング 222
12.6.1 市場の成長を支える迅速な評価および携帯型モニタリングソリューションへの需要の高まり 222
13 エンドユーザー別獣医用モニタリング機器市場 224
13.1 はじめに 225
13.2 一般獣医療 225
13.2.1 市場の成長を支える診療の近代化と日常的なケア件数の増加 225
13.3 救急・緊急医療 226
13.3.1 市場の成長を支える、緊急対応能力および継続的な重篤状態モニタリングへの需要の高まり 226 226
13.4 専門医療センター 228
13.4.1 市場成長を支える専門医療への需要の増加と高度なモニタリングの導入 228
13.5 その他のエンドユーザー 229
14 地域別獣医用モニタリング機器市場 231
14.1 はじめに 232
14.2 北米 232
14.2.1 北米のマクロ経済見通し 233
14.2.2 北米:2024年~2031年の獣医用モニタリング機器の出荷台数分析(種類別) 234
14.2.3 アメリカ 241
14.2.3.1 市場での主導的地位を維持する、大規模なペット飼育者層と高度な専門医療インフラ 241
14.2.4 カナダ 248
14.2.4.1 高いペット飼育率と、ペットの譲渡を支援するための利用しやすい獣医療へのニーズ 248
14.3 ヨーロッパ 255
14.3.1 ヨーロッパのマクロ経済見通し 255
14.3.2 ヨーロッパ:獣医用モニタリング機器の販売数量分析、
種類別、2024年~2031年 256
14.3.3 ドイツ 263
14.3.3.1 大規模な獣医師数と、コンパニオンアニマルおよび家畜の両方における需要が、市場での主導的地位を支えています 263
14.3.4 英国 270
14.3.4.1 企業による診療所の拡大と強固な紹介ネットワークが、市場の成長を支えています 270
14.3.5 フランス 277
14.3.5.1 市場を牽引する広範な獣医療ネットワークと専門医療の発展 277
14.3.6 イタリア 284
14.3.6.1 市場の成長を支える、伴侶動物ケアおよび家畜モニタリング用途の拡大 284
14.3.7 スペイン 290
14.3.7.1 堅調な家畜生産と拡大する都市部のペットケアが市場拡大を支えます 290
14.3.8 ノルウェー 297
14.3.8.1 高いコンパニオンアニマルの飼育率と厳格な動物医療基準が市場の成長を支えます 297
14.3.9 デンマーク 304
14.3.9.1 堅調な畜産基盤と高度な獣医療基準が市場の成長を支えます 304
14.3.10 その他のヨーロッパ諸国 311
14.4 アジア太平洋地域 318
14.4.1 アジア太平洋地域のマクロ経済見通し 318
14.4.2 アジア太平洋地域:2024年~2031年の獣医用モニタリング機器の出荷数量分析(種類別) 320
14.4.3 中国 327
14.4.3.1 国内生産、都市部におけるペットケア、および家畜の近代化が市場を牽引 327
14.4.4 日本 334
14.4.4.1 ペットの高齢化と高い臨床基準が市場の成長を支える 334
14.4.5 インド 341
14.4.5.1 動物医療インフラの拡充と、市場成長を支える携帯型機器への需要 341
14.4.6 オーストラリア 348
14.4.6.1 高いペット飼育率と、市場成長を支えるコネクテッド獣医療への需要 348
14.4.7 韓国 355
14.4.7.1 ペットの飼育頭数の増加とデジタル技術の普及が市場の成長を支えています 355
14.4.8 アジア太平洋地域のその他 362
14.5 南米アメリカ 369
14.5.1 南米のマクロ経済見通し 369
14.5.2 南米:獣医用モニタリング機器の販売数量分析(種類別、2024年~2031年) 370
14.5.3 ブラジル 376
14.5.3.1 大規模な家畜飼育基盤と拡大する都市部のペットケアが市場での主導的地位を支えています 376
14.5.4 メキシコ 383
14.5.4.1 獣医療へのアクセス拡大と家畜のバイオセキュリティが市場の成長を支えています 383
14.5.5 その他の南米アメリカ諸国 390
14.6 中東・アフリカ 397
14.6.1 中東・アフリカのマクロ経済見通し 397
14.6.2 中東・アフリカ:2024年~2031年の獣医用モニタリング機器の数量分析(種類別) 398
14.6.3 GCC諸国 405
14.6.3.1 サウジアラビア王国 412
14.6.3.1.1 市場の成長を支える食糧安全保障への投資と専門的な動物ケア 412
14.6.3.2 アラブ首長国連邦 418
14.6.3.2.1 市場を牽引する先進的な獣医療インフラと高品質な動物ケア 418
14.6.3.3 その他のGCC諸国 425
14.6.4 その他の中東・アフリカ地域 432
15 競争環境 439
15.1 概要 439
15.2 主要企業の戦略/成功への鍵、2023年~2026年 439
15.2.1 主要市場プレイヤーが採用している戦略の概要 440
15.3 売上高分析、2023年~2025年 441
15.4 市場シェア分析、2025年 442
15.4.1 世界:獣医用モニタリング機器の市場シェア
分析、2025年 442
15.4.1.1 アメリカ:獣医用モニタリング機器の市場シェア分析(2025年) 443
15.4.1.2 ヨーロッパ:獣医用モニタリング機器の市場シェア分析(2025年) 444
15.5 ブランド/製品比較 446
15.6 企業評価マトリックス:主要企業、2025年 447
15.6.1 スター企業 447
15.6.2 新興リーダー企業 447
15.6.3 普及型企業 447
15.6.4 参入企業 447
15.6.5 企業の事業展開範囲:主要企業、2025年 449
15.6.5.1 企業の事業展開範囲 449
15.6.5.2 地域別の事業展開範囲 450
15.6.5.3 種類別展開状況 451
15.6.5.4 対象地域別展開状況 452
15.6.5.5 動物種別展開状況 453
15.6.5.6 技術別展開状況 454
15.6.5.7 エンドユーザー別展開状況 455
15.7 企業評価マトリックス:スタートアップ/中小企業、2025年 455
15.7.1 先進的な企業 455
15.7.2 対応力のある企業 456
15.7.3 ダイナミックな企業 456
15.7.4 スタート地点 456
15.7.5 競合ベンチマーク:スタートアップ/中小企業、2025年 457
15.7.5.1 主要なスタートアップ/中小企業の詳細リスト 457
15.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 458
15.8 企業評価および財務指標 459
15.8.1 財務指標 459
15.8.2 企業評価 459
15.9 競争シナリオ 460
15.9.1 製品発売 460
15.9.2 取引 461
15.9.3 事業拡大 462
15.9.4 その他の動向 462
16 企業概要 463
16.1 主要企業 463
16.1.1 ミッドマーク・コーポレーション 463
16.1.1.1 事業概要 463
16.1.1.2 提供製品・ソリューション・サービス 464
16.1.1.3 最近の動向 465
16.1.1.3.1 新製品発売 465
16.1.1.4 MnMの見解 466
16.1.1.4.1 主な強み 466
16.1.1.4.2 戦略的選択 466
16.1.1.4.3 弱点および競合上の脅威 466
16.1.2 SHENZHEN MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD. 467
16.1.2.1 事業概要 467
16.1.2.2 提供している製品・ソリューション・サービス 468
16.1.2.3 最近の動向 470
16.1.2.3.1 新製品の発売 470
16.1.2.3.2 事業拡大 471
16.1.2.4 MnMの見解 471
16.1.2.4.1 主な強み 471
16.1.2.4.2 戦略的選択 471
16.1.2.4.3 弱点および競合上の脅威 471
16.1.3 COVETRUS, INC. 472
16.1.3.1 事業概要 472
16.1.3.2 提供している製品・ソリューション・サービス 472
16.1.3.3 最近の動向 474
16.1.3.3.1 取引 474
16.1.3.3.2 事業拡大 474
16.1.3.4 MnMの見解 475
16.1.3.4.1 主な強み 475
16.1.3.4.2 戦略的選択 475
16.1.3.4.3 弱みおよび競合上の脅威 475
16.1.4 SUNTECH MEDICAL, INC. 476
16.1.4.1 事業概要 476
16.1.4.2 提供している製品・ソリューション・サービス 476
16.1.4.3 最近の動向 477
16.1.4.3.1 新製品の発売 477
16.1.4.3.2 事業拡大 477
16.1.4.4 MnMの見解 478
16.1.4.4.1 主な強み 478
16.1.4.4.2 戦略的選択 478
16.1.4.4.3 弱点および競合上の脅威 478
16.1.5 LEADING EDGE VETERINARY EQUIPMENT 479
16.1.5.1 事業概要 479
16.1.5.2 提供製品・ソリューション・サービス 479
16.1.5.3 MnMの見解 481
16.1.5.3.1 主な強み 481
16.1.5.3.2 戦略的選択 481
16.1.5.3.3 弱点および競合上の脅威 481
16.1.6 EICKEMEYER VETERINARY EQUIPMENT LTD. 482
16.1.6.1 事業概要 482
16.1.6.2 提供している製品・ソリューション・サービス 482
16.1.7 NONIN MEDICAL, INC. 485
16.1.7.1 事業概要 485
16.1.7.2 提供している製品・ソリューション・サービス 485
16.1.7.3 最近の動向 486
16.1.7.3.1 取引実績 486
16.1.8 DIGICARE BIOMEDICAL 487
16.1.8.1 事業概要 487
16.1.8.2 提供製品・ソリューション・サービス 487
16.1.9 BIONET CO., LTD. 489
16.1.9.1 事業概要 489
16.1.9.2 提供している製品・ソリューション・サービス 489
16.1.9.3 最近の動向 490
16.1.9.3.1 その他の動向 490
16.1.10 EDAN INSTRUMENTS, INC. 491
16.1.10.1 事業概要 491
16.1.10.2 提供している製品・ソリューション・サービス 492
16.1.10.3 最近の動向 493
16.1.10.3.1 事業拡大 493
16.1.11 SHENZHEN COMEN MEDICAL INSTRUMENTS CO., LTD. 494
16.1.11.1 事業概要 494
16.1.11.2 提供している製品・ソリューション・サービス 494
16.1.11.3 最近の動向 495
16.1.11.3.1 事業拡大 495
16.1.12 広東バイオライト・メディテック株式会社 496
16.1.12.1 事業概要 496
16.1.12.2 提供している製品・ソリューション・サービス 497
16.1.13 VETLAND MEDICAL SALES & SERVICES, LLC 499
16.1.13.1 事業概要 499
16.1.13.2 提供している製品・ソリューション・サービス 499
16.1.14 BURTONS MEDICAL EQUIPMENT LTD. 502
16.1.14.1 事業概要 502
16.1.14.2 提供している製品・ソリューション・サービス 502
16.1.14.3 最近の動向 504
16.1.14.3.1 取引 504
16.1.15 AVANTE ANIMAL HEALTH 505
16.1.15.1 事業概要 505
16.1.15.2 提供している製品・ソリューション・サービス 505
16.2 その他の企業 508
16.2.1 SINO-HERO 508
16.2.2 DISPOMED LTD. 509
16.2.3 BMV ANIMAL TECHNOLOGY CO., LTD. 510
16.2.4 SHENZHEN MED-LINK 電子技術 CO., LTD. 511
16.2.5 VETSPECS, INC. 512
16.2.6 CONTEC MEDICAL SYSTEMS CO., LTD. 513
16.2.7 INFINIUM MEDICAL, INC. 514
16.2.8 DEXTRONIX, INC. 515
16.2.9 MASIMO CORPORATION 516
16.2.10 メドトロニック 517
16.2.11 ICUメディカル社 518
17 研究方法論 519
17.1 調査データ 519
17.1.1 二次データ 520
17.1.1.1 主要な二次情報源 521
17.1.2 一次データ 522
17.1.2.1 一次情報源 522
17.1.2.2 一次情報源からの主要データ 523
17.1.2.3 主要な産業インサイト 523
17.1.2.4 一次情報の内訳 524
17.2 市場規模の推計 525
17.2.1 手法 1:企業収益分析による手法 527
17.2.2 手法 2:顧客ベースの市場推計 528
17.2.3 手法 3:トップダウン手法 529
17.2.4 手法 4:ボトムアップ手法 529
17.2.5 手法 4:一次インタビュー 530
17.2.6 手法 5:需要側アプローチ 530
17.2.7 アプローチ 6:数量データの分析 531
17.3 データの三角測量と市場の細分化 534
17.4 市場シェアの評価 535
17.5 調査の前提条件 535
17.5.1 調査の前提条件 535
17.5.2 成長率の前提条件 535
17.6 リスク評価 536
17.7 調査の限界 536
18 付録 537
18.1 ディスカッション・ガイド 537
18.2 ナレッジストア:Markets and Marketsのサブスクリプション・ポータル 542
18.3 カスタマイズ・オプション 544
18.3.1 製品分析 544
18.3.2 企業情報 544
18.3.3 地域別分析 544
18.4 関連レポート 545
18.5 著者情報 546
表1 米ドル換算レート 52
表2 ポーターの5つの力による獣医用モニタリング
機器市場への影響 76
表3 主要国別のGDP推移、2021年~2030年(10億米ドル) 78
表4 エコシステムにおける企業の役割 83
表5 主要エンドユーザー一覧 84
表6 主要規制機関一覧 84
表7 主要企業の製品別平均販売価格の推移、
2023年~2025年(米ドル) 85
表8 地域別平均販売価格の推移、2023年~2025年(米ドル) 87
表9 HSコード9018に該当する製品の輸入データ、
国別、2021年~2025年 (千米ドル) 91
表10 HSコード9018に該当する製品の輸出データ、
国別、2021年~2025年(千米ドル) 92
表11 獣医用モニタリング機器市場:主要な会議
およびイベント、2026年~2027年 93
表12 MASIMO RADICAL-7 パルス血中酸素飽和度測定装置 – 麻酔下にある馬における評価 96
表13 MINDRAY BENEHEART D3/患者モニタリング – 心疾患を有する犬の麻酔管理 96
表14 NONINパルスオキシメトリー – 固定されたシロサイにおける酸素化モニタリング 96
表15 アメリカによる調整後の相互関税率(2025年) 98
表16 主要製品関連関税 98
表17 北米:アメリカ関税がカナダに与える影響 99
表18 アジア太平洋地域:アメリカ関税が中国、日本、インドに与える影響 99
表19 ヨーロッパ:アメリカ関税がドイツおよび英国に与える影響 100
表20 ラテンアメリカ:アメリカ関税がメキシコに与える影響 100
表21 獣医用モニタリング機器市場:主要特許(2023年~2025年) 106
表22 AIを導入している企業 110
表23 北米:規制機関、政府機関、
およびその他の組織の一覧 112
表24 ヨーロッパ:規制機関、政府機関、
およびその他の組織の一覧 113
表25 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 114
表26 南米アメリカ:規制機関、政府機関、
およびその他の組織の一覧 114
表27 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 114
表 28 エンドユーザー別、獣医用モニタリング機器の購入プロセスに対するステークホルダーの影響 118
表29 エンドユーザー別:獣医用モニタリング機器の主な購入基準 119
表30 獣医用モニタリング機器市場:導入の障壁
および内部的な課題 120
表31 獣医用モニタリング機器市場:各種エンドユーザー産業における未充足ニーズ 120
表32 獣医用モニタリング機器市場:主要な収益性要因 121
表33 獣医用モニタリング機器市場(種類別)、
2024年~2031年(百万米ドル) 123
表34 多パラメータ獣医用モニター市場、
国別、2024年~2031年(百万米ドル) 124
表35 多パラメータ獣医用モニター市場、
種類別、2024年~2031年(百万米ドル) 125
表36 多パラメータ獣医用モニター市場、
地域別、2024年~2031年(千台) 125
表37 携帯型多パラメータモニターを提供する主要企業 126
表38 携帯型マルチパラメータモニター市場、国別、
2024年~2031年(百万米ドル) 127
表39 卓上型マルチパラメータモニターを提供する主要企業 128
表40 卓上型マルチパラメータモニター市場(国別)、
2024年~2031年(百万米ドル) 129
表41 モジュラー型マルチパラメータモニターを提供する主要企業 130
表42 モジュラー型マルチパラメータモニター市場(国別)、
2024年~2031年 (百万米ドル) 131
表43 その他の多パラメータ獣医用モニターを提供する主要企業 132
表44 その他の多パラメータ獣医用モニター市場、
国別、2024年~2031年(百万米ドル) 133
表45 カプノグラフィーおよびオキシメトリーシステム市場(種類別)、
2024年~2031年(百万米ドル) 134
表46 カプノグラフィーおよびオキシメトリーシステム市場(国別)、
2024年~2031年 (百万米ドル) 135
表47 カプノグラフィーおよびオキシメトリーシステム市場、地域別、
2024年~2031年(千台) 136
表48 カプノグラフィーシステムを提供する主要企業 137
表49 カプノグラフィーシステム市場(国別、2024年~2031年)(百万米ドル) 137
表50 パルスオキシメトリーシステムを提供する主要企業 138
表51 パルスオキシメトリーシステム市場(国別、2024年~2031年)(百万米ドル) 139
表52 麻酔機および消耗品市場(種類別、
2024年~2031年)(百万米ドル) 140
表53 麻酔装置および消耗品市場(国別)、
2024年~2031年(百万米ドル) 141
表54 麻酔装置および消耗品市場(地域別)、
2024年~2031年(千台) 142
表55 麻酔装置市場:種類別、2024年~2031年(百万米ドル) 143
表56 麻酔装置市場:国別、2024年~2031年(百万米ドル) 143
表57 人工呼吸器を内蔵していない麻酔機を提供する主要企業 144
表58 人工呼吸器を内蔵していない麻酔機市場、
国別、2024年~2031年(百万米ドル) 145
表59 人工呼吸器を内蔵した高度な麻酔装置を提供する主要企業 146
表60 内蔵型人工呼吸器を備えた高度な麻酔装置市場、
国別、2024年~2031年(百万米ドル) 147
表61 麻酔用消耗品市場(種類別、2024年~2031年)(百万米ドル) 148
表62 麻酔用消耗品市場(国別、2024年~2031年)(百万米ドル) 149
表63 ソーダソブを提供する主要企業 150
表64 ソーダソブ市場、国別、2024年~2031年(百万米ドル) 150
表65 気化器を提供する主要企業 151
表66 気化器市場、国別、2024年~2031年 (百万米ドル) 152
表67 スカベンジャーを提供する主要企業 153
表68 スカベンジャー市場(国別、2024年~2031年)(百万米ドル) 154
表69 心電図(ECG)およびホルターモニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 155
表70 心電図(ECG)およびホルターモニタリングシステム市場、
国別、2024年~2031年(百万米ドル) 156
表71 心電図(ECG)およびホルターモニタリングシステム市場、
地域別、2024年~2031年(千台) 157
表72 安静時心電図(ECG)システムを提供する主要企業 158
表73 安静時心電図システム市場(国別、2024年~2031年)(百万米ドル) 158
表74 連続心電図システム市場(国別、2024年~2031年)(百万米ドル) 159
表75 ホルター心電図システムを提供する主要企業 161
表76 ホルター心電図システム市場(国別、2024年~2031年)(百万米ドル) 161
表77 テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 162
表78 テレメトリーおよび集中モニタリングシステム市場、
国別、2024年~2031年 (百万米ドル) 163
表79 テレメトリーおよび集中監視システム市場、
地域別、2024年~2031年(千台) 164
表80 集中監視システムを提供する主要企業 164
表81 国別 集中監視システム市場、
2024年~2031年(百万米ドル) 165
表82 ワイヤレステレメトリーシステムを提供する主要企業 166
表83 ワイヤレステレメトリーシステム市場(国別)、
2024年~2031年(百万米ドル) 167
表84 遠隔患者モニタリングシステム市場、
国別、2024年~2031年(百万米ドル) 168
表85 その他の獣医用モニタリング機器を提供する主要企業 169
表86 その他の獣医用モニタリング機器市場、
国別、2024年~2031年(百万米ドル) 170
表87 その他の獣医用モニタリング機器市場、
地域別、2024年~2031年 (千台) 171
表88 獣医用モニタリング機器市場、
対象領域別、2024年~2031年(百万米ドル) 173
表89 循環器市場、種類別、2024年~2031年(百万米ドル) 174
表90 2024年~2031年の国別循環器市場(百万米ドル) 174
表91 2024年~2031年の国別心電図モニタリング市場 (百万米ドル) 175
表92 血圧モニタリング市場(国別)、
2024年~2031年(百万米ドル) 177
表93 心拍リズムモニタリング市場(国別)、
2024年~2031年 (百万米ドル) 178
表94 ホルターモニタリング市場:国別、2024年~2031年(百万米ドル) 179
表95 神経学市場:種類別、2024年~2031年(百万米ドル) 180
表96 神経学市場:国別、2024年~2031年(百万米ドル) 181
表97 脳波(EEG)モニタリング市場:国別、2024年~2031年(百万米ドル) 182
表98 神経筋モニタリング市場、国別、
2024年~2031年(百万米ドル) 183
表99 頭蓋内圧モニタリング市場、国別、
2024年~2031年(百万米ドル) 184
表100 国別呼吸器疾患市場、2024年~2031年(百万米ドル) 186
表101 体重・体温モニタリング市場(種類別)、
2024年~2031年(百万米ドル) 187
表102 体重・体温モニタリング市場(国別)、
2024年~2031年(百万米ドル) 187
表103 国別 体重モニタリング市場、2024年~2031年(百万米ドル) 189
表104 国別 体温モニタリング市場、
2024年~2031年(百万米ドル) 190
表105 連続体温モニタリング市場、
国別、2024年~2031年(百万米ドル) 191
表106 ウェアラブル体重・体温モニタリング市場、
国別、 国別、2024–2031年(百万米ドル) 192
表107 多パラメータモニタリング市場(種類別、2024年~2031年)(百万米ドル) 193
表108 多パラメータモニタリング市場(国別、
2024年~2031年) (百万米ドル) 194
表109 外科用モニタリング市場、国別、2024年~2031年(百万米ドル) 195
表 110 国別 集中治療モニタリング市場、2024年~2031年(百万米ドル) 196
表 111 国別 救急モニタリング市場、2024年~2031年(百万米ドル) 197
表112 回復期モニタリング市場(国別、2024年~2031年)(百万米ドル) 199
表113 その他の対象領域市場(国別、2024年~2031年)(百万米ドル) 200
表114 動物種別 獣医用モニタリング機器市場、
2024年~2031年(百万米ドル) 202
表115 種類別 伴侶動物市場、2024年~2031年(百万米ドル) 202
表116 2024年~2031年のペット市場(国別)(百万米ドル) 203
表117 2024年~2031年の犬市場(国別)(百万米ドル) 204
表118 猫市場、国別、2024年~2031年(百万米ドル) 205
表119 馬市場、国別、2024年~2031年 (百万米ドル) 207
表 120 その他のコンパニオンアニマル市場、国別、2024年~2031年(百万米ドル) 208
表 121 家畜市場、種類別、2024年~2031年(百万米ドル) 209
表122 2024年~2031年の国別家畜市場(百万米ドル) 209
表123 2024年~2031年の国別牛市場(百万米ドル) 211
表124 豚肉市場、国別、 2024年~2031年(百万米ドル) 212
表125 国別家禽市場、2024年~2031年(百万米ドル) 213
表126 国別その他の家畜市場、2024年~2031年 (百万米ドル) 215
表127 獣医用モニタリング機器市場(技術別)、
2024–2031年(百万米ドル) 217
表 128 有線モニタリングシステム市場(国別)、
2024–2031年(百万米ドル) 218
表 129 無線モニタリングシステム市場(国別)、
2024–2031年(百万米ドル) 219
表130 国別遠隔患者モニタリング市場、
2024年~2031年(百万米ドル) 220
表131 国別ウェアラブルモニタリング技術市場、
2024年~2031年(百万米ドル) 221
表132 国別 ポイント・オブ・ケア・モニタリング市場、2024年~2031年(百万米ドル) 223
表133 エンドユーザー別 獣医用モニタリング機器市場、
2024年~2031年(百万米ドル) 225
表134 国別 獣医一般診療市場、
2024年~2031年 (百万米ドル) 226
表 135 国別 救急・緊急医療市場、2024年~2031年(百万米ドル) 227
表 136 国別 専門医療センター市場、2024年~2031年(百万米ドル) 228
表137 その他のエンドユーザー市場(国別、2024年~2031年)(百万米ドル) 230
表138 獣医用モニタリング機器市場(地域別、
2024年~2031年)(百万米ドル) 232
表139 北米:獣医用モニタリング機器市場、種類別
2024–2031年(千台) 234
表140 北米: 獣医用モニタリング機器市場、
国別、2024年~2031年(百万米ドル) 234
表141 北米:獣医用モニタリング機器市場、
種類別、2024年~2031年 (百万米ドル) 235
表142 北米:多パラメータ獣医用モニター市場、
種類別、2024年~2031年(百万米ドル) 235
表143 北米:カプノグラフィーおよびオキシメトリーシステム市場、
種類別、2024年~2031年(百万米ドル) 235
表144 北米:麻酔機および消耗品市場、
種類別、2024年~2031年 (百万米ドル) 236
表145 北米:麻酔装置市場(種類別)、
2024年~2031年(百万米ドル) 236
表146 北米:麻酔用消耗品市場、
種類別、2024年~2031年(百万米ドル) 236
表147 北米:心電図およびホルターモニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 237
表148 北米:テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 237
表149 北米:獣医用モニタリング機器市場、
対象領域別、2024年~2031年(百万米ドル) 237
表150 北米:循環器分野向け獣医用モニタリング機器市場(種類別、2024年~2031年)(百万米ドル) 238
表 151 北米:神経学向け獣医用モニタリング機器市場(種類別、2024–2031年) (百万米ドル) 238
表152 北米:体重・体温モニタリング用獣医用モニタリング機器市場(種類別)、2024年~2031年(百万米ドル) 238
表153 北米: 多項目モニタリング用獣医用モニタリング機器市場、種類別、2024年~2031年 (百万米ドル) 239
表154 北米:動物の種類 獣医用モニタリング機器市場、2024年~2031年(百万米ドル) 239
表155 北米: コンパニオンアニマル向け獣医用モニタリング機器市場(種類別、2024年~2031年)(百万米ドル) 239
表156 北米:家畜向け獣医用モニタリング機器市場、種類別、2024年~2031年 (百万米ドル) 240
表157 北米:獣医用モニタリング機器市場、
技術別、2024年 –2031年(百万米ドル) 240
表158 北米:獣医用モニタリング機器市場、
エンドユーザー別、2024年~2031年(百万米ドル) 240
表159 アメリカ:主要マクロ指標 241
表160 アメリカ:獣医用モニタリング機器市場、
種類別、2024–2031年(百万ドル) 242
表161 アメリカ:多パラメータ獣医用モニター市場、
種類別、2024–2031年(百万ドル) 242
表162 アメリカ:カプノグラフィーおよびオキシメトリーシステム市場、
種類別、2024年~2031年(百万ドル) 242
表 163 アメリカ:麻酔装置および消耗品市場、
種類別、2024年~2031年(百万ドル) 243
表164 アメリカ:麻酔機市場(種類別)、2024年~2031年(百万ドル) 243
表165 アメリカ:麻酔用消耗品市場(種類別)、2024年~2031年(百万ドル) 243
表166 アメリカ:心電図およびホルターモニタリングシステム市場、
種類別、2024年~2031年(百万ドル) 244
表167 アメリカ:テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万ドル) 244
表168 アメリカ:獣医用モニタリング機器市場、
対象領域別、2024年~2031年(百万ドル) 244
表169 アメリカ:循環器分野向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万ドル) 245
表170 アメリカ:神経学向け獣医用モニタリング機器市場、
種類別、2024年~2031年 (百万ドル) 245
表171 アメリカ:体重・体温モニタリング用獣医用モニタリング機器市場(種類別、2024年~2031年)(百万ドル) 245
表172 アメリカ:多項目モニタリング用獣医用モニタリング機器市場、種類別、2024年~2031年(百万ドル) 246
表173 アメリカ:獣医用モニタリング機器市場、動物種別、
2024年~2031年(百万ドル) 246
表174 アメリカ:コンパニオンアニマル向け獣医用モニタリング機器市場(種類別)、2024年~2031年(百万ドル) 246
表175 アメリカ:家畜向け獣医用モニタリング機器市場、
種類別、2024年~2031年 (百万ドル) 247
表 176 アメリカ:獣医用モニタリング機器市場(技術別)、
2024年~2031年(百万ドル) 247
表177 アメリカ:エンドユーザー別獣医用モニタリング機器市場、
2024年~2031年(百万ドル) 247
表178 カナダ: 主要マクロ指標 248
表179 カナダ:獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 249
表180 カナダ:多パラメータ獣医用モニター市場、
種類別、2024年~2031年(百万米ドル) 249
表181 カナダ:カプノグラフィーおよびオキシメトリーシステム市場、
種類別、2024年~2031年(百万米ドル) 249
表182 カナダ:麻酔装置および消耗品市場、
種類別、2024年~2031年(百万米ドル) 250
表183 カナダ:麻酔装置市場、種類別、2024年~2031年(百万米ドル) 250
表184 カナダ:麻酔用消耗品市場(種類別)、
2024年~2031年(百万米ドル) 250
表185 カナダ:心電図(ECG)およびホルターモニタリングシステム市場、
種類別、2024年~2031年 (百万米ドル) 251
表186 カナダ:テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 251
表187 カナダ:獣医用モニタリング機器市場、
対象領域別、2024年~2031年(百万米ドル) 251
表188 カナダ:獣医用モニタリング機器市場(循環器分野)、
種類、2024年~2031年(百万米ドル) 252
表189 カナダ:神経学向け獣医用モニタリング機器市場、
種類、2024年~2031年(百万米ドル) 252
表190 カナダ:体重・体温モニタリング用獣医用モニタリング機器市場、種類別、2024年~2031年 (百万米ドル) 252
表 191 カナダ:多項目モニタリング用獣医用モニタリング機器市場(種類別)、2024年~2031年(百万米ドル) 253
表192 カナダ:獣医用モニタリング機器市場、
動物の種類、2024年~2031年 (百万米ドル) 253
表 193 カナダ:コンパニオンアニマル向け獣医用モニタリング機器市場(種類別、2024年~2031年)(百万米ドル) 253
表194 カナダ:家畜向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 254
表195 カナダ:獣医用モニタリング機器市場(技術別)、2024年~2031年(百万米ドル) 254
表196 カナダ:獣医用モニタリング機器市場、
エンドユーザー別、2024年~2031年(百万米ドル) 254
表197 ヨーロッパ:獣医用モニタリング機器市場、
種類別、2024年~2031年(千台) 256
表198 ヨーロッパ:獣医用モニタリング機器市場、
国別、2024年~2031年 (百万米ドル) 256
表 199 ヨーロッパ:獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 257
表200 ヨーロッパ:多パラメータ獣医用モニター市場、
種類別、2024年~2031年 (百万米ドル) 257
表 201 ヨーロッパ:カプノグラフィーおよびオキシメトリーシステム市場、
種類別、2024年~2031年(百万米ドル) 258
表 202 ヨーロッパ:麻酔装置および消耗品市場、
種類別、2024年~2031年(百万米ドル) 258
表 203 ヨーロッパ:麻酔装置市場(種類別)、2024年~2031年(百万米ドル) 258
表 204 ヨーロッパ:麻酔用消耗品市場(種類別)、
2024年~2031年(百万米ドル) 259
表 205 ヨーロッパ:心電図(ECG)およびホルターモニタリングシステム市場、
種類別、2024–2031年(百万米ドル) 259
表 206 ヨーロッパ:テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 259
表207 ヨーロッパ:獣医用モニタリング機器市場、対象分野別、2024年~2031年(百万米ドル) 260
表 208 ヨーロッパ:獣医用モニタリング機器市場(循環器分野)、
種類別、2024年~2031年(百万米ドル) 260
表 209 ヨーロッパ:獣医用モニタリング機器市場(神経学分野)、
種類別、2024年~2031年(百万米ドル) 260
表210 ヨーロッパ:体重・体温モニタリング用獣医用モニタリング機器市場、種類別、 2024年~2031年(百万米ドル) 261
表211 ヨーロッパ:多項目モニタリング用獣医用モニタリング機器市場、種類別、2024年~2031年(百万米ドル) 261
表212 ヨーロッパ:動物の種類 獣医用モニタリング機器市場、2024年~2031年(百万米ドル) 261
表213 ヨーロッパ:コンパニオンアニマル向け獣医用モニタリング機器市場(種類別)、2024年~2031年(百万米ドル) 262
表214 ヨーロッパ:家畜向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 262
表215 ヨーロッパ:獣医用モニタリング機器市場、
技術別、2024年~2031年(百万米ドル) 262
表216 ヨーロッパ:獣医用モニタリング機器市場、
エンドユーザー別、2024年~2031年(百万米ドル) 263
表217 ドイツ:主要マクロ指標 263
表218 ドイツ:獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 264
表219 ドイツ:多項目獣医用モニター市場、
種類別、2024年~2031年(百万米ドル) 264
表220 ドイツ:カプノグラフィーおよびオキシメトリーシステム市場、
種類別、2024年~2031年(百万米ドル) 264
表 221 ドイツ:麻酔装置および消耗品市場、
種類別、2024年~2031年(百万米ドル) 265
表 222 ドイツ:麻酔装置市場、種類別、
2024年~2031年 (百万米ドル) 265
表 223 ドイツ:麻酔用消耗品市場、
種類別、2024年~2031年(百万米ドル) 265
表 224 ドイツ:心電図(ECG)およびホルターモニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 266
表225 ドイツ:テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 266
表 226 ドイツ:獣医用モニタリング機器市場、
対象分野別、2024年~2031年(百万米ドル) 266
表 227 ドイツ:循環器学向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 267
表228 ドイツ:神経学向け獣医用モニタリング機器市場、
種類別、2024年~20 31年(百万米ドル) 267
表229 ドイツ:体重・体温モニタリング用獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 267
表230 ドイツ:多項目モニタリング用獣医用モニタリング機器市場(種類別)、2024年~2031年(百万米ドル) 268
表231 ドイツ:獣医用モニタリング機器市場、
動物の種類、2024年~2031年 (百万米ドル) 268
表 232 ドイツ:コンパニオンアニマル向け獣医用モニタリング機器市場(種類別、2024年~2031年)(百万米ドル) 268
表 233 ドイツ:家畜向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 269
表 234 ドイツ:獣医用モニタリング機器市場、
技術別、2024年~2031年(百万米ドル) 269
表235 ドイツ:獣医用モニタリング機器市場、
エンドユーザー別、2024年~2031年 (百万米ドル) 269
表236 英国:主要マクロ指標 270
表237 英国:獣医用モニタリング機器市場、
種類別、2024–2031年(百万米ドル) 271
表238 英国:多パラメータ獣医用モニター市場、
種類別、2024年~2031年(百万米ドル) 271
表239 英国:カプノグラフィーおよびオキシメトリーシステム市場、
種類別、2024年~2031年(百万米ドル) 271
表240 英国:麻酔装置および消耗品市場、
種類別、2024年~2031年 (百万米ドル) 272
表 241 英国:麻酔装置市場(種類別)、2024年~2031年(百万米ドル) 272
表 242 英国:麻酔用消耗品市場(種類別)、2024年~2031年(百万米ドル) 272
表243 英国:心電図(ECG)およびホルターモニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 273
表244 英国:テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 273
表245 英国:獣医用モニタリング機器市場、
対象領域別、 2024–2031年(百万米ドル) 273
表246 英国:循環器分野向け獣医用モニタリング機器市場、
種類別、2024–2031年(百万米ドル) 274
表247 英国:神経学向け獣医用モニタリング機器市場、
種類別、 2024–2031年(百万米ドル) 274
表248 英国:体重・体温モニタリング用獣医用モニタリング機器市場、種類別、2024–2031年(百万米ドル) 274
表249 英国:多項目モニタリング用獣医用モニタリング機器市場(種類別)、2024年~2031年(百万米ドル) 275
表250 英国:獣医用モニタリング機器市場、
動物の種類、2024年~2031年(百万米ドル) 275
表251 英国:コンパニオンアニマル向け獣医用モニタリング機器市場(種類別、2024年~2031年) (百万米ドル) 275
表 252 英国:家畜向け獣医用モニタリング機器市場、
種類別、2024年~2031年 (百万米ドル) 276
表 253 英国:獣医用モニタリング機器市場、
技術別、2024年~2031年(百万米ドル) 276
表 254 英国:獣医用モニタリング機器市場、
エンドユーザー別、2024年~2031年(百万米ドル) 276
表255 フランス:主要マクロ指標 277
表256 フランス:獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 278
表257 フランス:多パラメータ獣医用モニター市場、
種類別、2024年~2031年(百万米ドル) 278
表258 フランス:カプノグラフィーおよびオキシメトリーシステム市場、
種類別、2024年~2031年(百万米ドル) 278
表259 フランス:麻酔装置および消耗品市場、
種類別、2024年~2031年(百万米ドル) 279
表260 フランス:麻酔装置市場、種類別、2024年~2031年(百万米ドル) 279
表 261 フランス:麻酔用消耗品市場、
種類別、2024年~2031年 (百万米ドル) 279
表 262 フランス:心電図(ECG)およびホルターモニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 280
表263 フランス:テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 280
表264 フランス: 獣医用モニタリング機器市場、
対象領域別、2024年~2031年(百万米ドル) 280
表265 フランス:獣医用モニタリング機器市場(循環器分野)、
種類別、2024年~2031年(百万米ドル) 281
表266 フランス:神経学向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 281
表267 フランス:体重・体温モニタリング用獣医用モニタリング機器市場(種類別、2024年~2031年)(百万米ドル) 281
表 268 フランス:多項目モニタリング用獣医用モニタリング機器市場、種類別、2024年~2031年(百万米ドル) 282
表269 フランス:獣医用モニタリング機器市場、
動物の種類、2024年~2031年(百万米ドル) 282
表270 フランス:コンパニオンアニマル向け獣医用モニタリング機器市場(種類別、2024年~2031年)(百万米ドル) 282
表271 フランス:家畜向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 283
表272 フランス:獣医用モニタリング機器市場、
技術別、2024年~2031年(百万米ドル) 283
表273 フランス:獣医用モニタリング機器市場、
エンドユーザー別、2024年~2031年(百万米ドル) 283
表274 イタリア:主要マクロ指標 284
表275 イタリア:獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 284
表 276 イタリア:多パラメータ獣医用モニター市場、
種類別、2024年~2031年(百万米ドル) 285
表 277 イタリア:カプノグラフィーおよびオキシメトリーシステム市場、
種類別、2024年~2031年(百万米ドル) 285
表278 イタリア:麻酔機および消耗品市場、
種類別、2024年~2031年 (百万米ドル) 285
表 279 イタリア:麻酔装置市場(種類別)、2024年~2031年(百万米ドル) 286
表280 イタリア:麻酔用消耗品市場、
種類別、2024年~2031年(百万米ドル) 286
表281 イタリア:心電図(ECG)およびホルターモニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 286
表282 イタリア:テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 287
表283 イタリア:獣医用モニタリング機器市場、
対象領域別、2024年~2031年(百万米ドル) 287
表284 イタリア:獣医用循環器モニタリング機器市場、
種類別、2024年~2031年 (百万米ドル) 287
表 285 イタリア:神経学向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 288
表 286 イタリア:体重・体温モニタリング用獣医用モニタリング機器市場(種類別、2024年~2031年)(百万米ドル) 288
表 287 イタリア: 多項目モニタリング用獣医用モニタリング機器市場、種類別、2024年~2031年(百万米ドル) 288
表288 イタリア:獣医用モニタリング機器市場、
動物種類、2024年~2031年(百万米ドル) 289
表289 イタリア:コンパニオンアニマル向け獣医用モニタリング機器市場、種類別、2024年~2031年(百万米ドル) 289
表290 イタリア:家畜向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 289
表 291 イタリア:獣医用モニタリング機器市場、
技術別、2024年~2031年(百万米ドル) 290
表 292 イタリア:獣医用モニタリング機器市場、
エンドユーザー別、2024年~2031年(百万米ドル) 290
表 293 スペイン:主要マクロ指標 291
表 294 スペイン: 獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 291
表295 スペイン:多項目獣医用モニター市場、
種類別、2024年~2031年(百万米ドル) 292
表296 スペイン:カプノグラフィーおよびオキシメトリーシステム市場、
種類別、2024年~2031年(百万米ドル) 292
表297 スペイン:麻酔機および消耗品市場、
種類別、2024–2031年(百万米ドル) 292
表298 スペイン:麻酔機市場、種類別、2024–2031年(百万米ドル) 293
表299 スペイン:麻酔用消耗品市場、
種類別、2024年~2031年(百万米ドル) 293
表300 スペイン:心電図(ECG)およびホルターモニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 293
表301 スペイン:テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 294
表302 スペイン: 獣医用モニタリング機器市場、
対象領域別、2024年~2031年(百万米ドル) 294
表303 スペイン:心臓病学向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 294
表304 スペイン:神経学向け獣医用モニタリング機器市場、
種類別、2024年~2031年 (百万米ドル) 295
表 305 スペイン:獣医用モニタリング機器市場(体重・体温モニタリング別)、2024年~2031年 (百万米ドル) 295
表 306 スペイン:多パラメータモニタリング用獣医用モニタリング機器市場(種類別)、2024年~2031年 (百万米ドル) 295
表 307 スペイン:獣医用モニタリング機器市場、
動物の種類、2024年~2031年(百万米ドル) 296
表 308 スペイン:コンパニオンアニマル向け獣医用モニタリング機器市場(種類別、2024年~2031年)(百万米ドル) 296
表 309 スペイン:家畜向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 296
表 310 スペイン:獣医用モニタリング機器市場、
技術別、2024年~2031年(百万米ドル) 297
表 311 スペイン:獣医用モニタリング機器市場、
エンドユーザー別、2024年~2031年(百万米ドル) 297
表312 ノルウェー:主要マクロ指標 298
表313 ノルウェー:獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 298
表314 ノルウェー:多項目獣医用モニター市場、
種類別、2024年~2031年(百万米ドル) 299
表315 ノルウェー:カプノグラフィーおよびオキシメトリーシステム市場、
種類別、2024年~2031年(百万米ドル) 299
表316 ノルウェー:麻酔装置および消耗品市場、
種類別、2024年~2031年(百万米ドル) 299
表317 ノルウェー:麻酔装置市場、
種類別、2024年~2031年(百万米ドル ION) 300
表 318 ノルウェー:麻酔用消耗品市場、
種類別、2024–2031年(百万米ドル) 300
表319 ノルウェー:心電図およびホルターモニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 300
表320 ノルウェー:テレメトリーおよび集中モニタリングシステム市場、
種類別、2024年~2031年(百万米ドル) 301
表321 ノルウェー:獣医用モニタリング機器市場、
対象領域別、2024年~2031年(百万米ドル) 301
表322 ノルウェー: 心臓病学向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 301
表323 ノルウェー:神経学向け獣医用モニタリング機器市場、
種類別、2024年~2031年 (百万米ドル) 302
表 324 ノルウェー:体重・体温モニタリング用獣医用モニタリング機器市場、種類別、2024年~2031年(百万米ドル) 302
表 325 ノルウェー:多項目モニタリング用獣医用モニタリング機器市場、種類別、2024年~2031年(百万米ドル) 302
表326 ノルウェー:獣医用モニタリング機器市場、
動物の種類、2024年~2031年(百万米ドル) 303
表327 ノルウェー:コンパニオンアニマル向け獣医用モニタリング機器市場(種類別、2024年~2031年)(百万米ドル) 303
表328 ノルウェー:家畜向け獣医用モニタリング機器市場、
種類別、2024年~2031年(百万米ドル) 303
表329 ノルウェー: 獣医用モニタリング機器市場、
技術別、2024年~2031年(百万米ドル) 304
表330 ノルウェー:獣医用モニタリング機器市場、
エンドユーザー別、2024年~2031年(百万米ドル) 304









