. アジア太平洋地域全体での産業の拡大に加え、新興経済国における都市化や一人当たりの電力消費量の増加が相まって、送配電インフラへの新規投資が大幅に増加しています。また、インドや東南アジア諸国などで政府が支援する農村電化や送電網拡張プログラムが、需要をさらに押し上げています。
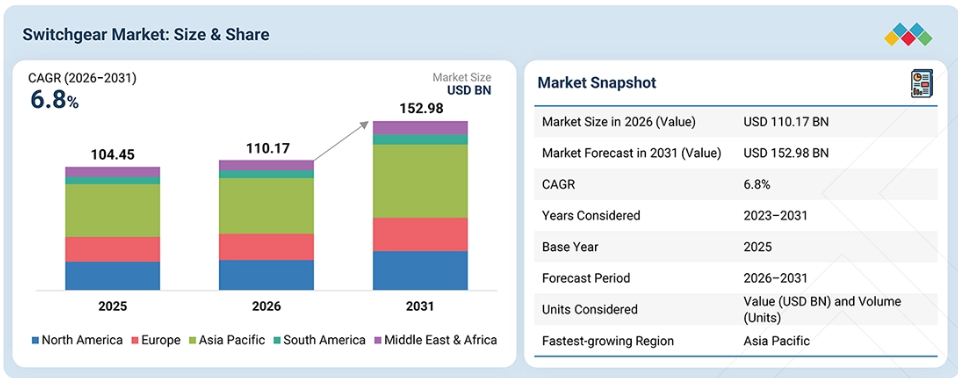
市場規模と予測
2025年の市場規模: 1,044.5億米ドル
2026年の市場規模: 1,101.7億米ドル
2031年の予測市場規模: 1,529.8億米ドル
CAGR(2026年~2031年): 6.8%
アジア太平洋地域: 2026年から2031年にかけて7.2%のCAGRが見込まれる、最も急成長している地域市場です。
主なポイント
アジア太平洋地域は、2026年から2031年にかけて7.2%のCAGRを記録し、開閉装置市場において最も急成長する地域になると予測されています。
2025年には、空気絶縁開閉装置セグメントが最大の市場シェアを占めました。
予測期間中は、屋外設置がより高いCAGRを記録する見込みです。
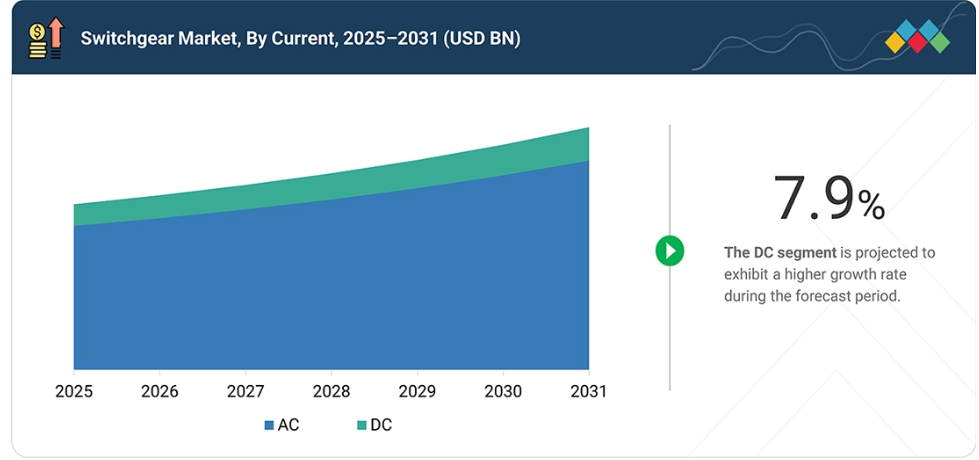
予測期間中は、直流(DC)セグメントがより高いCAGRを記録すると予測されています。
電圧別では、2025年に高電圧(220 kV以上)セグメントがスイッチギア市場全体の最大のシェアを占めました。
エンドユーザー別では、2025年にユーティリティが最大の市場シェアを占めました。
開閉装置市場の主要企業には、ABB(スイス)、イートン(アイルランド)、シュナイダーエレクトリック(フランス)、GEバーノバ(アメリカ)、シーメンス(ドイツ)があり、各社は開閉装置市場でのシェア拡大に向けて様々な戦略を展開しています。
Ayr Energy, Inc.(アメリカ)およびSunward Technology Co., Ltd.(中国)は、強力な製品エコシステムと市場浸透力を背景に、市場において影響力のあるスタートアップ/中小企業/リーダーとしての地位を確立しています。
AIワークロード、クラウドコンピューティング、ハイパースケール拡大に牽引されたデータセンターの爆発的な成長により、ミッションクリティカルな施設において、無停電の電力供給、故障の隔離、および冗長性を確保するための信頼性の高い中低圧開閉装置に対する前例のない需要が生まれています。
北米やヨーロッパのような成熟市場では、異常気象に対する電力網のレジリエンス向上に向けた取り組みに加え、老朽化した資産の更新サイクルが相まって、負荷の伸びが鈍化している中でも安定した需要が維持されています。さらに、電気自動車(EV)充電インフラの導入加速や、マイクログリッドや分散型エネルギー資源を通じた脱炭素化および電力網の分散化に向けた広範な取り組みにより、コンパクトで環境に優しく、モジュール式の開閉装置ソリューションの潜在市場が拡大しています。これは、電力網の信頼性とエネルギー安全保障に向けた、公共ユーティリティと民間産業プレーヤーの両方からの設備投資の増加によって、さらに後押しされています。
顧客の顧客に影響を与えるトレンドと変革
開閉装置産業は、収益構成の根本的な変革を遂げており、従来型の技術依存型の収益源から、技術主導型の新たな成長モデルへと移行しつつあります。近い将来、6つの新興技術が顧客の収益構造を再定義することになるでしょう。それらは、SF6フリー/グリーンガス絶縁開閉装置、デジタル変電所およびIEC 61850準拠の開閉装置、ソリッドステート開閉装置/遮断器、データセンターおよびEVインフラ向けのDC開閉装置、設置スペースが限られた用途向けのコンパクト/モジュール式GIS、そしてAI/IoT対応の予知保全プラットフォームです。
こうした変革はバリューチェーン全体に波及しており、環境規制の強化を受けてユーティリティはSF6の段階的廃止ロードマップを加速せざるを得なくなり、産業・商業分野の事業者はデジタルグリッドへの対応に向けた投資を迫られ、データセンター運営者はAIやクラウド主導の電力需要を支えるために直流対応インフラの構築を迫られ、再生可能エネルギーや洋上風力発電の開発事業者は、投資哲学を純粋な設備投資志向からライフサイクル価値の創出を中心としたものへと転換するよう促されています。総じて、これらの変化は、従来の収益源からこうした新興技術分野への転換に失敗した顧客は、今後数年間で市場の収益基盤が根本的に再構築されるにつれ、競争上の優位性を失うリスクがあることを示唆しています。
市場の動向
電化を後押しする世界的な送配電投資の増加
世界中のユーティリティや送電網運営事業者は、輸送、暖房、および産業プロセスの電化に伴う電力需要の増加に対応するため、送配電への投資を拡大しています。このインフラ投資の急増は、あらゆる電圧レベルにおける開閉装置の調達増加に直結しています。これは、新たな変電所、配電網、および系統連系点において、信頼性の高い保護・開閉設備が必要とされているためです。特に新興国における政府主導の送配電網拡張プログラムに加え、成熟市場における再生可能エネルギーの導入に対応するための送配電網強化の取り組みが相まって、予測期間を通じて持続すると見込まれる開閉装置の需要が継続的に生み出されています。
デジタルおよびSF6フリーの開閉装置の高い初期投資コスト
デジタルおよびSF6フリーの開閉装置は、環境面および運用面で優れたメリットを提供しますが、従来のSF6ベースの代替品と比較して初期投資コストが大幅に高いため、特に設備投資の制約が厳しいユーティリティや産業分野の事業者にとって、普及の大きな障壁となっています。価格競争の激しい市場における小規模なユーティリティやコストに敏感なエンドユーザーは、規制上の圧力があるにもかかわらず、調達決定を先送りしたり、従来の技術を選択したりすることが多く、移行のペースを鈍らせています。
このコスト差は新興国において特に顕著であり、予算の制約が長期的なライフサイクルコストの削減効果を上回る可能性があるため、短期的には市場全体の成長が鈍化する要因となっています。
老朽化したSF6スイッチギアの設置ベースによる大規模な改修需要
世界中のスイッチギアの設置ベースのうち、特に北米やヨーロッパでは、相当な割合が稼働寿命に近づいているか、すでにそれを超えており、これによって大規模な改修および交換の機会が生まれています。環境規制によりユーティリティがSF6の段階的廃止に向けた圧力に直面する中、この老朽化した設備はメーカーにとって二重の機会をもたらします。すなわち、交換による収益を確保しつつ、次世代の環境効率に優れ、デジタル機能を備えた開閉装置を顧客にアップセルできるのです。この改修の波は、特にサービスおよびライフサイクル管理能力に優れたベンダーにとって、有意義な成長の原動力となることが期待されています。
変電所のデジタル接続性向上に伴うサイバーセキュリティリスク
開閉装置のデジタル化が進み、IoT対応のスマートグリッドエコシステムに統合されるにつれ、接続性の拡大は、変電所制御システムへの悪意ある攻撃による送電網の混乱を含む、サイバーセキュリティ上の脅威への曝露を高めています。この拡大する攻撃対象領域は、ユーティリティや産業事業者にとって重大な課題となっており、デジタル開閉装置の運用上のメリットと、堅牢なサイバーセキュリティフレームワーク、安全な通信プロトコル、継続的な脅威監視への投資という必要性とのバランスを取らなければなりません。
これらのリスクに適切に対処できなければ、デジタル開閉装置の導入に対する顧客の信頼が損なわれ、送電網インフラの広範なデジタルトランスフォーメーションが遅れる恐れがあります。
市場エコシステム
開閉装置市場のエコシステムは、原材料の調達からエンドユーザーによる消費に至るまでのバリューチェーン全体に及びます。上流レベルでは、Aurubis(ドイツ)やArcelorMittal(ルクセンブルク)といった原材料サプライヤーが、開閉装置の製造に不可欠な銅や鋼などの重要な原材料を供給しています。
一方、TE Connectivity(スイス)やPhoenix Contact(ドイツ)などの部品メーカーは、開閉装置の組み立てに不可欠なコネクタ、リレー、制御部品を供給しています。製造分野では、イートン(アイルランド)やABB(スイス)といった世界的な大手企業が主導的な地位を占めており、シーメンス・エナジー(ドイツ)やシュナイダーエレクトリック(フランス)といった他の主要企業も、あらゆる電圧クラスにわたる幅広い開閉装置ソリューションの設計・製造を行っています。流通面では、レクセル(フランス)やグレイバー(アメリカ)といった企業が、エンドマーケットへのラストマイルでの供給と物流支援を担っています。
最後に、需要側では、中国国家電網(中国)やナショナル・グリッド(英国)などのユーティリティや産業コングロマリットが、送電、配電、および産業用電力インフラ向けの開閉装置の調達を牽引する主要なエンドユーザーとなっています。この相互に関連したエコシステムは、開閉装置業界の複雑で多層的な性質を浮き彫りにしており、価値の創出と競争上の優位性は、サプライヤー、メーカー、流通業者、およびエンドユーザー間の関係に依存しています。
市場セグメント
開閉装置市場、絶縁種類別
空気絶縁開閉装置は、ガス絶縁の代替品と比較して初期コストが低く、技術基盤が成熟・確立されており、メンテナンスが容易であることから、2025年の開閉装置市場において最大のシェアを占めています。AISは、価格に敏感で設置スペースに余裕のある市場、特にコスト効率がガス絶縁開閉装置(GIS)のコンパクトさという利点を上回る傾向にある新興経済国において、依然として好まれる選択肢となっています。ユーティリティ、産業、商業分野における低・中電圧用途での広範な導入に加え、更新や拡張が必要な既存の導入実績が膨大であることから、GISが設置スペースに制約のある都市部や環境規制の厳しい市場で勢いを増しているにもかかわらず、AISの支配的な地位は引き続き強固なものとなっています。
開閉装置市場:設置形態別
2025年には、屋内設置セグメントが最大の市場シェアを占める見込みです。これは、スペースの最適化、環境要因からの保護、安全性の向上が最優先事項となる都市部の変電所、商業ビル、産業施設、データセンターなどで、屋内設置が広く採用されていることが要因です。
屋内用開閉装置は、過酷な気象条件に対する優れた耐性を備え、メンテナンスの負担を軽減し、人口密度が高くスペースに制約のある環境への適応性に優れています。これらは、都市化が加速し、送電網インフラが負荷中心地により近づくにつれて、ますます重要性を増している要因です。このセグメントの優位性は、データセンターや商業用不動産からの需要の高まりによってさらに強められています。これらの分野では、厳しい信頼性および安全基準を満たすために、屋内用開閉装置が不可欠となっています。
開閉装置市場(電流別)
2025年には、交流(AC)セグメントが最大の市場シェアを占める見込みです。これは、世界的な送電・配電インフラの基幹として、交流が引き続き支配的な地位を占めていることを反映しています。既存の送電網、発電設備、および末端機器の大部分は交流(AC)システムを前提に設計されているため、開閉装置の需要は、ユーティリティ、産業、商業の各セグメントにおいて、依然として圧倒的に交流用途に集中しています。データセンターの成長、電気自動車(EV)充電インフラ、再生可能エネルギーの統合を背景に直流(DC)開閉装置の勢いは増していますが、既存の交流送電網インフラの規模の大きさや、既存ネットワークの移行にかかる高コストを考慮すると、当面の間は交流開閉装置が圧倒的な市場地位を維持し続けることが確実です。
開閉装置市場(電圧別)
2025年には、高電圧(220 kV以上)セグメントが最大の市場シェアを占める見込みです。これは、国家および地域規模の送電網における大容量電力送電において、同セグメントが極めて重要な役割を果たしており、大規模な信頼性と故障保護が最優先されるためです。
特に中国、インド、およびその他の高成長アジア太平洋市場において、超高圧送電回廊、国境を越える相互接続、大規模な再生可能エネルギー送出インフラへの持続的な投資が、高電圧開閉装置の需要を支え続けています。さらに、北米アメリカやヨーロッパにおける老朽化した送電インフラの更新サイクルに加え、送電網のレジリエンス強化や、遠隔地の発電源と需要地を結ぶ長距離送電への投資拡大が相まって、このセグメントの市場全体における主導的な地位をさらに強固なものとしています。
開閉装置市場:エンドユーザー別
2025年には、ユーティリティのセグメントが最大の市場シェアを占めると見込まれます。これは、国や地域の電力網の基幹部分を運用・維持する上で、同セグメントが中心的な役割を果たしていることが要因です。送電網インフラの主要な管理者として、ユーティリティは、変電所、配電網、系統連系施設にわたり、すべての電圧クラスにおいてスイッチギアにとって最大の調達基盤となっています。送電網の近代化、再生可能エネルギーの統合、老朽化したインフラの更新、および電化ニーズの拡大に対する持続的な投資により、ユーティリティは引き続き支配的なエンドユーザーセグメントとしての地位を維持しており、これは先進国および新興市場双方における政府主導の送電網強化イニシアチブによってさらに後押しされています。
地域
予測期間中、アジア太平洋地域が開閉装置市場を牽引
アジア太平洋地域の開閉装置市場は、2026年に471億4,000万米ドルと推計され、2031年までに668億5,000万米ドルに達すると予測されており、予測期間中は年平均成長率(CAGR)7.2%で成長すると見込まれています。アジア太平洋地域における開閉装置市場の著しい成長は、中国、インド、東南アジア全域での急速な産業化と都市化に加え、高まる電力需要と送電網の電化を支えるための、政府主導による送配電インフラへの巨額の投資によって牽引されています。中国における再生可能エネルギーの積極的な導入と超高圧送電網の拡張、およびインドの野心的な農村電化と「Power for All」イニシアチブは、すべての電圧クラスにわたる開閉装置の膨大な調達パイプラインを生み出しています。
一方、シンガポール、日本、インドなどの市場におけるクラウドコンピューティングやAIインフラへの投資に後押しされた、同地域でのデータセンター建設の急拡大は、信頼性の高い中低圧開閉装置に対する強い需要を生み出しています。さらに、同地域における太陽光・風力発電容量の拡大への移行加速、電気自動車(EV)の普及拡大、スマートグリッドの近代化やデジタル変電所への注目の高まりが、ユーティリティや産業関係者に、次世代のデジタル対応型で、SF6フリー化が進む開閉装置ソリューションの採用を促しています。これに加え、製造およびインフラ分野への外国直接投資の増加も相まって、アジア太平洋地域は2031年まで、最も成長が速く、最大の地域市場としての地位を維持し続ける見込みです。
開閉装置市場:企業評価マトリックス
シュナイダーエレクトリック(フランス)は、幅広い製品ポートフォリオ、世界中のユーティリティ会社との強固な関係、そしてSF6フリーおよびデジタル開閉装置のイノベーションにおけるリーダーシップに支えられ、開閉装置市場における主要企業として際立っています。対照的に、WEG(ブラジル)は、競争力のある価格設定と南米アメリカ全域での強固な基盤、そしてアジアでの存在感の拡大を活かし、急成長中のチャレンジャーとして台頭しており、今後、中電圧および産業用開閉装置分野において注目すべき勢力としての地位を確立しつつあります。
主要市場プレイヤー
ABB (Switzerland)
Schneider Electric (France)
Eaton (Ireland)
Siemens (Germany)
GE Vernova (US)
Mitsubishi Electric Corporation (Japan)
TOSHIBA CORPORATION (Japan)
Siemens Energy (Germany)
Hitachi Energy Ltd. (Switzerland)
WEG (Brazil)
CHINT Group (China)
CG Power and Industrial Solutions Limited (India)
HD Hyundai Electric Co., Ltd. (South Korea)
HYUSONG HEAVY INDUSTRIES (South Korea)
Fuji Electric Co., Ltd. (Japan)
LS ELECTRIC Co., Ltd (South Korea)
TBEA Co., Ltd. (China)
Ormazabal (Spain)
Bharat Heavy Electricals Limited (India)
MEIDENSHA CORPORATION (Japan)
TGOOD Global Ltd. (China)
S&C Electric Company (US)
G&W Electric (US)
Sieyuan Electric Co., Ltd. (China)
nVent (UK)
最近の動向
2026年7月:ABBは、Specialtrasfo S.p.A.の買収を完了しました。これにより、コンバータ変圧器や整流器変圧器を含む中電圧専用変圧器の製品ポートフォリオを強化するとともに、開閉装置、ドライブ、モーター、発電機、および産業用途向けのカスタムe-ハウスなどを含む統合的な電化ソリューションの提供を拡大しました。
2026年6月:シュナイダーエレクトリックは、サザン・カリフォルニア・エジソン社と提携し、アメリカの既存変電所にSF6フリーのガス絶縁型GM AirSeT開閉装置を導入しました。これは、送電網の容量拡大と排出量の削減を目的として、アメリカのユーティリティ事業において同技術が初めて大規模に導入された事例となります。
2026年3月:シュナイダーエレクトリックは、EvoPacT HVXサーキットブレーカー、統合型IoTセンサー、予知保全機能、およびSF6フリー設計を特徴とする、デジタル接続型中電圧開閉装置「MCSeT」を発売しました。これにより、信頼性、安全性、およびエネルギー効率の高い配電が強化されます。
1 はじめに 29
1.1 本調査の目的 29
1.2 市場の定義 30
1.3 市場の範囲 31
1.3.1 市場のセグメンテーションおよび地域範囲 31
1.3.2 対象範囲および除外項目 32
1.3.3 調査対象期間 33
1.4 調査対象通貨 33
1.5 調査対象単位 33
1.6 本調査の限界 33
1.7 ステークホルダー 34
1.8 変更点の概要 34
2 エグゼクティブ・サマリー 35
2.1 市場のハイライトと主要な洞察 35
2.2 主要な市場参加者:戦略的展開のマッピング 37
2.3 開閉装置市場における破壊的トレンド 38
2.4 高成長セグメント 39
2.5 地域別概況:市場規模、成長率、および予測 40
3 プレミアムインサイト 42
3.1 開閉装置市場における事業者にとって魅力的な機会 42
3.2 地域別開閉装置市場 43
3.3 アジア太平洋地域:設置形態別・国別の開閉装置市場 44
3.4 設置別スイッチギア市場シェア 44
3.5 電圧別スイッチギア市場シェア 45
3.6 絶縁種類別スイッチギア市場シェア 45
3.7 電流別スイッチギア市場シェア 46
3.8 スイッチギア市場シェア(エンドユーザー別) 46
3.9 スイッチギア市場(地域別) 46
4 市場概要 47
4.1 はじめに 47
4.2 市場の動向 48
4.2.1 推進要因 49
4.2.1.1 世界的な発電量の持続的な成長と地域ごとの需要拡大 49
4.2.1.2 データセンターの電力需要の急速な伸びが、高密度スイッチギアの導入を加速させています 50
4.2.1.3 風力、太陽光、水力発電における再生可能エネルギー設備容量の増加が、新しい変電所および系統連系用スイッチギアの需要を牽引しています 52
4.2.1.4 建築、産業、輸送分野におけるエネルギー効率向上のための投資の増加により、老朽化した低・中電圧開閉装置の更新が進んでいます 54
4.2.2 制約要因 55
4.2.2.1 銅およびアルミニウム価格の変動により、投入コストが上昇し、バリューチェーン全体でメーカーの利益率が圧迫されています 55
4.2.3 機会 56
4.2.3.1 電気自動車の販売台数の増加と充電インフラの拡充が、専用開閉装置システムへの需要を押し上げています 56
4.2.3.2 世界的な洋上風力発電設備の設置加速により、専用でコンパクト、かつ高付加価値な開閉装置システムへの需要が拡大しています 57
4.2.3.3 世界の電力セクターへの投資が持続的に増加していることから、送電・配電用スイッチングインフラへの資本配分が増加しています 58
4.2.4 課題 59
4.2.4.1 高度な開閉装置システムの設置、運用、保守を行う熟練技術者の不足 59
4.3 未充足ニーズと未開拓分野 60
4.4 相互接続された市場とセクター横断的な機会 61
4.5 新たなビジネスモデルとエコシステムの変容 63
4.6 ティア1/2/3の主要企業による戦略的動き 65
5 産業の動向 67
5.1 ポーターの5つの力分析 67
5.1.1 競合の激しさ 68
5.1.2 新規参入の脅威 68
5.1.3 供給者の交渉力 68
5.1.4 買い手の交渉力 68
5.1.5 代替品の脅威 68
5.2 マクロ経済の見通し 69
5.2.1 はじめに 69
5.2.2 GDPの動向と予測 69
5.2.3 データセンター産業の動向 71
5.2.4 再生可能エネルギー産業の動向 71
5.3 バリューチェーン分析 71
5.4 エコシステム分析 73
5.5 価格分析 75
5.5.1 2025年の電圧別開閉装置の価格帯 75
5.5.2 2022年~2025年の地域別開閉装置の平均販売価格の推移 75
5.6 貿易分析 77
5.6.1 輸入シナリオ(HSコード 853720) 77
5.6.2 輸出シナリオ(HSコード 853720) 78
5.6.3 輸入シナリオ(HSコード 853521) 79
5.6.4 輸出シナリオ(HSコード 853521) 81
5.6.5 輸入シナリオ(HSコード 853529) 82
5.6.6 輸出シナリオ(HSコード 853529) 83
5.7 2026年~2027年の主要な会議およびイベント 85
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 86
5.9 投資および資金調達のシナリオ 87
5.10 ケーススタディ分析 88
5.10.1 シーメンス・エナジーのSF6フリー開閉装置を採用したホーンシー3洋上風力発電所 88
5.10.2 TGoodのプレハブ式中圧開閉装置により実現したウェスタン・ダウンズ蓄電池エネルギー貯蔵システム 88
5.10.3 GEヴェルノヴァがアダニ社向けに納入した、ハヴダ再生可能エネルギーゾーンの高圧送電インフラ 89
5.11 アメリカ関税がスイッチギア市場に与える影響 89
5.11.1 はじめに 89
5.11.2 主な関税率 91
5.11.3 価格への影響分析 91
5.11.4 国・地域への影響 93
5.11.4.1 アメリカ 93
5.11.4.2 ヨーロッパ 94
5.11.4.3 アジア太平洋地域 95
5.11.5 エンドユーザーへの影響 96
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 98
6.1 主要な新興技術 98
6.1.1 ソリッドステート開閉装置および遮断器 98
6.1.2 SF6フリーかつ環境効率に優れたガス絶縁技術 98
6.2 補完的技術 99
6.2.1 デジタル変電所およびIEC 61850ベースの通信プラットフォーム 99
6.2.2 AIおよびIoTを活用した予知保全プラットフォーム 99
6.3 関連技術 100
6.3.1 バッテリーエネルギー貯蔵システム 100
6.3.2 パワーエレクトロニクスおよびワイドバンドギャップ半導体 100
6.4 技術・製品ロードマップ 100
6.4.1 短期(2026年~2028年) | 基盤整備と規制対応による導入 101
6.4.2 中期(2028年~2031年) | スケールアップとデジタルネイティブの統合 102
6.4.3 長期(2031年~2035年以降) | 自律型で完全電動化されたグリッドエコシステム 103
6.5 特許分析 104
6.6 将来の応用例 106
6.7 AI/汎用AIが開閉装置市場に与える影響 108
6.7.1 主なユースケースと市場の可能性 109
6.7.2 開閉装置の製造においてOEMが実践しているベストプラクティス 110
6.7.3 開閉装置市場におけるAI/汎用AI導入に関するケーススタディ 110
6.7.4 相互接続されたエコシステムと市場プレイヤーへの影響 111
6.7.5 AI/汎用AIを統合した開閉装置の導入に対する顧客の準備状況 112
6.8 成功事例と実世界での応用例 113
7 規制環境と持続可能性への取り組み 114
7.1 地域ごとの規制とコンプライアンス 114
7.1.1 規制機関、政府機関、およびその他の組織 114
7.1.2 産業標準 118
7.2 サステナビリティの取り組み 119
7.3 規制政策がサステナビリティ・イニシアチブに与える影響 121
7.4 認証、表示、およびエコ基準 122
8 顧客環境と購買者の行動 124
8.1 意思決定プロセス 124
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 124
8.2.1 購買プロセスにおける主要なステークホルダー 125
8.2.2 購買基準 125
8.3 導入の障壁と内部的な課題 126
8.4 さまざまなエンドユーザーの満たされていないニーズ 128
8.5 市場の収益性 129
9 絶縁種類別の開閉装置市場 133
9.1 はじめに 134
9.2 空気絶縁開閉装置 135
9.2.1 低コストと簡便性が導入を後押し 135
9.3 ガス絶縁開閉装置 136
9.3.1 コンパクトかつ高信頼性の送電網拡張に最適な技術 136
9.4 その他の絶縁種類 137
10 設置場所別スイッチギア市場 139
10.1 はじめに 140
10.2 屋内 141
10.2.1 スペースを最適化した都市および産業インフラにおける最適な選択肢 141
10.3 屋外 142
10.3.1 ユーティリティ規模のプロジェクトの拡大と再生可能エネルギーインフラの成長が市場を牽引 142
11 開閉装置市場(電圧別) 144
11.1 はじめに 145
11.2 低電圧(1 kV以下) 146
11.2.1 メーター後方電力システムの台頭が市場を牽引 146
11.3 中電圧(2~36 kV) 147
11.3.1 多様な高負荷用途が導入を促進 147
11.4 高電圧(36 kV以上) 148
11.4.1 送電網の拡張と長距離送電が開閉装置の需要を牽引 148
12 電流別スイッチギア市場 150
12.1 はじめに 151
12.2 交流(AC) 152
12.2.1 引き続き世界のスイッチギア需要の基盤となる 152
12.3 直流(DC) 153
12.3.1 電化の進展に伴い、スイッチギア市場で最も急成長しているセグメントとして台頭 153
13 エンドユーザー別スイッチギア市場 154
13.1 はじめに 155
13.2 ユーティリティ 156
13.2.1 送電網への投資拡大が市場を牽引 156
13.3 産業用 157
13.3.1 重工業分野における電化の進展に伴い、産業施設での需要は堅調に推移 157
13.4 商業 158
13.4.1 建物の電力消費量が増加するにつれ、商業施設における開閉装置の需要が拡大しています 158
13.5 データセンター 159
13.5.1 デジタルインフラの需要急増が市場を牽引します 159
13.6 再生可能エネルギー 160
13.6.1 風力および太陽光発電容量が記録的なペースで拡大する中、開閉装置の需要が持続的に増加 160
13.7 EV充電インフラ 161
13.7.1 交通の電化が送電網への接続ニーズを加速させ、勢いを増しています 161
13.8 その他のエンドユーザー 162
14 地域別スイッチギア市場 164
14.1 はじめに 165
14.2 アジア太平洋地域 168
14.2.1 中国 172
14.2.1.1 メガグリッドの拡大、再生可能エネルギーの統合、および次世代のSF6フリー技術によるイノベーションが市場を牽引 172
14.2.2 インド 174
14.2.2.1 市場の成長を支える送電網のデジタル化 174
14.2.3 日本 176
14.2.3.1 AIを活用した変電所の拡張、洋上風力発電政策の改革、およびSF6フリー開閉装置におけるリーダーシップを通じた送電網のレジリエンス向上により、市場を牽引 176
14.2.4 オーストラリア 178
14.2.4.1 バッテリー貯蔵の規模拡大と重要変電所の更新を通じて送電網の柔軟性を構築し、市場を牽引 178
14.2.5 アジア太平洋地域のその他 180
14.3 ヨーロッパ 181
14.3.1 ドイツ 186
14.3.1.1 系統の混雑、洋上風力発電の遅延、および蓄電池の普及が、開閉装置の需要を牽引する見込みです 186
14.3.2 英国 189
14.3.2.1 再生可能エネルギー契約、蓄電池の普及、および2050年までに系統連系数が倍増することで、市場が牽引される見込みです 189
14.3.3 フランス 191
14.3.3.1 原子力発電所の稼働回復、再生可能エネルギーの拡大、および新世代のEPR2原子炉が市場の成長を支えます 191
14.3.4 イタリア 192
14.3.4.1 再生可能エネルギーの拡大と送電網への投資が、開閉装置の需要を強化します 192
14.3.5 その他のヨーロッパ諸国 195
14.4 北米 196
14.4.1 アメリカ 200
14.4.1.1 AIデータセンターの急成長を支える20億ドル規模の製造拠点拡充 200
14.4.2 カナダ 202
14.4.2.1 市場成長を支える蓄電池の拡大と送電網インフラへの再投資 202
14.4.3 メキシコ 204
14.4.3.1 市場を牽引する開閉装置の生産能力拡大 204
14.5 南米アメリカ 206
14.5.1 ブラジル 210
14.5.1.1 再生可能エネルギー主導の送電網の転換、AIデータセンターの急成長、および数十億レアル規模の送電網近代化が市場を牽引 210
14.5.2 アルゼンチン 212
14.5.2.1 ヴァカ・ムエルタにおける66億米ドルの送電網拡張および画期的なAIデータセンター投資により、開閉装置の需要が喚起されます 212
14.5.3 南米アメリカその他の地域 214
14.6 中東・アフリカ 216
14.6.1 GCC諸国 220
14.6.1.1 サウジアラビア 221
14.6.1.1.1 130 GWの再生可能エネルギー源を接続し、市場を牽引するAIデータセンターの拡張を支援するため、数十億ドル規模のGIS変電所建設計画を推進 221
14.6.1.2 UAE 223
14.6.1.2.1 原子力発電、24時間365日稼働の太陽光発電・蓄電システム、およびAIデータセンターの成長を支えるため、変電所の容量を拡大しています 223
14.6.1.3 その他のGCC諸国 224
14.6.2 エジプト 226
14.6.2.1 市場成長を支える送電網への投資規模と、野心的な再生可能エネルギー導入目標 226
14.6.3 南アフリカ 228
14.6.3.1 画期的な独立送電プログラムと世界銀行が支援する送電網拡張により、高電圧開閉装置の需要が持続的に高まる市場環境が整っています 228
14.6.4 その他の中東・アフリカ諸国 230
15 競争環境 232
15.1 概要 232
15.2 主要企業の競争戦略/勝つための条件、2023年1月~2026年8月 232
15.3 市場シェア分析、2025年 235
15.4 売上高分析(2021年~2025年) 237
15.5 企業評価マトリックス:主要プレイヤー(2025年) 238
15.5.1 スター企業 238
15.5.2 新興リーダー企業 238
15.5.3 広範な事業展開を行う企業 238
15.5.4 参入企業 239
15.5.5 企業の事業展開範囲:主要企業、2025年 240
15.5.5.1 地域別事業展開範囲 241
15.5.5.2 断熱材の種類別フットプリント 242
15.5.5.3 設置先別フットプリント 243
15.5.5.4 電圧別フットプリント 244
15.5.5.5 電流別フットプリント 245
15.5.5.6 エンドユーザー別フットプリント 246
15.6 企業評価マトリックス:スタートアップ/中小企業、2025年 247
15.6.1 先進的な企業 247
15.6.2 対応力のある企業 247
15.6.3 ダイナミックな企業 247
15.6.4 スタートブロック 247
15.6.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 249
15.6.5.1 主要なスタートアップ/中小企業の詳細リスト 249
15.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 250
15.7 企業価値評価と財務指標 250
15.8 ブランド比較 252
15.8.1 ABB(スイス) 253
15.8.2 シーメンス(ドイツ) 253
15.8.3 シュナイダーエレクトリック(フランス) 253
15.8.4 イートン(アイルランド) 253
15.8.5 GE ヴェルノバ(アメリカ) 253
15.9 競合状況 253
15.9.1 新製品の発売 253
15.9.2 取引 254
15.9.3 事業拡大 255
15.9.4 その他の動向 256
16 企業概要 258
16.1 主要企業 258
16.1.1 シュナイダーエレクトリック 258
16.1.1.1 事業概要 258
16.1.1.2 提供製品・ソリューション・サービス 259
16.1.1.3 最近の動向 261
16.1.1.3.1 新製品の発売 261
16.1.1.3.2 取引 262
16.1.1.3.3 事業拡大 263
16.1.1.3.4 その他の動向 264
16.1.1.4 MnMの見解 264
16.1.1.4.1 主な強み/勝つための要素 264
16.1.1.4.2 戦略的選択 265
16.1.1.4.3 弱み/競合上の脅威 265
16.1.2 ABB 266
16.1.2.1 事業概要 266
16.1.2.2 提供製品・ソリューション・サービス 267
16.1.2.3 最近の動向 271
16.1.2.3.1 新製品の発売 271
16.1.2.3.2 取引 271
16.1.2.3.3 事業拡大 272
16.1.2.3.4 その他の動向 274
16.1.2.4 MnMの見解 274
16.1.2.4.1 主な強み/勝つための要因 274
16.1.2.4.2 戦略的選択 275
16.1.2.4.3 弱点/競合からの脅威 275
16.1.3 SIEMENS 276
16.1.3.1 事業概要 276
16.1.3.2 提供製品・ソリューション・サービス 277
16.1.3.3 最近の動向 279
16.1.3.3.1 新製品の発売 279
16.1.3.3.2 取引 280
16.1.3.3.3 事業拡大 281
16.1.3.3.4 その他の動向 281
16.1.3.4 MnMの見解 282
16.1.3.4.1 主な強み/勝つための要素 282
16.1.3.4.2 戦略的選択 282
16.1.3.4.3 弱み/競合上の脅威 282
16.1.4 GE VERNOVA 283
16.1.4.1 事業概要 283
16.1.4.2 提供製品/ソリューション/サービス 284
16.1.4.3 最近の動向 285
16.1.4.3.1 製品の発売 285
16.1.4.3.2 取引 286
16.1.4.3.3 事業拡大 286
16.1.4.3.4 その他の動向 286
16.1.4.4 MnMの見解 288
16.1.4.4.1 主な強み/勝つための要素 288
16.1.4.4.2 戦略的選択 288
16.1.4.4.3 弱み/競合上の脅威 288
16.1.5 EATON 289
16.1.5.1 事業概要 289
16.1.5.2 提供製品/ソリューション/サービス 290
16.1.5.3 最近の動向 293
16.1.5.3.1 新製品の発売 293
16.1.5.3.2 取引 293
16.1.5.3.3 事業拡大 294
16.1.5.3.4 その他の動向 295
16.1.5.4 MnMの見解 296
16.1.5.4.1 主な強み/勝つための要素 296
16.1.5.4.2 戦略的選択 296
16.1.5.4.3 弱点/競合上の脅威 296
16.1.6 日立エナジー株式会社 297
16.1.6.1 事業概要 297
16.1.6.2 提供製品・ソリューション・サービス 297
16.1.6.3 最近の動向 298
16.1.6.3.1 その他の動向 298
16.1.7 シーメンス・エナジー 299
16.1.7.1 事業概要 299
16.1.7.2 提供している製品・ソリューション・サービス 300
16.1.7.3 最近の動向 301
16.1.7.3.1 取引 301
16.1.7.3.2 事業拡大 302
16.1.7.3.3 その他の動向 302
16.1.8 三菱電機株式会社 303
16.1.8.1 事業概要 303
16.1.8.2 提供している製品・ソリューション・サービス 304
16.1.8.3 最近の動向 306
16.1.8.3.1 取引 306
16.1.8.3.2 事業拡大 306
16.1.8.3.3 その他の動向 306
16.1.9 富士電機株式会社 308
16.1.9.1 事業概要 308
16.1.9.2 提供している製品・ソリューション・サービス 310
16.1.9.3 最近の動向 311
16.1.9.3.1 事業拡大 311
16.1.9.3.2 その他の動向 311
16.1.10 ヒョソン重工業 312
16.1.10.1 事業概要 312
16.1.10.2 提供している製品・ソリューション・サービス 313
16.1.10.3 最近の動向 314
16.1.10.3.1 その他の動向 314
16.1.11 東芝株式会社 315
16.1.11.1 事業概要 315
16.1.11.2 提供している製品・ソリューション・サービス 316
16.1.11.3 最近の動向 317
16.1.11.3.1 事業拡大 317
16.1.11.3.2 その他の動向 317
16.1.12 HD HYUNDAI ELECTRIC CO., LTD. 318
16.1.12.1 事業概要 318
16.1.12.2 提供している製品・ソリューション・サービス 319
16.1.12.3 最近の動向 320
16.1.12.3.1 その他の動向 320
16.1.13 明電舎株式会社 321
16.1.13.1 事業概要 321
16.1.13.2 提供している製品・ソリューション・サービス 322
16.1.13.3 最近の動向 323
16.1.13.3.1 事業拡大 323
16.1.14 CG POWER & INDUSTRIAL SOLUTIONS LTD. 324
16.1.14.1 事業概要 324
16.1.14.2 提供している製品・ソリューション・サービス 325
16.1.14.3 最近の動向 326
16.1.14.3.1 事業拡大 326
16.1.14.3.2 その他の動向 326
16.1.15 LS ELECTRIC CO., LTD. 327
16.1.15.1 事業概要 327
16.1.15.2 提供している製品・ソリューション・サービス 328
16.1.15.3 最近の動向 329
16.1.15.3.1 取引 329
16.1.15.3.2 事業拡大 330
16.1.15.3.3 その他の動向 330
16.1.16 NVENT ELECTRIC PLC 331
16.1.16.1 事業概要 331
16.1.16.2 提供している製品・ソリューション・サービス 332
16.1.16.3 最近の動向 333
16.1.16.3.1 取引 333
16.1.17 CHINT GROUP 334
16.1.17.1 事業概要 334
16.1.17.2 提供している製品・ソリューション・サービス 334
16.1.18 WEG 336
16.1.18.1 事業概要 336
16.1.18.2 提供している製品・ソリューション・サービス 337
16.1.19 DOHO ELECTRIC 339
16.1.19.1 事業概要 339
16.1.19.2 提供している製品・ソリューション・サービス 339
16.1.20 LUCY ELECTRIC 341
16.1.20.1 事業概要 341
16.1.20.2 提供している製品・ソリューション・サービス 341
16.1.20.3 最近の動向 342
16.1.20.3.1 取引実績 342
16.1.21 TBEA CO., LTD. 343
16.1.21.1 事業概要 343
16.1.21.2 提供製品・ソリューション・サービス 344
16.1.21.3 最近の動向 345
16.1.21.3.1 取引実績 345
16.2 その他の主要企業 346
16.2.1 BHARAT HEAVY ELECTRICALS LIMITED 346
16.2.2 CHINA XD ELECTRIC CO., LTD. 347
16.2.3 TGOOD GLOBAL 348
16.2.4 SIEYUAN ELECTRIC CO., LTD. 349
16.2.5 ORMAZABAL 350
16.2.6 S&C ELECTRIC COMPANY 351
16.2.7 SGC SWITCHGEAR COMPANY 352
17 調査方法 353
17.1 調査データ 353
17.1.1 二次データ 355
17.1.1.1 主要な二次情報源の一覧 355
17.1.1.2 二次情報源からの主要データ 355
17.1.2 一次データ 356
17.1.2.1 一次情報源からの主要データ 356
17.1.2.2 一次インタビュー対象者一覧 357
17.1.2.3 産業に関する主要な知見 357
17.1.2.4 一次インタビューの内訳 358
17.2 市場規模の推計 358
17.2.1 ボトムアップ・アプローチ 359
17.2.2 トップダウン・アプローチ 359
17.2.3 需要側分析 360
17.2.3.1 地域別分析 360
17.2.3.2 国別分析 361
17.2.3.3 需要側の仮定 361
17.2.3.4 需要側の算出 361
17.2.4 供給側分析 362
17.2.4.1 供給側の仮定 363
17.2.4.2 供給側の算出 363
17.3 市場予測アプローチ 363
17.4 データの三角測量 364
17.5 因子分析 365
17.6 調査の前提条件と限界 366
17.7 リスク分析 367
18 付録 368
18.1 産業専門家による見解 368
18.2 ディスカッション・ガイド 368
18.3 KNOWLEDGESTORE:MarketsandMarketsのサブスクリプション・ポータル 373
18.4 カスタマイズオプション 375
18.5 関連レポート 375
18.6 著者情報 376
表1 開閉装置市場:対象範囲と除外項目 32
表2 開閉装置市場:変更点の概要 34
表3 相互に関連する市場 61
表4 ティア1/2/3企業の主な動きと戦略的重点 66
表5 ポーターの5つの力による影響 67
表6 主要国別のGDP変化率(2022年~2031年) 69
表7 開閉装置市場:開閉装置エコシステムにおける各企業の役割 74
表8 電圧別開閉装置の価格帯(2025年、米ドル/台) 75
表9 地域別スイッチギアの平均販売価格の推移、
2022年~2025年(米ドル/台) 76
表10 HSコード853720に該当する製品の輸入データ(国別、2021年~2025年) (千米ドル) 77
表11 HSコード853720に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 78
表12 HSコード853521に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 79
表13 HSコード853521に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 81
表14 HSコード853529に該当する製品の輸入データ(国別、2021年~2025年) (千米ドル) 82
表15 HSコード853529に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 83
表16 開閉装置市場:主要な会議およびイベント 85
表17 シーメンス・エナジーによる洋上風力発電向け8VM1ブルーGISの導入 88
表18 TGOOD社がウェスタン・ダウンズ電池エネルギー貯蔵システムの系統連系向けに中電圧GISを供給 88
表 19 GE ヴェルノバ、高電圧 GIS によりハヴダにおける再生可能エネルギー送電を強化 89
表 20 アメリカ調整済み相互関税率 91
表 21 価格の予想変動と市場参加者への潜在的な影響
92
表22 主要特許一覧(2025年~2026年) 105
表23 AIを活用したハイパースケールデータセンターの電力インフラ 107
表24 洋上風力発電とHVDCの系統連系 107
表25 グリーン水素およびパワー・トゥ・X施設 107
表26 V2G(Vehicle-to-Grid)および双方向EV充電ネットワーク 108
表27 自律型自己修復マイクログリッド 108
表28 主なユースケースと市場の可能性 109
表29 企業が実践しているベストプラクティス 110
表30 AI/汎用AIの導入に関するケーススタディ 110
表31 相互接続されたエコシステムと開閉装置市場のプレーヤーへの影響 111
表32 世界:規制機関、政府機関、およびその他の組織 114
表33 北米:規制機関、政府機関、およびその他の組織 114
表 34 ヨーロッパ:規制機関、政府機関、およびその他の組織 115
表 35 アジア太平洋地域:規制機関、政府機関、およびその他の組織 116
表 36 中東・アフリカ:規制機関、政府機関、およびその他の組織 116
表 37 南米アメリカ:規制機関、政府機関、およびその他の組織 117
表 38 開閉装置市場における世界的な産業基準 118
表 39 開閉装置市場における認証、表示、および環境基準 122
表40 主要3つのエンドユーザーにおける購買プロセスへのステークホルダーの影響(%) 125
表41 主要3つのエンドユーザーにおける主な購買基準 126
表42 エンドユーザー別の未充足ニーズ 128
表43 絶縁タイプ別スイッチギア市場、2022年~2025年(10億米ドル) 134
表43 絶縁種類のスイッチギア市場、2022年~2025年(10億米ドル) 134
表44 絶縁種類のスイッチギア市場、2026年~2031年(10億米ドル) 135
表45 空気絶縁型:地域別開閉装置市場、2022年~2025年(10億米ドル) 136
表 46 空気絶縁:地域別スイッチギア市場、2026年~2031年(10億米ドル) 136
表 47 ガス絶縁:地域別スイッチギア市場、2022年~2025年(10億米ドル) 137
表48 ガス絶縁型:地域別開閉装置市場、2026年~2031年(10億米ドル) 137
表49 その他の絶縁種類:地域別開閉装置市場、
2022年~2025年(10億米ドル) 138
表50 その他の絶縁種類:地域別開閉装置市場、
2026年~2031年(10億米ドル) 138
表51 設置形態別開閉装置市場、2022年~2025年(10億米ドル) 140
表52 設置形態別スイッチギア市場、2026年~2031年(10億米ドル) 140
表53 屋内:地域別スイッチギア市場、2022年~2025年(10億米ドル) 141
表54 屋内用:スイッチギア市場、地域別、2026年~2031年(10億米ドル) 142
表55 屋外用開閉装置市場:地域別、2022年~2025年(10億米ドル) 142
表56 屋外用開閉装置市場:地域別、2026年~2031年(10億米ドル) 143
表57 電圧別開閉装置市場、2022年~2025年(10億米ドル) 145
表58 電圧別開閉装置市場、2026年~2031年(10億米ドル) 145
表59 低電圧(1 kV以下):地域別開閉装置市場、2022年~2025年(10億米ドル) 146
表60 低電圧(1 kV以下):地域別開閉装置市場、2026年~2031年(10億米ドル) 147
表61 中電圧(2~36 kV):地域別開閉装置市場、
2022年~2025年(10億米ドル) 147
表62 中電圧(2~36 kV):地域別開閉装置市場、
2026~2031年(10億米ドル) 148
表 63 高電圧(36 kV 以上):地域別開閉装置市場、
2022–2025 年(10億米ドル) 148
表64 高電圧(36 kV以上):地域別開閉装置市場、
2026年~2031年(10億米ドル) 149
表65 電流別開閉装置市場、2022年~2025年 (10億米ドル) 151
表66 電流別開閉装置市場、2026年~2031年(10億米ドル) 151
表67 交流(AC):地域別開閉装置市場、2022年~2025年 (10億米ドル) 152
表68 AC:地域別スイッチギア市場、2026年~2031年(10億米ドル) 152
表69 DC:地域別スイッチギア市場、2022年~2025年(10億米ドル) 153
表70 DC:地域別開閉装置市場、2026年~2031年(10億米ドル) 153
表71 エンドユーザー別開閉装置市場、2022年~2025年 (10億米ドル) 155
表72 開閉装置市場:エンドユーザー別、2026年~2031年(10億米ドル) 156
表73 ユーティリティ:開閉装置市場、地域別、2022年~2025年(10億米ドル) 157
表74 ユーティリティ:地域別スイッチギア市場、2026年~2031年(10億米ドル) 157
表75 産業用:地域別開閉装置市場、2022年~2025年(10億米ドル) 158
表76 産業用:地域別開閉装置市場、2026年~2031年(10億米ドル) 158
表77 商業分野:地域別スイッチギア市場、2022年~2025年(10億米ドル) 159
表78 商業分野:地域別スイッチギア市場、2026年~2031年(10億米ドル) 159
表79 データセンター:地域別スイッチギア市場、2022年~2025年(10億米ドル) 160
表80 データセンター:地域別スイッチギア市場、2026年~2031年(10億米ドル) 160
表81 再生可能エネルギー:地域別スイッチギア市場、2022年~2025年(10億米ドル) 161
表82 再生可能エネルギー:地域別スイッチギア市場、2026年~2031年(10億米ドル) 161
表83 EV充電インフラ:地域別開閉装置市場、
2022–2025年(10億米ドル) 162
表84 EV充電インフラ:地域別開閉装置市場、
2026年~2031年(10億米ドル) 162
表85 その他のエンドユーザー:地域別スイッチギア市場、
2022年~2025年(10億米ドル) 163
表86 その他のエンドユーザー:地域別開閉装置市場、
2026年~2031年(10億米ドル) 163
表87 地域別開閉装置市場、2022年~2025年(10億米ドル) 166
表88 地域別スイッチギア市場、2026年~2031年(10億米ドル) 167
表89 地域別スイッチギア市場、2022年~2025年(台数) 167
表90 地域別スイッチギア市場、2026年~2031年(台数) 167
表91 アジア太平洋地域:絶縁材の種類別スイッチギア市場、
2022年~2025年(10億米ドル) 169
表92 アジア太平洋地域:スイッチギア市場、絶縁材の種類別、
2026年~2031年(10億米ドル) 169
表93 アジア太平洋地域:スイッチギア市場、設置形態別、
2022年~2025年(10億米ドル) 170
表94 アジア太平洋地域:開閉装置市場(設置形態別)、
2026年~2031年(10億米ドル) 170
表95 アジア太平洋地域:開閉装置市場(電圧別)、2022年~2025年(10億米ドル) 170
表96 アジア太平洋地域:スイッチギア市場(電圧別)、2026年~2031年(10億米ドル) 170
表97 アジア太平洋地域:スイッチギア市場(電流別)、2022年~2025年(10億米ドル) 170
表98 アジア太平洋地域:スイッチギア市場(電流別)、2026年~2031年(10億米ドル) 171
表99 アジア太平洋地域:スイッチギア市場(エンドユーザー別)、2022年~2025年(10億米ドル) 171
表100 アジア太平洋地域:スイッチギア市場(エンドユーザー別)、2026年~2031年(10億米ドル) 171
表101 アジア太平洋地域:スイッチギア市場(国別)、2022年~2025年(10億米ドル) 172
表 102 アジア太平洋地域:スイッチギア市場、国別、2026年~2031年(10億米ドル) 172
表 103 中国:スイッチギア市場、エンドユーザー別、2022年~2025年(10億米ドル) 174
表104 中国:開閉装置市場、エンドユーザー別、2026年~2031年(10億米ドル) 174
表105 インド:開閉装置市場、エンドユーザー別、2022年~2025年(10億米ドル) 176
表 106 インド:スイッチギア市場、エンドユーザー別、2026年~2031年(10億米ドル) 176
表107 日本:スイッチギア市場(エンドユーザー別)、2022年~2025年(10億米ドル) 178
表108 日本:スイッチギア市場(エンドユーザー別)、2026年~2031年(10億米ドル) 178
表109 オーストラリア:開閉装置市場(エンドユーザー別、2022年~2025年)(10億米ドル) 180
表110 オーストラリア:開閉装置市場(エンドユーザー別、2026年~2031年)(10億米ドル) 180
表 111 アジア太平洋地域その他:スイッチギア市場(エンドユーザー別)、
2022–2025年(10億米ドル) 181
表 112 アジア太平洋地域のその他:スイッチギア市場、エンドユーザー別、
2026年~2031年(10億米ドル) 181
表 113 ヨーロッパ:スイッチギア市場、絶縁材の種類別、2022年~2025年 (10億米ドル) 183
表114 ヨーロッパ:開閉装置市場、絶縁材の種類別、2026–2031年(10億米ドル) 183
表115 ヨーロッパ:開閉装置市場(設置形態別)、2022年~2025年(10億米ドル) 184
表116 ヨーロッパ:開閉装置市場(設置形態別)、2026年~2031年(10億米ドル) 184
表 117 ヨーロッパ:開閉装置市場、設置先別、2022–2025年(10億米ドル) 184
表 118 ヨーロッパ:開閉装置市場、電圧別、2026–2031年(10億米ドル) 184
表 119 ヨーロッパ:開閉装置市場、電流別、2022年~2025年(10億米ドル) 184
表 120 ヨーロッパ:開閉装置市場、電流別、2026年~2031年(10億米ドル) 185
表 121 ヨーロッパ:開閉装置市場、電流別、2022–2025年(10億米ドル) 185
表 122 ヨーロッパ:開閉装置市場、エンドユーザー別、2026–2031年(10億米ドル) 185
表123 ヨーロッパ:開閉装置市場、国別、2022年~2025年(10億米ドル) 186
表124 ヨーロッパ:開閉装置市場、国別、2026年~2031年(10億米ドル) 186
表 125 ドイツ:配電機器市場、エンドユーザー別、2022–2025 年(10億米ドル) 188
表126 ドイツ:開閉装置市場(エンドユーザー別、2026年~2031年)(10億米ドル) 188
表127 英国:開閉装置市場(エンドユーザー別、2022年~2025年)(10億米ドル) 190
表128 英国:スイッチギア市場(エンドユーザー別)、2026年~2031年(10億米ドル) 190
表129 フランス:スイッチギア市場(エンドユーザー別)、2022年~2025年(10億米ドル) 192
表130 フランス:開閉装置市場、エンドユーザー別、2026年~2031年(10億米ドル) 192
表131 イタリア:開閉装置市場、エンドユーザー別、2022年~2025年(10億米ドル) 194
表132 イタリア:配電盤市場、エンドユーザー別、2026年~2031年(10億米ドル) 194
表133 ヨーロッパその他:開閉装置市場、エンドユーザー別、
2022年~2025年(10億米ドル) 195
表134 ヨーロッパその他:開閉装置市場、エンドユーザー別、
2026年~2031年(10億米ドル) 196
表135 南米アメリカ:開閉装置市場(絶縁材の種類別)、
2022年~2025年(10億米ドル) 197
表136 北米:開閉装置市場、絶縁材の種類別、
2026年~2031年(10億米ドル) 197
表137 北米:開閉装置市場、設置形態別、
2022年~2025年(10億米ドル) 198
表138 北米:開閉装置市場、設置形態別、
2026年~2031年(10億米ドル) 198
表139 北米:開閉装置市場(電圧別)、2022年~2025年(10億米ドル) 198
表140 北米:開閉装置市場(電圧別)、2026年~2031年(10億米ドル) 198
表141 北米:スイッチギア市場(電流別)、
2022年~2025年(10億米ドル) 198
表142 北米:スイッチギア市場(電流別)、
2026年~2031年(10億米ドル) 199
表143 北米:スイッチギア市場、エンドユーザー別、
2022年~2025年(10億米ドル) 199
表144 北米:スイッチギア市場、エンドユーザー別、
2026年~2031年(10億米ドル) 199
表145 南米アメリカ:スイッチギア市場、国別、
2022年~2025年(10億米ドル) 200
表146 南米アメリカ:スイッチギア市場、国別、
2026年~2031年(10億米ドル) 200
表147 アメリカ:開閉装置市場(エンドユーザー別)、2022年~2025年 (10億ドル) 202
表148 アメリカ:開閉装置市場、エンドユーザー別、2026年~2031年(10億ドル) 202
表149 カナダ:開閉装置市場、エンドユーザー別、2022年~2025年(10億ドル) 204
表150 カナダ:スイッチギア市場(エンドユーザー別)、2026年~2031年(10億米ドル) 204
表151 メキシコ:スイッチギア市場(エンドユーザー別)、2022年~2025年 (10億米ドル) 206
表152 メキシコ:開閉装置市場、エンドユーザー別、2026年~2031年(10億米ドル) 206
表153 南米アメリカ:開閉装置市場、絶縁材の種類別、
2022年~2025年 (10億米ドル) 207
表154 南米アメリカ:スイッチギア市場(絶縁材の種類別)、
2026年~2031年(10億米ドル) 207
表155 南米アメリカ:開閉装置市場(設置形態別)、
2022–2025年(10億米ドル) 208
表156 南米アメリカ:開閉装置市場(設置形態別)、
2026–2031年(10億米ドル) 208
表157 南米アメリカ:スイッチギア市場(設置先別)、2022年~2025年(10億米ドル) 208
表158 南米アメリカ:スイッチギア市場(電圧別)、2026年~2031年(10億米ドル) 208
表159 南米アメリカ:開閉装置市場(電流別)、
2022–2025年(10億米ドル) 208
表160 南米アメリカ:開閉装置市場(電流別)、
2026–2031年(10億米ドル) 209
表161 南米アメリカ:開閉装置市場(電流別)、
2022–2025年(10億米ドル) 209
表162 南米アメリカ:開閉装置市場(エンドユーザー別)、
2026–2031年(10億米ドル) 209
表163 南米アメリカ:スイッチギア市場、国別、
2022年~2025年(10億米ドル) 210
表164 南米アメリカ:スイッチギア市場、国別、
2026年~2031年(10億米ドル) 210
表165 ブラジル:スイッチギア市場、エンドユーザー別、2022年~2025年(10億米ドル) 212
表166 ブラジル:スイッチギア市場、エンドユーザー別、2026年~2031年(10億米ドル) 212
表167 アルゼンチン:スイッチギア市場(エンドユーザー別)、2022年~2025年(10億米ドル) 214
表168 アルゼンチン:スイッチギア市場(エンドユーザー別)、2026年~2031年(10億米ドル) 214
表169 南米アメリカその他の地域:スイッチギア市場、エンドユーザー別、
2022年~2025年(10億米ドル) 215
表170 南米アメリカその他の地域:スイッチギア市場、エンドユーザー別、
2026年~2031年(10億米ドル) 216
表171 中東・アフリカ:スイッチギア市場(絶縁材の種類別)、
2022年~2025年(10億米ドル) 217
表172 中東・アフリカ:スイッチギア市場(絶縁材の種類別)、
2026–2031年(10億米ドル) 217
表173 中東・アフリカ:開閉装置市場、設置形態別、
2022–2025年(10億米ドル) 217
表174 中東・アフリカ:開閉装置市場(設置形態別)、
2026–2031年(10億米ドル) 217
表 175 中東・アフリカ:開閉装置市場(電圧別)、
2022–2025年(10億米ドル) 218
表176 中東・アフリカ:開閉装置市場(電圧別)、
2026年~2031年(10億米ドル) 218
表177 中東・アフリカ:開閉装置市場(電流別)、
2022–2025年(10億米ドル) 218
表178 中東・アフリカ:開閉装置市場(電流別)、
2026–2031年(10億米ドル) 218
表179 中東・アフリカ:開閉装置市場(エンドユーザー別)、
2022年~2025年(10億米ドル) 219
表180 中東・アフリカ:開閉装置市場、エンドユーザー別、
2026年~2031年(10億米ドル) 219
表181 中東・アフリカ:開閉装置市場、国別、
2022年~2025年(10億米ドル) 219
表 182 中東・アフリカ:開閉装置市場(国別)、
2026–2031年(10億米ドル) 220
表183 GCC諸国:スイッチギア市場(国別)、
2022年~2025年(10億米ドル) 220
表184 GCC諸国:スイッチギア市場(国別)、
2026年~2031年(10億米ドル) 221
表185 サウジアラビア:開閉装置市場(エンドユーザー別)、2022年~2025年(10億米ドル) 222
表186 サウジアラビア:開閉装置市場(エンドユーザー別)、2026年~2031年(10億米ドル) 222
表187 アラブ首長国連邦(UAE):スイッチギア市場、エンドユーザー別、2022年~2025年(10億米ドル) 224
表188 アラブ首長国連邦(UAE):スイッチギア市場、エンドユーザー別、2026年~2031年(10億米ドル) 224
表189 GCC諸国(その他):スイッチギア市場、エンドユーザー別、
2022年~2025年(10億米ドル) 225
表190 GCC諸国(その他):スイッチギア市場、エンドユーザー別、
2026年~2031年(10億米ドル) 226
表 191 エジプト:スイッチギア市場、エンドユーザー別、2022年~2025年(10億米ドル) 227
表 192 エジプト:スイッチギア市場、エンドユーザー別、2026年~2031年(10億米ドル) 228
表193 南アフリカ:スイッチギア市場(エンドユーザー別)、2022年~2025年(10億米ドル) 229
表 194 南アフリカ:スイッチギア市場(エンドユーザー別)、2026年~2031年(10億米ドル) 230
表 195 中東・アフリカのその他の地域:スイッチギア市場(エンドユーザー別)、
2022年~2025年(10億米ドル) 231
表196 中東・アフリカのその他の地域:スイッチギア市場(エンドユーザー別)、
2026年~2031年(10億米ドル) 231
表 197 開閉装置市場:主要企業による戦略の概要、2023年1月~2026年8月 232
表 198 開閉装置市場:競争の激しさ、2025年 235
表199 開閉装置市場:地域別シェア 241
表200 開閉装置市場:絶縁の種類別シェア 242
表201 開閉装置市場:設置形態別シェア 243
表202 開閉装置市場:電圧別市場規模 244
表203 開閉装置市場:電流別市場規模 245
表204 開閉装置市場:エンドユーザー別市場規模 246
表 205 開閉装置市場:主要スタートアップ/中小企業の詳細リスト 249
表 206 開閉装置市場:主要スタートアップ/中小企業の競合ベンチマーク 250
表 207 開閉装置市場:製品発売状況(2023年1月~2026年8月) 254
表 208 開閉装置市場:取引状況(2023年1月~2026年8月) 254
表 209 開閉装置市場:事業拡大、2023年1月~2026年8月 255
表 210 開閉装置市場:その他の動向、2023年1月~2026年8月 256
表 211 シュナイダーエレクトリック:会社概要 258
表 212 シュナイダーエレクトリック:提供製品・ソリューション・サービス 259
表 213 シュナイダーエレクトリック:新製品発売 261
表 214 シュナイダーエレクトリック:取引 262
表 215 シュナイダーエレクトリック:事業拡大 263
表 216 シュナイダーエレクトリック:その他の動向 264
表 217 ABB:会社概要 266
表 218 ABB:提供製品・ソリューション・サービス 267
表 219 ABB:新製品の発売 271
表 220 ABB:取引 271
表 221 ABB:事業拡大 272
表 222 ABB:その他の動向 274
表 223 シーメンス:会社概要 276
表 224 シーメンス:提供製品・ソリューション・サービス 277
表 225 シーメンス:新製品発売 279
表 226 シーメンス:取引 280
表 227 シーメンス:事業拡大 281
表 228 シーメンス:その他の動向 281
表 229 GE VERNOVA:会社概要 283
表 230 GE ヴェルノバ:提供製品・ソリューション・サービス 284
表 231 GE ヴェルノバ:新製品の発売 285
表 232 GE ヴェルノバ:取引 286
表 233 GE ヴェルノバ:事業拡大 286
表 234 GE VERNOVA:その他の動向 286
表 235 EATON:会社概要 289
表 236 イートン:提供製品・ソリューション・サービス 290
表 237 イートン:新製品発売 293
表 238 イートン:取引 293
表 239 イートン:事業拡大 294
表 240 イートン:その他の動向 295
表 241 日立エナジー株式会社:会社概要 297
表 242 日立エナジー株式会社:提供製品・ソリューション・サービス 297
表 243 日立エナジー株式会社:その他の動向 298
表 244 シーメンス・エナジー:会社概要 299
表 245 シーメンス・エナジー:提供製品・ソリューション・サービス 300
表 246 シーメンス・エナジー:取引 301
表 247 シーメンス・エナジー:事業拡大 302
表 248 シーメンス・エナジー:その他の動向 302
表 249 三菱電機株式会社:会社概要 303
表 250 三菱電機株式会社:提供製品・ソリューション・
サービス 304
表 251 三菱電機株式会社:取引実績 306
表 252 三菱電機株式会社:事業拡大 306
表 253 三菱電機株式会社:その他の動向 306
表 254 富士電機株式会社:会社概要 308
表255 富士電機株式会社:提供製品・ソリューション・サービス 310
表256 富士電機株式会社:事業拡大 311
表257 富士電機株式会社:その他の動向 311
表258 ヒョソン重工業:会社概要 312
表259 ヒョソン重工業:提供製品・ソリューション・サービス 313
表260 ヒョソン重工業:その他の動向 314
表 261 東芝株式会社:会社概要 315
表 262 東芝株式会社:提供製品・ソリューション・サービス 316
表 263 東芝株式会社:事業拡大 317
表 264 東芝株式会社:その他の動向 317
表265 HD現代電機株式会社:会社概要 318
表266 HD現代電機株式会社:提供製品・ソリューション・サービス 319
表267 HD ヒュンダイ・エレクトリック株式会社:その他の動向 320
表 268 明電舎株式会社:会社概要 321
表 269 明電舎株式会社:提供製品・ソリューション・サービス 322
表 270 明電舎株式会社:事業拡大 323
表 271 CG POWER & INDUSTRIAL SOLUTIONS LTD.:会社概要 324
表 272 CG POWER & INDUSTRIAL SOLUTIONS LTD.:提供している製品・ソリューション・
サービス 325
表 273 CG POWER & INDUSTRIAL SOLUTIONS LTD.:事業拡大 326
表 274 CG POWER & INDUSTRIAL SOLUTIONS LTD.:その他の動向 326
表 275 LS ELECTRIC CO., LTD.:会社概要 327
表 276 LS ELECTRIC CO., LTD.:提供製品・ソリューション・サービス 328
表 277 LS ELECTRIC CO., LTD.:取引 329
表 278 LS ELECTRIC CO., LTD.:事業拡大 330
表 279 LS ELECTRIC CO., LTD.:その他の動向 330
表 280 NVENT ELECTRIC PLC:会社概要 331
表 281 NVENT ELECTRIC PLC:提供製品・ソリューション・サービス 332
表 282 NVENT ELECTRIC PLC:取引 333
表 283 CHINT GROUP:会社概要 334
表 284 CHINT GROUP:提供製品・ソリューション・サービス 334
表 285 WEG:会社概要 336
表 286 WEG:提供している製品・ソリューション・サービス 337
表 287 DOHO ELECTRIC:会社概要 339
表 288 DOHO ELECTRIC:提供している製品・ソリューション・サービス 339
表 289 LUCY ELECTRIC:会社概要 341
表 290 LUCY ELECTRIC:提供している製品・ソリューション・サービス 341
表 291 ルーシー・エレクトリック:取引実績 342
表 292 TBEA CO., LTD.:会社概要 343
表 293 TBEA CO., LTD.:提供製品・ソリューション・サービス 344
表 294 TBEA CO., LTD:取引実績 345
表 295 BHARAT HEAVY ELECTRICALS LIMITED:会社概要 346
表 296 CHINA XD ELECTRIC CO., LTD.:会社概要 347
表 297 TGOOD GLOBAL:会社概要 348
表 298 SIEYUAN ELECTRIC CO., LTD.:会社概要 349
表 299 ORMAZABAL:会社概要 350
表 300 S&C ELECTRIC COMPANY:会社概要 351
表 301 SGC SWITCHGEAR COMPANY:会社概要 352
表 302 主要な二次情報源 355
表 303 一次情報源から収集したデータ 356
表 304 企業別一次インタビュー回答者 357
表 305 開閉装置市場:リスク分析 367









