主なポイント
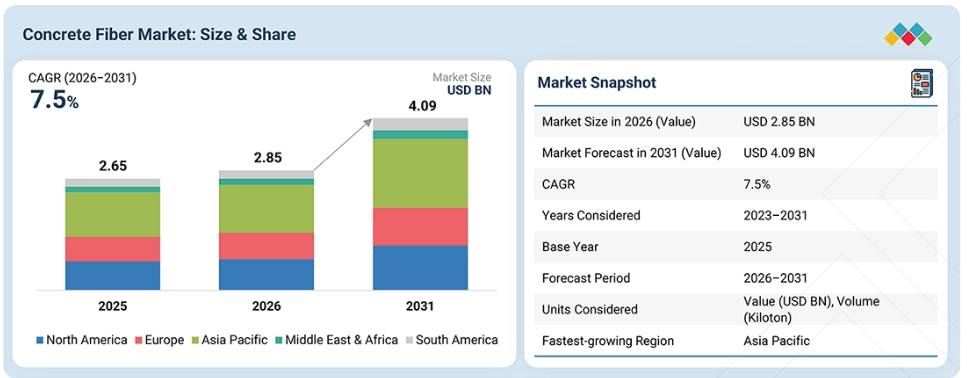
2025年、アジア太平洋地域はコンクリート繊維市場において43.6%のシェアを占めました。
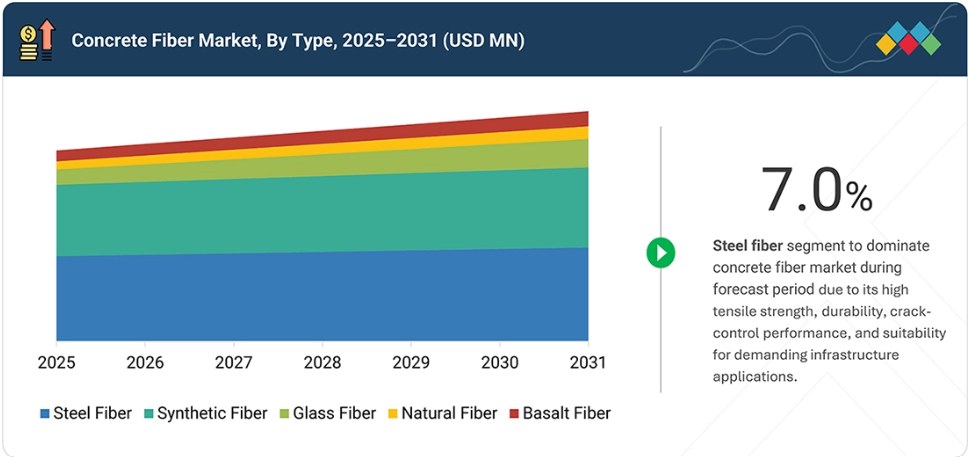
2025年、種類別ではスチール繊維がコンクリート繊維市場で44.5%という最大のシェアを占めました。
予測期間中、チョップドタイプのコンクリート繊維は6.5%という最も高い年平均成長率(CAGR)を記録する見込みです。
用途別では、2025年にスラブおよび床がコンクリート繊維市場で最大のシェアを占めました。
2026年から2031年にかけて、工業用床材産業が最も急速に成長する最終用途産業となる見込みです。
ベカート(Bekaert)、シカ(Sika)、アルセロール・ミッタル(ArcelorMittal)は、その高い市場シェアと製品展開の広さから、コンクリート繊維市場(世界)における主要企業として挙げられました。
KrampeHarex GmbH & Co. KG、日本製線株式会社、およびSPAJIC DOOは、専門的なニッチ分野で確固たる地位を築き、スタートアップ企業や中小企業の中でも際立った存在となっています。
コンクリート繊維市場は、インフラや建設用途における耐久性、ひび割れ耐性、高性能を兼ね備えたコンクリートへの需要増加に牽引され、著しい成長を遂げています。コンクリート繊維の利点としては、従来の鉄筋への依存度を低減できる可能性、耐荷重能力の向上、施工プロセスの簡素化などが挙げられ、これらすべてが産業におけるコンクリート繊維の普及拡大に寄与しています。同時に、インフラ投資の拡大、慢性的な労働力不足、そして合成繊維および鋼繊維技術の進歩が、市場の拡大を加速させています。
顧客の顧客に影響を与えるトレンドと変革
コンクリート繊維市場は、ヴィンチ・コンストラクション、スカンスカ、ブイグ・コンストラクションといった大手建設会社の事業に影響を与えています。資材の使用を最適化し、建設プロセスの効率を高めることで、これらの大手建設会社はプロジェクトコストの削減と工期の短縮を実現しています。さらに、持続可能な建設手法の普及と構造物の耐久性向上により、建物を予定通りに完成させると同時に、カーボンフットプリントの削減、資産寿命の延長、プロジェクトの経済性の最大化が可能となっています。
市場の動向
推進要因:インフラ開発の拡大
政府や民間開発業者が道路、橋梁、トンネル、空港、鉄道、その他多くのプロジェクトに資金を投じていることから、インフラ開発の拡大がコンクリート繊維市場の推進要因となっています。コンクリート繊維はひび割れ抑制に役立ち、靭性を高め、耐衝撃性を向上させ、耐久性を高めるため、過酷な構造用途に適しています。コンクリートの性能を向上させ、メンテナンスの必要性を減らし、耐用年数を延ばすことができるため、エンジニアリングや建設業者は、新たなインフラプロジェクトにおいて繊維補強コンクリートを採用する傾向が強まっています。
制約要因:原材料価格の変動
鉄鋼、ポリマー、その他の原材料の価格変動は、製造コストを押し上げ、製品価格設定に不確実性をもたらすことで、コンクリート繊維市場を制約する可能性があります。特にスチール繊維は鉄鋼価格の変動の影響を受けやすく、一方、合成繊維はポリマーや石油化学原料のコスト変動の影響を受けます。原材料価格の変動が長期化すると、メーカーの利益率に圧力をかけ、繊維補強コンクリートのコストを押し上げる可能性があります。その結果、コストに敏感なプロジェクトにおいて、建設業者は繊維補強の採用に消極的になる可能性があります。これは、材料費の予測が困難になることで、プロジェクトの予算策定やコスト管理がより困難になるためです。
機会:トンネルおよび地下建設の拡大
トンネルおよび地下建設の拡大は、世界的な地下鉄システム、鉄道トンネル、高速道路、鉱業インフラへの投資増加に支えられ、コンクリート繊維市場にとって大きな機会となっています。コンクリート繊維は、ひび割れ抑制効果を高め、靭性を向上させ、ひび割れ発生後の信頼性の高い性能を提供するため、吹付けコンクリートやトンネル内張り材での使用がますます増えています。
特に新興経済国を中心に地下インフラの開発が加速する中、プロジェクト開発者が耐久性が高く費用対効果に優れた建設ソリューションを求めるにつれ、繊維補強コンクリートへの需要は増加すると予想されます。
課題:繊維の均一な分散の実現
不十分な混合は、繊維の塊化、分布の不均一、およびコンクリートマトリックス全体での補強効果のばらつきを招く可能性があるため、繊維の均一な分散を実現することは、コンクリート繊維市場における重要な課題であり続けています。このリスクは、繊維の配合量が多い場合や、繊維の長さ、形状、表面特性が異なる場合に高まります。したがって、メーカー、レディーミクストコンクリートメーカー、および施工業者は、繊維の均一な分散を確保し、繊維補強コンクリートに求められる機械的性能を達成するために、適切な混合手順、適切な設備、および厳格な品質管理措置を採用しなければなりません。
市場のエコシステム
コンクリート繊維のエコシステムは、原材料サプライヤー、メーカー、販売業者、およびエンドユーザーで構成されています。タタ・スチール、新日本製鉄、リヨネルバセルなどの原材料サプライヤーは、鉄鋼、ポリプロピレン、ガラス、その他の合成材料といった主要な原材料を供給しています。ベカート、シーカ、アルセロール・ミッタルなどのメーカーは、これらの原材料を加工してコンクリート繊維製品を製造しています。L&Wサプライ、ALPサプライ、ホームデポなどの流通業者は、各地域市場における製品の供給を促進しています。建設会社、請負業者、プレキャストメーカー、およびVINCIコンストラクション、スカンスカ、ブイグ・コンストラクションなどのインフラ開発業者を含むエンドユーザーは、建物、道路、橋梁、トンネル、工業用床などの用途でコンクリート繊維を使用しています。
市場セグメント
コンクリート繊維市場(種類別)
コンクリート繊維市場において、種類別ではスチール繊維が最大のシェアを占めています。これは主に、その高い引張強度、耐久性、およびひび割れ発生後のコンクリート性能を向上させる能力によるものです。スチール繊維は、工業用床、トンネル、鉱業、プレキャスト部材、橋梁、および構造性能やひび割れ制御が極めて重要なその他の重荷重インフラプロジェクトで広く使用されています。特定の用途では、鋼繊維が従来の鉄筋を部分的または完全に代替することができ、施工時間と必要な労力を削減できます。構造物やインフラ用途における実績、主要メーカーからの幅広い供給、そしてインフラ開発の拡大が、その採用をさらに後押ししています。さらに、耐久性と回復力に優れた建設資材への需要の高まりにより、世界的に鋼繊維の用途拡大が持続すると予想されます。
コンクリート繊維市場:形態別
チョップドファイバーは、その汎用性、取り扱いの容易さ、および幅広いコンクリート用途への適合性により、コンクリート繊維市場において最も急速に成長している形態です。その短く離散的な構造により、コンクリートマトリックス全体へのより均一な分散が促進され、ひび割れ抑制が改善され、靭性が向上します。
チョップドファイバーは、複雑な施工プロセスを必要とすることなく、レディーミクストコンクリート、プレキャスト部材、吹付けコンクリート、およびその他のコンクリートシステムに容易に組み込むことができます。また、自動バッチングおよび混合システムとの互換性により、施工の効率化と労働力の削減にも寄与しています。さらに、インフラ、商業、家庭用プロジェクトにおいて、合成繊維、鋼繊維、ガラス繊維、その他の繊維の種類のうち切り刻み繊維として採用されるケースが増加しており、その適用範囲が拡大しています。繊維とコンクリートの接着性、耐久性、および補強性能の向上に焦点を当てた継続的な製品開発も、市場の成長をさらに後押ししています。
用途別コンクリート繊維市場
用途別では、スラブおよび床がコンクリート繊維市場で最大のシェアを占めています。これは主に、繊維補強が効果的なひび割れ抑制をもたらし、靭性を向上させ、大規模なコンクリート表面の耐用年数を延ばすためです。産業用倉庫、物流センター、製造施設、駐車場、商業ビル、家庭用の床などでは、従来の補強システムへの依存度を低減するために、コンクリート繊維の使用がますます増えています。
また、繊維を使用することで、溶接金網の必要性を減らし、施工を簡素化できるほか、特定のエンジニアリング用途においては、従来の補強材を部分的または完全に置き換えることが可能となり、それによって労力や施工要件を低減できます。産業用および商業用施設の建設が継続しており、特に、重い荷重や交通量にさらされる広い床面積を伴うプロジェクトが、需要をさらに後押ししています。さらに、繊維補強スラブは耐衝撃性および耐摩耗性が向上しているため、過酷な床用途に最適であり、市場におけるその主導的な地位を強めています。
コンクリート繊維市場:最終用途産業別
世界的な倉庫、製造施設、物流センター、物流ハブ、および工業プラントの拡大に牽引され、工業用床材はコンクリート繊維市場において最も急速に成長する最終用途産業になると予想されます。これらの施設には、重い荷重、頻繁な車両通行、衝撃、摩耗、および過酷な稼働条件に耐えうる耐久性の高い床材システムが求められます。
コンクリートファイバーは、ひび割れを効果的に抑制すると同時に、靭性、耐久性、および耐荷重性能を向上させるため、産業用床材用途に最適です。Eコマースや組織的な物流の急速な成長により、大規模な倉庫や物流施設への需要がさらに高まっており、これが繊維補強コンクリートの採用拡大を後押ししています。さらに、ファイバーを使用することで鉄筋の設置を簡素化し、施工期間や必要な労力を削減し、プロジェクト全体の効率を向上させることができるため、大規模な産業用床材プロジェクトにおけるその魅力はさらに高まっています。
地域
予測期間中、アジア太平洋地域が世界のコンクリート繊維市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、急速な都市化、インフラ投資の拡大、および新興経済国全体での建設活動の増加に牽引され、コンクリート繊維市場において最も急速に成長する地域になると予想されます。道路、橋梁、トンネル、鉄道、空港、産業施設、商業ビル、家庭用住宅プロジェクトへの投資の増加が、高性能コンクリート補強材への需要を後押ししています。インド、中国、インドネシア、ベトナムなどの国々では、交通・産業インフラの整備が進められており、コンクリート繊維の採用に向けた幅広い機会が生まれています。さらに、倉庫、製造施設、家庭用住宅建設の拡大により、適用範囲が広がっています。繊維補強コンクリートに対する認識の高まり、耐久性の高い建設資材への需要増加、労働力確保の制約、および鉄繊維や合成繊維の現地生産の改善が、同地域の市場成長をさらに後押ししています。
コンクリート繊維市場:企業評価マトリックス
ベカート(Bekaert)は、鋼繊維補強材における強固な地位、定評のある「Dramix」ブランド、幅広い製品ポートフォリオ、技術的専門知識、そして広範な用途カバー率に支えられ、コンクリート繊維市場の主要企業の一つです。FORTA社は、合成繊維補強材への注力と、スラブ、舗装、プレキャスト部材、吹付けコンクリートなどの用途におけるマクロ合成繊維の採用拡大を原動力として、台頭しつつあるリーダー企業です。同社の市場での地位は、軽量で耐食性があり、耐久性に優れ、かつ労働効率の高い補強ソリューションへの需要の高まりによって、さらに支えられています。
主要市場プレイヤ
Bekaert (Belgium)
Sika (Switzerland)
Owens Corning (US)
ArcelorMittal (Luxembourg)
Cemex S.A.B de C.V (Mexico)
ABC Polymer Industries, LLC (US)
FORTA (US)
The Euclid Chemical Company (US)
BarChip Pty Ltd. (Japan)
Nycon (US)
Fibercon International Inc (US)
Chryso (France)
最近の動向
2026年1月:ベカート社は、使用済みタイヤコードから回収された高品質鋼を原料とする、持続可能な鋼繊維「Dramix Loop」を発売しました。この発売により、ベカート社は循環型コンクリート補強材分野における地位を強化し、循環型製品ラインを拡大するとともに、低炭素建築ソリューションに対する需要の高まりにも対応しました。結果として、同社は「Dramix」製品群の差別化を図り、顧客のESG目標を支援するとともに、低炭素の鉄筋材料を求める用途に注力することができました。
2025年11月:ベカート社は、UAEを拠点とする鉄鋼・建築資材メーカーであるEMSTEEL社と提携し、現地生産の鉄鋼を使用した高性能で持続可能な建設製品の開発に取り組みました。この提携の一環として、ベカート社はUAE産鋼材を使用した「Dramix」鋼繊維補強コンクリートソリューションの製造を計画し、輸入材料への依存度を低減させました。この協業により、GCC全域におけるベカート社の存在感が強化され、低炭素建設ソリューションのポートフォリオが拡大するとともに、地元調達されたより持続可能な建築資材に対する高まる需要に対応することができました。
2023年5月:シーカ社は、テネシー州チャタヌーガにある工場で、新たな包装・押出ラインを導入し、コンクリート繊維の生産能力を拡大しました。この拡張により、生産能力は最大400万ポンドに増加し、シーカ社は製造効率を向上させながら、高まる顧客の需要に応えることが可能となりました。新しい押出ラインは、既存のラインに比べてエネルギー効率が約30%向上しており、エネルギー消費量の削減と、同工場のカーボンフットプリントの低減に寄与しています。
1 はじめに 27
1.1 調査の目的 27
1.2 市場の定義 27
1.3 調査範囲 28
1.3.1 対象市場および地域範囲 28
1.3.2 対象範囲および除外項目 28
1.3.3 対象期間 29
1.4 対象通貨 29
1.5 対象単位 29
1.6 ステークホルダー 29
2 エグゼクティブ・サマリー 30
2.1 主な洞察と市場のハイライト 30
2.2 主要な市場参加者:戦略的展開のマッピング 31
2.3 コンクリート繊維市場における破壊的トレンド 32
2.4 高成長セグメント 32
2.5 地域別概要:市場規模、成長率、および予測 33
3 プレミアムインサイト 35
3.1 コンクリート繊維市場における事業者にとって魅力的な機会 35
3.2 コンクリート繊維市場(種類別) 35
3.3 コンクリート繊維市場(形態別) 36
3.4 コンクリート繊維市場(用途別) 36
3.5 コンクリート繊維市場(最終用途産業別) 37
3.6 国別コンクリート繊維市場 37
4 市場概要 38
4.1 はじめに 38
4.2 市場の動向 38
4.2.1 成長要因 39
4.2.1.1 インフラおよび建設分野への投資の増加 39
4.2.1.2 高性能コンクリートへの需要の高まり 39
4.2.1.3 産業用床やスラブへの採用拡大 40
4.2.2 抑制要因 40
4.2.2.1 原材料価格の変動 40
4.2.2.2 初期材料コストの高さ 41
4.2.3 機会 42
4.2.3.1 トンネルおよび地下建設の拡大 42
4.2.3.2 持続可能でバイオ由来の繊維の開発 42
4.2.4 課題 43
4.2.4.1 繊維の均一な分散の実現 43
4.2.4.2 プロジェクト固有の性能要件への対応 44
4.3 未充足のニーズと未開拓分野 44
4.3.1 コンクリート繊維市場における未充足のニーズ 44
4.3.2 未開拓分野におけるビジネスチャンス 45
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 45
4.4.1 相互に関連する市場 45
4.4.2 セクター横断的な機会 46
4.5 新たなビジネスモデルとエコシステムの変容 46
4.5.1 新たなビジネスモデル 46
4.5.2 エコシステムの変容 46
4.6
ティア1/2/3のプレーヤーによる戦略的動き 47
4.6.1 主な動きと戦略的焦点 47
4.7 ポーターの5つの力分析 48
4.7.1 新規参入の脅威 48
4.7.2 代替品の脅威 49
4.7.3 供給者の交渉力 49
4.7.4 購入者の交渉力 49
4.7.5 競合の激しさ 49
4.8 バリューチェーン分析 50
4.8.1 原材料供給業者 50
4.8.2 製造業者 51
4.8.3 流通業者 51
4.8.4 エンドユーザー 51
4.9 エコシステム分析 51
4.10 価格設定分析 52
4.10.1 地域別平均販売価格 53
4.10.2 主要企業別平均販売価格 53
4.10.3 種類別平均販売価格 54
4.11 マクロ経済指標 55
4.11.1 世界のGDPの推移 55
4.12 2025年のアメリカ関税がコンクリート繊維市場に与える影響 56
4.12.1 はじめに 56
4.12.2 主な関税率 56
4.12.3 価格への影響分析 57
4.12.4 国・地域への影響 57
4.12.4.1 北米 57
4.12.4.2 ヨーロッパ 57
4.12.4.3 アジア太平洋 58
4.12.5 最終用途産業への影響 58
4.13 貿易分析 59
4.13.1 輸入シナリオ(HSコード 732690) 59
4.13.2 輸出シナリオ(HSコード 732690) 60
4.14 顧客の事業に影響を与えるトレンド/混乱要因 61
4.15 投資および資金調達シナリオ 61
4.16 ケーススタディ分析 62
4.16.1 ASPROKAT S.A.における産業用床材向けSIKAFIBER PP-940/50 62
4.16.2 空港滑走路舗装向けの玄武岩繊維補強 63
4.17 主要な会議およびイベント 64
5 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 65
5.1 技術分析 655.1.1 主要技術 655.1.1.1 先進的な繊維エンジニアリング 655.1.1.2 ハイブリッド繊維補強 655.1.2 補完技術 665.1.2.1 繊維の自動供給 665.1.2.2 コンクリートのレオロジー制御 665.1.3 関連技術 665.1.3.1 3Dコンクリートプリンティング 665.1.3.2 ロボット式吹付けコンクリートシステム 675.2 技術・製品ロードマップ 675.2.1 短期(2026年~2027年) | 基盤整備と初期の商用化 675.2.2 中期(2027年~2030年) | 拡大と標準化 695.2.3 長期(2030~2035年以降) | 大規模商用化と業界変革 705.3 特許分析 715.3.1 特許の法的状況 725.3.2 管轄区域分析 735.4 将来の応用例 735.4.1 3Dプリントコンクリート建築構造 745.4.2 スマート補強インフラシステム 745.4.3 低炭素コンクリート建設プロジェクト 745.4.4 ロボットによる吹付けコンクリート施工への応用 745.4.5 高性能プレキャストコンクリート部材 745.5 AI/生成AIがコンクリート繊維市場に与える影響 745.5.1 主な活用事例と市場の可能性 755.5.2 コンクリート繊維加工におけるベストプラクティス 755.5.3 コンクリート繊維市場におけるAI導入の事例研究 765.5.4 相互に関連する隣接エコシステムと市場関係者への影響 765.5.5 コンクリート繊維市場における生成AI導入に対する顧客の準備状況 776 規制環境とサステナビリティの取り組み 786.1 地域ごとの規制とコンプライアンス 786.1.1 規制機関、政府機関、およびその他の組織 786.1.2 産業基準 836.2 サステナビリティの取り組み 846.3 規制政策およびサステナビリティ・イニシアチブの影響 846.4 認証、表示、およびエコ基準 857 顧客環境と購買行動 87
7.1 はじめに 87
7.2 意思決定プロセス 87
7.3 主要なステークホルダーと購入基準 88
7.3.1 購入プロセスにおける主要なステークホルダー 88
7.3.2 購入基準 88
7.4 導入の障壁と内部的な課題 89
7.5 各最終用途産業における未充足ニーズ 90
7.6 市場の収益性 91
7.6.1 収益の可能性 92
7.6.2 コストの動向 92
7.6.3 主要な最終用途分野における利益率向上の機会 92
8 コンクリート繊維市場(形態別) 93
8.1 はじめに 94
8.2 モノフィラメント 96
8.2.1 コンクリート用途におけるひび割れ抑制、耐久性、および腐食のない補強を支援します 96
8.3 マルチフィラメント 96
8.3.1 広範囲にわたる微細補強を可能にし、養生中のコンクリートの凝集性を向上させます 96
8.4 フィブリレート 97
8.4.1 機械的相互結合を強化し、コンクリート内の補強材の分布を維持します 97
8.5 チョップド 97
8.5.1 便利で標準化され、用途に応じた分散補強を実現します 97
8.6 その他の形態 98
9 コンクリート繊維市場(種類別) 99
9.1 はじめに 100
9.2 スチールファイバー 102
9.2.1 産業用床、トンネル、舗装における広範な採用が市場を牽引 102
9.3 合成繊維 102
9.3.1 軽量、耐食性、取り扱いの容易さ、そして優れたひび割れ抑制特性が市場を牽引 102
9.4 ガラス繊維 103
9.4.1 軽量コンクリートおよび建築用コンクリートへの需要が市場の成長を後押し 103
9.5 天然繊維 104
9.5.1 環境負荷の低い建設資材への需要の高まりが市場を支える 104
9.6 玄武岩繊維 104
9.6.1 腐食しやすいインフラへの採用が需要を牽引 104
10 用途別コンクリート繊維市場 106
10.1 はじめに 107
10.2 スラブおよび床 109
10.2.1 広範囲のコンクリート表面を、ひび割れ、重荷重、および繰り返される交通に対して強化します 109
10.3 プレキャストコンクリート 109
10.3.1 一貫した補強、迅速な型枠解体、および取り扱い容易化により、工場生産を効率化します 109
10.4 吹付けコンクリート 110
10.4.1 トンネル工事、鉱業、および地下構造物の支持において、迅速かつ均一な補強を実現します 110
10.5 舗装 110
10.5.1 繰り返しの荷重や環境への曝露下において、舗装の靭性、ひび割れ抵抗性、および耐久性を向上させます 110
10.6 その他の用途 111
11 最終用途産業別のコンクリート繊維市場 112
11.1 はじめに 113
11.2 交通インフラ 115
11.2.1 繰り返される交通、荷重、および環境への曝露下におけるコンクリートの耐久性を向上させます 115
11.3 建築・建設 115
11.3.1 多様な構造物において、ひび割れ抑制、耐久性、および施工効率を向上させます 115
11.4 鉱業およびトンネル 116
11.4.1 過酷な地下工事および地盤安定化工事向けに、高靭性の補強材を提供します 116
11.5 工業用床材 116
11.5.1 継続的な交通、機器の移動、および機械的応力に耐える耐久性の高い床を実現します 116
11.6 その他の最終用途産業 117
12 地域別コンクリート繊維市場 118
12.1 はじめに 119
12.2 アジア太平洋地域 121
12.2.1 中国 128
12.2.1.1 シールド工法によるトンネル掘削およびプレキャスト生産が、繊維の大量消費を牽引しています 128
12.2.2 インド 130
12.2.2.1 高速道路の整備と国道網の拡大が、繊維の採用を加速させています 130
12.2.3 日本 132
12.2.3.1 超高性能コンクリートおよび構造物補修への需要が市場を牽引します 132
12.2.4 韓国 134
12.2.4.1 トンネルエンジニアリングおよび性能試験の需要増加が市場を牽引 134
12.2.5 その他のアジア太平洋地域 136
12.3 ヨーロッパ 138
12.3.1 ドイツ 145
12.3.1.1 インフラ更新基金により、橋梁および鉄道資産における繊維材料の採用が加速しています 145
12.3.2 英国 147
12.3.2.1 構造効率、資源の最適化、および低炭素建設への注目が高まり、市場を牽引しています 147
12.3.3 フランス 149
12.3.3.1 UHPFRCに関する専門知識が、構造物の補修における高性能繊維の応用を推進 149
12.3.4 イタリア 151
12.3.4.1 トンネルおよび耐震インフラの開発により、高靭性繊維システムへの需要が生まれています 151
12.3.5 スペイン 153
12.3.5.1 高速鉄道、交通インフラ、およびプレキャスト建築の開発が市場を牽引しています 153
12.3.6 その他のヨーロッパ諸国 155
12.4 北米アメリカ 156
12.4.1 アメリカ 163
12.4.1.1 連邦政府によるインフラ投資の増加が需要を後押し 163
12.4.2 カナダ 165
12.4.2.1 長寿命の交通インフラ資産への需要が市場の成長を牽引 165
12.4.3 メキシコ 167
12.4.3.1 地下鉱業およびトンネル建設の拡大が、繊維補強吹付けコンクリートの需要を後押し 167
12.5 中東・アフリカ 169
12.5.1 GCC諸国 176
12.5.1.1 サウジアラビア 176
12.5.1.1.1 「ビジョン2030」のメガプロジェクトが、大規模なコンクリートインフラ全体で繊維需要を拡大 176
12.5.1.2 アラブ首長国連邦(UAE) 178
12.5.1.2.1 地下鉄、高層ビル、橋梁の建設が繊維の用途拡大を後押ししています 178
12.5.1.3 その他のGCC諸国 180
12.5.2 南アフリカ 182
12.5.2.1 道路の補修および地下鉱業開発が、構造用および吹付コンクリート用繊維の需要を生み出しています 182
12.5.3 中東・アフリカのその他の地域 183
12.6 南米アメリカ 185
12.6.1 ブラジル 192
12.6.1.1 都市交通、衛生設備、および全国規模のインフラプロジェクトにおける需要が市場を牽引 192
12.6.2 アルゼンチン 193
12.6.2.1 送電網の拡張およびヴァカ・ムエルタ開発が、大型産業建設分野における市場機会を創出 193
12.6.3 南米アメリカその他の地域 195
13 競争環境 197
13.1 はじめに 197
13.2 主要企業の戦略/競争優位性、2023年~2026年 197
13.3 売上高分析、2023年~2025年 200
13.4 市場シェア分析、2025年 200
13.4.1 ベカート 201
13.4.2 アルセロールミッタル 202
13.4.3 シーカ 202
13.4.4 オーウェンズ・コーニング 202
13.4.5 セメックス S.A.B. DE C.V. 203
13.5 企業評価および財務指標 203
13.6 ブランド/製品比較 204
13.7 企業評価マトリックス:主要企業、2025年 205
13.7.1 スター企業 205
13.7.2 新興リーダー企業 205
13.7.3 広範な事業展開を行う企業 205
13.7.4 参入企業 205
13.7.5 企業の事業展開状況:主要企業、2025年 207
13.7.5.1 企業の事業展開状況 207
13.7.5.2 地域別の事業展開状況 208
13.7.5.3 種類別の事業展開状況 209
13.7.5.4 形態別の事業展開状況 210
13.7.5.5 用途別展開状況 211
13.7.5.6 最終用途産業別展開状況 212
13.8 企業評価マトリックス:スタートアップ/中小企業、2025年 212
13.8.1 先進的な企業 212
13.8.2 対応力のある企業 212
13.8.3 活力ある企業 213
13.8.4 スタート地点にある企業 213
13.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 214
13.8.5.1 主要なスタートアップ/中小企業の詳細リスト 214
13.8.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 215
13.9 競争シナリオ 216
13.9.1 製品発売 216
13.9.2 取引 217
13.9.3 事業拡大 218
14 企業概要 219
14.1 主要企業 219
14.1.1 BEKAERT 219
14.1.1.1 事業概要 219
14.1.1.2 提供製品・ソリューション・サービス 220
14.1.1.3 最近の動向 222
14.1.1.3.1 新製品の発売 222
14.1.1.3.2 取引 222
14.1.1.3.3 事業拡大 223
14.1.1.4 MnMの見解 223
14.1.1.4.1 勝利への権利 223
14.1.1.4.2 戦略的選択 223
14.1.1.4.3 弱点と競合上の脅威 223
14.1.2 SIKA 224
14.1.2.1 事業概要 224
14.1.2.2 提供している製品・ソリューション・サービス 225
14.1.2.3 最近の動向 231
14.1.2.3.1 事業拡大 231
14.1.2.4 MnMの見解 232
14.1.2.4.1 勝利への権利 232
14.1.2.4.2 戦略的選択 232
14.1.2.4.3 弱点と競合上の脅威 232
14.1.3 オーウェンズ・コーニング 233
14.1.3.1 事業概要 233
14.1.3.2 提供している製品・ソリューション・サービス 234
14.1.3.3 MnMの見解 236
14.1.3.3.1 勝利への権利 236
14.1.3.3.2 戦略的選択肢 236
14.1.3.3.3 弱点と競合上の脅威 236
14.1.4 CEMEX, S.A.B. DE C.V. 237
14.1.4.1 事業概要 237
14.1.4.2 提供している製品・ソリューション・サービス 238
14.1.4.3 MnMの見解 240
14.1.4.3.1 勝利への権利 240
14.1.4.3.2 戦略的選択 240
14.1.4.3.3 弱点および競合上の脅威 240
14.1.5 ABC POLYMER INDUSTRIES, LLC 241
14.1.5.1 事業概要 241
14.1.5.2 提供している製品・ソリューション・サービス 241
14.1.5.3 MnMの見解 244
14.1.5.3.1 勝利への権利 244
14.1.5.3.2 戦略的選択 245
14.1.5.3.3 弱点と競合上の脅威 245
14.1.6 FORTA 246
14.1.6.1 事業概要 246
14.1.6.2 提供している製品・ソリューション・サービス 246
14.1.6.3 最近の動向 248
14.1.6.3.1 取引 248
14.1.6.3.2 事業拡大 249
14.1.6.4 MnMの見解 249
14.1.7 THE EUCLID CHEMICAL COMPANY 250
14.1.7.1 事業概要 250
14.1.7.2 提供している製品・ソリューション・サービス 250
14.1.7.3 MnMの見解 256
14.1.8 BARCHIP PTY LTD. 257
14.1.8.1 事業概要 257
14.1.8.2 提供している製品・ソリューション・サービス 257
14.1.8.3 MnMの見解 259
14.1.9 NYCON 260
14.1.9.1 事業概要 260
14.1.9.2 提供している製品・ソリューション・サービス 260
14.1.9.3 MnMの見解 266
14.1.10 FIBERCON INTERNATIONAL INC. 267
14.1.10.1 事業概要 267
14.1.10.2 提供している製品・ソリューション・サービス 267
14.1.10.3 MnMの見解 268
14.1.11 アルセロール・ミッタル 269
14.1.11.1 事業概要 269
14.1.11.2 提供している製品・ソリューション・サービス 270
14.1.11.3 MnMの見解 271
14.1.12 CHRYSO 272
14.1.12.1 事業概要 272
14.1.12.2 提供している製品・ソリューション・サービス 272
14.1.12.3 最近の動向 273
14.1.12.4 MnMの見解 273
14.2 その他の主要企業 274
14.2.1 KRAMPEHAREX GMBH & CO. KG 274
14.2.2 MASTER BUILDERS SOLUTIONS 275
14.2.3 日本製繊株式会社 276
14.2.4 SPAJIC DOO 277
14.2.5 CREAFILL 278
14.2.6 MINIFIBERS, INC. 279
14.2.7 HUNAN SUNSHINE STEEL FIBER CO., LTD. 280
14.2.8 KOSTEEL CO., LTD. 281
14.2.9 GANZHOU DAYE METAL FIBER CO., LTD. 282
14.2.10 騰州スター・スミス金属製品株式会社 283
14.2.11 ビルシュタイン・スチール・ファイバー社 284
14.2.12 カリヤニ 285
14.2.13 ヌオヴァフィル・インフォテック社 286
15 調査方法 287
15.1 調査データ 287
15.1.1 二次データ 288
15.1.1.1 二次情報源の一覧 288
15.1.1.2 二次情報源からの主要データ 288
15.1.2 一次データ 288
15.1.2.1 一次インタビュー対象者一覧—需要側および供給側 289
15.1.2.2 一次情報源からの主要データ 289
15.1.2.3 一次インタビューの内訳 290
15.1.2.4 産業専門家からの知見 290
15.2 市場規模の推計 291
15.2.1 ボトムアップ手法 291
15.2.2 トップダウン手法 291
15.3 予測数値の算出 292
15.4 データの三角検証 293
15.5 因子分析 294
15.6 調査の前提条件 294
15.7 調査の限界とリスク評価 295
16 付録 296
16.1 ディスカッション・ガイド 296
16.2 ナレッジストア:MarketsandMarketsの購読ポータル 300
16.3 カスタマイズオプション 302
16.4 関連レポート 302
16.5 著者情報 303
表1 コンクリート繊維市場:ポーターの5つの力による影響 50
表2 コンクリート繊維市場: エコシステムにおける企業の役割 52
表3 地域別コンクリート繊維の平均販売価格の推移、
2023年~2025年(USD/kg) 53
表4 主要
最終用途産業におけるコンクリート繊維の平均販売価格帯(主要企業別、2025年)(USD/kg) 54
表5 コンクリート繊維の平均販売価格の推移(種類別)、
2023年~2025年(米ドル/kg) 54
表6 主要国の実質GDP成長率(前年比変化率)の
予測、2021年~2030年 55
表7 アメリカ調整済み相互関税率 56
表8 HSコード732690に該当する製品の輸入シナリオ、
国別、2021年~2025年(百万ドル) 59
表9 HSコード732690に該当する製品の輸出シナリオ、
国別、2021年~2025年(百万米ドル) 60
表10 コンクリート繊維市場:会議・イベント、2026年~2027年 64
表11 主な用途事例と市場の可能性 75
表12 ベストプラクティス:主要企業による注目すべき産業慣行 75
表13 コンクリート繊維市場:AI導入に関するケーススタディ 76
表14 相互に関連する隣接エコシステムと市場プレイヤーへの影響 76
表15 南米アメリカ:規制機関、政府機関、
およびその他の組織の一覧 78
表16 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 79
表17 ヨーロッパ:規制機関、政府機関、
およびその他の組織の一覧 80
表18 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 81
表19 南米アメリカ:規制機関、政府機関、
およびその他の組織の一覧 82
表20 コンクリート繊維市場におけるグローバル基準 83
表21 コンクリート繊維市場における認証、表示、および環境基準 85
表22 主要用途における購買プロセスに対するステークホルダーの影響(%) 88
表23 主要用途における主要な購入基準 89
表24 コンクリート繊維市場:主要な最終用途セクターにおける未充足ニーズ 90
表25 コンクリート繊維市場(形態別、2023年~2025年)(百万米ドル) 94
表26 コンクリート繊維市場:形態別、2026~2031年(百万米ドル) 95
表27 コンクリート繊維市場:形態別、2023~2025年(キロトン) 95
表28 コンクリート繊維市場(形態別)、2026年~2031年(キロトン) 95
表29 コンクリート繊維市場(種類別)、2023年~2025年(百万米ドル) 100
表30 コンクリート繊維市場、種類別、2026年~2031年(百万米ドル) 101
表31 コンクリート繊維市場、種類別、2023年~2025年(キロトン) 101
表32 コンクリート繊維市場:種類別、2026年~2031年(キロトン) 101
表33 コンクリート繊維市場:用途別、2023年~2025年 (百万米ドル) 107
表34 コンクリート繊維市場:用途別、2026年~2031年(百万米ドル) 108
表35 コンクリート繊維市場:用途別、2023年~2025年(キロトン) 108
表36 コンクリート繊維市場:用途別、2026年~2031年(キロトン) 108
表37 コンクリート繊維市場:最終用途産業別、2023年~2025年(百万米ドル) 113
表38 コンクリート繊維市場:産業別、2026年~2031年(百万米ドル) 114
表39 コンクリート繊維市場:産業別、2023年~2025年(キロトン) 114
表40 コンクリート繊維市場:最終用途産業別、2026年~2031年(キロトン) 114
表41 コンクリート繊維市場規模:地域別、2023年~2025年(百万米ドル) 119
表42 地域別コンクリート繊維市場規模、2026–2031年(百万米ドル) 120
表43 地域別コンクリート繊維市場規模、2023–2025年(キロトン) 120
表44 地域別コンクリート繊維市場規模、2026年~2031年(キロトン) 120
表45 アジア太平洋地域:国別コンクリート繊維市場規模、
2023年~2025年(百万米ドル) 122
表46 アジア太平洋地域:国別コンクリート繊維市場規模、
2026年~2031年(百万米ドル) 122
表47 アジア太平洋地域:コンクリート繊維市場規模(国別)、
2023年~2025年(キロトン) 122
表48 アジア太平洋地域:コンクリート繊維市場規模(国別)、
2026年~2031年(キロトン) 123
表49 アジア太平洋地域:コンクリート繊維市場規模(種類別)、
2023年~2025年(百万米ドル) 123
表50 アジア太平洋地域:コンクリート繊維市場規模(種類別)、
2026年~2031年(百万米ドル) 123
表51 アジア太平洋地域: コンクリート繊維市場規模(種類別、2023年~2025年)(キロトン) 124
表52 アジア太平洋地域:コンクリート繊維市場規模(種類別、2026年~2031年)(キロトン) 124
表53 アジア太平洋地域:コンクリート繊維市場規模(形態別)、
2023年~2025年(百万米ドル) 124
表54 アジア太平洋地域:コンクリート繊維市場規模(形態別)、
2026年~2031年(百万米ドル) 125
表55 アジア太平洋地域:コンクリート繊維市場規模(形態別)、2023年~2025年(キロトン) 125
表56 アジア太平洋地域:コンクリート繊維市場規模(形態別)、2026年~2031年(キロトン) 125
表57 アジア太平洋地域:用途別コンクリート繊維市場規模、
2023年~2025年(百万米ドル) 126
表58 アジア太平洋地域:用途別コンクリート繊維市場規模、
2026年~2031年(百万米ドル) 126
表59 アジア太平洋地域:用途別コンクリート繊維市場規模、
2023–2025年(キロトン) 126
表60 アジア太平洋地域:用途別コンクリート繊維市場規模、
2026年~2031年(キロトン) 127
表61 アジア太平洋地域:最終用途産業別コンクリート繊維市場規模、
2023年~2025年 (百万米ドル) 127
表62 アジア太平洋地域:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(百万米ドル) 127
表63 アジア太平洋地域:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(キロトン) 128
表64 アジア太平洋地域:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 128
表65 中国:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(百万米ドル) 129
表66 中国:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 129
表67 中国:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(キロトン) 130
表68 中国:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 130
表69 インド:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(百万米ドル) 131
表70 インド:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 131
表71 インド:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(キロトン) 131
表72 インド:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 132
表73 日本:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(百万米ドル) 133
表74 日本:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 133
表75 日本:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年 (キロトン) 133
表 76 日本:コンクリート繊維市場規模(最終用途産業別)、
2026–2031 年(キロトン) 134
表77 韓国:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(百万米ドル) 135
表78 韓国:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 135
表79 韓国:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(キロトン) 135
表80 韓国:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 136
表81 アジア太平洋地域(その他):コンクリート繊維市場規模(最終用途産業別)、2023年~2025年(百万米ドル) 136
表82 アジア太平洋地域(その他):コンクリート繊維市場規模(最終用途産業別)、2026年~2031年(百万米ドル) 137
表83 アジア太平洋地域(その他):コンクリート繊維市場規模(最終用途産業別)、2023年~2025年 (キロトン) 137
表 84 アジア太平洋地域その他:コンクリート繊維市場規模(最終用途産業別)、2026年~2031年(キロトン) 137
表85 ヨーロッパ:コンクリート繊維市場規模(国別)、
2023年~2025年(百万米ドル) 139
表86 ヨーロッパ:コンクリート繊維市場規模(国別)、
2026年~2031年(百万米ドル) 139
表87 ヨーロッパ:コンクリート繊維市場規模(国別)、2023年~2025年(キロトン) 139
表88 ヨーロッパ:コンクリート繊維市場規模(国別、2026年~2031年)(キロトン) 140
表89 ヨーロッパ:コンクリート繊維市場規模(種類別、2023年~2025年)(百万米ドル) 140
表90 ヨーロッパ:コンクリート繊維市場規模(種類別、2026年~2031年)(百万米ドル) 140
表91 ヨーロッパ:コンクリート繊維市場規模(種類別)、2023年~2025年(キロトン) 141
表92 ヨーロッパ:コンクリート繊維市場規模(種類別)、2026年~2031年 (キロトン) 141
表93 ヨーロッパ:コンクリート繊維市場規模(形態別、2023年~2025年)(百万米ドル) 141
表94 ヨーロッパ:コンクリート繊維市場規模(形態別、2026年~2031年)(百万米ドル) 142
表95 ヨーロッパ:コンクリート繊維市場規模(形態別)、2023年~2025年(キロトン) 142
表96 ヨーロッパ:コンクリート繊維市場規模(形態別)、2026年~2031年(キロトン) 142
表97 ヨーロッパ:コンクリート繊維市場規模(用途別)、
2023年~2025年(百万米ドル) 143
表98 ヨーロッパ:コンクリート繊維市場規模(用途別)、
2026~2031年(百万米ドル) 143
表99 ヨーロッパ:コンクリート繊維市場規模(用途別)、
2023~2025年(キロトン) 143
表100 ヨーロッパ:用途別コンクリート繊維市場規模、
2026年~2031年(キロトン) 144
表101 ヨーロッパ:最終用途産業別コンクリート繊維市場規模、
2023年~2025年 (百万米ドル) 144
表102 ヨーロッパ:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(百万米ドル) 144
表103 ヨーロッパ:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(キロトン) 145
表104 ヨーロッパ:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年 (キロトン) 145
表105 ドイツ:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(百万米ドル) 146
表106 ドイツ:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 146
表107 ドイツ:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年 (キロトン) 147
表108 ドイツ:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 147
表 109 英国:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(百万米ドル) 148
表 110 英国:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年 (百万米ドル) 148
表 111 英国:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(キロトン) 148
表 112 英国:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 149
表113 フランス:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(百万米ドル) 149
表114 フランス:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(百万米ドル) 150
表115 フランス:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(キロトン) 150
表116 フランス:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 150
表117 イタリア:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年 (百万米ドル) 151
表118 イタリア:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 152
表119 イタリア:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(キロトン) 152
表120 イタリア:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年 (キロトン) 152
表121 スペイン:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(百万米ドル) 153
表122 スペイン:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 154
表123 スペイン:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年 (キロトン) 154
表124 スペイン:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 154
表125 ヨーロッパその他地域:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(百万米ドル) 155
表126 ヨーロッパその他地域:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(百万米ドル) 155
表127 ヨーロッパその他地域:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(キロトン) 156
表128 ヨーロッパその他地域:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(キロトン) 156
表 129 北米:コンクリート繊維市場規模(国別)、
2023–2025年(百万米ドル) 157
表130 北米:コンクリート繊維市場規模(国別)、
2026年~2031年(百万米ドル) 157
表131 北米:コンクリート繊維市場規模(国別)、
2023年~2025年(キロトン) 158
表132 北米:コンクリート繊維市場規模(国別)、
2026年~2031年(キロトン) 158
表133 北米:コンクリート繊維市場規模(種類別)、
2023年~2025年(百万米ドル) 158
表134 北米:コンクリート繊維市場規模(種類別)、
2026年~2031年(百万米ドル) 158
表135 北米:コンクリート繊維市場規模(種類別)、
2023年~2025年(キロトン) 159
表136 北米:コンクリート繊維市場規模(種類別)、
2026年~2031年 (キロトン) 159
表137 北米:コンクリート繊維市場規模(形態別)、
2023年~2025年(百万米ドル) 159
表138 北米:コンクリート繊維市場規模(形態別)、
2026年~2031年(百万米ドル) 160
表139 北米:コンクリート繊維市場規模(形態別)、
2023年~2025年(キロトン) 160
表140 北米:コンクリート繊維市場規模(形態別)、
2026年~2031年(キロトン) 160
表141 北米:コンクリート繊維市場規模(用途別)、
2023年~2025年(百万米ドル) 161
表142 北米:用途別コンクリート繊維市場規模、
2026年~2031年(百万米ドル) 161
表143 北米:用途別コンクリート繊維市場規模、
2023年~2025年(キロトン) 161
表144 北米:用途別コンクリート繊維市場規模、
2026年~2031年(キロトン) 162
表145 南米アメリカ:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(百万米ドル) 162
表146 北米:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 162
表147 北米: コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(キロトン) 163
表148 北米:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(キロトン) 163
表149 アメリカ:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(百万ドル) 164
表150 アメリカ:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年 (百万ドル) 164
表151 アメリカ:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(キロトン) 164
表 152 アメリカ:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 165
表 153 カナダ:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(百万米ドル) 166
表154 カナダ:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 166
表155 カナダ:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年 (キロトン) 166
表156 カナダ:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(キロトン) 167
表157 メキシコ:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(百万米ドル) 168
表158 メキシコ:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 168
表159 メキシコ:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(キロトン) 168
表160 メキシコ:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 169
表161 中東・アフリカ: コンクリート繊維市場規模(国別)、
2023–2025年(百万米ドル) 169
表162 中東・アフリカ:コンクリート繊維市場規模(国別)、
2026–2031年(百万米ドル) 170
表163 中東・アフリカ:国別コンクリート繊維市場規模、
2023–2025年(キロトン) 170
表164 中東・アフリカ:国別コンクリート繊維市場規模、
2026年~2031年(キロトン) 170
表165 中東・アフリカ:コンクリート繊維市場規模(種類別)、
2023年~2025年(百万米ドル) 171
表166 中東・アフリカ:コンクリート繊維市場規模(種類別)、
2026年~2031年(百万米ドル) 171
表167 中東・アフリカ:コンクリート繊維市場規模(種類別)、
2023年~2025年(キロトン) 171
表168 中東・アフリカ:コンクリート繊維市場規模(種類別)、
2026–2031年(キロトン) 172
表 169 中東・アフリカ:コンクリート繊維市場規模(形態別)、
2023–2025年(百万米ドル) 172
表 170 中東・アフリカ:コンクリート繊維市場規模(形態別)、
2026年~2031年(百万米ドル) 172
表171 中東・アフリカ:コンクリート繊維市場規模(形態別)、
2023年~2025年 (キロトン) 173
表 172 中東・アフリカ:コンクリート繊維市場規模(形態別)、
2026–2031年(キロトン) 173
表173 中東・アフリカ:コンクリート繊維市場規模(用途別)、
2023年~2025年(百万米ドル) 173
表174 中東・アフリカ:コンクリート繊維市場規模(用途別)、
2026–2031年(百万米ドル) 174
表175 中東・アフリカ:用途別コンクリート繊維市場規模、
2023–2025年(キロトン) 174
表176 中東・アフリカ:用途別コンクリート繊維市場規模、
2026–2031年(キロトン) 174
表177 中東・アフリカ:コンクリート繊維市場規模(最終用途産業別、2023年~2025年)(百万米ドル) 175
表178 中東・アフリカ:コンクリート繊維市場規模(最終用途産業別)、2026年~2031年(百万米ドル) 175
表179 中東・アフリカ:コンクリート繊維市場規模(最終用途産業別、2023年~2025年)(キロトン) 175
表180 中東・アフリカ:コンクリート繊維市場規模(最終用途産業別)、2026年~2031年(キロトン) 176
表181 サウジアラビア:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年 (百万米ドル) 177
表 182 サウジアラビア:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(百万米ドル) 177
表183 サウジアラビア:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(キロトン) 177
表184 サウジアラビア:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(キロトン) 178
表185 アラブ首長国連邦(UAE):コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(百万米ドル) 179
表 186 アラブ首長国連邦(UAE):コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(百万米ドル) 179
表187 UAE:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(キロトン) 179
表188 UAE:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 180
表189 GCC諸国(その他):コンクリート繊維市場規模、
最終用途産業別、2023年~2025年(百万米ドル) 180
表190 GCC諸国(その他):コンクリート繊維市場規模、
最終用途産業別、2026年~2031年(百万米ドル) 181
表191 GCC諸国(その他):コンクリート繊維市場規模、
最終用途産業別市場規模、2023–2025年(キロトン) 181
表192 GCC諸国その他:コンクリート繊維市場規模、
最終用途産業別、2026–2031年 (キロトン) 181
表 193 南アフリカ:コンクリート繊維市場規模、最終用途産業別、
2023–2025年(百万米ドル) 182
表 194 南アフリカ: コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 182
表195 南アフリカ:コンクリート繊維市場規模(最終用途産業別)、
2023年~2025年(キロトン) 183
表196 南アフリカ:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(キロトン) 183
表 197 中東・アフリカのその他の地域:コンクリート繊維市場規模、
最終用途産業別、2023年~2025年(百万米ドル) 184
表 198 中東・アフリカのその他の地域:コンクリート繊維市場規模、
最終用途産業別、2026–2031年(百万米ドル) 184
表199 中東・アフリカのその他の地域:コンクリート繊維市場規模、
最終用途産業別、2023–2025年(キロトン) 184
表 200 中東・アフリカのその他の地域:コンクリート繊維市場規模、
最終用途産業別、2026年~2031年(キロトン) 185
表 201 南米アメリカ:コンクリート繊維市場規模(国別)、
2023–2025年(百万米ドル) 185
表 202 南米アメリカ: 国別コンクリート繊維市場規模、
2026年~2031年(百万米ドル) 186
表203 南米アメリカ:国別コンクリート繊維市場規模、
2023年~2025年(キロトン) 186
表204 南米アメリカ:国別コンクリート繊維市場規模、
2026年~2031年(キロトン) 186
表 205 南米アメリカ:種類別コンクリート繊維市場規模、
2023年~2025年(百万米ドル) 186
表 206 南米アメリカ:コンクリート繊維市場規模(種類別)、
2026–2031年(百万米ドル) 187
表 207 南米アメリカ:コンクリート繊維市場規模(種類別)、
2023年~2025年(キロトン) 187
表208 南米アメリカ:コンクリート繊維市場規模(種類別)、
2026年~2031年(キロトン) 187
表209 南米アメリカ:コンクリート繊維市場規模(形態別)、
2023–2025年(百万米ドル) 188
表210 南米アメリカ:コンクリート繊維市場規模(形態別)、
2026~2031年(百万米ドル) 188
表211 南米アメリカ:コンクリート繊維市場規模(形態別)、
2023~2025年(キロトン) 188
表212 南米アメリカ:コンクリート繊維市場規模(形態別)、
2026年~2031年(キロトン) 189
表213 南米アメリカ:コンクリート繊維市場規模(用途別)、
2023年~2025年(百万米ドル) 189
表 214 南米アメリカ:コンクリート繊維市場規模(用途別)、
2026–2031年(百万米ドル) 189
表 215 南米アメリカ:用途別コンクリート繊維市場規模、
2023–2025年(キロトン) 190
表 216 南米アメリカ:用途別コンクリート繊維市場規模、
2026年~2031年(キロトン) 190
表217 南米アメリカ:最終用途産業別コンクリート繊維市場規模、
2023年~2025年 (百万米ドル) 190
表 218 南米アメリカ:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(百万米ドル) 191
表 219 南米アメリカ:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(キロトン) 191
表 220 南米アメリカ:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(キロトン) 191
表 221 ブラジル:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(百万米ドル) 192
表 222 ブラジル:コンクリート繊維市場規模(最終用途産業別)、
2026年~2031年(百万米ドル) 192
表223 ブラジル:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(キロトン) 193
表224 ブラジル:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(キロトン) 193
表225 アルゼンチン:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(百万米ドル) 194
表226 アルゼンチン:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年(百万米ドル) 194
表 227 アルゼンチン:コンクリート繊維市場規模(最終用途産業別)、
2023–2025年(キロトン) 194
表 228 アルゼンチン:コンクリート繊維市場規模(最終用途産業別)、
2026–2031年 (キロトン) 195
表229 南米アメリカその他地域:コンクリート繊維市場規模、
最終用途産業別、2023年~2025年(百万米ドル) 195
表230 南米アメリカその他の地域:コンクリート繊維市場規模、
最終用途産業別、2026年~2031年(百万米ドル) 196
表 231 南米アメリカその他の地域:コンクリート繊維市場規模、
最終用途産業別、2023–2025年(キロトン) 196
表232 南米アメリカその他の地域:コンクリート繊維市場規模、
最終用途産業別、2026年~2031年(キロトン) 196
表233 主要企業の戦略/競争優位性、2023年~2026年 197
表234 コンクリート繊維市場:競争の激しさ 201
表235 コンクリート繊維市場:地域別シェア 208
表236 コンクリート繊維市場:種類別シェア 209
表237 コンクリート繊維市場:形状別市場規模 210
表238 コンクリート繊維市場:用途別市場規模 211
表239 コンクリート繊維市場:最終用途産業別市場規模 212
表240 コンクリート繊維市場:主要スタートアップ/中小企業の詳細リスト 214
表241 コンクリート繊維市場:主要スタートアップ/中小企業の
競合ベンチマーク(1/2) 215
表 242 コンクリート繊維市場:主要スタートアップ/中小企業の
競合ベンチマーク(2/2) 216
表 243 コンクリート繊維市場:製品発売状況(2023年1月~2026年7月) 217
表244 コンクリート繊維市場:取引動向(2023年1月~2026年7月) 217
表245 コンクリート繊維市場:事業拡大動向(2023年1月~2026年7月) 218
表246 ベカート:会社概要 219
表247 ベカート:提供製品・ソリューション・サービス 220
表248 ベカート:新製品発売、2023年1月~2026年7月
222
表249 ベカート:取引、2023年1月~2026年7月 222
表250 ベカート:事業拡大、2023年1月~2026年7月 223
表 251 SIKA:会社概要 224
表 252 SIKA:提供製品・ソリューション・サービス 225
表 253 SIKA:事業拡大、2023年1月~2026年7月 231
表254 オーウェンズ・コーニング:会社概要 233
表255 オーウェンズ・コーニング:提供製品・ソリューション・サービス 234
表256 CEMEX S.A.B. DE C.V.:会社概要 237
表257 CEMEX S.A.B. DE C.V.:提供製品・ソリューション・サービス 238
表258 ABC POLYMER INDUSTRIES, LLC:会社概要 241
表 259 ABC POLYMER INDUSTRIES, LLC:提供製品・ソリューション・サービス 241
表 260 FORTA:会社概要 246
表 261 FORTA:提供製品・ソリューション・サービス 246
表 262 FORTA:取引実績(2023年1月~2026年7月) 248
表263 FORTA:事業拡大(2023年1月~2026年7月) 249
表264 ユークリッド・ケミカル社:会社概要 250
表265 ユークリッド・ケミカル社:提供製品・ソリューション・サービス 250
表266 バーチップ社:会社概要 257
表267 バーチップ社:提供製品・ソリューション・サービス 257
表 268 NYCON:会社概要 260
表 269 NYCON:提供製品・ソリューション・サービス 260
表 270 FIBERCON INTERNATIONAL INC.:会社概要 267
表 271 FIBERCON INTERNATIONAL INC.: 提供している製品・ソリューション・サービス 267
表 272 アルセロール・ミッタル:会社概要 269
表 273 アルセロール・ミッタル:提供している製品・ソリューション・サービス 270
表 274 クリソ:会社概要 272
表 275 CHRYSO:提供製品・ソリューション・サービス 272
表 276 CHRYSO:取引実績(2023年1月~2026年7月) 273
表 277 KRAMPEHAREX GMBH & CO. KG:会社概要 274
表 278 MASTER BUILDERS SOLUTIONS:会社概要 275
表 279 日本製繊株式会社:会社概要 276
表 280 SPAJIC DOO:会社概要 277
表 281 CREAFILL:会社概要 278
表 282 MINIFIBERS, INC.:会社概要 279
表 283 HUNAN SUNSHINE STEEL FIBER CO., LTD.:会社概要 280
表 284 KOSTEEL CO., LTD.:会社概要 281
表 285 GANZHOU DAYE METAL FIBER CO., LTD.:会社概要 282
表 286 TENGZHOU STAR SMITH METAL PRODUCTS CO., LTD.:会社概要 283
表287 ビルシュタイン・スチール・ファイバーGmbH:会社概要 284
表288 カリヤニ:会社概要 285
表289 ヌオヴァフィル・インフォテックPvt Ltd.:会社概要 286









