主なポイント
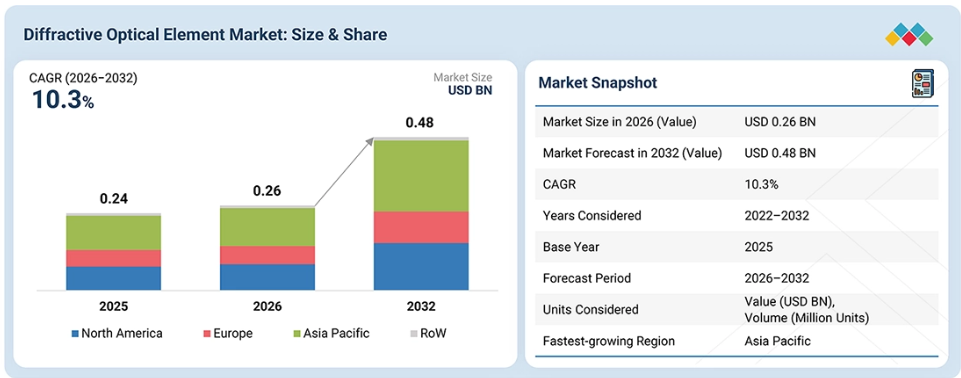
アジア太平洋地域は、2026年に金額別で約44.6%のシェアを占め、回折光学素子市場を牽引すると予想されます。
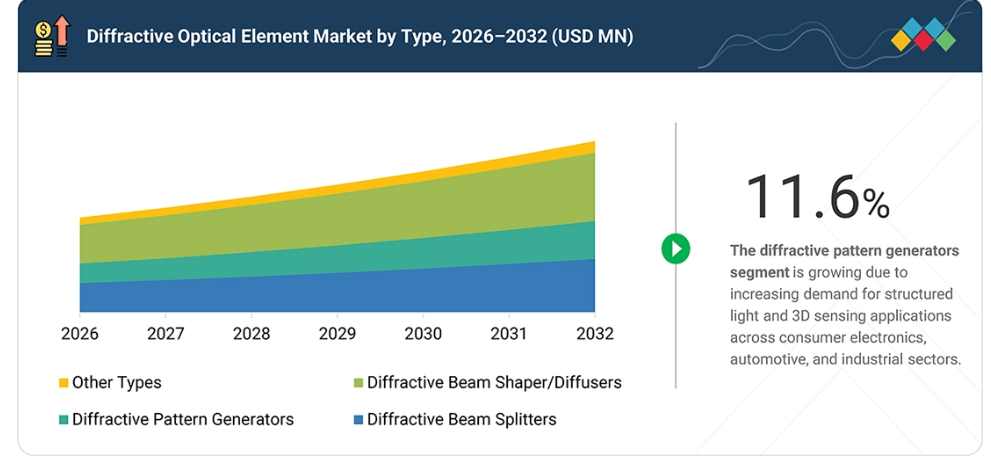
種類別では、回折パターン発生器セグメントが、予測期間中に11.6%という最も高い年平均成長率(CAGR)を記録すると予想されます。
構成要素別では、バイナリ/マルチレベルDOEセグメントが、予測期間中に約12.3%という最も高いCAGRを記録すると見込まれています。
用途別では、レーザー材料加工セグメントが、予測期間中に約12.5%という高いCAGRを記録すると見込まれています。
エンドユーザー別では、民生用電子機器セグメントが、予測期間中に最も高いCAGRを記録すると見込まれています。
ZEISS、AGC、Coherent、Jenoptik、およびBroadcomは、DOE関連の製品ポートフォリオ、光学設計および製造能力、マイクロオプティクスの専門知識、ならびにビーム成形、ビーム分割、パターン生成、および光拡散を必要とする幅広い用途における事業展開を背景に、回折光学素子市場の主要企業として特定されました。
Holographix、Apollo Optical Systems、Laser Components、Hyperion Optics、VIAVIなどは、特殊な光学およびフォトニクス用途において確固たる地位を築いており、回折光学素子、回折格子、ビーム成形ソリューション、カスタマイズされたマイクロオプティクス、その他の精密光学技術に関連する能力を提供しています。
産業、医療、自動車、民生用電子機器、その他のアプリケーションにおいて、精密光学システム、レーザーベースの技術、高度なセンシング、およびコンパクトなビーム制御ソリューションへの投資が増加するにつれ、回折光学素子市場は大幅な成長が見込まれています。さらに、レーザー加工、3Dセンシング、計測、医療・エステティクスシステム、光学投影アプリケーションにおける、精密なビーム成形、ビーム分割、パターン生成、および光拡散への需要の高まりが、市場の成長を後押ししています。
これらの要因により、レーザーや光ビームを制御・操作するための回折型ビームスプリッター、回折型パターンジェネレーター、および回折型ビームシェイパー/ディフューザーの採用が進んでいます。ZEISS、AGC、Coherent、JENOPTIK、Broadcom、HOLO/OR、NALUX、HOLOEYE、Nissei、Focuslight、Wuxi OptonTech、Edmund Opticsといった主要企業による製品の革新や戦略的な開発が、市場の成長を後押ししています。これらの開発は、2値および多値DOE設計、回折レンズ、拡散材料、回折格子、カスタマイズされた光学パターン、そして高度なマイクロ光学製造に焦点を当てており、光学効率、ビーム制御精度、システムのコンパクト化、および統合の柔軟性を向上させています。
顧客の顧客に影響を与えるトレンドと変革
高度な回折光学素子、精密なビーム成形、小型化された光学システム、および用途特化型の光学ソリューションにより、民生用電子機器、自動車、航空宇宙・防衛、医療、半導体、IT・通信、および産業用途において、DOEの利用が拡大しています。
これらの革新により、コンパクトな光学設計、精密なビーム制御、センシングおよびイメージングの向上、効率的なレーザー加工、高度な検査、そして光学性能の向上が可能となり、従来型DOEの設計・製造を超えた新たな収益機会が創出されています。顧客が、より小型のデバイス、より高い光学精度、より優れたセンシング、より高速な検査、そしてより高いプロセス効率をますます重視するにつれ、メーカーは統合型およびカスタマイズ型のDOEソリューションへと移行しています。この移行は、エンドユーザー産業全体におけるDOEの採用拡大を促進し、世界の回折光学素子市場全体の成長を支えています。
市場の動向
推進要因:レーザー技術の進歩
材料加工、センシング、イメージング、および光学用途における高度なレーザーシステムの採用拡大が、回折光学素子(DOE)の需要を牽引しています。レーザーの精度、ビーム品質、波長制御、および小型化の向上により、DOEは正確なビーム成形、分光、集光、および強度分布を実現できるようになり、産業用および高精度用途における幅広い活用を支えています。
抑制要因:代替技術との競合
従来の屈折光学系、マイクロオプティクス、空間光変調器、その他のビーム成形ソリューションなど、代替となる光学技術が利用可能であることは、DOEの採用を制限する要因となり得ます。用途の要件によっては、コスト、柔軟性、光学性能、製造の複雑さ、あるいは統合の容易さといった観点から、顧客が代替技術を選択する場合があります。
機会:拡張現実(AR)および仮想現実(VR)における新たな用途
拡張現実(AR)および仮想現実(VR)デバイスの普及が進んでいることで、DOEメーカーにとって新たな機会が生まれています。DOEは、コンパクトで軽量な光学設計、効率的な光結合、ビーム成形、および精密な光制御を可能にし、より小型で高性能なAR/VRディスプレイや光学システムの開発を支えています。
課題:DOE製造における不確実性
製造には、構造寸法、表面品質、位置合わせ、回折効率の制御など、高い精度が求められるため、メーカーはDOEの性能を一定に保つ上で課題に直面しています。製造プロセスや材料特性のばらつきは光学性能に影響を及ぼし、生産の複雑化、歩留まりのリスク、および製造コストの増加につながります。
市場エコシステム
回折光学素子(DOE)のエコシステムは、光学部品メーカー、フォトニクスおよびレーザー技術プロバイダー、システムインテグレーター、そしてエンドユーザーで構成されています。DOEおよびマイクロオプティクスメーカーは、回折素子、ビームシェイパー、スプリッター、ディフューザー、グレーティング、パターンジェネレーターなどを提供しており、これらはレーザー加工、センシング、イメージング、照明、通信システムに組み込まれています。
主要な参入企業には、AGC、Broadcom、Coherent、NALUX、ASML、GE HealthCare、Lockheed Martin、Amazonなどが挙げられ、AR/VR、LiDAR、半導体検査、医療用イメージング、分光法、計測、レーザー加工といった幅広い用途を支えています。需要は、民生用電子機器、自動車、航空宇宙・防衛、医療、半導体、IT・通信、および産業用途によって牽引されています
市場セグメント
地域別
アジア太平洋地域は、レーザーを用いた製造、民生用電子機器、センシング、光学技術の採用拡大に加え、同地域に主要な光学部品メーカーが多数存在していることを背景に、回折光学素子市場を牽引すると予想されます。
種類
種類別に見ると、回折パターン発生装置セグメントは、レーザー投影、3Dセンシング、構造化光アプリケーション、および光ビームパターン生成における採用拡大に牽引され、予測期間中に最も高い成長率を記録すると見込まれています。
構成要素別
構成要素別では、レーザー加工、センシング、および民生用電子機器の各用途において、コンパクトかつ高精度なビーム成形およびビーム分割ソリューションへの需要が高まっていることを背景に、バイナリ/マルチレベルDOEセグメントが予測期間中に最も高い成長率を記録すると見込まれています。
用途別
用途別では、産業製造プロセスにおけるビーム分割、ビーム整形、および制御されたレーザーエネルギー分布のための回折光学素子の利用拡大を背景に、レーザー材料加工セグメントが予測期間中に最も高い成長率を記録すると見込まれています。
エンドユーザー別
エンドユーザー別では、3Dセンシング、構造化光システム、光学投影、および民生用電子機器に使用されるその他のコンパクトな光学モジュールにおける回折光学素子の採用拡大に支えられ、予測期間中に民生用電子機器セグメントが最も高い成長率を記録すると予想されます。
地域
予測期間中、回折光学素子市場においてアジア太平洋地域が最も急速に成長する地域となる見込みです
アジア太平洋地域は、レーザーを用いた製造、民生用電子機器、3Dセンシング、自動車技術、および高度な光学システムへの採用拡大に牽引され、回折光学素子市場において最も急速に成長する地域となる見込みです。産業用および民生用アプリケーション全体におけるビーム整形、ビーム分光、パターン生成、およびレーザー加工ソリューションへの需要の高まりが、同地域での採用を加速させています。さらに、中国、日本、韓国、インドでは、半導体・電子機器製造、精密製造、レーザー加工、および先進センシング技術への投資を通じて需要が拡大しています。主要な光学部品メーカーの存在や、フォトニクス、半導体製造、高精度製造への投資拡大が、同地域における回折光学素子市場の成長をさらに後押ししています。
回折光学素子(DOE)市場の規模、シェア、および動向:企業評価マトリックス
回折光学素子(DOE)市場のマトリックスにおいて、ZEISS(Star)は、回折光学素子、回折格子、ビームシェイパー、ビームスプリッター、ディフューザー、その他の精密マイクロ光学部品に及ぶ幅広いマイクロオプティクス製品群に支えられ、主導的な地位を占めています。光学ナノ・マイクロ構造に関する同社の専門知識により、自動車、航空宇宙、産業、研究、および民生用アプリケーションにおいて、精密な光変調、ビーム成形、分光、均質化、および制御された拡散が可能となっています。AGC(スター)は、高精度なガラス微細加工、光学設計、試作、および量産能力に支えられたDOEおよびガラスディフューザーのポートフォリオを通じて、強固な地位を確立しています。同社のDOEソリューションは、高効率、低い0次透過率、広い視野角、高い耐久性を備えており、3Dセンシング、LiDAR、AR/VR/MR、光通信、照明、レーザービーム成形などの分野で活用されています。
主要市場プレイヤー
ZEISS (Germany)
AGC Inc. (Japan)
Broadcom (US)
Coherent Corp. (US)
JENOPTIK (Germany)
HOLO/OR Ltd. (Israel)
NALUX CO., LTD. (Japan)
HOLOEYE Photonics AG (Germany)
Nissei Technology Corporation (Japan)
Sintec Optronics Pte Ltd (Singapore)
最近の動向
2026年2月:ZEISSは、tesa、サンゴバン・セキュリット、ヒュンダイ・モビスと共同で「QuadAlliance」を結成し、ホログラフィック・フロントガラス・ディスプレイの量産化を加速させました。この提携は、ホログラフィック光学素子のマスター作成および複製、自動車用フロントガラスのラミネート加工、ディスプレイの統合を網羅しており、自動車用途における回折光学技術およびホログラフィック光学技術の活用を拡大するものです。
2026年1月:AGCは、CES 2026において、高精度3Dセンシング向けの回折光学素子(DOE)およびガラスディフューザーを展示しました。同社はまた、コンパクトな光学システム向けのメタサーフェス光学素子や回折レンズも紹介し、XRおよびセンシングシステムにおけるDOEの応用例を強調しました。
2025年9月:JENOPTIKは、イェーナ拠点における光学製品製造能力を拡大するための投資を発表しました。これは、特に半導体技術向けの高品質な光学製品や先進的な光学部品に対する需要の高まりに対応するものです。
2025年5月:JENOPTIKは、マイクロオプティクスおよびセンサー向けの新しいドレスデン・ハイテク工場を開設し、半導体リソグラフィ、検査、およびレーザー材料加工に使用される高精度マイクロオプティクスの生産および研究開発能力を拡大しました。
2025年5月:ZEISSとtesaは、大規模ホログラフィック技術の産業化に向けた戦略的パートナーシップを正式に締結しました。これは、自動車のフロントガラス用途向けのホログラフィック機能化フィルムの量産化に焦点を当てたものです。
1 はじめに 26
1.1 本調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 27
1.3.1 対象市場および地域範囲 27
1.3.2 調査対象期間 28
1.3.3 調査対象および除外項目 28
1.4 対象通貨 28
1.5 対象単位 29
1.6 制限事項 29
1.7 ステークホルダー 29
1.8 変更点の概要 29
2 エグゼクティブ・サマリー 31
2.1 市場のハイライトと主要な洞察 31
2.2 主要な市場参加者:戦略的展開のマッピング 32
2.3 回折光学素子市場における破壊的トレンド 33
2.4 高成長セグメント 34
2.5 地域別概況:市場規模、成長率、および予測 35
3 プレミアムインサイト 36
3.1 回折光学素子市場における事業者にとって魅力的な機会 36
3.2 回折光学素子市場(種類別) 37
3.3 回折光学素子市場(コンポーネント別) 37
3.4 回折光学素子市場(用途別) 38
3.5 回折光学素子市場(最終用途別) 39
3.6 回折光学素子市場(地域別) 39
4 市場概要 40
4.1 はじめに 40
4.2 市場の動向 40
4.2.1 成長要因 41
4.2.1.1 レーザー技術の急速な進歩 41
4.2.1.2 医療機器に対する需要の増加 41
4.2.1.3 通信およびデータセンターにおける光学素子の利用拡大 42
4.2.2 抑制要因 42
4.2.2.1 DOEの設計、製造、およびカスタマイズにおける複雑さ 42
4.2.2.2 代替技術との競争 42
4.2.3 機会 43
4.2.3.1 LiDARおよび3DセンシングにおけるDOEの採用拡大 43
4.2.3.2 拡張現実(AR)および仮想現実(VR)アプリケーションでの利用拡大 43
4.2.3.3 自動車用ヘッドアップディスプレイへの需要の高まり 44
4.2.4 課題 44
4.2.4.1 DOE製造における高精度要件 44
4.2.4.2 高い製造コスト 45
4.3 未解決のニーズと未開拓分野 45
4.3.1 未解決のニーズ 45
4.3.1.1 カスタマイズ期間の短縮と開発サイクルの短縮 45
4.3.1.2 あらゆる動作条件下における効率と光学性能の向上 46
4.3.1.3 カスタマイズされたDOEのスケーラブルかつコスト効率の高い製造 46
4.3.1.4 波長およびアプリケーション要件にわたる標準化 46
4.3.1.5 高出力および過酷な環境での用途に向けた耐久性の向上 46
4.3.2 未開拓市場の機会 46
4.3.2.1 迅速な商用化に向けた標準化されたDOE製品プラットフォーム 46
4.3.2.2 大量生産用途向けの費用対効果の高いDOEソリューション 46
4.3.2.3 高出力レーザー加工向けの用途特化型DOE 47
4.3.2.4 カスタマイズされたDOEのための設計から製造までの統合サービス 47
4.3.2.5 過酷な動作環境向けの耐久性に優れたDOEソリューション 47
4.4 相互に関連する市場とセクター横断的な機会 47
4.5 ティア1/2/3企業の戦略的動き 48
5 産業動向 50
5.1 はじめに 50
5.2 ポーターの5つの力分析 50
5.2.1 競争の激しさ 51
5.2.2 供給者の交渉力 51
5.2.3 購入者の交渉力 51
5.2.4 代替品の脅威 52
5.2.5 新規参入の脅威 52
5.3 マクロ経済の見通し 52
5.3.1 はじめに 52
5.3.2 GDPの動向と予測 52
5.3.3 世界の医療産業の動向 55
5.3.4 世界の電子産業の動向 55
5.4 バリューチェーン分析 56
5.5 エコシステム分析 58
5.6 価格分析 60
5.6.1 主要企業別・構成部品別の回折光学素子の価格帯
主要企業別・部品別、2025年 60
5.6.2 回折光学素子の平均販売価格の推移、
部品別、2021年~2025年 61
5.6.3 地域別、DOE構成部品の平均販売価格の推移、
2021年~2025年 62
5.7 貿易分析 62
5.7.1 輸入シナリオ(HSコード9002) 62
5.7.2 輸出シナリオ(HSコード9002) 63
5.8 主要な会議およびイベント(2026年~2027年) 65
5.9 顧客のビジネスに影響を与えるトレンド/ディスラプション 65
5.10 投資および資金調達シナリオ 66
5.11 ケーススタディ分析 67
5.11.1 エステティクスレーザー治療における精度の向上 67
5.11.2 DLite回折型ビームスプリッターを用いた画期的な広範囲表面テクスチャリング 67
5.11.3 超短パルスレーザー用最適化集光光学系 68
5.12 アメリカ関税の影響 – 回折光学素子市場 68
5.12.1 はじめに 68
5.13 主な関税率 69
5.13.1 価格への影響分析 69
5.13.2 国・地域への影響 70
5.13.2.1 アメリカ 70
5.13.2.2 ヨーロッパ 71
5.13.2.3 アジア太平洋 71
5.13.3 最終用途セクターへの影響 72
6 技術の進歩、AIによる影響、特許、
およびイノベーション 74
6.1 主要技術 74
6.1.1 ホログラフィー 74
6.1.2 ナノインプリントリソグラフィ(NIL) 74
6.1.3 補完技術 74
6.1.3.1 フォトリソグラフィ 74
6.1.3.2 集積フォトニクス 74
6.1.4 関連技術 75
6.1.4.1 フレネルゾーンプレート 75
6.1.4.2 反応性イオンエッチング(RIE) 75
6.2 技術ロードマップ 75
6.3 特許分析 77
6.4 AIが回折光学素子市場に与える影響 78
6.4.1 主なユースケースと市場の可能性 79
6.4.2 回折光学素子市場におけるOEM各社のベストプラクティス 79
6.4.3 回折光学素子市場におけるAI導入に関する事例研究 80
6.4.4 相互連携するエコシステムと市場プレイヤーへの影響 81
6.4.5 AIを統合した回折光学素子の導入に対する顧客の準備状況 81
7 規制環境 82
7.1 地域ごとの規制およびコンプライアンス 82
7.1.1 規制機関、政府機関、およびその他の組織 82
7.2 産業標準 84
7.3 規制 86
7.3.1 北米 86
7.3.1.1 アメリカ 86
7.3.1.1.1 IEC 60825-1:レーザー製品の安全性 86
7.3.1.1.2 FDA 21 CFR 1040.10 および 1040.11:レーザー製品 86
7.3.1.2 カナダ 86
7.3.1.2.1 カナダ保健省 — 放射線放出装置法(REDA)および規則 86
7.3.1.2.2 アメリカ連合国(CSA)のレーザーおよび電気安全に関する規格 86
7.3.2 ヨーロッパ 87
7.3.2.1 EU 87
7.3.2.1.1 指令 2014/35/EU — 低電圧指令(LVD) 87
7.3.2.1.2 指令 2014/30/EU — 電磁両立性(EMC)指令 87
7.3.2.1.3 指令 2011/65/EU — 有害物質の使用制限(RoHS) 87
7.3.2.2 ドイツ 87
7.3.2.2.1 ドイツ製品安全法(ProdSG) 87
7.3.2.2.2 人工光放射線からの労働者保護に関するドイツの条例(OStrV) 87
7.3.2.3 英国 88
7.3.2.3.1 製品安全および計量に関する規則 88
7.3.2.3.2 2010年職場における人工光放射線の管理に関する規則 88
7.3.3 アジア太平洋地域 88
7.3.3.1 中国 88
7.3.3.1.1 中華人民共和国認証・認定に関する規則 88
7.3.3.1.2 GB/T 7247.1 — レーザー製品の安全性 88
7.3.3.2 日本 88
7.3.3.2.1 電気用品安全法(DENAN) 88
7.3.3.2.2 JIS C 6802 — レーザー製品の安全性 89
8 顧客環境と購買者の行動 90
8.1 意思決定プロセス 90
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 92
8.2.1 購買プロセスにおける主要なステークホルダー 92
8.2.2 購入基準 93
8.3 導入の障壁と内部的な課題 93
8.4 各最終用途セクターにおける未充足ニーズ 95
9 種類別回折光学素子市場 97
9.1 はじめに 98
9.2 回折型ビームスプリッター 99
9.2.1 製造、医療、 通信システムにおけるマルチビームのエネルギー分布が、各セグメントの成長を加速 99
9.3 回折型パターンジェネレータ 100
9.3.1 不規則な高出力ビームを均一なガウス分布に変換し、各セグメントの成長を後押し 100
9.4 回折型ビームシェイパー/ディフューザー 100
9.4.1 フラットトップ 101
9.4.1.1 セグメントの成長を促進するため、ウエハーおよび精密加工において、エッジのカットオフが鋭い均一な放射照度が求められています 101
9.4.2 ライントップ 102
9.4.2.1 スクライビングおよび検査ラインにおける単軸ビーム均一性が、セグメントの成長を後押し 102
9.4.3 スポットアレイ 102
9.4.3.1 1次元および2次元のマルチスポット穴あけ・構造形成によるスループットの向上が需要を牽引 102
9.4.4 その他の回折型ビームシェイパー/ディフューザー 103
10 コンポーネント別 回折光学素子市場 104
10.1 はじめに 105
10.2 バイナリ/マルチレベルDOE 106
10.2.1 市場成長の機会を創出する、低コストのバイナリパターニングおよびより微細なマルチレベル位相プロファイル 106
10.3 回折レンズ 109
10.3.1 半径感度を低減した薄型・平坦なフレネルゾーンプレート設計が、セグメントの成長を促進 109
10.4 拡散材 111
10.4.1 市場を牽引する、照明器具、パネル、センサー向けの耐久性に優れたアクリルおよびポリカーボネート製ディフューザー 111
10.5 グレーティング 114
10.5.1 分光計、通信、およびレーザーシステム向けの波長分散がセグメントの成長に寄与 114
11 用途別回折光学素子市場 117
11.1 はじめに 118
11.2 AR/VR 120
11.2.1 フラットパネルから没入型導波路ディスプレイへの移行が、セグメントの成長を加速 120
11.3 光学プロトタイピングの迅速化 121
11.3.1 3Dプリントされたマイクロ光学素子による設計反復の高速化が、DOEプロトタイピングの短縮につながり、セグメントの成長を加速 121
11.4 収差補正 122
11.4.1 高性能光学システムへの需要の高まりが市場を牽引 122
11.5 軽量光学系 123
11.5.1 製造技術と小型化の進歩がセグメントの成長を促進 123
11.6 照明システム 124
11.6.1 自動車産業における急速な普及がセグメントの成長を後押し 124
11.7 分光法 125
11.7.1 波長分離における高分解能と高感度がセグメントの成長を促進 125
11.8 イメージングおよびセンシング 126
11.8.1 セグメントの成長に寄与する3Dセンシングおよびマシンビジョンの進歩 126
11.9 レーザー材料加工 127
11.9.1 セグメントの成長を後押しするための、切断・穴あけ・アブレーションの高速化に向けた最適化された強度プロファイル 127
11.10 LIDAR 128
11.10.1 セグメントの成長を支えるため、LiDARにおけるDOE(ダイナミック光子配列)に基づくビーム制御の利用を拡大 128
11.11 生物医学機器 129
11.11.1 セグメントの成長を促進するための精密ビーム制御と先進的な医療用イメージング 129
11.12 ホログラフィー 130
11.12.1 セグメントの成長を加速させるためのホログラフィック光学素子の産業化 130
11.13 計測・工業検査 131
11.13.1 「産業4.0」の品質管理に向けたコンパクトな非接触測定によるセグメント成長の促進 131
11.14 その他の用途 132
12 用途別 回折光学素子市場 134
12.1 はじめに 135
12.2 民生用電子機器 137
12.2.1 市場を牽引する拡張現実(AR)および仮想現実(VR)の採用拡大 137
12.3 自動車 141
12.3.1 セグメントの成長を促進するADASへのLiDARシステムの統合拡大 141
12.4 航空宇宙・防衛 145
12.4.1 高エネルギーレーザーおよびホログラフィック光学システムの進歩がセグメントの成長を後押し 145
12.5 医療 149
12.5.1 回折型多焦点眼内レンズを用いた白内障手術件数の増加が市場の成長を支えています 149
12.6 半導体 153
12.6.1 市場成長を強化するためのダイレクトライトリソグラフィーおよびウエハー計測の要件 153
12.7 IT・通信 156
12.7.1 市場の成長を牽引する高速データ伝送とDOE技術の進歩 156
12.8 産業 160
12.8.1 セグメントの成長を促進する、精密レーザー加工およびマシンビジョンの利用拡大 160
12.9 その他の最終用途分野 164
13 地域別回折光学素子市場 169
13.1 はじめに 170
13.2 北米 171
13.2.1 アメリカ 174
13.2.1.1 レーザー技術およびフォトニクス応用分野の進歩が市場を牽引 174
13.2.2 カナダ 174
13.2.2.1 再生可能エネルギーおよびフォトニクス産業への投資が市場の成長を後押し 174
13.2.3 メキシコ 175
13.2.3.1 半導体および先進インフラへの資金投入の増加が市場の成長を促進 175
13.3 ヨーロッパ 175
13.3.1 ドイツ 178
13.3.1.1 市場成長を支える「産業4.0」プログラムと成熟したフォトニクス・エコシステム 178
13.3.2 英国 178
13.3.2.1 市場成長を牽引するホログラフィック技術の進歩とARの成長 178
13.3.3 フランス 179
13.3.3.1 量子コンピューティングとフォトニクスの進歩が市場の成長に寄与する 179
13.3.4 その他のヨーロッパ諸国 179
13.4 アジア太平洋地域 179
13.4.1 中国 182
13.4.1.1 技術の進歩と強力な政府支援が市場を牽引する 182
13.4.2 日本 182
13.4.2.1 レーザー核融合技術および精密光学ソリューションへの需要の高まりが市場成長を加速 182
13.4.3 韓国 183
13.4.3.1 半導体製造技術の進歩と政府の支援が市場を牽引 183
13.4.4 アジア太平洋地域のその他 183
13.5 その他の地域 183
13.5.1 中東・アフリカ 185
13.5.1.1 GCC諸国 185
13.5.1.1.1 医療機器および技術への投資が市場の成長を後押し 185
13.5.1.2 中東・アフリカのその他の地域 186
13.5.2 南米アメリカ 187
13.5.2.1 市場成長を後押しする通信およびデジタルインフラへの投資 187
14 競争環境 188
14.1 概要 188
14.2 主要企業の競争戦略/勝つための要素(2023年~2026年) 188
14.3 売上高分析(2021年~2025年) 190
14.4 市場シェア分析(2025年) 190
14.5 企業価値評価および財務指標 192
14.6 ブランド/製品比較 193
14.6.1 ツァイス・グループ(ドイツ) 194
14.6.2 AGC株式会社(日本) 194
14.6.3 コーヒレント社(アメリカ) 194
14.6.4 イェノプティック(ドイツ) 194
14.6.5 ブロードコム(アメリカ) 194
14.7 企業評価マトリックス:主要企業、2025年 194
14.7.1 スター企業 194
14.7.2 新興リーダー企業 195
14.7.3 広範な事業展開を行う企業 195
14.7.4 参入企業 195
14.7.5 企業の事業展開状況:主要企業、2025年 197
14.7.5.1 企業の事業展開状況 197
14.7.5.2 地域別の事業展開状況 198
14.7.5.3 業種別の事業展開状況 199
14.7.5.4 コンポーネント別の事業展開状況 200
14.7.5.5 最終用途セクター別の展開状況 201
14.8 企業評価マトリックス:スタートアップ/中小企業、2025年 202
14.8.1 先進的な企業 202
14.8.2 対応力のある企業 202
14.8.3 ダイナミックな企業 202
14.8.4 スタートブロック 202
14.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 204
14.8.5.1 主要なスタートアップ/中小企業の詳細リスト 204
14.8.5.2 主要スタートアップ/中小企業の競争力ベンチマーク 205
14.9 競争シナリオ 206
14.9.1 製品発売 206
15 企業概要 208
15.1 主要企業 208
15.1.1 ZEISSグループ 208
15.1.1.1 事業概要 208
15.1.1.2 提供製品・ソリューション・サービス 209
15.1.1.3 最近の動向 210
15.1.1.3.1 事業拡大 210
15.1.1.3.2 取引 211
15.1.1.4 MnMの見解 212
15.1.1.4.1 勝利への権利 212
15.1.1.4.2 戦略的選択 212
15.1.1.4.3 弱点と競合上の脅威 212
15.1.2 AGC INC. 213
15.1.2.1 事業概要 213
15.1.2.2 提供している製品・ソリューション・サービス 214
15.1.2.3 最近の動向 215
15.1.2.3.1 動向 215
15.1.2.4 MnMの見解 216
15.1.2.4.1 勝利への権利 216
15.1.2.4.2 戦略的選択 216
15.1.2.4.3 弱点と競合上の脅威 216
15.1.3 COHERENT CORP. 217
15.1.3.1 事業概要 217
15.1.3.2 提供している製品・ソリューション・サービス 218
15.1.3.3 最近の動向 219
15.1.3.3.1 製品の発売 219
15.1.3.4 MnMの見解 220
15.1.3.4.1 勝利への権利 220
15.1.3.4.2 戦略的選択 220
15.1.3.4.3 弱点と競合上の脅威 220
15.1.4 JENOPTIK 221
15.1.4.1 事業概要 221
15.1.4.2 提供している製品・ソリューション・サービス 222
15.1.4.3 最近の動向 223
15.1.4.3.1 事業拡大 223
15.1.4.4 MnMの見解 224
15.1.4.4.1 勝利への権利 224
15.1.4.4.2 戦略的選択 224
15.1.4.4.3 弱点と競合上の脅威 224
15.1.5 BROADCOM 225
15.1.5.1 事業概要 225
15.1.5.2 提供している製品・ソリューション・サービス 226
15.1.5.3 MnMの見解 227
15.1.5.3.1 勝利への権利 227
15.1.5.3.2 戦略的選択 227
15.1.5.3.3 弱点と競合上の脅威 227
15.1.6 HOLO/OR LTD. 228
15.1.6.1 事業概要 228
15.1.6.2 提供している製品・ソリューション・サービス 228
15.1.7 NALUX CO., LTD. 230
15.1.7.1 事業概要 230
15.1.7.2 提供している製品・ソリューション・サービス 230
15.1.8 HOLOEYE PHOTONICS AG 232
15.1.8.1 事業概要 232
15.1.8.2 提供している製品・ソリューション・サービス 232
15.1.8.3 最近の動向 233
15.1.8.3.1 製品の発売 233
15.1.9 NISSEI TECHNOLOGY CORPORATION 235
15.1.9.1 事業概要 235
15.1.9.2 提供している製品・ソリューション・サービス 235
15.1.10 SINTEC OPTRONICS PTE LTD 236
15.1.10.1 事業概要 236
15.1.10.2 提供している製品・ソリューション・サービス 236
15.2 その他の主要企業 238
15.2.1 NIL 技術 238
15.2.2 LASER COMPONENTS 239
15.2.3 APOLLO OPTICAL SYSTEMS INC. 239
15.2.4 HYPERION OPTICS 240
15.2.5 VIAVI SOLUTIONS INC. 241
15.2.6 LASER OPTICAL ENGINEERING LTD 242
15.2.7 DIOPTIC GMBH 242
15.2.8 FOCUSLIGHT TECHNOLOGIES INC. 243
15.2.9 OPTIGRATE CORP. 243
15.2.10 WUXI OPTONTECH LTD 244
15.2.11 HOLOGRAPHIX LLC 245
15.2.12 FRANKFURT LASER COMPANY 245
15.2.13 AXETRIS AG 246
15.2.14 ウェーブレングス・オプトエレクトロニック・シンガポール 247
15.2.15 EGISMOS CORP. 248
16 調査方法論 249
16.1 調査アプローチ 249
16.1.1 二次調査および一次調査 251
16.1.2 二次データ 252
16.1.2.1 主要な二次情報源の一覧 252
16.1.2.2 二次情報源からの主要データ 252
16.1.3 一次データ 253
16.1.3.1 一次インタビュー対象者の一覧 253
16.1.3.2 一次インタビューの内訳 253
16.1.3.3 一次情報源からの主要データ 254
16.1.3.4 産業に関する主要な知見 255
16.2 市場規模の推計 255
16.2.1 ボトムアップ・アプローチ 256
16.2.2 トップダウン・アプローチ 256
16.2.3 基準年の市場規模の算出 257
16.3 市場予測のアプローチ 257
16.3.1 供給側 257
16.3.2 需要側 258
16.4 データの三角測量 259
16.5 調査の前提条件 260
16.6 調査の限界 260
16.7 リスク分析 261
17 付録 262
17.1 ディスカッション・ガイド 262
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 266
17.3 カスタマイズオプション 268
17.4 関連レポート 268
17.5 著者情報 269
表1 前回版と最新版のレポートの比較 29
表2 相互に関連する市場とセクター横断的な機会 47
表4 回折光学素子市場:ポーターの5つの力分析 50
表5 主要国別GDP成長率、2022年~2030年(%) 53
表6 回折光学素子エコシステムにおける企業の役割 59
表7 主要プレーヤーが提供する回折光学素子の価格帯(コンポーネント別、2025年)(米ドル) 60
表8 回折光学素子の平均販売価格(ASP)の推移(コンポーネント別、
2021年~2025年)(米ドル) 61
表9 HSコード9002に該当する製品の輸入データ(国別)、
2021年~2025年(百万米ドル) 63
表10 HSコード9002に該当する製品の輸出データ(国別)、
2021年~2025年(百万米ドル) 64
表11 主要な会議およびイベントの一覧(2026年~2027年) 65
表12 アメリカ調整済み相互関税率 69
表13 回折光学素子市場の技術ロードマップ 75
表14 主要特許一覧、2022–2025年 77
表15 回折光学素子の主な用途と市場ポテンシャル 79
表16 回折光学素子市場における企業のベストプラクティス
表17 79
表17 回折光学素子市場におけるAI導入関連の事例研究
80
表18 相互連携するエコシステムと、回折光学素子市場の
主要プレイヤーへの影響 81
表19 北米:規制機関、政府機関、
およびその他の組織 82
表20 ヨーロッパ:規制機関、政府機関、およびその他の組織 83
表21 アジア太平洋地域:規制機関、政府機関、およびその他の組織 83
表22 ROW:規制機関、政府機関、およびその他の組織 84
表23 回折光学素子市場に関連する規格 85
表24 主要な3つの最終用途セクターにおける
購買プロセスに対するステークホルダーの影響(%) 92
表25 主要な最終用途セクターにおける主な購買基準 93
表26 最終用途セクター別の回折光学素子市場における未充足ニーズ 95
表27 2022年~2025年の回折光学素子市場(種類別)(百万米ドル) 99
表28 2026年~2032年の回折光学素子市場(種類別)(百万米ドル) 99
表29 回折ビームシェイパー/ディフューザー:回折光学素子市場(製品種類別、2022年~2025年)(百万米ドル) 101
表30 回折型ビームシェイパー/ディフューザー:回折光学素子市場(種類別、2026年~2032年)(百万米ドル) 101
表31 回折光学素子市場:コンポーネント別、
2022年~2025年(百万米ドル) 105
表32 回折光学素子市場:コンポーネント別、
2026年~2032年(百万米ドル) 106
表33 回折光学素子市場(構成部品別)、
2022年~2025年(千単位) 106
表34 回折光学素子市場(構成部品別)、
2026年~2032年(千単位) 106
表35 バイナリ/マルチレベルDOE:回折光学素子市場、
用途別、2022年~2025年(百万米ドル) 107
表36 バイナリ/マルチレベルDOE:回折光学素子市場、
用途別、2026–2032年(百万米ドル) 108
表37 バイナリ/マルチレベルDOE:回折光学素子市場、
最終用途セクター別、2022–2025年(百万米ドル) 108
表38 バイナリ/マルチレベルDOE:回折光学素子市場、
最終用途セクター別、2026年~2032年(百万米ドル) 109
表39 回折レンズ:回折光学素子市場、用途別、2022年~2025年(百万米ドル) 110
表40 回折レンズ:回折光学素子市場、用途別、2026年~2032年 (百万米ドル) 110
表41 回折レンズ:用途別回折光学素子市場、2022年~2025年(百万米ドル) 111
表42 回折レンズ:回折光学素子市場(最終用途セクター別、2026年~2032年)(百万米ドル) 111
表43 拡散材料:回折光学素子市場、
用途別、2022年~2025年(百万米ドル) 112
表44 拡散材料:回折光学素子市場、
用途別、2026年~2032年 (百万米ドル) 113
表45 拡散材料:回折光学素子市場、
最終用途セクター別、2022年~2025年(百万米ドル) 113
表46 拡散材料:回折光学素子市場、
最終用途セクター別、2026年~2032年(百万米ドル) 114
表47 グレーティング:回折光学素子市場、用途別、
2022年~2025年(百万米ドル) 115
表48 グレーティング:回折光学素子市場、用途別、
2026年~2032年(百万米ドル) 115
表49 グレーティング:回折光学素子市場、最終用途セクター別、2022年~2025年(百万米ドル) 116
表50 グレーティング:回折光学素子市場、最終用途セクター別、2026年~2032年(百万米ドル) 116
表51 回折光学素子市場、用途別、
2022年~2025年(百万米ドル) 119
表52 回折光学素子市場:用途別、
2026年~2032年(百万米ドル) 120
表53 AR/VR:回折光学素子市場:構成部品別、
2022年~2025年(百万米ドル) 121
表54 AR/VR:回折光学素子市場(構成部品別)、
2026年~2032年(百万米ドル) 121
表55 光プロトタイピング:回折光学素子市場、
構成部品別、2022年~2025年(百万米ドル) 122
表56 光プロトタイピング:回折光学素子市場、
構成部品別、2026年~2032年 (百万米ドル) 122
表57 収差補正:回折光学素子市場、
構成部品別、2022年~2025年(百万米ドル) 123
表58 収差補正:回折光学素子市場、
構成部品別、2026年~2032年(百万米ドル) 123
表59 軽量光学系:回折光学素子市場、構成部品別、2022年~2025年(百万米ドル) 124
表60 軽量光学系:回折光学素子市場(構成部品別、2026年~2032年)(百万米ドル) 124
表61 照明システム: 回折光学素子市場、
構成部品別、2022年~2025年(百万米ドル) 125
表62 照明システム:回折光学素子市場、
構成部品別、2026年~2032年(百万米ドル) 125
表63 分光法:回折光学素子市場、構成部品別、2022年~2025年(百万米ドル) 126
表64 分光法:回折光学素子市場、 構成部品別、2026年~2032年(百万米ドル) 126
表65 イメージング・センシング:回折光学素子市場、構成部品別、2022年~2025年(百万米ドル) 127
表66 イメージング・センシング:回折光学素子市場、構成部品別、2026年~2032年(百万米ドル) 127
表67 レーザー材料加工: 回折光学素子市場、
構成部品別、2022年~2025年(百万米ドル) 128
表68 レーザー材料加工:回折光学素子市場、
構成部品別、2026年~2032年(百万米ドル) 128
表69 LiDAR:回折光学素子市場(構成部品別)、
2022年~2025年(百万米ドル) 129
表70 LiDAR:回折光学素子市場(構成部品別)、
2026年~2032年(百万米ドル) 129
表71 生物医学機器:回折光学素子市場(構成部品別)、2022年~2025年
(百万米ドル) 130
表72 生物医学機器:回折光学素子市場(構成部品別)、2026年~2032年(百万米ドル) 130
表73 ホログラフィー:回折光学素子市場(構成部品別)、
2022–2025年(百万米ドル) 131
表74 ホログラフィー:回折光学素子市場(構成部品別)、
2026–2032年(百万米ドル) 131
表75 計測・産業検査:回折光学素子市場(構成部品別)、2022年~2025年 (百万米ドル) 132
表76 計測・産業検査:回折光学素子市場(構成部品別、2026年~2032年)(百万米ドル) 132
表77 その他の用途:回折光学素子市場(構成部品別)、2022年~2025年(百万米ドル) 132
表78 その他の用途:回折光学素子市場(構成部品別)、2026年~2032年 (百万米ドル) 133
表79 回折光学素子市場:最終用途セクター別、
2022–2025年(百万米ドル) 136
表80 回折光学素子市場:最終用途セクター別、
2026–2032年 (百万米ドル) 136
表81 民生用電子機器:回折光学素子市場、
構成部品別、2022年~2025年(百万米ドル) 137
表82 民生用電子機器:回折光学素子市場、
構成部品別、2026年~2032年(百万米ドル) 137
表83 民生用電子機器:回折光学素子市場、地域別、2022年~2025年(百万米ドル) 138
表84 民生用電子機器:回折光学素子市場、地域別、2026年~2032年 (百万米ドル) 138
表85 民生用電子機器:北米における回折光学素子市場(国別、2022年~2025年)(百万米ドル) 138
表 86 民生用電子機器:北米における回折光学素子市場(国別、2026年~2032年)(百万米ドル) 139表87 民生用電子機器:ヨーロッパにおける回折光学素子市場(国別、2022年~2025年)(百万米ドル) 139表88 民生用電子機器:ヨーロッパにおける回折光学素子市場(国別、2026年~2032年)(百万米ドル) 139
表89 民生用電子機器:回折光学素子市場(
アジア太平洋地域、国別、2022年~2025年)(百万米ドル) 140
表90 民生用電子機器:回折光学素子市場(アジア太平洋地域における回折光学素子市場:国別、2026–2032年(百万米ドル) 140
表91 民生用電子機器:ROWにおける回折光学素子市場、
地域別、2022–2025年(百万米ドル) 140表92 民生用電子機器:ROWにおける回折光学素子市場、
地域別、2026年~2032年(百万米ドル) 140
表93 自動車:回折光学素子市場、部品別、
2022年~2025年 (百万米ドル) 141
表94 自動車:回折光学素子市場、部品別、
2026年~2032年(百万米ドル) 141
表95 自動車:回折光学素子市場、地域別、2022年~2025年(百万米ドル) 142
表96 自動車:回折光学素子市場、地域別、
2026年~2032年(百万米ドル) 142
表97 自動車: 北米における回折光学素子市場、
国別、2022–2025年(百万米ドル) 142表98 自動車:北米における回折光学素子市場、
国別、2026年~2032年(百万米ドル) 143
表99 自動車:ヨーロッパにおける回折光学素子市場(国別、2022年~2025年)(百万米ドル) 143
表100 自動車:ヨーロッパにおける回折光学素子市場(国別、2026年~2032年)(百万米ドル) 143
表101 自動車:アジア太平洋地域の回折光学素子市場、
国別、2022年~2025年(百万米ドル) 144
表102 自動車:アジア太平洋地域の回折光学素子市場、
国別、2026年~2032年(百万米ドル) 144
表 103 自動車:ROWにおける回折光学素子市場、地域別、2022年~2025年(百万米ドル) 144
表104 自動車:ROWにおける回折光学素子市場、地域別、2026年~2032年(百万米ドル) 144
表105 航空宇宙・防衛:回折光学素子市場、
構成部品別、2022年~2025年(百万米ドル) 145
表106 航空宇宙・防衛:回折光学素子市場、
構成部品別、2026年~2032年(百万米ドル) 145
表107 航空宇宙・防衛:回折光学素子市場、地域別、2022年~2025年(百万米ドル) 146
表108 航空宇宙・防衛:回折光学素子市場、地域別、2026年~2032年(百万米ドル) 146
表109 航空宇宙・防衛:回折光学素子市場、
国別、2022年~2025年(百万米ドル) 146
表110 航空宇宙・防衛:北米における回折光学素子市場、国別、2026年~2032年(百万米ドル) 147
表111 航空宇宙・防衛:ヨーロッパにおける回折光学素子市場、
国別、2022年~2025年(百万米ドル) 147
表112 航空宇宙・防衛:ヨーロッパにおける回折光学素子市場、
国別、2026年~2032年(百万米ドル) 147
表 113 航空宇宙・防衛:アジア太平洋地域の回折光学素子市場、
国別、2022~2025年(百万米ドル) 148
表 114 航空宇宙・防衛:アジア太平洋地域の回折光学素子市場、
国別、2026年~2032年(百万米ドル) 148
表115 航空宇宙・防衛:その他の地域(ROW)における回折光学素子市場、
地域別、2022年~2025年(百万米ドル) 148
表116 航空宇宙・防衛:ROWにおける回折光学素子市場、
地域別、2026年~2032年(百万米ドル) 148
表117 医療:回折光学素子市場、構成部品別、
2022年~2025年(百万米ドル) 149
表118 医療:回折光学素子市場、構成部品別、
2026年~2032年(百万米ドル) 149
表119 医療:回折光学素子市場、地域別、
2022年~2025年(百万米ドル) 150
表120 医療:回折光学素子市場、地域別、
2026年~2032年 (百万米ドル) 150
表121 医療:北米における回折光学素子市場、
国別、2022年~2025年 (百万米ドル) 150
表 122 医療:北米における回折光学素子市場、
国別、2026年~2032年(百万米ドル) 151
表 123 医療:ヨーロッパにおける回折光学素子市場(国別、2022年~2025年)(百万米ドル) 151
表124 医療:ヨーロッパにおける回折光学素子市場(国別、2026年~2032年) (百万米ドル) 151
表125 医療:アジア太平洋地域の回折光学素子市場、
国別、2022年~2025年(百万米ドル) 152
表 126 医療:アジア太平洋地域の回折光学素子市場、
国別、2026年~2032年(百万米ドル) 152
表 127 医療:ROWにおける回折光学素子市場、地域別、2022年~2025年(百万米ドル) 152
表 128 医療:ROWにおける回折光学素子市場、地域別、2026年~2032年 (百万米ドル) 152
表129 半導体:回折光学素子市場、コンポーネント別、2022年~2025年(百万米ドル) 153
表 130 半導体:回折光学素子市場(コンポーネント別、2026年~2032年)(百万米ドル) 153
表131 半導体:回折光学素子市場、地域別、
2022年~2025年(百万米ドル) 154
表132 半導体:回折光学素子市場、地域別、
2026年~2032年(百万米ドル) 154
表133 半導体:北米における回折光学素子市場(国別、2022年~2025年)(百万米ドル) 154
表134 半導体:北米における回折光学素子市場(国別、2026年~2032年)(百万米ドル) 154
表135 半導体:ヨーロッパにおける回折光学素子市場、
国別、2022年~2025年(百万米ドル) 155
表136 半導体:ヨーロッパにおける回折光学素子市場、
国別、2026年~2032年 (百万米ドル) 155
表137 半導体:アジア太平洋地域の回折光学素子市場、
国別、2022年~2025年(百万米ドル) 155
表138 半導体:アジア太平洋地域の回折光学素子市場、
国別、2026年~2032年(百万米ドル) 156
表139 半導体:ROWにおける回折光学素子市場、地域別、2022年~2025年(百万米ドル) 156
表140 半導体:ROWにおける回折光学素子市場、地域別、2026年~2032年(百万米ドル) 156
表141 IT・通信:回折光学素子市場、
構成部品別、2022年~2025年(百万米ドル) 157
表142 IT・通信:回折光学素子市場、
構成部品別、2026年~2032年(百万米ドル) 157
表143 IT・通信: 回折光学素子市場、
地域別、2022年~2025年(百万米ドル) 157
表144 IT・通信:回折光学素子市場、
地域別、2026年~2032年(百万米ドル) 158
表145 IT・通信:回折光学素子市場
北米(国別)、2022年~2025年(百万米ドル) 158
表146 IT・通信:回折光学素子市場
北米における国別市場、2026年~2032年(百万米ドル) 158
表147 IT・通信:ヨーロッパにおける回折光学素子市場、国別、2022年~2025年(百万米ドル) 159
表148 IT・通信:ヨーロッパにおける回折光学素子市場、国別、2026年~2032年(百万米ドル) 159
表149 IT・通信:アジア太平洋地域の回折光学素子市場、
国別、2022年~2025年(百万米ドル) 159
表150 IT・通信:アジア太平洋地域の回折光学素子市場、
アジア太平洋地域における回線別市場、国別、2026–2032年(百万米ドル) 160
表151 IT・通信:ROWにおける回折光学素子市場、
地域別、2022–2025年(百万米ドル) 160
表152 IT・通信:ROWにおける回折光学素子市場、
地域別、2026年~2032年(百万米ドル) 160
表153 産業分野:回折光学素子市場(構成部品別)、
2022年~2025年(百万米ドル) 161
表154 産業分野:回折光学素子市場(構成部品別)、
2026年~2032年 (百万米ドル) 161
表155 産業用:回折光学素子市場、地域別、
2022–2025年(百万米ドル) 161
表156 産業用:回折光学素子市場、地域別、
2026年~2032年(百万米ドル) 162
表157 産業用:北米における回折光学素子市場、
国別、2022年~2025年(百万米ドル) 162
表158 産業用: 北米における回折光学素子市場、
国別、2026–2032年(百万米ドル) 162
表159 産業分野:ヨーロッパにおける回折光学素子市場、国別、2022–2025年(百万米ドル) 163
表160 産業分野:ヨーロッパにおける回折光学素子市場(国別、2026年~2032年)(百万米ドル) 163
表161 産業分野:アジア太平洋地域の回折光学素子市場、
国別、2022年~2025年(百万米ドル) 163
表162 産業分野:アジア太平洋地域の回折光学素子市場、
国別、2026年~2032年(百万米ドル) 164
表163 産業用:ROWにおける回折光学素子市場、地域別、2022年~2025年(百万米ドル) 164
表164 産業用:ROWにおける回折光学素子市場、地域別、2026年~2032年(百万米ドル) 164
表165 その他の最終用途セクター:回折光学素子市場、
構成部品別、2022年~2025年(百万米ドル) 165
表166 その他の最終用途分野:回折光学素子市場、
構成部品別、2026年~2032年(百万米ドル) 165
表167 その他の最終用途分野:回折光学素子市場(地域別、2022年~2025年)(百万米ドル) 165
表168 その他の最終用途分野:回折光学素子市場(地域別、2026年~2032年) (百万米ドル) 166
表169 その他の最終用途分野:北米における回折光学素子市場(国別、2022年~2025年)(百万米ドル) 166
表 170 その他の最終用途分野:北米における回折光学素子市場(国別、2026年~2032年)(百万米ドル) 166
表 171 その他の最終用途分野: ヨーロッパにおける回折光学素子市場:国別、2022年~2025年(百万米ドル) 167
表172 その他の最終用途分野:ヨーロッパにおける回折光学素子市場:国別、2026年~2032年 (百万米ドル) 167
表173 その他の最終用途分野:アジア太平洋地域の回折光学素子市場
(国別、2022年~2025年)(百万米ドル) 167
表 174 その他の最終用途分野:回折光学素子市場
アジア太平洋地域における回折光学素子市場:国別、2026年~2032年(百万米ドル) 168
表175 その他の最終用途セクター:回折光学素子市場(ROW)、
地域別、2022年~2025年(百万米ドル) 168
表176 その他の最終用途分野:回折光学素子市場、
地域別、2026年~2032年(百万米ドル) 168
表177 回折光学素子市場、地域別、2022年~2025年 (百万米ドル) 171
表178 地域別回折光学素子市場、2026年~2032年(百万米ドル) 171
表179 北米:国別回折光学素子市場、
2022年~2025年 (百万米ドル) 172
表 180 北米:回折光学素子市場(国別)、
2026–2032年(百万米ドル) 173
表 181 北米:回折光学素子市場(最終用途セクター別、2022年~2025年)(百万米ドル) 173
表182 北米:回折光学素子市場(最終用途セクター別、2026年~2032年)(百万米ドル) 173
表183 ヨーロッパ:回折光学素子市場(国別)、
2022年~2025年(百万米ドル) 176
表184 ヨーロッパ: 回折光学素子市場(国別)、
2026年~2032年(百万米ドル) 177
表185 ヨーロッパ:回折光学素子市場(最終用途別)、
2022年~2025年(百万米ドル) 177
表186 ヨーロッパ:回折光学素子市場(最終用途別)、
2026年~2032年(百万米ドル) 177
表187 アジア太平洋地域:回折光学素子市場(国別)、
2022年~2025年(百万米ドル) 180
表188 アジア太平洋地域:回折光学素子市場(国別)、
2026年~2032年(百万米ドル) 181
表189 アジア太平洋地域:回折光学素子市場、最終用途別、2022年~2025年(百万米ドル) 181
表190 アジア太平洋地域:回折光学素子市場、最終用途別、2026年~2032年(百万米ドル) 181
表191 行:回折光学素子市場、地域別、
2022–2025年(百万米ドル) 184
表192 行:回折光学素子市場、地域別、
2026–2032年(百万米ドル) 184
表193 行:回折光学素子市場、最終用途セクター別、
2022年~2025年(百万米ドル) 184
表194 行:回折光学素子市場、最終用途セクター別、
2026年~2032年(百万米ドル) 185
表195 中東・アフリカ:回折光学素子市場、国別、2022年~2025年(百万米ドル) 186
表196 中東・アフリカ: 回折光学素子市場:国別、2026年~2032年(百万米ドル) 186
表197 回折光学素子市場:主要プレーヤーによる戦略の概要
、2023年1月~2026年5月 188
表198 回折光学素子市場:競争の激しさ(2025年) 190
表199 回折光学素子市場:地域別展開状況 198
表200 回折光学素子市場:種類別市場規模 199
表201 回折光学素子市場:コンポーネント別市場規模 200
表202 回折光学素子市場: 最終用途セクター別市場規模 201
表 203 回折光学素子市場:主要スタートアップ/中小企業の詳細リスト 204
表 204 回折光学素子市場:主要スタートアップ/中小企業の競合ベンチマーク
205
表 205 回折光学素子市場:新製品の発売、
2023年1月~2026年6月 206
表 206 回折光学素子市場:事業拡大、
2023年1月~2026年6月 206
表 207 ツァイス・グループ:会社概要 208
表 208 ツァイス・グループ:提供製品・ソリューション・サービス 209
表 209 ツァイス・グループ:事業拡大 210
表210 ツァイス・グループ:取引実績 211
表211 AGC社:会社概要 213
表212 AGC社:提供製品・ソリューション・サービス 214
表213 AGC社:開発動向 215
表 214 コーヒレント社:会社概要 217
表 215 コーヒレント社:提供製品・ソリューション・サービス 218
表 216 コーヒレント社:新製品発売 219
表 217 ジェノプティック:会社概要 221
表 218 ジェノプティック:提供製品・ソリューション・サービス 222
表 219 イェノプティック:事業拡大 223
表220 ブロードコム:会社概要 225
表221 ブロードコム:提供製品・ソリューション・サービス 226
表222 HOLO/OR LTD.:会社概要 228
表 223 HOLO/OR LTD.:提供製品・ソリューション・サービス 228
表 224 NALUX CO., LTD.:会社概要 230
表 225 NALUX CO., LTD.:提供製品・ソリューション・サービス 230
表 226 HOLOEYE PHOTONICS AG:会社概要 232
表 227 HOLOEYE PHOTONICS AG:提供製品・ソリューション・サービス 232
表 228 HOLOEYE PHOTONICS AG:製品の発売 233
表 229 NISSEI TECHNOLOGY CORPORATION:会社概要 235
表 230 NISSEI TECHNOLOGY CORPORATION:提供製品・ソリューション・サービス 235
表 231 SINTEC OPTRONICS PTE LTD.:会社概要 236
表 232 SINTEC OPTRONICS PTE LTD.:提供製品・ソリューション・サービス 236
表 233 主な二次情報源 252
表 234 一次インタビューの参加者 253
表 235 一次情報源から収集したデータ 254
表 236 回折光学素子市場:リスク分析 261









