この動向は、単に車両の発売や生産台数だけで成長を評価するのではなく、将来の市場拡大の重要な指標として、エコシステムの統合と実用化への準備態勢に一層重点を置くことを裏付けています。H2Accelerate TRUCKSプログラムに関するIRUの最新の評価では、規模拡大に必要な3つの条件が挙げられています。
それは、商用車が運行される場所で水素充填が可能であること、市場間で車両の認可要件が統一されていること、そしてフリート投資を支えるために車両および水素のコストが十分に低下していることです。これは、水素エコシステムが、確実な需要、コスト競争力のある供給、および支援インフラが効果的な政策メカニズムを通じて結びついたときに発展するという、水素評議会(Hydrogen Council)の2026年見通しと一致しています。
水素評議会の『Global Hydrogen Compass 2026』によると、570件以上のプロジェクトにおいて1,300億米ドルを超えるクリーン水素への投資が確定しており、これらのプロジェクトの約90%は建設中か、すでに稼働しています。同協会は、水素プロジェクトの発表から実際のプロジェクト実行へと移行している点を強調するとともに、導入を加速させるためには、政策支援、インフラ整備、需要創出が不可欠であるとの認識を改めて示しています。
主なポイント
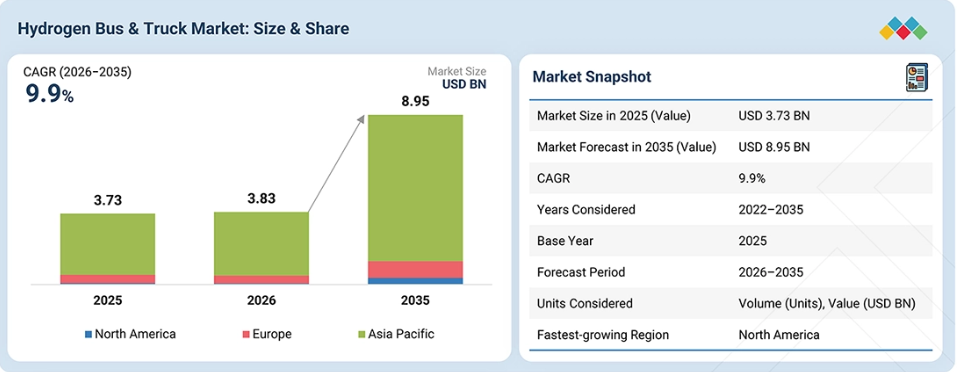
アジア太平洋地域の市場規模は、2026年の3,365.2百万米ドルから、2035年までに7,721.0百万米ドルへと、年平均成長率(CAGR)9.7%で拡大すると予測されています。
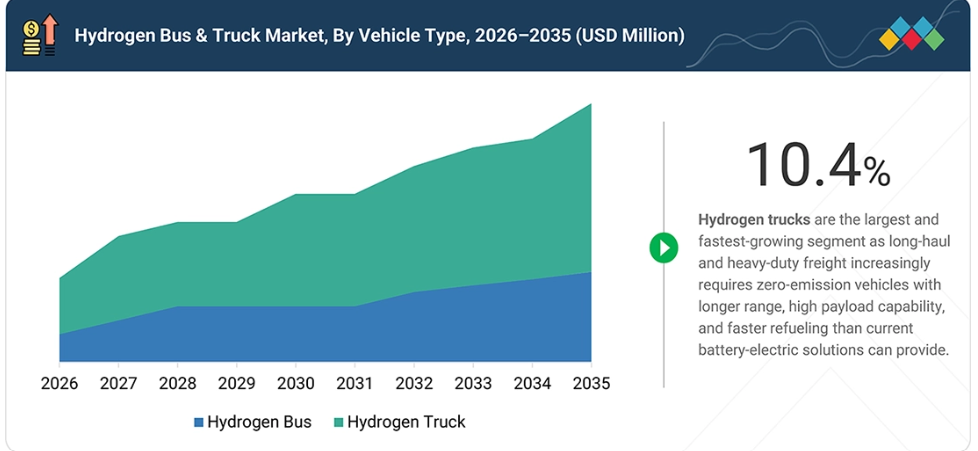
水素トラックの台数は、2026年の7,747台から2035年には19,731台へと、年平均成長率(CAGR)2.5%で増加すると予測されています。
30 kg未満のセグメントは、予測期間中に年平均成長率(CAGR)8.0%で成長し、2026年の405台から2035年には807台に達すると予測されています。
300~500マイルのセグメントは、予測期間中に市場を牽引すると見込まれています。2026年の5,914台から2035年には16,463台へと、年平均成長率(CAGR)12.0%で成長すると予測されています。
200 kW以下のセグメントは、予測期間中に年平均成長率(CAGR)9.0%で成長し、2026年の3,180台から2035年には6,889台に達すると予測されています。
Foton Internationalは「スター」に、トヨタ自動車株式会社は「新興リーダー」に分類されています。
ABボルボは「プログレッシブ・カンパニー」に、一汽解放汽車有限公司は「レスポンシブ・カンパニー」に分類されています。
水素トラックは、パイロットプロジェクトから商用フリートへの導入へと移行しつつあります。特に、長距離輸送や稼働率の高い用途においては、長距離走行、迅速な充填、持続的な積載能力が、燃料電池車の運用経済性を支えることができます。水素インフラは市場規模拡大における主要な制約要因となりつつあり、生産能力、充填ステーション、および専用の水素輸送ルートの整備状況が、バスやトラックをどこで大規模に導入できるかに直接影響を及ぼしています。市場の成長は、車両技術のみではなく、総所有コスト(TCO)によってますます決定されるようになっており、水素価格、燃料電池の耐久性、車両稼働率、維持管理コスト、インフラの利用率、そして政策支援が総合的に、水素バスおよびトラックの商業的実現可能性を決定づけています。
顧客の顧客に影響を与えるトレンドと変革
水素バス・トラック市場は、燃料電池および水素自動車技術の進歩、充填エコシステムの拡大、新たなフリート活用事例、そしてバリューチェーン全体にわたるパートナーシップに支えられ、初期のフリート導入段階から、より広範な商業的普及へと移行しつつあります。主な顧客には、物流・貨物輸送事業者、小売・EC企業、自治体および公的車両 fleet が含まれます。これらは、より長い航続距離、より迅速な充填、車両 fleet の稼働率向上、排出ガスの削減、そして信頼性の高い車両性能を求めています。こうした要件は、ルートの柔軟性の向上、車両 fleet の生産性向上、配送時および都市部での排出ガスの削減、持続可能性への取り組みの強化、そしてゼロエミッション車両 fleet 目標への進展につながります。
市場の動向
推進要因:EVよりも迅速な燃料補給
通常5~10分という迅速な燃料補給と、最大約600マイルという長い航続距離により、FCEVは、高い車両稼働率とダウンタイムの最小化が求められるバスやトラックにおいて、運用上の利点をもたらします。しかし、水素の製造、貯蔵、輸送、および燃料補給インフラの整備が不十分なことは、依然として普及拡大における大きな障壁となっています。信頼性の高い水素ネットワークを構築するには、燃料補給ステーションや支援インフラへの多額の投資が必要であり、ステーションの配置は車両の運行ルートや航続距離に合わせて計画されなければなりません。そのため、政府や産業関係者は水素インフラへの投資を進めており、その一例として、2025年2月にヨーロッパがTEN-Tネットワーク沿いに自動車、トラック、バス向けの新規水素燃料補給ステーション35カ所を設置するため、AFIFから3,420万米ドルを割り当てたことが挙げられます。
制約要因:低コストのグリーン水素の供給が限られていること
低コストのグリーン水素の供給が限られているため、燃料コストが高止まりし、供給の不確実性が生じています。これにより、水素バスやトラックの運用経済性が損なわれ、大規模な車両導入の進展が鈍化しています。低排出水素は依然として世界供給量に占める割合が小さく、確定している生産プロジェクトの数が限られているため、将来の供給量や価格に関する不確実性が生じています。中国では電解槽の生産能力が急速に拡大しており、ヨーロッパでも2026年に大規模な低排出水素プロジェクトが稼働を開始する見込みですが、規制上の遅れやプロジェクトの確約不足が、供給の伸びを依然として制約しています。
機会:燃料電池技術の進歩
燃料電池の効率、水素貯蔵、耐久性、制御システム、および充填技術の進歩により、FCEVの性能と商業的実現可能性が向上しています。特に、長距離走行と短時間の充填が求められる長距離バスや大型トラックにおいてその傾向が顕著です。再生可能エネルギーを利用した電解も水素生産の持続可能性を高めており、移動式充填や分散型水素生産といった新たなソリューションは、車両 fleet 運営者やその他のユーザーにとっての水素へのアクセスを改善する可能性があります。
継続的な技術開発、インフラの拡充、およびコスト削減により、輸送・物流分野における水素自動車のより広範な普及が後押しされると期待されています。
課題:ガソリン車・電気自動車に比べて車両コストが高い
プラチナなどの高価な燃料電池材料、コストのかかる水素貯蔵システム、高い水素燃料費、そして生産規模の限られさが要因となり、高い車両コストは依然としてFCEVの普及における大きな障壁となっています。そのため、FCEVは同等のBEVや従来型車両に比べて依然として高価であり、特に初期車両コストが車両導入の投資判断に強く影響する商用用途においては顕著です。生産量の増加、技術の進歩、水素インフラの拡充、および政府の支援により、将来的には燃料電池および車両のコストが低下し、水素バスやトラックの経済性が向上すると期待されます。
市場エコシステム
水素バス・トラックのエコシステムは、OEM、水素充填インフラ事業者、水素生産事業者、およびFCEV部品サプライヤーで構成されています。トヨタ、ヒュンダイ、ダイムラー・トラックなどのOEMが水素車両の開発と商用化を行う一方、シェル・ハイドロジェン、ネルASA、ITMパワーなどのインフラ事業者が、水素充填の利便性を支えています。プラグ・パワー、エア・リキード、BPなどの水素生産事業者は水素を供給し、バラード・パワー・システムズ、ボッシュ、ヘキサゴン・コンポジット、パナソニックなどの部品サプライヤーは、FCEVの信頼性が高く効率的な稼働を可能にする燃料電池、水素貯蔵システム、バッテリー、パワーエレクトロニクスを供給しています。
市場セグメント
水素トラック市場、種類別
水素トラックは、1日の走行距離が長く、高い積載量が求められ、車両の稼働停止時間を最小限に抑えることが重要な、稼働率の高い貨物輸送分野で需要が高まっています。燃料電池パワートレインにより、トラックは長距離走行が可能となるだけでなく、バッテリー充電よりも迅速な燃料補給が可能となるため、水素は地域間輸送、大型物流、長距離貨物輸送においてますます重要な役割を果たすようになっています。水素貨物輸送回廊の拡大に伴い、大型トラックにおける導入の可能性が広がっています。物流ルートや産業拠点周辺で水素充填インフラが整備されるにつれ、車両運営事業者は、走行距離が予測可能なルートに水素トラックを導入できるようになり、車両の稼働率を向上させると同時に、集約的な貨物輸送業務におけるディーゼルへの依存度を低減することができます。
水素トラック市場、タンクの種類
タイプIVタンクは、軽量な複合材構造を採用しており、従来の金属製タンク設計と比較して、車載水素貯蔵装置の重量を軽減します。これはバスとトラックの両方にとって重要な点です。なぜなら、貯蔵装置の重量が軽くなることで、バスは乗客定員を維持でき、トラックは有効積載量をより多く確保できるからです。航続距離への要求が高まる中、メーカーは車両重量を比例して増加させることなく、より大容量の水素貯蔵を実現するよう迫られています。タイプIV技術は、その高い強度対重量比という特性を通じてこの要件を満たしており、商用水素車両プラットフォームへの適性がますます高まっています。
水素トラック市場、タンク容量
30~60 kgのタンク容量範囲は、フルサイズバスや中型・大型トラックにおいて、水素容量、車両重量、包装要件、および航続距離の間で実用的なバランスを提供します。この容量は、長時間の日常運用を支えるのに十分な大きさでありながら、非常に高い貯蔵容量に伴うシステムの追加重量を回避することができます。このタンク容量は、1日あたりの走行距離が長いが、予定された運行スケジュールの中で給油が可能である商用車両の運用パターンに合致しています。したがって、1日に複数の路線を運行するバスと、地域間や都市間での貨物輸送を行うトラックの両方をサポートします。
水素トラック市場、航続距離
水素自動車が、固定された都市バス路線や短距離の商用用途から、都市間旅客輸送や長距離貨物輸送へと移行するにつれ、500マイル以上の航続距離への需要が高まっています。航続距離が長くなることで、車両は給油が必要になるまでの稼働サイクルをより長くカバーできるようになります。航続距離が長くなることで、給油停止の頻度が減り、運行の中断が最小限に抑えられるため、フリートの稼働率が向上します。これは、追加の停車が車両の稼働率を低下させ、運行時間を増加させる可能性がある長距離バスやトラックにとって、特に重要な点です。
水素トラック市場、モーター出力
200~400 kWのモーター出力範囲は、フルサイズの水素バスや、多数の乗客を乗せた状態、多量の積載量、高速道路走行を含む幅広い中型・大型トラックに対し、十分な推進出力を提供します。これにより、この出力範囲は商用水素車両の需要の大部分をカバーすることが可能となります。OEM各社は、この出力範囲内で、複数のバスやトラックの構成に同様の電気駆動システムおよび燃料電池アーキテクチャを適用することができます。これにより、メーカーは主要なパワートレイン部品を標準化しつつ、乗客数、貨物量、ルート、積載量の要件に応じて車両性能を調整することが可能となり、より広範な商用展開が促進されます。
地域
水素バス・トラック市場において、アジア太平洋地域が最大の市場となる見込み
アジア太平洋地域が水素バス・トラック市場において最大の市場となっている理由は、中国のOEM各社が、燃料電池車の生産、水素パワートレインの開発、フリートの導入、および現地化されたサービスサポートをますます統合しており、孤立した実証プロジェクトよりも強固な商用化の道筋を築いているためです。Yutong Busは、水素式レンジエクステンダーパワートレインシステムを開発しつつ、新エネルギー車のラインナップを拡大しており、アジア太平洋地域全体で確立された存在感により、燃料電池バス技術、サービス能力、および水素モビリティソリューションを他の市場へ展開するための基盤を有しています。
Foton Motorは、中・大型車両のラインナップに高出力燃料電池システムを統合しており、水素トラックが単独のプロジェクトとしてではなく、より広範な商用車プラットフォームの一部として開発される傾向が強まっていることを示しています。アジア太平洋地域では、OEM主導の水素エコシステムが構築されつつあり、燃料電池バス、水素トラック、水素充填インフラ、およびフリートサービスネットワークが一体となって発展することで、車両の供給とインフラ整備の間のギャップが縮小しています。中国における大量生産型の商用車製造、拡大する水素フリートの導入、そしてOEMの参画拡大が相まって、パイロットフリートから商用受注へと至る再現可能な道筋が形成されています。
水素バス・トラック市場:企業評価マトリックス
フォトン・インターナショナルは、確立された世界的な商用車事業基盤、幅広いバスおよびトラックの製品ラインナップ、堅調な輸出の伸び、そして国際的な新エネルギー戦略への水素技術の積極的な統合により、「スター」に位置づけられています。同社の広範な海外販売・サービスネットワークは、複数の地域にわたって水素商用車を拡大するための強固な基盤を提供しています。トヨタ自動車株式会社は、先進的な燃料電池技術、拡大する商用車分野でのパートナーシップ、そして実運用における水素トラックおよびバスの導入増加により、「新興リーダー」に位置づけられています。
主要市場プレイヤー
Foton International
Yutong Bus Co., Ltd.
Xiamen King Long International Trading Co.,Ltd.
Solaris Bus & Coach sp. z o.o.
Hyundai Motor Company
Anhui Ankai Automobile
NFI
Toyota Motor Corporation
Zhongtong Bus Holding
VDL Groep
Daimler Truck
IVECO
Wrightbus
最近の動向
2026年3月:現代自動車は、グリーン水素インフラを通じて木材物流の脱炭素化を目指す「カヒロス・プロジェクト」の一環として、ウルグアイに「XCIENT Fuel Cell」トラック8台を導入しました。
2025年8月:宇通商用車(Yutong Commercial Vehicle)は、SPIC水素技術(SPIC Hydrogen Technology)および水素パワー・技術(Hydrogen Power Technology)と提携し、鄭州で水素燃料電池物流車両200台を納入しました。これにより、同社が以前導入した冷蔵トラック360台に続き、水素を動力源とする物流事業をさらに拡大しました。
2025年5月:宇通は、「2025年河南省鄭州水素エネルギー・燃料電池車産業発展会議」において、同社の「F10燃料電池バス」を披露し、迅速な水素充填、長距離走行、低水素消費量、高い安全性、および都市部や郊外の路線への適応性を強調しました。宇通によると、F10は約10分で充填が可能で、約450 kmの航続距離を実現できるとのことです。
1 はじめに 27
1.1 調査の目的 27
1.2 市場の定義 28
1.3 調査範囲 30
1.3.1 市場のセグメンテーション 30
1.3.2 調査対象の範囲および除外項目 30
1.4 調査対象期間 31
1.5 対象通貨 31
1.6 対象単位 32
1.7 ステークホルダー 32
1.8 変更点の概要 32
2 エグゼクティブ・サマリー 33
2.1 市場のハイライトと主要な洞察 33
2.2 主要市場参加者:戦略的展開のマッピング 34
2.3 水素バス・トラック市場における破壊的トレンド 35
2.4 水素バス・トラック市場における高成長セグメント 35
2.5 地域別概況:市場規模、成長率、および予測 36
3 プレミアムインサイト 37
3.1 水素バス・トラック市場における事業者にとって魅力的な機会 37
3.2 水素バス・トラック市場:車種別 37
3.3 水素バス・トラック市場:タンクの種類別 38
3.4 水素バス・トラック市場:水素タンク容量別 38
3.5 水素バス・トラック市場:航続距離別 39
3.6 水素バス・トラック市場:モーター出力別 39
3.7 水素バス・トラック市場:地域別 40
4 市場概要 41
4.1 はじめに 41
4.2 市場の動向 41
4.2.1 推進要因 42
4.2.1.1 車両の脱炭素化に関する規制 42
4.2.1.2 EVよりも迅速な燃料補給 46
4.2.1.3 「グリーン水素」生産への投資拡大 49
4.2.1.4 積載量の維持率の高さが、大型車両における水素の採用を後押し 50
4.2.2 制約要因 51
4.2.2.1 水素充填インフラへの初期投資額の高さ 51
4.2.2.2 可燃性が高く、燃料漏れの検知が困難であること 52
4.2.3 機会 54
4.2.3.1 燃料電池技術の進歩 54
4.2.3.1.1 FCEV商用貨物トラックの開発 55
4.2.3.2 再生可能エネルギー源との統合 57
4.2.3.3 水素回廊の整備 58
4.2.4 課題 59
4.2.4.1 ガソリン車・電気自動車と比較した車両コストの高さ 59
4.2.4.2 水素の貯蔵および輸送に関する課題 61
4.2.4.3 低コストのグリーン水素の供給が限られていること 62
4.3 未解決のニーズと未開拓分野 65
4.3.1 大型車両フリート向けの低コストかつ高利用率の水素充填 65
4.3.2 耐久性の向上とライフサイクルコストの低減を実現した水素パワートレイン 65
4.3.3 車両単体のソリューションではなく、統合された水素フリート・エコシステム 66
5 産業の動向 67
5.1 マクロ経済指標 67
5.1.1 はじめに 67
5.1.2 GDPの動向と予測 67
5.1.3 水素バス・トラック市場の動向 69
5.2 エコシステム分析 69
5.3 サプライチェーン分析 73
5.4 ケーススタディ分析 74
5.4.1 グリーン水素インフラが、南米アメリカ初の稼働中の水素大型トラック・フリートを実現 74
5.4.2 長期にわたる車両運用により、多様な大型車両用途における水素の有効性が実証されました 75
5.4.3 ロンドン交通局(TFL)は、2025年までに炭素排出量を削減するため、燃料電池バスを導入しました 75
5.4.4 バラード・パワー・システムズとヴァン・フールが提携し、持続可能な交通ソリューションを確立 76
5.4.5 ダイムラー・トラック「GENH2」:実地試験により、水素トラックの量産化がさらに近づく 76
5.5 主要OEM: MNMインサイト 77
5.5.1 フォトン・インターナショナル:FCEV戦略 77
5.5.2 アモイ・キングロン・インターナショナル・トレーディング社:FCEV戦略 77
5.5.3 ユートン・バス社 :FCEV戦略 78
5.5.4 ソラリス・バス&コーチSP. Z.O.O.:FCEV戦略 78
5.5.5 現代自動車:FCEV戦略 79
5.6 水素バス・トラック市場:ビジネスモデル 80
5.7 地域別水素充填ステーションの設置動向:MNMインサイト 81
5.8 既存および今後登場予定の水素商用車モデル 84
5.8.1 水素トラック 84
5.8.2 水素バス 85
5.9 H2ICEバスおよびトラック:MNMインサイト 85
5.10 主要OEMメーカー別バスの比較:MNMインサイト 87
5.11 価格分析 88
5.11.1 水素バスの主要メーカーにおける平均販売価格の推移 88
5.11.2 水素トラックの主要OEMにおける平均販売価格の推移 89
5.11.3 地域別の平均販売価格の推移 90
5.12 貿易分析 92
5.12.1 輸入シナリオ(HSコード8702) 92
5.12.2 輸出シナリオ(HSコード8702) 93
5.13 2026年~2027年の主要な会議およびイベント 95
5.14 顧客の事業に影響を与えるトレンドとディスラプション 95
5.15 投資および資金調達のシナリオ 96
5.16 バッテリー式電気バスおよびトラック、ならびに燃料電池式電気バスおよびトラックの総所有コスト 96
5.17 部品表 99
5.17.1 燃料電池電気バス、
内燃機関(ICE)バス、およびバッテリー電気バスの部品表比較 99
5.17.2 燃料電池電気トラック、
内燃機関(ICE)トラック、およびバッテリー電気トラックの部品表比較 100
5.18 EU・インド貿易協定の影響分析 102
5.18.1 はじめに 102
5.18.2 EUの関税 104
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 106
6.1 技術分析 106
6.1.1 はじめに 106
6.1.2 主要技術 106
6.1.2.1 固体酸化物形燃料電池(SOFC) 106
6.1.2.2 高分子電解質膜形燃料電池(PEMFC) 106
6.1.2.3 直接ホウ水素化物燃料電池(DBFC) 107
6.1.2.4 パッケージ型燃料電池システムモジュール 107
6.1.2.5 燃料電池ハイブリッド電気自動車(FCHEV) 108
6.1.2.6 水素内燃機関(H2ICE) 108
6.1.2.7 非貴金属触媒を用いた燃料電池 109
6.1.2.8 炭酸塩超構造固体燃料電池(CSSFC) 110
6.1.3 補完技術 110
6.1.3.1 低炭素水素 110
6.1.3.2 水素含有液体有機水素キャリア(LOHC) 111
6.1.3.3 液化水素技術 111
6.1.4 関連技術 111
6.1.4.1 水素センサーシステム 111
6.2 技術・製品ロードマップ 112
6.3 特許分析 112
6.4 将来の用途 114
6.4.1 航続距離と迅速な燃料補給が重要課題となる中、長距離貨物輸送で水素の採用が進む 114
6.4.2 長距離路線において航続距離の延長が求められるにつれ、都市間バスの導入が拡大します 114
6.4.3 専用運行において管理された燃料補給インフラが整備されるにつれ、産業用車両が水素を採用します 114
6.5 AI/生成AIが水素バス・トラック市場に与える影響 115
7 顧客の動向と購買行動 116
7.1 主要なステークホルダーと購入基準 116
7.1.1 購入プロセスにおける主要なステークホルダー 116
7.1.2 購入基準 117
7.2 導入の障壁と内部的な課題 118
7.3 さまざまなエンドユーザーにおける未充足ニーズ 119
8 持続可能性と規制環境 120
8.1 規制環境 120
8.1.1 地域別の規制機関、政府機関、
およびその他の組織 122
9 動力出力別水素バス・トラック市場 126
9.1 はじめに 127
9.2 200 kW以下 129
9.2.1 最大200 kWの出力範囲を持つエンジンの需要を後押しするラストマイル配送サービス 129
9.2.2 最大200 kW:水素バスモデル 129
9.2.3 最大200 kW:水素トラックモデル 130
9.3 200~400 kW 131
9.3.1 積載量の増加が中出力プラットフォームの普及を後押し 131
9.3.2 200~400 kW:水素バスモデル 131
9.3.3 200~400 kW:水素トラックモデル 132
9.4 400 kW以上 133
9.4.1 大型輸送需要の増加が市場を牽引 133
9.4.2 400 kW 以上:水素バスモデル 133
9.4.3 400 kW 以上:水素トラックモデル 134
9.5 主な調査結果 135
10 航続距離別水素バス・トラック市場 136
10.1 はじめに 137
10.2 300マイル以下 138
10.2.1 排出ガスゼロの都市内輸送およびラストマイル配送への需要が、セグメントの成長を牽引 138
10.2.2 300マイル以下:水素バスモデル 139
10.2.3 300マイル以下:水素トラックモデル 139
10.3 300~500マイル 141
10.3.1 フィールドサービスおよび公共交通事業への需要がセグメントの成長を牽引 141
10.3.2 300~500マイル:水素バスモデル 141
10.3.3 300~500マイル:水素トラックモデル 142
10.4 500マイル以上 143
10.4.1 長距離運行では、市場を牽引するために効率性と大容量の貯蔵が優先されます 143
10.4.2 500マイル以上: 水素バスモデル 143
10.4.3 500マイル以上:水素トラックモデル 144
10.5 主な洞察 145
11 水素タンク容量別 水素バス・トラック市場 146
11.1 はじめに 147
11.2 30 kg未満 148
11.2.1 ラストマイル配送サービスおよび短距離用水素バスへの需要が市場を牽引 148
11.2.2 30 kg未満:水素バスおよびトラックモデル 149
11.3 30~60 kg 150
11.3.1 長距離ルートでは、貯蔵容量と積載量のバランスが重視されます 150
11.3.2 30~60 kg:水素バスおよびトラックのモデル 150
11.4 60 KG 超 152
11.4.1 大型輸送車両への需要増加が成長を後押し 152
11.4.2 60 KG 超:水素バスおよびトラックモデル 152
11.5 主な調査結果 153
12 タンク種類別水素バス・トラック市場 154
12.1 はじめに 155
12.1.1 自動車用途における水素タンクの分類 155
12.2 タイプIII 157
12.2.1 他のタンクよりも高い内部圧力に耐えることができます 157
12.2.2 タイプIII水素タンクを搭載した水素バス 157
12.2.3 タイプIII水素タンクを搭載した水素トラック 157
12.3 タイプIV 158
12.3.1 需要拡大に向けた高圧水素貯蔵の必要性 158
12.3.2 タイプ IV 水素タンクを搭載した水素バス 159
12.3.3 タイプ IV 水素タンクを搭載した水素トラック 160
12.4 タイプV 161
12.4.1 積載量の増加ニーズが、大型水素モビリティ向けタイプVタンクの開発を加速 161
12.5 主な洞察 162
13 種類別水素バス・トラック市場 163
13.1 はじめに 164
13.2 水素バス 166
13.2.1 水素バスの需要拡大に向けた政府の取り組み 166
13.2.2 ミニバス/シャトル 168
13.2.2.1 水素ミニバス/シャトルの車種 168
13.2.3 都市バス/路線バス 169
13.2.3.1 水素都市バス/路線バスの車種 169
13.3 水素トラック 170
13.3.1 長距離輸送への需要拡大が市場を牽引 170
13.3.2 中型トラック 172
13.3.2.1 水素中型トラックの車種 172
13.3.3 大型トラック 172
13.3.3.1 水素大型トラックモデル 173
13.4 主な調査結果 173
14 地域別水素バス・トラック市場 174
14.1 はじめに 175
14.2 アジア太平洋地域 180
14.2.1 中国 182
14.2.1.1 クリーンエネルギーおよび再生可能エネルギーへの投資拡大が成長を牽引 182
14.2.2 日本 184
14.2.2.1 水素インフラへの需要増加が市場を後押し 184
14.2.3 韓国 186
14.2.3.1 現代自動車などの現地OEMによる、市場の需要と拡大を促進する取り組み 186
14.2.4 インド 188
14.2.4.1 成長を牽引する「グリーン・トランスポーテーション」を推進する政府の取り組み 188
14.3 ヨーロッパ 189
14.3.1 フランス 192
14.3.1.1 需要を刺激する主要な水素燃料車フリートの存在 192
14.3.2 ドイツ 194
14.3.2.1 成長を後押しする水素インフラの整備 194
14.3.3 イタリア 195
14.3.3.1 市場を牽引する水素自動車への移行 195
14.3.4 スペイン 196
14.3.4.1 水素自動車の生産を推進する戦略的提携と投資 196
14.3.5 英国 197
14.3.5.1 市場を牽引するゼロエミッション車の需要 197
14.4 北米 199
14.4.1 カナダ 201
14.4.1.1 車両の脱炭素化への需要が成長を牽引 201
14.4.2 アメリカ 202
14.4.2.1 水素バスの導入拡大が水素自動車の普及を促進 202
15 競争環境 205
15.1 概要 205
15.2 主要企業の戦略/勝つための要素 205
15.3 市場シェア分析(2025年) 206
15.4 売上高分析 208
15.5 企業評価および財務指標 209
15.6 ブランド/製品比較 210
15.7 企業評価マトリックス:主要プレイヤー、2025年 211
15.7.1 スター企業 211
15.7.2 新興リーダー 211
15.7.3 広範な展開を行う企業 211
15.7.4 参入企業 211
15.7.5 企業の事業展開範囲:主要企業、2025年 213
15.7.5.1 企業の事業展開範囲 213
15.7.5.2 地域別事業展開 214
15.7.5.3 車種別事業展開 214
15.8 企業評価マトリックス:スタートアップ/中小企業、2025年 215
15.8.1 先進的な企業 215
15.8.2 対応力のある企業 215
15.8.3 ダイナミックな企業 215
15.8.4 スタート地点にある企業 215
15.8.5 競合ベンチマーク:スタートアップ/中小企業、2026年 217
15.8.5.1 スタートアップ/中小企業のリスト 217
15.8.5.2 スタートアップ/中小企業の競合ベンチマーク 217
15.9 競合シナリオ 218
15.9.1 製品の発売/開発 218
15.9.2 取引 219
15.9.3 その他の動向 220
16 企業概要 221
16.1 主要企業 221
16.1.1 FOTON INTERNATIONAL 221
16.1.1.1 事業概要 221
16.1.1.2 提供製品・ソリューション 222
16.1.1.3 最近の動向 224
16.1.1.3.1 製品の発売および機能強化 224
16.1.1.3.2 取引 224
16.1.1.3.3 事業拡大 225
16.1.1.3.4 その他の動向 226
16.1.1.4 MnMの見解 226
16.1.1.4.1 勝利への権利 226
16.1.1.4.2 戦略的選択 227
16.1.1.4.3 弱点および競合上の脅威 227
16.1.2 YUTONG BUS CO., LTD. 228
16.1.2.1 事業概要 228
16.1.2.2 提供製品・ソリューション 229
16.1.2.3 最近の動向 230
16.1.2.3.1 新製品の発売および機能強化 230
16.1.2.3.2 取引 230
16.1.2.3.3 その他の動向 231
16.1.2.4 MnMの見解 231
16.1.2.4.1 勝利への権利 231
16.1.2.4.2 戦略的選択 231
16.1.2.4.3 弱点および競合上の脅威 231
16.1.3 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD. 232
16.1.3.1 事業概要 232
16.1.3.2 提供製品・ソリューション 233
16.1.3.3 最近の動向 235
16.1.3.3.1 その他の動向 235
16.1.3.4 MnMの見解 236
16.1.3.4.1 勝利への権利 236
16.1.3.4.2 戦略的選択 236
16.1.3.4.3 弱点および競合上の脅威 236
16.1.4 SOLARIS BUS & COACH SP. Z O.O. 237
16.1.4.1 事業概要 237
16.1.4.2 提供製品・サービス 238
16.1.4.3 最近の動向 238
16.1.4.3.1 製品の発売および機能強化 238
16.1.4.3.2 取引 238
16.1.4.3.3 その他の動向 239
16.1.4.4 MnMの見解 241
16.1.4.4.1 勝利への権利 241
16.1.4.4.2 戦略的選択 241
16.1.4.4.3 弱点および競合上の脅威 241
16.1.5 ヒュンダイ・モーター・カンパニー 242
16.1.5.1 事業概要 242
16.1.5.2 提供製品・ソリューション 243
16.1.5.3 最近の動向 244
16.1.5.3.1 新製品の発売 244
16.1.5.3.2 取引 244
16.1.5.3.3 その他の動向 245
16.1.5.4 MnMの見解 245
16.1.5.4.1 勝利への権利 245
16.1.5.4.2 戦略的選択 246
16.1.5.4.3 弱点および競合上の脅威 246
16.1.6 安徽安凱汽車有限公司 247
16.1.6.1 事業概要 247
16.1.6.2 提供製品・ソリューション 248
16.1.6.3 最近の動向 248
16.1.6.3.1 製品の発売および機能強化 248
16.1.6.3.2 事業拡大 249
16.1.6.3.3 その他の動向 249
16.1.7 トヨタ自動車株式会社 250
16.1.7.1 事業概要 250
16.1.7.2 提供製品・ソリューション 251
16.1.7.3 最近の動向 252
16.1.7.3.1 製品の発売および開発 252
16.1.7.3.2 取引 252
16.1.7.3.3 その他の動向 253
16.1.8 VDL GROEP 254
16.1.8.1 事業概要 254
16.1.8.2 提供製品・ソリューション 255
16.1.8.3 最近の動向 256
16.1.8.3.1 製品の発売および機能強化 256
16.1.8.3.2 取引 256
16.1.8.3.3 事業拡大 257
16.1.8.3.4 その他の動向 257
16.1.9 NFI GROUP 258
16.1.9.1 事業概要 258
16.1.9.2 提供製品・ソリューション 259
16.1.9.3 最近の動向 260
16.1.9.3.1 製品の発売および開発 260
16.1.9.3.2 取引 260
16.1.9.3.3 その他の動向 261
16.1.10 WRIGHTBUS 262
16.1.10.1 事業概要 262
16.1.10.2 提供製品・ソリューション 263
16.1.10.3 最近の動向 263
16.1.10.3.1 製品の発売および開発 263
16.1.10.3.2 契約 264
16.1.10.3.3 事業拡大 264
16.1.10.3.4 その他の動向 265
16.1.11 ZHONGTONG BUS HOLDING CO., LTD. 266
16.1.11.1 事業概要 266
16.1.11.2 提供製品・ソリューション 267
16.1.11.3 最近の動向 267
16.1.11.3.1 製品の発売および機能強化 267
16.1.11.3.2 その他の動向 267
16.1.12 ダイムラー・トラックAG 268
16.1.12.1 事業概要 268
16.1.12.2 提供製品・ソリューション 269
16.1.12.3 最近の動向 270
16.1.12.3.1 新製品の発売 270
16.1.12.3.2 取引 270
16.1.12.3.3 事業拡大 272
16.1.12.3.4 その他の動向 272
16.1.13 IVECO S.P.A. 274
16.1.13.1 事業概要 274
16.1.13.2 提供している製品・ソリューション 275
16.1.13.3 最近の動向 276
16.1.13.3.1 取引 276
16.1.13.3.2 契約 276
16.1.13.3.3 事業拡大 277
16.1.13.3.4 その他の動向 277
16.2 その他の主要企業 279
16.2.1 SAIC-IVECO HONGYAN COMMERCIAL VEHICLE CO., LTD. 279
16.2.2 SINOTRUK (CNHTC) 280
16.2.3 DAYUN AUTO 281
16.2.4 DONGFENG MOTOR COMPANY 282
16.2.5 浙江吉利控股グループ 283
16.2.6 チャリオット・モーターズ 284
16.2.7 オトカル 285
16.2.8 カルサン 286
16.2.9 ランピーニ・カルロ S.P.A. 287
16.2.10 ファースト・ハイドロジェン 288
16.2.11 テヴァ 289
16.2.12 三一グループ 290
16.2.13 パッカー社 291
16.2.14 ノヴァ・バス社 292
16.2.15 ハイゾン 293
16.2.16 清陵いすゞ自動車輸出入有限会社 294
16.2.17 一汽解放汽車有限会社 295
16.2.18 ABボルボ 296
17 調査方法 297
17.1 調査データ 297
17.1.1 二次データ 298
17.1.1.1 主要な二次情報源の一覧 299
17.1.1.2 二次情報源からの主要データ 300
17.1.2 一次データ 301
17.1.2.1 一次インタビューの参加者 301
17.1.2.2 主要な産業インサイト 301
17.1.2.3 一次インタビューの内訳 302
17.1.2.4 一次インタビュー対象者一覧 302
17.2 市場規模推計の方法論 303
17.2.1 ボトムアップ・アプローチ 305
17.2.2 トップダウン・アプローチ 305
17.3 市場の分類とデータの三角検証 306
17.4 因子分析 309
17.5 調査の前提条件 309
17.6 調査の限界 310
17.7 リスク分析 311
18 付録 312
18.1 産業専門家による主な見解 312
18.2 ディスカッションガイド 312
18.3 KNOWLEDGESTORE:MarketsandMarketsのサブスクリプションポータル 315
18.4 カスタマイズオプション 317
18.4.1 地域別・車両クラス別の水素バス・トラック市場 317
18.4.2 水素バス・トラック市場:その他の国々 (最大3カ国) 317
18.4.3 追加の市場参加企業のプロファイル(最大5社) 317
18.5 関連レポート 317
18.6 著者情報 318
表1 水素バス・トラック市場の定義(モーター出力別) 28
表2 水素バス・トラック市場の定義(種類別) 28
表3 水素バス・トラック市場の定義(航続距離別) 29
表4 水素バス・トラック市場の定義(タンクの種類) 29
表5 水素バス・トラック市場の定義(水素タンク容量別) 29
表6 対象範囲および除外項目 30
表7 2021年~2025年の米ドル為替レート 32
表8 車両の脱炭素化義務は、調達の見通しを明確にし、
水素車両の導入におけるビジネスケースを強化します 43
表9 バス車両計画:電気自動車対 水素 vs. 内燃機関 44
表10 トラック車両計画:電気 vs. 水素 vs. 内燃機関 45
表11 トラックの比較:BEV、PHEV、FCEV、およびHEVの充電・燃料補給 47
表12 トラックの比較:FCEV(水素)対BEVの充電・燃料補給 47
表13 バスの比較:FCEV(水素)対BEVの充電・燃料補給 48
表14 世界全体:既存容量・
導入状況と新規投資・開発の比較 49
表15 地域別:既存容量/
導入状況と新規投資・開発の比較 50
表16 PEMFCとSOFC燃料電池技術の比較 54
表17 FCEVトラックの航続距離を向上させる主要な技術的進歩 55
表18 FCEVバスの航続距離を向上させる主要な技術的進歩 56
表19 大規模フリートのTCOが水素バスの競争力を制限する要因
59
表20 大規模フリートにおけるTCOが水素の競争力を制限する要因
(ディーゼル車およびBEVとの比較) 60
表21 世界比較 – グレー水素、ブルー水素、グリーン水素の比較 63
表22 水素バス・トラック市場の動向:影響分析 64
表23 主要国別のGDP変化率(2022年~2031年) 68
表24 エコシステムにおける各プレーヤーの役割 71
表25 水素バス・トラック市場:ビジネスモデル 80
表26 アメリカ:燃料電池電気バスプロジェクト 82
表27 燃料電池バスの開発および導入に関する発表 83
表28 水素トラック:既存および今後発売予定のFCEVモデル 84
表29 水素バス:既存および今後発売予定のFCEVモデル 85
表30 既存および今後発売予定のH2ICEモデル 86
表31 水素バスの主要メーカーの平均販売価格、
2020年~2023年(千米ドル) 88
表32 水素トラックの主要OEMの平均販売価格、
2022年~2025年(千米ドル) 89
表33 地域別水素バス平均販売価格、
2022年~2025年(千米ドル) 91
表34 地域別水素トラック平均販売価格、
2022年~2025年(千米ドル) 91
表35 HSコード8702に該当する製品の輸入データ(国別、
2022年~2025年)(百万米ドル) 93
表36 HSコード8702に該当する製品の輸出データ(国別、
2022年~2025年)(百万米ドル) 94
表37 主要な会議およびイベント(2026年~2027年) 95
表38 燃料電池電気バス、内燃機関(ICE)バス、
およびバッテリー電気バスの部品表比較(千米ドル) 100
表39 燃料電池電気式、内燃機関(ICE)、
およびバッテリー電気式トラックの部品原価明細比較(千米ドル) 101
表40 H2ICEとFCEVの比較 109
表41 2026年の水素バス・トラック市場における特許登録件数 113
表42 水素バスおよびトラックの購入プロセスに対するステークホルダーの影響
(%) 117
表43 種類別 水素バスおよびトラックの主な購入基準 118
表44 未充足ニーズとその市場への影響 119
表45 北米アメリカ:水素自動車およびインフラを支援する政策と取り組み 120
表46 ヨーロッパ:水素自動車およびインフラを支援する政策と取り組み 121
表47 アジア太平洋地域:水素自動車およびインフラを支援する政策と取り組み 121
表48 南米アメリカ:規制機関、政府機関、
およびその他の組織 122
表49 ヨーロッパ:規制機関、政府機関、
およびその他の組織 124
表50 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 125
表51 水素バス・トラック市場(動力源別)、2022年~2025年(台数) 128
表52 水素バス・トラック市場(動力別)、2026年~2030年(台数) 128
表53 水素バス・トラック市場(動力別)、2031年~2035年(台数) 128
表54 200 kW以下:水素バスモデル 129
表55 200 kW以下:水素トラックモデル 130
表56 200 kW以下:水素バス・トラック市場(地域別)、
2022–2025年(台数) 130
表57 200 kW以下:水素バス・トラック市場(地域別)、
2026年~2030年(台数) 130
表58 200 kW以下:水素バス・トラック市場(地域別)、
2031年~2035年(台数) 130
表59 200~400 kW:水素バスモデル 131
表60 200~400 kW:水素トラックモデル 132
表61 200~400 kW: 水素バス・トラック市場(地域別)、
2022–2025年(台数) 132
表62 200–400 kW:水素バス・トラック市場(地域別)、
2026–2030年(台数) 132
表63 200~400 kW:水素バス・トラック市場(地域別)、
2031~2035年(台数) 133
表64 以上:水素バスモデル 133
表65 以上:水素トラックモデル 134
表 66 400 kW 以上:地域別水素バス・トラック市場、
2022–2025 年(台数) 134
表 67 400 kW 以上:地域別水素バス・トラック市場、
2026~2030年(台) 134
表68 以上400 kW:水素バス・トラック市場、地域別、
2031~2035年(台) 134
表69 水素バス・トラック市場(航続距離別)、2022–2025年(台) 137
表70 水素バス・トラック市場(航続距離別)、2026–2030年 (台) 137
表71 水素バス・トラック市場:航続距離別、2031年~2035年(台) 138
表72 300マイル以下:水素バスモデル 139
表73 300マイル以下:水素トラックモデル 139
表74 300マイル以下:水素バス・トラック市場(地域別)、
2022–2025年(台数) 140
表75 航続距離300マイル以下:水素バス・トラック市場(地域別)、
2026年~2030年(台数) 140
表76 300マイル以下:水素バス・トラック市場、地域別、
2031年~2035年(台数) 140
表77 300~500マイル:水素バスモデル 141
表78 300~500マイル:水素トラックモデル 142
表79 300~500マイル:水素バス・トラック市場(地域別)、
2022~2025年(台数) 142
表80 300~500マイル:水素バス・トラック市場(地域別)、
2026~2030年(台数) 142
表81 300~500マイル: 水素バス・トラック市場(地域別)、
2031–2035年(台数) 143
表82 500マイル以上:水素バスモデル 143
表83 500マイル以上:水素トラックモデル 144
表84 500マイル以上:水素バス・トラック市場(地域別)、
2022–2025年(台数) 144
表85 500マイル以上:水素バス・トラック市場(地域別)、
2026–2030年(台数) 144
表86 500マイル以上:水素バス・トラック市場(地域別)、
2031~2035年(台数) 144
表87 水素バス・トラック市場(水素タンク容量別)、
2022~2025年(台数) 148
表88 水素バス・トラック市場(水素タンク容量別)、
2026–2030年(台数) 148
表89 水素バス・トラック市場(水素タンク容量別)、
2031–2035年(台数) 148
表90 30 kg未満:水素バスおよびトラックのモデル 149
表91 30 kg未満:水素バスおよびトラック市場(地域別、2022–2025年)(台数) 149
表92 30 kg未満:地域別水素バス・トラック市場、2026年~2030年(台数) 149
表93 30 kg未満:地域別水素バス・トラック市場、2031年~2035年(台数) 149
表94 30~60 kg:水素バスおよびトラックの車種 150
表95 30~60 kg:地域別水素バス・トラック市場、2022年~2025年(台数) 151
表96 30~60 kg:水素バス・トラック市場、地域別、2026~2030年(台数) 151
表97 30~60 kg:水素バス・トラック市場、地域別、2031~2035年(台数) 151
表98 60 kg超:水素バスおよびトラックの車種 152
表99 60 kg超:水素バスおよびトラック市場(地域別、2022–2025年)(台数) 152
表100 > 60 kg:地域別水素バス・トラック市場、2026–2030年(台数) 153
表101 > 60 kg:地域別水素バス・トラック市場、2031–2035年(台数) 153
表102 自動車用途における水素タンクの種類別分類 155
表103 水素バス・トラック市場:タンクの種類別、2022年~2025年(台数) 156
表104 水素バス・トラック市場(タンクの種類別、2026年~2030年)(台数) 156
表105 水素バス・トラック市場(タンクの種類別、2031年~2035年)(台数) 156
表106 種類III水素タンクを搭載した水素バス 157
表107 種類III水素タンクを搭載した水素トラック 157
表108 種類III:水素バス・トラック市場(地域別、2022年~2025年)(台数) 158
表109 種類III:水素バス・トラック市場(地域別、2026年~2030年)(台数) 158
表110 種類III:地域別水素バス・トラック市場、2031年~2035年(台数) 158
表111 タイプIV水素タンクを搭載した水素バス 159
表112 種類IV水素タンクを搭載した水素トラック 160
表113 種類IV:地域別水素バス・トラック市場、2022年~2025年(台数) 160
表114 種類IV:水素バス・トラック市場、地域別、2026年~2030年(台数) 161
表115 種類IV:水素バス・トラック市場、地域別、2031年~2035年(台数) 161
表116 水素バス・トラック市場:種類別、2022年~2025年(百万米ドル) 164
表117 水素バス・トラック市場:種類別、2026年~2030年(百万米ドル) 165
表118 水素バス・トラック市場:種類別、2031年~2035年(百万米ドル) 165
表119 水素バス・トラック市場:種類別、2022年~2025年(台数) 165
表120 水素バス・トラック市場、種類別、2026年~2030年(台) 165
表121 水素バス・トラック市場、種類別、2031年~2035年(台) 165
表122 水素バス市場、地域別、2022–2025年(百万米ドル) 167
表123 水素バス市場、地域別、2026–2030年(百万米ドル) 167
表124 水素バス市場、 地域別、2031–2035年(百万米ドル) 167
表125 水素バス市場、地域別、2022–2025年(台数) 167
表126 水素バス市場、地域別、2026–2030年(台数) 167
表127 水素バス市場、地域別、2031–2035年(台) 168
表128 水素ミニバス/シャトル車モデル 168
表129 水素都市バス・路線バスの車種 169
表130 総重量(GVW)別水素トラックの分類 170
表131 地域別水素バス・トラック市場、2022年~2025年(百万米ドル) 170
表132 地域別水素バス・トラック市場、2026年~2030年(百万米ドル) 171
表133 地域別水素バス・トラック市場、2031年~2035年(百万米ドル) 171
表134 地域別水素バス・トラック市場、2022年~2025年(台数) 171
表135 水素バス・トラック市場、地域別、2026年~2030年(台) 171
表136 水素バス・トラック市場、地域別、2031年~2035年 (台) 171
表137 水素中型トラックモデル 172
表138 水素大型トラックモデル 173
表139 地域別水素バス・トラック市場、2022年~2025年(百万米ドル) 176
表140 地域別水素バス・トラック市場、2026年~2030年(百万米ドル) 176
表141 地域別水素バス・トラック市場、2031年~2035年(百万米ドル) 176
表142 水素バス・トラック市場(地域別、2022年~2025年)(台) 177
表143 水素バス・トラック市場(地域別、2026年~2030年)(台) 177
表144 水素バス・トラック市場:地域別、2031年~2035年(台) 177
表145 水素バス・トラックの利用促進に向けた主要国による取り組み 178
表146 アジア太平洋地域:水素バス・トラック市場(国別)、
2022年~2025年(台数) 181
表147 アジア太平洋地域:水素バス・トラック市場(国別)、
2026年~2030年(台数) 181
表148 アジア太平洋地域:水素バス・トラック市場(国別)、
2031–2035年(台数) 181
表149 中国:水素バス・トラック市場(種類別)、2022–2025年(台数) 183
表150 中国:水素バス・トラック市場(種類別、2026年~2030年)(台数) 183
表151 中国:水素バス・トラック市場(種類別)、2031年~2035年(台数) 183
表152 日本:水素バス・トラック市場(種類別)、2022年~2025年(台数) 185
表153 日本:水素バス・トラック市場(種類別)、2026年~2030年(台数) 185
表154 日本:水素バス・トラック市場(種類別)、2031年~2035年(台数) 186
表155 韓国:水素バス・トラック市場(種類別)、
2022年~2025年(台数) 187
表156 韓国:水素バス・トラック市場(種類別)、
2026–2030年(台) 187
表157 韓国:水素バス・トラック市場(種類別)、
2031–2035年(台) 188
表158 インド:水素バス・トラック市場、種類別、2022–2025年(台) 188
表159 インド:水素バス・トラック市場(種類別)、2026–2030年(台) 189
表160 インド:水素バス・トラック市場(種類別)、2031–2035年 (台) 189
表161 ヨーロッパ:水素バス・トラック市場、国別、2022年~2025年(台) 191
表162 ヨーロッパ:水素バス・トラック市場(国別、2026年~2030年)(台数) 192
表163 ヨーロッパ:水素バス・トラック市場(国別、2031年~2035年)(台数) 192
表164 フランス:水素バス・トラック市場(種類別)、
2022–2025年(台数) 193
表165 フランス:水素バス・トラック市場(種類別)、
2026–2030年(台数) 193
表166 フランス:水素バス・トラック市場(種類別)、
2031–2035年(台数) 193
表167 ドイツ:水素バス・トラック市場(種類別)、
2022–2025年 (台) 194
表168 ドイツ:水素バス・トラック市場(種類別)、
2026年~2030年(台) 194
表169 ドイツ:水素バス・トラック市場(種類別)、
2031年~2035年(台数) 194
表170 イタリア:水素バス・トラック市場(種類別、2022~2025年)(台数) 195
表171 イタリア:水素バス・トラック市場(種類別、2026~2030年)(台数) 196
表172 イタリア:水素バス・トラック市場(種類別、2031年~2035年)(台数) 196
表173 スペイン: 水素バス・トラック市場(種類別、2022–2025年)(台数) 197
表174 スペイン:水素バス・トラック市場(種類別、2026–2030年)(台数) 197
表175 スペイン:水素バス・トラック市場(種類別)、2031~2035年(台数) 197
表176 英国:水素バス・トラック市場(種類別)、2022~2025年(台数) 198
表177 英国:水素バス・トラック市場(種類別)、2026年~2030年(台数) 198
表178 英国:水素バス・トラック市場(種類別)、2031年~2035年 (台) 199
表179 北米:水素バス・トラック市場、国別、
2022–2025年(台) 200
表180 北米:水素バス・トラック市場、国別、
2026年~2030年(台) 201
表181 北米:水素バス・トラック市場、国別、
2031年~2035年(台) 201
表182 カナダ:水素バス・トラック市場、種類別、
2022–2025年(台数) 202
表183 カナダ:水素バス・トラック市場、種類別、
2026–2030年(台数) 202
表184 カナダ:水素バス・トラック市場(種類別)、
2031年~2035年(台数) 202
表185 アメリカ:水素バス・トラック市場(種類別)、2022年~2025年(台数) 203
表186 アメリカ:水素バス・トラック市場(種類別)、2026年~2030年(台数) 203
表187 アメリカ:水素バス・トラック市場(種類別)、2031年~2035年 (台数) 204
表188 水素バス・トラック市場における主要企業の戦略概要
205
表189 競争の激しさ、2025年 206
表190 地域別展開状況 214
表191 車種の種類別展開状況 214
表192 スタートアップ/中小企業一覧 217
表193 スタートアップ/中小企業の競争力ベンチマーク 217
表194 水素バス・トラック市場:製品の発売・開発動向、
2023年1月~2026年9月 218
表195 水素バス・トラック市場:取引動向(2023年1月~2026年9月) 219
表196 水素バス・トラック市場:その他の動向、
2023年1月~2026年9月 220
表197 FOTON INTERNATIONAL:会社概要 221
表198 FOTON INTERNATIONAL:提供製品・ソリューション 222
表199 FOTON INTERNATIONAL:新製品の発売および改良 224
表200 フォトン・インターナショナル:取引 224
表201 フォトン・インターナショナル:事業拡大 225
表202 フォトン・インターナショナル:その他の動向 226
表203 YUTONG BUS CO., LTD.:会社概要 228
表204 YUTONG BUS CO., LTD.:提供製品・ソリューション 229
表205 YUTONG BUS CO., LTD.:新製品の発売および機能強化 230
表206 YUTONG BUS CO., LTD.:取引 230
表207 YUTONG BUS CO., LTD.:その他の動向 231
表 208 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.:会社概要 232
表 209 アモイ・キングロン・インターナショナル・トレーディング株式会社:
提供製品・ソリューション 233
表 210 アモイ・キングロン・インターナショナル・トレーディング株式会社:その他の動向 235
表 211 ソラリス・バス&コーチ SP. Z O.O.:会社概要 237
表 212 SOLARIS BUS & COACH SP. Z O.O.:提供製品・ソリューション 238
表 213 SOLARIS BUS & COACH SP. Z O.O.:製品の発売および改良 238
表 214 SOLARIS BUS & COACH SP. Z O.O.:取引実績 238
表 215 SOLARIS BUS & COACH SP. Z O.O.:その他の動向 239
表 216 現代自動車株式会社:会社概要 242
表217 現代自動車株式会社:提供製品・ソリューション 243
表218 現代自動車株式会社:新製品発売 244
表219 現代自動車株式会社:取引 244
表 220 現代自動車株式会社:その他の動向 245
表 221 安徽安凱汽車有限公司:会社概要 247
表 222 安徽安凱汽車有限公司:提供している製品・ソリューション 248
表 223 安徽安凱汽車有限公司:新製品の発売および改良
248
表224 安徽安凱汽車有限公司:事業拡大 249
表225 安徽安凱汽車有限公司:その他の動向 249
表226 トヨタ自動車株式会社:会社概要 250
表227 トヨタ自動車株式会社:提供製品・ソリューション 251
表228 トヨタ自動車株式会社:新製品の発売および開発動向 252
表229 トヨタ自動車株式会社:取引 252
表 230 トヨタ自動車株式会社:その他の動向 253
表 231 VDLグループ:会社概要 254
表 232 VDLグループ:提供製品・ソリューション 255
表 233 VDL GROEP:製品の発売および改良 256
表 234 VDL GROEP:取引 256
表 235 VDL GROEP:事業拡大 257
表 236 VDL GROEP:その他の動向 257
表237 NFIグループ:会社概要 258
表238 NFIグループ:提供製品・ソリューション 259
表239 NFIグループ:製品の発売および開発動向 260
表 240 NFIグループ:取引 260
表 241 NFIグループ:その他の動向 261
表 242 ライトバス:会社概要 262
表 243 ライトバス:提供製品・ソリューション 263
表 244 ライトバス:製品の発売および開発動向 263
表 245 ライトバス:取引 264
表 246 ライトバス:事業拡大 264
表 247 ライトバス:その他の動向 265
表 248 中通バスホールディング株式会社:会社概要 266
表 249 中通バスホールディング株式会社:提供製品・ソリューション 267
表 250 中通バスホールディング株式会社:新製品の発売および改良 267
表 251 中通バス・ホールディング株式会社:その他の動向 267
表 252 ダイムラー・トラックAG:会社概要 268
表 253 ダイムラー・トラックAG:提供製品・ソリューション 269
表254 ダイムラー・トラックAG:新製品の発売 270
表255 ダイムラー・トラックAG:取引 270
表256 ダイムラー・トラックAG:事業拡大 272
表 257 ダイムラー・トラック AG:その他の動向 272
表 258 IVECO S.P.A.:会社概要 274
表 259 IVECO S.P.A.:提供製品・ソリューション 275
表 260 IVECO S.P.A.:取引 276
表 261 IVECO S.P.A.:契約 276
表 262 IVECO S.P.A.:事業拡大 277
表 263 IVECO S.P.A.:その他の動向 277









