主なポイント
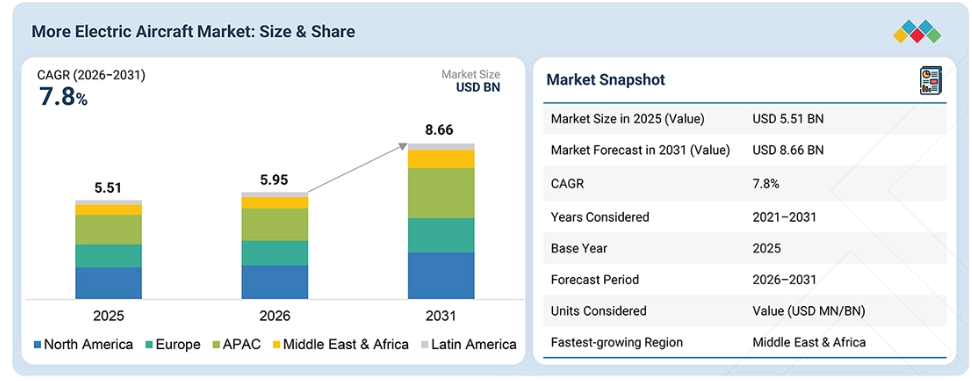
中東・アフリカ地域は、予測期間中に9.9%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
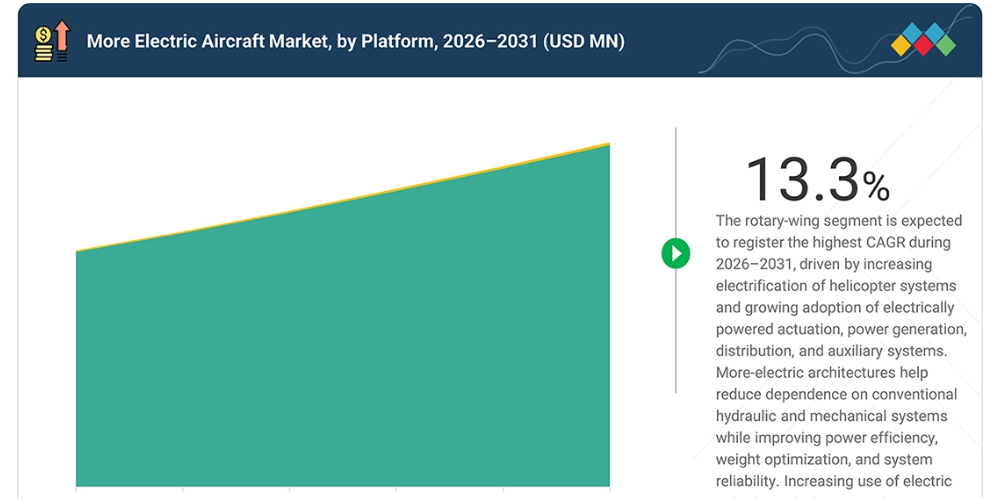
プラットフォーム別では、回転翼機が予測期間中に13.3%という最も高い年平均成長率(CAGR)を記録すると予想されます。
システム別では、航空機システムが2026年に70.1%という圧倒的なシェアを占めると予想されます。
コンポーネント別では、予測期間中にエンジンが10.4%という最も高い成長率を記録すると見込まれています。
用途別では、発電が「モア・エレクトリック」航空機市場において大きなシェアを占めると予想されます。
エンドユーザー別では、予測期間中に民間航空が最大の市場シェアを占めると見込まれています。
主要な「モア・エレクトリック」航空機メーカーは、航空機の電動化プログラム、OEM統合契約、技術開発、および次世代航空機プラットフォームを通じて事業を拡大しています。サフラン(Safran SA)、ハネウェル・エアロスペース(Honeywell Aerospace)、RTXコーポレーション、GEエアロスペース(GE Aerospace)、パーカー・ハニフィン(Parker Hannifin Corporation)、BAEシステムズ(BAE Systems)、リープヘル(Liebherr)、アメテック(AMETEK)、ムーグ(Moog)、イートン(Eaton)、タレス(Thales)、カーチス・ライト(Curtiss-Wright)、クレーン・エアロスペース&電子(Crane Aerospace & Electronics)といった企業は、先進的な発電技術、電動アクチュエータ、電力変換、インテリジェント配電、および統合型電力管理技術を通じて、その地位を強化しています。
グレンエア、H3Xテクノロジーズ、KGS電子、リンクセオといった専門の航空宇宙技術企業は、高出力密度の電気機器、先進的なパワーエレクトロニクス、エネルギー貯蔵システム、および次世代のリージョナル機、ハイブリッド電気航空機、モア・エレクトリック航空機プラットフォームを対象とした統合電動化技術を通じて、その存在感を高めています。
「モア・エレクトリック航空機産業」は、航空機の生産増加、機内システムの電動化の進展、そして燃費の向上、機体重量の軽減、およびメンテナンスコストの削減に対する要求の高まりによって支えられています。従来の油圧、空圧、および機械的な機能を段階的に置き換えたり、その使用を削減したりする、電動アクチュエーション、先進的な発電技術、高電圧電気アーキテクチャ、パワーエレクトロニクス、およびインテリジェントな電力配電システムに対する需要が高まっています。
顧客の顧客に影響を与えるトレンドと変革
航空機の電動化が進むにつれ、市場の動向は、従来の油圧式、空圧式、および機械駆動式の航空機システムから、機内の高い電力需要に対応し、航空機の効率向上を実現できる、電力を多用するアーキテクチャへと移行しつつあります。
将来の需要は、高電圧配電、先進的な電子デバイス、電動アクチュエータ、高出力スターター・ジェネレーター、ソリッドステート配電、インテリジェントな電力管理、および統合型熱管理によって、ますます形作られていくでしょう。航空機OEM、航空会社、防衛機関、システムインテグレーター、および部品メーカーは、航空機の軽量化、燃料消費量の削減、信頼性の向上、およびメンテナンス要件の低減を実現する電気ソリューションを模索しています。SiCベースのパワーエレクトロニクス、電気機械式および電気静水圧式アクチュエータ、電動ポンプ、高出力密度発電機、先進的なエネルギー貯蔵システム、およびデジタル制御の配電ネットワークなどが、主要な技術トレンドとして挙げられます。新世代の民間航空機の生産増加、軍事用機隊の近代化、およびハイブリッド電気式・高度に電動化された航空機の開発拡大により、航空宇宙エコシステム全体において電気システムの役割がさらに高まると見込まれます。
市場の動向
推進要因:電動化が進む航空機向けの高密度バッテリーソリューションの開発
高エネルギー密度バッテリーの進歩により、エネルギー貯蔵能力が向上すると同時に、重量やスペースの要件が軽減され、機内システムのさらなる電動化が後押しされています。
制約要因:多額の資本要件と長い認可期間
高い開発コスト、広範な試験、および長期にわたる航空機認証プロセスにより、商用化が遅れ、システムおよび部品サプライヤーの財政的負担が増大する可能性があります。
機会:発電のための代替電源の導入
燃料電池、先進バッテリー、およびハイブリッド発電技術は、従来の発電機への依存度を低減し、機内のより高い電力負荷を支える機会を生み出しています。
課題:信頼性の高いケーブルシステムの必要性
電力レベルの向上に伴い、過酷な航空機の運用条件下でも性能を維持できる、軽量で熱的に安定し、かつ信頼性の高い配線およびケーブルシステムが求められています。
市場エコシステム
「モア・エレクトリック」航空機市場のエコシステムは、航空機電気システムメーカー、発電・配電サプライヤー、作動システムプロバイダー、パワー電子メーカー、航空機OEM、システムインテグレーター、航空会社、および防衛事業者で構成されています。サフラン、ハネウェル・エアロスペース、RTXコーポレーション、GEエアロスペース、パーカー・ハニフィンは、民間および軍事航空機向けに、発電、変換、配電、作動、および電力管理ソリューションを提供しています。その他の主要サプライヤーには、BAEシステムズ、リープヘル、ムーグ、イートン、タレス、カーチス・ライト、クレーン・エアロスペース&電子などが挙げられます。
これらのソリューションは、エアバス、ボーイング、エンブラエル、レオナルドといった航空機メーカーによって、ナローボディ機、ワイドボディ機、リージョナル機、ビジネス機、軍事機といったさまざまなプラットフォームに統合されています。航空会社、軍隊、航空機リース会社、ビジネス航空運航事業者、政府航空機関などが、この産業における最も重要な顧客となっています。その他のエコシステム参加者には、バッテリーおよびエネルギー貯蔵サプライヤー、半導体およびパワーエレクトロニクスメーカー、電気モーターサプライヤー、配線・ケーブルメーカー、熱管理プロバイダー、ソフトウェア開発者、エンジニアリング企業、試験機関、認証機関、販売代理店、ならびに航空機の統合、認証、ライフサイクル要件をサポートするMROプロバイダーなどが含まれます。
市場セグメント
「モア・エレクトリック」航空機市場:プラットフォーム別
この市場は、固定翼機と回転翼機に分類されます。固定翼機には、ナローボディ機、ワイドボディ機、リージョナル機、戦闘機が含まれ、回転翼機には中型および大型ヘリコプターが含まれます。
固定翼機は、生産台数が多く、1機あたりの電気部品の割合が増加していることに加え、電動アクチュエータ、発電、配電、および電動航空機システムの採用が拡大しているため、市場の大部分を占めています。
「モア・エレクトリック」航空機市場:システム別
市場は、推進システムと航空機システムに区分されます。推進システムには、燃料管理システムや逆推力システムが含まれ、航空機システムには、環境制御システム、付属品駆動システム、電力管理システム、客室内装システム、および飛行制御システムが含まれます。OEM各社が、効率、信頼性、および保守性を向上させるため、油圧、空圧、および機械駆動の機能を電動式に置き換える動きが加速していることから、航空機システムは重要な応用分野となっています。
モア・エレクトリック航空機市場:コンポーネント別
この市場には、エンジン、バッテリー、燃料電池、太陽電池、発電機、アクチュエータ、電動ポンプ、パワーエレクトロニクス、配電装置、バルブ、および着陸装置が含まれます。発電機には、スタータージェネレーター、補助動力装置(APU)、VSCF発電機が含まれ、アクチュエーターには、電動アクチュエーター、ハイブリッド電動アクチュエーター、電気油圧静圧式アクチュエーター、電気機械式アクチュエーター、および電気式バックアップ油圧アクチュエーターが含まれます。機内での電気負荷の増加、高電圧アーキテクチャの採用、および従来の油圧・空圧システムの段階的な置き換えに伴い、パワーエレクトロニクスとアクチュエーターの重要性は高まっています。
「モア・エレクトリック」航空機市場:用途別
この市場は、発電、配電、電力変換、およびエネルギー貯蔵に区分されます。発電は、アビオニクス、環境制御、アクチュエーション、ポンプ、客室システム、および任務用機器における電力需要の増加により、主要な用途となっています。また、航空機が高電圧アーキテクチャやデジタル制御の電気ネットワークへと移行するにつれ、電力変換および配電の重要性もますます高まっています。
「モア・エレクトリック航空機」市場:エンドユーザー別
主なエンドユーザーには、民間航空および軍事航空が含まれます。民間航空は、商用航空機の生産台数の多さ、機体更新、ならびにナローボディ機、ワイドボディ機、地域航空機における電気機器の搭載増加により、大きなシェアを占めています。軍事航空の需要は、戦闘機の近代化、センサーや任務システムに対する電気要件の増加、および先進的な発電、アクチュエーション、電力管理技術の採用拡大によって支えられています。
地域
予測期間中、中東・アフリカが「モア・エレクトリック」航空機市場で最も急速に成長する地域となる見込み
中東・アフリカ地域では、各国が民間航空の拡大、軍事用機の近代化、および先進的な航空宇宙技術への投資を拡大しているため、「モア・エレクトリック」航空機市場において着実な成長が見込まれています。燃費効率の高い航空機への需要の高まり、機体の更新、および機内での電力要件の増加により、電気式アクチュエーション、先進的な発電、電力変換、およびインテリジェントな配電システムの採用が進んでいます。
サウジアラビア、アラブ首長国連邦(UAE)、イスラエル、トルコ、南アフリカなどの国々は、航空インフラ、防衛調達、および国内の航空宇宙能力を拡大するとともに、次世代航空機プログラムへの投資も進めています。高電圧アーキテクチャ、スターター・ジェネレーター、ソリッドステート電力配電、および先進的なパワーエレクトロニクスの採用拡大は、民間および軍事航空機プラットフォーム全体における「モア・エレクトリック」システムへの地域的な需要をさらに後押ししています。
「モア・エレクトリック」航空機市場の規模、シェア、成長:企業評価マトリックス
「モア・エレクトリック」航空機市場のマトリックスにおいて、サフラン社(Star)は、航空機の電力発電、配電、変換、およびアクチュエーションシステム全般にわたり幅広い事業展開を行っていることから、強固な位置づけにあります。同社のポートフォリオには、発電機、スターター・ジェネレーター、電気配線システム、配電機器、電気モーター、および民間・軍事航空機を支える電気機械式アクチュエーション技術が含まれています。これにより、サフランは主要な航空機プログラム、機内電力需要の増加、および従来の油圧・空圧システムから「モア・エレクトリック」アーキテクチャへの移行といった動向に参画する機会を得ています。また、OEMとの強固な関係、システム統合能力、そして世界的な航空宇宙分野での事業展開により、次世代航空機の電動化プログラム全体において同社の地位はさらに強化されています。
主要市場プレイヤー –「モア・エレクトリック」航空機関連企業
Safran SA (France)
Honeywell Aerospace (US)
RTX Corporation (US)
GE Aerospace (US)
Parker Hannifin Corporation (US)
BAE Systems (UK)
Liebherr-International Deutschland GmbH (Germany)
AMETEK, Inc. (US)
Nabtesco Corporation (Japan)
Moog Inc. (US)
Astronics Corporation (US)
Eaton (Ireland)
Thales (France)
Curtiss-Wright Corporation (US)
Crane Aerospace & Electronics (US)
最近の動向
2026年7月:GEエアロスペースは、NASAの「電動パワートレイン飛行実証プログラム」の一環として、高度30,000フィート以上での初のハイブリッド電気式飛行を完了しました。この実証試験では、モータージェネレーター、電力変換器、インバーター、および関連する制御装置を備えた統合型ハイブリッド電気推進システムが使用されました。この成果は、民間航空機の巡航高度におけるメガワット級の電気システムの実現可能性を実証するものであり、将来のナローボディ機における電気化のさらなる進展に向けた重要な一歩となります。
2026年3月:RTX傘下のコリンズ・エアロスペースは、HECATEプロジェクトを完了し、航空機用高電圧電力システムにおいて技術準備度レベル5を達成しました。同プログラムでは、サフラン・エレクトリカル&パワーの「Copper Bird」試験プラットフォームを用いて、500 kWを超える電力を生成・配電するシステムの実証試験に成功しました。この開発により、将来の「モア・エレクトリック」およびハイブリッド電気式地域航空機に向けた、軽量な高電圧電力配電技術が前進しました。
2026年2月:サフラン・エレクトリカル&パワーは、次世代地域航空機向けの電気技術を開発するため、欧州の「クリーン・アビエーション」イニシアチブの下で「OSYRYS」プロジェクトを立ち上げました。本プロジェクトは、機内での発電・配電、高度な熱管理、およびハイブリッド電気アーキテクチャ向けのエネルギー管理アビオニクスに焦点を当てています。OSYRYSは、1億4,000万ユーロの資金と2億ユーロ以上の産業からの拠出金によって支援されている、より広範な「クリーン・アビエーション」プログラムの一部を構成しています。
1 はじめに 34
1.1 本調査の目的 34
1.2 市場の定義 34
1.3 調査範囲 35
1.3.1 市場セグメンテーションおよび地域範囲 35
1.3.2 調査対象の範囲と除外項目 36
1.3.3 調査対象期間 37
1.4 調査対象通貨 37
1.5 ステークホルダー 38
1.6 変更点の概要 38
2 エグゼクティブ・サマリー 39
2.1 市場のハイライトと主要な洞察 39
2.2 主要な市場参加者:戦略的展開のマッピング 40
2.3 「モア・エレクトリック」航空機市場における破壊的トレンド 41
2.4 高成長セグメント 42
2.5 地域別概況:市場規模、成長率、および予測 44
3 プレミアムインサイト 45
3.1 「モア・エレクトリック」航空機市場における事業者にとっての魅力的な機会 45
3.2 プラットフォーム別「モア・エレクトリック」航空機市場 46
3.3 システム別「モア・エレクトリック」航空機市場 46
3.4 エンドユーザー別「モア・エレクトリック」航空機市場 47
3.5 用途別「モア・エレクトリック」航空機市場 47
4 市場の概要 48
4.1 はじめに 48
4.2 市場の動向 49
4.2.1 推進要因 49
4.2.1.1 性能と効率の向上に向けた航空機システムの電動化の進展 49
4.2.1.2 航空機の運用および保守コスト削減への注目の高まり 50
4.2.1.3 航空機の燃料消費量および運用時の排出量削減に対する圧力の高まり 50
4.2.2 制約要因 51
4.2.2.1 「モア・エレクトリック」航空機アーキテクチャの開発、統合、および認証にかかる高コスト 51
4.2.2.2 高出力電気システムにおける電力密度および重量の制約 51
4.2.3 機会 51
4.2.3.1 次世代民間航空機における高電圧・高出力電気アーキテクチャの統合 51
4.2.3.2 次世代および近代化された軍事機における電力需要の増加 52
4.2.3.3 「モア・エレクトリック」航空機システムに対するアフターマーケットおよびMRO需要の拡大 52
4.2.4 課題 53
4.2.4.1 高出力電気システムによって発生する熱負荷の管理 53
4.2.4.2 高出力電気アーキテクチャにおける電磁干渉および電磁両立性のリスク 53
4.3 「モア・エレクトリック」航空機市場における未充足ニーズと未開拓分野 54
4.4 相互に関連する市場とセクター横断的な機会 54
4.5 ティア1/2/3企業による戦略的動き 55
4.5.1 ティア1、2、3企業による戦略的動き 56
5 産業の動向 57
5.1 はじめに 57
5.2 マクロ経済の見通し 57
5.2.1 はじめに 57
5.2.2 GDPの動向と予測 58
5.2.3 世界の「モア・エレクトリック」航空機市場の動向 60
5.3 バリューチェーン分析 60
5.4 エコシステム分析 63
5.5 貿易分析 67
5.5.1 輸入シナリオ(HSコード8807) 67
5.5.2 輸出シナリオ(HSコード8807) 69
5.6 2026年~2027年の主要な会議・イベント 70
5.7 顧客のビジネスに影響を与えるトレンドとディスラプション 71
5.8 投資・資金調達のシナリオ 72
5.9 価格分析 73
5.9.1 コンポーネント別平均販売価格帯 73
5.9.2 コンポーネント別参考価格分析 74
5.9.3 プラットフォーム別平均販売価格帯(2025年) 75
5.10 運用データ 76
5.11 事例研究 77
5.11.1 事例研究 1:ボーイング 787 による「モア・エレクトリック」航空機アーキテクチャの導入 77
5.11.2 事例研究 2:エアバス A350、電動アクチュエータの導入により油圧への依存度を低減 77
5.11.3 事例研究 3:ベル社、FLRAA 向けにサフラン社の高電圧スターター・ジェネレーターを採用 78
5.12 総所有コスト 78
5.12.1 統合および導入コスト 78
5.12.2 訓練および予備部品コスト 79
5.12.3 年間運用・保守コスト 79
5.12.4 耐用年数半ばにおけるアップグレードおよびシステム更新コスト 79
5.12.5 その他のコスト 79
5.13 部品表 80
5.13.1 ビジネスモデル 81
5.13.2 システム直接販売(資本調達モデル) 81
5.13.3 長期OEMラインフィット供給モデル 82
5.13.4 レトロフィットおよび近代化モデル 82
5.13.5 アフターマーケット、スペアパーツ、およびMROモデル 82
5.13.6 共同開発/リスク分担モデル 82
6 技術、特許、
およびAIの導入による戦略的変革 83
6.1 主要な新興技術 83
6.1.1 高電圧電気アーキテクチャおよびソリッドステート電力分配 83
6.1.2 炭化ケイ素(SiC)ベースの高電力密度パワー電子技術 83
6.1.3 先進的な電気機械式アクチュエーションおよび分散型電気アクチュエーション 83
6.2 補完的技術 84
6.2.1 統合型電力・熱管理システム 84
6.2.2 デジタルツインおよびモデルベースの電気システム検証 84
6.3 関連技術 84
6.3.1 ハイブリッド電気推進 84
6.3.2 水素燃料電池電気推進 85
6.4 技術・製品ロードマップ 85
6.5 新興技術の動向 86
6.5.1 航空宇宙用パワー電子向けワイドバンドギャップ半導体 86
6.5.2 分散型およびゾーン型インテリジェント電力分配アーキテクチャ 87
6.5.3 ソリッドステート回路遮断器および超高速故障隔離 87
6.5.4 高電圧アーク、部分放電、および絶縁故障の管理 87
6.5.5 デジタルツインと航空機電気アーキテクチャの仮想検証 88
6.5.6 電力資産の予知保全および健全性管理 88
6.5.7 高密度包装およびモジュール式パワーエレクトロニクス構成要素 88
6.6 特許分析 89
6.7 将来の応用 94
6.8 AI/汎用AIが「モア・エレクトリック」航空機市場に与える影響 96
6.8.1 「モア・エレクトリック」航空機市場における主なユースケースと市場の可能性 97
6.8.2 「モア・エレクトリック」航空機市場におけるメーカーのベストプラクティス 99
6.8.3 「モア・エレクトリック」航空機市場におけるAI導入の事例研究 100
6.8.4 相互に連携する隣接エコシステムと市場プレイヤーへの影響 101
6.8.5 顧客の汎用AI導入への準備状況 102
6.9 成功事例と実世界での応用例 102
7 顧客の全体像と購買行動 104
7.1 意思決定プロセス 104
7.2 購買プロセスにおける主要なステークホルダーとその評価基準 105
7.2.1 購買プロセスにおける主要なステークホルダー 106
7.2.2 購入基準 107
7.3 導入の障壁と内部的な課題 108
7.4 エンドユーザーの満たされていないニーズ 110
7.4.1 高効率、信頼性が高く、軽量な電気システムへのニーズ 110
7.4.2 相互運用性、拡張性、将来性のある電気アーキテクチャへのニーズ 110
7.4.3 車両群全体を網羅する対応と、ライフサイクルを通じた製品の継続性へのニーズ 110
8 持続可能性と規制環境 111
8.1 地域ごとの規制とコンプライアンス 111
8.1.1 規制機関、政府機関、
およびその他の組織 112
8.1.2 産業標準 127
8.2 持続可能性に関する取り組み 131
8.2.1 エコ関連の申請 133
8.3 サステナビリティが及ぼす影響および規制政策の取り組み 135
8.3.1 電気航空機市場の拡大に対するサステナビリティの影響 136
8.3. 2 「モア・エレクトリック」航空機の認証、調達、および導入を規定する規制政策 137
8.4 認証、表示、および環境基準 141
9 プラットフォーム別「モア・エレクトリック」航空機市場
(市場規模および2031年までの予測-百万米ドル) 145
9.1 はじめに 146
9.2 固定翼機 147
9.2.1 電力需要の増加が固定翼航空機における導入を後押し 147
9.2.2 ナローボディ機 148
9.2.2.1 重量の最適化と運航効率の向上が市場を牽引 148
9.2.3 ワイドボディ機 149
9.2.3.1 電力需要の増加と燃料効率目標の引き上げが市場を牽引 149
9.2.4 リージョナル機 149
9.2.4.1 高い飛行サイクル密度と整備コストの最適化が市場を牽引 149
9.2.5 戦闘機 150
9.2.5.1 ミッションシステムの電気負荷の増加と電力密度要件の引き上げが市場を牽引 150
9.3 回転翼機 150
9.3.1 油圧システムの複雑性の低減と任務の信頼性向上が市場を牽引 150
9.3.2 中型ヘリコプター 151
9.3.2.1 効率的な電力管理へのニーズの高まりが市場を牽引 151
9.3.3 大型ヘリコプター 152
9.3.3.1 高い補助電力需要と積載効率の要件が市場を牽引 152
10 システム別 電動航空機市場
(市場規模および2031年までの予測-百万米ドル) 153
10.1 はじめに 154
10.2 推進システム 155
10.2.1 推進に関連する機能の電動化が進み、市場を牽引 155
10.2.2 燃料管理システム 156
10.2.2.1 寄生電力損失の低減と燃料供給の最適化を図るための燃料ポンプおよび計量装置の電動化が市場を牽引 156
10.2.3 逆推力装置 156
10.2.3.1 油圧システムの複雑さを軽減し、展開の信頼性を向上させることで市場を牽引 156
10.3 航空機システム 157
10.3.1 機内機能の電動化の進展が市場を牽引 157
10.3.2 環境制御システム 158
10.3.2.1 エンジンのブリードエアへの依存を排除し、航空機のエネルギー効率を向上させることで市場を牽引 158
10.3.3 付属品駆動システム 159
10.3.3.1 機械駆動式の付属品から、独立して制御される電動駆動装置への移行が市場を牽引 159
10.3.4 電力管理システム 159
10.3.4.1 電気負荷の増加と電力ネットワークの複雑化により、インテリジェントな電力管理の導入が促進されます 159
10.3.5 キャビン内装システム 160
10.3.5.1 コネクティッド化およびデジタル化されたキャビンによる電力需要の増加が市場を牽引 160
11 コンポーネント別 電動航空機市場
(市場規模および2031年までの予測 – 百万米ドル) 161
11.1 はじめに 162
11.2 エンジン 164
11.2.1 推進効率向上のためのエンジン付属品の電動化および動力取り出しの増加が市場を牽引 164
11.3 バッテリー 164
11.3.1 市場を牽引する高出力エネルギー貯蔵およびピーク負荷対応へのニーズの高まり 164
11.4 燃料電池 165
11.4.1 市場を牽引する低排出の車載発電への需要 165
11.5 太陽電池 165
11.5.1 補助電力およびエネルギー供給時間の延長に対する需要の高まりが市場を牽引 165
11.6 発電機 166
11.6.1 車載電力負荷の増加と、より大容量の発電への移行が市場を牽引 166
11.6.2 スタータージェネレーター 167
11.6.2.1 エンジン始動機能と発電機能の統合による軽量化とシステムの簡素化が市場を牽引します 167
11.6.3 補助動力装置(APU) 167
11.6.3.1 地上および非推進運転時の独立した電力需要の高まりが市場を牽引します 167
11.6.4 VSCF発電機 168
11.6.4.1 エンジン回転数が変動する状況下でも安定した電源周波数を確保する必要性により、市場が牽引されます 168
11.7 アクチュエータ 168
11.7.1 油圧への依存度を低減し、システム効率を向上させるための分散型電気駆動への移行により、市場が牽引されます 168
11.7.2 電気式 169
11.7.2.1 市場を牽引する、集中型油圧駆動から使用点での電気式動作制御への置き換え 169
11.7.3 ハイブリッド電気式 170
11.7.3.1 市場を牽引するための、油圧の力密度と分散型電気制御および冗長性の組み合わせの必要性 170
11.7.4 電気油圧静圧アクチュエータ(EHA) 171
11.7.4.1 集中型油圧インフラを削減するための局所的な油圧動力発生の採用拡大が市場を牽引する 171
11.7.5 電気機械式アクチュエータ(EMA) 171
11.7.5.1 流体式駆動から電気から機械への直接変換による駆動への置き換えが進み、市場を牽引しています 171
11.7.6 電気バックアップ式油圧アクチュエータ(EBHA) 172
11.7.6.1 独立したバックアップ駆動機能および耐障害性の向上に対する需要の高まりが市場を牽引 172
11.8 電動ポンプ 172
11.8.1 機械的動力抽出を削減するための需要ベースの流体動力生成への移行が市場を牽引 172
11.9 パワー電子 173
11.9.1 多電圧航空機電気アーキテクチャ全体における高効率電力変換のニーズの高まりが市場を牽引 173
11.9.2 整流器 174
11.9.2.1 高電圧直流アーキテクチャの採用拡大により、高効率な交流-直流変換への需要が増加 174
11.9.3 インバータ 174
11.9.3.1 可変速電動機および駆動システムの導入拡大が市場を牽引 174
11.9.4 電力変換器 175
11.9.4.1 複数の電圧レベルおよび電源の統合が進み、市場を牽引 175
11.10 配電機器 175
11.10.1 高電圧電気アーキテクチャの拡大と、軽量な電力分配の必要性が市場を牽引 175
11.10.2 電線・ケーブル 176
11.10.2.1 高電圧送電要件の高まりと、配線の軽量化ニーズが市場を牽引します 176
11.10.3 コネクタおよびコネクタ付属品 177
11.10.3.1 過酷な航空機運用環境における信頼性の高い高電圧相互接続へのニーズの高まりが市場を牽引します 177
11.10.4 ブスバー 177
11.10.4.1 コンパクトな大電流配電および電力密度の向上に対する需要の高まりが市場を牽引しています 177
11.11 バルブ 178
11.11.1 精度の向上と油圧システムの複雑化の軽減を目的とした、電気制御式流体管理の採用拡大が市場を牽引 178
11.12 着陸装置 178
11.12.1 ブレーキ、ステアリング、およびギア作動の電動化が市場を牽引 178
12 用途別「より電動化された航空機」市場
(市場規模および2031年までの予測-百万米ドル) 179
12.1 はじめに 180
12.2 発電 181
12.2.1 機内電力負荷の増加と、より高い電力密度の発電へのニーズが市場を牽引 181
12.3 配電 181
12.3.1 高電圧電力ネットワークの拡大と、市場を牽引する軽量かつ信頼性の高い電力供給の必要性 181
12.4 電力変換 182
12.4.1 多電圧電源および負荷の統合が進み、市場を牽引 182
12.5 エネルギー貯蔵 182
12.5.1 ピーク電力支援、バックアップ機能、および電力システムのレジリエンスに対する需要の高まりが市場を牽引 182
13 エンドユーザー別、電動航空機市場の拡大
(市場規模および2031年までの予測 – 百万米ドル) 184
13.1 はじめに 185
13.2 民間 186
13.2.1 燃料効率、運用コストの削減、
および運航の信頼性への注目が高まり、市場を牽引 186
13.3 軍事 186
13.3.1 電力需要の増加と任務遂行能力の向上が市場を牽引 186
14 地域別 電気航空機市場
(市場規模および2031年までの予測-百万米ドル) 188
14.1 はじめに 189
14.2 北米 191
14.2.1 アメリカ 194
14.2.1.1 大規模な航空機フリートと、プラットフォームを横断した「モア・エレクトリック」アーキテクチャの採用拡大が市場を牽引 194
14.2.2 カナダ 196
14.2.2.1 強固な航空宇宙製造基盤と、電気アーキテクチャの統合が進むことで市場が拡大 196
14.3 ヨーロッパ 199
14.3.1 フランス 202
14.3.1.1 強固な航空機製造エコシステムと、高度な電気システムの統合が市場を牽引 202
14.3.2 ドイツ 204
14.3.2.1 高効率パワーエレクトロニクスおよび配電技術の進歩が市場を牽引 204
14.3.3 英国 207
14.3.3.1 軍事用途における電力負荷の増加と高出力発電要件が市場を牽引 207
14.3.4 イタリア 209
14.3.4.1 作動機構および着陸装置機能の電動化が進み、市場を牽引 209
14.3.5 ロシア 211
14.3.5.1 発電および配電技術の現地化が市場を牽引 211
14.3.6 その他のヨーロッパ諸国 213
14.3.6.1 特殊電気部品およびエネルギー貯蔵技術の拡大が市場を牽引 213
14.4 アジア太平洋地域 216
14.4.1 中国 220
14.4.1.1 国内航空機プログラムの拡大と電気システム技術の現地化が市場を牽引 220
14.4.2 インド 222
14.4.2.1 現地の電力・制御エンジニアリング能力の拡大が市場を牽引 222
14.4.3 日本 225
14.4.3.1 市場成長を牽引する統合型電力・熱管理技術 225
14.4.4 韓国 227
14.4.4.1 国産戦闘機の生産と、ミッションシステムにおける電力需要の増加が市場成長を牽引 227
14.4.5 オーストラリア 230
14.4.5.1 先進戦闘機の近代化と、電力・熱管理要件の高まりが成長を牽引 230
14.4.6 アジア太平洋のその他の地域 232
14.4.6.1 航空機電気システムの製造およびMRO能力の拡大が市場を牽引 232
14.5 南米アメリカ 235
14.5.1 ブラジル 239
14.5.1.1 エンブラエル主導による先進的な電気アーキテクチャの統合が市場を牽引 239
14.5.2 メキシコ 241
14.5.2.1 航空機用電気接続部品の製造能力の拡大による市場の牽引 241
14.5.3 その他の南米アメリカ諸国 243
14.5.3.1 防衛用機体の近代化および航空宇宙産業における協力関係の拡大による市場の牽引 243
14.6 中東・アフリカ 246
14.6.1 GCC諸国 250
14.6.1.1 サウジアラビア 251
14.6.1.1.1 「モア・エレクトリック」型ワイドボディ機アーキテクチャの大規模な採用が市場成長を牽引 251
14.6.1.2 アラブ首長国連邦 253
14.6.1.2.1 「モア・エレクトリック」型ワイドボディ機の導入拡大が市場成長を牽引 253
14.6.2 イスラエル 256
14.6.2.1 APUのアフターマーケットおよび航空機電気システムのエンジニアリング能力の拡充が市場を牽引 256
14.6.3 南アフリカ 259
14.6.3.1 航空機電気システムのMROおよび発電支援能力の拡充が市場を牽引 259
14.6.4 中東・アフリカのその他の地域 261
14.6.4.1 市場の成長を牽引する、より電動化されたワイドボディ機の採用拡大 261
15 競争環境 264
15.1 はじめに 264
15.2 主要企業の戦略/競争優位性、2021年~2026年 264
15.3 売上高分析(2021年~2025年) 267
15.4 市場シェア分析(2025年) 268
15.5 ブランド/製品比較 271
15.6 企業評価および財務指標 273
15.7 企業評価マトリックス:主要企業、2025年 274
15.7.1 スター企業 274
15.7.2 新興リーダー企業 274
15.7.3 広範な展開を行う主要企業 274
15.7.4 参入企業 274
15.7.5 主要企業の事業展開状況(2025年) 276
15.7.5.1 企業の事業展開状況 276
15.7.5.2 地域別展開状況 277
15.7.5.3 プラットフォーム別展開状況 278
15.7.5.4 システム別展開状況 279
15.8 企業評価マトリックス:スタートアップ/中小企業、2025年 279
15.8.1 先進的な企業 279
15.8.2 対応力のある企業 279
15.8.3 ダイナミックな企業 280
15.8.4 スタート地点 280
15.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 281
15.8.5.1 スタートアップ/中小企業のリスト 281
15.8.5.2 スタートアップ/中小企業の競争力ベンチマーク 282
15.9 競争シナリオ 282
15.9.1 製品の発売・開発 282
15.9.2 取引 290
15.9.3 その他の動向 298
16 企業概要 303
16.1 主要企業 303
16.1.1 SAFRAN 303
16.1.1.1 事業概要 303
16.1.1.2 提供製品・ソリューション・サービス 304
16.1.1.3 最近の動向 305
16.1.1.3.1 製品の発売・開発 305
16.1.1.3.2 取引 306
16.1.1.3.3 その他の動向 307
16.1.1.4 MnMの見解 308
16.1.1.4.1 勝利への権利 308
16.1.1.4.2 戦略的選択 308
16.1.1.4.3 弱点と競合上の脅威 308
16.1.2 ハネウェル・エアロスペース 309
16.1.2.1 事業概要 309
16.1.2.2 提供している製品・ソリューション・サービス 310
16.1.2.3 最近の動向 311
16.1.2.3.1 製品の発売・開発 311
16.1.2.3.2 取引 312
16.1.2.3.3 その他の動向 313
16.1.2.4 MnMの見解 313
16.1.2.4.1 勝利への権利 313
16.1.2.4.2 戦略的選択 314
16.1.2.4.3 弱点および競合上の脅威 314
16.1.3 RTX CORPORATION 315
16.1.3.1 事業概要 315
16.1.3.2 提供製品・ソリューション・サービス 316
16.1.3.3 最近の動向 318
16.1.3.3.1 製品の発売・開発 318
16.1.3.3.2 取引
31916.1.3.3.3 その他の動向 32016.1.3.4 MnMの見解 32016.1.3.4.1 勝利への権利 32016.1.3.4.2 戦略的選択 32016.1.3.4.3 弱点と競合上の脅威 32116.1.4 GE AEROSPACE 32216.1.4.1 事業概要 32216.1.4.2 提供製品・ソリューション・サービス 32316.1.4.3 最近の動向 32516.1.4.3.1 製品の発売・開発 32516.1.4.3.2 取引 32616.1.4.3.3 その他の動向 32616.1.4.4 MnMの見解 32716.1.4.4.1 勝利への権利 32716.1.4.4.2 戦略的選択 32716.1.4.4.3 弱点および競合上の脅威 32716.1.5 PARKER HANNIFIN CORP 32816.1.5.1 事業概要 32816.1.5.2 提供製品・ソリューション・サービス 32916.1.5.3 最近の動向 33116.1.5.3.1 製品の発売・開発 33116.1.5.3.2 取引 33216.1.5.4 MnMの見解 33316.1.5.4.1 勝利への権利 33316.1.5.4.2 戦略的選択 33316.1.5.4.3 弱点と競合上の脅威 33316.1.6 BAEシステムズ 33416.1.6.1 事業概要 33416.1.6.2 提供製品・ソリューション・サービス 33516.1.6.3 最近の動向 33616.1.6.3.1 製品の発売・開発 33616.1.6.3.2 契約 33616.1.6.3.3 その他の動向 33716.1.7 LIEBHERR-AEROSPACE & TRANSPORTATION SAS 33816.1.7.1 事業概要 33816.1.7.2 提供製品・ソリューション・サービス 33916.1.7.3 最近の動向 34016.1.7.3.1 製品の発売・開発 34016.1.7.3.2 取引 34116.1.7.3.3 その他の動向 34216.1.8 AMETEK INC. 34316.1.8.1 事業概要 34316.1.8.2 提供している製品・ソリューション・サービス 34416.1.8.3 最近の動向 34916.1.8.3.1 製品の発売・開発 34916.1.8.3.2 取引 35016.1.8.3.3 その他の動向 350
16.1.9 NABTESCO CORPORATION 351
16.1.9.1 事業概要 351
16.1.9.2 提供している製品・ソリューション・サービス 352
16.1.9.3 最近の動向 353
16.1.9.3.1 製品の発売・開発 353
16.1.10 MOOG INC. 354
16.1.10.1 事業概要 354
16.1.10.2 提供している製品・ソリューション・サービス 355
16.1.10.3 最近の動向 357
16.1.10.3.1 製品の発売・開発 357
16.1.10.3.2 取引 358
16.1.11 ASTRONICS CORPORATION 359
16.1.11.1 事業概要 359
16.1.11.2 提供している製品・ソリューション・サービス 360
16.1.11.3 最近の動向 363
16.1.11.3.1 製品の発売・開発 363
16.1.12 EATON 364
16.1.12.1 事業概要 364
16.1.12.2 提供している製品・ソリューション・サービス 365
16.1.12.3 最近の動向 367
16.1.12.3.1 製品の発売・開発 367
16.1.12.3.2 取引 368
16.1.13 THALES 369
16.1.13.1 事業概要 369
16.1.13.2 提供製品・ソリューション・サービス 370
16.1.13.3 最近の動向 373
16.1.13.3.1 取引実績 373
16.1.14 カーティス・ライト社 374
16.1.14.1 事業概要 374
16.1.14.2 提供製品・ソリューション・サービス 375
16.1.14.3 最近の動向 376
16.1.14.3.1 取引 376
16.1.15 CRANE COMPANY 377
16.1.15.1 事業概要 377
16.1.15.2 提供製品・ソリューション・サービス 378
16.1.15.3 最近の動向 380
16.1.15.3.1 取引 380
16.2 その他の主要企業 381
16.2.1 タマガワ精機株式会社 381
16.2.2 グレンエア 382
16.2.3 アンブラグループ 383
16.2.4 MAROTTA CONTROLS, INC. 384
16.2.5 H3X TECHNOLOGIES INC. 385
16.2.6 KGS ELECTRONICS 386
16.2.7 INGENIUM TECHNOLOGIES CORP. 387
16.2.8 LYNXEO 388
16.2.9 RADIALL 389
16.2.10 CROUZET 390
17 調査方法論 392
17.1 調査データ 392
17.1.1 二次データ 394
17.1.1.1 二次情報源からの主要データ 394
17.1.1.2 主要な二次情報源の一覧 397
17.1.2 一次データ 397
17.1.2.1 一次情報源からの主要データ 397
17.1.2.2 主要な一次調査対象者 401
17.1.2.3 一次インタビューの内訳 402
17.2 市場規模の推計 403
17.2.1 ボトムアップ法 403
17.2.2 トップダウン法 409
17.2.3 基準年の市場規模の算出 411
17.3 市場予測の手法 412
17.3.1 供給面 413
17.3.2 需要面 418
17.4 データの三角測量 422
17.5 因子分析 424
17.6 調査の前提条件 431
17.7 調査の限界 433
17.8 リスク評価 434
18 付録 435
18.1 ディスカッション・ガイド 435
18.2 別添資料 437
18.3 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 438
18.4 カスタマイズオプション 440
18.5 関連レポート 440
18.6 著者情報 441
表1 電気航空機市場の範囲:対象および除外項目 36
表2 2021年~2025年の米ドル為替レート 37
表3 2021年~2030年の国別GDP変化率 58
表4 エコシステムにおける企業の役割 66
表5 HSコード8807に該当する製品の輸入データ、
国別、2021年~2025年(千米ドル) 68
表6 HSコード8807に該当する製品の輸出データ、
国別、2021年~2025年(千米ドル) 70
表7 電動航空機市場:主要な会議およびイベント、2026年~2027年 70
表8 ハイブリッドアクチュエータの平均販売価格帯、2025年(米ドル) 74
表9 プラットフォーム別平均販売価格帯(百万米ドル)、2025年 75
表10 電動航空機:航空機の種類別生産台数データ
(2021年~2025年)(台) 76
表11 「モア・エレクトリック」航空機:航空機の種類別生産台数データ
(2026年~2031年)(台) 76
表12 「モア・エレクトリック」航空機市場の総所有コスト 80
表13 「モア・エレクトリック」航空機市場の部品表 81
表14 「モア・エレクトリック」航空機市場: 主要特許 90
表15 ケーススタディ – 航空機全体に統合された電気二次電源アーキテクチャ 94
表16 次世代民間および軍事航空機サブシステムの分散型電動化 95
表17 電動航空機市場の拡大:成功事例/実運用事例および市場への影響 103
表18 システム別:購買プロセスに対するステークホルダーの影響 107
表19 エンドユーザー別の主要な購入基準 108
表20 北米:規制機関、政府機関、
およびその他の組織 112
表21 ヨーロッパ:規制機関、政府機関、
およびその他の組織 114
表22 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 117
表23 中東:規制機関、政府機関、
およびその他の組織 120
表 24 アフリカ:規制機関、政府機関、
およびその他の組織 122
表 25 南米アメリカ:規制機関、政府機関、
およびその他の組織 124
表26 世界的な設計、認証、および運用基準 127
表27 世界的な電気、アビオニクス、通信、
およびサイバーセキュリティ基準 129
表28 炭素排出量の削減 132
表29 モア・エレクトリック航空機市場におけるエコ関連の応用例 134
表30 モア・エレクトリック航空機市場に影響を与える世界各国の規制枠組み
139
表31 認証、表示、および環境基準 142
表32 プラットフォーム別「モア・エレクトリック」航空機市場、2021年~2025年(百万米ドル) 146
表33 プラットフォーム別 電気航空機市場、2026年~2031年(百万米ドル) 147
表34 固定翼機:電気航空機市場(航空機の種類別)、
2021年~2025年(百万米ドル) 148
表35 固定翼機:電気航空機市場(航空機の種類別)、
2026年~2031年(百万米ドル ) 148
表 36 回転翼機:電気航空機市場の拡大、航空機の種類別、
2021–2025年 (百万米ドル) 151
表37 回転翼機:電動航空機市場の拡大、航空機の種類別、
2026年~2031年(百万米ドル) 151
表38 電動航空機市場(システム別、2021年~2025年) (百万米ドル) 154
表39 電動航空機市場(システム別、2026年~2031年) (百万米ドル) 155
表40 モア・エレクトリック航空機市場、推進システム別、
2021–2025年(百万米ドル) 155
表41 電気航空機市場(推進システム別)、
2026年~2031年(百万米ドル) 156
表42 電気航空機市場(航空機システム別)、
2021年~2025年(百万米ドル) 158
表43 電気航空機市場(航空機システム別)、
2026年 –2031年(百万米ドル) 158
表44 モア・エレクトリック航空機市場、コンポーネント別、2021–2025年(百万米ドル) 163
表45 電気航空機市場、構成部品別、2026–2031年(百万米ドル) 163
表46 発電機:電気航空機市場、構成部品別、
2021–2025年(百万米ドル) 166
表47 発電機:電動航空機市場(構成部品別)、
2026–2031年(百万米ドル) 166
表48 アクチュエータ:電動航空機市場(構成部品別)、
2021–2025年 (百万米ドル) 169
表49 アクチュエータ:電動航空機市場(構成部品別)、
2026–2031年(百万米ドル) 169
表50 ハイブリッド電気アクチュエータ:電動航空機市場、
コンポーネント別、2021年~2025年(百万米ドル) 170
表51 ハイブリッド電気アクチュエータ:電動化航空機市場、
構成部品別、2026年~2031年(百万米ドル) 170
表52 パワーエレクトロニクス:電動化航空機市場、
構成部品別、2021年~2025年(百万米ドル) 173
表53 パワーエレクトロニクス:電動航空機市場、
構成部品別、2026年~2031年(百万米ドル) 173
表54 配電装置:電動航空機市場、
構成部品別、2021年~2025年(百万米ドル) 176
表55 配電装置:電動航空機市場、
構成部品別、2026年~2031年 (百万米ドル) 176
表56 電動航空機市場、用途別、2021年~2025年(百万米ドル) 180
表57 電動航空機市場、 用途別、2026–2031年(百万米ドル) 181
表58 電動航空機市場、エンドユーザー別、2021–2025年(百万米ドル) 185
表59 電気航空機市場の詳細:エンドユーザー別、2026年~2031年(百万米ドル) 186
表60 電気航空機市場の詳細:地域別、2021年~2025年(百万米ドル) 190
表61 地域別 電気航空機市場、2026年~2031年(百万米ドル) 190
表62 北米:国別 電気航空機市場、
2021年~2025年(百万米ドル) 192
表63 北米:モア・エレクトリック航空機市場、
国別、2026年~2031年(百万米ドル) 192
表64 北米:モア・エレクトリック航空機市場、
プラットフォーム別、2021年~2025年(百万米ドル) 192
表65 北米:電動航空機市場、
プラットフォームの種類別、2026年~2031年(百万米ドル) 192
表66 北米:電動航空機市場、
システム別、2021年~2025年(百万米ドル) 193
表67 北米:電気航空機市場、
システム別、2026年~2031年(百万米ドル) 193
表68 南米アメリカ:電動航空機市場、
用途別、2021年~2025年(百万米ドル) 193
表69 南米アメリカ:電動航空機市場、
用途別、2026–2031年(百万米ドル) 193
表70 北米:電気航空機市場の詳細、
エンドユーザー別、2021–2025年(百万米ドル) 194
表71 北米: モア・エレクトリック航空機市場、
エンドユーザー別、2026–2031年(百万ドル) 194
表72 アメリカ:モア・エレクトリック航空機市場、プラットフォーム別、
2021–2025年(百万ドル) 195
表73 アメリカ:モア・エレクトリック航空機市場、プラットフォームの種類、
2026年~2031年(百万ドル) 195
表74 アメリカ:モア・エレクトリック航空機市場、システムの種類、2021年~2025年(百万ドル) 195
表75 アメリカ:電動航空機市場の詳細(システム別、2026年~2031年)(百万ドル) 195
表76 アメリカ:電動航空機市場の詳細(用途別、
2021年~2025年)(百万ドル) 195
表77 アメリカ:電気航空機市場(用途別)、
2026年~2031年(百万ドル) 196
表78 アメリカ:電気航空機市場(エンドユーザー別)、
2021年~2025年(百万ドル) 196
表79 アメリカ:電動航空機市場の詳細(エンドユーザー別)、
2026年~2031年(百万ドル) 196
表80 カナダ:電動航空機市場(プラットフォーム種類別)、
2021年~2025年(百万米ドル) 197
表81 カナダ:電動航空機市場(プラットフォーム種類別)、
2026年~2031年(百万米ドル) 197
表82 カナダ: 電気航空機市場の拡大、システム別、
2021年~2025年(百万米ドル) 197
表83 カナダ:電気航空機市場の拡大、システム別、
2026年~2031年(百万米ドル) 197
表84 カナダ:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 198
表85 カナダ:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 198
表86 カナダ:電動航空機市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 198
表87 カナダ:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 198
表88 ヨーロッパ:電気航空機市場(国別)、
2021年~2025年(百万米ドル) 200
表89 ヨーロッパ:電気航空機市場の詳細(国別)、
2026年~2031年(百万米ドル) 200
表90 ヨーロッパ:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 200
表91 ヨーロッパ:電動航空機市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 200
表92 ヨーロッパ:電動航空機市場(システム別)、
2021–2025年(百万米ドル) 201
表93 ヨーロッパ:電動航空機市場(システム別)、
2026–2031年(百万米ドル) 201
表94 ヨーロッパ:電動航空機市場(用途別)、
2021–2025年(百万米ドル) 201
表95 ヨーロッパ:電動航空機市場(用途別)、
2026–2031年(百万米ドル) 201
表96 ヨーロッパ:電動航空機市場(用途別)、
2021–2025年(百万米ドル) 202
表97 ヨーロッパ:電動航空機市場(用途別)、
2026–2031年(百万米ドル) 202
表98 フランス:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 202
表99 フランス:電動航空機市場の詳細(プラットフォームの種類)、
2026年~2031年(百万米ドル) 203
表100 フランス:電動航空機市場の詳細(システムの種類)、
2021年~2025年(百万米ドル) 203
表101 フランス:電動航空機市場(システム別)、
2026年~2031年(百万米ドル) 203
表102 フランス:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 203
表103 フランス:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 204
表104 フランス:電動航空機市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 204
表105 フランス:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 204
表106 ドイツ:電動航空機市場(プラットフォーム別)、
2021–2025年(百万米ドル) 205
表107 ドイツ:電動航空機市場の詳細(プラットフォームの種類)、
2026年~2031年(百万米ドル) 205
表108 ドイツ:電動航空機市場の詳細(システム別)、
2021年~2025年(百万米ドル) 205
表109 ドイツ:電動航空機市場(システム別)、
2026年~2031年(百万米ドル) 205
表110 ドイツ:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 206
表111 ドイツ:電動航空機市場(用途別)、
2026–2031年 (百万米ドル) 206
表 112 ドイツ:電動航空機市場(エンドユーザー別)、
2021–2025年(百万米ドル) 206
表113 ドイツ:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 206
表114 英国:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 207
表115 英国:電動航空機市場の詳細(プラットフォーム別)、
2026年~2031年(百万米ドル) 207
表116 英国:電動航空機市場の詳細(システム別)、2021年~2025年(百万米ドル) 207
表117 英国:電動航空機市場(システム別)、2026年~2031年(百万米ドル) 208
表118 英国:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 208
表119 英国:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 208
表120 英国:電動航空機市場(エンドユーザー別)、
2021–2025年(百万米ドル) 208
表121 英国:モア・エレクトリック航空機市場、用途別、
2026–2031年(百万米ドル) 209
表122 イタリア:モア・エレクトリック航空機市場、プラットフォーム別、
2021–2025年(百万米ドル) 209
表123 イタリア:電気航空機市場(プラットフォーム別)、
2026–2031年(百万米ドル) 209
表124 イタリア:電動航空機市場(システム別)、
2021–2025年(百万米ドル) 210
表125 イタリア:電動航空機市場(システム別)、
2026–2031年(百万米ドル) 210
表126 イタリア:電動航空機市場の拡大、用途別、
2021年~2025年(百万米ドル) 210
表127 イタリア:電動航空機市場の拡大、用途別、
2026年~2031年(百万米ドル) 210
表128 イタリア:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 211
表129 イタリア:電動航空機市場(エンドユーザー別)、
2026年~2031年 (百万米ドル) 211
表130 ロシア:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 211
表131 ロシア:電動航空機市場の詳細(プラットフォーム別)、
2026年~2031年(百万米ドル) 212
表132 ロシア:電動航空機市場の詳細(システム別)、
2021年~2025年(百万米ドル) 212
表133 ロシア:電動航空機市場(システム別)、
2026年~2031年(百万米ドル) 212
表134 ロシア:電動航空機市場(用途別)、
2021年~2025年 (百万米ドル) 212
表135 ロシア:電気航空機市場(用途別)、
2026年~2031年(百万米ドル) 213
表136 ロシア:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 213
表137 ロシア:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 213
表138 ヨーロッパその他地域:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 214
表139 ヨーロッパその他地域:電動航空機市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 214
表140 ヨーロッパその他地域:電動航空機市場(システム別)、
2021年~2025年(百万米ドル) 214
表141 ヨーロッパその他地域:電動航空機市場(システム別)、
2026年~2031年(百万米ドル) 215
表142 ヨーロッパその他地域:電動航空機市場(用途別)、
2021年~2025年 (百万米ドル) 215
表143 ヨーロッパその他地域:電動航空機市場(用途別)、
2026–2031年(百万米ドル) 215
表144 ヨーロッパその他地域:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 215
表145 ヨーロッパその他地域:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 216
表146 アジア太平洋地域:電気航空機市場(国別)、
2021年~2025年(百万米ドル) 217
表147 アジア太平洋地域:電気航空機市場の拡大、国別、
2026年~2031年(百万米ドル) 218
表148 アジア太平洋地域:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 218
表149 アジア太平洋地域:電動航空機市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 218
表150 アジア太平洋地域:電動航空機市場(システム別)、
2021年~2025年(百万米ドル) 218
表151 アジア太平洋地域:電動航空機市場(システム別)、
2026年~2031年(百万米ドル) 219
表152 アジア太平洋地域:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 219
表153 アジア太平洋地域:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 219
表154 アジア太平洋地域:電動航空機市場(エンドユーザー別)、
2021年~2025年 (百万米ドル) 219
表 155 アジア太平洋地域:電動航空機市場(エンドユーザー別)、
2026–2031年(百万米ドル) 220
表 156 中国:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 220
表157 中国:電動航空機市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 221
表158 中国:電動航空機市場(システム別)、
2021年~2025年(百万米ドル) 221
表159 中国:電動航空機市場の拡大、システム別、
2026年~2031年(百万米ドル) 221
表160 中国:電動航空機市場の拡大、用途別、
2021年~2025年(百万米ドル) 221
表161 中国:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 222
表162 中国:電動航空機市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 222
表163 中国:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 222
表164 インド:電動航空機市場(プラットフォーム別)、
2021年~2025年 (百万米ドル) 223
表165 インド:電動航空機市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 223
表166 インド:電動航空機市場(システム別)、
2021年~2025年 (百万米ドル) 223
表 167 インド:電動航空機市場(システム別)、
2026–2031年(百万米ドル) 223
表168 インド:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 224
表169 インド:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 224
表170 インド:電動航空機市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 224
表171 インド:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 224
表172 日本:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 225
表173 日本:電動航空機市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 225
表174 日本:電動航空機市場(システム別)、
2021年~2025年(百万米ドル) 226
表175 日本:電動航空機市場(システム別)、
2026–2031年(百万米ドル) 226
表176 日本:電動航空機市場(用途別)、
2021–2025年(百万米ドル) 226
表 177 日本:電動航空機市場(用途別)、
2026–2031年(百万米ドル) 226
表 178 日本:電動航空機市場(エンドユーザー別)、
2021–2025年(百万米ドル) 227
表179 日本:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 227
表 180 韓国:電動航空機市場(プラットフォーム別)、
2021–2025年(百万米ドル) 228
表 181 韓国:電動航空機市場(プラットフォーム別)、
2026~2031年(百万米ドル) 228
表182 韓国:電動航空機市場、システム別、
2021~2025年(百万米ドル) 228
表183 韓国:電動航空機市場(システム別)、
2026–2031年(百万米ドル) 228
表184 韓国:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 229
表185 韓国:電気航空機市場(用途別)、
2026年~2031年(百万米ドル) 229
表186 韓国:電動航空機市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 229
表187 韓国:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 229
表188 オーストラリア:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 230
表189 オーストラリア:電動航空機市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 231
表190 オーストラリア:電動航空機市場(システム別)、
2021年~2025年 (百万米ドル) 231
表 191 オーストラリア:電動航空機市場(システム別)、
2026–2031年(百万米ドル) 231
表192 オーストラリア:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 231
表193 オーストラリア:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 232
表194 オーストラリア:電気航空機市場、エンドユーザー別、
2021–2025年(百万米ドル) 232
表195 オーストラリア:電動航空機市場、エンドユーザー別、
2026–2031年(百万米ドル) 232
表196 アジア太平洋地域その他: モア・エレクトリック航空機市場、プラットフォーム別、
2021–2025年(百万米ドル) 233
表197 アジア太平洋地域その他:モア・エレクトリック航空機市場、プラットフォーム別、
2026–2031年 (百万米ドル) 233
表 198 アジア太平洋地域その他:電気航空機市場(システム別)、
2021–2025年(百万米ドル) 233
表 199
アジア太平洋地域その他:電動航空機市場(システム別)、
2026年~2031年(百万米ドル) 234
表 200 アジア太平洋地域その他:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 234
表 201 アジア太平洋地域その他:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 234
表 202 アジア太平洋地域その他:電動航空機市場(エンドユーザー別)、
2021–2025年(百万米ドル) 234
表 203 アジア太平洋地域その他:電動航空機市場(エンドユーザー別)、
2026–2031年(百万米ドル) 235
表 204 南米アメリカ:電動航空機市場(国別)、
2021–2025年(百万米ドル) 236
表 205 南米アメリカ:電動航空機市場(国別)、
2026年~2031年(百万米ドル) 236
表206 ラテンアメリカ:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 237
表207 南米アメリカ:電気航空機市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 237
表208 ラテンアメリカ:電動航空機市場(システム別)、
2021年~2025年(百万米ドル) 237
表209 ラテンアメリカ:電動航空機市場(システム別)、
2026年~2031年(百万米ドル) 237
表 210 南米アメリカ:電動航空機市場(用途別)、
2021–2025年(百万米ドル) 238
表 211 ラテンアメリカ:電動航空機市場(用途別)、
2026~2031年(百万米ドル) 238
表 212 ラテンアメリカ:電動航空機市場(エンドユーザー別)、
2021~2025年(百万米ドル) 238
表 213 南米アメリカ:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 238
表214 ブラジル:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 239
表215 ブラジル:電動航空機市場(プラットフォーム別)、
2026年~2031年 (百万米ドル) 239
表216 ブラジル:電動航空機市場(システム別)、
2021–2025年 (百万米ドル) 240
表 217 ブラジル:電動航空機市場(システム別)、
2026–2031年(百万米ドル) 240
表 218 ブラジル:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 240
表219 ブラジル:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 240
表220 ブラジル:電動航空機市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 241
表221 ブラジル:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 241
表222 メキシコ:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 242
表223 メキシコ:電動航空機市場(プラットフォーム別)、
2026年~2031年 (百万米ドル) 242
表 224 メキシコ:電動航空機市場(システム別)、
2021–2025年(百万米ドル) 242
表 225 メキシコ:電動航空機市場(システム別)、
2026年~2031年(百万米ドル) 242
表 226 メキシコ:電動航空機市場の詳細(用途別)、
2021年~2025年(百万米ドル) 242
表227 メキシコ:電動航空機市場の詳細(用途別)、
2026年~2031年(百万米ドル) 243
表228 メキシコ:電動航空機市場(エンドユーザー別)、2021年~2025年(百万米ドル) 243表229 メキシコ:電動航空機市場(エンドユーザー別)、2026年~2031年 (百万米ドル) 243表 230 南米アメリカその他の地域:電動航空機市場(プラットフォーム別)、2021–2025年(百万米ドル) 244表 231 南米アメリカその他の地域:電動航空機市場(プラットフォーム別)、2026年~2031年(百万米ドル) 244表232 南米アメリカその他の地域:電動航空機市場(システム別)、2021年~2025年(百万米ドル) 245表 233 南米アメリカその他地域:電動航空機市場(システム別)、2026–2031年(百万米ドル) 245表 234 南米アメリカその他地域:電動航空機市場(用途別)、2021–2025年(百万米ドル) 245表235 南米アメリカその他の地域: 電動航空機市場(用途別)、2026–2031年(百万米ドル) 245表236 南米アメリカその他地域:電動航空機市場(エンドユーザー別)、2021–2025年 (百万米ドル) 246表 237 南米アメリカその他地域:電動航空機市場(エンドユーザー別)、2026–2031年 (百万米ドル) 246表 238 中東・アフリカ:電気航空機市場(国別)、2021–2025年(百万米ドル) 247表239 中東・アフリカ:電気航空機市場の推移(国別)、2026年~2031年(百万米ドル) 248表 240 中東・アフリカ:電動航空機市場(プラットフォーム別)、2021–2025年(百万米ドル) 248表 241 中東・アフリカ:電動航空機市場(プラットフォーム別)、2026年~2031年(百万米ドル) 248表242 中東・アフリカ:電動航空機市場(システム別)、2021年~2025年 (百万米ドル) 248表 243 中東・アフリカ:電動航空機市場(システム別)、2026–2031年(百万米ドル) 249表 244 中東・アフリカ:電動航空機市場(用途別)、2021年~2025年(百万米ドル) 249表245 中東・アフリカ:電動航空機市場(用途別)、2026年~2031年 (百万米ドル) 249表 246 中東・アフリカ:電動航空機市場(エンドユーザー別)、2021–2025年(百万米ドル) 249表247 中東・アフリカ:電動航空機市場(エンドユーザー別)、2026年~2031年(百万米ドル) 250表248 サウジアラビア: 電気航空機市場の詳細(プラットフォームの種類別)、2021年~2025年(百万米ドル) 251表249 サウジアラビア:電気航空機市場の詳細(プラットフォームの種類別)、2026年~2031年(百万米ドル) 252表 250 サウジアラビア:電動航空機市場(システム別)、2021年~2025年(百万米ドル) 252表 251 サウジアラビア:電動航空機市場(システム別)、2026年~2031年(百万米ドル) 252表 252 サウジアラビア:電気航空機市場(用途別)、2021年~2025年(百万米ドル) 252表253 サウジアラビア:電気航空機市場(用途別)、2026年~2031年(百万米ドル) 253
表 254 サウジアラビア:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 253
表 255 サウジアラビア:電動航空機市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 253
表256 UAE:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 254
表 257 UAE:電動航空機市場(プラットフォーム種類)、
2026年~2031年(百万米ドル) 254
表 258 UAE:電動航空機市場(システム別、2021年~2025年)(百万米ドル) 255
表 259 UAE:電動航空機市場(システム別、2026年~2031年)(百万米ドル) 255
表260 UAE:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 255
表261 UAE:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 255
表262 UAE:電動航空機市場(エンドユーザー別)、
2021~2025年(百万米ドル) 256
表263 UAE:電動航空機市場(エンドユーザー別)、
2026~2031年(百万米ドル) 256
表264 イスラエル:電動航空機市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 257
表265 イスラエル:電動航空機市場(プラットフォームの種類別)、
2026年~2031年 (百万米ドル) 257
表 266 イスラエル:電動航空機市場(システム別)、
2021年~2025年(百万米ドル) 257
表 267 イスラエル:電動航空機市場(システム別)、
2026年~2031年(百万米ドル) 257
表268 イスラエル:電気航空機市場(用途別)、
2021年~2025年(百万米ドル) 258
表269 イスラエル:電動航空機市場の詳細(用途別)、
2026年~2031年(百万米ドル) 258
表270 イスラエル:電動航空機市場の詳細(エンドユーザー別)、
2021年~2025年(百万米ドル) 258
表271 イスラエル:電動航空機市場の詳細(エンドユーザー別)、
2026年~2031年(百万米ドル) 258
表272 南アフリカ:電動航空機市場の詳細(プラットフォーム別)、
2021年~2025年(百万米ドル) 259
表273 南アフリカ:電動航空機市場(プラットフォームの種類別)、
2026年~2031年(百万米ドル) 259
表274 南アフリカ:電動航空機市場(システム別)、
2021年~2025年(百万米ドル) 260
表 275 南アフリカ:電動航空機市場(システム別)、
2026年~2031年(百万米ドル) 260
表276 南アフリカ:電動航空機市場(用途別)、
2021年~2025年(百万米ドル) 260
表277 南アフリカ:電動航空機市場(用途別)、
2026年~2031年(百万米ドル) 260
表278 南アフリカ:電気航空機市場、エンドユーザー別、
2021年~2025年(百万米ドル) 261
表279 南アフリカ:電動航空機市場(エンドユーザー別)、
2026–2031年(百万米ドル) 261
表 280 中東・アフリカのその他の地域:電動航空機市場、
プラットフォーム別、2021年~2025年(百万米ドル) 262
表 281 中東・アフリカのその他の地域:電動航空機市場、
プラットフォームの種類別、2026–2031年(百万米ドル) 262
表282 中東・アフリカのその他の地域:電気航空機市場、
システム別、2021–2025年(百万米ドル) 262
表283 中東・アフリカのその他の地域:電動航空機市場、
システム別、2026年~2031年(百万米ドル) 262
表284 中東・アフリカのその他の地域:電動航空機市場、
用途別、2021年~2025年(百万米ドル) 263
表285 中東・アフリカのその他の地域:電動航空機市場、
用途別、2026–2031年(百万米ドル) 263
表286 中東・アフリカのその他の地域:電気航空機市場、
エンドユーザー別、2021–2025年(百万米ドル) 263
表 287 中東・アフリカのその他の地域:電動航空機市場、
エンドユーザー別、2026–2031年(百万米ドル) 263
表 288 主要企業の戦略/競争優位性、2021–2026年 264
表289 電気航空機市場:競争の激しさ 268
表290 電気航空機市場:地域別展開状況 277
表 291 電気航空機市場の拡大:プラットフォームの展開状況 278
表 292 電気航空機市場の拡大:システムの展開状況 279
表 293 主要なスタートアップ/中小企業のリスト 281
表 294 スタートアップ/中小企業の競合ベンチマーク 282
表 295 電気航空機市場の詳細:製品の発売・開発動向、2021年1月~2026年7月 283
表296 電気航空機市場の詳細:取引動向、2021年1月~2026年7月 290
表 297 電気航空機市場のその他の動向:
2021年1月~2026年7月 298
表 298 サフラン:会社概要 303
表 299 サフラン:提供製品・ソリューション・サービス 304
表300 サフラン:製品の発売・開発(2021年~2026年) 305
表301 サフラン:契約(2021年~2026年) 306
表 302 サフラン:その他の動向(2021年~2026年) 307
表 303 ハネウェル・エアロスペース:会社概要 309
表 304 ハネウェル・エアロスペース: 提供製品・ソリューション・サービス 310
表 305 ハネウェル・エアロスペース:製品の発売・開発(2021-2026) 311
表 306 ハネウェル・エアロスペース:取引(2021-2026) 312
表 307 ハネウェル・エアロスペース:その他の動向(2021年~2026年) 313
表 308 RTXコーポレーション:会社概要 315
表 309 RTXコーポレーション:提供製品・ソリューション・サービス 316
表 310 RTXコーポレーション:製品の発売・開発動向(2021年~2026年) 318
表 311 RTXコーポレーション:取引実績(2021年~2026年) 319
表 312 RTXコーポレーション:その他の動向 (2021年~2026年) 320
表313 GEエアロスペース:会社概要 322
表314 GEエアロスペース:提供製品・ソリューション・サービス 323
表315 GEエアロスペース:製品の発売・開発 (2021-2026) 325
表 316 GEエアロスペース:取引 (2021-2026) 326
表 317 GEエアロスペース:その他の動向 (2021 -2026年) 326
表318 パーカー・ハニフィン社:会社概要 328
表319 パーカー・ハニフィン社:提供製品・ソリューション・サービス 329
表320 パーカー・ハニフィン社: 製品の発売・開発(2021年~2026年) 331
表321 パーカー・ハニフィン社:取引(2021年~2026年) 332
表322 BAEシステムズ:会社概要 334
表323 BAEシステムズ:提供製品・ソリューション・サービス 335
表324 BAEシステムズ:新製品の発売・開発(2021年~2026年) 336
表 325 BAE システムズ:取引(2021年~2026年) 336
表 326 BAE システムズ:その他の動向(2021年~2026年) 337
表 327 リープヘル・エアロスペース&トランスポーテーション SAS:会社概要 338
表 328 リープヘル・エアロスペース&トランスポーテーション SAS:提供製品・ソリューション・サービス 339
表 329 リープヘル・エアロスペース&トランスポーテーション SAS:製品の発売・開発動向(2021年~2026年) 340
表 330 リープヘル・エアロスペース&トランスポーテーション SAS:取引実績(2021年~2026年) 341
表 331 リーベラー・エアロスペース・アンド・トランスポーテーション SAS:その他の
動向(2021年~2026年) 342
表 332 アメテック社:会社概要 343
表 333 アメテック社:提供製品・ソリューション・サービス 344
表 334 AMETEK INC.:製品の発売・開発(2021年~2026年) 349
表 335 AMETEK INC.:取引(2021年~2026年) 350
表 336 AMETEK INC.:その他の動向(2021年~2026年) 350
表337 NABTESCO CORPORATION:会社概要 351
表338 NABTESCO CORPORATION:提供製品・ソリューション・サービス 352
表 339 NABTESCO CORPORATION:製品の発売・開発(2021年~2026年) 353
表 340 MOOG INC.:会社概要 354
表 341 MOOG INC.:提供製品・ソリューション・サービス 355
表 342 MOOG INC.:製品発売・開発(2021年~2026年) 357
表 343 MOOG INC.:取引(2021年~2026年) 358
表 344 ASTRONICS CORPORATION:会社概要 359
表 345 ASTRONICS CORPORATION:提供製品・ソリューション・サービス 360
表 346 アストロニクス社:製品の発売・開発(2021年~2026年) 363
表 347 アストロニクス社:その他の動向(2021年~2026年) 363
表 348 イートン:会社概要 364
表 349 イートン:提供製品・ソリューション・サービス 365
表 350 イートン:製品発売・開発動向(2021年~2026年) 367
表 351 イートン:取引(2021年~2026年) 368
表 352 イートン:その他の動向(2021年~2026年) 368
表 353 タレス:会社概要 369
表 354 タレス:提供製品・ソリューション・サービス 370
表 355 タレス:取引(2021年~2026年) 373
表 356 カーティス・ライト社:会社概要 374
表 357 カーティス・ライト・コーポレーション:提供製品・ソリューション・サービス 375
表 358 カーティス・ライト・コーポレーション:取引実績(2021年~2026年) 376
表 359 クレーン・カンパニー:会社概要 377
表 360 クレーン・カンパニー:提供製品・ソリューション・サービス 378
表 361 クレーン・カンパニー:製品発売・開発(2021年~2026年) 380
表 362 クレーン・カンパニー:取引(2021年~2026年) 380
表 363 株式会社タマガワ精機:会社概要 381
表 364 グレンエア:会社概要 382
表 365 アンブラグループ:会社概要 383
表 366 マロッタ・コントロールズ社: 会社概要 384
表 367 H3X TECHNOLOGIES INC.:会社概要 385
表 368 KGS ELECTRONICS:会社概要 386
表 369 INGENIUM TECHNOLOGIES CORP.:会社概要 387
表 370 LYNXEO:会社概要 388
表 371 RADIALL:会社概要 389
表 372 CROUZET:会社概要 390
表 373 基準年度の市場規模の算出 412
表 374 因子分析の枠組み 430
表 375 調査の限界 433
表 376 リスク評価 434
表 377 モア・エレクトリック航空機市場:調査対象となったその他の企業のリスト 437









