主なポイント
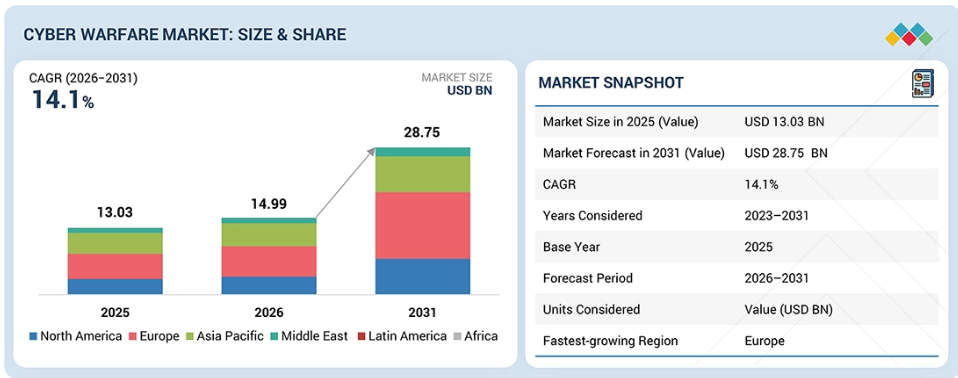
ヨーロッパでは、予測期間中に年平均成長率(CAGR)21.0%が見込まれています。
種類別では、サイバーレンジおよびトレーニングサービスセグメントが、予測期間中に16.6%という最も高い成長率を記録する見込みです。
導入形態別では、クラウドセグメントが圧倒的な市場シェアを占めています。
提供形態別では、ソフトウェアセグメントが大きな市場シェアを占めています。
ソリューション別では、クラウドベースのセキュリティセグメントが、予測期間中に22.7%という高い成長率を記録する見込みです。
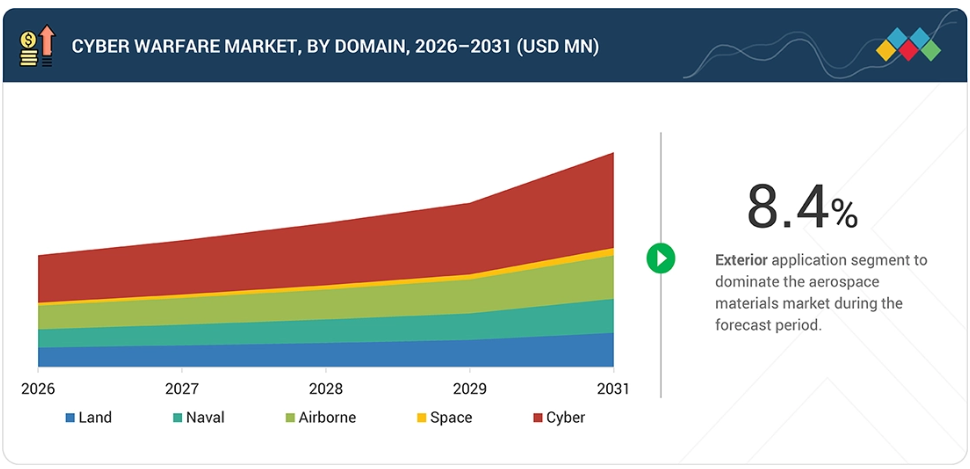
領域別では、宇宙セグメントが相当な市場シェアを占めています。
ブーズ・アレン・ハミルトン社(アメリカ)、ジェネラル・ダイナミクス社(アメリカ)、およびマイクロソフト社(アメリカ)は、その強力な市場シェアと製品展開の広さから、サイバー戦争市場における主要企業として挙げられています。
レオナルドS.P.A.(イタリア)およびL3Harris Technologies, Inc.(アメリカ)は、専門的なニッチ分野で強固な基盤を築き、中小企業の中でも存在感を示しており、サイバー戦争市場における新興リーダーとしての潜在力を裏付けています。
サイバー戦争産業は、軍事ネットワークやシステムに対するサイバー脅威の増加、防御的および攻撃的なサイバー作戦への需要の高まり、ならびに軍関係者がサイバー任務に備えるためのサイバーレンジおよび訓練サービスの必要性によって牽引されています。
顧客の顧客に影響を与えるトレンドと変革
サイバー戦争市場は、基本的なサイバー支援サービスから、統合されたサイバー作戦およびミッション支援へと移行しつつあります。
現在の収益は、主にDCO(防御サイバー作戦)の監視およびSOC(セキュリティオペレーションセンター)支援、ネットワークの堅牢化、インシデント対応、サイバー演習、および限定的なOCO(攻撃サイバー作戦)支援から得られています。今後の収益は、AIを活用したサイバーミッション分析、常時稼働型サイバーレンジ、攻撃・防御を統合したサイバープラットフォーム、防衛向けクラウドおよびエッジ運用、クラウドネイティブなサイバー環境、ならびにマネージド・サイバーミッション支援から得られると予想されます。こうした変化により、軍事や防衛機関、サイバーコマンド、合同任務部隊、NATOおよび同盟組織、政府機関、情報機関からの需要が高まっています。また、サイバー戦争サービスプロバイダー各社も、AI、クラウド、自動化、訓練、継続的なミッション支援を通じて、サービスの拡大を図っています。
サイバー戦争市場の動向
推進要因:法的に定められた相互運用性の要件
軍事サイバーシステム間の相互運用性に対する要件の高まりにより、軍事ネットワークや各領域間でデータを共有し、連携を図ることができるサイバー作戦プラットフォームへの需要が後押しされています。
制約要因:セキュリティクリアランスおよび機密分類の上限
サイバー作戦には機密システムや機微な情報が関与するため、セキュリティクリアランス、データ取り扱い手順、および防衛要件への準拠が必要となります。これらの要件により、導入にかかる時間やコストが増加する可能性があります。
機会:マルチ領域における物理的戦術と電子戦との融合
サイバー作戦と、陸上、海上、航空、宇宙、および統合軍事作戦との統合により、協調的なサイバー防衛、攻撃的サイバー作戦、脅威分析、およびサイバー効果を支援するシステムへの需要が生まれています。
課題:深刻な技術人材の不足
防衛機関は、サイバー作戦、脅威分析、インシデント対応、およびサイバー戦争を担う熟練した人材の不足に直面しています。
これにより、サイバーレンジ、シミュレーション、および訓練サービスの必要性が高まっています。
サイバー戦争市場のエコシステム
サイバー戦争市場のエコシステムには、攻撃的サイバー作戦、防御的サイバー作戦、サイバーレンジおよび訓練サービスのソリューションプロバイダー、ならびに軍事エンドユーザーが含まれます。攻撃的サイバー作戦の主要プロバイダーには、ブーズ・アレン・ハミルトン、マンテック、ジェネラル・ダイナミクスなどが挙げられ、防御的サイバー作戦のプロバイダーには、マイクロソフト、タレス、ブーズ・アレン・ハミルトン、シスコ、ジェネラル・ダイナミクスなどが含まれます。
サイバーレンジおよび訓練サービスプロバイダーには、タレス、シスコ、ブーズ・アレン・ハミルトン、マンテックが含まれます。エンドユーザーには、アメリカ国防総省や各軍種、その他の同盟国の防衛機関を含む軍事・防衛組織が含まれ、これらの組織は、防御および攻撃的なサイバーミッション、サイバー脅威への対応、ミッション防衛、サイバー訓練、およびミッションのリハーサルのためにこれらの能力を活用しています。
サイバー戦争市場のセグメント
サイバー戦争市場(種類別)
種類別では、サイバーレンジおよび訓練サービスセグメントが、予測期間中に16.6%という最も高い成長率を記録すると見込まれています。この成長は、サイバーオペレーターの訓練、ミッションリハーサル、レッドチーム/ブルーチーム演習、および防衛組織が実戦的なサイバー作戦に向けて要員を準備するのに役立つサイバーシミュレーションプラットフォームに対する需要の高まりに支えられています。
サイバー戦争市場:導入形態別
導入形態別では、クラウドが市場で圧倒的な地位を占めています。この需要は、拡張性のあるサイバー作戦、サイバー任務システムへの安全なアクセス、一元化されたデータ管理、および軍事組織全体でのサイバーツールの迅速な導入に対するニーズによって支えられています。
サイバー戦争市場:提供形態別
提供形態別では、予測期間中、ソフトウェアセグメントが最大の市場シェアを占めると予想されます。この需要は、脅威の検知、ミッション防衛、攻撃的サイバー作戦、サイバーレンジ訓練、およびミッション計画のためのサイバー作戦ソフトウェアの利用拡大によって支えられています。
サイバー戦争市場:ソリューション別
ソリューション別では、クラウドベースのセキュリティ分野が22.7%という高い成長率を記録する見込みです。この成長は、安全なクラウド環境への需要の高まり、軍事システムへのリモートアクセス、サイバー脅威の一元的な監視、およびクラウドベースの任務データやアプリケーションの保護といった要因に支えられています。
サイバー戦争市場:領域別
領域別では、宇宙分野が市場をリードする立場を維持する見通しです。この需要は、衛星通信、宇宙ベースの軍事システム、指揮統制ネットワーク、および任務データをサイバー脅威から保護する必要性の高まりによって支えられています。
サイバー戦争市場の地域別動向
予測期間中、サイバー戦争市場において最も急速に成長する地域はヨーロッパとなる見込みです
予測期間中、サイバー戦争市場において最も急速に成長する地域はヨーロッパになると予想されます。この成長は、防衛ネットワークに対するサイバー脅威の増加、防衛費の増加、および軍事サイバー能力の強化への注力の強化によって支えられています。NATOおよび欧州諸国も、防御的・攻撃的なサイバー作戦、サイバー訓練、任務防衛、ならびに重要な軍事システムの保護への投資を拡大しています。
サイバー戦争市場の規模、シェア、成長:企業評価マトリックス
サイバー戦争市場のマトリックスにおいて、マイクロソフトは、軍のサイバー作戦を支える幅広いサイバーセキュリティ、クラウド、防衛技術の能力を有していることから、「スター」企業に分類されています。マイクロソフトは、脅威の検知、セキュリティ監視、クラウドセキュリティ、ID管理、および防衛システムの保護のためのソリューションを提供しています。
同社のプラットフォームは、防御的サイバー作戦、任務保護、安全なクラウド環境などの分野において、軍や政府機関を支援しています。ロッキード・マーティンは、防衛および任務システム向けのサイバー能力を確立しているものの、マイクロソフトと比較して、軍事サイバー空間作戦市場全体においてより特化した位置づけにあるため、「新興プレイヤー」に分類されています。ロッキード・マーティンは、軍事プラットフォームや指揮統制環境をサポートする、サイバーレジリエンス、脅威検知、任務保証、およびセキュアなシステムを提供しています。
サイバー戦争市場の主要プレイヤー
サイバー戦争市場のトップ企業一覧
Booz Allen Hamilton Inc.
General Dynamics Corporation
Microsoft
Thales
Cisco Systems , Inc.
BAE Systems
CACI International Inc
Leidos
Lockheed Martin Corporation
Peraton
RTX
ManTech
Amazon.com, Inc.
Atos SE
SAIC
最近の動向
2026年3月:アメリカ海軍太平洋情報戦センター(Naval Information Warfare Center Pacific)は、サイバー空間に関する科学、研究、エンジニアリング、および技術統合に関する複数社契約を発注しました。このプログラムは、攻撃的および防御的なサイバー作戦、ソフトウェア開発、セキュリティエンジニアリング、サイバー演習、訓練、および運用支援を網羅しています。
2026年2月:アメリカ陸軍は、サイバー分析および検知に関する契約をEnlighten IT Consulting社に授与しました。契約上限額は約4億7,600万ドルです。業務内容には、陸軍の「防御的サイバー作戦サイバー分析プラットフォーム」の開発・保守、ならびに脅威検知およびサイバー状況認識のためのAI/MLの統合が含まれます。
2026年4月:NATO、ノルウェー、アイスランドは、約4,000人が参加した多国籍実弾サイバー防衛演習「Locked Shields 2026」に参加しました。この演習では、5Gネットワーク、衛星管理システム、電力網、その他の重要インフラを含むシステムに対するサイバー攻撃への対応が検証されました。
1 はじめに 25
1.1 調査の目的 25
1.2 市場の定義 25
1.3 調査範囲 26
1.3.1 市場のセグメンテーションおよび地域別概要 26
1.3.2 調査対象の範囲および除外項目 26
1.4 調査対象期間 27
1.5 調査対象通貨 27
1.6 ステークホルダー 28
2 エグゼクティブ・サマリー 29
2.1 主な洞察と市場のハイライト 29
2.2 主要な市場参加者:競争優位性 30
2.3 サイバー戦争関連支出を牽引する戦略的な需要の兆候 31
2.4 高成長セグメント 32
2.4.1 高い成長ポテンシャルを持つセグメント 32
2.4.2 高い成長ポテンシャルを持つ地域市場 33
2.5 サイバー戦争市場における高成長のユースケース 34
3 プレミアムインサイト 35
3.1 サイバー戦争市場における事業者にとって魅力的な機会 35
3.2 サイバー戦争市場(種類別) 35
3.3 サイバー戦争市場(ソリューション別) 36
3.4 サイバー戦争市場(領域別) 36
3.5 サイバー戦争市場:導入形態別 37
4 市場概要 38
4.1 はじめに 38
4.2 市場の動向 38
4.2.1 推進要因 39
4.2.1.1 法的に定められた相互運用性の要件 39
4.2.1.2 「継続的な前方摩擦」への戦術的転換 39
4.2.1.3 戦術的ネットワーク表面の構造的拡大 40
4.2.2 制約要因 40
4.2.2.1 セキュリティクリアランスおよび機密分類の上限 40
4.2.3 機会 41
4.2.3.1 マルチ領域における物理的・電子戦の一体化 41
4.2.3.2 テレメトリの機関リスク引受フレームワークへの統合 41
4.2.4 課題 41
4.2.4.1 深刻な技術人材の不足 41
4.2.4.2 シグネチャの露出による資産の急速な陳腐化 42
4.3 相互に連携した市場とセクター横断的な機会 42
4.4 未充足のニーズと未開拓領域 43
4.5 ティア1/2/3のプレーヤーによる戦略的動き 44
5 産業の動向 46
5.1 エコシステム分析 46
5.1.1 攻撃的サイバー作戦向けソリューションプロバイダー 46
5.1.2 防御的サイバー作戦向けソリューションプロバイダー 46
5.1.3 サイバーレンジおよびトレーニングサービス向けサービスプロバイダー 46
5.1.4 エンドユーザー 47
5.2 バリューチェーン分析 50
5.2.1 調査、脅威インテリジェンス、およびミッション要件の策定 51
5.2.2 ハードウェア、ソフトウェア、およびサイバープラットフォームの開発 51
5.2.3 ソリューションの包装、統合、およびミッション環境の構築 51
5.2.4 導入、運用支援、およびトレーニングの提供 52
5.2.5 ライフサイクルサポート、マネージドサービス、および継続的なアップグレード 52
5.3 ケーススタディの分析 52
5.3.1 共同共通アクセスプラットフォーム(JCAP) — 米国サイバーコマンド 52
5.3.1.1 事例の背景 52
5.3.1.2 対処した市場課題 52
5.3.1.3 市場分析 53
5.3.2 HUNT フォワード・オペレーション 53
5.3.2.1 事例の背景 53
5.3.2.2 対処した市場課題 53
5.3.2.3 市場の見解 53
5.3.3 持続的サイバー訓練環境(PCTE) 54
5.3.3.1 事例の背景 54
5.3.3.2 調達に関するシグナル 54
5.3.3.3 市場の見解 54
5.4 顧客のビジネスに影響を与えるトレンド/ディスラプション 54
5.5 2026年~2027年の主要な会議およびイベント 55
5.6 ビジネスモデル 56
5.6.1 プラットフォームおよびシステム統合モデル 56
5.6.2 マネージド・ディフェンシブ・サイバーオペレーション・モデル 56
5.6.3 展開可能なサイバーキット・モデル 56
5.6.4 サイバーレンジおよびトレーニング・プラットフォーム・モデル 56
5.6.5 脅威インテリジェンスおよびサイバーサポートのサブスクリプションモデル 56
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 58
6.1 主要技術 58
6.1.1 脅威の自動検出および対応 58
6.1.2 ゼロトラスト・エッジ・アーキテクチャ 58
6.1.3 サイバー・電磁気融合 58
6.2 補完的技術 58
6.2.1 量子鍵配送(QKD)システム 58
6.2.2 不変の分散型台帳システム 59
6.2.3 機密コンピューティングとハードウェア・エンクレーブ 59
6.3 関連技術 59
6.3.1 エッジクラウドインフラストラクチャと堅牢化されたコンピューティングの調和 59
6.3.2 ソフトウェア定義無線(SDR)プラットフォーム 59
6.3.3 コグニティブレーダーおよびスペクトル認識ハードウェア 60
6.4 技術ロードマップ 60
6.5 AI/生成AIの影響 62
6.5.1 主なユースケースと市場の可能性 62
6.5.2 ベストプラクティス 63
6.5.3 AI導入の事例研究 64
6.5.4 相互に連携したエコシステムと市場プレイヤーへの影響 65
6.5.5 生成AIの導入に対する顧客の準備状況 66
6.6 特許分析 66
6.7 将来の応用例 70
6.8 成功事例と実世界での応用例 71
6.8.1 ロッキード・マーティン社:継続的なコンプライアンスによる戦術航空のサイバーレジリエンスの確保 72
6.8.2 RTX:確率的モデリングによる自動化されたマルチ領域脅威の軽減 72
6.8.3 ノースロップ・グラマン:統合指揮統制のための統一されたミッション保証 72
6.8.4 レオナルド:NATO全域におけるサイバーインシデント対応能力の展開 72
7 持続可能性と規制環境 73
7.1 地域ごとの規制とコンプライアンス 73
7.1.1 規制機関、政府機関、およびその他の組織 73
7.2 産業標準 77
7.3 規制政策が持続可能な取り組みに与える影響 78
7.3.1 義務付けられたエネルギー効率および低消費電力コンピューティングの基準 78
7.3.2 義務付けられたクラウド統合およびエネルギー効率の高い導入モデル 78
7.3.3 ライフサイクルコスト評価の調達選定への統合 79
7.3.4 サプライチェーンの説明責任および重要インフラに関するESG規制 79
8 顧客環境と購買者の行動 80
8.1 はじめに 80
8.2 顧客別の予算、投資、および資金調達シナリオ 80
8.3 セグメント別の予算分析 82
8.3.1 攻撃的サイバー作戦 82
8.3.2 防御的サイバー作戦 82
8.3.3 サイバーレンジおよび訓練 82
8.4 顧客の調達チャネル 84
8.4.1 直接調達 84
8.4.2 間接調達 85
8.5 地域別の顧客集中度および成熟度 85
8.6 顧客グループの優先順位マトリックス 86
8.6.1 国家機関 87
8.6.2 民間事業者/システムインテグレーター 87
8.7 導入の障壁と内部的な課題 88
9 サイバー戦争市場(種類別)(市場規模および
2031年までの予測(百万米ドル)) 89
9.1 はじめに 90
9.2 防御的サイバー作戦 91
9.3 攻撃的サイバー作戦 91
9.4 サイバーレンジおよび訓練サービス 92
10 サイバー戦争市場:導入形態別(市場規模および
2031年までの予測(百万米ドル)) 93
10.1 はじめに 94
10.2 オンプレミス 95
10.3 クラウド 95
11 サイバー戦争市場:提供形態別(市場規模および
2031年までの予測(百万米ドル)) 97
11.1 はじめに 98
11.2 ハードウェア 99
11.3 サービス 99
11.4 ソフトウェア 100
12 サイバー戦争市場:ソリューション別(市場規模および
2031年までの予測(百万米ドル)) 101
12.1 はじめに 102
12.2 ネットワークセキュリティ 103
12.3 エンドポイントセキュリティ 103
12.4 アプリケーションセキュリティ 104
12.5 クラウドベースのセキュリティ 104
12.6 データセキュリティ 105
12.7 サイバー戦争ソリューション 105
13 領域別サイバー戦争市場(市場規模および
2031年までの予測(百万米ドル)) 106
13.1 はじめに 107
13.2 陸上 108
13.3 海軍 108
13.4 航空 109
13.5 宇宙 109
13.6 サイバー 110
14 地域別サイバー戦争市場(市場規模および
2031年までの予測(百万米ドル)) 111
14.1 はじめに 112
14.2 北米 113
14.2.1 アメリカ 116
14.2.1.1 サイバーネットワークの防衛、可用性、信頼性、および回復力への投資が市場を牽引 116
14.2.2 カナダ 117
14.2.2.1 市場を牽引する、海外におけるサイバー作戦の拡大 117
14.3 ヨーロッパ 119
14.3.1 ドイツ 122
14.3.1.1 市場を牽引するシステム統合および重要インフラ 122
14.3.2 英国 124
14.3.2.1 戦闘準備態勢の義務化と戦略的な財政転換が、英国のサイバー戦争市場を牽引 124
14.3.3 フランス 126
14.3.3.1 国家の防衛戦略と破壊的技術への優先的取り組みが市場を牽引 126
14.3.4 イタリア 127
14.3.4.1 脅威への曝露の激化とデータの統合が市場を牽引します 127
14.3.5 スペイン 129
14.3.5.1 機関の再編と多国間の支出目標が市場を牽引します 129
14.3.6 ポーランド 131
14.3.6.1 次世代情報ネットワークの導入計画が市場を牽引します 131
14.3.7 ロシア 133
14.3.7.1 非対称戦争の現実と機密扱いの支出急増が市場を牽引 133
14.3.8 北欧諸国 135
14.3.8.1 再構築された戦略的同盟と統合された防衛資金が市場を牽引 135
14.3.9 組織としてのNATO 137
14.3.9.1 同盟の共通基金データ構造が市場を牽引 137
14.3.10 その他のヨーロッパ諸国(ウクライナ、オランダ、ベルギー、ルーマニア、ギリシャ、スイス、チェコ、オーストリア) 137
14.4 アジア太平洋地域 139
14.4.1 中国 142
14.4.1.1 国防枠組み内における長期的な資本配分が市場を牽引 142
14.4.2 シンガポール 144
14.4.2.1 制度的統合と戦略的拡大が市場を牽引 144
14.4.3 マレーシア 145
14.4.3.1 ハイブリッド脅威への対応と国家構造の整合が市場を牽引 145
14.4.4 日本 147
14.4.4.1 積極的なサイバー防衛投資が市場を牽引 147
14.4.5 インド 149
14.4.5.1 防衛分野のデジタル化の進展と領域横断的なセキュリティニーズが市場を牽引 149
14.4.6 オーストラリア 150
14.4.6.1 デジタルトランスフォーメーションと同盟国とのサイバー統合が市場を牽引 150
14.4.7 その他のアジア太平洋地域 (韓国、台湾、インドネシア、ベトナム、パキスタン、フィリピン) 152
14.5 中東 153
14.5.1 サウジアラビア 156
14.5.1.1 重要インフラの保護と防衛分野のデジタル化が市場を牽引 156
14.5.2 アラブ首長国連邦 158
14.5.2.1 国家サイバーセキュリティの拡充と防衛の近代化が市場を牽引 158
14.5.3 その他の中東諸国(イスラエル、トルコ、クウェート、イラン、イラク) 159
14.6 南米アメリカ 161
14.6.1 ブラジル 164
14.6.1.1 防衛の近代化および国産技術開発への継続的な投資が市場を牽引 164
14.6.2 アルゼンチン 165
14.6.2.1 政府機関、金融機関、公共インフラを標的としたサイバー脅威の増加が市場を牽引 165
14.6.3 メキシコ 166
14.6.3.1 重要インフラのセキュリティおよび防衛ネットワークの近代化が市場を牽引 166
14.6.4 その他の南米アメリカ諸国(コロンビア、チリ、エクアドル、ペルー、ウルグアイ) 168
14.7 アフリカ 170
14.7.1 北アフリカ 173
14.7.1.1 国境警備の優先事項と防衛ネットワークの拡大が市場を牽引 173
14.7.2 その他のアフリカ諸国(南アフリカ、ケニア、アンゴラ、ウガンダ) 174
15 競争環境 177
15.1 はじめに 177
15.2 主要企業の戦略/競争優位性(2023年~2025年) 177
15.3 売上高分析(2023年~2025年) 179
15.4 市場シェア分析(2025年) 179
15.5 ブランド/製品比較 182
15.6 企業評価および財務指標 183
15.7 企業評価マトリックス:主要企業、2025年 184
15.7.1 スター企業 184
15.7.2 新興リーダー企業 184
15.7.3 普及型企業 184
15.7.4 参入企業 184
15.7.5 企業の事業展開 186
15.7.5.1 企業の事業展開 186
15.8 競争環境 187
15.8.1 新製品の発売 187
15.8.2 取引 188
15.8.3 その他の動向 190
16 企業概要 196
16.1 主要企業 196
16.1.1 ブーズ・アレン・ハミルトン社 196
16.1.1.1 事業概要 196
16.1.1.2 提供製品・ソリューション・サービス 197
16.1.1.3 最近の動向 198
16.1.1.3.1 新製品発売 198
16.1.1.3.2 取引 198
16.1.1.3.3 その他の動向 199
16.1.1.4 MnMの見解 200
16.1.1.4.1 勝利への権利 200
16.1.1.4.2 戦略的選択 200
16.1.1.4.3 弱点と競合上の脅威 200
16.1.2 ジェネラル・ダイナミクス社 201
16.1.2.1 事業概要 201
16.1.2.2 提供製品・ソリューション・サービス 202
16.1.2.3 最近の動向 203
16.1.2.3.1 新製品の発売 203
16.1.2.3.2 その他の動向 203
16.1.2.4 MnMの見解 204
16.1.2.4.1 勝利への権利 204
16.1.2.4.2 戦略的選択 204
16.1.2.4.3 弱点および競合上の脅威 204
16.1.3 マイクロソフト 205
16.1.3.1 事業概要 205
16.1.3.2 提供している製品・ソリューション・サービス 206
16.1.3.3 最近の動向 207
16.1.3.3.1 取引 207
16.1.3.4 MnMの見解 207
16.1.3.4.1 勝利への権利 207
16.1.3.4.2 戦略的選択 207
16.1.3.4.3 弱点と競合上の脅威 207
16.1.4 テレス 208
16.1.4.1 事業概要 208
16.1.4.2 提供製品・ソリューション・サービス 209
16.1.4.3 最近の動向 210
16.1.4.3.1 取引 210
16.1.4.3.2 その他の動向 210
16.1.4.4 MnMの見解 211
16.1.4.4.1 勝利への権利 211
16.1.4.4.2 戦略的選択 211
16.1.4.4.3 弱点と競合上の脅威 211
16.1.5 CISCO SYSTEMS, INC. 212
16.1.5.1 事業概要 212
16.1.5.2 提供している製品・ソリューション・サービス 213
16.1.5.3 最近の動向 214
16.1.5.3.1 その他の動向 214
16.1.5.4 MnMの見解 214
16.1.5.4.1 勝利への権利 214
16.1.5.4.2 戦略的選択 214
16.1.5.4.3 弱点および競合上の脅威 214
16.1.6 BAE SYSTEMS 215
16.1.6.1 事業概要 215
16.1.6.2 提供している製品・ソリューション・サービス 216
16.1.6.3 最近の動向 217
16.1.6.3.1 製品の発売 217
16.1.6.3.2 契約 217
16.1.7 CACI INTERNATIONAL INC 218
16.1.7.1 事業概要 218
16.1.7.2 提供している製品・ソリューション・サービス 219
16.1.7.3 最近の動向 220
16.1.7.3.1 契約 220
16.1.7.3.2 その他の動向 220
16.1.8 LEIDOS 222
16.1.8.1 事業概要 222
16.1.8.2 提供している製品・ソリューション・サービス 223
16.1.8.3 最近の動向 224
16.1.8.3.1 製品の発売 224
16.1.8.3.2 契約 225
16.1.8.3.3 その他の動向 225
16.1.9 ロッキード・マーティン社 226
16.1.9.1 事業概要 226
16.1.9.2 提供している製品・ソリューション・サービス 227
16.1.9.3 最近の動向 228
16.1.9.3.1 取引 228
16.1.9.3.2 その他の動向 228
16.1.10 ペラトン 229
16.1.10.1 事業概要 229
16.1.10.2 提供している製品・ソリューション・サービス 229
16.1.10.3 最近の動向 231
16.1.10.3.1 その他の動向 231
16.1.11 RTX 233
16.1.11.1 事業概要 233
16.1.11.2 提供している製品・ソリューション・サービス 234
16.1.11.3 最近の動向 235
16.1.11.3.1 製品の発売 235
16.1.11.3.2 その他の動向 236
16.1.12 MANTECH 237
16.1.12.1 事業概要 237
16.1.12.2 提供している製品・ソリューション・サービス 237
16.1.12.3 最近の動向 238
16.1.12.3.1 その他の動向 238
16.1.13 AMAZON.COM, INC. 239
16.1.13.1 事業概要 239
16.1.13.2 提供している製品・ソリューション・サービス 240
16.1.13.3 最近の動向 241
16.1.13.3.1 取引 241
16.1.13.3.2 その他の動向 241
16.1.14 ATOS GROUP 242
16.1.14.1 事業概要 242
16.1.14.2 最近の動向 244
16.1.14.2.1 その他の動向 244
16.1.15 SAIC 245
16.1.15.1 事業概要 245
16.1.15.2 提供している製品・ソリューション・サービス 246
16.1.15.3 最近の動向 246
16.1.15.3.1 その他の動向 246
16.2 その他の企業 247
16.2.1 LEONARDO S.P.A. 247
16.2.2 L3ハリス・技術社 248
16.2.3 HII 249
16.2.4 パーソンズ社 250
16.2.5 キネティック社 251
16.2.6 エアバス社 252
16.2.7 イスラエル・エアロスペース・インダストリーズ 253
16.2.8 クラトス・ディフェンス&セキュリティ・ソリューションズ社 254
16.2.9 ローデ・シュワルツ 255
16.2.10 エルビット・システムズ社 256
17 調査方法論 257
17.1 調査データ 257
17.1.1 二次データ 258
17.1.1.1 二次情報源 259
17.1.2 一次データ 259
17.1.2.1 一次情報源からの主要データ 260
17.2 因子分析 261
17.2.1 はじめに 261
17.2.2 需要側の指標 261
17.2.3 供給側の指標 261
17.2.3.1 主要防衛関連企業の財務動向 261
17.3 市場規模の推計 262
17.3.1 ボトムアップ・アプローチ 262
17.3.2 トップダウン・アプローチ 263
17.4 データの三角測量 264
17.5 調査の前提条件 265
17.6 調査の限界 265
17.7 リスク評価 265
18 付録 266
18.1 ディスカッション・ガイド 266
18.2 ナレッジストア:MarketsandMarketsの購読ポータル 269
18.3 カスタマイズオプション 271
18.4 関連レポート 271
18.5 著者情報 272
表1 2021年~2025年の米ドル為替レート 28
表2 未充足ニーズと未開拓市場の機会 43
表3 ティア1、2、3の主要企業による戦略的動き 44
表4 エコシステムにおける企業の役割 47
表5 主要な会議およびイベント(2026年~2027年) 55
表6 サイバー戦争市場におけるビジネスモデル 57
表7 サイバー戦争の変遷 60
表8 特許分析(2016年~2026年) 67
表9 マルチエージェント自律型サイバー推論システム(CRSS) 70
表10 予測型サイバー・電磁戦管理 71
表11 北米:規制機関、政府機関、およびその他の組織 73
表12 ヨーロッパ:規制機関、政府機関、およびその他の組織 74
表13 アジア太平洋地域:規制機関、政府機関、およびその他の組織 75
表14 中東:規制機関、政府機関、およびその他の組織 76
表15 南米アメリカ:規制機関、政府機関、およびその他の組織 76
表16 サイバー戦争市場におけるグローバル産業基準 77
表17 顧客の予算および投資実績 80
表18 顧客の資金調達動向 83
表19 地域別資金調達見通し 83
表20 サイバー戦争の顧客が利用する調達チャネル 84
表21 地域別の市場成熟度と顧客の集中度 85
表22 顧客の優先順位付け評価マトリックス 86
表23 政府機関の購買動向 87
表24 民間事業者/システムインテグレーターの購買動向 87
表25 導入障壁と緩和策 88
表26 サイバー戦争市場(種類別、2023年~2031年)(百万米ドル) 91
表27 サイバー戦争市場:導入形態別、2023年~2031年(百万米ドル) 95
表28 サイバー戦争市場:提供形態別、2023年~2031年(百万米ドル) 98
表29 サイバー戦争市場:ソリューション別、2023年~2031年(百万米ドル) 103
表30 サイバー戦争市場:領域別、2023年~2031年(百万米ドル) 107
表31 サイバー戦争市場:提供形態別、2023年~2031年(百万米ドル) 113
表32 北米:サイバー戦争市場:種類別、2023年~2031年(百万米ドル) 114
表33 北米:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 114
表34 北米:サイバー戦争市場、提供形態別、
2023年~2031年(百万米ドル) 115
表35 北米:サイバー戦争市場、ソリューション別、
2023年~2031年(百万米ドル) 115
表36 北米:サイバー戦争市場、領域別、
2023年~2031年(百万米ドル) 115
表37 北米:サイバー戦争市場、国別、
2023年~2031年(百万ドル) 115
表38 アメリカ:サイバー戦争市場、種類別、2023年~2031年(百万ドル) 116
表39 アメリカ:サイバー戦争市場、導入形態別、2023年~2031年(百万ドル) 116
表40 アメリカ:サイバー戦争市場、提供形態別、2023年~2031年(百万ドル) 117
表41 アメリカ:サイバー戦争市場、ソリューション別、2023年~2031年(百万ドル) 117
表42 アメリカ:サイバー戦争市場、領域別、2023年~2031年(百万ドル) 117
表43 カナダ:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 118
表44 カナダ:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 118
表45 カナダ: 提供形態別サイバー戦争市場、2023年~2031年(百万米ドル) 118
表46 カナダ:ソリューション別サイバー戦争市場、2023年~2031年(百万米ドル) 119
表47 カナダ:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 119
表48 ヨーロッパ:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 120
表49 ヨーロッパ:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 121
表50 ヨーロッパ:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 121
表51 ヨーロッパ:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 121
表52 ヨーロッパ:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 121
表53 ヨーロッパ:サイバー戦争市場、国別、2023年~2031年(百万米ドル) 122
表54 ドイツ:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 123
表55 ドイツ:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 123
表56 ドイツ:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 123
表57 ドイツ:サイバー戦争市場、ソリューション別、2023年~2031年(百万米ドル) 123
表58 ドイツ: サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 124
表59 英国:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 124
表60 英国:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 125
表61 英国:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 125
表62 英国:サイバー戦争市場、ソリューション別、2023年~2031年(百万米ドル) 125
表63 英国:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 125
表64 フランス:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 126
表65 フランス:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 126
表66 フランス:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 127
表67 フランス:サイバー戦争市場、ソリューション別、2023年~2031年(百万米ドル) 127
表68 フランス:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 127
表69 イタリア:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 128
表70 イタリア:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 128
表71 イタリア:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 128
表72 イタリア:サイバー戦争市場、ソリューション別、2023年~2031年(百万米ドル) 129
表73 イタリア:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 129
表74 スペイン:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 130
表75 スペイン:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 130
表76 スペイン:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 130
表77 スペイン:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 131
表78 スペイン:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 131
表79 ポーランド:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 132
表80 ポーランド:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 132
表81 ポーランド:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 132
表82 ポーランド:サイバー戦争市場、ソリューション別、2023年~2031年(百万米ドル) 133
表83 ポーランド:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 133
表84 ロシア:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 134
表85 ロシア:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 134
表86 ロシア:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 134
表87 ロシア:サイバー戦争市場、ソリューション別、2023年~2031年(百万米ドル) 134
表88 ロシア:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 135
表89 北欧諸国:サイバー戦争市場、種類別、
2023年~2031年(百万米ドル) 135
表90 北欧諸国:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 136
表91 北欧諸国:サイバー戦争市場、提供形態別、
2023年~2031年 (百万米ドル) 136
表92 北欧諸国:サイバー戦争市場、ソリューション別、
2023–2031年(百万米ドル) 136
表93 北欧諸国:サイバー戦争市場(領域別)、
2023年~2031年(百万米ドル) 137
表94 その他のヨーロッパ諸国:サイバー戦争市場(種類別)、
2023年~2031年(百万米ドル) 138
表95 ヨーロッパその他地域:サイバー戦争市場(導入形態別)、
2023年~2031年(百万米ドル) 138
表96 ヨーロッパその他地域:サイバー戦争市場(提供形態別)、
2023年~2031年(百万米ドル) 138
表97 ヨーロッパその他地域:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 139
表98 ヨーロッパその他地域:サイバー戦争市場、領域別、
2023年~2031年(百万米ドル) 139
表99 アジア太平洋地域:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 140
表100 アジア太平洋地域:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 141
表101 アジア太平洋地域:サイバー戦争市場(提供形態別)、
2023年~2031年(百万米ドル) 141
表102 アジア太平洋地域:サイバー戦争市場(ソリューション別)、
2023年~2031年(百万米ドル) 141
表103 アジア太平洋地域:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 141
表104 アジア太平洋地域:サイバー戦争市場、国別、
2023年~2031年(百万米ドル) 142
表105 中国:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 142
表106 中国:サイバー戦争市場、導入形態別、2023年 –2031年(百万米ドル) 143
表107 中国:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 143
表108 中国:サイバー戦争市場、ソリューション別、2023年~2031年 (百万米ドル) 143
表109 中国:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 143
表110 シンガポール:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 144
表111 シンガポール:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 144
表112 シンガポール:サイバー戦争市場、提供形態別、
2023年~2031年(百万米ドル) 145
表113 シンガポール:サイバー戦争市場、ソリューション別、
2023年~2031年(百万米ドル) 145
表114 シンガポール:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 145
表115 マレーシア:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 146
表116 マレーシア:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 146
表117 マレーシア:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 146
表118 マレーシア:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 147
表119 マレーシア:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 147
表120 日本:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 148
表121 日本:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 148
表122 日本:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 148
表123 日本:サイバー戦争市場、ソリューション別、2023年~2031年(百万米ドル) 148
表124 日本:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 149
表125 インド:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 149
表126 インド:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 150
表127 インド:サイバー戦争市場、ソリューション別、2023年~2031年(百万米ドル) 150
表128 インド:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 150
表129 オーストラリア:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 151
表130 オーストラリア:サイバー戦争市場(ソリューション別)、
2023年~2031年(百万米ドル) 151
表131 オーストラリア:サイバー戦争市場(領域別)、2023年~2031年(百万米ドル) 152
表132 アジア太平洋地域その他:サイバー戦争市場、種類別、
2023年~2031年(百万米ドル) 152
表133 アジア太平洋地域その他:サイバー戦争市場、ソリューション別、
2023年~2031年(百万米ドル) 153
表134 アジア太平洋地域(その他):サイバー戦争市場、領域別、
2023年~2031年(百万米ドル) 153
表135 中東:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 154
表136 中東:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 155
表137 中東:サイバー戦争市場、提供形態別、
2023年~2031年(百万米ドル) 155
表138 中東:サイバー戦争市場、ソリューション別、
2023年~2031年 (百万米ドル) 155
表139 中東:サイバー戦争市場、領域別、
2023年~2031年 (百万米ドル) 155
表140 中東:サイバー戦争市場、国別、
2023年~2031年(百万米ドル) 156
表141 サウジアラビア:サイバー戦争市場(種類別)、2023年~2031年(百万米ドル) 156
表142 サウジアラビア:サイバー戦争市場(導入形態別)、
2023年~2031年(百万米ドル) 157
表143 サウジアラビア:サイバー戦争市場、提供形態別、
2023年~2031年(百万米ドル) 157
表144 サウジアラビア:サイバー戦争市場、ソリューション別、
2023年~2031年(百万米ドル) 157
表145 サウジアラビア:サイバー戦争市場、領域別、
2023年~2031年(百万米ドル) 157
表146 UAE:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 158
表147 アラブ首長国連邦(UAE):サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 158
表148 アラブ首長国連邦(UAE):サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 159
表149 UAE:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 159
表150 UAE:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 159
表151 中東その他の地域:サイバー戦争市場、種類別、
2023年~2031年(百万米ドル) 160
表152 中東その他の地域:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 160
表 153 中東その他の地域:サイバー戦争市場、提供形態別、
2023年~2031年(百万米ドル) 160
表 154 中東その他の地域:サイバー戦争市場、ソリューション別、
2023年~2031年 (百万米ドル) 161
表 155 中東その他の地域:サイバー戦争市場、領域別、
2023–2031年(百万米ドル)
161
表156 南米アメリカ:サイバー戦争市場(種類別)、2023年~2031年(百万米ドル) 162
表157 南米アメリカ:サイバー戦争市場(導入形態別)、
2023年~2031年(百万米ドル) 163
表158 南米アメリカ:サイバー戦争市場、提供形態別、
2023年~2031年(百万米ドル) 163
表159 ラテンアメリカ:サイバー戦争市場(ソリューション別)、
2023年~2031年(百万米ドル) 163
表160 ラテンアメリカ:サイバー戦争市場(領域別)、
2023年~2031年(百万米ドル) 163
表161 南米アメリカ:サイバー戦争市場(国別)、
2023年~2031年(百万米ドル) 164
表162 ブラジル:サイバー戦争市場(種類別)、2023年~2031年(百万米ドル) 164
表163 ブラジル:サイバー戦争市場(ソリューション別、2023年~2031年)(百万米ドル) 165
表164 ブラジル:サイバー戦争市場(領域別、2023年~2031年)(百万米ドル) 165
表165 アルゼンチン:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 166
表166 アルゼンチン:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 166
表167 メキシコ:サイバー戦争市場(種類別)、2023年~2031年(百万米ドル) 167
表168 メキシコ:サイバー戦争市場(導入形態別)、2023年~2031年(百万米ドル) 167
表169 メキシコ:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 167
表170 メキシコ:サイバー戦争市場、ソリューション別、2023年~2031年(百万米ドル) 168
表171 メキシコ:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 168
表172 南米アメリカその他:サイバー戦争市場、種類別、
2023年~2031年 (百万米ドル) 169
表 173 南米アメリカその他地域:サイバー戦争市場、導入形態別、
2023年~2031年(百万米ドル) 169
表 174 ラテンアメリカその他地域:サイバー戦争市場(ソリューション別)、
2023年~2031年(百万米ドル) 169
表175 ラテンアメリカその他地域:サイバー戦争市場(領域別)、
2023年~2031年(百万米ドル) 170
表176 アフリカ:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 171
表177 アフリカ:サイバー戦争市場、導入形態別、2023年~2031年(百万米ドル) 171
表178 アフリカ:サイバー戦争市場、提供形態別、2023年~2031年(百万米ドル) 172
表179 アフリカ:サイバー戦争市場、ソリューション別、2023年~2031年(百万米ドル) 172
表180 アフリカ:サイバー戦争市場、領域別、2023年~2031年(百万米ドル) 172
表181 アフリカ:サイバー戦争市場、地域別、2023年~2031年(百万米ドル) 172
表182 北アフリカ:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 173
表183 北アフリカ:サイバー戦争市場、導入形態別、
2023年~2031年 (百万米ドル) 173
表184 北アフリカ:サイバー戦争市場、提供形態別、
2023年~2031年(百万米ドル) 174
表185 北アフリカ:サイバー戦争市場(ソリューション別)、
2023年~2031年(百万米ドル) 174
表186 北アフリカ:サイバー戦争市場(領域別)、
2023年~2031年(百万米ドル) 174
表187 アフリカその他の地域:サイバー戦争市場、種類別、2023年~2031年(百万米ドル) 175
表188 アフリカその他の地域:サイバー戦争市場、ソリューション別、
2023年~2031年 (百万米ドル) 175
表189 アフリカその他の地域:サイバー戦争市場、領域別、
2023年~2031年(百万米ドル) 176
表190 主要企業の戦略/勝つための要素、2023年~2025年 177
表191 サイバー戦争市場:競争の激しさ 180
表192 サイバー戦争市場:製品発売、
2021年1月~2026年9月 187
表193 サイバー戦争市場:取引件数、2021年1月~2026年9月 188
表194 サイバー戦争市場:その他の動向、
2021年1月~2026年9月 190
表195 ブーズ・アレン・ハミルトン社:会社概要 196
表196 ブーズ・アレン・ハミルトン社:提供製品・ソリューション・サービス 197
表197 ブーズ・アレン・ハミルトン社:製品発売 198
表 198 ブーズ・アレン・ハミルトン社:取引 198
表 199 ブーズ・アレン・ハミルトン社:その他の動向 199
表 200 ジェネラル・ダイナミクス社:会社概要 201
表 201 ジェネラル・ダイナミクス社:提供製品・ソリューション・サービス 202
表 202 ジェネラル・ダイナミクス社:製品発売 203
表 203 ジェネラル・ダイナミクス社:その他の動向 203
表 204 マイクロソフト:会社概要 205
表 205 マイクロソフト:提供製品・ソリューション・サービス 206
表 206 マイクロソフト:取引実績 207
表 207 タレス:会社概要 208
表 208 タレス:提供製品・ソリューション・サービス 209
表 209 タレス:取引実績 210
表 210 タレス:その他の動向 210
表 211 シスコ・システムズ社:会社概要 212
表 212 シスコ・システムズ社:提供製品・ソリューション・サービス 213
表 213 シスコ・システムズ社:その他の動向 214
表 214 BAE システムズ:会社概要 215
表 215 BAE システムズ:提供製品・ソリューション・サービス 216
表 216 BAE システムズ:新製品発売 217
表 217 BAE システムズ:取引実績 217
表 218 CACI インターナショナル社:会社概要 218
表 219 CACI インターナショナル社:提供製品・ソリューション・サービス 219
表 220 CACI インターナショナル社:取引 220
表 221 CACI インターナショナル社:その他の動向 220
表 222 レイドス社:会社概要 222
表 223 LEIDOS:提供している製品・ソリューション・サービス 223
表 224 LEIDOS:製品の発売 224
表 225 LEIDOS:取引 225
表 226 LEIDOS:その他の動向 225
表 227 ロッキード・マーティン社:会社概要 226
表 228 ロッキード・マーティン社:提供製品・ソリューション・サービス 227
表 229 ロッキード・マーティン社:取引実績 228
表230 ロッキード・マーティン社:その他の動向 228
表231 ペラトン社:会社概要 229
表232 ペラトン社:提供製品・ソリューション・サービス 229
表233 ペラトン社:その他の動向 231
表 234 RTX:会社概要 233
表 235 RTX:提供製品・ソリューション・サービス 234
表 236 RTX:新製品の発売 235
表 237 RTX:その他の動向 236
表 238 MANTECH:会社概要 237
表 239 MANTECH:提供製品・ソリューション・サービス 237
表 240 MANTECH:その他の動向 238
表 241 AMAZON.COM, INC.:会社概要 239
表242 AMAZON.COM, INC.:提供している製品・ソリューション・サービス 240
表243 AMAZON.COM, INC.:取引 241
表244 AMAZON.COM, INC.:その他の動向 241
表 245 ATOSグループ:会社概要 242
表 246 ATOSグループ:提供製品・ソリューション・サービス 243
表 247 ATOSグループ:その他の動向 244
表 248 SAIC:会社概要 245
表 249 SAIC:提供製品・ソリューション・サービス 246
表 250 SAIC:その他の動向 246
表 251 LEONARDO S.P.A.:会社概要 247
表 252 L3ハリス・テクノロジーズ社:会社概要 248
表 253 HII:会社概要 249
表 254 パーソンズ社:会社概要 250
表 255 QINETIQ:会社概要 251
表 256 エアバス:会社概要 252
表 257 イスラエル・エアロスペース・インダストリーズ:会社概要 253
表 258 クラトス・ディフェンス&セキュリティ・ソリューションズ社:会社概要 254
表 259 ローデ・シュワルツ:会社概要 255
表 260 エルビット・システムズ社:会社概要 256
表 261 市場規模の推計手順 262









