有線監視ドローン市場の概要
- 市場の概要
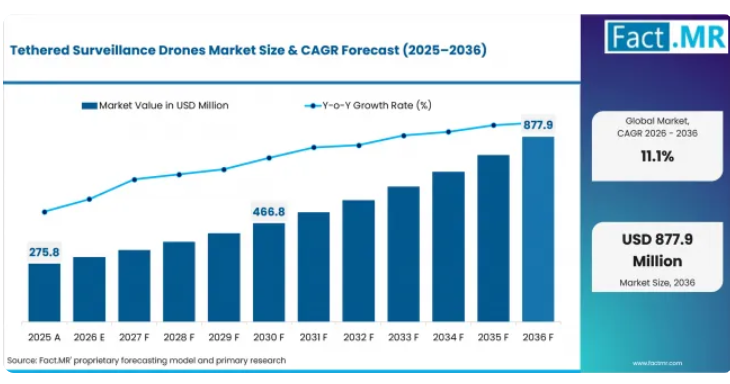
- 2025年、世界の有線監視ドローン市場の規模は約2億7,580万米ドルでした。
- 同市場は2026年に約3億640万米ドルに達すると推定されており、2036年までに約8億7,790万米ドルに達すると予測されています。
- テザー式監視ドローン市場は、予測期間中に年平均成長率(CAGR)11.1%で拡大すると見込まれています。
- 2026年から2036年の間に、この市場は約5億7,150万米ドルの絶対的なビジネスチャンスを生み出すと見込まれています。
- プラットフォームの種類別では、2026年にマルチローター式テザー型ドローンが約68.4%という最大のシェアを占めています。これは、運用上の柔軟性、迅速な展開能力、および前線作戦基地や国境監視プログラムでの実績に支えられたものです。
- テザーシステム別では、2026年に「Power-over-Tether(PoT)システム」が約57.8%のシェアを占めると見込まれます。これは、バッテリーの制約なしに航空プラットフォームへ持続的な電力を供給できる能力に支えられており、固定または半固定の位置での数時間から数日間にわたる連続的な監視作戦を可能にするためです。
- 需要と成長の推進要因
- 国境への侵入、非対称戦争の脅威、重要インフラへの破壊工作の発生件数が増加していることから、政府機関や軍事司令部は、バッテリー切れによる中断なく継続的な監視を維持できる、持続型空中監視プラットフォームの調達を加速せざるを得なくなっています。
- 防衛近代化プログラムにおいて、NATO加盟国、インド太平洋諸国、および湾岸協力理事会(GCC)加盟国は、前線基地、海軍施設、戦略的エネルギー施設における多層的な周辺防衛戦略の一環として、テザー式UASに明確に予算を割り当てています。
- 長時間監視中のバッテリー切れ、電磁干渉が激しい環境下でのGPSジャミング、ペイロード容量の制限など、自由飛行型ドローンの運用上の失敗要因により、調達担当者はこれらの脆弱性を排除できるテザー式プラットフォームへの移行を進めています。
- 製品およびセグメント別概況
- マルチローター式テザー型ドローンは、プラットフォーム種類セグメントにおいて68.4%のシェアを占めています。これは、固定された地上位置上で正確に位置を維持できること、電気光学、赤外線、LiDARセンサーを含むマルチセンサーペイロードを同時に搭載できること、そして専門的な地上支援装備を必要とせず、小規模な戦術チームによって10分以内に展開できることが要因となっています。
- 「Power-over-Tether(PoT)」システムは57.8%のシェアを占めており、国境検問所、エネルギー施設の周辺、および軍事検問所などにおいて、ドローンのバッテリー交換サイクルによって生じる運用上の空白を許容できない状況下で、24時間体制の監視に対する需要が高まっていることが背景にあります。
- 軍事および防衛分野のエンドユーザーは、市場需要全体の44.6%を占めており、これは、テザー式ドローンステーションが、前方作戦基地の防護戦略、戦術的なISR(情報・監視・偵察)ミッションプロファイル、および持続的な上空監視が戦力増強要因となる対ドローン検知の多層防御体制に統合されていることが要因となっています。
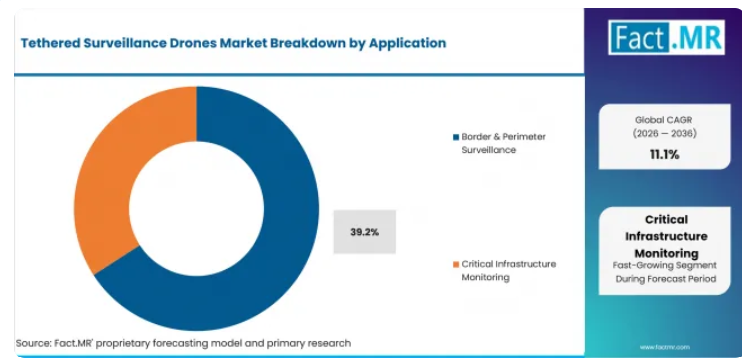
- 国境および周辺地域の監視は、アプリケーション需要の39.2%を占めており、これは、陸上の国境、海岸線、および空港周辺といった、運用上、監視の空白を許さない地域における持続的な空中監視回廊に対し、税関および国境警備機関による投資が拡大していることを反映しています。
- 地域別および競争環境の見通し
- 北米は、世界的な係留型監視ドローン市場において最大のシェアを占めています。これは、米国防総省による巨額の調達予算、米国税関・国境警備局による南部国境沿いでの係留型UASプログラムの活発な展開、およびElistair、Drone Aviation Holding、Hoverfly Technologiesなどの企業を含む確立された国内産業基盤に支えられています。
- ヨーロッパは第2位の市場規模を占めており、NATOの部隊構造近代化プログラム、東欧国境沿いの国境警備への投資、主要な交通ハブや重要エネルギーネットワークにおける対テロインフラのアップグレードが、調達活動を後押ししています。
- アジア太平洋地域は、有線監視システムにおいて最も急成長している市場として台頭しており、インド、韓国、オーストラリア、日本が、防衛能力強化プログラムや、領有権が係争中の海域における海上国境監視の取り組みを通じて需要を牽引しています。
- アナリストの見解
- Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「世界の係留型監視ドローン市場の成長は、軍事指揮機関、国境警備機関、および重要インフラ運営者が、持続的な空中監視にどのように取り組むかという点における構造的な変化を反映しています。テザー式システムの運用上の利点は明白です。地上の電源に接続されたドローンは、国境検問所、前線作戦基地の周囲、あるいはパイプラインのルートなどを数日間継続して監視できますが、バッテリー駆動のシステムでは20分から40分ごとに基地へ戻らなければなりません。このギャップは単なる些細な不便ではなく、敵対勢力が悪用しうる運用上の脆弱性なのです。NATO、インド太平洋地域、および湾岸地域の政府調達機関が、同時に同じ結論に達しつつあります。これが、2023年以降、契約の締結が急激に加速している理由です。市場開発の次の段階では、マルチセンサーペイロードの統合、AIを活用した目標の検出・追跡、そしてこのカテゴリーの価値提案を特徴づける電気的連続性を維持しつつ運用範囲を拡大するテザーケーブルの小型化が中心となるでしょう。
主な成長要因、制約、および機会
成長を牽引する主な要因
- 国境警備上の脅威の高まり、基地周辺のリスク、および重要インフラへの曝露リスクの増加により、バッテリー交換による監視の中断なく、継続的な空中監視が可能な有線監視ドローンの需要が高まっています。
- 防衛力の近代化や国境管理への投資により、前線作戦基地、陸上の国境、沿岸監視拠点、および高リスクな重要インフラ施設におけるテザー式UASの導入が後押しされています。
- テザー経由給電(PoT)システムは、バッテリーに依存する自由飛行型ドローンと比較して、より長時間の監視任務、センサーの連続稼働、およびダウンタイムの短縮を実現できるため、採用が進んでいます。
主な市場上の制約
- 山岳地帯の国境地域、密集した都市周辺部、うねりや風の影響を受ける海上プラットフォームなど、複雑な地形環境におけるテザーケーブルの管理は、運用上の課題をもたらします。この課題に対処するためには、システム設計の調整やオペレーター向けの研修プログラムが必要となり、その結果、導入サイクルに時間とコストが追加されることになります。
- 多くの国における空域規制の枠組みでは、テザー式UASの運用に関する具体的な認証プロセスがまだ整備されておらず、民間航空当局からの明確な規制上の認可なしにはシステムを展開できない商業および法執行機関の顧客にとって、調達上の不確実性が生じています。
- 有線のテザー接続は、電力供給やデータセキュリティの面で利点がある一方で、テザー式プラットフォームの横方向の監視半径を物理的に制限するため、自由飛行型のドローンや有人航空機の方がより優れたカバー範囲を確保できる広域捜索やパトロール任務への適用が制限されます。
主要な機会分野
- 通信中継の応用分野は、著しく未開拓の機会となっています。高高度に展開されたテザー式ドローンは、災害対応シナリオ、電波状況の悪い地形での軍事作戦、および一時的なネットワークインフラが利用できない一時的なイベント警備の展開において、戦術無線ネットワークやブロードバンド通信を拡張することができるからです。
- 欧州連合(EU)のフロンテックス(Frontex)イニシアチブ、米国税関・国境警備局(CBP)の技術拡張プロジェクト、およびインドの包括的統合国境管理システム(CIBMS)といった、政府資金によるスマート国境技術プログラムは、実績のある運用実績を持つテザー式UASメーカーが獲得できる立場にある、複数年にわたる調達パイプラインを構成しています。
- 多層的なドローン検知・阻止アーキテクチャにおいて、テザー式監視ドローンを常時検知ノードとして統合したハイブリッド型自律対UAS(C-UAS)システムの採用が拡大していることで、防衛システムインテグレーターがテザー式プラットフォームをより広範なC-UASソリューションパッケージに組み込むにつれ、単体の監視機能を超えた新たな需要チャネルが開かれています。
テザー式監視ドローン市場のセグメント別分析
- マルチローター型テザー式ドローンは、プラットフォーム種類別セグメントにおいて68.4%のシェアを占めています。これは、滑走路インフラを必要としない垂直離着陸能力、固定監視対象に対するセンサーの指向精度を維持する精密な位置保持性能、そして国境監視から災害対応の通信中継に至るまで、多様なミッションプロファイルに対応した各種センサーペイロードを統合できるモジュール性によって支えられています。
- 「Power-over-Tether(PoT)」システムは、テザーシステムセグメントにおいて57.8%のシェアを占めています。これは、従来のドローン運用において監視範囲の空白を生じさせていたバッテリー交換サイクルを排除し、継続的な電力供給を可能にするという運用上の要件に支えられています。これらのシステムは、テザー式ドローンの価値提案を特徴づける「持続的な監視能力」を実現する基盤技術です。
- 軍事・防衛分野のエンドユーザーは、総エンドユーザー需要の44.6%を占めており、これは、部隊保護の脅威レベルが高い地域における前方作戦基地の防護、戦術的ISR能力の強化、および海軍基地、空軍施設、陸軍駐屯地における周辺監視に向けた積極的な調達プログラムによって牽引されています。
世界のテザー式監視ドローン市場は、プラットフォームの種類、高度、エンドユーザー、用途、およびテザーシステムによって分類されます。
どのプラットフォーム種類セグメントが市場を支配しているのでしょうか?
マルチローター型テザー式ドローンは、68.4%のシェアで市場を支配しており、これはテザー式監視が適用される幅広い展開環境における運用上の汎用性を反映しています。横方向のドリフトを最小限に抑えてその場でホバリングできる能力、複数のセンサーパッケージを同時に統合できる能力、および車両搭載型の移動式地上局から効果的に運用できる能力により、このプラットフォームは軍事調達担当者や国境警備プログラムの管理者から最も好まれる選択肢となっています。
どのテザーシステムセグメントが市場を支配しているのでしょうか?
「Power-over-Tether(PoT)」システムは57.8%以上の市場シェアを占めており、予測期間を通じてこの優位性を維持すると見込まれます。蓄電容量の制限なしに空中プラットフォームへ継続的に電力を供給できる能力は、テザー式監視をバッテリー依存型の代替手段と区別する決定的な技術的特徴です。テザーケーブル技術が進歩し、より長いケーブル長で高出力の電力供給が可能になるにつれ、Power-over-Tetherシステムは、より重量のあるセンサーペイロードやより高い運用高度を含むよう、対応可能なミッション範囲を拡大していくでしょう。
どの用途セグメントが市場を支配しているのでしょうか?
国境および周辺地域の監視は、用途別総需要の39.2%以上を占めており、予測期間を通じてこの主導的な地位を維持する見込みです。テザー式プラットフォームが持つ持続的な監視能力は、国境監視プログラムの運用要件と最も直接的に合致しています。この分野では、数分単位の監視の空白が、侵入活動に悪用される隙となる可能性があるからです。このアプリケーションセグメントは、最大かつ最も安定した政府調達予算の恩恵を受けており、既存の導入事例から最も明確な運用上の実証結果が得られています。
どの高度カテゴリーが市場を支配しているのでしょうか?
100メートルまでの低高度運用が市場シェアの61.3%を占め、市場を支配しています。これは、テザー式マルチローターシステムが、実用的なセンサーの視野、テザーケーブルへの高高度の風荷重に対する耐性、そして多くの管轄区域でテザー式UASを低高度帯に制限する空域規制への準拠を兼ね備え、最適な性能を発揮する運用高度帯を反映したものです。100メートルから300メートルの中高度での運用は、成長の最前線となっています。これは、メーカー各社が、より高強度の軽量テザーケーブルや、風の影響が増大する高高度でも持続的な位置保持が可能な、より高性能なプラットフォームを開発しているためです。
どのエンドユーザーセグメントが市場を支配しているのでしょうか?
軍事・防衛分野は44.6%と最大のエンドユーザーシェアを占めており、予測期間を通じて主導的な地位を維持する見込みです。軍事調達のサイクルは、予測可能な複数年にわたる需要を生み出す部隊保護要件によって牽引されており、テザー式監視プラットフォームの運用上の信頼性は、実際の紛争環境において実証されています。これにより、同盟軍の各司令部における組織的な導入が加速しています。国土安全保障および国境警備は、政府による国境技術投資プログラムがパイロット導入から回廊全域をカバーする本格的なプログラムへと拡大するにつれ、最も急成長しているエンドユーザーセグメントとなっています。
主要市場における地域別見通し
本市場分析は、南アジア・太平洋、中東・アフリカ、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパを含む主要なグローバル地域を対象としています。地域別にセグメント化されており、各地域の具体的な市場動向が示されています。完全版レポートでは、詳細な市場魅力度分析が提供されています。
北米 – 有線監視ドローンの中心地
北米は、軍事および国境警備の両分野における米国政府の積極的な調達プログラムに支えられ、世界の有線監視ドローン市場で主導的な地位を占めています。米国国防総省は、複数の作戦地域に展開されている前方作戦基地の防護パッケージに有線ドローンステーションを統合しており、一方、米国税関・国境警備局は、南部の陸上国境沿いでの継続的な空中監視に向けた広範な技術評価プログラムを実施しています。カナダの防衛・公共安全機関も、北部国境や遠隔地の重要インフラ監視用途に向けた調達活動を拡大しています。
- 米国:米国における有線監視ドローンの需要は、継続的な軍事保護のための調達、国土安全保障省を通じた国境技術への投資、および重要インフラの周辺警備に関する規制指針を受けてエネルギーセクターの事業者による商用導入が拡大していることを背景に、年平均成長率(CAGR)10.4%で成長すると予測されています。
西ヨーロッパ – 係留型監視ドローンの主要な成長地域
西ヨーロッパは、NATOの部隊構成への投資、フロンテックス(Frontex)を通じて運営される欧州連合(EU)の国境管理近代化プログラム、および主要な交通ハブにおける対テロインフラのアップグレードに牽引され、地域市場としては第2位の規模を占めています。ドイツ、フランス、英国はそれぞれ、軍事施設やEU東部国境沿いの監視展開において、係留型監視システムの調達プログラムを開始しています。ヨーロッパの厳格な空域規制の枠組みは、係留型UAS(無人航空機システム)向けの特定の運用カテゴリーを組み込むよう徐々に適応しており、従来の調達障壁が取り除かれています。
- ドイツ: ドイツにおける係留型監視ドローンの需要は、前線基地保護システムへのドイツ連邦軍(Bundeswehr)の近代化投資、NATOの多国籍監視能力プログラムへの積極的な参加、および重要な製造・エネルギー資産を保護する産業セキュリティ事業者による導入拡大に支えられ、年平均成長率(CAGR)11.9%で成長すると予測されています。
東アジア――係留型監視ドローン革新の原動力
東アジアでは、厳重に要塞化された南北朝鮮国境の監視に焦点を当てた韓国の防衛調達プログラム、東シナ海における日本の海上監視への投資、および地域の安全保障上の圧力に対応した台湾の防衛インフラ近代化を背景に、有線監視ドローンの導入が急速に拡大しています。韓国や中国の国産有線UASメーカーは、競争力のあるプラットフォームシステムを開発しており、これらは東南アジアや中東の輸出市場に徐々に参入しつつあります。
- 韓国:韓国における有線監視ドローンの需要は、DMZ(非武装地帯)沿いの継続的な空中監視という運用上の要件、最前線部隊のISR(情報・監視・偵察)能力強化に向けた積極的な防衛調達プログラム、および広範な防衛産業戦略の一環として行われている国内UAS製造能力への政府投資に支えられ、年平均成長率(CAGR)13.6%で拡大すると予測されています。
南アジア・太平洋地域 – 係留型監視ドローンの新興拠点
南アジア・太平洋地域は、テザー式監視ドローンの市場において最も急成長している地域の一つとして台頭しており、インド、オーストラリア、および東南アジア諸国が、防衛能力の拡充と国境警備インフラへの投資プログラムを並行して推進することで、需要を牽引しています。インドでは、ヒマラヤの高地における「実効支配線(LAC)」の監視要件により、極度の高高度および極端な気温条件下でも確実に運用可能なテザー式プラットフォームに対する特定の需要が生まれています。
- インド: インドにおけるテザード監視ドローンの需要は、14.2%の年平均成長率(CAGR)で拡大すると予測されています。これは、インド陸軍が係争中の国境沿いの前線拠点向けに持続型空中監視システムの調達を加速させていること、内務省の国境警備技術プログラム、および重要インフラ保護任務に配備されている中央武装警察部隊による導入拡大に支えられています。
ラテンアメリカ – テザード監視ドローンの未開拓の機会
南米アメリカは、係留型監視ドローンメーカーにとって発展途上の市場機会を提供しており、ブラジル、コロンビア、メキシコは、活発な麻薬取締作戦、非国家武装集団による国境警備上の課題、および重要エネルギーインフラ保護への投資拡大を背景に、主要な調達先として期待されています。ブラジルでは、広大な陸上国境、広範囲にわたる河川網の監視要件、および沖合のエネルギーインフラが相まって、軍事用途および連邦警察用途の両方において、政府による係留型UASの初期評価が進められています。
- ブラジル: ブラジルにおける有線監視ドローンの需要は、2036年まで年平均成長率(CAGR)9.8%で拡大すると予測されています。これは、ブラジル陸軍による「統合国境監視システム」向けの持続的航空監視システムの評価、麻薬取締りにおける航空観測の要件、およびペトロブラス主導の海洋プラットフォームおよびパイプライン回廊のセキュリティ監視イニシアチブに支えられています。
中東・アフリカ – 有線監視ドローンの成長市場
中東は、テザー式監視ドローンにとって最も高い成長ポテンシャルを秘めた地域の一つです。その原動力となっているのは、湾岸協力会議(GCC)加盟国による巨額の防衛近代化予算、石油・ガスのメガプロジェクトにおける積極的な対ドローン対策および周辺警備への投資プログラム、そして同地域の軍事施設における継続的な部隊保護の要件です。サウジアラビアとアラブ首長国連邦(UAE)は、いずれも軍事基地の保護や、油田、製油所、海水淡水化プラントにおける重要インフラの監視を目的として、テザー式監視ドローンの評価に投資を行っています。
- サウジアラビア: サウジアラビアにおける有線監視ドローンの需要は、2036年まで年平均成長率(CAGR)13.1%で拡大すると予測されています。これは、「ビジョン2030」の防衛産業の現地化プログラム、2019年のアブカイク攻撃を受けてサウジアラムコが強化している重要インフラ保護への投資、およびイエメン国境地帯におけるサウジアラビア国境警備隊の継続的な航空監視装備調達プログラムに支えられています。
Fact.MRの分析では、北米、南米アメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカにわたる包括的な地域別見通しを提供しています。また、先進国および新興市場の両方において、主要産業における成長傾向、需要パターン、導入状況を強調した、国別の詳細な洞察も提供しています。
競合ベンチマークと企業のポジショニング
テザー式監視ドローン市場を牽引する主要企業
有線監視ドローン市場は、中程度の細分化が見られる競争環境として機能しており、少数の専門的なUASメーカーが防衛および政府調達契約の大部分を占める一方で、商用および法執行機関向けチャネルをターゲットとする新興プレーヤーの数も増加しています。
Elistair、Hoverfly Technologies、およびTethered Drone Systemsの3社は、防衛分野に焦点を当てた世界市場の推定55%から65%を占めています。競合他社との差別化の中心となるのは、テザーケーブル技術の独自設計、最大電力供給能力、飛行持続時間の記録、認証済みセンサーペイロードの統合ポートフォリオ、そして公認の防衛・国境警備機関における実証済みの運用実績です。防衛分野の主要請負業者が、持続的な監視ソリューションの提供体制を完成させるために、実績のあるテザー式UAS専門企業の買収を進めるにつれ、市場はさらに統合が進む見込みです。
テザー式監視ドローン市場の主要企業
- Hoverfly Technologies
- Elistair
- SPH Engineering
- Embention
- Teledyne FLIR
- Fotokite AG
- Drone Evolution Ltd
- Volarious
- Bharat Electronics Limited (BEL)
- Zebu Intelligent Systems Private Limited
プラットフォーム種類、高度別、エンドユーザー別、用途別、テザーシステム別、および地域別の分析
- テザー式監視ドローン市場(プラットフォーム種類)
- マルチローター式テザードローン
- クアッドローター式テザープラットフォーム
- ヘキサローター式テザープラットフォーム
- オクトローター式テザープラットフォーム
- 固定翼ハイブリッド係留システム
- ティルトローターハイブリッド係留システム
- ロータリング固定翼係留システム
- マルチローター式テザードローン
- 高度別 係留型監視ドローン市場
- 低高度運用(100メートル以下)
- 50メートル以下
- 51~100メートル
- 中高度運用(100~300メートル)
- 101~200メートル
- 201~300メートル
- 低高度運用(100メートル以下)
- 有線監視ドローン市場(エンドユーザー別)
- 軍事・防衛
- 陸軍・地上部隊
- 海軍
- 空軍・特殊作戦部隊
- 国土安全保障・国境警備
- 国境警備機関
- 沿岸警備隊・海上保安
- 法執行機関
- 国家・連邦警察
- 地方自治体の公共安全機関
- 重要インフラ運営事業者
- エネルギー・公共ユーティリティ
- 運輸・港湾
- 商業・産業ユーザー
- 軍事・防衛
- 係留型監視ドローン市場(用途別)
- 国境・周辺監視
- 重要インフラの監視
- 戦術的ISR(情報・監視・偵察)作戦
- 公共安全・群衆監視
- 災害対応・緊急事態管理
- 通信中継
- 係留型監視ドローン市場(係留システム別)
- 電源供給型(Power-over-Tether)システム
- データ伝送型(Data-over-Tether)システム
- ハイブリッド型(電源・データ兼用)係留システム
- 係留型監視ドローン市場(地域別)
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 東アジア
- 中国
- 日本
- 韓国
- 西ヨーロッパ
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ベネルクス
- 北欧
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ハンガリー
- ポーランド
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- 中東およびアフリカのその他地域
- 北米
目次
有線式監視ドローン市場 – エグゼクティブサマリー
市場の概要
市場の定義と概要
市場の分類と調査範囲
世界の有線監視ドローン市場の需要分析(2021年~2025年)および予測(2026年~2036年)
過去の市場規模(台数)分析(2021年~2025年)
現在および将来の市場規模(台数)予測(2026年~2036年)
前年比成長傾向分析
世界のテザード監視ドローン市場 – 価格分析
製品カテゴリーおよび国別価格分析
地域別平均価格分析のベンチマーク
価格動向および予測
過去の価格動向
将来の価格予測
価格形成に影響を与える要因
競合他社の価格戦略
コスト構造分析
世界のテザード監視ドローン市場の需要(金額別または規模、単位:百万ドル) 2021年~2025年の分析および2026年~2036年の予測
2021年~2025年の過去の市場価値(百万ドル)分析
2026年~2036年の現在および将来の市場価値(百万ドル)予測
前年比成長傾向分析
絶対的な市場規模の分析
市場の背景および基礎データ
防衛・国土安全保障支出の概況
ISRおよび監視システムへの年間防衛支出(百万米ドル)
国境警備技術への年間投資額(百万米ドル)
国土安全保障監視調達額の成長率(%)
係留型監視ドローンを配備している軍事基地の数
軍事用UAS総支出に占める係留型ドローン調達額の割合(%)
導入台数および配備動向
係留型監視ドローンの世界導入台数(台)
係留型ドローンの年間配備数 (機数)
導入台数の成長率(%)
機体更新率(%)
有線ドローンシステムの平均運用寿命(年)
運用性能のベンチマーク
平均連続飛行持続時間(時間)
平均運用高度(メートル)
平均ペイロード容量(kg)
平均監視範囲半径(km²)
任務可用率(%)
平均展開時間(分)
技術導入およびシステム統合の動向
パワー・オーバー・テザー(PoT)システムの普及率(%)
ハイブリッド電力・データ・テザーシステムの導入率(%)
AIを活用したターゲット検出の導入率(%)
プラットフォームあたりに統合されたセンサー数
マルチセンサー搭載率(%)
エンドユーザーによる調達動向
総需要に占める軍事・防衛分野の割合(%)
総需要に占める国土安全保障・国境警備分野の割合(%)
法執行機関による総需要に占める割合(%)
重要インフラ事業者による総需要に占める割合(%)
商業・産業ユーザーによる総需要に占める割合(%)
アプリケーションの展開パターン
国境・周辺監視任務(百万時間)
重要インフラ監視の展開数(台)
年間実施される戦術的ISR作戦(台)
公共の安全・群衆監視の導入数(台)
支援された災害対応任務(台)
通信中継の導入数(台)
重要インフラセキュリティの動向
年間重要インフラセキュリティ支出(10億米ドル)
有線接続型監視ドローンを利用している重要インフラ施設の数
エネルギーインフラ監視の導入数(台)
空港・港湾監視システムの導入数(台)
石油・ガス施設監視の導入数(台)
国境警備の近代化の現状
国境警備技術への年間支出額(10億米ドル)
国境監視ドローンの導入数(台)
常時航空監視下にある国境の長さ(km)
有線ドローンを活用するスマート国境プログラムの数
国境を越えた監視の導入数(台)
市場浸透率および導入見通し
軍事施設における係留型監視ドローンの浸透率(%)
国境警備機関における係留型監視ドローンの浸透率(%)
エンドユーザー1社あたりの年間平均調達額 (台)
1回の配備あたりの平均契約額(百万ドル)
係留型監視ドローンの調達における年間成長率(%)
係留型監視ドローンの市場機会評価
総利用可能市場(百万ドル)
サービス提供可能な対象市場(百万ドル)
サービス提供可能かつ獲得可能な市場規模(百万ドル)
ポーターの5つの力およびPESTEL分析
投資実現可能性分析
マクロ経済要因および予測要因 ― 関連性および影響
産業価値およびサプライチェーン分析
主要チャネルパートナー一覧
サプライチェーンの各ノードにおける利益率および営業利益率。
バリューチェーンの各ノードにおける付加価値に関する注記
バリューチェーンに影響を与える要因
市場のダイナミクス
推進要因
制約要因
機会分析
主要な規制および認証
種類別、2021年~2025年の有線監視ドローン市場分析および2026年~2036年の予測
はじめに/主な調査結果
過去の市場規模(ドル)および数量 (台数) プラットフォーム種類ごとのトレンド分析(2021年~2025年)
プラットフォーム種類ごとの現在および将来の市場規模(ドル)および出荷数量(台数)の分析および予測(2026年~2036年)
マルチローター系テザー型ドローン
クアッドローター系テザー型プラットフォーム
ヘキサローター系テザー型プラットフォーム
オクトローター系テザー型プラットフォーム
固定翼ハイブリッド・テザー型システム
ティルトローター・ハイブリッド・テザー型システム
ロータリング固定翼・テザー型システム
プラットフォーム種類による市場魅力度分析
高度別テザー型監視ドローン市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
高度別 過去市場規模(ドル)および出荷台数(台)の推移分析(2021年~2025年)
高度別 現在および将来の市場規模(ドル)および出荷台数(台)の分析と予測(2026年~2036年)
低高度運用(100メートル以下)
50メートル以下
51~100メートル
中高度運用(100~300メートル)
101~200メートル
201~300メートル
高度別市場魅力度分析
用途別 係留型監視ドローン市場分析 2021-2025年および予測 2026–2036年
はじめに/主な調査結果
用途別 過去市場規模(ドル)および販売数量(台数)の推移分析、2021-2025年
用途別 現在および将来の市場規模(ドル)および数量(台)の分析および予測、2026年~2036年
国境・周辺地域の監視
重要インフラの監視
戦術的ISR(情報・監視・偵察)作戦
公共の安全および群衆の監視
災害対応および緊急事態管理
通信中継
用途別市場魅力度分析
有線接続型監視ドローン市場分析 2021-2025 年および 2026–2036 年の予測(エンドユーザー別)
はじめに/主な調査結果
エンドユーザー別 過去市場規模(ドル)および販売数量(単位)の推移分析(2021年~2025年)
エンドユーザー別 現在および将来の市場規模(ドル)および販売数量(単位)の分析と予測(2026年~2036年)
軍事・防衛
陸軍・地上部隊
海軍
空軍・特殊作戦部隊
国土安全保障・国境警備
国境警備機関
沿岸警備隊・海上保安
法執行機関
国家・連邦警察
地方自治体の公安機関
重要インフラ事業者
エネルギー・ユーティリティ
運輸・港湾
商業・産業ユーザー
エンドユーザー別市場魅力度分析
テザー式監視ドローン市場分析 2021-2025 年および 2026–2036 年の予測(テザーシステム別)
はじめに/主な調査結果
テザーシステム別 過去市場規模(ドル)および出荷台数(台)の推移分析(2021年~2025年)
テザーシステム別 現在および将来の市場規模(ドル)および出荷台数(台)の分析と予測(2026年~2036年)
Power-over-Tether(PoT)システム
Data-over-Tether(DoT)システム
ハイブリッド型電力・データ・テザーシステム
テザーシステム別市場魅力度分析
地域別グローバル・テザー式監視ドローン市場分析および予測
はじめに/主な調査結果
地域別 過去市場規模(百万ドル)および数量(単位)の推移分析(2021年~2025年)
地域別 現在および将来の市場規模(百万ドル)および数量(単位)の分析と予測(2026年~2036年)
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジア・太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米におけるテザー式監視ドローン市場の分析および予測
はじめに/主な調査結果
価格分析
市場分類別過去市場規模(ドル)および出荷台数(台)の推移分析(2021年~2025年)
市場分類別の現在および将来の市場規模(ドル)および数量(台数)の分析・予測、2026年~2036年
国別
アメリカ
カナダ
メキシコ
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争強度マッピング
推進要因と制約要因 – 影響分析
南米アメリカにおける有線監視ドローン市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(百万ドル)および販売数量(単位)の傾向分析、2021年~2025年
市場分類別の現在および将来の市場規模(百万ドル)および販売数量(単位)の分析・予測、2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ諸国
市場分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争強度マッピング
推進要因と制約要因 – 影響分析
西ヨーロッパの有線監視ドローン市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(百万ドル)および販売数量(単位)の推移分析、2021年~2025年
市場分類別 現在および将来の市場規模(百万ドル)および販売数量(単位)の分析・予測、2026年~2036年
国別
ドイツ
イタリア
フランス
イギリス
スペイン
ベネルクス
北欧諸国
西ヨーロッパその他
分類別
国および分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因および抑制要因 – 影響分析
東ヨーロッパの有線監視ドローン市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(ドル)および販売数量(台数)の推移分析、2021年~2025年
市場分類別の現在および将来の市場規模(百万ドル)および数量(単位)の分析・予測、2026年~2036年
国別
ロシア
ハンガリー
ポーランド
バルカン半島およびバルト諸国
東ヨーロッパのその他地域
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因および制約要因 – 影響分析
東アジアの有線監視ドローン市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(ドル)および数量(単位)の推移分析、2021年~2025年
市場分類別の現在および将来の市場規模(ドル)および数量(単位)の分析・予測、2026年~2036年
国別
中国
日本
韓国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度のマッピング
推進要因と制約要因 – 影響分析
南アジア・太平洋地域の有線監視ドローン市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(百万ドル)および販売数量(単位)の推移分析、2021年~2025年
市場分類別 現在および将来の市場規模(百万ドル)および販売数量(単位)の分析・予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因と抑制要因 – 影響分析
中東・アフリカにおける有線監視ドローン市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(ドル)および販売数量(台数)の推移分析(2021年~2025年)
市場分類別の現在および将来の市場規模(百万ドル)および数量(単位)の分析・予測、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競合状況マッピング
推進要因と制約要因 – 影響分析
国別テザー式監視ドローン市場分析および予測
はじめに
主要国別の市場価値構成比分析
世界と各国の成長比較
アメリカテザー式監視ドローン市場分析
市場分類別市場規模(ドル)および販売数量(単位)分析、2021年~2036年
プラットフォームの種類別
高度別
エンドユーザー別
テザーシステム別
用途別
カナダの有線監視ドローン市場分析
メキシコの有線監視ドローン市場分析
ブラジルの有線監視ドローン市場分析
チリの有線監視ドローン市場分析
ドイツの有線監視ドローン市場分析
フランスにおけるテザー式監視ドローン市場分析
イタリアにおけるテザー式監視ドローン市場分析
スペインにおけるテザー式監視ドローン市場分析
英国におけるテザー式監視ドローン市場分析
ベネルクスにおけるテザー式監視ドローン市場分析
北欧諸国におけるテザー式監視ドローン市場分析
ポーランドにおけるテザー式監視ドローン市場分析
ロシアにおけるテザー式監視ドローン市場分析
ハンガリーの有線式監視ドローン市場分析
バルカン半島およびバルト諸国の有線式監視ドローン市場分析
中国の有線式監視ドローン市場分析
日本の有線式監視ドローン市場分析
韓国の有線式監視ドローン市場分析
インドの有線式監視ドローン市場分析
ASEANの有線式監視ドローン市場分析
ANZの有線式監視ドローン市場分析
サウジアラビア(KSA)の有線監視ドローン市場分析
その他のGCC諸国の有線監視ドローン市場分析
南アフリカの有線監視ドローン市場分析
トルコの有線監視ドローン市場分析
有線監視ドローンの市場構造分析
企業規模別市場分析
市場集中度
主要企業の市場シェア分析
新規ブランドのための市場機会と収益機会
市場プレゼンス分析
各企業の地域別展開状況
各企業の製品展開状況
有線監視ドローンの競合分析
競合ダッシュボード
競合別価格分析
競合ベンチマーキング
競合の詳細分析
Hoverfly Technologies
概要
製品ポートフォリオ
販売実績
主な動向
SWOT分析
戦略の概要
主要財務指標
Elistair
SPH エンジニアリング
Embention
Teledyne FLIR
Fotokite AG
Drone Evolution Ltd
Volarious
Bharat Electronics Limited (BEL)
Zebu Intelligent Systems Private Limited
その他の主要企業
主要な知見
前提条件および使用された略語
調査方法論およびデータ形式
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:地域別世界市場数量(台数)予測、2021年~2036年
表3:プラットフォームタイプ別世界市場規模(百万米ドル)予測、2021年~2036年
表4:プラットフォーム種類別世界市場数量(単位)予測(2021年~2036年)
表5:高度別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:高度別世界市場数量(単位)予測(2021年~2036年)
表7:エンドユーザー別世界市場規模(百万米ドル)予測(2021年~2036年)
表8:エンドユーザー別世界市場数量(単位)予測(2021年~2036年)
表9:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表10:用途別世界市場数量(単位)予測(2021年~2036年)
表11:テザーシステム別世界市場規模(百万米ドル)予測、2021年~2036年
表12:テザーシステム別世界市場数量(単位)予測、2021年~2036年
表13:2021年から2036年までの国別北米市場規模(百万米ドル)予測
表14:2021年から2036年までの国別北米市場数量(単位)予測
表15:2021年から2036年までのプラットフォーム種類別北米市場規模(百万米ドル)予測
表16:プラットフォームの種類別北米市場出荷数量(単位)予測(2021年~2036年)
表17:高度別北米市場規模(百万米ドル)予測(2021年~2036年)
表18:高度別北米市場出荷数量(単位)予測(2021年~2036年)
表19:2021年から2036年までの北米市場規模(百万米ドル)の予測(エンドユーザー別)
表20:2021年から2036年までの北米市場規模(台数) エンドユーザー別市場規模(単位)の予測(2021年~2036年)
表21:用途別北米市場規模(百万米ドル)の予測(2021年~2036年)
表22:用途別北米市場規模(単位)の予測(2021年~2036年)
表23:テザーシステム別北米市場規模 (百万米ドル)テザーシステム別予測、2021年~2036年
表24:北米市場の出荷台数(単位)テザーシステム別予測、2021年~2036年
表25:ラテンアメリカ市場の市場規模(百万米ドル)国別予測、2021年~2036年
表26:国別ラテンアメリカ市場数量(単位)予測、2021年~2036年
表27:プラットフォーム種類別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表28:プラットフォーム種類別ラテンアメリカ市場数量 (単位)の予測(2021年~2036年、プラットフォームの種類)
表29:南米アメリカ市場規模(百万米ドル)の予測(高度別、2021年~2036年)
表30:高度別南米アメリカ市場規模(単位)予測(2021年~2036年)
表31:エンドユーザー別南米アメリカ市場規模(百万米ドル)予測(2021年~2036年)
表32:エンドユーザー別南米アメリカ市場規模(単位)予測(2021年~2036年)
表33:南米アメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表34:南米アメリカ市場規模(台数)の用途別予測(2021年~2036年)
表35:南米アメリカ市場規模(百万米ドル)のテザーシステム別予測(2021年~2036年)
表36:テザーシステム別 南米アメリカ市場の出荷数量(単位)予測(2021年~2036年)
表37:国別 西ヨーロッパ市場規模(百万米ドル)予測(2021年~2036年)
表38:国別 西ヨーロッパ市場の出荷数量(単位)予測(2021年~2036年)
表39:西ヨーロッパ市場規模(百万米ドル)のプラットフォーム種類予測、2021年~2036年
表40:西ヨーロッパ市場規模(単位)のプラットフォーム種類予測、2021年~2036年
表41:西ヨーロッパ市場規模 (百万米ドル)の高度別予測、2021年~2036年
表42:西ヨーロッパ市場の出荷台数(台)の高度別予測、2021年~2036年
表43:西ヨーロッパ市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
表44:2021年から2036年までのエンドユーザー別西ヨーロッパ市場数量(単位)予測
表45:2021年から2036年までの用途別西ヨーロッパ市場規模(百万米ドル)予測
表46:用途別 西ヨーロッパ市場の出荷数量(単位)予測(2021年~2036年)
表47:テザーシステム別 西ヨーロッパ市場規模(百万米ドル)予測(2021年~2036年)
表48:テザーシステム別 西ヨーロッパ市場の出荷数量(単位)予測(2021年~2036年)
表49:東ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
表50:東ヨーロッパ市場数量(単位)の国別予測、2021年~2036年
表51:プラットフォーム種類別による東ヨーロッパ市場規模(百万米ドル)の予測(2021年~2036年)
表52:プラットフォーム種類別による東ヨーロッパ市場数量(単位)の予測(2021年~2036年)
表53:高度別による東ヨーロッパ市場規模(百万米ドル)の予測(2021年~2036年)
表54:東ヨーロッパ市場の販売数量(単位)の予測(高度別、2021年~2036年)
表55:2021年から2036年までのヨーロッパ市場規模(百万米ドル)の予測(エンドユーザー別)
表56:2021年から2036年までのヨーロッパ市場規模(台数)の予測(エンドユーザー別)
表57:2021年から2036年までのヨーロッパ市場規模(百万米ドル)の予測(用途別)
表58:ヨーロッパ市場の販売数量(単位)の予測(用途別、2021年~2036年)
表59:ヨーロッパ市場の市場規模 (百万米ドル)の予測(テザーシステム別、2021年~2036年)
表60:ヨーロッパ市場の販売数量(単位)の予測(テザーシステム別、2021年~2036年)
表61:東アジア市場の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表62:東アジア市場の販売数量 (単位)の予測(国別、2021年~2036年)
表63:東アジア市場の市場規模(百万米ドル)の予測(プラットフォームの種類、2021年~2036年)
表64:東アジア市場の取引量(単位)の予測(プラットフォームの種類、2021年~2036年)
表65:2021年から2036年までの東アジア市場規模(百万米ドル)の高度別予測
表66:2021年から2036年までの東アジア市場規模(単位)の高度別予測
表67:2021年から2036年までの東アジア市場規模(百万米ドル)のエンドユーザー別予測
表68:エンドユーザー別 東アジア市場の出荷数量(単位)予測(2021年~2036年)
表69:用途別 東アジア市場の市場規模(百万米ドル)予測(2021年~2036年)
表70:用途別 東アジア市場の出荷数量(単位)予測(2021年~2036年)
表71:2021年から2036年までの東アジア市場規模(百万米ドル)のテザーシステム別予測
表72:2021年から2036年までの東アジア市場規模(単位)のテザーシステム別予測
表73:2021年から2036年までの南アジア・太平洋市場規模(百万米ドル)の国別予測
表74:国別・南アジアおよび太平洋地域の市場取引高(単位)予測、2021年から2036年
表75:プラットフォームの種類・南アジアおよび太平洋地域の市場規模(百万米ドル)予測、2021年から2036年
表76:プラットフォームの種類・南アジアおよび太平洋地域の市場取引高 (単位)の予測(プラットフォームの種類別、2021年~2036年)
表77:南アジア・太平洋地域の市場規模(百万米ドル)の予測(高度別、2021年~2036年)
表78:南アジア・太平洋地域の市場数量(単位)の予測(高度別、2021年~2036年)
表79:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の予測(エンドユーザー別)
表80:2021年から2036年までの南アジア・太平洋地域の市場規模(単位)の予測(エンドユーザー別)
表81:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の予測(用途別)
表82:2021年から2036年までの用途別南アジア・太平洋地域の市場数量(単位)予測
表83:2021年から2036年までのテザーシステム別南アジア・太平洋地域の市場規模(百万米ドル)予測
表84: テザーシステム別 南アジア・太平洋地域の市場数量(単位)予測(2021年~2036年)
表85:中東・アフリカ地域の市場規模(百万米ドル)予測(国別、2021年~2036年)
表86:中東・アフリカ市場の販売数量(単位)予測(国別、2021年~2036年)
表87:中東・アフリカ市場の市場規模(百万米ドル)予測(プラットフォームの種類、2021年~2036年)
表88:2021年から2036年までの中東・アフリカ市場の出荷数量(単位)予測(プラットフォームの種類別)
表89:2021年から2036年までの中東・アフリカ市場の市場規模(百万米ドル)予測(高度別)
表90:2021年から2036年までの中東・アフリカ市場の出荷数量(単位)予測(高度別)
表91:2021年から2036年までのエンドユーザー別中東・アフリカ市場規模(百万米ドル)予測
表92:2021年から2036年までのエンドユーザー別中東・アフリカ市場数量(単位)予測
表93:中東・アフリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表94:中東・アフリカ市場規模(単位)の用途別予測(2021年~2036年)
表95:中東・アフリカ市場規模(百万米ドル)のテザーシステム別予測(2021年~2036年)
表96:テザーシステム別の中東・アフリカ市場出荷数量(単位)予測(2021年~2036年)
図表一覧
図1:世界市場の出荷数量(単位)予測(2021年~2036年)
図2:世界市場の価格分析
図3:世界市場の市場規模(百万米ドル)予測(2021年~2036年)
図4:プラットフォーム種類による世界市場シェアおよびBPS分析(2026年および2036年)
図5:プラットフォーム種類による世界市場の前年比成長率比較(2026年~2036年)
図6:プラットフォーム種類による世界市場の魅力度分析
図7:高度別による世界市場の価値シェアおよびBPS分析(2026年および2036年)
図8:高度別による世界市場の前年比成長率比較(2026年~2036年)
図9:高度別世界市場の魅力度分析
図10:エンドユーザー別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図11:エンドユーザー別世界市場の前年比成長率比較(2026年~2036年)
図12:エンドユーザー別の世界市場の魅力度分析
図13:用途別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
図14:用途別の世界市場の前年比成長率比較(2026年~2036年)
図15:用途別世界市場の魅力度分析
図16:テザーシステム別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図17:テザーシステム別世界市場の前年比成長率比較(2026年~2036年)
図18:テザーシステム別世界市場の魅力度分析
図19: 地域別世界市場規模(百万米ドル)、シェアおよびBPS分析(2026年および2036年)
図20:地域別世界市場の前年比成長率比較(2026年から2036年)
図21:地域別世界市場の魅力度分析
図22:北米市場の増分収益機会(2026年から2036年)
図23:南米アメリカ市場の増分収益機会(2026年~2036年)
図24:西ヨーロッパ市場の増分収益機会(2026年~2036年)
図25:東ヨーロッパ市場の増分収益機会(2026年~2036年)
図26:東アジア市場の増分収益機会(2026年~2036年)
図27:南アジア・太平洋市場における追加収益機会(2026年~2036年)
図28:中東・アフリカ市場における追加収益機会(2026年~2036年)
図29:北米市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図30:北米市場におけるプラットフォーム種類ごとの市場シェアおよびBPS分析(2026年および2036年)
図31:北米市場におけるプラットフォーム種類ごとの前年比成長率の比較(2026年から2036年)
図32:北米市場におけるプラットフォーム種類ごとの市場魅力度分析
図33:北米市場における高度別市場シェアおよびBPS分析(2026年および2036年)
図34:北米市場における高度別前年比成長率の比較(2026年から2036年)
図35:高度別北米市場の魅力度分析
図36:エンドユーザー別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図37:エンドユーザー別北米市場の前年比成長率比較(2026年~2036年)
図38:エンドユーザー別北米市場の魅力度分析
図39:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図40:用途別北米市場の前年比成長率比較(2026年~2036年)
図41:用途別北米市場の魅力度分析
図42:テザーシステム別北米市場のシェアおよびBPS分析(2026年および2036年)
図43:テザーシステム別北米市場の前年比成長率比較(2026年~2036年)
図44:テザーシステム別北米市場の魅力度分析
図45:国別南米アメリカ市場の市場シェアおよびBPS分析(2026年および2036年)
図46:南米アメリカ市場におけるプラットフォーム種類ごとの市場シェアおよびBPS分析(2026年および2036年)
図47:南米アメリカ市場におけるプラットフォーム種類ごとの前年比成長率の比較(2026年から2036年)
図48:プラットフォーム種類によるラテンアメリカ市場の魅力度分析
図49:高度別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図50:高度別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図51:高度別南米アメリカ市場の魅力度分析
図52:エンドユーザー別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図53:エンドユーザー別南米アメリカ市場の前年比成長率比較(2026年~2036年)
図54:エンドユーザー別南米アメリカ市場の魅力度分析
図55:南米アメリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図56:南米アメリカ市場における用途別前年比成長率の比較(2026年から2036年)
図57:南米アメリカ市場における用途別市場魅力度分析
図58:南米アメリカ市場におけるテザーシステム別市場価値シェアおよびBPS分析(2026年および2036年)
図59:南米アメリカ市場におけるテザーシステム別前年比成長率の比較(2026年から2036年)
図60:南米アメリカ市場におけるテザーシステム別の市場魅力度分析
図61:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場におけるプラットフォーム種類市場シェアおよびBPS分析(2026年および2036年)
図63:西ヨーロッパ市場におけるプラットフォーム種類前年比成長率の比較(2026年から2036年)
図64:プラットフォーム種類による西ヨーロッパ市場の魅力度分析
図65:高度別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図66:西ヨーロッパ市場における高度別前年比成長率の比較(2026年~2036年)
図67:西ヨーロッパ市場における高度別の市場魅力度分析
図68:西ヨーロッパ市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
図69:西ヨーロッパ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
図70:西ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
図71:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図72:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図73:西ヨーロッパ市場における用途別の市場魅力度分析
図74: 2026年および2036年の西ヨーロッパ市場におけるテザーシステム別市場価値シェアおよびBPS分析
図75:2026年から2036年までの西ヨーロッパ市場におけるテザーシステム別の前年比成長率比較
図76:テザーシステム別の西ヨーロッパ市場の魅力度分析
図77:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場におけるプラットフォーム種類市場シェアおよびBPS分析(2026年および2036年)
図79:東ヨーロッパ市場におけるプラットフォーム種類前年比成長率の比較(2026年から2036年)
図80:プラットフォーム種類による東ヨーロッパ市場の魅力度分析
図81:高度別東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図82:高度別東ヨーロッパ市場の前年比成長率比較(2026年から2036年)
図83:高度別 ヨーロッパ市場の魅力度分析
図84:エンドユーザー別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図85:エンドユーザー別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図86:エンドユーザー別 ヨーロッパ市場の魅力度分析
図87:ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図88:ヨーロッパ市場における用途別前年比成長率の比較(2026年から2036年)
図89:ヨーロッパ市場における用途別の市場魅力度分析
図90:ヨーロッパ市場におけるテザーシステム別の市場価値シェアおよびBPS分析(2026年および2036年)
図91:ヨーロッパ市場におけるテザーシステム別の前年比成長率比較(2026年~2036年)
図92:ヨーロッパ市場におけるテザーシステム別の市場魅力度分析
図93:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場におけるプラットフォーム種類市場シェアおよびBPS分析(2026年および2036年)
図95:東アジア市場におけるプラットフォーム種類前年比成長率の比較(2026年から2036年)
図96:プラットフォーム種類による東アジア市場の魅力度分析
図97:高度別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図98:高度別東アジア市場の前年比成長率比較(2026年から2036年)
図99:高度別東アジア市場の魅力度分析
図100:エンドユーザー別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図101:エンドユーザー別東アジア市場の前年比成長率比較(2026年~2036年)
図102:エンドユーザー別東アジア市場の魅力度分析
図103:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図104:用途別東アジア市場の前年比成長率比較(2026年~2036年)
図105:用途別 東アジア市場の魅力度分析
図106:テザーシステム別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図107:テザーシステム別 東アジア市場の前年比成長率比較(2026年~2036年)
図108:テザーシステム別 東アジア市場の魅力度分析
図109:南アジアおよび太平洋地域の市場における国別市場シェアおよびBPS分析(2026年および2036年)
図110:南アジアおよび太平洋地域の市場におけるプラットフォーム種類市場シェアおよびBPS分析(2026年および2036年)
図111:南アジアおよび太平洋地域の市場におけるプラットフォーム種類前年比成長率の比較(2026年から2036年)
図112:南アジア・太平洋地域の市場魅力度分析(プラットフォームの種類)
図113:南アジア・太平洋地域の市場シェアおよびBPS分析(高度別)、2026年および2036年
図114:南アジア・太平洋地域の市場前年比成長率比較(高度別)、2026年から2036年
図115:高度別 南アジア・太平洋市場の魅力度分析
図116:エンドユーザー別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図117:エンドユーザー別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図118:エンドユーザー別 南アジア・太平洋市場の魅力度分析
図119:用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図120:用途別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図121:用途別 南アジア・太平洋市場の魅力度分析
図122:南アジア・太平洋市場におけるテザーシステム別市場シェアおよびBPS分析(2026年および2036年)
図123:南アジア・太平洋市場におけるテザーシステム別の前年比成長率比較(2026年~2036年)
図124:南アジア・太平洋市場におけるテザーシステム別の市場魅力度分析
図125:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場におけるプラットフォーム種類市場シェアおよびBPS分析(2026年および2036年)
図127:中東・アフリカ市場におけるプラットフォーム種類前年比成長率の比較(2026年から2036年)
図128:中東・アフリカ市場におけるプラットフォーム種類ごとの市場魅力度分析
図129:中東・アフリカ市場における高度別市場シェアおよびBPS分析(2026年および2036年)
図130:中東・アフリカ市場における高度別前年比成長率の比較(2026年~2036年)
図131:高度別の中東・アフリカ市場の魅力度分析
図132:エンドユーザー別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図133:エンドユーザー別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図134:エンドユーザー別の中東・アフリカ市場の魅力度分析
図135:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図136:用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図137:用途別中東・アフリカ市場の魅力度分析
図138:テザーシステム別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図139:中東・アフリカ市場におけるテザーシステム別前年比成長率の比較(2026年~2036年)
図140:中東・アフリカ市場におけるテザーシステム別の市場魅力度分析
図141:世界市場 – ティア構造分析
図142:世界市場 – 企業別シェア分析









