世界市場は、小型化の継続的な進展に後押しされ、力強い成長を遂げています。これに伴い、自動車、通信、産業用オートメーション分野における高性能部品への需要の高まりが、市場の成長を牽引しています。IoTデバイス、ウェアラブル端末、スマートホーム技術の普及が進んだことで、効率的な電力管理や信号処理のためのコンデンサ、抵抗器、インダクタの需要がさらに高まりました。例えば、2024年3月11日、ノウルズ・プレシジョン・デバイシズ社は、3セル設計を採用し、より高い電圧と空間効率を実現した新しい電気二重層コンデンサ(EDLC)モジュールを発表しました。EV、IoT、再生可能エネルギーシステムにおけるエネルギー貯蔵に最適なこれらのスーパーキャパシタは、高いエネルギー密度、低い自己放電率、そして10年の寿命を備えています。さらに、再生可能エネルギー、電動モビリティ、5G、および先進半導体への継続的な移行が成長を牽引しており、製造およびサプライチェーンの拡大によって支えられています。
米国は主要な地域市場であり、その強力な産業基盤と、航空宇宙、防衛、自動車、通信分野におけるリーダーシップが主な原動力となっています。同様に、電気自動車(EV)や再生可能エネルギーインフラにおける先進システムへの需要の高まりにより、コンデンサ、抵抗器、インダクタの採用が進んでいます。特に、2024年8月26日、Bourns, Inc.はRiedon Industrialシャント抵抗器のラインナップを拡充し、バッテリー管理システム、太陽光発電用インバーター、および電源装置向けの精密ソリューションを提供することで、米国におけるリーダーシップを強化しました。さらに、5Gネットワークの急速な発展、スマートシティプロジェクト、およびIoTの普及が、高性能受動部品の需要をさらに後押ししています。これに加え、研究開発(R&D)への投資拡大により、小型化・高効率な部品の実現が可能となっており、一方で、政府による戦略的な取り組みや強固なサプライチェーンネットワークが、市場の持続的な拡大とグローバルな競争力を確保しています。
受動電子部品市場の動向:
民生用電子機器への需要の高まり
スマートフォン、ノートパソコン、タブレット、ウェアラブルデバイスの利用拡大に伴い、受動電子部品の需要が飛躍的に増加しています。コンデンサ、抵抗器、インダクタなどの部品は、こうしたデバイスが効率的に動作し、民生用電子機器の技術革新に合わせて最適な性能を発揮するための中核をなしています。例えば、ウェアラブル市場は2024年に好調なスタートを切りました。国際データコーポレーション(IDC)によると、2024年第1四半期のウェアラブルデバイスの出荷台数は前年同期比8.8%増の1億1,310万台に達しました。ウェアラブル技術への需要の増加と、スマートフォンやノートパソコンの継続的な成長は、受動部品の需要拡大に直接寄与しています。消費者の嗜好が変化し、より高度で効率的な電子機器への需要が高まるにつれ、エレクトロニクス産業の急成長に後押しされ、世界の受動電子部品市場は今後も拡大を続ける見通しです。
自動車産業の拡大
自動車業界における電気自動車(EV)の成長と、先進運転支援システム(ADAS)の普及拡大は、受動電子部品の需要を大幅に刺激しています。コンデンサや抵抗器は、電気自動車のバッテリー管理システム、パワーエレクトロニクス、およびECU(電子制御ユニット)における主要な部品であり、市場の成長を牽引する上で極めて重要な役割を果たしています。2023年には、世界中で約1,400万台の新型電気自動車が登録され、走行中の電気自動車の総数は4,000万台に達しました。これは、国際エネルギー機関(IEA)が報告した『Global EV Outlook(GEVO-2023)』2023年版の売上予測と一致しています。電気自動車の普及拡大に伴い、高性能な受動部品の必要性が高まっており、これが世界の受動電子部品市場の需要をさらに後押ししています。
再生可能エネルギーシステムへの需要の高まり
不十分なエネルギー源への依存を軽減しようとする世界的な動きにより、持続可能なエネルギーソリューションへの注目が高まっています。太陽光発電、風力発電設備、その他のエネルギー貯蔵システムは、効率的なエネルギー変換、貯蔵、管理を可能にする受動電子部品に依存しているため、高い需要があります。国際エネルギー機関(IEA)は、2024年に風力および太陽光発電(PV)システムによる発電量が、世界で初めて水力発電を上回ると予測しています。また、現代のバイオエネルギーは2022年に世界最大の再生可能エネルギー源となり、世界の再生可能エネルギー利用量の50%以上を占めるようになりました。これが再生可能エネルギーの導入拡大を後押ししており、発電・蓄電システムの性能と信頼性を最適化するための受動電子部品に対する需要のさらなる増加につながっています。再生可能エネルギーインフラの拡大が続く中、これらの重要な部品に対する需要が、市場の成長を牽引し続けるでしょう。
受動電子部品業界のセグメンテーション:
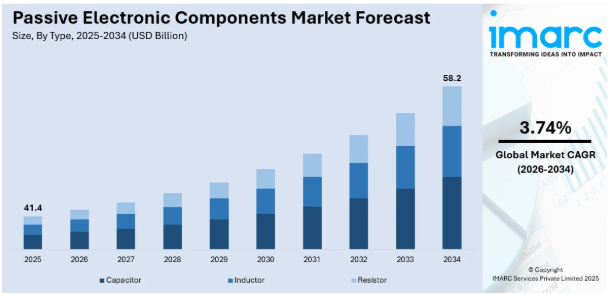
IMARC Groupは、世界の受動電子部品市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、種類および最終用途産業に基づいて分類されています。
種類別分析:
- コンデンサ
- セラミックコンデンサ
- タンタルコンデンサ
- アルミニウム電解コンデンサ
- 紙・プラスチックフィルムコンデンサ
- スーパーキャパシタ
- インダクタ
- パワー
- 周波数
- 抵抗
- 表面実装チップ
- ネットワーク
- 巻線
- フィルム/酸化物/箔
- カーボン
コンデンサは、さまざまな用途におけるエネルギー貯蔵、電圧調整、信号処理において重要な役割を果たしているため、2025年には約54.4%の市場シェアを占め、市場をリードしています。コンデンサは、パワーエレクトロニクス、再生可能エネルギーシステム、電気自動車において不可欠であり、安定した電力供給と回路効率の向上を保証しています。その利用は、民生用電子機器、自動車、通信、産業分野など、幅広い業界に及んでいます。高静電容量化、小型化、耐熱性の向上といった技術的進歩により、再生可能エネルギーや電気自動車といった需要の高い分野での用途がさらに拡大しています。コンデンサは、太陽光発電用インバータや風力タービンなどの再生可能エネルギーシステムにおいて特に重要であり、性能と信頼性を最適化しています。この汎用性に加え、新興技術における需要の高まりが相まって、市場におけるその優位性が確固たるものとなっています。
最終用途産業別の分析:
- 航空宇宙・防衛
- 民生用電子機器
- 情報技術
- 自動車
- 産業用
- その他
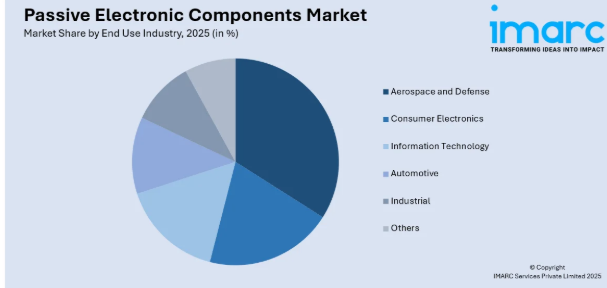
2025年には、スマートフォン、ノートパソコン、タブレット、スマート家電などのデバイスが広く普及していることから、民生用電子機器が市場シェアの約25.9%を占め、市場を牽引すると見込まれています。これらのデバイスは、適切な機能、信号処理、およびエネルギー効率を確保するために、コンデンサ、抵抗器、インダクタなどの様々な受動部品を必要としています。小型化や性能向上を含む技術の急速な進歩により、より小型で信頼性の高い部品への需要が高まっています。さらに、モノのインターネット(IoT)デバイス、ウェアラブル機器、ゲーム機の普及が進んでいることも、民生用電子機器分野における受動部品の需要をさらに拡大させています。シームレスな動作を実現し、大量生産に対応するという重要な役割を担っていることから、民生用電子機器は受動電子部品市場において最大の貢献分野となっています。
地域別分析:2025年、北米は35.8%を超える最大の市場シェアを占めました。これは、強固な産業基盤、先進的な技術インフラ、そして研究開発(R&D)への多額の投資に支えられたものです。同地域には、航空宇宙、防衛、通信、自動車といった主要産業が集中しており、これらはいずれも重要な用途においてコンデンサ、抵抗器、インダクタを幅広く使用しています。急成長を続ける電気自動車および再生可能エネルギー市場は、エネルギー貯蔵や電力管理分野におけるこれらの部品への需要をさらに後押ししています。特に注目すべきは、2024年9月18日に、米国の発明家であるクアンティック・エレクトロニクス社がリチャードソン・エレクトロニクス社と契約を締結し、最先端のコンデンサ技術をあらゆる市場で利用可能にすることで、防衛、航空宇宙、5G分野におけるミッションクリティカルなソリューションをさらに拡大させたことです。さらに、強固なサプライチェーンと支援的な政府政策が、北米のトップの座を確固たるものにし、需要とイノベーションを持続させています。
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
地域別の主なポイント:
米国における受動電子部品市場の分析
2025年、米国は北米の受動電子部品市場の86.50%を占め、これは同地域における電気自動車(EV)の需要増加に牽引されたものです。国際エネルギー機関(IEA)によると、2023年の電気自動車の新規登録台数は140万台に達し、2022年と比較して40%という著しい増加を示しました。2023年の年間成長率は前年比でわずかに鈍化しましたが、電気自動車(EV)に対する全体的な需要は依然として堅調であり、この分野の継続的な成長が確実視されています。受動部品であるコンデンサ、抵抗器、インダクタの応用は、あらゆるEVのバッテリー管理システム、パワーエレクトロニクス、または電子制御ユニットにおいて不可欠な要素です。電気自動車へのADAS(先進運転支援システム)導入における効率性、性能、安全性の向上に関しても、これらは極めて重要な役割を果たしています。米国では、より持続可能で環境に優しい技術の導入に向けた取り組みが再活性化しており、EVへの需要増加や自動車システムへの先進的な電子機器の組み込みが、同国における受動電子部品の成長を後押ししています。
欧州の受動電子部品市場分析
欧州の受動電子部品市場は引き続き堅調に成長すると見込まれており、自動車産業および民生用電子機器産業の発展が、この成長の主要な原動力とされています。欧州自動車工業会(ACEA)によると、2023年のEU自動車市場は2022年と比較して13.9%という目覚ましい伸びを示し、販売台数は1,050万台に達しました。自動車業界が引き続き電気自動車へと移行する中、コンデンサ、抵抗器、インダクタなどの受動部品の需要が高まっており、特にEVの電力管理システムや電子制御ユニット(ECU)向けでの需要が顕著です。さらに、Cross-Border Commerce Europeの予測によると、欧州のオンライン家電市場は2023年に900億ユーロ(930億米ドル)に達し、2025年までに1,070億ユーロ(1,110億米ドル)へとさらに拡大する見込みです。家電製品の進歩に伴い、スマートフォン、ノートパソコン、そして急速に拡大しているウェアラブル機器などのデバイスにまたがる、効果的な電子部品ポートフォリオの必要性が高まっています。この成長は、大陸内の多様な市場における受動電子部品の需要増加を後押しし、現代の電子システムの機能性、信頼性、および性能を確保しています。
アジア太平洋地域の受動電子部品市場分析
アジア太平洋市場は、エレクトロニクスおよび再生可能エネルギーソリューションへの需要増加により、著しい成長を遂げています。IBEFが指摘しているように、エレクトロニクス・システム設計・製造(ESDM)部門は、2025年までにデジタル経済から1兆米ドルの経済価値を創出するというインド政府の目標を支援する上で、極めて重要な役割を果たしています。インド携帯電話・電子機器協会(ICEA)によると、携帯電話製造業界は2015年から2024年にかけて40.76%という驚異的な年平均成長率(CAGR)で拡大し、それによって受動電子部品の成長を後押ししました。再生可能エネルギー分野も同地域全体で成長が見られ、国際エネルギー機関(IEA)の発表によれば、中国は現在から2030年までに新規再生可能エネルギー設備容量の約60%を増加させると予想されています。モバイル機器や再生可能エネルギーシステムにおける電子機器への需要の高まりにより、コンデンサ、抵抗器、インダクタなどの受動電子部品の需要が増加し、これがアジア太平洋地域の市場成長を後押しする見込みです。
ラテンアメリカの受動電子部品市場分析
ラテンアメリカの受動電子部品市場は、同地域のさまざまなセクターにおける電子機器への需要増加に伴い、成長が見込まれています。IDCの報告によると、2023年のブラジルの電子機器市場規模は215億米ドルに達し、前年の2022年比で1.1%の成長を記録すると予測されています。この成長は、コンデンサ、抵抗器、インダクタなどの受動部品を必要とする携帯電話、ノートパソコン、その他の電子製品に対する消費者需要の増加を反映したものです。また、ラテンアメリカの自動車業界は、電気自動車(EV)に重点を置いて著しい拡大を遂げています。この変化により、EVの効率的かつ信頼性の高い稼働に不可欠な、バッテリー管理システムやパワーエレクトロニクスに使用される部品の需要が増加しています。さらに、ラテンアメリカ地域では、太陽光および風力発電容量が着実に増加しており、再生可能エネルギー分野でも成長が見られます。こうした傾向により、ラテンアメリカ大陸全域で受動電子部品の需要が引き続き高まっています。
中東・アフリカの受動電子部品市場分析
中東・アフリカ市場は、各種民生用電子機器、自動車、そして再生可能エネルギー産業において、非常に堅調に成長しています。国際エネルギー機関(IEA)の報告によると、同地域の各国は再生可能エネルギーに巨額の投資を行っています。そのビジョンは、2030年までに同地域でクリーンエネルギーを実現することです。太陽光、風力発電、およびエネルギー貯蔵システムにおいて、受動電子部品の需要は今後高まる見込みです。MEA地域では、電気自動車の普及に伴い、自動車セクターが変化しています。2023年、同地域における電気自動車の新規登録台数は15%増加し、バッテリー管理やパワーエレクトロニクス向けのコンデンサ、抵抗器、インダクタなどの受動部品に対する需要が驚異的なペースで伸びています。また、特にサウジアラビアやアラブ首長国連邦(UAE)において、民生用電子機器市場が拡大しています。スマートフォン、ノートパソコン、スマート家電の普及が進んでいることが、こうした受動部品への需要増加につながっています。
競争環境:
受動電子部品市場は競争が極めて激しく、特に小型化されたコンデンサ、抵抗器、インダクタなどの革新的な製品や高度な製品に関して、数多くの主要企業が注目を集めています。そのため、グローバルな存在感を高め、生産能力を拡大しようとする企業間では、戦略的提携や合併・買収が進む傾向にあります。例えば、2025年1月6日、Globe Capacitors社はPolyCharge社と提携し、NanoLam技術を自社のコンデンサに組み込むことで、エネルギー密度、信頼性、および小型化を実現しました。この提携により、電気自動車、再生可能エネルギー、産業用電源向けの先進的なソリューションが提供され、世界中で両社のイノベーションにおけるリーダーシップが強化されることになります。電気自動車、再生可能エネルギー、IoTデバイスへの需要の高まりにより、市場での競争は激化しており、地域のメーカーは、地域特有のニーズを満たし、市場の成長を牽引する上で極めて重要な役割を果たしてきました。
本レポートでは、受動電子部品市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Eaton Corporation PLC
- KOA Corporation
- Kyocera Corporation
- Murata Manufacturing Co. Ltd.
- Panasonic Corporation
- Samsung Electro-Mechanics Co. Ltd.
- Taiyo Yuden Co. Ltd.
- TDK Corporation
- TE Connectivity
- TT Electronics Plc
- Vishay Intertechnology Inc.
- Yageo Corporation
最新ニュースと動向:
2024年3月:ヤゲオ・グループの事業部門であるKEMETは、軍事性能仕様MIL-PRF-32700/2に準拠したT581コンデンサを発表しました。このコンデンサは定格電圧35Vで、高い性能が求められる軍事用途向けに最適化されています。これらのコンデンサはポリマータンタル技術を採用しており、優れた体積効率を実現しているため、高効率が求められる高速スイッチングDC/DCコンバータへの使用に最適です。
2024年2月:Samtec社は、Edge Rateコネクタファミリーに新しいERM6およびERF6シリーズを追加しました。これらのシリーズは、既存のコネクタよりもさらに高密度な嵌合構成を実現し、幅が狭く、高さは5 mmとなっています。これらのコネクタは、組み込みビジョン、産業用オートメーション、計測機器、ロボット工学から、最大56 Gbps PAM4の最高速度アプリケーションに至るまで、あらゆる用途に対応しています。
2024年1月:村田製作所は、自動車用パワーインダクタ「DFE2MCPH_JL」シリーズを発売しました。0.33µHおよび0.47µHの2つのオプションが用意されています。自動車用パワートレインおよび安全アプリケーション向けに設計されたこれらのインダクタは、村田製作所の材料および製造技術に関するノウハウを活かし、成長分野であるADASや車載インフォテインメント(IVI)などのシステムに卓越した性能を提供します。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ法
2.4.2 トップダウン法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の受動電子部品市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 コンデンサ
6.1.1 市場動向
6.1.2 主要セグメント
6.1.2.1 セラミックコンデンサ
6.1.2.2 タンタルコンデンサ
6.1.2.3 アルミニウム電解コンデンサ
6.1.2.4 紙およびプラスチックフィルムコンデンサ
6.1.2.5 スーパーキャパシタ
6.1.3 市場予測
6.2 インダクタ
6.2.1 市場動向
6.2.2 主要セグメント
6.2.2.1 パワー
6.2.2.2 周波数
6.2.3 市場予測
6.3 抵抗器
6.3.1 市場動向
6.3.2 主要セグメント
6.3.2.1 表面実装型チップ
6.3.2.2 ネットワーク
6.3.2.3 巻線型
6.3.2.4 フィルム/酸化物/箔
6.3.2.5 カーボン
6.3.3 市場予測
7 最終用途産業別の市場内訳
7.1 航空宇宙・防衛
7.1.1 市場動向
7.1.2 市場予測
7.2 民生用電子機器
7.2.1 市場動向
7.2.2 市場予測
7.3 情報技術
7.3.1 市場動向
7.3.2 市場予測
7.4 自動車
7.4.1 市場動向
7.4.2 市場予測
7.5 産業用
7.5.1 市場動向
7.5.2 市場予測
7.6 その他
7.6.1 市場動向
7.6.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場の動向
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場の動向
8.1.2.2 市場予測
8.2 アジア太平洋地域
8.2.1 中国
8.2.1.1 市場動向
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場動向
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場動向
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場動向
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場動向
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場の動向
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場の動向
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場の動向
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場の動向
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場の動向
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場の動向
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場の動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場の動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場の動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場の動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場の動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の激しさ
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 イートン・コーポレーションPLC
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.1.4 SWOT分析
13.3.2 KOA株式会社
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.3 京セラ株式会社
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 財務状況
13.3.3.4 SWOT分析
13.3.4 村田製作所
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 パナソニック株式会社
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.5.4 SWOT分析
13.3.6 サムスンエレクトロメカニクス株式会社
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.6.4 SWOT分析
13.3.7 太陽誘電株式会社
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.8 TDK株式会社
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.8.4 SWOT分析
13.3.9 TE Connectivity
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 TT Electronics Plc
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務状況
13.3.11 Vishay Intertechnology Inc.
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務状況
13.3.11.4 SWOT分析
13.3.12 Yageo Corporation
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
13.3.12.3 財務状況
図表一覧
図1:世界:受動電子部品市場:主な推進要因と課題
図2:世界:受動電子部品市場:売上高(10億米ドル)、2020年~2025年
図3:世界:受動電子部品市場の予測:売上高(10億米ドル)、2026年~2034年
図4:世界:受動電子部品市場:種類別内訳(%)、2025年
図5:世界:受動電子部品市場:最終用途産業別内訳(%)、2025年
図6:世界:受動電子部品市場:地域別内訳(%)、2025年
図7:世界:受動電子部品(コンデンサ)市場:売上高(百万米ドル)、2020年および2025年
図8:世界:受動電子部品(コンデンサ)市場予測:売上高(百万米ドル)、2026年~2034年
図9:世界:受動電子部品(インダクタ)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:受動電子部品(インダクタ)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:受動電子部品(抵抗器)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:受動電子部品(抵抗器)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:受動電子部品(航空宇宙・防衛)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:受動電子部品(航空宇宙・防衛)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:受動電子部品(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:受動電子部品(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:受動電子部品(情報技術)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:受動電子部品(情報技術)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:受動電子部品(自動車)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:受動電子部品(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:受動電子部品(産業用)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:受動電子部品(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:受動電子部品(その他の最終用途産業)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:受動電子部品(その他の最終用途産業)市場予測:売上高(百万米ドル)、2026年~2034年
図25:北米:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図26: 北米:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図27:米国:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図28:米国:受動電子部品市場予測:売上高(百万米ドル)、2026年~2034年
図29:カナダ:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図30:カナダ:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図31:アジア太平洋地域:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図32:アジア太平洋地域:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図33:中国:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図34:中国:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図35:日本:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図36:日本:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図37:インド:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図38:インド:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図39:韓国:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図40:韓国:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図41:オーストラリア:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図42:オーストラリア:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図43: インドネシア:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図44:インドネシア:受動電子部品市場予測:売上高(百万米ドル)、2026年~2034年
図45:その他:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図46:その他:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図47:欧州:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図48:欧州:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図49:ドイツ:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図50:ドイツ:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図51:フランス:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図52:フランス:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図53:英国:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図54:英国:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図55:イタリア:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図56:イタリア: 受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図57:スペイン:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図58:スペイン:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図59:ロシア:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図60:ロシア:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図61:その他:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図62:その他:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図63:ラテンアメリカ:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図64:ラテンアメリカ:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図65:ブラジル:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図66:ブラジル:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図67:メキシコ:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図68:メキシコ:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図69:その他:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図70:その他地域:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図71:中東・アフリカ:受動電子部品市場:売上高(百万米ドル)、2020年および2025年
図72:中東・アフリカ:受動電子部品市場:国別内訳(%)、2025年
図73:中東・アフリカ:受動電子部品市場の予測:売上高(百万米ドル)、2026年~2034年
図74:世界:受動電子部品産業:SWOT分析
図75:世界:受動電子部品産業:バリューチェーン分析
図76:世界:受動電子部品産業:ポーターの5つの力分析
表の一覧
表1:世界:受動電子部品市場:主要な業界のハイライト、2025年および2034年
表2:世界:受動電子部品市場予測:種類別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:受動電子部品市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:受動電子部品市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:受動電子部品市場:競争構造
表6:世界:受動電子部品市場:主要企業









