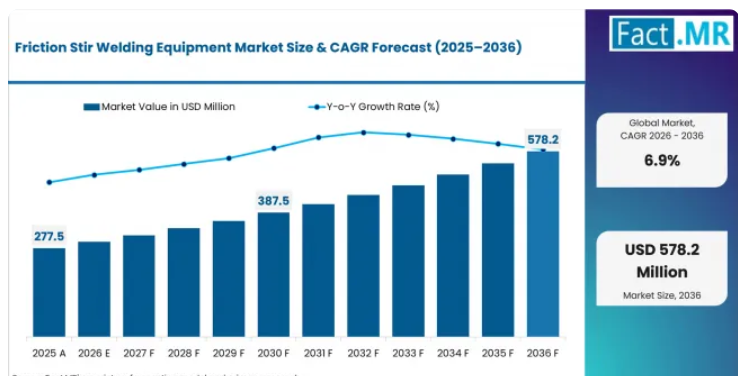
フリクション・スター・溶接(FSW)装置市場の成長を支える重要な数値とは何でしょうか?
2036年までに2億8,150万米ドルの絶対的な市場機会が見込まれており、その牽引役となるのは、据え置き型FSW装置、航空宇宙分野、およびアルミニウム合金の接合プログラムです。
市場の需要を牽引する要因
- バッテリー筐体の設計者は、冷却プレートや構造用トレイが長い溶接経路全体を通じて厳密な接合状態を維持する必要があるため、再現性が高く歪みの少ない溶接を必要としています。
- 航空宇宙分野の生産チームは、厳しい認定および検査手順を経るアルミニウム構造物において、制御された入熱と堅牢な工程トレーサビリティを必要としています。
- 鉄道車両メーカーは、組み立てや仕上げ前の歪み補正を最小限に抑えつつ、大型の押出成形品を接合するために、長距離の直線溶接能力を重視しています。
- 造船所のエンジニアリングチームは、厚いアルミニウムパネルにおいて、長い溶接長さにわたって安定した力管理が求められるため、装置の拡張性と治具の精密な制御を優先しています。
分析対象の主要セグメント
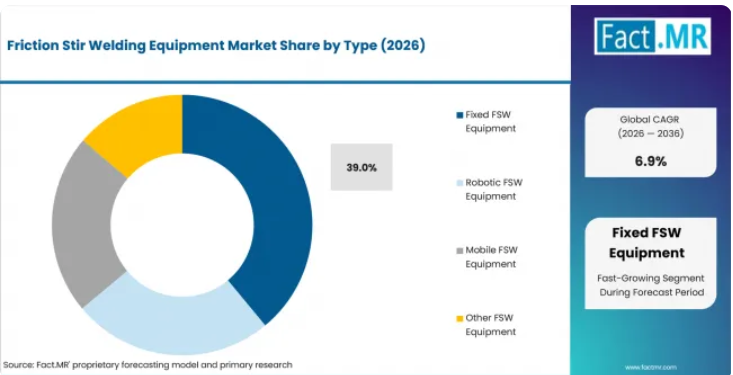
- 種類別:専用生産プログラム全体における剛性と再現性に支えられ、固定式FSW装置は2026年に39%のシェアを占めると予想されます。
- 用途別:構造用アルミニウム部品の認定基準に基づく接合要件により、航空宇宙分野は2026年に30%のシェアを占めると予測されます。
- 設置形式別:ガントリー型およびポータル型FSWシステムは、長い移動範囲と高い反力容量を特徴として、2026年には33%のシェアを獲得すると予想されます。
- 対象材料別:アルミニウム合金は、低歪みと溶融欠陥の抑制が求められる高付加価値の接合部にこのプロセスが適しているため、2026年には46%のシェアを占めると推定されます。
- 地域別:北米は、航空宇宙分野の認定プログラムや自動運転車製造への投資を背景に、2026年には32%のシェアを占めると予測されています。
Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「商業的な成功は、各顧客のプロセスウィンドウ全体で再現性のある力制御を実証できるかどうかにかかっています。トレーサビリティを損なうことなく認定期間を短縮できる設備チームが、導入において有利になると予想されます。サプライヤーは、堅牢な機械構造とプロセス監視、およびアプリケーションエンジニアリングを組み合わせるべきです。」
戦略的示唆
機械メーカーは、各ターゲット用途で要求される認定証拠に合わせて、力制御とデータ収集を包装すべきです。航空宇宙インテグレーターは、複雑な形状の部品に対して、固定ガントリーとロボットベースのセルのどちらを選択するかを決定する前に、治具へのアクセス経路を把握すべきです。自動車エンジニアリングチームは、生産ラインのレイアウトを確定する前に、パイロット生産段階で冷却プレートおよびバッテリートレイの歪み許容限界を検証すべきです。サービス組織は、連続生産スケジュールを運用する顧客クラスターの近くに、現地の工具サポートおよびプロセストラブルシューティング体制を構築すべきです。
KUKA社は、大手自動車メーカー向けの23セルのプログラムに続き、2025年7月にFSWセル12基の追加受注を獲得しました。KR FORTECロボットセルは、電気自動車用バッテリーケースと冷却ジャケットの接合に使用され、トレーニングや検収サポートに加え、統合された組立および試運転に対する需要を反映しています。
アルゼンチンでは、電動モビリティへの投資や、自動車サプライチェーン全体における産業用設備の購入再開を背景に、2036年までに年平均成長率(CAGR)9.4%を記録すると予想されています。インドでは、自動車生産規模の拡大と現地のFSW装置能力の拡充に支えられ、予測期間中に年平均成長率(CAGR)9.1%を記録すると見込まれています。中国は、新エネルギー車の大量生産とアルミニウムを多用するバッテリー構造により、評価期間中に年平均成長率(CAGR)8.6%で拡大すると見込まれています。ブラジルは、航空宇宙産業の生産および輸送機器への投資に牽引され、2026年から2036年にかけて年平均成長率(CAGR)7.8%を記録すると推定されています。日本は、自動車エンジニアリングの高度化が電動化プラットフォーム向けの厳密に管理された接合セルを支えることから、2036年までに年平均成長率(CAGR)7.4%を記録すると予測されています。
摩擦撹拌溶接(FSW)装置市場は、セグメント別にどのように分類されますか?
固定式FSW装置が39%で首位を占め、航空宇宙分野が30%で首位となっています。
どの種類が主流ですか?
2026年には、固定式FSW装置が39%のシェアを占めています。
固定式FSW装置は、専用生産ラインにおける堅牢な構造と再現性の高い力制御に支えられ、2026年には39%のシェアを占めると予想されています。ロボット式FSW装置は、最大直線移動距離よりも柔軟な工具の向き調整がより重要となる三次元シームに対応しています。移動式FSW装置は、従来のセル内への搬入が困難な大型アセンブリに対応します。その他の構成も、特殊な研究や生産業務において依然として重要な役割を果たしています。ETA技術は、産業用プログラムにおけるカスタマイズされた力および移動距離の要件に合わせて、3軸から5軸のシステムを提供しています。
最終用途セグメントを牽引しているのはどの分野でしょうか?
航空宇宙分野は、2026年に30%のシェアを占めると推定されています。
航空宇宙分野は、高付加価値のアルミニウム構造物や厳しいプロセス認定要件により、2026年には30%のシェアを占めると予測されています。自動車分野では、歪みを最小限に抑えつつ長い密閉接合部を必要とするバッテリートレイや冷却部品が主要な用途となっています。鉄道分野では、大型押出成形品や車両構造全体にわたる長い直線状の継ぎ目に対してFSWが活用されています。造船分野では、アルミニウム製の甲板やパネルに再現性の高い長距離接合が求められるため、依然として重要な位置を占めています。PAR Systems社は、制御されたプロセス開発と生産統合が求められる航空宇宙および防衛プログラム向けに、同社のI-STIRプラットフォームを位置付けています。こうした用途への重点化により、資格認定のサポートが装置選定の中心的な要素となっています。
設置形式は装置の需要にどのような影響を与えるのでしょうか?
2026年には、ガントリー型およびポータル型FSWシステムが33%のシェアを占めると見込まれています。
ガントリー型およびポータル型FSWシステムは、長い移動範囲と反力容量を特徴として、2026年には33%のシェアを獲得すると予測されています。ロボットセルシステムは、バッテリー筐体やその他の三次元部品に対して柔軟な経路制御を提供します。卓上型および実験室用システムは、チームが生産用金型や治具を確定する前のプロセス開発を支援します。モバイルトラックシステムは、ワークピースの移動が現実的でない大型構造物に対応します。国際ロボット連盟(IFR)の報告によると、2024年の産業用ロボットの導入台数は54万2,000台でした。この導入済み自動化基盤により、ロボット主導の接合セルに利用できる統合対象の範囲が広がります。
材料別でアルミニウム合金のシェアを支える要因は何でしょうか?
アルミニウム合金のシェアは、2026年に46%に達すると推定されています。
2026年には、アルミニウム合金のシェアが46%に達すると推定されています。これは、摩擦撹拌溶接が完全溶融を回避しつつ、長い接合部全体にわたる歪みを制御できるためです。次に、多材料接合が挙げられます。ここでは、エンジニアリングチームが異種合金間や遷移構造におけるプロセスウィンドウを検証します。マグネシウム合金や銅合金には、個別の金型や熱管理戦略が必要となるため、単純なプロセス転用は制限されます。鋼鉄やその他の材料は、依然として特殊な装置の対象となっています。米国地質調査所(USGS)の報告によると、2025年の米国におけるアルミニウム消費量の36%を輸送用途が占めました。したがって、モビリティ製品の生産においては、アルミニウム接合性能が装置選定の重要な要素となっています。
摩擦撹拌溶接装置市場の普及を加速させている要因と、その妨げとなっている要因は何でしょうか?
電動車両の構造が市場を牽引する一方で、認定コストや装置の剛性要件が普及を抑制しています。
推進要因の影響分析
EV用バッテリー筐体の製造: 新エネルギー車の生産ラインでは、トレイや冷却構造物において、漏れ防止と歪みの低減が求められる反復的な溶接作業が発生します。国際エネルギー機関(IEA)の報告によると、2024年の電気自動車の販売台数は1,700万台を超えました。設備需要においては、シーム品質の記録とラインの検収要件を連携させるロボットセルや固定式システムが主流になると予想されます。
航空宇宙分野の軽量構造体: 航空機メーカーは、アルミニウム構造体において固相接合と安定した形状の利点を活かせる摩擦撹拌接合を採用しています。国際航空運送協会(IATA)によると、2025年の旅客輸送量は5.3%増加し、民間航空プログラム全体で生産への圧力が持続しています。設備の調達は、長い耐用年数にわたる認定支援とプロセスの再現性に重点が置かれると見込まれています。
ロボットベースの接合セル:柔軟な自動化により、対応可能な形状が直線的なシームを超えて拡大し、車両構造体周辺での工具の向きを繰り返し調整できるようになります。国際ロボット連盟(IFR)の報告によると、2024年に米国の自動車産業では13,700台のロボットが導入されました。インテグレーターがロボットのパス制御と力管理、および治具エンジニアリングを組み合わせることで、導入がさらに拡大すると予想されます。
鉄道用押出成形: 長いアルミニウム押出材は、長い継ぎ目全体にわたって熱入射と歪みを抑制するガントリーシステムにとって、自然な活用事例を生み出します。公共鉄道への投資は、再現性のある製造能力に依存する車両およびインフラのサプライチェーンを支えています。米国連邦鉄道局は、2025年1月に123件の鉄道踏切プロジェクトに対し、11億米ドルを超える資金を交付しました。車両導入計画に伴い製造能力が拡大する分野では、設備需要が拡大すると見込まれます。
- 造船受注残高: 大型のアルミニウムパネルやデッキ構造物では、長い移動範囲と、長い接合部全体にわたる安定した加工力が求められます。OECDの報告によると、2025年の造船受注残高は1億6,900万CGTでした。調達においては、複雑な造船所の状況に対応できるスケーラブルなガントリーレイアウトと現場でのプロセス支援を提供できる造船会社が優遇されると予測されています。
機会影響分析
- 多材料プロセス開発:エンジニアリングチームは、軽量化や熱管理の観点から追加のプロセス開発が正当化される異種材料の接合部について試験を行っています。試作プログラム全体を通じて、機械が精密な力制御と柔軟なパラメータ記録機能を提供できる場合、装置メーカーは市場参入の機会を得られます。機械パッケージとともに、工具設計や金属学的検証を支援するサプライヤーにとって、機会はさらに拡大すると予測されます。
- 3次元ロボットセル:バッテリーハウジングや冷却構造物では、単一の直線シームではなく、複雑な経路に沿った工具へのアクセスがますます求められています。グレンツェバッハ社は、3次元アルミニウム部品向けのロボットベースのFSWシステムを提供しており、金型とプロセス制御を統合しています。ターンキー方式のセルが、ロボット技術と受入検査、およびオペレーター研修を組み合わせることで、商業的な展開の機会が拡大すると予想されます。
- 移動式およびモジュール式装置: 鉄道車両や船舶構造物では、専用の機械作業範囲内をワークピースを移動させるのに多額の費用がかかります。トラックシステムやモジュール式治具により、制御された移動を維持しつつ、組み立て現場にプロセスを持ち込むことが可能になります。設備プロバイダーが現場での安定した力伝達を実証し、大型部品間のセットアップを簡素化できれば、需要の増加が見込まれます。
- インラインモニタリングおよび認定支援: ISO 25239は、用語や設計に加え、手順の認定や検査に関するアルミニウムFSWの要件を体系化しています。この構造により、顧客の承認プロセスにおいて、パラメータの取得と再現性のある制御を重視した設備選定が進められています。ソフトウェアの記録によって、機械の設定と溶接検査および受入検査の証拠が結びつけられるようになれば、サプライヤーはより多くの認定業務を獲得できると見込まれています。
拘束条件の影響分析
機械の剛性と治具のコスト: FSWでは、機械構造やワーク保持システムにかなりの軸方向および横方向の荷重がかかります。ストロークが長く、肉厚の部材を扱う場合、より大型のフレームや重量のある治具が必要となるため、設備投資額が増加します。モジュール式プラットフォームや共通のアプリケーションサポートによって参入リスクが軽減されるまでは、小規模な製造業者における導入は限定的なものにとどまると予想されます。
認定サイクル: 安全性が極めて重要なプログラムでは、新しい機械加工プロセスを量産に移行する前に、手順の認定と検査の証拠が必要となります。工具や接合部の設計変更により新たな検証作業が必要になると、エンジニアリングに要する時間が長くなります。サプライヤーが同等の参考部品や安定したパラメータ記録を実証できない場合、調達プロセスは遅々として進まないものと予想されます。
プロセス荷重の制限: ロボットベースのシステムはパスに柔軟性がありますが、その剛性や耐荷重能力は専用のガントリー構造とは異なります。そのため、複雑な形状の場合、セル設計においてリーチと反力のバランスを慎重に調整する必要があります。導入は、過度な補強を必要とせずに、積載量および工具力の要件が選定されたロボットの動作範囲に適合する用途で進展すると予想されます。
工具の摩耗とプロセスサポート: 生産の一貫性は、安定した突込み深さまたは力制御に加え、工具の材質やショルダー設計に依存します。摩耗によって発熱量や溶接外観が変化した場合、現地チームはトラブルシューティングのサポートを必要とします。機械サプライヤーが顧客工場付近に地域のアプリケーションエンジニアや交換用工具のサポート体制を欠いている地域では、市場へのアクセスは依然として不均一な状態が続くと予測されます。
どの国が摩擦撹拌溶接装置の導入を最も急速に拡大しているのでしょうか?
2036年までに、アルゼンチンが9.4%、インドが9.1%、中国が8.6%、ブラジルが7.8%、日本が7.4%の伸びが見込まれています。
地域別に見ると、摩擦撹拌溶接装置市場は、北米、アジア太平洋、ヨーロッパ、ラテンアメリカ、中東・アフリカに分類されます。
アルゼンチンの市場拡大を牽引しているのは何でしょうか?
2036年までの年平均成長率(CAGR)は9.4%で、電動モビリティへの投資と産業用設備の更新が原動力となっています。
アルゼンチンでは、変動の激しい設備投資サイクルを経て、モビリティ投資や広範な工場設備の更新を軸に、設備需要が再構築されつつあります。中央政府は2025年に年間5万台の電動車両輸入割当枠を設け、これによりエンジニアリングチームはモビリティ技術に関するより明確な指針を得ることができました。メーカー各社がアルミニウムを多用する輸送用構造物の接合プロセスを見直す中、同市場は2036年まで年平均成長率(CAGR)9.4%を記録すると予想されています。
インドでは、摩擦撹拌溶接(FSW)設備の需要がどのように拡大しているのでしょうか?
2036年までのCAGRは9.1%と予測されており、これは自動車生産規模と国内の機械製造能力に支えられています。
インドは、大規模な自動車生産量に加え、顧客による試験運用に向けたアプリケーションサポートを迅速化する国内の機械メーカーを擁しています。報道情報局(Press Information Bureau)の報告によると、2025年3月時点で登録された電気自動車は440万台に達しており、ETA Technology社はインド製のカスタマイズされたFSWシステムを販売しています。現地のエンジニアリングチームが、パイロット溶接の開発を再現性のある生産セルへと移行させるにつれ、設備需要は2036年まで年平均成長率(CAGR)9.1%を記録すると予測されています。
中国の市場見通しを支える要因は何でしょうか?
新エネルギー車の大量生産とバッテリー構造の製造により、年平均成長率(CAGR)は8.6%と見込まれています。
中国には、バッテリーシステムや車両構造向けの密集した生産クラスターが存在し、再現性のある自動接合技術の導入が促進されています。政府のデータによると、2025年の最初の10か月間の新エネルギー車の生産台数は1,302万台近くに達しました。生産量の急速な拡大とサプライヤーの現地化により、この産業は2036年まで年平均成長率(CAGR)8.6%で拡大すると予想されています。
ブラジルの成長を支える要因は何でしょうか?
年平均成長率(CAGR)7.8%で、航空宇宙製造および輸送機器への投資が牽引しています。
ブラジルには、航空宇宙製造拠点が集中しており、アルミニウム製輸送機器の製造技術が確立されているため、特殊な接合装置の需要を支えています。エンブラエル社は2025年、民間機・ビジネスジェット事業および防衛プログラムを通じて、計244機の航空機を納入しました。現地のエンジニアリング能力により、装置メーカーが高付加価値の認定プロジェクトに参入できる道が開かれていることから、同市場は2036年まで年平均成長率(CAGR)7.8%を記録すると推定されています。
日本では、摩擦撹拌溶接装置の需要がどのように拡大しているのでしょうか?
年平均成長率(CAGR)7.4%です。これは、自動車エンジニアリングの高度化が、厳密に管理された接合セルの構築を支えているためです。
日本は、精密工作機械の技術力と、大規模な自動車エンジニアリング基盤、そして確立された自動化統合ネットワークを結びつけています。ヤマザキマザックは、モーターケースや冷却部品に加え、バッテリーケースやインバーターケース向けのFSWソリューションを展開しています。日本のメーカーが、管理されたセル統合と再現性のある検収手順を優先しているため、2036年までの設備需要は年平均成長率(CAGR)7.4%を記録すると予測されています。
摩擦撹拌溶接装置市場を牽引しているのはどの企業でしょうか?
ETA技術とヤマザキマザックが装置の直接供給を主導する一方、FOOKEとKUKAは大型フォーマットおよびロボットベースのFSW能力を強化しています。
ETA技術をはじめとする市場の主要企業は、カスタマイズされた3軸から5軸のシステムや、固相溶接装置全体にわたる広範な導入実績に注力しています。ヤマザキマザックは、バッテリーや熱管理部品向けのFSWソリューションに、機械加工プラットフォームでの経験を活かしています。FOOKEは、鉄道や航空宇宙構造物向けの広い移動範囲と高性能な機械に注力しています。PAR Systemsは、I-STIRプラットフォームとプロセスサポートを通じて、航空宇宙および防衛分野での統合経験を活かしています。
Grenzebach社は、アルミニウム接合プログラム向けにガントリー型およびロボットベースのシステムを提供しており、Stirtec社はガントリー型に加え、垂直型および水平型の機械を供給しています。KUKA社は、電気自動車用バッテリーケースや冷却ジャケット向けに、ロボット主導のセルおよびターンキー統合ソリューションを提供しています。2036年までの競争は、力制御の再現性と認定支援によって形作られると予想されます。また、現地での工具の入手可能性やサービス対応の迅速さも、生産システムの受注に影響を与えると見込まれています。
主要なプロバイダーはどの企業でしょうか?
- ETA Technology
- Yamazaki Mazak Corporation
- FOOKE GmbH
- PAR Systems
- Grenzebach Maschinenbau GmbH
- Stirtec GmbH
- KUKA AG
市場はどのように分類されていますか?
- 種類別:
- 固定式FSW装置
- ロボット式FSW装置
- 移動式FSW装置
- その他のFSW装置
- 用途別:
- 航空宇宙
- 自動車
- 鉄道
- 造船
- その他の産業用途
- 設置形式別:
- ガントリーおよびポータル型FSWシステム
- ロボットセルシステム
- 卓上型および実験室用システム
- 移動式トラックシステム
- 対象材料別:
- アルミニウム合金
- 多材料接合
- マグネシウム合金
- 銅合金
- 鋼およびその他の材料
- 地域別:
- 北米
- 米国
- カナダ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 日本
- 中国
- 韓国
- インド
- オーストラリア
- 中南米
- ブラジル
- アルゼンチン
- メキシコ
- チリ
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 北米
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場対象範囲/分類体系
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 過去の市場規模(金額:百万米ドル)および数量(単位)分析、2021年~2025年
- 現在および将来の市場規模(金額:百万米ドル)および数量(単位)予測、2026年~2036年
- 前年比成長トレンド分析
- 絶対的な市場機会(金額)分析
- 世界市場の価格分析、2021年~2036年
- 種類別世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 種類別過去市場規模(金額:百万米ドル)および数量(単位)の分析、2021年~2025年
- 種類別現在および将来の市場規模(金額:百万米ドル)および数量(単位)の分析および予測、2026年~2036年
- 固定式FSW装置
- ロボット式FSW装置
- 移動式FSW装置
- その他のFSW装置
- 種類別前年比成長傾向分析(2021年~2025年)
- 種類別絶対的市場機会分析(2026年~2036年)
- 最終用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別 過去市場規模(金額:百万米ドル)および数量(台)の分析(2021年~2025年)
- 用途別 現在および将来の市場規模(金額:百万米ドル)および数量(台)の分析および予測(2026年~2036年)
- 航空宇宙
- 自動車
- 鉄道
- 造船
- その他の産業用途
- 2021年から2025年までの用途別前年比成長傾向分析
- 2026年から2036年までの用途別絶対的市場規模(米ドル)の機会分析
- 2021年から2036年までの設置形式別世界市場分析および予測
- はじめに/主な調査結果
- 設置形式別 過去市場規模(金額:百万米ドル)および数量(単位)の分析(2021年~2025年)
- 設置形式別 現在および将来の市場規模(金額:百万米ドル)および数量(単位)の分析および予測(2026年~2036年)
- ガントリー/ポータル型 FSW システム
- ロボットセルシステム
- 卓上/実験室用システム
- 移動式トラックシステム
- カスタムシステム
- 設置形式別前年比成長傾向分析(2021年~2025年)
- 設置形式別絶対額市場機会分析(2026年~2036年)
- 素材別グローバル市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの素材別過去市場規模(金額別:百万米ドルおよび数量:単位)の分析
- 2026年から2036年までの素材別現在および将来の市場規模(金額別:百万米ドルおよび数量:単位)の分析および予測
- アルミニウム合金
- 多材料接合
- マグネシウム合金
- 銅合金
- 鋼/その他の材料
- 素材別前年比成長傾向分析(2021年~2025年)
- 素材別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額:百万米ドル)および数量(単位)の分析(2021年~2025年)
- 地域別現在の市場規模(金額:百万米ドル)および数量(単位)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別過去市場規模(金額:百万米ドル)および数量(単位)の傾向分析(2021年~2025年)
- 市場規模(金額:百万米ドル)および数量(単位)の予測:市場分類別、2026年から2036年
- 国別
- 米国
- カナダ
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 国別
- 市場の魅力度分析
- 国別
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場分類別、2021年から2025年までの市場規模(百万米ドル)および数量(単位)の推移分析
- 市場分類別、2026年から2036年までの市場規模(百万米ドル)および数量(単位)の予測
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ諸国
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場分類別 市場規模(百万米ドル)および数量(単位)の予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(金額:百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場規模(金額:百万米ドル)および数量(単位)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他地域
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場分類別 市場規模(百万米ドル)および数量(単位)の予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(金額:百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場規模(金額:百万米ドル)および数量(単位)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジア・太平洋地域のその他
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(金額:百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場分類別 市場規模(金額:百万米ドル)および数量(単位)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- ブラジル
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- チリ
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- ドイツ
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点分析)
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点分析)
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点分析)
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点分析)
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点分析)
- インド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点分析)
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点)
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点)
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点)
- 日本
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点)
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点)
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 設置形式別
- 素材別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点分析)
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点分析)
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点分析)
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 種類別
- 最終用途別
- 設置形式別
- 素材別(重点分析)
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- ETA技術
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(種類/最終用途/設置形式/素材別/地域別)
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ヤマザキマザック株式会社
- FOOKE GmbH
- PAR Systems
- Grenzebach Maschinenbau
- Stirtec
- ESAB
- KUKA
- ETA技術
- 事例研究
- 成功事例
- 最近の動向
- 競合の詳細分析
- 前提条件および使用された略語
サウジアラビア王国
表一覧
- 表1:地域別世界市場規模(百万米ドル)および販売数量(単位)の予測(2021年~2036年)
- 表2:種類別世界市場規模(百万米ドル)および販売数量(単位)の予測(2021年~2036年)
- 表3:2021年から2036年までの用途別世界市場規模(百万米ドル)および販売数量(単位)の予測
- 表4:2021年から2036年までの設置形式別世界市場規模(百万米ドル)および販売数量(単位)の予測
- 表5:2021年から2036年までの素材別世界市場規模(百万米ドル)および販売数量 (単位)の予測(2021年~2036年)
- 表6:北米市場規模(百万米ドル)および販売数量(単位)の予測(国別、2021年~2036年)
- 表7:北米市場規模(百万米ドル)および販売数量(単位)の予測(種類別、2021年~2036年)
- 表8:2021年から2036年までの北米市場規模(百万米ドル)および販売数量(単位)の最終用途別予測
- 表9:2021年から2036年までの北米市場規模(百万米ドル)および販売数量(単位)の設置形式別予測
- 表10:2021年から2036年までの北米市場規模(百万米ドル)および販売数量(単位)の予測(素材別)
- 表11:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)および販売数量(単位)の予測(国別)
- 表12:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)および販売数量 (種類)の予測(2021年~2036年)
- 表13:ラテンアメリカ市場規模(百万米ドル)および販売数量(単位)の予測(最終用途別、2021年~2036年)
- 表14:ラテンアメリカ市場規模(百万米ドル)および販売数量(単位)の予測(設置形式別、2021年~2036年)
- 表15: ラテンアメリカ市場規模(百万米ドル)および販売数量(単位)の予測(素材別、2021年~2036年)
- 表16:西ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の予測(国別、2021年~2036年)
- 表17:西ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の予測(種類別、2021年~2036年)
- 表18:西ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の予測(最終用途別、2021年~2036年)
- 表19:西ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の予測(設置形式別、2021年~2036年)
- 表20:西ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の予測(素材別、2021年~2036年)
- 表21:東ヨーロッパの市場規模(百万米ドル)および販売数量(単位)の予測(国別、2021年~2036年)
- 表22:東ヨーロッパの市場規模(百万米ドル)および販売数量(種類別、2021年~2036年)
- 表23:東ヨーロッパの市場規模(百万米ドル)および販売数量 (単位)の予測(最終用途別、2021年~2036年)
- 表24:東ヨーロッパの市場規模(百万米ドル)および販売数量(単位)の予測(設置形式別、2021年~2036年)
- 表25:東ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の予測(素材別、2021年~2036年)
- 表26:東アジア市場規模(百万米ドル)および販売数量(単位)の予測(国別、2021年~2036年)
- 表27:東アジア市場規模(百万米ドル)および販売数量(単位)の予測(種類別、2021年~2036年)
- 表28:東アジア市場規模(百万米ドル)および販売数量(単位)の予測(最終用途別、2021年~2036年)
- 表29:2021年から2036年までの東アジア市場規模(百万米ドル)および販売数量(単位)の予測(設置形態別)
- 表30:2021年から2036年までの東アジア市場規模(百万米ドル)および販売数量(単位)の予測(素材別)
- 表31:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)および販売数量 (単位)の予測(国別、2021年~2036年)
- 表32:南アジア・太平洋地域の市場規模(百万米ドル)および販売数量(単位)の予測(種類別、2021年~2036年)
- 表33:南アジア・太平洋地域の市場規模(百万米ドル)および販売数量(単位)の予測(最終用途別、2021年~2036年)
- 表34:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)および販売数量(単位)の設置形態別予測
- 表35:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)および販売数量(単位)の素材別予測
- 表36:中東・アフリカ市場規模(百万米ドル)および販売数量(単位)の予測(国別、2021年~2036年)
- 表37:中東・アフリカ市場規模(百万米ドル)および販売数量(種類別、2021年~2036年)
- 表38:中東・アフリカ市場規模(百万米ドル)および販売数量 (単位)の予測(2021年~2036年)
- 表39:中東・アフリカ市場規模(百万米ドル)および販売数量(単位)の予測(設置形態別、2021年~2036年)
- 表40:中東・アフリカ市場規模(百万米ドル)および販売数量(単位)の予測(素材別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)および販売数量(単位)の予測
- 図3:2026年および2036年の種類別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の種類別世界市場の前年比成長率比較
- 図5:種類別世界市場の魅力度分析
- 図6:最終用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:最終用途別世界市場の魅力度分析
- 図9:設置形態別世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図10:設置形態別世界市場の前年比成長率比較(2026年~2036年)
- 図11:設置形態別世界市場の魅力度分析
- 図12:素材別世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:素材別世界市場の前年比成長率比較(2026年~2036年)
- 図14:素材別世界市場の魅力度分析
- 図15:地域別世界市場の金額(百万米ドル)および数量(単位)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場の増分ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場の増分ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図25:北米市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場の種類別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における種類別前年比成長率の比較(2026年~2036年)
- 図28:北米市場における種類別の市場魅力度分析
- 図29:北米市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における用途別前年比成長率の比較(2026年~2036年)
- 図31:北米市場における用途別の市場魅力度分析
- 図32:北米市場における設置形式別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:設置形式別北米市場の前年比成長率比較(2026年~2036年)
- 図34:設置形式別北米市場の魅力度分析
- 図35:素材別北米市場のシェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における素材別前年比成長率の比較(2026年~2036年)
- 図37:北米市場における素材別の市場魅力度分析
- 図38:ラテンアメリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における種類別前年比成長率の比較(2026年~2036年)
- 図41:ラテンアメリカ市場の魅力度分析(種類別)
- 図42:ラテンアメリカ市場の価値シェアおよびBPS分析(最終用途別、2026年および2036年)
- 図43:ラテンアメリカ市場の前年比成長率比較(最終用途別、2026年~2036年)
- 図44:南米アメリカ市場における用途別魅力度分析
- 図45:南米アメリカ市場における設置形式別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における設置形式別の前年比成長率比較(2026年~2036年)
- 図47:設置形式別の南米アメリカ市場の魅力度分析
- 図48:素材別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:素材別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における素材別魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における種類別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における種類別魅力度分析
- 図55:西ヨーロッパ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図57:西ヨーロッパ市場における最終用途別魅力度分析
- 図58:西ヨーロッパ市場における設置形式別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における設置形式別の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における設置形式別の市場魅力度分析
- 図61:西ヨーロッパ市場における素材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場における素材別魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における種類別前年比成長率の比較(2026年~2036年)
- 図67:東ヨーロッパ市場における種類別の魅力度分析
- 図68:東ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図70:ヨーロッパ市場における用途別の市場魅力度分析
- 図71:ヨーロッパ市場における設置形式別の市場シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における設置形式別の前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場における設置形式別の市場魅力度分析
- 図74:ヨーロッパ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
- 図76:ヨーロッパ市場における素材別の市場魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における種類別の前年比成長率比較(2026年~2036年)
- 図80:東アジア市場の魅力度分析(種類別)
- 図81:東アジア市場の価値シェアおよびBPS分析(最終用途別、2026年および2036年)
- 図82:東アジア市場の前年比成長率比較(最終用途別、2026年~2036年)
- 図83:東アジア市場における用途別魅力度分析
- 図84:東アジア市場における設置形式別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における設置形式別の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における設置形式別の市場魅力度分析
- 図87:東アジア市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における素材別前年比成長率比較( 2026年~2036年
- 図89:東アジア市場における素材別魅力度分析
- 図90:南アジア・太平洋市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における種類別前年比成長率の比較(2026年~2036年)
- 図93:種類別 南アジア・太平洋市場の魅力度分析
- 図94:最終用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図95:最終用途別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図96:最終用途別 南アジア・太平洋市場の魅力度分析
- 図97:南アジア・太平洋市場における設置形式別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における設置形式別の前年比成長率比較(2026年~2036年)
- 図99:設置形式別の南アジア・太平洋市場の魅力度分析
- 図100:素材別市場価値シェアおよびBPS分析(2026年および2036年)、南アジア・太平洋市場
- 図101:南アジア・太平洋市場における重点素材別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋市場における重点素材別の市場魅力度分析
- 図103:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における種類別前年比成長率の比較(2026年~2036年)
- 図106:中東・アフリカ市場における種類別の市場魅力度分析
- 図107:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場におけるY -o-Y成長率比較(最終用途別、2026年~2036年)
- 図109:中東・アフリカ市場の魅力度分析(最終用途別)
- 図110:中東・アフリカ市場の価値シェアおよびBPS分析(設置形式別、2026年および2036年)
- 図111:中東・アフリカ市場における設置形式別の前年比成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における設置形式別の魅力度分析
- 図113:中東・アフリカ市場における素材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における素材別前年比成長率の比較(2026年~2036年)
- 図115:中東・アフリカ市場における素材別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









