「メーター後方」エネルギー貯蔵市場の成長を支える決定的な数値とは何でしょうか?
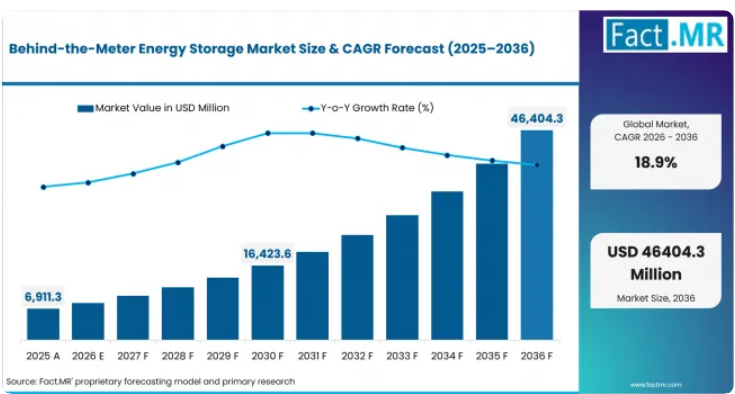
2036年までに38,186.8百万米ドルの絶対的な市場機会が見込まれており、リチウムイオン電池と顧客所有のシステムが牽引役となります。
- 市場の需要を牽引する要因
- 住宅所有者は、多くのサービス地域において、屋上太陽光発電設備や時間帯別電気料金制度を背景に、停電に備えたエネルギー貯蔵システムを必要としています。
- 商業施設の管理者には、需要料金や電力調達契約における変動の激しい時間別料金体系に対応するため、ピーク電力制御が必要です。
- プラントの運営者には、プロセスの継続性要件や、短時間の送電網中断時の電力品質への影響を踏まえた、強靭なオンサイト電力供給が必要です。
- エネルギーサービス企業には、集約された蓄電システムが個々の施設でのコスト削減を超えた送電網サービスによる収益源を生み出すため、制御可能な顧客設備群が必要です。
- 分析対象の主要セグメント
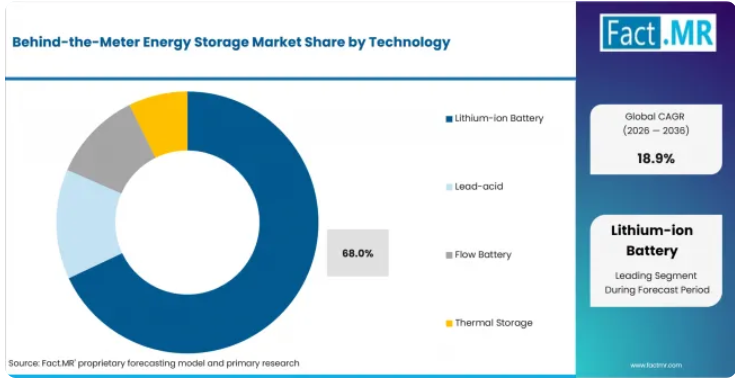
- 技術別:リチウムイオン電池は、高いエネルギー密度と幅広いインバーターとの互換性に支えられ、2026年には68.0%のシェアを占めると予想されます。
- 用途別:2026年には、料金体系の影響を受ける顧客拠点における需要削減の必要性から、ピークシェービングが34.0%のシェアを占めると予測されています。
- 所有形態別:2026年には、資産の直接管理とエネルギー節約効果の享受により、顧客所有が52.0%のシェアを占めると推定されています。
- Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「メーター裏の蓄電システムは、単なる緊急時のバックアップとして機能するだけでなく、1つの資産で複数の顧客の課題を解決できる場合に注目を集めます。需要は、料金対応や停電保護機能に加え、検証可能な出力制御機能を兼ね備えたシステムに傾くものと予想されます。サプライヤーは、安全なハードウェアに加え、設置業者のサポート体制や相互運用可能な制御システム、そしてユーティリティプログラムへの登録支援を明確に提供すべきです。」
- 戦略的示唆
- 家庭用エネルギー設置業者は、バッテリー容量や制御設定を選択する前に、負荷の優先順位や料金体系に基づいて現地調査を標準化すべきです。
- 商業用エネルギー管理者は、各施設の蓄電システムの投資回収期間の想定を承認する前に、ピーク需要の削減と停電による損失を別々にモデル化すべきです。
- 産業用エンジニアリングチームは、蓄電システムをプロセス上重要な負荷に接続する前に、転送性能と保守手順に関する文書化された記録を要求すべきです。
- アグリゲーターは、分散型蓄電設備群をユーティリティの柔軟性プログラムに登録する前に、テレメトリの品質と顧客の同意取得プロセスを確認すべきです。
メーカー各社は、拡張性と適応性に優れた蓄電システムを通じて、より幅広い顧客のエネルギーニーズに対応できるよう、製品ポートフォリオを拡大しています。エンフェーズ・エナジーは2025年10月、単相または三相電力を使用する家庭および小規模事業者を対象に、FlexPhaseを搭載した「IQ Battery 5P」をインドで発売しました。各モジュールユニットは5kWhの蓄電容量を提供し、より大きな顧客負荷に対応するための拡張も可能です。この動きは、バックアップ電源と自家消費制御、柔軟なシステム規模設定を組み合わせた顧客設置型システムへの広範な移行を反映しています。
インドでは、屋上太陽光発電の拡大と継続的なバックアップ需要に支えられ、予測期間中に年平均成長率(CAGR)20.7%を記録すると見込まれています。中国では、蓄電システムの導入規模と再生可能エネルギーの時間シフトにより、2026年から2036年にかけて年平均成長率(CAGR)20.0%を記録すると予測されています。オーストラリアでは、バッテリー導入へのインセンティブや屋上太陽光発電の普及率の高さにより、評価期間中にCAGR 18.7%で成長すると見込まれています。
英国は、住宅改修政策や時間帯に応じた電力使用の傾向に後押しされ、2026年から2036年にかけて年平均成長率(CAGR)18.4%を記録すると推定されています。米国は、レジリエンス(災害耐性)への投資やバーチャルパワープラントへの参加を原動力として、予測期間全体で年平均成長率(CAGR)18.2%を記録すると予測されています。ドイツは、太陽光発電と蓄電システムの導入および商業用自家消費要件に支えられ、予測期間中に年平均成長率(CAGR)17.9%を記録すると見込まれています。日本は、レジリエンス計画および顧客側エネルギー管理に牽引され、評価期間中に年平均成長率(CAGR)17.6%で拡大すると予想されています。
「メーター後方」エネルギー貯蔵市場は、セグメント別にどのように分類されますか?
リチウムイオン電池が68.0%を占め、顧客所有型が52.0%で首位となっています。
どの技術カテゴリーが最大のシェアを占めると予測されていますか?
リチウムイオン電池は、2026年に68.0%のシェアを占めると予測されています。
リチウムイオン電池は、コンパクトなシステム設計と確立されたインバーター統合に支えられ、2026年には68.0%のシェアを獲得すると予想されています。鉛蓄電池システムは、顧客が慣れ親しんだサービスチャネルや初期設備投資の低さを重視する場面において、依然として重要な役割を果たしています。フロー電池システムは、計画された稼働時間帯において、繰り返しの充放電サイクルとより長い放電時間を重視する特定の設置場所に適しています。蓄熱システムは、蓄電池セルを介して蓄電した電力を変換することなく、冷暖房需要をシフトできる施設をサポートします。国際エネルギー機関(IEA)の報告によると、2025年には世界全体で108 GWの新規バッテリー貯蔵システムが導入されました。この規模での導入により、多様な負荷プロファイルを持つ顧客サイトプロジェクトにおいて、サプライチェーンの深化や設置業者による熟知度の向上が促進されます。
どの用途カテゴリーが最大のシェアを占めると予測されていますか?
ピークシェービングは、2026年に34.0%のシェアを獲得すると予測されています。
ピークシェービングは、需要料金や短時間の負荷急増により、2026年には34.0%のシェアを占めると予測されています。バックアップ電源は、停電や短時間の送電網中断時に顧客が重要な回路を保護しなければならない場面で、依然として重要な役割を果たしています。
自家消費/太陽光発電用途では、発電量が減少したり電気料金が上昇したりした後に使用できるよう、現場で発電した電力を蓄えます。需要料金管理では、計測された施設のピーク負荷や契約料金体系に合わせて、蓄電システムの稼働を調整します。英国の技術付属書によると、太陽光発電と蓄電池、ヒートポンプを組み合わせた住宅用パッケージでは、年間最大550ポンドの節約が見込まれています。より広範な価値体系により、非常用電源保護に加え、日々のエネルギー管理のための蓄電システムの導入が後押しされています。
所有形態における「顧客所有システム」を支える要因とは?
2026年には、顧客所有システムが52.0%のシェアを占めると見込まれています。
顧客所有システムは、直接的な制御と光熱費の節約が要因となり、2026年には52.0%のシェアを占めると推定されています。第三者所有システムでは、プロバイダーがリースやエネルギーサービス契約を通じてコストを回収するため、初期費用が削減されます。ユーティリティプログラムの仕組みは、登録した顧客が定義された制御および報酬条件の下で調整可能な容量を提供する場合、設置を支援します。顧客が1つの投資決定の中で光熱費管理とレジリエンスの価値を組み合わせることができる場合、直接所有は依然として魅力的な選択肢となります。
メーター後方型エネルギー貯蔵市場の普及を加速させている要因と、その普及を阻んでいる要因は何でしょうか?
貯蔵コストの低下が普及を後押ししていますが、系統連系の遅延や投資回収の不確実性が普及を抑制しています。
推進要因の影響分析
蓄電池供給の拡大:製造規模の拡大と製品選択肢の広がりにより、幅広い容量帯にわたる顧客サイトでのプロジェクトにおける調達上の課題が軽減されています。国際エネルギー機関(IEA)の報告によると、2025年の新規蓄電池導入量は108 GWに達しました。機器の入手可能性が高まることで、設置業者との互換性や保証サポートが明確である限り、サプライヤーの選定期間が短縮されると予想されます。
屋上太陽光発電との組み合わせ: 蓄電システムにより、発電量が正午のピーク時から夕方の消費時間帯へとシフトし、系統からの購入電力が削減されることで、太陽光発電システムの所有者はより柔軟な電力管理が可能になります。インド新・再生可能エネルギー省の報告によると、2026年5月時点で、同国の系統連系型屋上太陽光発電設備容量は27.88 GWに達しました。設置業者が既存の太陽光発電システムに制御機能やバックアップ機能をパッケージ化することで、蓄電システムの導入が拡大すると予測されています。
耐障害性とバックアップ需要: 顧客施設内の蓄電システムは、短時間の送電網停電時に、発電機の燃料調達に依存することなく、優先負荷を保護します。施設管理者は、停電時のバックアップ時間を確保するため、蓄電システムの設計および試運転の段階で、必須回路と任意負荷を分離する傾向が強まっています。重要な業務において、停電によるコストが蓄電システムの年間費用を明らかに上回る場合、導入が拡大すると予想されます。
時間帯別料金の最適化:蓄電システムは、顧客が料金の安い時間帯に充電し、料金の高い消費時間帯の前に放電することで価値を生み出します。英国の技術付属書では、統合型家庭用エネルギーパッケージ内でバッテリーを利用する世帯において、時間帯別料金運用による追加の節約効果が試算されています。需要は、常時手動での介入を必要とせずに料金の変動パターンを説明できる制御プラットフォームに集中すると見込まれています。
VPP(仮想発電所)とユーティリティのアグリゲーション:顧客のバッテリーをアグリゲートすることで、プログラム運営者は、地域のバックアップ能力を維持しつつ、調整可能な柔軟性プールを確保できます。米国エネルギー省は2025年1月、2030年までに80~160 GWの仮想発電所(VPP)があれば、ピーク負荷の10~20%を賄うのに十分であると述べました。家庭や企業が資産をディスパッチプログラムに投入する前に、テレメトリ要件や顧客への報酬が透明化されている地域では、参加者が拡大すると予測されています。
機会影響分析
商業用ピークカット: 商業施設では、短時間の需要ピークが月間の電力コストの相当部分を占めるケースが見られます。SMAは、ビジネスにおけるエネルギー利用全般において、自家消費とピーク負荷の削減を軸に、商業用蓄電ソリューションを展開しています。蓄電設備の規模を決定する前に、メーターデータと施設の負荷制御を連携させるインテグレーターが、この分野で優位に立つと予想されます。
第三者所有モデル:サービス契約により、初期の設備投資を削減できる一方で、顧客は定められた運用条件や出動契約に基づき、バックアップ機能や請求管理のメリットを維持できます。資金提供者は、プールされた資産全体のシステム性能管理やユーティリティプログラムへの参加を管理することで、継続的な収益を得ることができます。契約書に、出動権やバッテリー交換の責任が平易な言葉で明記されている場合、この分野のビジネスチャンスは拡大すると予測されます。
熱貯蔵の統合: 冷却負荷やプロセス熱負荷が大きい施設では、電気バッテリーのみに依存することなく、稼働期間を通じてエネルギー需要をシフトさせることができます。Ofgemは2025年4月、20 GWの長期貯蔵目標により、2030年から2050年の間に電力システムで240億ポンドの節約が見込まれると報告しました。産業用負荷プロファイルが、協調的なエネルギー管理戦略の一環として熱貯蔵の導入を正当化できる場合、顧客サイトでのビジネスチャンスが期待されます。
小規模システムプログラムの拡大:初期費用が顧客の導入における主な障壁となっている状況下では、公的インセンティブにより、一般家庭や小規模事業者は、単なる関心を導入へと移行させることができます。オーストラリアでは、2025年12月までに連邦プログラムの下で16万件以上のバッテリー設置が報告されました。顧客にとっての複雑さを増すことなく、適格性チェックや試運転を管理する設置業者ネットワークにとっては、今後も機会が見込まれると推定されています。
制約要因の影響分析
系統連系および許認可の遅延:顧客のプロジェクトでは、依然として、サービス提供地域ごとに異なるユーティリティの審査や地方自治体の承認手続きを経る必要があります。米国エネルギー省は、長引く手続き上の障壁に対処するため、2025年1月に「分散型エネルギー資源の系統連系ロードマップ」を発表しました。設置業者が顧客との契約締結前に承認時期を予測できない地域では、当面の間、導入状況にばらつきが見られるものと予想されます。
安全性および規制順守にかかるコスト:蓄電池の設置場所選定にあたっては、換気や隔離の要件に加え、電気的保護や火災リスクへの配慮が必要です。地方自治体が、建物の種類や設置環境に応じて新しい蓄電規則を異なる解釈をする場合、規制順守のための作業によりエンジニアリングコストが増加します。機器がプロジェクト現場に届く前に、明確な認証書類の提供や設置業者への研修を行うサプライヤーが、導入において優位になると予測されます。
資金調達と投資回収の不確実性: 顧客にとっての経済性は、料金体系や停電による損失額に加え、利用可能なインセンティブや系統サービス対価に依存します。運用中に発電の調整行動が変化したり、顧客の負荷プロファイルがモデル化された仮定と著しく異なったりすると、単一の節約額の見積もりは信頼性を失います。プロバイダーが保証された契約条件と予測される運用上の利益を明確に区別できない場合、調達活動は引き続き選択的なものになると予想されます。
化学組成と供給の集中: 特定の化学組成への過度な依存は、サプライヤーの集中や、バッテリーポートフォリオ全体にわたる共通の部品制約というリスクをもたらします。国際エネルギー機関(IEA)の報告によると、2025年のバッテリー貯蔵導入量の約90%をリン酸鉄リチウムが占めるとされています。調達チームは、適格な代替サプライヤーや、文書化された代替供給経路をより重視するものと推定されます。
メーター後方型エネルギー貯蔵市場を最も急速に拡大させている国はどこでしょうか?
インド 20.7%;中国 20.0%;オーストラリア 18.7%;英国 18.4%;米国 18.2%;ドイツ 17.9%;日本 17.6%
「メーター後方エネルギー貯蔵市場」は、北米とヨーロッパに区分されています。また、東アジア、南アジア・太平洋地域、中東・アフリカも対象としています。
インドの成長見通しを支えている要因は何でしょうか?
屋上太陽光発電の拡大と、継続的なバックアップ需要に牽引され、年平均成長率(CAGR)は20.7%となっています。
インドのメーター後方型定置型蓄電市場は、2025年の年間需要32 GWhから、2033年までに39 GWh以上に拡大すると予測されています。同調査報告書によると、2025年時点でも鉛蓄電池がBTM市場の85%以上を占めていましたが、一方、リチウムイオン電池は新規の通信設備導入の77%を占めていました。予測期間中、需要は年平均成長率(CAGR)20.7%を記録すると見込まれており、これは屋上太陽光発電との組み合わせや、継続的な電力供給のニーズに支えられています。製品が一般的な家庭用配線パターンや小規模事業者のバックアップ要件に対応することで、現地のシステムインテグレーターはより明確な展開の道筋を得ることができます。
中国では、BTM(メーター後方)エネルギー貯蔵の需要がどのように拡大しているのでしょうか?
CAGR 20.0%——これは、エネルギー貯蔵の導入規模拡大と再生可能エネルギーの時間シフトによるものです。
2024年、中国の新型エネルギー貯蔵容量は73.76 GW/168 GWhに達し、前年比で130%以上増加し、世界総量の40%以上を占めました。リチウムイオン電池が依然として主流であり、導入された新型蓄電容量の96.4%を占めています。再生可能エネルギーの系統連系や、柔軟な顧客エネルギー管理により、2026年から2036年にかけて市場は年平均成長率(CAGR)20.0%を記録すると予測されています。
オーストラリアの市場見通しを支える要因は何でしょうか?
年平均成長率(CAGR)18.7%。これは、バッテリー導入へのインセンティブや、屋根設置型太陽光発電の普及が要因です。
オーストラリアの「Cheaper Home Batteries Program(家庭用蓄電池価格引き下げプログラム)」では、5kWhから100kWhまでの対象となる小規模蓄電池システムの初期費用に対し、約30%の割引が提供されています。クリーンエネルギー規制当局のデータによると、2025年9月時点で同プログラムへの申請件数は55,000件を超えています。これらの申請は、設置済みおよび承認済みのシステム全体で1GWhを超える蓄電容量に相当します。インセンティブ支援や屋上太陽光発電の普及により、評価期間中にこの産業は年平均成長率(CAGR)18.7%を記録すると予想されています。一般家庭や中小企業にとって、適格性の確認やシステムの試運転が簡便であることは、設置業者ネットワークにとってメリットとなります。
英国の成長を支える要因は何でしょうか?
年平均成長率(CAGR)18.4%。これは、住宅改修政策や時間帯別電力使用が要因となっています。
英国の住宅エネルギー政策では、バッテリーを単なるハードウェアの購入ではなく、住宅改修の一環として捉える傾向が強まっています。「ウォーム・ホームズ・プラン(Warm Homes Plan)」は、2030年までにヒートポンプ市場の年間設置台数を45万台以上に拡大することを目指しています。また、この計画では、ヒートポンプや断熱材に加え、太陽光パネルやバッテリーも、光熱費削減のための複合的な対策として位置づけられています。予測期間中、需要は年平均成長率(CAGR)18.4%を記録すると推定されており、これは資金調達のしやすさや柔軟な電力利用によって形作られています。
米国では、顧客拠点における蓄電需要がどのように拡大しているのでしょうか?
年平均成長率(CAGR)18.2%。これは、レジリエンス(災害耐性)への投資とバーチャル・パワー・プラント(VPP)への参加によって牽引されています。
米国エネルギー省(DOE)は、バーチャル・パワー・プラント(VPP)が分散型資源を、制御可能な送電網資産として集約できると述べています。対象となる資源には、屋上太陽光発電やメーター裏の蓄電池に加え、電気自動車や柔軟な建物負荷が含まれます。DOEの推計によると、VPPの容量は2030年までに80GWから160GWに拡大し、ピーク需要の10%から20%を賄うのに十分な規模になると見込まれています。需要は、レジリエンス(復元力)への投資や、より広範な分散型フレキシビリティ・プログラムに牽引され、2026年から2036年にかけて年平均成長率(CAGR)18.2%を記録すると予測されています。ユーティリティのプログラムは、異なる顧客グループやサービス提供地域において、加入前に顧客への補償や出力調整スケジュールが理解しやすいものである場合、その普及範囲を広げることができます。
なぜ分散型蓄電がドイツの市場見通しを強化しているのでしょうか?
太陽光発電と蓄電の組み合わせの導入や、商業用自家消費の要件に支えられ、年平均成長率(CAGR)は17.9%となっています。
分散型発電により、現場での消費制御やピーク管理に対する需要が高まるにつれ、ドイツの顧客側蓄電市場は深みを増しています。2025年6月、連邦経済・エネルギー省は、2024年中にバッテリー蓄電容量が約50%増加したと報告しました。企業が分散型発電や施設レベルの電力使用をより細かく制御しようとする中、この市場は予測期間中に年平均成長率(CAGR)17.9%を記録すると見込まれています。蓄電プロバイダーは、エネルギー管理と負荷可視化、および商業施設全体にわたる信頼性の高い統合を組み合わせたシステムを提供することで、より大きなビジネスチャンスを得ることができます。
レジリエンスとエネルギー調整は、日本の蓄電需要をどのように形作っているのでしょうか?
レジリエンス計画と顧客側のエネルギー管理に牽引され、年平均成長率(CAGR)は17.6%となっています。
日本の市場は、厳格な事業継続要件が求められる施設において、オンサイト発電と蓄電を施設間で調整する必要性を軸に発展しています。2025年11月、資源エネルギー庁は、国内の電力需要が20年ぶりに増加すると見込まれると発表しました。顧客側の蓄電がレジリエンスやエネルギーバランスの確保においてますます重要になるにつれ、評価期間中に市場は年平均成長率(CAGR)17.6%で拡大すると予測されています。蓄電制御が建物のエネルギーシステムと統合され、分散した顧客資産全体での協調的な対応を支援することで、プロバイダーは勢いを増しています。
メーター後方型エネルギー貯蔵市場をリードしているのはどの企業でしょうか?
テスラ・エナジーとゾンネン社は、バッテリーシステムおよび顧客向けエネルギーサービスにおいて、引き続き主要な競合企業となっています。
テスラ・エナジーは、バックアップ電源と料金管理を1つの顧客向けアプリケーションに統合した「Powerwall」システムに注力しています。LGエナジーソリューションは、バッテリー製品と幅広いESS統合機能を通じて、家庭用および商業用の蓄電需要に対応しています。ゾンネンGmbHは、顧客のバッテリーとバーチャルパワープラント(VPP)サービスを組み合わせ、分散型資産を調整してエネルギー市場への参加を実現しています。これらのサプライヤーは、設置の簡便性や制御の信頼性に加え、さまざまな所有形態にわたるサービス提供範囲において競争を繰り広げています。
ジェネラック・ホールディングスは、家庭用モジュール式バックアップおよび顧客エネルギー管理を軸に「PWRcell」システムを展開しています。エンフェイズ・エナジーは、モジュール式のIQバッテリーとシステム制御を組み合わせ、太陽光発電と連携したバックアップおよび顧客のエネルギーモニタリングを実現しています。ステム社は、商業用ポートフォリオ全体の蓄電設備および太陽光発電資産向けのエネルギー管理ソフトウェアと監視制御に注力しています。SMAソーラーテクノロジーは、バッテリー用インバーターと連携したエネルギー管理ソリューションを通じて、家庭用および商業用の蓄電設備をサポートしています。評価期間中の競争は、設置業者の展開範囲やソフトウェアの相互運用性、さらにユーティリティのプログラムとの互換性によって形作られると予想されます。
主要なプロバイダーはどの企業でしょうか?
- Tesla Energy
- LG Energy Solution
- sonnen GmbH
- Generac Holdings
- Enphase Energy
- Stem Inc.
- SMA Solar Technology
市場はどのように分類されていますか?
- 技術別:
- リチウムイオン電池
- 鉛蓄電池
- フロー電池
- 蓄熱
- 用途別:
- ピークカット
- 非常用電源
- 自家消費/太陽光発電
- 需要料金管理
- 最終用途別:
- 商業・産業用
- 家庭用
- 所有形態別:
- 顧客所有
- 第三者所有
- ユーティリティプログラム
- 地域別:
- 北米
- 米国
- カナダ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- チリ
- 中東・アフリカ
- UAE
- サウジアラビア
- 南アフリカ
- 北米
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 回答される主な質問
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比成長傾向分析
- 絶対的な市場規模(米ドル)の機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの技術別世界市場分析および予測
- はじめに/主な調査結果
- 2021年から2025年までの技術別市場規模(百万米ドル)の過去データ分析
- 技術別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- リチウムイオン電池
- 鉛蓄電池
- フロー電池
- 蓄熱
- 技術別、前年比成長傾向分析、2021年から2025年
- 技術別、絶対的な市場機会($)の分析、2026年から2036年
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)分析(2021年~2025年)
- 用途別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- ピークシェービング
- 非常用電源
- 自家消費/太陽光発電
- 需要料金管理
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 最終用途別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 最終用途別、2021年から2025年までの過去の市場規模(百万米ドル)分析
- 最終用途別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 商業・産業用
- 家庭用
- 最終用途別前年比成長率分析(2021年~2025年)
- 最終用途別絶対額機会分析(2026年~2036年)
- 所有形態別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 所有形態別、2021年から2025年までの過去の市場規模(百万米ドル)分析
- 所有形態別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
- 顧客所有
- 第三者所有
- ユーティリティプログラム
- 所有形態別前年比成長傾向分析(2021年~2025年)
- 所有形態別絶対額市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(予測値:百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- メキシコ
- その他の南米アメリカ
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパその他
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他地域
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 主なポイント
- 東アジア市場の分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(百万米ドル)(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 主なポイント
- 中東・アフリカ市場の分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(百万米ドル)(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- インド
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 技術別
- 用途別
- 最終用途別
- 所有形態別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- テスラ・エナジー
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- LGエナジーソリューション
- ゾンネンGmbH
- ジェネラック・ホールディングス
- エンフェーズ・エナジー
- Stem Inc.
- SMA Solar Technology
- テスラ・エナジー
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:技術別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:最終用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:所有形態別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表6:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:技術別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:2021年から2036年までの北米市場規模(百万米ドル)の最終用途別予測
- 表10:2021年から2036年までの北米市場規模(百万米ドル)の所有形態別予測
- 表11:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の国別予測
- 表12:南米アメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
- 表13:南米アメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表14:南米アメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表15:南米アメリカ市場規模(百万米ドル)の所有形態別予測(2021年~2036年)
- 表16:ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:ヨーロッパ市場規模(百万米ドル)の技術別予測(2021年~2036年)
- 表18:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表19:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表20:西ヨーロッパの市場規模(百万米ドル)の所有形態別予測(2021年~2036年)
- 表21:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(百万米ドル)の技術別予測(2021年~2036年)
- 表23: 東ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年から2036年
- 表24:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年から2036年
- 表25:東ヨーロッパの市場規模(百万米ドル)の所有形態別予測、2021年から2036年
- 表26:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表27:東アジアの市場規模(百万米ドル)の技術別予測(2021年~2036年)
- 表28:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表29:東アジアの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表30:東アジアの市場規模(百万米ドル)の所有形態別予測(2021年~2036年)
- 表31:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測
- 表32:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の技術別予測
- 表33:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表34:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測
- 表35:2021年から2036年までの南アジア・太平洋地域の市場規模 (百万米ドル)所有形態別予測、2021年~2036年
- 表36:中東・アフリカの市場規模(百万米ドル)国別予測、2021年~2036年
- 表37:中東・アフリカの市場規模 (百万米ドル)の技術別予測、2021年~2036年
- 表38:中東・アフリカの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表39:中東・アフリカの市場規模 (百万米ドル)最終用途別予測、2021年~2036年
- 表40:中東・アフリカ市場規模(百万米ドル)所有形態別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の技術別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の技術別世界市場の前年比成長率比較
- 図5:技術別世界市場の魅力度分析
- 図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:最終用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別世界市場の魅力度分析
- 図12:所有形態別世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:所有形態別世界市場の前年比成長率比較(2026年~2036年)
- 図14:所有形態別世界市場の魅力度分析
- 図15:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場の増分ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場の増分ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場における追加収益機会(ドル)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図26:北米市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における技術別前年比成長率の比較(2026年~2036年)
- 図28:技術別北米市場の魅力度分析
- 図29:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図31:用途別北米市場の魅力度分析
- 図32:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:最終用途別北米市場の前年比成長率比較(2026年~2036年)
- 図34:北米市場における最終用途別の市場魅力度分析
- 図35:北米市場における所有形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における所有形態別の前年比成長率比較(2026年~2036年)
- 図37:北米市場における所有形態別の市場魅力度分析
- 図38:南米アメリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における技術別前年比成長率の比較(2026年~2036年)
- 図41:南米アメリカ市場における技術別の市場魅力度分析
- 図42:南米アメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図44:南米アメリカ市場における用途別の魅力度分析
- 図45:南米アメリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場における最終用途別の魅力度分析
- 図48:南米アメリカ市場における所有形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における所有形態別の前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における所有形態別の市場魅力度分析
- 図51:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場の技術別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場の技術別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における技術別魅力度分析
- 図55:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図57:用途別 西ヨーロッパ市場の魅力度分析
- 図58:最終用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:最終用途別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における最終用途別の魅力度分析
- 図61:西ヨーロッパ市場における所有形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における所有形態別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における所有形態別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
- 図67:東ヨーロッパ市場における技術別市場魅力度分析
- 図68:ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図70:ヨーロッパ市場における用途別市場魅力度分析
- 図71:ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場における最終用途別の魅力度分析
- 図74:ヨーロッパ市場における所有形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における所有形態別の前年比成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場における所有形態別の魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における技術別前年比成長率の比較(2026年~2036年)
- 図80:技術別東アジア市場の魅力度分析
- 図81:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:用途別東アジア市場の前年比成長率比較(2026年~2036年)
- 図83:用途別東アジア市場の魅力度分析
- 図84:最終用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:最終用途別東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における最終用途別の魅力度分析
- 図87:東アジア市場における所有形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における所有形態別の前年比成長率比較(2026年~2036年)
- 図89:所有形態別東アジア市場の魅力度分析
- 図90:国別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
- 図93:南アジア・太平洋市場における技術別市場魅力度分析
- 図94:南アジア・太平洋地域の市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図95:南アジア・太平洋地域の市場における用途別前年比成長率の比較(2026年~2036年)
- 図96:用途別 南アジア・太平洋市場の魅力度分析
- 図97:最終用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図98:最終用途別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図99:最終用途別 南アジア・太平洋市場の魅力度分析
- 図100:南アジア・太平洋市場における所有形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における所有形態別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋市場における所有形態別の市場魅力度分析
- 図103:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
- 図106:中東・アフリカ市場における技術別魅力度分析
- 図107:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図109:中東・アフリカ市場における用途別魅力度分析
- 図110:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図113:中東・アフリカ市場における所有形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における所有形態別の前年比成長率比較(2026年~2036年)
- 図115:所有形態別の中東・アフリカ市場の魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









