航空宇宙・防衛分野のプリント基板市場の成長を支える決定的な数値とは何でしょうか?
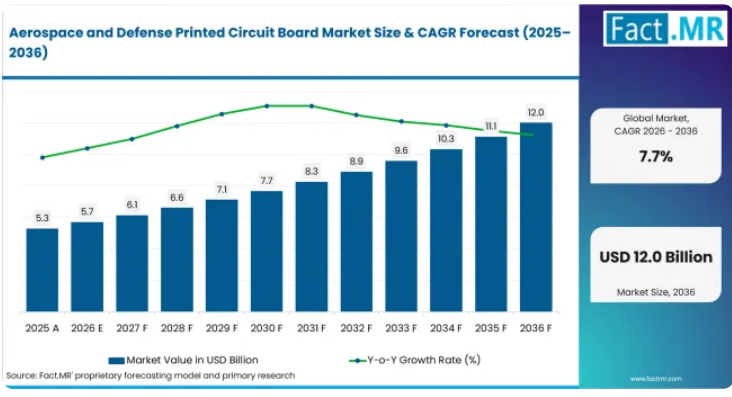
2026年から2036年にかけて、62億米ドルの絶対的な市場規模が見込まれています。
- 市場の需要を牽引する要因
- 防衛プラットフォームでは、機体や車両1台あたりに搭載される電子機器が増加しています。レーダー、電子戦、ミッションコンピューティング、セキュア通信、自律システムにより、プラットフォームのエッジ部分にセンサーやプロセッサが追加されており、その結果、高密度配線、インピーダンス制御、信頼性の高い電力分配に対する需要が高まっています。
- 国防投資がこの電子機器の高度化を後押ししています。オーストラリアは2026年4月の「統合投資プログラム」において、今後10年間で4,250億豪ドルを割り当て、統合航空・ミサイル防衛、自律システム、対UAS(無人航空機システム)、および安全な多軌道衛星通信などを優先事項としています。
- 適格な国内生産能力は、戦略的な供給問題として扱われています。米国防総省は2023年11月、レーダー、電子戦、処理、通信向けの国内HDBUおよびHDI能力を強化するため、3,990万米ドルの助成金を交付しました。
- プログラムのアップグレードでは、高速およびRF信号の完全性をサポートする基板が優先されます。低損失材料、制御インピーダンス、リジッドフレックス構造により、設計者は、敏感な信号を分離しつつ、限られたプラットフォームの容積により多くの性能を詰め込むことが可能になります。
- 生産準備までの長いサイクルと、複数年にわたるプログラムの契約により、持続的な需要が生まれています。2026年1月、レイセオン社はTTMテクノロジーズ社に対し、RFアセンブリ、電子ハードウェア、およびプリント基板を対象とした複数年のLTAMDS契約を授与しました。この契約の潜在的な契約額は2億米ドルに上ります。
- 過酷な環境下における信頼性要件により、需要は認定サプライヤーに集中しています。基板は、航空機、海軍、地上、ミサイル、レーダー、宇宙用途において、振動、極端な温度、電磁波への曝露下でも性能を発揮しなければならず、汎用部品の供給よりもプロセス管理が重視されています。
- 分析対象の主要セグメント
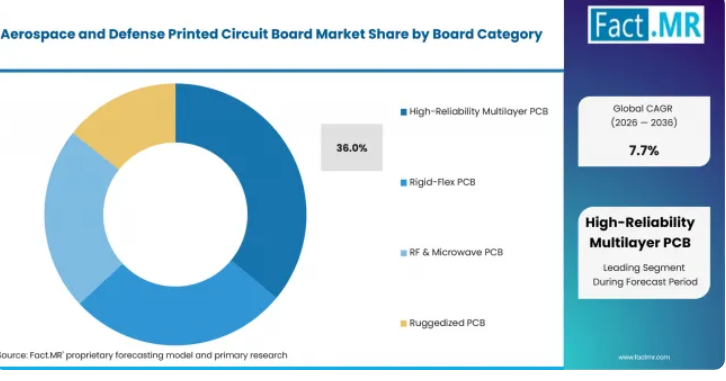
- 高信頼性多層PCBは、配線密度と成熟した再現性のある認定プロセスのバランスが取れていることから、2026年には36.0%のシェアを占め、基板カテゴリーセグメントの中核をなしています。
- 軍事機は、各プラットフォーム内に飛行制御、レーダー、電子戦用電子機器が集中しているため、2026年には需要の40.0%を占め、航空機プラットフォームセグメントを牽引しています。
- 2026年には、防衛分野が「最終用途セクター」セグメントの46.0%を占めて主導的な地位を占める見込みです。これは、防衛調達プログラムの規模と認定負担を反映したものです。
- 2026年には、「高信頼性PCB製造」が製造技術セグメントの39.0%を占めて首位となる見込みです。これは、トレーサビリティを確保し、プロセスが管理された製造が、防衛分野の購入者が求める中核的な価値であるためです。
Fact.MRのアナリスト見解
Fact.MRのシニアコンサルタント、シャンブ・ナート・ジャ氏は次のように述べています。「航空宇宙・防衛用PCB市場は、電子機器の集積度の高まりと、信頼性の高い国内生産能力への公的投資によって再構築されつつあります。購入者は、即時の入手可能性だけで基板を選定しているわけではありません。
彼らはプロセスの認定を行い、材料のトレーサビリティを確保し、長期的な生産準備サイクルを確立しています。これは、安定した積層・穴あけ加工を維持し、インピーダンスを制御し、すべてのロットについて実績を証明できるサプライヤーにとって有利に働きます。高信頼性多層PCBは2026年時点で既に市場の36.0%を占めており、プログラムのポートフォリオが拡大するにつれ、同様の認定基準がHDI、RF、リジッドフレックス構造にも広がっています。」
- 戦略的示唆
- 基板サプライヤーは、防衛グレードの認定資格と承認サプライヤーリストを維持すべきです。なぜなら、トレーサビリティとプロセスの実証は、あらゆる防衛プログラムの参入基準だからです。
- 基板製造業者は、レーダー、電子戦、自律システムが基板使用量の最も急速な伸びを牽引していることから、資金提供を受けたプログラムに合わせて、ウルトラHDI、RF、リジッドフレックスの製造能力を拡大すべきです。
- 生産能力への投資は、米国、フランス、日本、オーストラリアのプログラムを含む国防予算に沿って行うべきです。これらの国々では、公的資金によって信頼できる国内供給が支えられています。
- サプライヤーは、複数年にわたる供給契約と陳腐化対応体制を構築すべきです。プログラム調達においては、リードタイムの安定性とライフサイクルの継続性が、単価と同様に重要だからです。
- 設計パートナーは、調達タイミングが地域によって異なるため、国を問わず同じチャネルモデルを前提とするのではなく、プラットフォームのマイルストーンに合わせて設計ツールを調整すべきです。
航空宇宙・防衛用プリント基板市場は、セグメント別にどのように分類されますか?
この市場は、4つの分析軸と地域別に構成されています。基板カテゴリーの中では、高信頼性多層PCBが主要なサブセグメントとなっています。航空機プラットフォームの中では、軍事機が首位を占めています。最終用途セクターでは、防衛分野が支配的です。製造技術の中では、高信頼性PCB製造が主導的であり、地域別の需要基盤としては、北米、ヨーロッパ、アジア太平洋地域が中核をなしています。
なぜ高信頼性多層PCBが基板カテゴリーをリードしているのでしょうか?
高信頼性多層PCBは、2026年に36.0%のシェアを占めると予測されています。
高信頼性の多層基板は、配線密度と実績のあるプロセス管理との間で実用的なバランスを実現しています。コンパクトなフットプリント内で電力分配、デジタル処理、センサーインターフェースをサポートし、複数の銅層により、設計者は敏感な信号を分離し、リターンパスを管理することができます。
航空宇宙および防衛分野の購入者は、複数のプログラムバリエーションにわたって安定した積層構成を認定することができ、電子パッケージごとに新しい構造を導入する場合と比較して、再設計のリスクを低減できます。DLAの性能仕様は、リジッド基板および多層プリント基板の検証要件を正式に定めており、これにより、反復生産ロット全体にわたって積層、穴あけ、メッキ、および検査を管理できるサプライヤーが有利となります。2023年9月、DLAはリジッドプリント配線基板向けにMIL-PRF-55110改訂J(修正1付き)を掲載し、購入者が適用する性能および認定要件を明確にしました。
なぜ軍事機が航空機プラットフォームをリードするのでしょうか?
2026年には、軍事機が40.0%のシェアを占めると予測されています。
軍事用機は、飛行制御用電子機器にレーダーや電子戦システムを組み合わせ、さらにミッション用コンピューティング、通信、兵装管理機能を追加しているため、1つのプラットフォーム内で複数の基板アーキテクチャに対する需要が生まれています。重量や体積の制約からHDIやリジッドフレックス設計が好まれる一方、高周波センサー経路には低損失材料やインピーダンス制御が求められます。
基板の変更は熱特性、振動応答、および認証に影響を及ぼす可能性があるため、航空機の認定には多額の費用がかかります。そのため、購入者は生産体制が整い次第、承認済みのサプライヤーに対して長期にわたる発注を行います。2026年1月、レイセオン社はTTMテクノロジーズ社に対し、RFアセンブリ、電子ハードウェア、およびプリント基板を対象とした複数年契約(LTAMDS)を授与しました。この契約の潜在的な契約額は2億米ドルに上り、プログラムへのコミットメントが、複雑な基板やRFアセンブリ専用の生産能力をいかに支えているかを示しています。
なぜ防衛分野が最終用途セクターをリードしているのでしょうか?
2026年には、防衛分野が46.0%のシェアを占めると予測されています。
防衛調達では、トレーサビリティや承認済み供給源に関する規則が求められ、多くの場合、国内調達や承認済みの原産国ルートが求められるため、スポット市場での入手可能性よりも製造プロセスの証拠がより重視されます。自律システムや統合防空・ミサイル防衛への投資により、部隊全体に分散配置されるセンサーやプロセッサの数が増加しており、高密度相互接続、RF、および耐環境性基板への需要が拡大する一方で、認定権限は防衛調達チェーン内に留まっています。オーストラリアが2026年4月に発表した「統合投資プログラム」では、統合防空・ミサイル防衛、自律システム、対UAS(無人航空機システム)、および耐障害性衛星通信が優先事項として挙げられており、防衛予算がいかに基板レベルの需要につながるかを浮き彫りにしています。
なぜ高信頼性PCB製造が製造技術の分野をリードしているのでしょうか?
高信頼性PCB製造は、2026年には39.0%のシェアを占めると予測されています。
高信頼性製造では、プロセス制御と、基板が図面および仕様を満たしていることを示す証拠が統合されています。軍事グレードの積層により、剥離や寸法変動のリスクが低減され、制御された穴あけ加工と銅めっきによりビアの完全性が保護され、インピーダンス制御によって高速およびRF性能が維持されます。
自動光学検査(AOI)により最終試験の前に欠陥が検出され、環境スクリーニングおよび信頼性試験により、運用中に予想されるストレスへの対応が行われます。上流工程での1つのばらつきが、下流の現場での故障として現れる可能性があるため、購入者は、トレーサビリティのある材料と安定した治具を備えた認定済みプロセスチェーンを好みます。国内のHDI生産能力に対する公的投資は、このプロセスの深度が今や戦略的な供給課題となっていることを裏付けています。米国国防総省は2023年11月、レーダー、電子戦、処理、通信用途向けに、HDI基板(HDBU)およびHDI技術の能力構築に資金を提供しました。
航空宇宙・防衛用プリント基板市場において、最も急速に成長している国はどこでしょうか?
- 米国は、巨額の防衛予算、国内のHDIおよびウルトラHDI生産能力への資金投入、そして認定された高信頼性基板への需要を確保する長期的な生産準備サイクルを背景に、市場拡大のペースをリードしています。
- フランスは、複数年にわたる主権確保の枠組みを通じて市場を拡大しており、2024年から2030年までの軍事計画法では4,133億ユーロが予算化され、自国の防衛バリューチェーンまたは欧州の防衛バリューチェーン内で活動するサプライヤーが優遇されています。
- 日本は、厳格な国内プログラム管理と、2026年度予算案で約1,000億円の支援が盛り込まれた「SHIELD」無人資産プロジェクトにより、国内での認定取得と能力構築が推進され、市場を拡大しています。
- 英国は、2025年6月に発表されたドローン、レーザー兵器、防衛イノベーションに向けた50億ポンドの技術投資に支えられ、迅速な配備と耐空性・保証管理のバランスを取りながら成長しています。
- カナダは、5年間で81億カナダドル、20年間で730億カナダドルを追加する2024年の政策の下、北極圏における信頼性、相互運用性、長期的な維持管理を重視した調達を通じて拡大しています。
- オーストラリアは、分散した作戦環境における自主的なアクセスと支援への需要を高めており、2026年4月の計画では、10年間で4,250億豪ドルを割り当て、ミサイル防衛を優先事項としています。
- 韓国は、開発サイクルの短縮と強力な国内電子産業を背景に地歩を固めており、政府は2026年6月、軍事部門が2万機以上のドローンを導入し、50万人の操縦者を育成すると発表しました。
米国の航空宇宙・防衛用プリント基板市場を牽引している要因は何でしょうか?
米国では、国内の生産能力への投資と大規模な防衛調達基盤に支えられ、2036年まで年平均成長率(CAGR)8.6%を記録すると予測されています。
米国の防衛分野のOEM各社は、認定ベンダーリストを採用し、生産準備サイクルが長期にわたるため、トレーサビリティが確保され、認定されたプロセスを有するサプライヤーが有利となります。TTM Technologies社は、1億3,000万米ドルの投資を経て、2026年6月にシラキュースに215,000平方フィートのウルトラHDI工場を開設しました。また、米国国防総省は2023年11月、国内のHDBUおよびHDI生産能力の構築に資金を提供しました。こうした公的投資と既存の調達規模が相まって、米国は高信頼性基板への支出においてトップの座を維持しています。
フランスの航空宇宙・防衛用プリント基板市場を牽引している要因は何でしょうか?
フランスでは、国家調達枠組みおよび2024年から2030年までの軍事計画法に支えられ、2036年まで年平均成長率(CAGR)8.2%を記録すると予測されています。
フランスの調達政策は、国家または欧州の防衛バリューチェーン内で事業を展開できるサプライヤーを優先しています。議会は2023年7月、2024年から2030年までの軍事計画法を可決し、軍隊向けに4,133億ユーロを計上しました。これにより、正式な主権の枠組みの中で、高信頼性基板の需要を拡大させる近代化されたプラットフォームや電子システムへの資金が確保されています。
日本の航空宇宙・防衛用プリント基板市場を牽引している要因は何でしょうか?
日本は、国内プログラムの管理と「SHIELD」無人資産プロジェクトに支えられ、2036年まで年平均成長率(CAGR)7.9%を記録すると予測されています。
日本の防衛分野の購入担当者は、国内プログラムの管理と厳格な認定を重視しています。防衛省は、2026年度予算案において「SHIELD」無人資産プロジェクトのために約1,000億円を確保しました。この資金は、そのセンサーやプロセッサが高密度かつ堅牢な基板の需要を牽引する自律型プラットフォームに充てられます。
英国の航空宇宙・防衛用プリント基板市場を牽引している要因は何でしょうか?
英国では、技術投資や防衛イノベーションプログラムに支えられ、2036年まで年平均成長率(CAGR)7.5%を記録すると予測されています。
英国の調達担当者は、迅速な実戦配備と、確立された耐空性および品質保証管理とのバランスを図っています。政府は2025年6月、ドローン、レーザー兵器、防衛イノベーションに向けた50億ポンドの技術投資を発表し、認定済みプリント基板の需要を支える電子部品の採用範囲を拡大しています。
カナダの航空宇宙・防衛用プリント基板市場を牽引している要因は何でしょうか?
カナダは、北極圏での信頼性と長期的な維持管理の優先事項に支えられ、2036年まで年平均成長率(CAGR)7.2%を記録すると予測されています。
カナダの調達方針では、北極圏での信頼性、相互運用性、および長期的な維持管理が強く重視されています。カナダの2024年政策では、5年間で81億カナダドル、20年間で730億カナダドルが追加され、ミッション用電子機器が高信頼性の相互接続に依存する近代化されたプラットフォームへの資金提供が行われています。
オーストラリアの航空宇宙・防衛用プリント基板市場を牽引している要因は何でしょうか?
オーストラリアでは、2026年の「国家防衛戦略」および「統合投資プログラム」に支えられ、2036年まで年平均成長率(CAGR)6.9%を記録すると予測されています。
オーストラリアのプログラムは、地理的に分散した運用環境における自主的なアクセスと支援を重視しています。2026年4月の「統合投資プログラム」では、10年間で4,250億豪ドルが割り当てられ、ミサイル防衛、自律システム、安全な衛星通信が優先事項とされました。これにより、高密度およびRF基板の需要が牽引されています。
韓国の航空宇宙・防衛用プリント基板市場を牽引している要因は何でしょうか?
韓国は、開発サイクルの短縮と国内の強力な電子産業に支えられ、2036年まで年平均成長率(CAGR)6.6%を記録すると予測されています。
韓国の防衛メーカーは、開発サイクルの短縮と国内の強力な電子技術力を活かして事業を展開しています。政府は2026年6月、軍事部門が2万機以上のドローンを調達し、50万人のオペレーターを育成すると発表しました。これにより、基板レベルの需要を牽引する無人機およびセンサー用電子機器が拡大することになります。
航空宇宙・防衛用プリント基板市場を牽引しているのはどの企業でしょうか?
競争は、実質的に3つのポジションに分かれています。ミッションクリティカルな基板メーカーは、軍事・航空宇宙分野の認定、管理されたプロセス、および安全な生産において競争しており、RFやリジッドフレックス技術の深さがさらなる差別化要因となっています。大規模な相互接続プラットフォームを提供する企業は、HDI技術、材料対応能力、および複数の地域にわたる複雑な設計をサポートする能力で競争しています。統合製造および管理型供給プロバイダーは、設計サポートと組立工程の近接性を武器に競争しており、サプライヤーの調整やライフサイクルの継続性によってその役割を拡大しています。
認定を受けたミッションクリティカルなPCB製造業者:TTM Technologies、Advanced Circuits、Eltek、およびPCB Technologiesは、トレーサビリティ、高信頼性プロセス、および高度な基板構造を通じて競争しています。大規模な先進インターコネクト・プラットフォーム:Unimicron、AT&S、およびWürth Elektronikは、HDI、フレックス、リジッドフレックス、RF、および工業化されたプロセス能力を通じて競争しています。統合型および管理型サプライチェーン・プロバイダー:Benchmark Electronics、Sanmina、およびNCAB Groupは、設計サポート、組立工程との近接性、および調達継続性を提供しています。
主要なプロバイダーはどの企業でしょうか?
- TTM Technologies, Inc.
- Advanced Circuits, Inc.
- Eltek Ltd.
- PCB Technologies Ltd.
- Unimicron Technology Corporation
- AT&S Austria Technologie & Systemtechnik AG
- Würth Elektronik GmbH & Co. KG
- Benchmark Electronics, Inc.
- Sanmina Corporation
- NCAB Group AB
市場はどのように区分されていますか?
- 基板のカテゴリー
- 高信頼性多層PCB
- リジッド多層PCB
- HDI PCB
- リジッドフレックスPCB
- フレキシブルPCB
- リジッドフレックスアセンブリ
- RF・マイクロ波用PCB
- 高周波PCB
- 低損失PCB
- 耐環境性PCB
- 耐熱PCB
- 耐衝撃性プリント基板
- 高信頼性多層PCB
- 航空機プラットフォーム
- 軍事機
- 戦闘機
- 輸送機
- 無人航空機
- 戦術用UAV
- 監視用UAV
- 海軍防衛システム
- 駆逐艦およびフリゲート艦
- 潜水艦
- 地上防衛システム
- ミサイル発射システム
- 装甲車両
- 軍事機
- 最終用途分野
- 防衛
- 防衛用電子機器
- 航空宇宙
- 宇宙
- 衛星システム
- 打ち上げロケット
- 航空電子機器
- 飛行制御システム
- 通信システム
- ミサイル・レーダーシステム
- レーダーシステム
- ミサイル誘導
- 防衛
- 製造技術
- 高信頼性PCB製造
- 軍事グレードの積層
- 高密度相互接続
- リジッドフレックス製造
- フレキシブル回路処理
- 自動光学検査
- 精密表面仕上げ
- 高度な銅メッキ
- インピーダンス制御
- MIL-SPEC 準拠
- 環境ストレススクリーニング
- 信頼性試験
- 高信頼性PCB製造
- 地域
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 専門家による意見および現地調査(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)予測
- 前年比成長傾向分析
- 絶対額ベースの機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの基板カテゴリー別世界市場分析および予測
- はじめに/主な調査結果
- 基板カテゴリ別 過去市場規模(金額)(10億米ドル)分析:2021年~2025年
- 基板カテゴリ別 現在および将来の市場規模(金額)(10億米ドル)分析および予測:2026年~2036年
- 高信頼性多層PCB
- リジッド多層PCB
- HDI PCB
- リジッドフレックスPCB
- フレキシブルPCB
- リジッドフレックスアセンブリ
- RFおよびマイクロ波用PCB
- 高周波用PCB
- 低損失PCB
- 耐環境性PCB
- 耐高温PCB
- 耐衝撃性PCB
- 高信頼性多層PCB
- 基板カテゴリー別前年比成長傾向分析(2021年~2025年)
- 基板カテゴリー別絶対的市場機会分析(2026年~2036年)
- 航空機プラットフォーム別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 航空機プラットフォーム別、2021年から2025年までの過去市場規模(金額、10億米ドル)の分析
- 航空機プラットフォーム別 現在および将来の市場規模(金額:10億米ドル)の分析および予測、2026年から2036年
- 軍事機
- 戦闘機
- 輸送機
- 無人航空機
- 戦術用UAV
- 監視用UAV
- 海軍防衛システム
- 駆逐艦およびフリゲート艦
- 潜水艦
- 地上防衛システム
- ミサイル発射システム
- 装甲車両
- 軍事機
- 航空機プラットフォーム別前年比成長傾向分析(2021年~2025年)
- 航空機プラットフォーム別絶対的な市場機会分析(2026年~2036年)
- 最終用途セクター別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの最終用途セクター別、過去の市場規模(金額、10億米ドル)の分析
- 2026年から2036年までの最終用途セクター別、現在および将来の市場規模(金額、10億米ドル)の分析および予測
- 防衛
- 防衛用電子機器
- 航空宇宙
- 宇宙
- 衛星システム
- 打ち上げロケット
- 航空電子機器
- 飛行制御システム
- 通信システム
- ミサイル・レーダーシステム
- レーダーシステム
- ミサイル誘導
- 防衛
- 最終用途セクター別の前年比成長傾向分析(2021年~2025年)
- 最終用途セクター別の絶対的な市場機会分析(2026年~2036年)
- 顧客種類別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 顧客種類別過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 顧客種類別現在および将来の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 防衛OEM
- プライムコントラクター
- システムインテグレーター
- 航空宇宙OEM
- 政府機関
- 防衛研究機関
- MROプロバイダー
- 航空機整備会社
- 海軍造船所
- 陸上システムメーカー
- 防衛装備品サプライヤー
- 軍事インテグレーター
- 防衛OEM
- 顧客種類別前年比成長傾向分析(2021年~2025年)
- 顧客の種類別 絶対額($)の市場機会分析(2026年~2036年)
- 製造技術別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 製造技術別、2021年から2025年までの過去市場規模(金額、10億米ドル)の分析
- 製造技術別、2026年から2036年までの現在および将来の市場規模(金額、10億米ドル)の分析および予測
- 高信頼性PCB製造
- 軍事グレードのラミネーション
- 高密度相互接続
- リジッドフレックス製造
- フレキシブル回路加工
- 自動光学検査
- 精密表面仕上げ
- 高度な銅めっき
- インピーダンス制御
- MIL-SPEC準拠
- 環境ストレススクリーニング
- 信頼性試験
- 高信頼性PCB製造
- 製造技術別前年比成長傾向分析(2021年~2025年)
- 製造技術別、2026年から2036年までの絶対的な市場機会(米ドル)の分析
- 地域別、2021年から2036年までの世界市場分析および予測
- はじめに
- 地域別、2021年から2025年までの過去の市場規模(10億米ドル)の分析
- 地域別 現在の市場規模(10億米ドル)の分析および予測、2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米市場分析および予測(国別)、2021年~2036年
- 市場分類別の過去市場規模(10億米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年から2036年
- 国別
- 米国
- カナダ
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客種類別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客種類別
- 製造技術別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の傾向分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客種類別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客種類別
- 製造技術別
- 主なポイント
- 西ヨーロッパの市場分析および予測(国別)
- 市場分類別の過去市場規模(金額、10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(金額、10億米ドル)の予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 主なポイント
- 東ヨーロッパの市場分析および予測(国別)
- 過去の市場規模(金額) (10億米ドル) 市場分類別トレンド分析、2021年から2025年
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- その他のヨーロッパ
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 主なポイント
- 東アジア市場の分析と予測(国別)
- 過去の市場規模(価値:10億米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(価値 (10億米ドル) 市場分類別予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別の過去市場規模(金額、10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(金額、10億米ドル)の予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客種類別
- 製造技術種類別
- 国別
- 市場魅力度分析
- 国別
- 基板カテゴリー種類別
- 航空機プラットフォーム種類別
- 最終用途セクター別
- 顧客種類別
- 製造技術種類別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客種類別
- 製造技術別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客種類別
- 製造技術別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 英国
- 価格分析
- 市場シェア分析(2025年
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- イタリア
- 価格分析
- 市場シェア分析(2025年
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客種類別
- 製造技術別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客種類別
- 製造技術別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客種類別
- 製造技術別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術の種類別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 基板カテゴリー別
- 航空機プラットフォーム別
- 最終用途セクター別
- 顧客の種類別
- 製造技術の種類別
- 新興スタートアップ
- イノベーションベンチマーキング
- 競合分析
- 競合の詳細分析
- TTM Technologies, Inc.
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Advanced Circuits, Inc.
- Unimicron Technology Corporation
- Benchmark Electronics, Inc.
- AT&S Austria Technologie & Systemtechnik AG
- Sanmina Corporation
- Eltek Ltd.
- NCAB Group AB
- Würth Elektronik GmbH & Co. KG
- PCB Technologies Ltd.
- TTM Technologies, Inc.
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:基板カテゴリー別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3:航空機プラットフォーム別世界市場規模(10億米ドル)の予測(2021年~2036年)
- 表4:最終用途分野別世界市場規模(10億米ドル)の予測(2021年~2036年)
- 表5:顧客の種類別世界市場規模(10億米ドル)の予測(2021年~2036年)
- 表6:製造技術別世界市場規模(10億米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8: 基板カテゴリー別の北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:航空機プラットフォーム別の北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:最終用途セクター別の北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:顧客種類別北米市場規模(10億米ドル)予測、2021年~2036年
- 表12:製造技術種類別北米市場規模(10億米ドル)予測、2021年~2036年
- 表13:国別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表14:ラテンアメリカ市場規模(10億米ドル)の予測(基板カテゴリー別、2021年~2036年)
- 表15:ラテンアメリカ市場規模(10億米ドル)の予測(航空機プラットフォーム別、2021年~2036年)
- 表16:ラテンアメリカ市場規模(10億米ドル)の予測(最終用途分野別、2021年~2036年)
- 表17:ラテンアメリカ市場規模(10億米ドル)の予測(顧客の種類別、2021年~2036年)
- 表18:ラテンアメリカ市場規模(10億米ドル)の予測(製造技術別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の基板カテゴリー別予測(2021年~2036年)
- 表21: 航空機プラットフォーム別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表22:最終用途セクター別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表23:西ヨーロッパ市場規模(10億米ドル) 顧客種類別市場規模(2021年~2036年)
- 表24:西ヨーロッパの市場規模(10億米ドル)— 製造技術別予測(2021年~2036年)
- 表25:東ヨーロッパの市場規模(10億米ドル)— 国別予測(2021年~2036年)
- 表26:東ヨーロッパの市場規模(10億米ドル)、基板カテゴリ別予測(2021年~2036年)
- 表27:東ヨーロッパの市場規模(10億米ドル)、航空機プラットフォーム別予測(2021年~2036年)
- 表28:東ヨーロッパ市場規模(10億米ドル)の最終用途セクター別予測(2021年~2036年)
- 表29:東ヨーロッパ市場規模(10億米ドル)の顧客の種類別予測(2021年~2036年)
- 表30:東ヨーロッパ市場規模(10億米ドル)の製造技術別予測(2021年~2036年)
- 表31:東アジアの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表32:東アジアの市場規模(10億米ドル)の基板カテゴリー別予測(2021年~2036年)
- 表33:2021年から2036年までの東アジア市場規模(10億米ドル)予測(航空機プラットフォーム別)
- 表34:2021年から2036年までの東アジア市場規模(10億米ドル)予測(最終用途セクター別)
- 表35:2021年から2036年までの東アジア市場規模(10億米ドル)予測(顧客の種類別)
- 表36:東アジアの市場規模(10億米ドル)の予測(製造技術別、2021年~2036年)
- 表37:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表38:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(基板カテゴリー別、2021年~2036年)
- 表39:2021年から2036年までの南アジア・太平洋地域における市場規模(10億米ドル)の予測(航空機プラットフォーム別)
- 表40:2021年から2036年までの南アジア・太平洋地域における市場規模(10億米ドル)の予測(最終用途セクター別)
- 表41:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の顧客の種類別予測
- 表42:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の製造技術別予測
- 表43:2021年から2036年までの中東・アフリカ地域の市場規模 (10億米ドル)の予測(国別、2021年~2036年)
- 表44:中東・アフリカ地域の市場規模(10億米ドル)の予測(基板カテゴリー別、2021年~2036年)
- 表45:中東・アフリカ地域の市場規模(10億米ドル)の予測(航空機プラットフォーム別、2021年~2036年)
- 表46:中東・アフリカ市場規模(10億米ドル)、最終用途セクター別予測(2021年~2036年)
- 表47: 顧客種類別の中東・アフリカ市場規模(10億米ドル)予測、2021年~2036年
- 表48:製造技術別の中東・アフリカ市場規模(10億米ドル)予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の基板カテゴリー別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の基板カテゴリー別世界市場の前年比成長率比較
- 図5:ボードカテゴリー別の世界市場魅力度分析
- 図6:航空機プラットフォーム別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:航空機プラットフォーム別の世界市場前年比成長率比較(2026年~2036年)
- 図8:航空機プラットフォーム別の世界市場魅力度分析
- 図9:最終用途セクター別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途セクター別の世界市場前年比成長率比較(2026年~2036年)
- 図11:最終用途セクター別の世界市場の魅力度分析
- 図12:顧客種類別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:顧客種類別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:顧客種類別の世界市場の魅力度分析
- 図15:製造技術別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図16:製造技術別の世界市場前年比成長率比較(2026年~2036年)
- 図17:製造技術別の世界市場の魅力度分析
- 図18:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図19:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の追加収益機会(2026年~2036年)
- 図22:南米アメリカ市場の追加ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図25:東アジア市場の追加ドル機会(2026年~2036年)
- 図26:南アジアおよび太平洋市場における追加収益機会(ドルベース)、2026年~2036年
- 図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図28:北米市場における国別の価値シェアおよびBPS分析、2026年および2036年
- 図29: 北米市場における基板カテゴリー別市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における基板カテゴリー別の前年比成長率比較(2026年~2036年)
- 図31:北米市場における基板カテゴリー別の市場魅力度分析
- 図32:2026年および2036年の北米市場における航空機プラットフォーム別市場シェアおよびBPS分析
- 図33:北米市場における航空機プラットフォーム別の前年比成長率比較(2026年~2036年)
- 図34:北米市場における航空機プラットフォーム別の市場魅力度分析
- 図35:北米市場における最終用途セクター別の市場シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における最終用途セクター別の前年比成長率の比較(2026年~2036年)
- 図37:北米市場における最終用途セクター別の市場魅力度分析
- 図38:北米市場における顧客タイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図39:顧客種類別北米市場の前年比成長率比較(2026年~2036年)
- 図40:顧客種類別の北米市場の魅力度分析
- 図41:製造技術別の北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図42:製造技術別の北米市場の前年比成長率比較(2026年~2036年)
- 図43:製造技術別の北米市場の魅力度分析
- 図44:国別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:基板カテゴリー別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における基板カテゴリー別の前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場における基板カテゴリー別の市場魅力度分析
- 図48:南米アメリカ市場における航空機プラットフォーム別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場におけるY -o-Y成長率比較(航空機プラットフォーム別、2026年~2036年)
- 図50:南米アメリカ市場の魅力度分析(航空機プラットフォーム別)
- 図51:南米アメリカ市場の価値シェアおよびBPS分析(最終用途セクター別、2026年および2036年)
- 図52:南米アメリカ市場における最終用途セクター別の前年比成長率比較(2026年~2036年)
- 図53:最終用途セクター別のラテンアメリカ市場の魅力度分析
- 図54:顧客種類別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図55:顧客種類別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図56:顧客種類別南米アメリカ市場の魅力度分析
- 図57:製造技術種類別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図58:製造技術種類別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図59:製造技術種類別南米アメリカ市場の魅力度分析
- 図60:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場における基板カテゴリー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における基板カテゴリー別前年比成長率の比較(2026年~2036年)
- 図63:基板カテゴリー別の西ヨーロッパ市場の魅力度分析
- 図64:航空機プラットフォーム別の西ヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図65:西ヨーロッパ市場における航空機プラットフォーム別前年比成長率の比較(2026年~2036年)
- 図66:西ヨーロッパ市場における航空機プラットフォーム別の市場魅力度分析
- 図67:西ヨーロッパ市場における最終用途セクター別の市場シェアおよびBPS分析(2026年および2036年)
- 図68:西ヨーロッパ市場における最終用途セクター別の前年比成長率比較(2026年~2036年)
- 図69:西ヨーロッパ市場における最終用途セクター別の市場魅力度分析
- 図70:西ヨーロッパ市場における顧客種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場における顧客種類別の前年比成長率比較(2026年~2036年)
- 図72:顧客種類別の西ヨーロッパ市場の魅力度分析
- 図73:製造技術別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図74:製造技術別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図75:製造技術別の西ヨーロッパ市場の魅力度分析
- 図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場における基板カテゴリー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場における基板カテゴリー別前年比成長率の比較(2026年~2036年)
- 図79:基板カテゴリー別の東ヨーロッパ市場の魅力度分析
- 図80:航空機プラットフォーム別の東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図81:航空機プラットフォーム別の東ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図82:航空機プラットフォーム別 ヨーロッパ市場の魅力度分析
- 図83:最終用途セクター別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図84:最終用途セクター別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図85:ヨーロッパ市場における最終用途セクター別の市場魅力度分析
- 図86:ヨーロッパ市場における顧客種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:ヨーロッパ市場における顧客種類別の前年比成長率比較(2026年~2036年)
- 図88:顧客種類別のヨーロッパ市場の魅力度分析
- 図89:製造技術別のヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場における製造技術別の前年比成長率比較(2026年~2036年)
- 図91:ヨーロッパ市場における製造技術別の市場魅力度分析
- 図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場の基板カテゴリー別市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場の基板カテゴリー別前年比成長率比較(2026年~2036年)
- 図95:東アジア市場の基板カテゴリー別市場魅力度分析
- 図96:東アジア市場における航空機プラットフォーム別市場シェアおよびBPS分析(2026年および2036年)
- 図97:東アジア市場における航空機プラットフォーム別前年比成長率の比較(2026年~2036年)
- 図98:航空機プラットフォーム別 東アジア市場の魅力度分析
- 図99:最終用途セクター別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図100:最終用途セクター別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図101:東アジア市場における最終用途セクター別の市場魅力度分析
- 図102:東アジア市場における顧客種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図103:東アジア市場における顧客種類別の前年比成長率比較(2026年~2036年)
- 図104:顧客種類別東アジア市場の魅力度分析
- 図105:製造技術別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図106:製造技術別東アジア市場の前年比成長率比較(2026年~2036年)
- 図107:製造技術別の東アジア市場の魅力度分析
- 図108:国別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図109:基板カテゴリー別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図110:南アジア・太平洋市場における基板カテゴリー別の前年比成長率比較(2026年~2036年)
- 図111:南アジア・太平洋市場における基板カテゴリー別の市場魅力度分析
- 図112:南アジア・太平洋市場における航空機プラットフォーム別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図113:南アジア・太平洋市場における航空機プラットフォーム別前年比成長率の比較(2026年~2036年)
- 図114:南アジア・太平洋市場における航空機プラットフォーム別の市場魅力度分析
- 図115:南アジア・太平洋市場における最終用途セクター別の市場シェアおよびBPS分析(2026年および2036年)
- 図116:南アジア・太平洋市場における最終用途セクター別の前年比成長率比較(2026年~2036年)
- 図117:南アジア・太平洋市場における最終用途セクター別の市場魅力度分析
- 図118:南アジア・太平洋市場における顧客タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図119:南アジアおよび太平洋地域市場における顧客種類別の前年比成長率比較(2026年~2036年)
- 図120:南アジアおよび太平洋地域市場における顧客種類別の市場魅力度分析
- 図121:南アジアおよび太平洋地域市場における製造技術種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図122:南アジア・太平洋市場における製造技術別の前年比成長率比較(2026年~2036年)
- 図123:南アジア・太平洋市場における製造技術別の市場魅力度分析
- 図124:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図125:中東・アフリカ市場における基板カテゴリー別の市場シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場における基板カテゴリー別の前年比成長率比較(2026年~2036年)
- 図127:中東・アフリカ市場における基板カテゴリー別の市場魅力度分析
- 図128:中東・アフリカ市場における航空機プラットフォーム別市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における航空機プラットフォーム別前年比成長率の比較(2026年~2036年)
- 図130:中東・アフリカ市場における航空機プラットフォーム別市場魅力度分析
- 図131:中東・アフリカ市場における最終用途セクター別市場シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場における最終用途セクター別の前年比成長率比較(2026年~2036年)
- 図133:中東・アフリカ市場における最終用途分野別の市場魅力度分析
- 図134:中東・アフリカ市場における顧客種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場における顧客種類別の前年比成長率比較(2026年~2036年)
- 図136:顧客種類別の中東・アフリカ市場の魅力度分析
- 図137:製造技術別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図138:製造技術別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図139:中東・アフリカ市場における製造技術別の市場魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析









