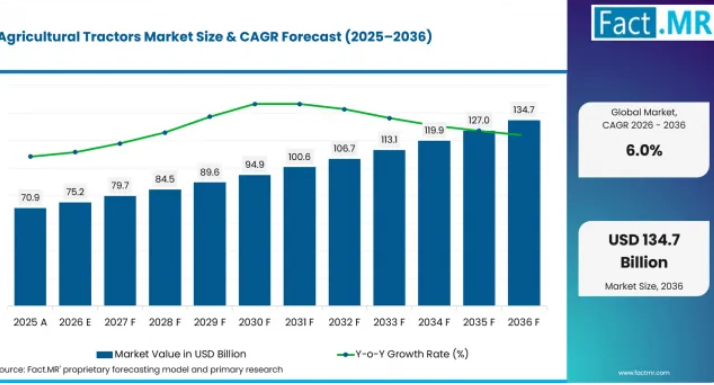
農業用トラクター市場の成長を支える決定的な数値とは何でしょうか?
-
- 農業分野における労働力の確保が、確立された農業市場において機械の経済的価値を高めています。米国農務省(USDA)の調査によると、機械や技術が労働力を代替するにつれて、米国の農業における労働力投入量は長期的に大幅に減少しています。そのため、人件費の高騰や作業員の確保が困難な農場では、1労働時間あたりにより多くのヘクタールを耕作できるトラクターへの投資が促進されています。
- 精密農業は、トラクターを単なる機械的な動力源から、ネットワーク化された圃場プラットフォームへと変革しています。ドイツの農業省は、GPSステアリングによりトラクターの走行経路を最適化し、燃料消費を削減できると指摘しています。また、インテリジェントな機械化の進展により、トラクターと作業機、さらには農場管理システムとの連携がますます進んでいます。これにより、ガイダンス機能、テレマティクス機能、作業機制御機能を備えたトラクターの購入が後押しされています。
- トラクターの導入には多額の初期投資が必要であるため、農業融資へのアクセスは、トラクターの買い替えや保有台数の拡大に直接影響を及ぼします。ブラジルの「Moderfrota」プログラムは、トラクターおよび関連する農業機械の資金調達を具体的に支援しており、同国の農業融資枠組みでは、農場の近代化に向けた投資融資が引き続き割り当てられています。
- また、生産性や労働力の確保が政策上の課題となっている地域では、政府プログラムを通じて設備投資が促進されています。英国の「農業機器・技術基金(Farming Equipment and Technology Fund)」は生産性向上のための設備を支援しており、日本では農業従事者の減少と高齢化が進む中、スマート農業機械の導入に資金を提供しています。
- 分析対象の主要セグメント
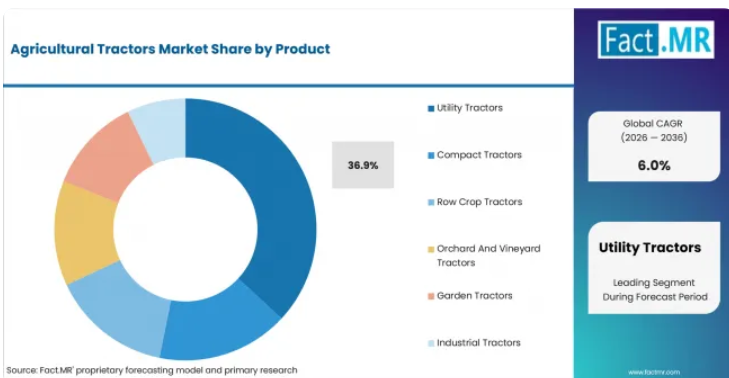
- ユーティリティトラクターは、汎用的な農作業において複数の作業機を操作できる能力に支えられ、2026年には製品セグメントの36.9%を占める見込みです。
- 30~50馬力のセグメントは、2026年の馬力範囲セグメントの32.4%を占める見込みです。これは、この馬力範囲が日常的な耕作に十分な出力を提供しつつ、高馬力の機器を必要としない農場にも適しているためです。
- 2026年、駆動システムセグメントにおいて四輪駆動が54.7%を占めています。これは、耕起作業や作業において、より重い作業機を使用する際のトラクション向上のニーズを反映したものです。
- 2026年、燃料タイプセグメントにおいてディーゼルエンジン搭載トラクターが71.8%を占めています。これは、ディーゼルプラットフォームが、確立された給油インフラと、長時間の圃場作業に必要な持続的な出力供給を兼ね備えているためです。
- 2026年の用途セグメントにおいて、耕起作業は29.6%を占めています。これは、トラクターが作付け前の土壌整備や土地改良に日常的に使用されているためです。
- 2026年の最終用途セグメントにおいて、商業農家は38.7%を占めています。これは、年間トラクター稼働率が高く、より大規模な操業量で設備コストを分散できることが背景にあります。
- 2026年には、販売チャネルセグメントの62.5%をディーラーネットワークが占めており、これはトラクター購入時の現地での整備、スペアパーツ、資金調達支援、および作業機との適合性が重要視されていることを反映しています。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「農業用トラクターの購入判断は、1時間あたりの作業量と総運用コストに基づいて行われるようになっていくでしょう。農家には、圃場の規模、作業機への要件、利用可能な労働力に見合った機械が求められます。ディーゼル仕様は今後も集約的な圃場作業に活用され続ける一方、ガイダンスシステム、コネクテッド制御、代替パワートレインは、特定の用途において徐々に買い替えの判断に影響を与えるようになるでしょう。」
-
- メーカーは、馬力とトラクターの寸法を実際の農場の作業負荷に合わせて調整すべきです。一般的に使用される作業機に対応できる汎用性の高いトラクターは、限られた用途に最適化された機械よりも高い年間稼働率を生み出すことができます。戦略的示唆
- ディーゼルエンジンは、迅速な給油と高い稼働率が求められる長時間の圃場作業において、依然として重要な役割を果たしています。
農業用トラクター市場は、セグメントごとにどのように分類されますか?
市場は、製品、馬力範囲、駆動方式、燃料の種類、用途、最終用途、流通チャネルごとに分類されています。
なぜユーティリティトラクターが製品別で首位を占めるのでしょうか?
ユーティリティトラクターは、2026年に36.9%のシェアを占めると予測されています。
ユーティリティトラクターが主流となっているのは、作業ごとに専用の機械を用意する必要がなく、さまざまな農業活動をこなせるからです。農家は、耕起用機器や植え付け用器具を取り付けつつ、同じトラクターを運搬や一般的な資材の移動にも活用することができます。
この柔軟性により、年間稼働率が向上し、所有コストの効率化が図られます。FAOは、持続可能な機械化を、農業バリューチェーン全体にわたる整地、植え付け、運搬を網羅するものとして定義しており、これが、作業間を移動できる多目的動力機器への需要を支えています。
トラクターメーカー各社も、ガイダンス機能やデジタル制御機能を搭載して、ユーティリティトラクターのプラットフォームを拡充しています。TAFEの現在の製品ラインナップは幅広い馬力範囲を網羅しており、最近の製品開発にはハイブリッドトラクターやビジョンガイダンス技術が含まれており、多機能トラクタープラットフォームへの継続的な投資が示されています。
なぜ30~50馬力の馬力帯が主導的な地位を占めるのでしょうか?
30~50馬力の範囲は、2026年には32.4%のシェアを占めると予測されています。
この範囲が主導的な地位を占める理由は、日常的な耕作に十分な出力を提供しつつ、購入コストと燃料消費量を抑えることができるためです。農家は、より過酷な作業用具向けに設計された重機に切り替えることなく、これらのトラクターを土壌整備や運搬に活用できます。
また、このセグメントは、トラクターが畑の耕作以外の作業を行う市場にも適しています。クボタは、インドではトラクターが農業作業に加え、輸送や荷物の運搬にも頻繁に使用されていると指摘しており、出力と操作の柔軟性のバランスが取れた多目的機械への需要が高まっていることを裏付けています。
なぜ四輪駆動が駆動システムの中でトップを占めるのでしょうか?
四輪駆動は、2026年に54.7%のシェアを占めると予測されています。
四輪駆動が主流となっている理由は、両方の車軸を通じて動力を伝達することで、トラクターが緩い土壌や起伏のある地面で作業する際のトラクションが向上するためです。トラクションの向上は、農機具が大きな抵抗を生み出し、車輪のスリップによって利用可能な動力が低下する耕起作業において、特に重要です。
また、四輪駆動は、トラクターがより重い農機具を牽引する場合や、変化の激しい圃場条件下で作業する際の制御性も向上させます。そのため、購入者はエンジン出力だけでなく、土壌の種類や農機具の負荷を考慮して駆動方式を評価しています。
なぜディーゼル駆動のトラクターが燃料の種類別で首位を占めるのでしょうか?
ディーゼル駆動のトラクターは、2026年には71.8%のシェアを占めると予測されています。
ディーゼルトラクターが首位を占める理由は、商業的な農業経営において、作付けや収穫の限られた期間中に数時間にわたる連続作業が求められることが多いためです。ディーゼルパワートレインは迅速な給油が可能であり、確立された機器・サービスインフラによって支えられています。
既存の導入台数も、農家が従来のメンテナンス方法や燃料貯蔵を継続して利用できるため、買い替え需要を支えています。代替パワートレインの開発も進んでおり、TAFEが電気ハイブリッドトラクターのコンセプトを発表し、クボタが代替動力源を用いた農業機械を展示していますが、その普及は、充電や燃料のインフラが圃場での稼働サイクルに対応できるかどうかにかかっています。
なぜ耕起作業が用途別で首位を占めるのでしょうか?
2026年には、耕起作業が29.6%のシェアを占めると予測されています。
耕起作業が首位を占める理由は、土壌の準備が、作付け前に完了させる必要がある、トラクターを用いた繰り返し行われる作業の一つであるためです。トラクターは、土壌の耕起や整地に使用される作業機に必要な牽引力を供給します。
適期が重要なのは、土地の準備が適切な作付け期間内に完了しなければならないためです。FAOは、農業作業の適時性を向上させる手段として機械化を挙げており、限られた期間内に複数の圃場の準備を行わなければならない場合、トラクターの利用可能性は特に価値あるものとなります。
なぜ商業農家が最終用途で主導的な地位を占めるのでしょうか?
2026年には、商業農家が38.7%のシェアを占めると予測されています。
商業農家が主導的な地位を占める理由は、機器の利用率が高いため、トラクターの所有がより正当化されやすいからです。より多くのヘクタールや複数の作業にトラクターが使用されることで、その購入費や維持費を、より多くの農業生産量に分散させることができます。
農場の規模がこの仕組みを支えています。米国農務省(USDA)の報告によると、2022年の農業センサスにおいて、米国の農場の平均面積は463エーカーであり、2017年から5%増加しました。耕作面積が広ければ広いほど、1ヘクタールあたりの必要労働時間を削減できる機器の価値が高まります。
なぜ販売代理店ネットワークが流通チャネルの中で主導的な地位を占めるのでしょうか?
2026年には、販売代理店ネットワークのシェアが62.5%に達すると予測されています。
ディーラーネットワークが主導的な地位を占める理由は、トラクターの購入には単なる機器の納入以上のものが必要だからです。購入者は、馬力の選定や互換性のある作業機選びについて支援を必要としており、また、資金調達やメンテナンスの取り決めも最終的な購入判断に影響を与える可能性があります。
耕起や播種中の故障は、時間的制約のある作業を中断させる可能性があるため、アフターサービスは特に重要です。地元のディーラーは技術者や予備部品へのアクセスを提供し、これによりトラクターの所有に伴う運用リスクを軽減します。
農業用トラクター市場を牽引しているのはどの国でしょうか?
- ドイツ:ドイツには27万6,000件以上の農場があり、平均面積は約61ヘクタールです。同国の農業政策は投資とイノベーションを組み合わせたものであり、精密農業ではGPSステアリングやデジタル接続された機械の利用がますます広がっています。こうした状況が、高度な作業機や農場管理システムと連携できるトラクターへの需要を支えています。
- ブラジル:トラクターの需要は、農業生産の規模と、農業機械専用の融資プログラムによって支えられています。BNDESの「Moderfrota」プログラムは、トラクターおよび関連機器への融資を行っており、生産者に対し、農業機械の近代化に向けた明確な融資ルートを提供しています。
- 米国:2022年の農業センサスによると、米国の農場の平均面積は463エーカーに拡大しました。耕作面積の拡大に伴い、労働力を削減し、より短い期間で圃場作業を完了できる農業機械の価値が高まっています。
- 英国:政府の農業機械プログラムは、農場の生産性向上を目的とした投資を引き続き支援しています。「農業機械・技術基金2026」には生産性向上のための専用テーマが盛り込まれ、農家が対象となる機械の費用の一部を相殺できる仕組みが設けられました。
- 日本:日本は農業労働力の構造的な制約に直面しています。農林水産省(MAFF)の報告によると、中核的な農業従事者数は2000年の240万人から2023年には約116万人に減少し、その71%が65歳以上となっています。この状況は、作業者の負担を軽減するトラクターやスマート農業機械への需要を支えています。
2036年までのドイツの成長を牽引しているのは何でしょうか?
ドイツは2026年から2036年にかけて、年平均成長率(CAGR)6.9%で拡大すると予測されています。
ドイツのトラクター市場は、精密農業との結びつきをますます強めています。連邦農業省は、トラクターの走行ルートを最適化し、燃料消費量を削減できるGPSガイダンスなど、インテリジェントな技術がすでに農業機械に組み込まれていると指摘しています。したがって、トラクターの買い替えは、機械的な能力に加え、ガイダンス機能の追加、制御機能の実装、データ接続の実現に向けた好機となります。
ドイツの共通農業政策(CAP)戦略計画もまた、投資、イノベーション、および農場の持続可能な競争力を支援しています。専門化された農業経営から家族経営の農場まで、多様な農業構造が存在するため、メーカーには汎用トラクターと、より専門化された農業システム向けに構成された機器の両方を網羅する製品ラインナップが求められています。
2036年までのブラジルの成長を牽引しているのは何でしょうか?
ブラジルは、2026年から2036年にかけて年平均成長率(CAGR)6.3%で拡大すると予測されています。
農業融資は、トラクター購入を直接支援する仕組みです。Moderfrotaは、トラクターおよび関連する農業用機器への融資を提供しており、これにより農家や協同組合は、機器の更新や拡充に伴う資本コストを分散させることができます。
2026/2027年度の「プラノ・サフラ(農業計画)」では、前回のプログラムと比較して農業投資信用枠の配分が増額されました。これにより、生産者が効率性と農場の競争力向上を実証できる場合、機械への設備投資が支援されます。
2036年までの米国の成長を牽引する要因は何でしょうか?
米国は、2026年から2036年にかけて年平均成長率(CAGR)5.7%で拡大すると予測されています。
農場の構造が、利用率の高い農業機械への需要を支えています。2022年の農業センサスによると、農場数は190万件、農地面積は8億8,000万エーカーであり、平均農場面積は463エーカーに拡大しました。より広範囲をカバーすることで、幅の広い作業機を操作したり、畑作業をより迅速に完了させたりできるトラクターの価値が高まります。
労働経済学は、第二の需要メカニズムを生み出しています。米国農務省(USDA)の調査によると、機械や技術が労働力を代替した結果、農業労働力は長期的に減少しました。したがって、トラクターの購入は、より少ない労働時間で農場の生産量を維持できる能力と密接に関連しています。
2036年までの英国の成長を牽引しているのは何でしょうか?
英国は、2026年から2036年にかけて年平均成長率(CAGR)5.1%で拡大すると予測されています。
英国は、農場の生産性を向上させる設備への投資を奨励しています。2026年の「農業用機器・技術基金(Farming Equipment and Technology Fund)」には生産性向上のカテゴリーが設けられたほか、より広範な政府プログラムにおいても、自動化や設備投資が農業労働力不足への対応策の一環として引き続き位置づけられています。
農業労働力の利用は引き続き減少しており、より少ない労働力で同じ農地を管理できる設備の価値が高まっています。政府の分析では、機械化と自動化が長期的な生産性向上の対策の一部であると指摘されています。
2036年までの日本の成長を牽引しているのは何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)4.5%で拡大すると予測されています。
日本の農業従事者は減少・高齢化しており、これにより省力化機械の重要性がますます高まっています。農林水産省(MAFF)は、農業の主力となる労働力のさらなる減少を見込んでおり、より少ない作業員で食料生産を維持するため、スマート農業を推進しています。
また、政府はスマート農業システムに関連する農業機械への投資も支援しています。2026年度の施策には、農場の労働生産性向上につながる農業機械の導入支援が含まれています。これにより、ガイダンス機能付きおよび自動運転トラクターシステムの導入に向けた直接的な道筋が整えられます。
農業用トラクター市場をリードしているのはどの企業でしょうか?
TAFEは、本市場評価において主要サプライヤーとしての地位を確立しています。同社のトラクター製品群は、幅広い馬力要件をカバーしており、コンパクトな用途やユーティリティ用途から、高出力を要する圃場作業まで対応可能です。TAFEは2026会計年度中に約214,951台のトラクターを販売したと報告しており、製品開発の一環としてハイブリッドトラクターや視覚誘導技術も導入しています。
インターナショナル・トラクターズ・リミテッドは、Sonalikaおよび関連するトラクタープラットフォームを通じて、国内市場および輸出市場で競争を展開しています。SDFグループは、複数の農業機械ブランドを通じて参入しています。同社の2025年度決算では、特殊トラクターがトラクター事業における重要な収益源であることが明らかになりました。
クボタは、農業機械の開発と自動化技術、およびトラクター・作業機管理技術を融合させています。同社の技術プログラムには、圃場作業の効率向上を目的とした自動運転トラクターや作業機制御システムが含まれています。
したがって、競争の鍵は馬力範囲の広さと作業機との互換性にかかっています。農業機械は、時間的制約のある圃場作業中に常に稼働可能な状態を維持しなければならないため、販売店の網羅性とサービスの利用可能性が購入決定に影響を与えます。
デジタル機能もまた、差別化の新たな要素となりつつあります。ガイダンスシステムや自動化技術はオペレーターの作業負荷を軽減できる一方、ハイブリッドおよび電気駆動プラットフォームは、稼働サイクルが代替パワートレインに対応可能な用途において選択肢を提供します。
クボタによるインドの農業機械事業の買収を受け、エスコート・リミテッドは現在、エスコート・クボタ・リミテッドとして事業を展開しています。SDFの最新の企業資料においても、ランボルギーニ・トラットーリがグループのトラクターブランドの一つとして挙げられており、本評価の対象となる企業名の間にはブランドと親会社の関係が形成されています。
主要な供給企業はどの企業でしょうか?
- TAFE Motors and Tractors Ltd. (Tractor and Farm Equipment Limited)
- Lamborghini Trattori (Argo Tractors)
- Caterpillar Inc.
- Zetor Tractors a.s.
- Dongfeng Agricultural Machinery
- Sonalika International Tractors Ltd.
- JCB
- Foton Lovol International Heavy Industry Co., Ltd.
- Mitsubishi Mahindra Agricultural Machinery Co. Ltd.
- Bharat Earth Movers Limited (BEML)
- Kubota (China) Agricultural Machinery Co. Ltd.
- Escorts Limited
- International Tractors Limited
- SDF Group (Same Deutz-Fahr)
市場はどのように分類されていますか?
- 製品別:
- 汎用トラクター
- 多目的トラクター
- 多用途トラクター
- コンパクトトラクター
- 以下30馬力のモデル
- 軽量農業用トラクター
- 列作用トラクター
- 精密農業用トラクター
- 専用列作ユニット
- 果樹園・ブドウ園用トラクター
- 低床型トラクター
- 果樹園専用ユニット
- ガーデントラクター
- 家庭用農業用ユニット
- 趣味用農業トラクター
- 産業用トラクター
- 建設現場対応トラクター
- 高トルクモデル
- 汎用トラクター
- 馬力範囲別:
- 30~50馬力
- 以下30馬力
- 100馬力以上
- 駆動方式別:
- 四輪駆動
- 二輪駆動
- 全輪駆動
- 燃料種類別:
- ディーゼルエンジン搭載トラクター
- 電気トラクター
- ハイブリッドトラクター
- 代替燃料トラクター
- 用途別:
- 耕起作業
- 土壌整備
- 土地改良
- 播種および植え付け
- 精密播種
- 列植え
- 収穫支援
- コンバイン補助
- 作物回収支援
- 果樹園栽培
- ブドウ園作業
- 樹木作物の管理
- 輸送
- 耕起作業
- 最終用途別:
- 商業農家
- 小規模農家
- 農業企業
- 政府および機関
- 販売チャネル別
- ディーラーネットワーク
- 直販
- オンライン販売
- 地域別:
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模と年平均成長率(CAGR)
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解 (何が起きているのか?なぜ今なのか?投資家が知っておくべきことは何か?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどの程度か?
- 主なトレンドは何か?
- どの地域が主導的か?
- 主要企業は誰か?
- 市場概要
- 市場範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 専門家による意見および現地調査(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入要因
- 導入障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)予測
- 前年比成長トレンド分析
- 絶対額ベースの機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの製品別世界市場分析および予測
- はじめに/主な調査結果
- 製品別過去市場規模(金額、10億米ドル)の分析、2021年~2025年
- 製品別現在および将来の市場規模(金額、10億米ドル)の分析および予測、2026年~2036年
- ユーティリティトラクター
- 汎用トラクター
- 多目的トラクター
- コンパクトトラクター
- 以下30馬力のモデル
- 軽量農業用トラクター
- 列作トラクター
- 精密農業用トラクター
- 専用列作ユニット
- 果樹園・ブドウ園用トラクター
- 低床型トラクター
- 果樹園専用ユニット
- ガーデントラクター
- 家庭用農業用ユニット
- 趣味用農業トラクター
- 産業用トラクター
- 建設現場対応トラクター
- 高トルクモデル
- ユーティリティトラクター
- 製品別前年比成長傾向分析(2021年~2025年)
- 製品別絶対額市場機会分析(2026年~2036年)
- 馬力帯別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 馬力帯別過去市場規模(10億米ドル)分析(2021年~2025年)
- 馬力帯別現在および将来の市場規模(10億米ドル)分析および予測(2026年~2036年)
- 30~50馬力
- 30馬力以下
- 100馬力以上
- 馬力帯別前年比成長傾向分析:2021年~2025年
- 馬力帯別絶対市場規模($)の機会分析:2026年~2036年
- 駆動システム別世界市場分析および予測:2021年~2036年
- はじめに/主な調査結果
- 駆動システム別 過去市場規模(金額)(10億米ドル)分析、2021年から2025年
- 駆動システム別 現在および将来の市場規模(金額)(10億米ドル)分析および予測、2026年から2036年
- 四輪駆動
- 二輪駆動
- 全輪駆動
- 駆動方式別前年比成長傾向分析(2021年~2025年)
- 駆動方式別絶対的市場機会分析(2026年~2036年)
- 燃料種類による世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 燃料種類による過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 燃料種類による現在および将来の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- ディーゼルエンジン搭載トラクター
- 電気トラクター
- ハイブリッドトラクター
- 代替燃料トラクター
- 燃料種類における前年比成長傾向分析(2021年~2025年)
- 燃料種類における絶対的な市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(金額、10億米ドル)分析:2021年~2025年
- 用途別 現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
- 耕起作業
- 土壌整備
- 土地改良
- 播種および植付け
- 精密播種
- 畝植え
- 収穫支援
- コンバイン支援
- 作物の集荷支援
- 果樹園栽培
- ブドウ園の運営
- 樹木作物の管理
- 輸送
- 耕起作業
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 最終用途別の世界市場分析および予測
- はじめに/主な調査結果
- 最終用途別の過去市場規模(価値、10億米ドル)分析(2021年~2025年)
- 最終用途別の現在および将来の市場規模(10億米ドル)の分析と予測、2026年から2036年
- 商業農家
- 小規模農家
- 農業関連企業
- 政府および機関
- 最終用途別の前年比成長傾向分析、2021年から2025年
- 最終用途別の絶対的な市場機会分析(米ドル)、2026年から2036年
- 流通チャネル別 世界市場分析および予測
- はじめに/主な調査結果
- 流通チャネル別 過去市場規模(金額、10億米ドル)の分析、2021年~2025年
- 流通チャネル別 現在および将来の市場規模(金額、10億米ドル)の分析および予測、2026年~2036年
- ディーラーネットワーク
- 直接販売
- オンライン販売
- 流通チャネル別前年比成長傾向分析(2021年~2025年)
- 流通チャネル別絶対額機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(金額、10億米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別過去市場規模(10億米ドル)の傾向分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- 米国
- カナダ
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 馬力帯別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(価値、10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 馬力帯別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他地域
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類
- 用途別
- 最終用途別
- 流通チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品種類別
- 馬力範囲別
- 駆動システム別
- 燃料種類
- 用途別
- 最終用途別
- 流通チャネル別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(価値、10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル) 市場分類別予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 金額別
- 馬力範囲別
- 駆動システム別
- 燃料タイプ別
- 用途別
- 最終用途別
- 流通チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類
- 用途別
- 最終用途別
- 流通チャネル別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- カナダ
- 価格分析
- 市場シェア分析(2025年
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- メキシコ
- 価格分析
- 市場シェア分析(2025年
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力帯別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力帯別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種別
- 用途別
- 最終用途別
- 流通チャネル別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 馬力帯別
- 駆動システム別
- 燃料種類
- 用途別
- 最終用途別
- 流通チャネル別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 馬力帯別
- 駆動システム別
- 燃料種類
- 用途別
- 最終用途別
- 流通チャネル別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品別
- 馬力範囲別
- 駆動システム別
- 燃料種類別
- 用途別
- 最終用途別
- 流通チャネル別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- TAFE Motors and Tractors Ltd. (Tractor and Farm Equipment Limited)
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ランボルギーニ・トラットーリ(アルゴ・トラクターズ)
- キャタピラー社
- ゼトール・トラクターズ a.s.
- 東風農業機械
- ソナリカ・インターナショナル・トラクターズ社
- JCB
- フォトン・ロヴォル・インターナショナル・ヘビー・インダストリー社
- 三菱マヒンドラ農業機械株式会社
- バーラト・アース・ムーバーズ社 (BEML)
- クボタ(中国)農業機械有限公司
- エスコート・リミテッド
- インターナショナル・トラクターズ・リミテッド
- SDFグループ(サメ・ドイッツ・ファール)
- TAFE Motors and Tractors Ltd. (Tractor and Farm Equipment Limited)
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:製品別世界市場規模(10億米ドル)の予測、2021年~2036年
- 表3:馬力帯別世界市場規模(10億米ドル)の予測、2021年~2036年
- 表4:駆動システム別世界市場規模(10億米ドル)の予測、2021年~2036年
- 表5:燃料種類による世界市場規模(10億米ドル)の予測、2021年~2036年
- 表6:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表7:最終用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表8:流通チャネル別世界市場規模(10億米ドル)予測、2021年~2036年
- 表9:北米市場規模 (10億米ドル)の国別予測、2021年~2036年
- 表10:北米市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表11:北米市場規模(10億米ドル)の馬力範囲別予測、2021年~2036年
- 表12:駆動システム別北米市場規模(10億米ドル)予測、2021年~2036年
- 表13:燃料種類別北米市場規模(10億米ドル)予測、2021年~2036年
- 表14:用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表15:最終用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表16:流通チャネル別北米市場規模(10億米ドル)予測、2021年~2036年
- 表17:国別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表18:南米アメリカ市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表19:南米アメリカ市場規模(10億米ドル)の馬力範囲別予測、2021年~2036年
- 表20:南米アメリカ市場規模(10億米ドル)の駆動システム別予測、2021年~2036年
- 表21:南米アメリカ市場規模(10億米ドル)の予測(燃料の種類、2021年~2036年)
- 表22:南米アメリカ市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表23:南米アメリカ市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表24:流通チャネル別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表25:国別西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表26:西ヨーロッパ市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表27:西ヨーロッパ市場規模(10億米ドル)の馬力帯別予測、2021年~2036年
- 表28:西ヨーロッパの市場規模(10億米ドル)の予測(駆動システム別、2021年~2036年)
- 表29:西ヨーロッパの市場規模(10億米ドル)の予測(燃料の種類別、2021年~2036年)
- 表30:西ヨーロッパの市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表31:西ヨーロッパ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表32:西ヨーロッパ市場規模(10億米ドル)の販売チャネル別予測、2021年~2036年
- 表33:東ヨーロッパ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表34:東ヨーロッパの市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表35:東ヨーロッパの市場規模(10億米ドル)の馬力帯別予測、2021年~2036年
- 表36:東ヨーロッパの市場規模(10億米ドル)の駆動システム別予測、2021年~2036年
- 表37:東ヨーロッパ市場規模(10億米ドル)の予測(燃料の種類、2021年~2036年)
- 表38:東ヨーロッパ市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表39:東ヨーロッパ市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表40:東ヨーロッパ市場規模(10億米ドル)の予測(流通チャネル別、2021年~2036年)
- 表41:東アジア市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表42:東アジア市場規模(10億米ドル)の予測(製品別、2021年~2036年)
- 表43:東アジア市場規模(10億米ドル)の出力範囲別予測、2021年~2036年
- 表44:東アジア市場規模(10億米ドル)の駆動システム別予測、2021年~2036年
- 表45:東アジア市場規模(10億米ドル) 燃料種類による市場規模予測(2021年~2036年)
- 表46:東アジアの市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表47:東アジアの市場規模 (10億米ドル)最終用途別予測、2021年~2036年
- 表48:東アジアの市場規模(10億米ドル)流通チャネル別予測、2021年~2036年
- 表49:南アジアおよび太平洋地域の市場規模(10億米ドル)国別予測、2021年~2036年
- 表50: 南アジアおよび太平洋地域の市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表51:南アジアおよび太平洋地域の市場規模(10億米ドル)の馬力範囲別予測、2021年~2036年
- 表52:南アジアおよび太平洋地域の市場規模(10億米ドル)の駆動システム別予測、2021年~2036年
- 表53:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(燃料の種類、2021年~2036年)
- 表54:用途別 南アジアおよび太平洋地域の市場規模(10億米ドル)予測、2021年~2036年
- 表55:最終用途別 南アジアおよび太平洋地域の市場規模(10億米ドル)予測、2021年~2036年
- 表56: 流通チャネル別 南アジア・太平洋地域の市場規模(10億米ドル)予測、2021年~2036年
- 表57:中東・アフリカ地域の市場規模(10億米ドル)予測(国別)、2021年~2036年
- 表58:中東・アフリカ地域の市場規模(10億米ドル)予測(製品別)、2021年~2036年
- 表59:中東・アフリカ地域の市場規模(10億米ドル)予測(馬力帯別、2021年~2036年)
- 表60:中東・アフリカ市場規模(10億米ドル)の予測(駆動システム別、2021年~2036年)
- 表61:中東・アフリカ市場規模(10億米ドル)の予測(燃料の種類別、2021年~2036年)
- 表62:中東・アフリカ市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表63:中東・アフリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表64:中東・アフリカ市場規模(10億米ドル)の販売チャネル別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
- 図4:製品別世界市場の前年比成長率比較(2026年~2036年)
- 図5:製品別世界市場の魅力度分析
- 図6:馬力帯別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:馬力帯別世界市場の前年比成長率比較(2026年~2036年)
- 図8:馬力帯別世界市場の魅力度分析
- 図9:駆動システム別世界市場の価値シェアおよびBPS分析、 2026年および2036年
- 図10:駆動システム別の世界市場前年比成長率比較(2026年~2036年)
- 図11:駆動システム別の世界市場魅力度分析
- 図12:燃料種類別による世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:燃料種類における世界市場の前年比成長率比較(2026年~2036年)
- 図14:燃料種類における世界市場の投資魅力度分析
- 図15:用途別における世界市場のシェアおよびBPS分析(2026年および2036年)
- 図16:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図17:用途別世界市場の投資魅力度分析
- 図18:最終用途別世界市場のシェアおよびBPS分析(2026年および2036年)
- 図19:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図20:最終用途別の世界市場の魅力度分析
- 図21:流通チャネル別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図22:流通チャネル別の世界市場の前年比成長率比較(2026年~2036年)
- 図23:流通チャネル別の世界市場の魅力度分析
- 図24:地域別世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図25:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図26:地域別世界市場の魅力度分析
- 図27:北米市場の増分ドル機会(2026年~2036年)
- 図28:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図29:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図30:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図31:東アジア市場の増分ドル機会(2026年~2036年)
- 図32:南アジア・太平洋市場における追加ドル機会(2026年~2036年)
- 図33:中東・アフリカ市場における追加ドル機会(2026年~2036年)
- 図34:北米市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図35:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における製品別前年比成長率の比較(2026年~2036年)
- 図37:北米市場における製品別市場魅力度分析
- 図38:北米市場における馬力帯別市場シェアおよびBPS分析(2026年および2036年)
- 図39:北米市場における馬力帯別の前年比成長率比較(2026年~2036年)
- 図40:馬力帯別 北米市場の魅力度分析
- 図41:駆動システム別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図42:駆動システム別 北米市場の前年比成長率比較(2026年~2036年)
- 図43:駆動システム別 北米市場の魅力度分析
- 図44:燃料種類による北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:燃料種類における北米市場の前年比成長率比較(2026年~2036年)
- 図46:燃料種類における北米市場の魅力度分析
- 図47:用途別における北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図48: 用途別北米市場の前年比成長率比較(2026年~2036年)
- 図49:用途別北米市場の魅力度分析
- 図50:最終用途別北米市場の市場シェアおよびBPS分析(2026年および2036年)
- 図51:最終用途別北米市場の前年比成長率比較(2026年~2036年)
- 図52:北米市場における最終用途別魅力度分析
- 図53:北米市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図54:北米市場における流通チャネル別の前年比成長率比較(2026年~2036年)
- 図55:流通チャネル別北米市場の魅力度分析
- 図56:国別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図57:製品別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図58:南米アメリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図59:南米アメリカ市場における製品別の市場魅力度分析
- 図60:南米アメリカ市場における馬力帯別の市場シェアおよびBPS分析(2026年および2036年)
- 図61: ラテンアメリカ市場における馬力帯別前年比成長率の比較(2026年~2036年)
- 図62:ラテンアメリカ市場における馬力帯別の市場魅力度分析
- 図63:ラテンアメリカ市場における駆動システム別の市場シェアおよびBPS分析(2026年および2036年)
- 図64:南米アメリカ市場における駆動システム別前年比成長率の比較(2026年~2036年)
- 図65:南米アメリカ市場における駆動システム別の市場魅力度分析
- 図66:南米アメリカ市場における燃料種類別市場シェアおよびBPS分析(2026年および2036年)
- 図67:南米アメリカ市場における燃料種類別前年比成長率の比較、 2026年~2036年
- 図68:南米アメリカ市場における燃料種類別魅力度分析
- 図69:南米アメリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図70:南米アメリカ市場における用途別前年比成長率比較(2026年~2036年)
- 図71:南米アメリカ市場における用途別魅力度分析
- 図72:南米アメリカ市場の最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図73:南米アメリカ市場の最終用途別前年比成長率比較(2026年~2036年)
- 図74:南米アメリカ市場における最終用途別の魅力度分析
- 図75:南米アメリカ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図76:南米アメリカ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
- 図77:流通チャネル別の南米アメリカ市場の魅力度分析
- 図78:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図79:西ヨーロッパ市場における製品別の市場シェアおよびBPS分析(2026年および2036年)
- 図80:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図81:製品別西ヨーロッパ市場の魅力度分析
- 図82:馬力帯別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図83:馬力帯別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図84:西ヨーロッパ市場における馬力帯別魅力度分析
- 図85:西ヨーロッパ市場における駆動システム別市場シェアおよびBPS分析(2026年および2036年)
- 図86:西ヨーロッパ市場における駆動システム別前年比成長率の比較(2026年~2036年)
- 図87:駆動システム別 西ヨーロッパ市場の魅力度分析
- 図88:燃料種類別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図89:燃料種類別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図90:西ヨーロッパ市場における燃料種類ごとの市場魅力度分析
- 図91:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図93: 用途別西ヨーロッパ市場の魅力度分析
- 図94:最終用途別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図95:最終用途別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図96:最終用途別西ヨーロッパ市場の魅力度分析
- 図97:西ヨーロッパ市場の流通チャネル別市場シェアおよびBPS分析(2026年および2036年)
- 図98:西ヨーロッパ市場の流通チャネル別前年比成長率比較(2026年~2036年)
- 図99:西ヨーロッパ市場の流通チャネル別市場魅力度分析
- 図100:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図101:東ヨーロッパ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図102:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図103:東ヨーロッパ市場における製品別の市場魅力度分析
- 図104:ヨーロッパ市場における馬力帯別市場シェアおよびBPS分析(2026年および2036年)
- 図105:ヨーロッパ市場における馬力帯別前年比成長率の比較(2026年~2036年)
- 図106:馬力帯別 ヨーロッパ市場の魅力度分析
- 図107:駆動システム別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図108:駆動システム別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図109:駆動システム別 ヨーロッパ市場の魅力度分析
- 図110:ヨーロッパ市場における燃料種類ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図111:ヨーロッパ市場における燃料種類ごとの前年比成長率の比較(2026年~2036年)
- 図112:ヨーロッパ市場における燃料種類ごとの市場魅力度分析
- 図113:ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図115:ヨーロッパ市場における用途別の市場魅力度分析
- 図116:ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図117:ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図118:ヨーロッパ市場における最終用途別の市場魅力度分析
- 図119:ヨーロッパ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図120:ヨーロッパ市場における流通チャネル別前年比成長率の比較(2026年~2036年)
- 図121:ヨーロッパ市場における流通チャネル別の市場魅力度分析
- 図122:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図123:東アジア市場における製品別市場シェアおよびBPS分析、 2026年および2036年
- 図124:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
- 図125:東アジア市場における製品別の魅力度分析
- 図126:東アジア市場における馬力帯別の市場シェアおよびBPS分析(2026年および2036年)
- 図127:東アジア市場における馬力帯別の前年比成長率比較(2026年~2036年)
- 図128:東アジア市場における馬力帯別の市場魅力度分析
- 図129:東アジア市場における駆動システム別の市場シェアおよびBPS分析(2026年および2036年)
- 図130:東アジア市場における駆動システム別前年比成長率の比較(2026年~2036年)
- 図131:駆動システム別 東アジア市場の魅力度分析
- 図132:燃料種類別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図133:燃料種類別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図134:燃料種類による東アジア市場の魅力度分析
- 図135:用途別による東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図136:用途別による東アジア市場の前年比成長率比較(2026年~2036年)
- 図137:用途別による東アジア市場の魅力度分析
- 図138:東アジア市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図139:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図140:東アジア市場における最終用途別魅力度分析
- 図141:東アジア市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図142:東アジア市場における流通チャネル別の前年比成長率比較(2026年~2036年)
- 図143:東アジア市場における流通チャネル別の魅力度分析
- 図144:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図145: 南アジア・太平洋市場:製品別市場シェアおよびBPS分析(2026年および2036年)
- 図146:南アジア・太平洋市場:製品別前年比成長率の比較(2026年~2036年)
- 図147: 南アジア・太平洋市場における製品別魅力度分析
- 図148:南アジア・太平洋市場における馬力帯別市場シェアおよびBPS分析(2026年および2036年)
- 図149:南アジア・太平洋市場における馬力帯別前年比成長率の比較(2026年~2036年)
- 図150: 馬力帯別 南アジア・太平洋市場の魅力度分析
- 図151:駆動システム別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図152:駆動システム別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図153:駆動システム別 南アジア・太平洋市場の魅力度分析
- 図154:南アジア・太平洋市場における燃料種類市場シェアおよびBPS分析(2026年および2036年)
- 図155:南アジア・太平洋市場における燃料種類前年比成長率の比較(2026年~2036年)
- 図156:南アジア・太平洋市場における燃料種類市場魅力度分析
- 図157: 用途別 南アジア・太平洋市場における市場シェアおよびBPS分析、 2026年および2036年
- 図158:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図159:南アジア・太平洋市場における用途別の魅力度分析
- 図160:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図161:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図162:南アジア・太平洋地域市場における最終用途別の市場魅力度分析
- 図163:南アジア・太平洋地域市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図164:南アジア・太平洋地域市場における流通チャネル別の前年比成長率比較(2026年~2036年)
- 図165:流通チャネル別南アジア・太平洋市場の魅力度分析
- 図166:国別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図167:製品別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図168:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図169:中東・アフリカ市場における製品別の市場魅力度分析
- 図170:中東・アフリカ市場における馬力帯別の市場シェアおよびBPS分析(2026年および2036年)
- 図171:中東・アフリカ市場における馬力帯別前年比成長率の比較(2026年~2036年)
- 図172:中東・アフリカ市場における馬力帯別の市場魅力度分析
- 図173:中東・アフリカ市場における駆動システム別売上高シェアおよびBPS分析(2026年および2036年)
- 図174:中東・アフリカ市場における駆動システム別前年比成長率の比較(2026年~2036年)
- 図175:中東・アフリカ市場における駆動システム別の市場魅力度分析
- 図176:中東・アフリカ市場における燃料種類別市場シェアおよびBPS分析、 2026年および2036年
- 図177:中東・アフリカ市場における燃料種類前年比成長率の比較(2026年~2036年)
- 図178:中東・アフリカ市場における燃料種類市場魅力度分析
- 図179:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図180:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図181:用途別中東・アフリカ市場の魅力度分析
- 図182:最終用途別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図183:最終用途別中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図184:中東・アフリカ市場における用途別の市場魅力度分析
- 図185:中東・アフリカ市場における流通チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図186:中東・アフリカ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
- 図187:流通チャネル別の中東・アフリカ市場の魅力度分析
- 図188:世界市場 – ティア構造分析
- 図189:世界市場 – 企業別シェア分析









