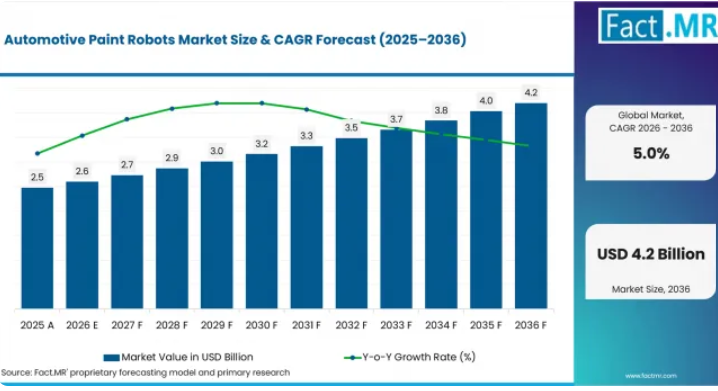
自動車用塗装ロボット市場の成長を支える重要な数値とは何でしょうか?
2036年までに16億米ドルの絶対的な市場機会が見込まれており、その牽引役となるのは、床設置型ロボット、完全自動化システム、およびOEM塗装工場です。
市場の需要を牽引する要因
- OEM塗装工場のエンジニアリングチームは、安定したロボットパスが必要とされています。これは、塗装品質が、再現性のある噴射距離とアトマイザーの制御に依存しているためです。
- 自動車メーカーは、多様な生産要件に対応するための柔軟な塗装セルを必要としており、VDAは2026年1月、2025年にドイツで415万台の乗用車が生産されたと報告しました。
- 工場の自動化への投資が継続される限り、ロボットサプライヤーは恩恵を受けます。国際ロボット連盟は2025年9月、2024年に工場で54万2,000台の産業用ロボットが導入されたと報告しました。
- ティア1の塗装セルでは、バンパーやフェイシアの色がOEMのボディパネルと一致するよう、塗布装置の精度が求められます。
分析対象の主要セグメント
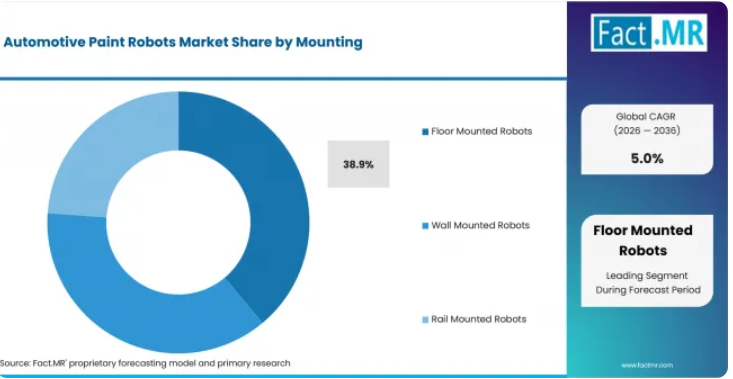
設置方法別:2026年には、床設置型ロボットが38.9%のシェアを占めると予想されます。これは、固定式ブースが安定したリーチと再現性の高いロボットの姿勢を可能にするためです。
可搬重量別:アトマイザー、ベル、ホースの可搬重量プロファイルにより、2026年には5kg以下が28.4%のシェアを占めると予測されています。
自動化レベル別:レシピ制御や密閉ブースの安全要件により、2026年には完全自動化が63.8%のシェアを獲得すると予想されています。
最終用途別:車体塗装には最も厳しい外観基準が設定されているため、2026年にはOEM塗装工場が33.2%のシェアを占めると推定されています。
Fact.MRのアナリスト見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「自動車用塗装ロボットは、表面上の速度というよりも、稼働中のブース内で距離、噴射角度、色移りをいかに確実に維持できるかによって評価されるようになっています。生産現場での受け入れは、モデル発売時の仕上げ実績とサービス対応に左右されると予想されます。
塗布装置の制御、ブースとの統合、経路プログラミングのサポートを組み合わせたサプライヤーは、OEMとの調達交渉において有利な立場に立つでしょう。」戦略的示唆OEMの塗装工場の責任者は、初回合格率、ブースのダウンタイム、および塗布装置のサービス対応力を基準に、ロボット提案を比較検討すべきです。オートメーションインテグレーターは、見積もり提出前にレール、壁、床のレイアウトをテストする必要があります。
古いブースでは、ロボットの安全な動作が制限されることが多いからです。コーティング技術チームは、ロボットの調達をコーティングシステムパートナーと連携させるべきです。Durr社とAxalta社は2025年1月、NextJet技術とロボット統合を組み合わせたデジタルコーティングパートナーシップを発表しました。投資家は、企業の参入状況を判断する際、塗装用ロボットへの直接的な関与と、一般的な産業用ロボットの売上高を区別すべきです。
ドイツは、OEMの生産規模の拡大と塗装工場の近代化により、2036年まで年平均成長率(CAGR)5.5%を記録すると予測されています。ブラジルでは、自動車生産量の回復がコーティング剤投資を後押しするため、CAGR 5.0%が見込まれています。米国は、組立規模の拡大により大量生産用ブースでの更新需要が生まれることから、年平均成長率(CAGR)4.5%で推移すると予測されています。英国は、一部のEVおよびハイブリッド車プログラムが新たな塗装工場の作業を支えることから、CAGR 4.0%を維持すると見込まれています。日本は、ロボット活用の規律ある運用と成熟した塗装品質管理により、CAGR 3.6%に達すると推定されています。
自動車用塗装ロボット市場は、セグメント別にどのように分類されますか?
2026年には、設置方式別では「床設置型ロボット」が38.9%のシェアを占め、トップとなる見込みです。自動化レベル別では、「完全自動化システム」が63.8%のシェアを占め、トップとなる見込みです。
どの設置方式が主流となるでしょうか?
2026年には、「床設置型ロボット」が38.9%のシェアを占める見込みです。
床設置型ロボットは、OEMのブースの多くが固定ステーションからの安定したリーチを前提に設計されているため、設置方式の中で主導的な地位を占めると予測されています。固定式の床設置型システムは、経路の再現性が毎日確認される大量生産の車体塗装に適しています。移動式床設置型システムは、モデル変更の際に生産エンジニアリングによる位置調整が最小限で済む場面で使用されます。塗料の循環、ロボットベース、および安全領域をまとめて認定する必要がある場合、一体型の床設置型ユニットが依然として有用です。
積載量セグメントを牽引するのは何でしょうか?
2026年には、5kg以下のロボットが28.4%のシェアを占めると予想されています。
塗装作業者は、単純な持ち上げ能力よりも動作精度をより重視するため、5kg以下のロボットが積載量セグメントをリードすると予想されます。軽量ロボットは、外装ボディ塗装で使用されるベル型アトマイザーやホースパッケージに適しています。高速ロボットは、同一のボディシェル上で2本以上のアームが連携して作業を行う場合、サイクルタイムの目標達成を支援します。エネルギーチェックが塗装工場の承認に影響を与える場合、低消費電力のロボットが魅力的となります。
自動化レベルは需要をどのように形作るのでしょうか?
2026年には、完全自動化システムが63.8%のシェアで市場をリードすると予想されています。
完全自動化システムが自動化レベルの中で主導的な地位を占めると予想されるのは、OEMの塗装工場が、危険なスプレーエリア内での手動作業を最小限に抑えたいと考えているためです。AIを活用した自動化は、新しい車体形状がブースに導入された際の経路の最適化を支援します。連続生産の自動化は、工場がシフトをまたいでコーティング剤の均一性を維持するのに役立ちます。国際ロボット連盟(IFR)の報告によると、ドイツでは2024年に26,982台の産業用ロボットが導入され、これはヨーロッパの年間産業用ロボット導入台数の32%を占めています。
最終用途別に見ると、OEM塗装工場を後押しする要因は何でしょうか?
2026年には、OEM塗装工場のシェアが25.0%に達すると推定されています。
完成車ボディに適用される仕上げ基準により、OEM塗装工場が最終用途分野をリードすると推定されています。ティア1サプライヤーの施設では、バンパー、ミラー、外装トリムに色の一貫性が求められるため、より小規模な塗装セルが使用されています。アフターマーケットおよび衝突修理センターは、処理量が予測しにくいため、依然として限定的な状況にとどまっています。国際ロボット連盟(IFR)の報告によると、2024年の南米アメリカにおける産業用ロボットの導入台数は50,100台で、そのうち米国が68%を占めています。
自動車用塗装ロボット市場の普及を加速させている要因と、その妨げとなっている要因は何でしょうか?
仕上げの再現性が普及を後押しする一方、塗装ブースの改修に関する制約が普及を妨げています。
推進要因の影響分析
OEM塗装工場の近代化: モデルの刷新に伴い、塗装工場のエンジニアリングチームは、ロボットの可動範囲、塗布装置の安定性、および塗装ブースの安全性に引き続き注力することが予想されます。主な商業的影響は、1ラインあたりのロボット台数の増加ではありません。古いアームが新しい車体形状に対応できなくなった際の、より適切な交換タイミングにあります。
塗装の再現性に関する要件: 外観検査により、正確な噴射距離とアトマイザー制御の重要性がさらに高まると予想されます。わずかな軌道誤差が、色合いや塗膜厚さに現れるようになります。各工場では、試運転時に仕上げデータを実証できるベンダーが優先される見込みです。
完全自動化されたブース運用:密閉型スプレーエリアの導入により、塗装作業は手動による工程からロボットへの移行が進むと予想されます。この変化により、実際のスプレー作業中の人体への曝露が低減されます。また、工場が各シフトやオペレーターを比較する際、レシピ記録の有用性が高まります。
ティア1サプライヤーにおける部品塗装:ティア1の施設では、外装部品にOEMグレードの外観が求められる場合に、コンパクトなセルが追加される見込みです。バンパー、フェイシア、ミラーハウジングには、再現性の高い色転写が求められます。需要は、生産ラインを完全に停止することなくメンテナンスが可能な小型ロボットを好む傾向にあるでしょう。
デジタル塗装経路制御: 新モデルが同じブースを共有する場合、塗装経路のシミュレーションにより、市場投入に向けた作業期間が短縮されると予測されます。オフラインでのプログラミングにより、実際のスプレーエリアでの試運転が削減されます。ソフトウェアサポートを提供するベンダーは、初期のエンジニアリングレビューにおいて、より大きな影響力を持つようになることが予想されます。
機会影響分析
デジタル塗装およびインクジェットコーティング:デジタル塗装システムは、ツートーン仕上げやカスタマイズ仕上げにおいて、マスキング作業を削減できる分野で新たな機会を創出すると期待されています。塗装ヘッドが車体の形状に正確に追従する必要がある場合、ロボットとの連携が大きな価値を発揮します。これにより、コーティングデータとロボットの動作を連動させることができるベンダーが有利となります。
柔軟性の高い床設置型セル:ブース全体を再構築できない工場において、床設置型セルの導入が増加すると予測されています。コンパクトな設備構成により、メインコンベアを移動させることなくモデルチェンジに対応できます。この機会は、計画停止期間中に制御されたアップグレードを必要とするエンジニアリングチームがいる現場で最も顕著です。
オーバースプレーの少ないアトマイザー:オーバースプレーの少ない塗布技術は、材料の無駄や換気コストの圧力に直面している工場にとって魅力的になると予想されます。転送効率の向上により、塗料のロスが減少し、ブースの清掃時間も短縮されます。そのメリットは、明るい色と暗い色の両方で仕上げ品質が実証できるかどうかにかかっています。
- アフターマーケット向けキャリブレーションパッケージ:導入済みの塗装ロボットの老朽化に伴い、サービスパッケージの重要性は高まると予測されます。キャリブレーションサポートにより、アトマイザーの交換、コントローラーの更新、ブースのメンテナンス後も仕上げ品質を維持できます。社内のロボット技術が限られている小規模な施設では、このサポートが特に重視されると見込まれます。
制約要因の影響分析
- ブースの改修の複雑さ:古いブースでは、ロボットのリーチ、レールの移動範囲、ケーブル配線に制限があることがよくあります。これらの制限により、設置開始前のエンジニアリングに要する時間が増加します。改修にコンベア、換気システム、あるいは操業停止に伴う変更が必要な場合、工場の担当チームはアップグレードを延期すると予想されます。
- 防爆安全性の検証: 塗装ロボットは、可燃性のコーティング剤や噴霧された物質の近くで稼働します。安全性の検証により、一般の産業用ロボットの試運転を超える承認作業が必要になると予想されます。現地のチームが危険区域の制御に関する経験不足の場合、この制約はさらに大きくなります。
- 投資回収の圧力: 塗装ロボットには、アームの価格以外にも、ブースの工事、プログラミング時間、およびサービス契約が必要です。小規模な施設では、生産量がフルパッケージの導入を正当化しない場合、承認プロセスが遅れることが予想されます。自動車の受注サイクルが低迷している時期には、投資回収の圧力がより厳しくなります。
- プログラミングスキルの不足: 工場で多くの車種を生産している場合、ロボットのパスプログラミングは依然としてボトルネックとなっています。スキルの不足により、外部のインテグレーターへの依存度が高まると予測されます。新モデルが同時に生産開始される場合、その依存がコスト増や遅延を招く可能性があります。
自動車用塗装ロボット市場を最も急速に拡大させている国はどこでしょうか?
- 国別の比較では1.9パーセントポイントの差があり、予測期間を通じて3つの実質的な成長帯が形成されています。
- ドイツは、OEMの生産規模の深さと塗装工場の近代化により、ブラジルより0.5パーセントポイント上回っています。
- ブラジルは、生産の回復がコーティング剤投資を支えていることから、米国より0.5パーセントポイント上回っています。
- 米国は、組立規模の大きさにより大量生産用ブースでの更新需要が生まれているため、英国より0.5パーセントポイント上回っています。
- 英国は、一部のEVおよびハイブリッド車プログラムが塗装工場の新規作業を支えているため、日本を0.4パーセントポイント以上上回っています。
- 日本は、工場の規律とロボット化された塗装品質管理により、更新需要が安定しているため、表示された範囲の最下位に位置しています。
同程度のCAGRであっても、工場の規模、塗装ブースの老朽化、現地でのサービス体制の充実度により、市場参入条件は異なります。レポートの全範囲には、北米、ラテンアメリカ、ヨーロッパ、東アジア、南アジア・太平洋地域、中東、アフリカが含まれます。
ドイツでの導入を後押しする要因は何でしょうか?
OEMの生産体制の充実と塗装工場の設備更新に支えられ、年平均成長率(CAGR)は5.5%と見込まれます。
ドイツの成長は、塗装工場の自動化が新型車の発売や表面品質管理と密接に結びついている市場の実情を反映しています。OEM各社が塗装ブースのサプライヤーと密接に連携してエンジニアリングを展開しているため、同国では2026年から2036年にかけて年平均成長率(CAGR)5.5%を記録すると予測されています。ドイツの工場では、稼働率の高い塗装工場において、塗布装置の試運転、操業停止計画、およびサービス対応をサポートできるロボットベンダーが重視されると予想されます。
ブラジルでは需要がどのように拡大しているのでしょうか?
年平均成長率(CAGR)5.0%。自動車生産の回復と、輸出に関連する仕上げ工程が牽引しています。
ブラジルの成長は、生産の回復と、国内向けおよび輸出向け車両の仕上げ基準を満たす必要性に結びついています。ANFAVEAは2026年1月、ブラジルにおける2025年の自動車生産台数が264万4000台となり、2024年比で3.5%増加したと報告しました。塗装ロボットの導入は引き続き選択的なものになると予想され、OEMやサプライヤー各社は、手直し作業を削減し、新型車投入のスケジュールを確保できるアップグレードを優先する見込みです。
米国での導入を後押しする要因は何でしょうか?
年平均成長率(CAGR)は4.5%と見込まれ、大規模な組立拠点と、大量生産工場におけるロボットの更新がこれを支えています。
米国には広範な組立拠点があり、ダウンタイムのリスクを許容しにくくなった段階で塗装ロボットが更新されます。連邦準備制度理事会(FRB)が2026年1月16日に発表したG.17報告書によると、2025年の自動車組立台数は、季節調整済み年率換算で平均1,016万台でした。大規模な工場では、可燃性スプレーエリアには生産開始前に安全審査に合格した制御システムが必要であるため、実績のあるブース統合が優先されると予想されます。
英国では需要がどのように推移しているのでしょうか?
年平均成長率(CAGR)は4.0%で、EVおよびハイブリッド車向けの塗装工場への選択的な投資が牽引しています。
英国の見通しはより選択的なものとなっています。これは、工場の規模が比較的小さく、資本承認がモデルプログラムと密接に結びついているためです。SMMTの報告によると、2025年に英国の工場では乗用車717,371台と商用車47,344台を合わせ、計764,715台の自動車を生産しました。塗装ロボットの需要は、シャットダウン期間の短縮やエネルギーコストの厳格な管理が行われているにもかかわらず、新プラットフォームにおいて塗装品質の管理が求められる拠点から生じると予想されます。
日本の状況はどうでしょうか?
年平均成長率(CAGR)は3.6%で、ロボット化された生産体制と塗装品質管理に支えられています。
日本の成長は、ロボット利用の成熟度と、新設備が量産に入る前の厳格な審査を反映しています。国際ロボット連盟(IFR)は2025年7月、日本の自動車産業が2024年に約13,000台の産業用ロボットを導入し、前年比11%増となったと報告しました。塗装ロボットサプライヤーは、安定した塗装品質、コンパクトなレイアウト、迅速な技術サポートを提供することで、更新需要を獲得できると見込まれています。
自動車用塗装ロボット市場を牽引しているのはどの企業でしょうか?
ABB Ltd.、Durr AG、ファナック株式会社、KUKA Roboter GmbH、安川電機株式会社はいずれも、専用の塗装ロボットまたは自動車塗装自動化ソリューションを提供しています。また、ABBとDurrは、より広範な塗装ライン向けアプリケーションポートフォリオも展開しています。
ABB Ltd.は、自動車用塗装ロボット、アトマイザー、制御ソフトウェア、および塗装ブースに特化したアプリケーションパッケージを通じて市場で存在感を示しています。Durr AGは、ターンキー方式の塗装ライン、ロボットの統合、および塗装プロセスのノウハウを通じて、塗装工場の自動化を支援しています。ファナック株式会社は、2025年12月に、汎用および自動車用途向けに設計された中型塗装ロボット「P-55」を発表し、塗装自動化分野における同社の地位を強化しています。
KUKA Roboter GmbHおよび安川電機株式会社も、自動車の車体および部品用途向けの専用塗装ロボットを提供しており、これら2社は、単なる広範な産業用オートメーションプロバイダーというよりも、塗装ロボット分野の直接的な参入企業として分類されるべきでしょう。競争は、塗装ブースとの統合、塗布装置の制御、プログラミングサポート、および現地でのサービス提供体制に左右されると予想されます。OEM各社は、ロボットアームの仕様のみではなく、塗装仕上がり実績や新製品投入時のサポート体制を基準に、各プロバイダーを比較する可能性が高いでしょう。
主要なプロバイダーはどの企業でしょうか?
- ABB Ltd.
- Durr AG
- FANUC CORPORATION
- KUKA Roboter GmbH
- Yaskawa Electric Corporation
市場はどのように分類されていますか?
- 設置方法別:
- 床設置型ロボット
- 据え置き型床設置システム
- 移動型ロボット
- 一体型床設置ユニット
- 壁面設置型ロボット
- コンパクト壁面設置システム
- 高所対応壁面設置システム
- モジュール式壁面設置ユニット
- レール設置型ロボット
- リニアレールシステム
- オーバーヘッドレールシステム
- 自動レールガイド式ロボット
- 床設置型ロボット
- 可搬重量別:
- 5 kgまで
- 軽量可搬ロボット
- 高速ロボット
- 低消費電力ロボット
- 5~10 kg
- 中重量可搬ロボット
- 高精度ロボット
- 多目的ロボット
- 10~20 kg
- ヘビーデューティー・ミッドレンジロボット
- 高容量ロボット
- 高度なモーションロボット
- 20 kg以上
- 高可搬重量ロボット
- 産業用自動化ロボット
- 高性能ロボット
- 5 kgまで
- 自動化レベル別:
- 完全自動化
- AI対応自動化
- 連続生産自動化
- 高精度自動化
- 半自動化
- 人間支援型自動化
- 柔軟な自動化システム
- モジュール式自動化
- 完全自動化
- 用途別:
- OEM塗装工場
- 自動車OEM施設
- 大量生産用塗装工場
- 統合製造施設
- ティア1サプライヤー施設
- 部品製造施設
- 受託製造ユニット
- 先進的なコーティング施設
- アフターマーケットおよび衝突修理センター
- 衝突修理施設
- アフターマーケット塗装センター
- 独立系修理ネットワーク
- 特殊車両製造
- カスタム車両生産
- 産業用車両製造
- 特殊用途車両施設
- OEM塗装工場
- 地域別:
- 北米
- ラテンアメリカ
- ヨーロッパ
- 東アジア
- 南アジアおよびオセアニア
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家が知っておくべきことは何か?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 専門家からの意見およびフィールドワーク(一次資料)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)分析
- 現在および将来の市場規模(価値 (10億米ドル)の予測(2026年~2036年)
- 前年比成長傾向分析
- 絶対額ベースの市場機会分析
- 世界市場の価格分析(2021年~2036年)
- 設置方法別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 設置方法別 過去市場規模(10億米ドル)分析、2021年~2025年
- 設置方法別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- 床設置型ロボット
- 固定式床設置システム
- 移動式床設置システム
- 一体型床設置ユニット
- 壁面設置型ロボット
- コンパクト壁面設置型システム
- 高所対応壁面設置型システム
- モジュラー式壁面設置ユニット
- レール設置型ロボット
- リニアレールシステム
- オーバーヘッドレールシステム
- 自動レールガイド式ロボット
- 床設置型ロボット
- 設置方法別前年比成長トレンド分析(2021年~2025年)
- 設置方法別絶対額市場機会分析(2026年~2036年)
- 積載量別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 積載量別、2021年から2025年までの過去の市場規模(金額:10億米ドル)分析
- 積載量別、2026年から2036年までの現在および将来の市場規模(金額:10億米ドル)分析および予測
- 5 kg以下
- 軽量ペイロードロボット
- 高速ロボット
- 低消費電力ロボット
- 5~10 kg
- 中重量ペイロードロボット
- 高精度ロボット
- 多目的ロボット
- 10~20 kg
- 中重量級ヘビーデューティーロボット
- 高容量ロボット
- 高度なモーションロボット
- 20 kg以上
- 高積載量ロボット
- 産業用オートメーションロボット
- 高性能ロボット
- 5 kg以下
- 積載量別前年比成長傾向分析(2021年~2025年)
- 積載量別絶対的な市場機会分析(2026年~2036年)
- 自動化レベル別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 自動化レベル別過去市場規模(10億米ドル)分析(2021年~2025年)
- 自動化レベル別現在および将来の市場規模(10億米ドル)分析および予測(2026年~2036年)
- 完全自動化
- AIを活用した自動化
- 連続生産オートメーション
- 高精度オートメーション
- 半自動
- 人間支援型オートメーション
- フレキシブルオートメーションシステム
- モジュラーオートメーション
- 完全自動化
- 自動化レベル別前年比成長傾向分析(2021年~2025年)
- 自動化レベル別絶対的市場規模(米ドル)の機会分析(2026年~2036年)
- 用途別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 用途別過去市場規模(金額、10億米ドル)分析、2021年から2025年
- 用途別現在および将来の市場規模(金額、10億米ドル)分析および予測、2026年から2036年
- OEM塗装工場
- 自動車OEM施設
- 大量生産型塗装工場
- 統合製造施設
- ティア1サプライヤー施設
- 部品製造施設
- 受託製造拠点
- 先進コーティング剤施設
- アフターマーケットおよび衝突修理センター
- 衝突修理施設
- アフターマーケット塗装センター
- 独立系修理ネットワーク
- 特殊車両製造
- カスタム車両生産
- 産業用車両製造
- 特殊用途車両施設
- OEM塗装工場
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)の分析、2021年~2025年
- 地域別現在の市場規模(金額、10億米ドル)の分析および予測、2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 搭載方式別
- ペイロード別
- 自動化レベル別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 搭載方式別
- ペイロード別
- 自動化レベル別
- 最終用途別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 搭載方式別
- ペイロード別
- 自動化レベル別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 搭載方式別
- ペイロード別
- 自動化レベル別
- 最終用途別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)および動向分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 取り付け方法別
- 積載量別
- 自動化レベル別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 取り付け方法別
- 積載量別
- 自動化レベル別
- 最終用途別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパその他
- 搭載方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 搭載方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- 主なポイント
- 東アジア市場の分析と予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 搭載方式別
- ペイロード別
- 自動化レベル別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 搭載方式別
- ペイロード別
- 自動化レベル別
- 最終用途別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)および動向分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 搭載方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 搭載方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 過去市場規模(10億米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 搭載方式別
- ペイロード別
- 自動化レベル別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 搭載方式別
- ペイロード別
- 自動化レベル別
- 最終用途別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 搭載方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 搭載方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- ドイツ
- 価格分析
- 市場シェア分析、2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 取り付け方式別
- 積載量別
- 自動化レベル別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 取り付け方法別
- 積載量別
- 自動化レベル別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 取り付け方法別
- 積載量別
- 自動化レベル別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 取り付け方法別
- 積載量別
- 自動化レベル別
- 用途別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- ABB Ltd.
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Durr AG
- ファナック株式会社
- KUKA Roboter GmbH
- 安川電機株式会社
- ABB Ltd.
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用された略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:設置方式別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3:積載量別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表4:自動化レベル別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表5:最終用途別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:取り付け方式別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:積載量別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:2021年から2036年までの北米市場規模(10億米ドル)の自動化レベル別予測
- 表10:2021年から2036年までの北米市場規模(10億米ドル)の最終用途別予測
- 表11:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の国別予測
- 表12:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の取り付け方式別予測
- 表13:南米アメリカ市場規模(10億米ドル)の予測(ペイロード別、2021年~2036年)
- 表14:南米アメリカ市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表15:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の最終用途別予測
- 表16:2021年から2036年までの西ヨーロッパ市場規模(10億米ドル)の国別予測
- 表17:2021年から2036年までの西ヨーロッパ市場規模(10億米ドル)の取り付け方式別予測
- 表18:西ヨーロッパの市場規模(10億米ドル)の予測(ペイロード別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表21:東ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(10億米ドル)の取り付け方式別予測(2021年~2036年)
- 表23:東ヨーロッパの市場規模(10億米ドル)の積載量別予測(2021年~2036年)
- 表24:東ヨーロッパ市場規模(10億米ドル)の自動化レベル別予測(2021年~2036年)
- 表25:東ヨーロッパ市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表26:東アジア市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表27:東アジアの市場規模(10億米ドル)の予測(搭載方式別、2021年~2036年)
- 表28:東アジアの市場規模(10億米ドル)の予測(積載量別、2021年~2036年)
- 表29:東アジアの市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表30:東アジアの市場規模(10億米ドル)の予測(搭載方式別、2021年~2036年)
- 表31:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表32:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(搭載方式別、2021年~2036年)
- 表33:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(ペイロード別)
- 表34:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(自動化レベル別)
- 表35:2021年から2036年までの南アジア・太平洋地域の市場規模 (10億米ドル)最終用途別予測、2021年~2036年
- 表36:中東・アフリカ市場規模(10億米ドル)国別予測、2021年~2036年
- 表37:中東・アフリカ地域の市場規模(10億米ドル)の設置方法別予測、2021年~2036年
- 表38:中東・アフリカ地域の市場規模(10億米ドル)の積載量別予測、2021年~2036年
- 表39:中東・アフリカ市場規模(10億米ドル)の自動化レベル別予測、2021年~2036年
- 表40:中東・アフリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)の予測
- 図3:2026年および2036年の設置方法別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の設置方法別世界市場の前年比成長率比較
- 図5:設置方法別の世界市場の魅力度分析
- 図6:積載量別 世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:積載量別 世界市場の前年比成長率比較(2026年~2036年)
- 図8:積載量別 世界市場の投資魅力分析
- 図9:自動化レベル別 世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:自動化レベル別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:自動化レベル別の世界市場の魅力度分析
- 図12:最終用途別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図14:用途別世界市場の投資魅力度分析
- 図15:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の追加収益機会(ドルベース)、2026年~2036年
- 図22:東アジア市場の追加収益機会(ドルベース)、2026年~2036年
- 図23:南アジア・太平洋市場の追加収益機会(ドルベース)、2026年~2036年
- 図24:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における設置方式別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における設置方式別の前年比成長率比較(2026年~2036年)
- 図28:北米市場における搭載方式別の市場魅力度分析
- 図29:北米市場におけるペイロード別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるペイロード別の前年比成長率比較(2026年~2036年)
- 図31:積載量別 北米市場の魅力度分析
- 図32:自動化レベル別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:自動化レベル別 北米市場の前年比成長率比較(2026年~2036年)
- 図34:自動化レベル別の北米市場の魅力度分析
- 図35:最終用途別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図36:最終用途別の北米市場の前年比成長率比較(2026年~2036年)
- 図37: 用途別北米市場の魅力度分析
- 図38:国別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図39:設置方法別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図40:設置方法別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:南米アメリカ市場の魅力度分析(設置方式別)
- 図42:南米アメリカ市場の価値シェアおよびBPS分析(ペイロード別、2026年および2036年)
- 図43:南米アメリカ市場の前年比成長率比較(ペイロード別、2026年~2036年)
- 図44:積載量別の南米アメリカ市場の魅力度分析
- 図45:自動化レベル別の南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図46:自動化レベル別の南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:自動化レベル別の南米アメリカ市場の魅力度分析
- 図48:最終用途別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:最終用途別の南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における最終用途別の魅力度分析
- 図51:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における設置方法別の市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における設置方法別の前年比成長率比較(2026年~2036年)
- 図54:西ヨーロッパ市場における設置方法別の市場魅力度分析
- 図55:西ヨーロッパ市場におけるペイロード別の市場シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における積載量別の前年比成長率比較(2026年~2036年)
- 図57:西ヨーロッパ市場における積載量別の市場魅力度分析
- 図58:西ヨーロッパ市場における自動化レベル別の市場シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における自動化レベル別の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における自動化レベル別の市場魅力度分析
- 図61:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における最終用途別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における設置方法別の市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における設置方法別の前年比成長率比較(2026年~2036年)
- 図67:東ヨーロッパ市場における設置方法別の市場魅力度分析
- 図68:ヨーロッパ市場の市場シェアおよびBPS分析(ペイロード別)、2026年および2036年
- 図69:ヨーロッパ市場の前年比成長率比較(ペイロード別)、2026年~2036年
- 図70:ヨーロッパ市場の市場魅力度分析(ペイロード別)
- 図71:ヨーロッパ市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における自動化レベル別の前年比成長率比較(2026年~2036年)
- 図73:自動化レベル別のヨーロッパ市場の魅力度分析
- 図74:最終用途別のヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図75:最終用途別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図76:最終用途別のヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における設置方法別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における設置方式別の前年比成長率比較(2026年~2036年)
- 図80:東アジア市場における設置方式別の市場魅力度分析
- 図81:東アジア市場におけるペイロード別の市場シェアおよびBPS分析(2026年および2036年)
- 図82:積載量別東アジア市場の前年比成長率比較(2026年~2036年)
- 図83:積載量別の東アジア市場の魅力度分析
- 図84:自動化レベル別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:自動化レベル別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における自動化レベル別の市場魅力度分析
- 図87:東アジア市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における最終用途別の魅力度分析
- 図90:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における取り付け方法別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における搭載方式別の前年比成長率比較(2026年~2036年)
- 図93:南アジア・太平洋市場における搭載方式別の市場魅力度分析
- 図94:南アジア・太平洋市場におけるペイロード別の市場シェアおよびBPS分析(2026年および2036年)
- 図95:南アジア・太平洋市場における積載量別の前年比成長率比較(2026年~2036年)
- 図96:南アジア・太平洋市場における積載量別の市場魅力度分析
- 図97:南アジアおよび太平洋市場における自動化レベル別の市場シェアおよびBPS分析(2026年および2036年)
- 図98:南アジアおよび太平洋市場における自動化レベル別の前年比成長率比較(2026年~2036年)
- 図99:南アジアおよび太平洋市場における自動化レベル別の市場魅力度分析
- 図100:南アジア・太平洋市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図102:南アジア・太平洋市場における用途別市場魅力度分析
- 図103:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における設置方法別市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における設置方法別の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場における搭載方式別の市場魅力度分析
- 図107:中東・アフリカ市場における積載量別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における積載量別の前年比成長率比較(2026年~2036年)
- 図109:積載量別の中東・アフリカ市場の魅力度分析
- 図110:自動化レベル別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図111:自動化レベル別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図112:自動化レベル別の中東・アフリカ市場の魅力度分析
- 図113:最終用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









