航空機客室用空気浄化モジュール市場の成長を支える決定的な数値とは何でしょうか?
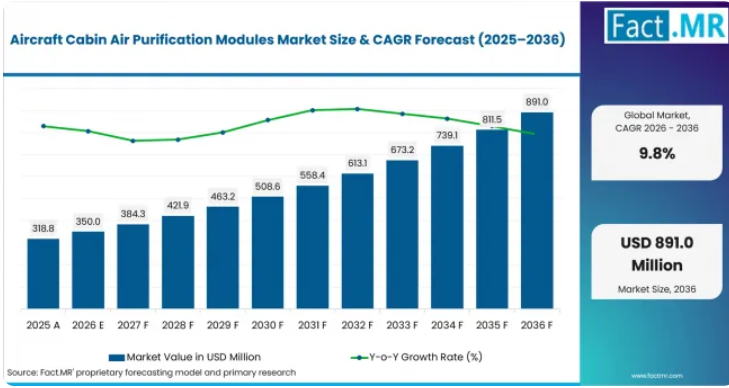
2036年までに5億4100万米ドルの絶対的な市場機会が見込まれており、HEPAろ過やラインフィットシステム、さらにナローボディ機および米国からの需要が牽引役となっています。
市場の需要を牽引する要因
- 航空会社は、定期メンテナンスの期間内に設置可能な客室用ろ過モジュールを必要としています。
- OEMのエンジニアリングチームは、生産段階での認証取得が容易であるため、ラインフィット型モジュールを優先しています。
- MROプロバイダーは、HEPA交換キットが既存の認証プロセスを活用できる場合にメリットを得られます。
- 航空機運航会社は、UV-Cやイオン化方式のオプションと、実績のあるHEPAの性能を比較検討すると予想されます。
分析対象の主要セグメント
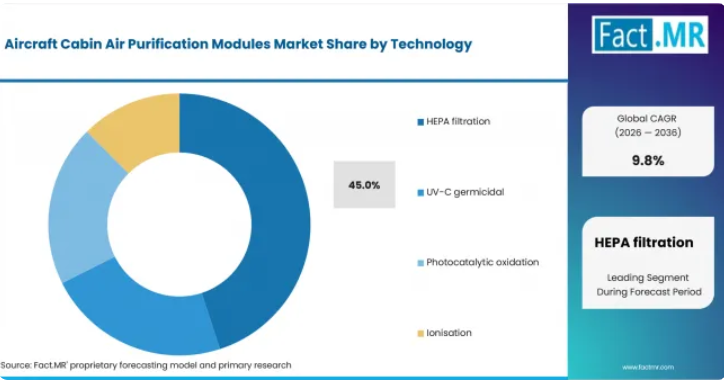
- 技術別:HEPAろ過は、実証済みの粒子除去性能と整備面での慣れ親しみが理由となり、2026年には45.0%のシェアを占めると予想されます。
- 航空機種類別:ナローボディ機は、運航サイクル頻度が高いため交換計画の重要性が増すことから、2026年には44.0%のシェアを占めると予測されています。
- 搭載形態別:組み込み型(OEM)は、モジュールが標準装備されているため後付け改造の承認手続きが軽減されることから、2026年には58.0%のシェアを獲得すると見込まれています。
- 地域別:米国は、稼働中の航空機フリート規模が大きく、認証の蓄積が豊富なことから、2026年には33.0%のシェアを占めると推定されます。
Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「客室空気モジュールは、もはや単なる交換用フィルターとして評価されるだけではありません。航空会社は、ろ過性能とメンテナンス記録が航空機ファミリー全体で一貫しているという証拠を求めるようになるでしょう。認証サポートとサービスアクセスを組み合わせたサプライヤーは、試験用ユニットから機隊導入の決定へと移行する上で、より有利な立場にあります。」
戦略的示唆
航空会社の整備チームは、後付けモジュールを選定する前に、交換間隔を明確にする必要があります。OEMのプログラムマネージャーは、ラインフィットパッケージを承認する前に、重量および気流に関する前提条件を確認する必要があります。モジュールサプライヤーは、HEPAの性能および紫外線の安全限界値を明確に文書化する必要があります。投資家は、航空機認証済みシステムと、民生用空気清浄機の主張とを区別する必要があります。
カナダは、国内旅客需要の回復と国境を越える路線の需要増により、2036年まで年平均成長率(CAGR)12.1%を記録すると予測されています。米国は、導入済み機体の規模を背景に、CAGR 10.8%を記録すると見込まれています。英国はCAGR 10.7%で成長すると予測され、続いて日本が10.2%、ドイツが10.1%、フランスが10.1%となっています。
航空機客室用空気清浄モジュール市場は、セグメント別にどのように分類されますか?
技術別ではHEPAフィルターが45.0%で首位を占め、搭載形態別ではラインフィットシステムが58.0%で首位を占めています。
どの技術が主流となっていますか?
HEPAフィルターは、2026年に45.0%のシェアを占めると予測されています。
HEPAフィルターは、航空各社がすでにフィルターの交換やメンテナンスに関する文書を把握しているため、技術をリードすると予想されます。UV-C殺菌モジュールは、気流経路の消毒
が検討される場面で注目を集めると見込まれています。光触媒酸化は、副生成物に関する懸念から、依然として限定的な採用にとどまっています。イオン化技術については、機内安全に関する証拠の比較が容易になるまでは、市場規模が小さいままであると推定されます。FAAは2025年9月、米国の商用航空機のほとんどが、粒子状物質の99.97%を除去するHEPAフィルターを使用していると発表しました。
航空機の種類別セグメントを牽引するのは何でしょうか?
2026年には、ナローボディ機が44.0%のシェアを占めると予想されます。
ナローボディ機は、頻繁な運航サイクルと予測可能な客室整備要件に支えられ、2026年には44.0%のシェアで航空種類別市場を牽引すると予想されています。英国民間航空局(CAA)は2026年、2025年に英国の空港を通過した乗客数が3億200万人であったと報告しており、航空会社の持続的な活動と客室システムの整備需要を裏付けています。
搭載形態は需要にどのような影響を与えるのでしょうか?
2026年には、ラインフィット(OEM)が58.0%のシェアで首位を占めると予測されています。
ラインフィットシステムは、2026年に58.0%のシェアで首位を占めると予測されています。これは、浄化モジュールを航空機の引き渡し前に統合し、純正装備構成内で認証を取得できるためです。ONSは2026年7月、2025年の民間航空機およびエンジンの修理・整備額が14.1%増加し、37億ポンドに達したと報告しました。
航空機客室用空気浄化モジュール市場の普及を加速させている要因と、その普及を阻んでいる要因は何でしょうか?
客室空気の安全性が普及を後押しする一方、レトロフィットの複雑さが普及を抑制しています。
影響要因分析
- HEPAフィルターの交換計画:航空各社は、フィルター性能が文書化されており、メンテナンスへのアクセスが予測可能なモジュールを優先すると予想されます。FAAの客室空気に関するガイダンスにより、運航会社はHEPAフィルターの性能に関する主張を比較するためのより明確な基準を得ることができます。
- ラインフィット統合:OEMによる採用により、納入前に気流、センサー、配線が処理されるため、後の改造作業が削減されると予測されます。これにより、早期に認証データを提示できるサプライヤーが有利になります。
- ナローボディ機の稼働率: 運航頻度の高い航空機では、交換計画の重要性が高まると予想されます。整備作業時間を短縮できる客室モジュールが、優先的に採用される見込みです。
- 乗客の快適性に対する精査: 航空会社は、空気の質を客室の快適性の一部として捉えるものと予想されます。路線が混雑し続ける状況下では、明確な性能主張がより重視されることになります。
- 認証済み改造経路: STC(補完型型式証明)や設置キットによって不確実性が低減されれば、アフターマーケットプログラムは恩恵を受けると予測されます。MROチームは、作業をスケジュールする前に、依然として航空機固有の承認証拠を必要とします。
機会影響分析
- ろ過とセンシングの統合: ろ過機能とメンテナンス信号を連携させるモジュールは、より明確な整備記録の生成につながると期待されます。関連する背景については、航空機客室環境センサーに関する記事や、コネクテッドな客室空気質モニタリングの記事でご覧いただけます。
- UV-Cの安全性に関する文書: サプライヤーが曝露限度や設置時の安全対策を証明できる場合、UV-Cモジュールの普及が進むと予測されます。航空機レベルでの実証データが、採用の可否を決定する要因となる見込みです。
- アフターマーケット用HEPAキット: 承認済みのHEPAキットは、航空会社が内装の全面的な再設計を行わずに客室空気の品質向上を図りたい場合、後付け改修へのアクセスを拡大すると予想されます。コリンズ社の文書は、このアプローチを裏付けています。
拘束装置の影響分析
後付け改修に伴うダウンタイム:航空機運航会社は、設置時期が定期整備と重なる場合、オプションモジュールの導入を延期することが予想されます。後付け改修のサプライヤーは、こうした摩擦を軽減するために、簡潔なキット関連文書を用意する必要があります。
認証に必要な証拠資料の負担:航空機のエアシステムに変更が加えられるたびに、気流、材料、安全性に関する文書審査が行われることが予想されます。証拠資料が不十分な場合、モジュールが技術的に機能していても、航空会社による承認が遅れる可能性があります。
重量および電力制限:機内への追加ハードウェアは、重量や電力負荷に影響を与える場合、厳格な審査を受けると予想されます。性能が明確に示された小型のモジュールほど、評価が容易です。技術比較のリスク:UV-Cやイオン化に関する性能主張がHEPAフィルターとの比較が困難な場合、航空会社は慎重な姿勢を示すと予想されます。調達チームには、認証済みの航空機環境に適した証拠が求められます。
航空機客室用空気清浄モジュール市場が最も急速に拡大している国はどこでしょうか?
- 予測期間を通じて、国ごとの比較には2.00パーセントポイントの差が見られます。
- カナダは、航空交通量の回復と国境を越える路線の需要により、米国を1.28パーセントポイント以上上回っています。
- 米国は、導入済みの航空機群の規模がモジュールの定期的なメンテナンスを支えているため、英国を0.08パーセントポイント上回っています。
- 英国は、空港の旅客取扱量と民間航空機の整備活動により、日本を0.49パーセントポイント上回っています。
- 日本は、国内航空旅行とインバウンド観光が機内利用のニーズを支えているため、ドイツを0.11パーセントポイント上回っています。
- ドイツは、航空機装備の充実度とヨーロッパのサプライチェーンへの参画により、フランスを0.04パーセントポイント以上上回っています。
- フランスは、航空宇宙生産の規模と航空交通の回復により、表示された範囲を締めくくっています。
航空機客室用空気浄化モジュール市場は、北米、ラテンアメリカ、ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカに区分されています。
カナダがリードしている要因は何でしょうか?
2036年までの年平均成長率(CAGR)は12.1%で、航空需要の回復と国境を越える路線の需要増が原動力となっています。
カナダの成長は、航空需要の回復と、継続的な機内サービスへの需要に支えられています。カナダ統計局の報告によると、2026年4月のレベルI航空会社の搭乗者数は700万人、保安検査を受けた搭乗者数は450万人でした。コンパクトなHEPAモジュールは定期メンテナンスに適合しますが、カナダ・米国間の旅客数の低迷、利用優先順位の調整、およびUV-Cやイオン化システムへの投資遅れが、導入を抑制する可能性があります。
米国では、機内空気浄化の需要をどのように拡大しているのでしょうか?
2036年までのCAGRは10.8%で、就航機数の規模とFAAの機内空気基準によって支えられています。
米国の成長は、その大規模な商用機隊と持続的な旅客数を反映しています。BTSの報告によると、2026年1月の定期便旅客数は6,950万人であり、FAAは機隊数が2024年の7,387機から2045年までに10,607機に増加すると予測しています。改修に伴う運休期間、認証要件、およびUV-Cやイオン化技術に関するより確固たる安全性の証拠が、より迅速な導入を制限する可能性があります。
英国の展望を支える要因は何でしょうか?
2036年までの年平均成長率(CAGR)は10.7%で、これは空港の旅客取扱量と民間航空機の整備活動によって形成されています。
英国の成長は、高い旅客取扱量と拡大する整備活動によって支えられています。英国民間航空局(CAA)の報告によると、2025年の空港旅客数は3億200万人であり、一方、英国国家統計局(ONS)によると、民間航空機の修理・整備額は14.1%増の37億ポンドに達しました。義務付けられた整備の優先順位、認証手続き、および空港コストの圧力により、機内空気品質向上のための追加アップグレードが遅れる可能性があります。
日本の成長を支える要因は何でしょうか?
2036年までの年平均成長率(CAGR)は10.2%で、国内航空需要とインバウンド旅行に支えられています。
日本の成長は、堅調な国内航空需要と海外からの訪問者数の増加を反映しています。国土交通省(MLIT)の報告によると、2025年度の国内定期便乗客数は1億1,250万人であり、一方、日本政府観光局(JNTO)の記録では、2025年の訪日外国人数は42,683,600人で、前年比15.8%増となりました。こうした旅客数は、客室システム需要にとって堅実な事業基盤を提供していますが、コンパクトな客室構成、技術の比較、および2026年6月の外国人訪問者数が前年同月比6.8%減少したことが、改装の決定に影響を与える可能性があります。
ドイツの動向は?
2036年までの年平均成長率(CAGR)は10.1%で、航空宇宙産業の生産と設備供給の充実が牽引しています。
ドイツの成長は、大規模な航空宇宙産業と増加する旅客数に支えられています。BDLIの報告によると、2025年の航空宇宙分野の売上高は620億ユーロで、そのうち450億ユーロが民間航空分野によるものです。一方、Destatisの記録では、空港旅客数は3.9%増加しました。改修を巡る競争、航空コスト、およびエネルギー見直しにより、客室用空気処理機器のさらなる導入は抑制される可能性があります。
フランスの成長を支える要因は何でしょうか?
2036年までのCAGRは10.1%で、航空宇宙生産と航空旅客数の回復に支えられています。
フランスの成長は、強固な航空宇宙製造基盤と航空需要の回復に支えられています。フランス民間航空局(DGAC)の報告によると、2026年上半期の航空需要は2019年水準の1.1%以上上回りました。一方、GIFASの記録では、2025年の航空宇宙売上高は856億ユーロで、そのうち民間航空が74%を占めています。航空機の運航停止、輸送機器生産の低迷、および安全面での位置づけが、改修需要を制約する可能性があります。
航空機客室用空気浄化モジュール市場を牽引しているのはどの企業でしょうか?
コリンズ・エアロスペースとハネウェル・エアロスペースが最も明確な競争力を示しており、一方、サフラン/サフラン・フィルトレーション・システムズは、ろ過分野全体を強化しています。
コリンズ・エアロスペースはアフターマーケット向けのHEPAソリューションを支援しており、本レポートでは、同社の文書が承認済みのHEPA後付けキットを裏付けていることが特に指摘されています。ハネウェル・エアロスペースおよびサフラン/サフラン・フィルトレーション・システムズは、航空機用ろ過および客室システムの要件全般にわたって競争の幅を広げています。ドナルドソン・カンパニーとポール・コーポレーションはろ過技術の深みを加え、アビエーション・クリーン・エアは航空機用空気処理ソリューションの競争環境をさらに拡大しています。
主要なプロバイダーはどの企業でしょうか?
- Collins Aerospace
- Honeywell Aerospace
- Safran / Safran Filtration Systems
- Donaldson Company, Inc.
- Pall Corporation
- Aviation Clean Air, LLC
市場はどのように分類されていますか?
- 技術別:
- HEPAろ過
- UV-C殺菌
- 光触媒酸化
- イオン化
- 航空機の種類別:
- ナローボディ機
- ワイドボディ機
- リージョナルジェットおよびビジネスジェット
- 搭載形態別:
- ラインフィット(OEM)
- レトロフィット
- 地域別:
- 北米
- ラテンアメリカ
- ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的地位を占めていますか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の決定要因
- 導入障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比成長傾向分析
- 絶対的な市場規模(米ドル)の機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの技術別世界市場分析および予測
- はじめに/主な調査結果
- 2021年から2025年までの技術別市場規模(米ドル百万)の過去データ分析
- 技術別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- HEPAろ過
- UV-C殺菌
- 光触媒酸化
- イオン化
- 技術別 前年比成長傾向分析、2021年から2025年
- 技術別 絶対的な市場機会分析、2026年から2036年
- 航空機の種類別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 航空機の種類別過去市場規模(百万米ドル)の分析、2021年から2025年
- 航空機の種類別現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- ナローボディ機
- ワイドボディ機
- リージョナルジェットおよびビジネスジェット
- 航空機種類別前年比成長傾向分析、2021年から2025年
- 航空機種類別絶対額による市場機会分析、2026年から2036年
- フィット別グローバル市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- フィット別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- フィット別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- ラインフィット(OEM)
- レトロフィット
- フィット別前年比成長傾向分析(2021年~2025年)
- フィット別絶対額市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値、百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(予測値、百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- 技術別
- 航空機の種類別
- 搭載形態別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 航空機の種類別
- フィット別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 技術別
- 航空機の種類別
- フィット別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 航空機の種類別
- フィット別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 過去の市場規模(百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 技術別
- 航空機の種類別
- フィット別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 航空機の種類別
- フィット別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場分類別市場規模(百万米ドル)予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパその他
- 技術別
- 航空機の種類別
- フィット別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 航空機の種類別
- フィット別
- 主なポイント
- 東アジア市場の分析と予測(国別)
- 市場規模(過去値:百万米ドル)、市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 技術別
- 航空機の種類別
- 適合別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 航空機の種類別
- 適合別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 技術別
- 航空機の種類別
- 適合別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 航空機の種類別
- 適合別
- 主なポイント
- 中東・アフリカ市場の分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)および傾向分析(2021年~2025年)
- 市場分類別の市場規模予測(百万米ドル)(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 技術別
- 航空機の種類別
- 適合別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 航空機の種類別
- 適合別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- フィット別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- フィット別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- フィット別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- フィット別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- フィット別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- フィット別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機種の種類別
- 搭載形態別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機種の種類別
- 搭載形態別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機種の種類別
- 搭載形態別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 航空機の種類別
- 適合別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 技術別
- 航空機の種類別
- 適合別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- コリンズ・エアロスペース
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ハネウェル・エアロスペース
- サフラン
- ディール・アビエーション
- パル
- リープヘル・エアロスペース
- コリンズ・エアロスペース
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:技術別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:航空機タイプ別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:2021年から2036年までの設置形態別世界市場規模(百万米ドル)予測
- 表5:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表6:2021年から2036年までの技術別北米市場規模(百万米ドル)予測
- 表7:2021年から2036年までの北米市場規模(百万米ドル)の予測(航空機種の種類別)
- 表8:2021年から2036年までの北米市場規模(百万米ドル)の予測(搭載形態別)
- 表9:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の予測(国別)
- 表10:南米アメリカ市場規模(百万米ドル)の技術別予測、2021年~2036年
- 表11:南米アメリカ市場規模(百万米ドル)の航空機の種類別予測、2021年~2036年
- 表12:南米アメリカ市場規模(百万米ドル)の装備の種類別予測、2021年~2036年
- 表13:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:西ヨーロッパの市場規模(百万米ドル)の技術別予測(2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の航空機の種類別予測(2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の予測(設置形態別、2021年~2036年)
- 表17:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表18:東ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の予測(航空機の種類別、2021年~2036年)
- 表20:東ヨーロッパの市場規模(百万米ドル)の予測(フィットの種類別、2021年~2036年)
- 表21:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表22:東アジアの市場規模(百万米ドル)の技術別予測、2021年~2036年
- 表23:東アジアの市場規模(百万米ドル)の航空機の種類別予測、2021年~2036年
- 表24:東アジアの市場規模(百万米ドル)の装備の種類別予測、2021年~2036年
- 表25:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測
- 表26:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の技術別予測
- 表27:2021年から2036年までの航空機の種類別南アジア・太平洋地域の市場規模(百万米ドル)予測
- 表28: 南アジア・太平洋地域の市場規模(百万米ドル)の予測(装備別、2021年~2036年)
- 表29:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表30:中東・アフリカ地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
- 表31:2021年から2036年までの航空機の種類別中東・アフリカ市場規模(百万米ドル)予測
- 表32:2021年から2036年までのフィット別中東・アフリカ市場規模(百万米ドル)予測
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の技術別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の技術別世界市場の前年比成長率比較
- 図5:技術別世界市場の魅力度分析
- 図6:航空機種類別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:航空機種類別世界市場の前年比成長率比較(2026年~2036年)
- 図8:航空機種類別の世界市場の魅力度分析
- 図9:フィット別世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:フィット別世界市場の前年比成長率比較(2026年~2036年)
- 図11:フィット別世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図18:ヨーロッパ市場における2026年~2036年のドル建て増分機会
- 図19:東アジア市場における2026年~2036年のドル建て増分機会
- 図20:南アジア・太平洋市場における2026年~2036年のドル建て増分機会
- 図21:中東・アフリカ市場の追加収益機会(ドル)、2026年~2036年
- 図22:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図23:北米市場における技術別市場シェアおよびBPS分析、2026年および2036年
- 図24:北米市場における技術別前年比成長率の比較(2026年~2036年)
- 図25:北米市場における技術別の市場魅力度分析
- 図26:北米市場における航空機種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図27: 北米市場:航空機種類別前年比成長率の比較(2026年~2036年)
- 図28:北米市場:航空機種類別の市場魅力度分析
- 図29:北米市場:フィット別市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるフィット別前年比成長率の比較(2026年~2036年)
- 図31:北米市場におけるフィット別の魅力度分析
- 図32:ラテンアメリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:南米アメリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図34:南米アメリカ市場における技術別前年比成長率の比較(2026年~2036年)
- 図35:南米アメリカ市場における技術別市場魅力度分析
- 図36:南米アメリカ市場の航空機種類別市場シェアおよびBPS分析(2026年および2036年)
- 図37:南米アメリカ市場の航空機種類別前年比成長率の比較(2026年~2036年)
- 図38:南米アメリカ市場における航空機種類別の魅力度分析
- 図39:南米アメリカ市場におけるフィット別市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場におけるフィット別の前年比成長率比較(2026年~2036年)
- 図41:南米アメリカ市場におけるフィット別の魅力度分析
- 図42:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
- 図45:技術別 西ヨーロッパ市場の魅力度分析
- 図46:航空機種類別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図47:航空機種類別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図48:西ヨーロッパ市場における航空機種類の市場魅力度分析
- 図49:西ヨーロッパ市場におけるフィット別市場価値シェアおよびBPS分析(2026年および2036年)
- 図50:西ヨーロッパ市場におけるフィット別の前年比成長率比較(2026年~2036年)
- 図51:西ヨーロッパ市場におけるフィット別の市場魅力度分析
- 図52:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
- 図55:技術別ヨーロッパ市場の魅力度分析
- 図56:機種別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図57:機種別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図58:ヨーロッパ市場における航空機種類の市場魅力度分析
- 図59:ヨーロッパ市場におけるフィット別市場シェアおよびBPS分析(2026年および2036年)
- 図60:ヨーロッパ市場におけるフィット別の前年比成長率比較(2026年~2036年)
- 図61:ヨーロッパ市場におけるフィット別の市場魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における技術別前年比成長率の比較(2026年~2036年)
- 図65:技術別東アジア市場の魅力度分析
- 図66:機種別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図67:機種別東アジア市場の前年比成長率比較(2026年~2036年)
- 図68:東アジア市場における航空機種類の魅力度分析
- 図69:東アジア市場における装備別市場シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場における装備別の前年比成長率比較(2026年~2036年)
- 図71:東アジア市場における装備別の魅力度分析
- 図72:南アジアおよび太平洋地域の市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図73:南アジアおよび太平洋地域の市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図74:南アジアおよび太平洋地域の市場における技術別前年比成長率の比較(2026年~2036年)
- 図75:技術別 南アジア・太平洋市場の魅力度分析
- 図76:航空機種類別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図77:航空機種類別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図78:南アジア・太平洋市場における航空機種類別の市場魅力度分析
- 図79:南アジア・太平洋市場におけるフィット別市場価値シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場におけるフィット別の前年比成長率比較(2026年~2036年)
- 図81:南アジア・太平洋市場におけるフィット別魅力度分析
- 図82:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
- 図85:中東・アフリカ市場における技術別の魅力度分析
- 図86:中東・アフリカ市場における航空機種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における機種別前年比成長率の比較(2026年~2036年)
- 図88:中東・アフリカ市場における機種別の市場魅力度分析
- 図89:中東・アフリカ市場におけるフィット別市場シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場におけるフィット別前年比成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場におけるフィット別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析









