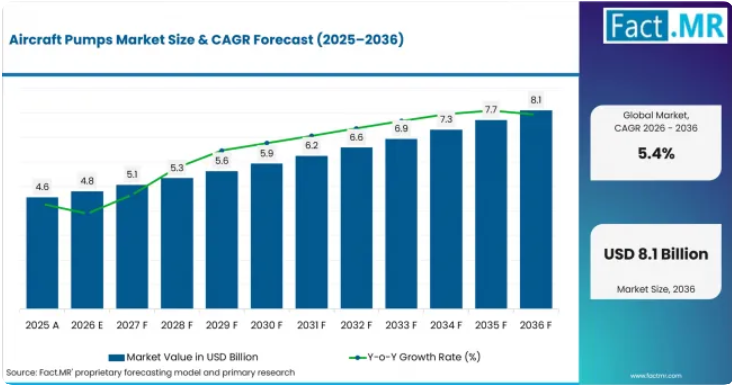
航空機用ポンプ市場の成長を支える重要な数値とは何でしょうか?
2026年から2036年にかけて、33億米ドルの絶対的な市場機会が見込まれています。
市場の需要を牽引する要因
- 民間航空機の機体数の拡大に伴い、新しい機体に搭載されるポンプアセンブリの数も増加しています。ボーイング社の「2026年民間市場見通し」では、2045年までに約44,000機の新型民間航空機が導入されると予測されており、一方、エアバス社は2025年から2044年にかけて約43,400機の納入を見込んでいます。生産台数の増加は、油圧ポンプ、燃料ポンプ、潤滑ポンプ、冷却ポンプ、および補助ポンプに対するOEMの需要に直結します。この生産サイクルは、認証済みシステムや部品に対する航空機製造分野全体の需要拡大も支えています。
- 航空機総数が緩やかな伸びにとどまる場合でも、機体の更新によりポンプの需要は増加します。エアバス社は、今後20年間に予定されている納入機数のうち、18,930機が旧世代機の置き換えになると見込んでいます。後継機には新たなポンプ仕様が導入される一方、退役する機体は、運用終了に至るまでMRO(整備・修理・オーバーホール)の需要を生み出し続けます。
- 航空機の稼働率が高まると、流体動力装置や燃料移送装置の摩耗リスクが高まります。ポンプは繰り返される飛行サイクル、圧力変化、温度変動、および汚染リスクにさらされながら稼働するため、運航会社は運航の信頼性を確保するためにオーバーホール、交換、および状態点検を必要とします。同様のライフサイクル上のプレッシャーは、航空宇宙部品全般に見られます。
- 「モア・エレクトリック」な航空機アーキテクチャにより、ポンプ需要の一部は電動駆動および電子制御設計へと移行しつつあります。クリーン・アビエーション社のPALACEプロジェクトでは、次世代エンジンおよび発電機向けのコンパクトな高速冷却ポンプが開発され、同社のOSYRYSプログラムでは、「モア・エレクトリック」およびハイブリッド電気航空機向けの電気・熱管理システムの開発が進められています。この移行により、ポンプの設計は航空機用モーターおよび機内パワーエレクトロニクスの進歩と密接に結びついています。
- UAV、ドローン、および先進航空モビリティ(AAM)プログラムは、従来の民間航空機を超えた多様なポンプ要件を生み出しています。FAAの2026~2046会計年度予測では、民間航空および一般航空に加え、UAS(無人航空機システム)や先進航空モビリティが明示的に対象となっており、重量、消費電力、故障監視に厳しい制約がある小型の電動燃料ポンプ、冷却液ポンプ、および電気油圧ポンプの設計に対する需要が生まれています。
分析対象の主要セグメント
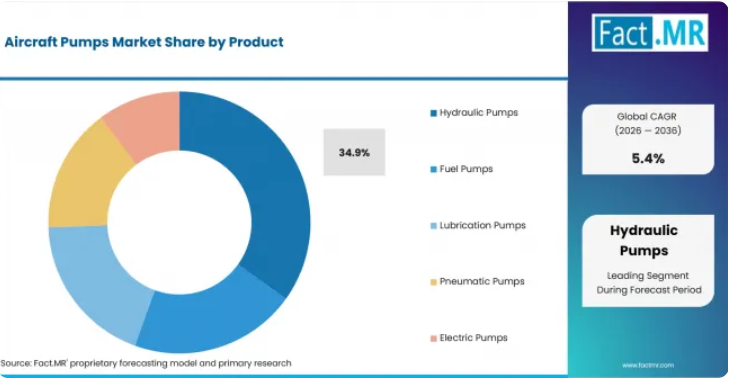
2026年には、油圧ポンプが製品全体の34.9%を占めます。これは、飛行制御、着陸装置、ブレーキ、および緊急回路において、依然として高い出力密度を備えた信頼性の高い圧力生成が求められているためです。2026年には、商用航空機が航空機種類全体の49.3%を占めます。これは、ナローボディ機、ワイドボディ機、およびリージョナル機の生産が持続しており、各新型プラットフォームに複数のポンプアセンブリが搭載され、長期にわたる交換需要が生じているためです。
2026年には、油圧システムが用途別シェアの38.6%を占める見込みです。これは、ポンプが操縦面や緊急油圧機能に必要な圧力と流量を供給するためです。2026年には、OEMが最終用途別シェアの53.7%を占める見込みです。これは、ポンプの圧力、流量、インターフェース、材料、および制御システムが、就航前に航空機プラットフォームの一部として認定されるためです。2026年の技術分野において、機械式ポンプが41.2%を占める見込みです。これは、エンジン駆動式および機械的に連結されたポンプが、継続的な高負荷の油圧および燃料供給業務において、依然として実績のある選択肢であるためです。
2026年の材料分野において、アルミニウム合金が44.5%を占める見込みです。これは、ポンプハウジングおよび関連構造物において、軽量性、加工性、耐食性、そして確立された航空宇宙分野での認定実績という、有用なバランスを提供するためです。
Fact.MRのアナリスト見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「航空機用ポンプの調達動向は、2つの軌道に沿って進んでいます。OEM各社は、安全上重要な機能のために依然として実績のある油圧および機械的アーキテクチャを必要としていますが、一方で、新しい航空機プログラムでは、電動駆動、熱管理、および組み込み型状態監視に対する需要が高まっています。
認証リスクを増大させることなく重量と消費電力を削減できるサプライヤーは、新規製造プログラムと交換プログラムの両方において、より有利な立場に立つことになるでしょう。」戦略的示唆ポンプメーカーは、認証が電気、熱、構造、制御システムの統合に依存しているため、単に流量や圧力定格だけでなく、航空機システムとのインターフェースを軸に製品ファミリーを設計すべきです。OEM向けサプライヤーは、納期や認定リスクを招くことなく航空機の生産ペースの変化に対応するため、生産能力の管理とトレーサビリティのある品質管理体制が必要です。
MROサプライヤーは、オーバーホール能力に、故障箇所の特定、修理文書、および長期運用中の機体群向けの承認済み交換オプションを組み合わせることで、ライフサイクル価値を向上させることができます。電動式およびスマートポンプの開発企業は、航空機レベルでの明確なメリットがないまま電子機器を追加するのではなく、重量、寄生電力、およびメンテナンス負担の測定可能な削減を優先すべきです。
航空機用ポンプ市場はセグメント別にどのように分類されますか?
市場は、製品種類、航空機タイプ、用途、最終用途、技術、および材料ごとにセグメント化されています。
なぜ油圧ポンプが製品別で首位を占めているのでしょうか?
油圧ポンプは、2026年に34.9%のシェアを占めると予測されています。
航空機では、高い力、迅速な応答、および制御された冗長性が求められる機能において、依然として集中型の油圧動力に依存しているため、油圧ポンプが主流となっています。飛行制御システム、着陸装置、およびブレーキシステムは、圧力安定性と耐障害性に対して厳しい要件を課しているため、多くの民間および軍事プラットフォームにおいて、認定済みの油圧アーキテクチャに取って代わることは困難です。
イートン社によると、同社の航空宇宙用油圧製品群は、一次および二次飛行制御システム、ならびにユーティリティサブシステムに対応しており、エンジン駆動式ポンプの設計圧力は1,000~8,000 psiの範囲をカバーしています。こうした動作要件こそが、一部の機能が電気駆動へと移行しつつある中でも、油圧ポンプが依然として中心的な役割を果たし続けている理由です。また、効率、材料、状態監視技術の進歩により、油圧ポンプの代替需要は、より広範なポンプ市場とも重なり合っています。
なぜ民間航空機が航空機の種類別で首位を占めるのでしょうか?
2026年には、民間航空機が49.3%のシェアを占めると予測されています。
民間航空機は、各機体で油圧、燃料、エンジン、客室、飛行制御システムにわたり、複数の流体移送および圧力発生機能が使用されるため、ポンプ需要が集中します。また、大量生産される航空機プログラムでは、認定済みのポンプ設計が長期にわたる生産サイクルに組み込まれ、その後、機体の運用期間を通じて予備部品、オーバーホール、および交換の需要が生まれます。
ボーイング社の2026年見通しでは、2045年までに民間航空機の保有機数が5万機以上になると予測されており、一方、エアバス社は2044年までに世界の就航機数が4万9,000機以上になると予測しています。この規模により、個々の航空機のアーキテクチャが進化しても、ポンプへの需要は持続すると見込まれます。
なぜ油圧システムが用途別で首位を占めるのでしょうか?
油圧システムは、2026年に38.6%のシェアを占めると予測されています。
油圧システムが首位を占める理由は、ポンプが航空機のいくつかの高負荷機能における圧力源となるためです。制御面や緊急用油圧機能では、エンジン回転数、高度、システム需要の変化下でも予測可能な流量が求められるため、ポンプの性能は孤立したコンポーネントとしてではなく、油圧アーキテクチャ全体の一部として評価されます。
「モア・エレクトリック」航空機への移行はアーキテクチャを変えますが、流体動力そのものを排除するものではありません。電動モーター駆動の油圧ポンプや電気油圧式構成により、発電を局所化しつつ、力密度やフェイルセーフ動作が依然として重要な場面では油圧駆動を維持することが可能です。
なぜOEMが最終用途をリードするのでしょうか?
2026年には、OEMが53.7%のシェアを占めると予測されています。
航空機用ポンプはプラットフォーム開発の初期段階で仕様が決定されるため、OEMの需要が主導的となります。メーカーは、認証取得前に、流量、圧力、吸込条件、電気負荷、放熱、取り付け、材料、および制御ロジックを航空機システムと整合させる必要があります。ポンプが認定されると、設計を変更するには新たなエンジニアリング、試験、および文書作成作業が必要となります。
その後、設置済みベースは航空宇宙MROを通じて修理および交換需要を支えますが、承認された構成や将来の予備部品供給を決定づけるため、当初の設計採用決定は商業的に依然として重要です。
なぜ機械式ポンプが技術別でリードしているのでしょうか?
機械式ポンプは、2026年に41.2%のシェアを占めると予測されています。
機械式ポンプが主導的な地位を占める理由は、連続的な燃料および油圧用途において、直接機械駆動が依然として効率的であり、十分に理解されているためです。エンジン駆動式ポンプは、別途の電気変換段階を追加することなく高流量を提供でき、これは、アーキテクチャにすでに確立された機械式動力取り出し装置(PTO)や認証済みの油圧・燃料回路が組み込まれている航空機において、大きな価値があります。
電動ポンプは、需要の変動、分散型アーキテクチャ、および地上運用によってシステムのトレードオフが改善される分野で、その地位を拡大しています。スマートポンプは、状態監視や予知保全を通じてさらなる付加価値をもたらしますが、センサーや制御システムが、故障モードや認証の負担を増大させることなく可用性を向上させることを実証する必要があります。
なぜアルミニウム合金が材料分野をリードしているのでしょうか?
アルミニウム合金は、2026年に44.5%のシェアを占めると予測されています。
アルミニウム合金が主導的な地位を占める理由は、航空機用ポンプのハウジングや構造において、質量、被削性、耐食性、熱的挙動、およびコストのバランスを取らなければならないためです。アルミニウムは、航空宇宙用流体システムにおいて長年の認定実績を維持しつつ、多くの鋼材代替品よりも軽量で、複雑なハウジングや流路を実現することができます。
強度、温度、または耐摩耗性の要件がより厳しい分野では、チタンや鋼が依然として重要な役割を果たしており、一方、流体との適合性や構造設計が許容する場合には、複合材料が選択的に使用されています。耐久性やトレーサビリティを損なうことなく軽量化を実現しなければならない、認証済みの航空宇宙部品においても、同様の材料のトレードオフが適用されます。
航空機用ポンプ市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
民間航空機の納入、機隊稼働率、軍事およびUAV(無人航空機)プログラム、そして電動式の熱・流体管理システムへの移行が、需要を拡大させています。一方、成長は、航空宇宙分野における長い認定サイクル、サプライヤーの生産能力の逼迫、認定プラットフォームにおける高い切り替えコスト、および一部の集中型油圧機能が電気機械式アーキテクチャに置き換えられることなどによって、抑制されています。
2036年までに航空機用ポンプ市場を牽引するのはどの国でしょうか?
- ドイツは、強固な航空宇宙産業基盤と高い航空機稼働率を兼ね備えています。同国の2026年航空戦略は将来の航空機技術も後押ししており、旅客輸送量の持続的な増加が、ポンプの交換やMROサービスへの需要を支えています。
- ブラジルは、航空活動の活発化と国内の航空機生産の両方の恩恵を受けています。エンブラエル社は2025年に78機の民間ジェット機を納入し、OEM需要だけでなく、現地の整備・サービスエコシステムも支えています。
- 米国の需要は、民間航空、リージョナル機、一般航空、UAS(無人航空機システム)、および先進航空モビリティに広がっています。この幅広い航空機基盤により、さまざまな油圧、燃料、冷却ポンプシステムへの需要が生まれています。
- 英国の需要は、高い航空機稼働率と確立された航空宇宙製造基盤によって支えられています。2025年には3億回を超える旅客輸送があり、定期的なオーバーホールや交換の需要も支えられています。
- 日本は、次世代航空機とサプライチェーン能力への注力を拡大しています。旅客数の増加と航空機技術への継続的な投資が、従来型およびより電動化されたポンプシステムの双方に対する需要を支えています。
2036年までのドイツの成長を牽引しているのは何でしょうか?
ドイツは2026年から2036年にかけて、年平均成長率(CAGR)6.2%で成長すると予測されています。
ドイツは、利用率の高い航空市場と、強固な航空宇宙エンジニアリングの基盤を兼ね備えています。ドイツ連邦統計局(Destatis)の報告によると、2025年のドイツ主要空港における旅客数は2億720万人で、2024年比3.9%増となり、民間航空機の運航回数も増加しました。航空機の運航回数の増加に伴い、油圧、燃料、エンジンシステム用ポンプのオーバーホールや交換需要が高まっています。
2026年6月に採択された連邦航空戦略では、競争力、レジリエンス、軍事航空、および研究資金が単一の枠組みに統合されています。これにより、既存の航空機プログラムと、新しい電気式またはデジタル監視システムアーキテクチャの両方に対応できるポンプサプライヤーが支援されます。
2036年までのブラジルの成長を牽引しているのは何でしょうか?
ブラジルは、2026年から2036年にかけて年平均成長率(CAGR)5.7%で拡大すると予測されています。
ブラジルの成長は、航空機の稼働率と国内製造の両方に結びついています。港湾・空港省は、2025年の民間航空において、旅客数、輸送能力、運航指標がいずれも過去最高を記録したと報告しました。一方、エンブラエル社は同年に78機の民間ジェット機を納入し、航空機納入総数を増加させました。
現地の航空機生産拠点は、認定済みの燃料、油圧、潤滑、冷却機器に対するOEMからの直接的な需要を生み出しています。同時に、大規模な地域航空およびビジネス航空の機隊は、新機体の納入サイクルの合間に、認定済みの交換用ポンプ、修理作業、およびMRO(整備・修理・オーバーホール)の需要を支えています。
2036年までの米国の成長を牽引する要因は何でしょうか?
米国は、2026年から2036年にかけて年平均成長率(CAGR)5.1%で拡大すると予測されています。
米国市場は、商用輸送、地域航空、一般航空、軍事プラットフォーム、UAS(無人航空機システム)、および先進航空モビリティに及びます。FAA(連邦航空局)の2026~2046会計年度の予測では、これらのカテゴリーを個別に追跡しており、異なるポンプサイズ、圧力クラス、駆動手段、およびメンテナンスモデルを必要とする多様な運用基盤を反映しています。
また、米国には多数の機体が運用されており、新航空機の導入スケジュールが変動する場合でも、交換や修理は商業的に重要な意味を持ちます。電動航空機の開発により、電気式燃料ポンプ、冷却液ポンプ、および電気油圧ポンプの需要が増加していますが、サプライヤーは厳格な認定要件および継続的耐空性要件を満たす必要があります。
2036年までの英国市場の成長を牽引する要因は何でしょうか?
英国は、2026年から2036年にかけて年平均成長率(CAGR)4.6%で拡大すると予測されています。
民間航空局(CAA)によると、2025年の英国の航空旅客輸送数は3億200万人、年間航空機運航回数は約210万回でした。高い稼働率は、燃料、油圧、およびエンジン支援システムで稼働するポンプの点検、オーバーホール、および交換の需要を増加させます。
また、長期サイクル航空機プログラムに参加する国内の航空宇宙・防衛製造拠点も需要を下支えしています。これにより、認証済みの生産能力、整備ステーションの能力、およびOEMと現役機隊の両方をサポートするために必要な文書を備えたサプライヤーが有利となります。
2036年までの日本の成長を牽引する要因は何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)4.1%で拡大すると予測されています。
国土交通省の報告によると、2025年度の国内定期便旅客数は前年比3.4%増の1億1,250万人となり、日本の航空会社が運んだ国際線旅客数は10.9%増加しました。利用率の上昇は、民間航空機の流体システム全般にわたる更新需要を支えています。
経済産業省(METI)の2026年度航空機産業作業計画では、統合能力、サプライチェーンの近代化、試験・実証インフラ、および将来の航空機開発への参画が重視されています。これらの優先事項は、日本のサプライヤーが部品生産から、ポンプや熱管理ハードウェアを含む高付加価値のシステム統合へと移行するための道筋を築くものです。
航空機用ポンプ市場をリードするのはどの企業でしょうか?
航空機用ポンプ市場の主要企業には、ハネウェル・インターナショナル社、パーカー・ハニフィン社、イートン・コーポレーション社、クレーン・エアロスペース&エレクトロニクス社、トライアンフ・グループ社、ウッドワード社、ゾディアック・エアロスペース社、キャスコン社、ウェルドン・ポンプ社、クリスエア社が挙げられます。
競争の行方は、プラットフォームの認定、流体システムの統合、出力対重量比、信頼性、熱的挙動、修理能力、および就航後長年にわたり航空機をサポートする能力によって左右されます。大手システムサプライヤーはOEMへの設計採用を競い合う一方、専門のポンプメーカーは、燃料移送、油圧、冷却液、計量、および承認済み交換用アプリケーションにおいて確固たる地位を築くことができます。
イートン社は民間および軍事プラットフォーム向けの航空宇宙用油圧ポンプを販売しており、ウッドワード社は複数の航空機用燃料ポンプアーキテクチャを提供しています。ウェルドン社はOEM、軍事、およびFAA承認の交換用アプリケーションをサポートしており、クリサール社は油圧、燃料、および空圧用の流体制御コンポーネントを製造しています。こうした能力は、単価と同様に、エンジニアリングの深さとライフサイクルサポートが重要である理由を示しています。
ゾディアック・エアロスペースは2018年からサフランの一員となっているため、旧ゾディアック事業に関連する現在の競合動向は、独立したゾディアック社の企業構造ではなく、サフランを通じて表されています。
主要なサプライヤーはどの企業でしょうか?
- Honeywell International Inc.
- Parker Hannifin Corporation
- Eaton Corporation plc
- Crane Aerospace & Electronics
- Triumph Group, Inc.
- Woodward, Inc.
- Zodiac Aerospace
- Cascon Inc.
- Weldon Pump LLC
- Crissair, Inc.
市場はどのように区分されていますか?
- 製品別
- 油圧ポンプ
- ピストンポンプ
- ギアポンプ
- ベーンポンプ
- 燃料ポンプ
- 遠心式燃料ポンプ
- 容積式燃料ポンプ
- 潤滑ポンプ
- オイルポンプ
- 冷却液ポンプ
- 空圧ポンプ
- 空気供給ポンプ
- 真空ポンプ
- 電動ポンプ
- 電気油圧ポンプ
- 電動燃料ポンプ
- 電動冷却ポンプ
- 油圧ポンプ
- 航空機の種類別
- 民間航空機
- ナローボディ機
- ワイドボディ機
- リージョナル機
- 軍事機
- 戦闘機
- 軍事輸送機
- 練習機
- ヘリコプター
- 民間ヘリコプター
- 軍事ヘリコプター
- UAVおよびドローン
- 固定翼UAV
- 回転翼UAV
- 民間航空機
- 用途別
- 油圧システム
- 操縦面
- 緊急用システム
- 燃料管理システム
- 燃料噴射支援
- 燃料分配
- エンジンシステム
- 冷却システム
- 燃料供給システム
- 客室システム
- 空調システム
- 環境制御システム
- 飛行制御システム
- 作動システム
- ブレーキシステム
- 油圧システム
- 用途別
- OEM
- 民間OEM
- 軍事OEM
- MRO
- コンポーネントのオーバーホール
- システム交換サービス
- OEM
- 技術別
- 機械式ポンプ
- 電動ポンプ
- スマートポンプ
- 状態監視機能付きポンプ
- 予知保全対応ポンプ
- 材質別
- アルミニウム合金
- チタン合金
- 鋼合金
- 複合材料
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家による意見および現地調査(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額によるビジネスチャンス分析
- 世界市場の価格分析(2021年~2036年)
- 製品別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 製品別過去市場規模(価値:10億米ドル)分析(2021年~2025年)
- 現在および将来の市場規模(価値:10億米ドル) 製品別分析および予測(2026年~2036年)
- 油圧ポンプ
- ピストンポンプ
- ギアポンプ
- ベーンポンプ
- 燃料ポンプ
- 遠心式燃料ポンプ
- 容積式燃料ポンプ
- 潤滑ポンプ
- オイルポンプ
- 冷却液ポンプ
- 空圧ポンプ
- 空気供給ポンプ
- 真空ポンプ
- 電動ポンプ
- 電気油圧ポンプ
- 電動燃料ポンプ
- 電動冷却ポンプ
- 油圧ポンプ
- 製品別前年比成長傾向分析(2021年~2025年)
- 製品別絶対的市場機会分析(2026年~2036年)
- 航空機の種類別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 航空機の種類別、2021年から2025年までの過去の市場規模(金額)(10億米ドル)分析
- 現在および将来の市場規模(金額) (10億米ドル) 航空機の種類別分析および予測(2026年~2036年)
- 民間航空機
- ナローボディ機
- ワイドボディ機
- リージョナル機
- 軍事機
- 戦闘機
- 軍事輸送機
- 訓練機
- ヘリコプター
- 民間ヘリコプター
- 軍事ヘリコプター
- UAVおよびドローン
- 固定翼UAV
- 回転翼UAV
- 民間航空機
- 航空機種類別前年比成長傾向分析(2021年~2025年)
- 航空機種類別絶対額による市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別市場規模(過去値、10億米ドル)の分析(2021年~2025年)
- 用途別市場規模(現在および将来値、10億米ドル)の分析および予測(2026年~2036年)
- 油圧システム
- 操縦面
- 緊急システム
- 燃料管理システム
- 燃料噴射支援
- 燃料分配
- エンジンシステム
- 冷却システム
- 燃料供給システム
- 客室システム
- 空調システム
- 環境制御システム
- 飛行制御システム
- 作動システム
- ブレーキシステム
- 油圧システム
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対的な市場機会分析(2026年~2036年)
- 最終用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 最終用途別過去市場規模(金額)(10億米ドル)分析(2021年~2025年)
- 最終用途別現在および将来の市場規模(金額)(10億米ドル)分析および予測(2026年~2036年)
- OEM
- 民間OEM
- 軍事用OEM
- MRO
- コンポーネントのオーバーホール
- システム交換サービス
- OEM
- 用途別前年比成長トレンド分析(2021年~2025年)
- 用途別絶対額ベースの市場機会分析(2026年~2036年)
- 技術別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 技術別過去市場規模(10億米ドル)分析(2021年~2025年)
- 技術別現在および将来の市場規模(10億米ドル)分析および予測(2026年~2036年)
- 機械式ポンプ
- 電動ポンプ
- スマートポンプ
- 状態監視機能付きポンプ
- 予知保全対応ポンプ
- 技術別前年比成長傾向分析(2021年~2025年)
- 技術別絶対額市場機会分析(2026年~2036年)
- 素材別 世界市場分析および予測
- はじめに/主な調査結果
- 素材別 過去市場規模(金額、10億米ドル)分析、2021年~2025年
- 素材別 現在および将来の市場規模(金額、10億米ドル)分析および予測、2026年~2036年
- アルミニウム合金
- チタン合金
- 鋼合金
- 複合材料
- 素材別前年比成長率分析(2021年~2025年)
- 素材別絶対額機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(金額、10億米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 過去の市場規模(10億米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ諸国
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパその他
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- 主なポイント
- 東欧市場の分析と予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場規模(10億米ドル) 市場分類別予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他
- 製品別
- 航空機タイプ別
- 用途別
- 最終用途別
- 技術別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 航空機タイプ別
- 用途別
- 最終用途別
- 技術別
- 素材別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場規模(過去データ:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測:10億米ドル)および市場分類別予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品種類別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)、市場分類別予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 金額別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- 国別
- 市場魅力度分析
- 国別
- 製品種類別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(10億米ドル)(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- ドイツ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 航空機の種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 航空機の種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- インド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機の種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機の種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 航空機の種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 航空機の種類別
- 用途別
- 最終用途別
- 技術別
- 素材別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術別
- 材料別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 航空機種類別
- 用途別
- 最終用途別
- 技術種類別
- 素材種類別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品種類別
- 航空機種類別
- 用途別
- 最終用途別
- 技術種類別
- 素材種類別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- ハネウェル・インターナショナル社
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- パーカー・ハニフィン・コーポレーション
- イートン・コーポレーション plc
- クレーン・エアロスペース・アンド・電子
- トライアンフ・グループ社
- ウッドワード社
- ゾディアック・エアロスペース
- キャスコン社
- ウェルドン・ポンプ LLC
- クリサイア社
- ハネウェル・インターナショナル社
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用される略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:製品別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:航空機の種類別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:最終用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:技術別世界市場規模(10億米ドル)の予測、2021年~2036年
- 表7:材料別世界市場規模(10億米ドル)の予測、2021年~2036年
- 表8:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:製品種類別北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:航空機種類別北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表12:用途別北米市場規模 (10億米ドル)の最終用途別予測、2021年~2036年
- 表13:北米市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表14:北米市場規模(10億米ドル)の素材別予測、2021年~2036年
- 表15:国別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表16:製品種類別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表17:航空機種類別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表18:南米アメリカ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表19:南米アメリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表20:南米アメリカ市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表21:ラテンアメリカ市場規模(10億米ドル)の予測(素材別、2021年~2036年)
- 表22:ヨーロッパ市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表23:ヨーロッパ市場規模(10億米ドル)の予測(製品別、2021年~2036年)
- 表24:西ヨーロッパの市場規模(10億米ドル)の予測(航空機の種類別、2021年~2036年)
- 表25:西ヨーロッパの市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表26:西ヨーロッパの市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表27:西ヨーロッパの市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表28:西ヨーロッパの市場規模(10億米ドル)の材料別予測、2021年~2036年
- 表29:東ヨーロッパの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表30:東ヨーロッパの市場規模(10億米ドル)の製品種類別予測、2021年~2036年
- 表31:東ヨーロッパの市場規模(10億米ドル)の航空機種類別予測、2021年~2036年
- 表32:東ヨーロッパの市場規模(10億米ドル)の用途種類別予測、2021年~2036年
- 表33:東ヨーロッパ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表34:東ヨーロッパ市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表35:東ヨーロッパ市場規模(10億米ドル)の材料別予測、2021年~2036年
- 表36:東アジア市場規模(10億米ドル)の国別予測、2021年~2036年
- 表37:東アジア市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表38:東アジア市場規模(10億米ドル)の航空機種類別予測、2021年~2036年
- 表39:東アジアの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表40:東アジアの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表41:東アジアの市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表42: 素材別 東アジア市場規模(10億米ドル)予測、2021年~2036年
- 表43:国別 南アジア・太平洋地域市場規模(10億米ドル)予測、2021年~2036年
- 表44:南アジア・太平洋地域の市場規模(10億米ドル)の製品種類別予測、2021年~2036年
- 表45:南アジア・太平洋地域の市場規模(10億米ドル)の航空機種類別予測、2021年~2036年
- 表46:南アジア・太平洋地域の市場規模(10億米ドル)の用途種類別予測、2021年~2036年
- 表47:南アジアおよび太平洋地域の市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表48:2021年~2036年の南アジア・太平洋地域の市場規模(10億米ドル)の技術別予測
- 表49:2021年~2036年の南アジア・太平洋地域の市場規模(10億米ドル)の素材別予測
- 表50:2021年~2036年の中東・アフリカ地域の市場規模(10億米ドル)の国別予測
- 表51:中東・アフリカの市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表52:中東・アフリカの市場規模 (10億米ドル)航空機の種類別予測、2021年~2036年
- 表53:中東・アフリカ市場規模(10億米ドル)用途別予測、2021年~2036年
- 表54:中東・アフリカ市場規模(10億米ドル)最終用途別予測、2021年~2036年
- 表55:中東・アフリカ市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表56:中東・アフリカ市場規模(10億米ドル)の材料別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場の市場規模(10億米ドル)予測(2021年~2036年)
- 図3:製品別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:製品別世界市場の前年比成長率比較(2026年~2036年)
- 図5:製品別世界市場の魅力度分析
- 図6:航空機種類別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:航空機種類別世界市場の前年比成長率比較(2026年~2036年)
- 図8:航空機種類別世界市場の魅力度分析
- 図9:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:用途別世界市場の魅力度分析
- 図12:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図14:最終用途別世界市場の魅力度分析
- 図15:技術別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図16:技術別世界市場の前年比成長率比較(2026年~2036年)
- 図17:技術別世界市場の魅力度分析
- 図18:素材別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図19:素材別世界市場の前年比成長率比較(2026年~2036年)
- 図20:素材別世界市場の魅力度分析
- 図21:地域別世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図22:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図23:地域別世界市場の魅力度分析
- 図24:北米市場の増分ドル機会(2026年~2036年)
- 図25:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図26:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図27:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図28:東アジア市場の増分ドル機会(2026年~2036年)
- 図29:南アジアおよび太平洋地域の市場における増分ドル機会(2026年~2036年)
- 図30:中東・アフリカ市場の増分ドル機会(2026年~2036年)
- 図31:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図32:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における製品別前年比成長率の比較(2026年~2036年)
- 図34:北米市場における製品種類別魅力度分析
- 図35:北米市場における航空機種類別市場シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における航空機種類別前年比成長率の比較(2026年~2036年)
- 図37:北米市場における航空機種類別魅力度分析
- 図38:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図40:用途別北米市場の魅力度分析
- 図41: 2026年および2036年の北米市場における最終用途別市場価値シェアおよびBPS分析
- 図42:2026年~2036年の北米市場における最終用途別前年比成長率比較
- 図43:最終用途別の北米市場魅力度分析
- 図44:2026年および2036年の北米市場における技術別市場価値シェアおよびBPS分析
- 図45:2026年~2036年の技術別北米市場の前年比成長率比較
- 図46:技術別北米市場の魅力度分析
- 図47:2026年および2036年の素材別北米市場の価値シェアおよびBPS分析
- 図48: 2026年~2036年の素材別北米市場の前年比成長率比較
- 図49:素材別北米市場の魅力度分析
- 図50:2026年および2036年の国別南米アメリカ市場の価値シェアおよびBPS分析
- 図51:2026年および2036年の製品別南米アメリカ市場の価値シェアおよびBPS分析
- 図52:南米アメリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図53:南米アメリカ市場における製品別の市場魅力度分析
- 図54:南米アメリカ市場における航空機種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図55:南米アメリカ市場における航空機種類別の前年比成長率比較(2026年~2036年)
- 図56:南米アメリカ市場における航空機種類の魅力度分析
- 図57:南米アメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図58:南米アメリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図59:南米アメリカ市場における用途別の魅力度分析
- 図60:南米アメリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図61:南米アメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図62:南米アメリカ市場における最終用途別の魅力度分析
- 図63:南米アメリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図64:南米アメリカ市場における技術別の前年比成長率比較(2026年~2036年)
- 図65:南米アメリカ市場における技術別の魅力度分析
- 図66:南米アメリカ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図67:南米アメリカ市場における素材別前年比成長率の比較(2026年~2036年)
- 図68:南米アメリカ市場における素材別市場魅力度分析
- 図69:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図70:西ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図72:製品種類別西ヨーロッパ市場の魅力度分析
- 図73:航空機種類別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図74:航空機種類別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図75:航空機種類別西ヨーロッパ市場の魅力度分析
- 図76:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図78:西ヨーロッパ市場における用途別市場魅力度分析
- 図79:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図80:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図81:西ヨーロッパ市場における最終用途別の魅力度分析
- 図82:西ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図83:西ヨーロッパ市場における技術別の前年比成長率比較(2026年~2036年)
- 図84:西ヨーロッパ市場における技術別魅力度分析
- 図85:西ヨーロッパ市場における素材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図86:西ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
- 図87:西ヨーロッパ市場における素材別の魅力度分析
- 図88:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図89:東ヨーロッパ市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図91:東ヨーロッパ市場における製品別の魅力度分析
- 図92:東ヨーロッパ市場における航空機種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図93:東ヨーロッパ市場における機種別の前年比成長率比較(2026年~2036年)
- 図94:ヨーロッパ市場における航空機種類別の市場魅力度分析
- 図95:ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図96:ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図97:用途別 ヨーロッパ市場の魅力度分析
- 図98:最終用途別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図99:最終用途別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図100:ヨーロッパ市場における最終用途別の魅力度分析
- 図101:ヨーロッパ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図102:ヨーロッパ市場における技術別の前年比成長率比較(2026年~2036年)
- 図103:ヨーロッパ市場における技術別の魅力度分析
- 図104:ヨーロッパ市場における材料別の市場シェアおよびBPS分析(2026年および2036年)
- 図105:ヨーロッパ市場における材料別の前年比成長率比較(2026年~2036年)
- 図106:ヨーロッパ市場における材料別の市場魅力度分析
- 図107:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:東アジア市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図109:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
- 図110:東アジア市場における製品種類別魅力度分析
- 図111:東アジア市場における航空機種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図112:東アジア市場における航空機種類別の前年比成長率比較(2026年~2036年)
- 図113:東アジア市場における航空機種類の魅力度分析
- 図114:東アジア市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図115:東アジア市場における用途別の前年比成長率比較(2026年~2036年)
- 図116:用途別東アジア市場の魅力度分析
- 図117:最終用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図118:最終用途別東アジア市場の前年比成長率比較、 2026年~2036年
- 図119:東アジア市場における最終用途別の魅力度分析
- 図120:東アジア市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図121:東アジア市場における技術別の前年比成長率比較(2026年~2036年)
- 図122:技術別 東アジア市場の魅力度分析
- 図123:素材別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図124:素材別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図125:東アジア市場における素材別の魅力度分析
- 図126:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図127:南アジア・太平洋市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図128:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
- 図129:南アジア・太平洋市場における製品別の市場魅力度分析
- 図130:南アジア・太平洋市場における航空機種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図131:南アジア・太平洋市場における航空機種類の前年比成長率比較(2026年~2036年)
- 図132:南アジア・太平洋市場における航空機種類の市場魅力度分析
- 図133:南アジアおよび太平洋地域の市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図134:南アジアおよび太平洋地域の市場における用途別の前年比成長率の比較(2026年~2036年)
- 図135:用途別南アジア・太平洋市場の市場魅力度分析
- 図136:最終用途別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図137:最終用途別南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図138:南アジア・太平洋地域市場における最終用途別の市場魅力度分析
- 図139:南アジア・太平洋地域市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図140:南アジア・太平洋地域市場における技術別の前年比成長率比較(2026年~2036年)
- 図141:技術別 南アジア・太平洋市場の魅力度分析
- 図142:素材別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図143:南アジア・太平洋市場における材料別前年比成長率の比較(2026年~2036年)
- 図144:南アジア・太平洋市場における材料別の市場魅力度分析
- 図145:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図146:中東・アフリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図147:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図148:製品種類別の中東・アフリカ市場の魅力度分析
- 図149:航空機種類別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図150:航空機種類別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図151:中東・アフリカ市場における航空機の種類別の市場魅力度分析
- 図152:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図153:中東・アフリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図154:用途別中東・アフリカ市場の魅力度分析
- 図155:最終用途別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図156:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図157:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図158:中東・アフリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
- 図159:中東・アフリカ市場における技術別の前年比成長率比較(2026年~2036年)
- 図160:中東・アフリカ市場における技術別の市場魅力度分析
- 図161:中東・アフリカ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図162:中東・アフリカ市場における素材別の前年比成長率比較(2026年~2036年)
- 図163:中東・アフリカ市場における素材別の市場魅力度分析
- 図164:世界市場 – ティア構造分析
- 図165:世界市場 – 企業別シェア分析









