市場では現在、基本的な接着機能から、次世代EVバッテリーにおけるシリコンを豊富に含む負極の体積膨張率300%に対応するために不可欠な、高い弾力性を備えた架橋ポリマーへと変革が進んでいます。
最近の戦略的動きは、この進化を如実に示しています。2025年、BASFは高性能バインダーに対する需要の高まりに対応するため、南米アメリカにおけるLicity®負極バインダーの生産を拡大しました。一方、アシュランド社は、シリコン複合技術における膨潤問題に対処し、電極の完全性を確保するため、「Soteras™ MSi」バインダーを発売しました。
また、この市場では、Syensqo社がAxens社と合弁事業を立ち上げ、次世代の全固体電池を開発し、高純度バインダー分野におけるリーダーとしての地位を確立しました。高エネルギー密度のEVへの需要が高まる中、バインダーは長期的な安定性と性能を確保する上で、今や中心的な役割を果たしています。
2026年までに、固体電解質界面(SEI)の完全性を維持し、優れたサイクル寿命を保証する、急速充電対応の大容量セル向けに設計されたバインダーが市場に登場する見込みです。北米およびヨーロッパにおける現地生産拠点を通じた地域的な供給自立は、リスクを軽減し、バッテリー革新の次の波を支えると期待されています。
セグメント別分析
バインダーの化学組成は、シリコン負極用バインダーポリマー市場にどのような影響を与えているのでしょうか?
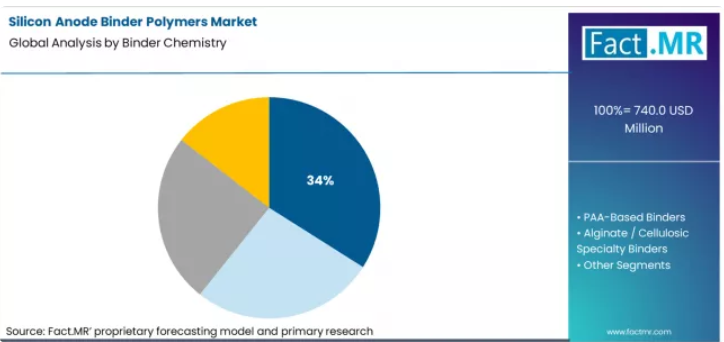
シリコン負極用バインダーポリマー市場において、バインダーの化学組成は、リチウムイオン電池、特にシリコン系負極を採用した電池の安定性、性能、およびライフサイクルを確保する上で極めて重要な役割を果たしています。CMC/SBRシステム(Siブレンド向けに最適化)は、シリコン負極と安定した高容量の複合材料を形成できるという特長により、34.0%のシェアで市場をリードしています。
CMC(カルボキシメチルセルロース)およびSBR(スチレン・ブタジエンゴム)バインダーは、高性能電池におけるシリコン系負極に必要な構造的完全性と電気化学的安定性を提供します。これらのバインダーは、電気自動車やエネルギー貯蔵システムなどの用途で広く使用されているシリコン・カーボン混合物に最適です。容量保持率とサイクル寿命を向上させるためにシリコンを利用する高エネルギー密度電池への需要の高まりが、CMC/SBRベースのバインダーシステムへの選好を後押しし続けています。
シリコン含有量区分は、シリコン負極バインダーポリマー市場の需要にどのような影響を与えるのでしょうか?
シリコン含有量クラスは、バインダーの配合において重要な決定要因となります。これは、さまざまなシリコーン系負極構成におけるバインダーの適合性や性能を左右するからです。Si-Blend(シリコン含有量15%以下)は、市販のリチウムイオン電池、特に民生用電子機器や電気自動車に使用される電池での採用が広まっていることから、市場シェア46.0%を占め、市場をリードしています。
Si-Blendのシリコン含有量が低いことで、充放電サイクル中の応力や体積膨張が抑制され、長期的な性能の管理と維持が容易になります。エネルギー密度、コスト、サイクル安定性のバランスが取れたSi-Blend負極への強い需要が、その市場における支配的な地位を支えています。負極のシリコン含有量が増加すると、体積膨張や容量低下といった課題が生じるため、Si-Blendが依然として最も一般的に使用されている分類となっています。
主要国別のシリコン負極バインダーポリマー市場の分析
中国におけるシリコン負極用バインダーポリマーの成長を牽引する要因は何でしょうか?
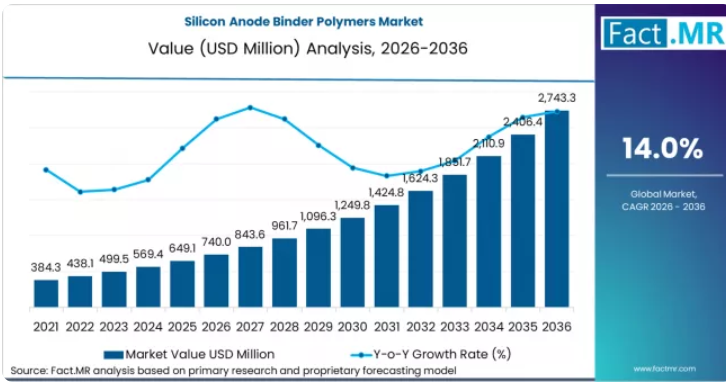
中国は、世界のリチウムイオン電池製造における同国の圧倒的な地位と、電気自動車(EV)の急速な普及に支えられ、主要市場の中で最も高い年平均成長率(CAGR)14.7%で成長すると予測されています。中国の電池メーカーは、野心的なエネルギー密度目標を達成するためにシリコン材料の採用を加速させており、シリコンの膨張に伴う課題に対処するためには、バインダーポリマーの革新が極めて重要です。国家産業政策では、「中国製造2025」戦略の一環として先端材料の開発が奨励されており、一方で現地のサプライヤーは、シリコンを豊富に含む負極に合わせて、機械的強靭性とバインダー・活物質間の接着性を兼ね備えた高性能バインダーの生産を拡大しています。
「弾性、接着性、イオン輸送のバランスが取れたバインダーシステムは、商用電池において実用的なシリコン含有量を実現するための鍵となります」と、中国の特殊ポリマーメーカーで材料開発責任者を務める李強氏は説明しています。
EVメーカーや電子分野からの国内需要が、力強い成長を支えています。
ブラジルでの急速な成長を後押ししているのは何でしょうか?
ブラジルのシリコーン負極用バインダーポリマー市場は、現地でのバッテリーサプライチェーン構築への関心の高まりや、化石燃料への依存度低減を目指す電動化イニシアチブに後押しされ、年平均成長率(CAGR)14.3%で成長すると予想されています。ブラジルのバッテリー製造基盤は、アジアや南米アメリカに比べてまだ発展途上ですが、EVの組立や定置型エネルギー貯蔵のパイロットプロジェクトへの投資が、シリコンの組み込みを可能にする最適化されたバインダーポリマーを含む、先進的な電極材料への需要を牽引しています。
「地元の企業が世界的なベンチマークと同等の性能を追求する中、先進的なバインダーはブラジルにおける材料イノベーションの焦点となりつつあります」と、ブラジルの研究コンソーシアムのバッテリー材料責任者であるカルロス・シルバ氏は説明します。
シリコン負極用バインダーポリマー分野において、米国市場はどのように変化しているのでしょうか?
米国市場は14.0%の成長が見込まれており、これは電気自動車(EV)、グリッド貯蔵、および携帯型電子機器において、高エネルギーリチウムイオン電池の導入が拡大していることを反映しています。これらの分野では、シリコンベースの負極が、グラファイト単体と比較して優れた容量を提供します。シリコン負極用バインダーポリマーは、充放電サイクル中のシリコンの体積膨張を吸収し、電極の完全性を維持し、サイクル寿命を向上させる上で極めて重要です。BloombergNEFによると、次世代のセル設計では、シリコンの高い理論容量を引き出しつつ、機械的劣化を最小限に抑えるために、先進的なバインダーシステムがますます採用されるようになっています。
「バインダーの化学組成は、シリコン粒子を安定させ、高エネルギー用途において長いサイクル寿命を実現する上で、基礎的な役割を果たしています」と、米国の大手電池開発企業で電池材料科学者を務めるマイケル・リー博士は述べています。
米国の超党派インフラ法に基づく、国内の電池および材料製造に向けた新たな支援策は、バインダーポリマーの研究開発および量産化に向けた上流投資を後押ししており、性能への要求やサプライチェーンの現地化によって牽引される、この分野の持続的な成長をさらに強固なものとしています。
シリコン負極用バインダーポリマーにとって、英国市場が重要な理由は何でしょうか?
英国市場は、先進的な負極化学に焦点を当てた研究集約型の電池エコシステムに牽引され、電化およびエネルギー貯蔵のイノベーションに向けた政府の取り組みによって加速され、13.5%のペースで拡大しています。ファラデー研究所(Faraday Institution)などの英国の研究機関や産業コンソーシアムは、シリコン負極の体積変化を抑制し、サイクル安定性を高めるためのポリマーバインダーの設計に重点を置いています。これにより、英国はプロトタイプ開発や初期の商用化活動が世界的なバインダー技術の普及に影響を与える、戦略的なイノベーションハブとしての地位を確立しています。「ポリマーバインダーの設計は、次世代シリコーン負極を実現する基盤技術であり、英国の協業エコシステムが配合技術の飛躍的な進歩を加速させています」と、英国のバッテリー機関で電気化学材料のシニアリサーチャーを務めるアメリア・フォスター博士は述べています。産業と学術の強固な連携が、技術の成熟とサプライチェーンの整備を後押ししています。
ドイツでの市場拡大を牽引している要因は何でしょうか?
ドイツは、その主導的な自動車産業と電動化への戦略的重点に支えられ、年平均成長率(CAGR)13.1%で成長すると予測されています。ドイツのOEMやティア1サプライヤーは、バインダーポリマーが膨張や機械的ストレスを効果的に管理できることを前提として、シリコン負極がもたらすエネルギー密度の向上を重視しています。「欧州グリーンディール」および関連する産業政策は、先進材料の採用をさらに後押ししており、ドイツの電池セル関連の取り組みでは、高品質なバインダーが達成を助ける性能と安全性の基準が優先されています。
「高性能な自動車用電池セルにおいて、バインダーポリマーは、構造的完全性を維持しつつ、シリコンの大きな体積変化に対処するために不可欠です」と、ドイツの電池研究機関の技術ディレクターであるヨハネス・ベッカー博士は述べています。
現地の材料サプライヤーやセル開発企業は、バインダーの革新を、より広範な電極エンジニアリング戦略に積極的に取り入れています。
韓国は、シリコン負極用バインダーポリマーの需要をどのように形成しているのでしょうか?
韓国の市場は、EVや携帯電子機器向けの高性能バッテリー製造における同国のリーダーシップに支えられ、年平均成長率(CAGR)12.7%で成長しています。韓国のバッテリーメーカーは、安全性を損なうことなく、シリコンの充填率を高め、初回サイクルにおける不可逆的な容量損失を低減し、サイクル安定性を向上させるため、バインダーの化学的最適化に多額の投資を行っています。国内のポリマーサプライヤーは、シリコンの機械的要件に合わせたエラストマー系および架橋可能なバインダーを開発し、高エネルギー密度セルへの組み込みを支援しています。
「競争の激しい世界市場において、先進的なバインダーシステムは、長期間のサイクルにわたってシリコン負極を安定化させることで、セルの性能における差別化に寄与します」と、韓国の電池材料メーカーでシニア電気化学エンジニアを務めるキム・ミンジェ氏は説明しています。
日本における緩やかな成長の要因は何でしょうか?
日本のシリコン負極用バインダーポリマー市場は、信頼性と寿命が極めて重要な商用セルへのシリコンの慎重かつ着実な導入を反映し、年平均成長率(CAGR)12.0%で成長すると予測されています。日本の電池開発企業は、著しい寄生反応を引き起こすことなく、粒子間の強固な接触を促進し、体積膨張を抑制するバインダーシステムを重視しています。電池の安全性と性能に関する国内基準が厳格な配合基準を定めており、日本のOEM各社は、実績のある性能を持つ材料を優先することが多いです。
「シリコンを豊富に含む負極においては、特に長期的な暦寿命およびサイクル寿命が絶対条件となる場合、バインダーの選定が不可欠です」と、日本の電気化学研究施設に所属するシニアケミスト、田中弘氏は述べています。
保守的な導入傾向が急速な拡大を抑制しているものの、バインダー性能の継続的な向上により、成長の勢いは維持されています。
競争環境を形作っている戦略的動きとは?
競争環境は、「ゼロ膨張」制御セグメントでの主導権争いと、従来の機械的バインダー事業の防衛との両立によって特徴づけられています。Fact.MRの分析によると、化学大手各社が構造用接着剤と人工固体電解質界面(SEI)の両方の役割を果たす多機能ポリマーの開発を目指す中、研究開発投資が活発化しています。焦点は、シリコンの体積膨張率300%への対応にとどまらず、バッテリーの寿命を延ばすための新たな課題である機械的応力の能動的な分散にも向けられています。BASFのグローバル・テクニカル・バッテリー・バインダー・マネージャーであるディルク・ウルフ博士は、産業がこの材料を捉える視点に根本的な変化が生じていることを指摘しています。
「シリコンは今や、過去の制約を受けない魅力的な技術となっています。当社の専門知識を結集することで、産業の要件を満たすだけでなく、それを上回る負極セル化学を実現しました」— ディルク・ウルフ博士(BASF)
ゼオン株式会社やBASFのような企業は、水系高引張強度バインダーにおける先行優位性を活かし、大容量EV用バッテリーの基準を確立しようとしています。LG Chemや日本触媒といった競合他社は、極端な急速充電条件下でも化学的安定性を確保するため、ハイブリッド導電性ポリマーや高純度添加剤に注目しています。この戦略的な転換により、単純な機械的接着から、完全に統合された予測可能な電気化学的健康モデルへと急速に移行しつつある市場において、これらの企業が不可欠な存在であり続けることが保証されます。
シリコン負極用バインダーポリマー市場の主要企業
- Zeon Corporation
- Nippon Shokubai
- Kuraray
- BASF SE
- Dow
- Arkema
- LG Chem
- Kureha Corporation
- Sumitomo Chemical
- Mitsubishi Chemical Group
シリコン負極用バインダーポリマー市場の主要セグメント
- バインダーの化学組成:
- CMC/SBR系(Siブレンドに最適化)
- PAA系バインダー
- アルギン酸塩/セルロース系特殊バインダー
- その他の機能性バインダー(架橋型/ハイブリッド型)
- シリコン含有量区分:
- Si-Blend(シリコン含有率15%以下)
- 中シリコン(シリコン含有率15~40%)
- 高シリコン(シリコン含有率40%以上)
- 顧客種類:
- セルメーカー
- 負極材料メーカー
- その他の顧客
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他のヨーロッパ諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 南米アメリカ
- ブラジル
- アルゼンチン
- その他の南米アメリカ諸国
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- その他の中東およびアフリカ諸国
- その他の地域
- オセアニア
- 中央アジア
- その他の市場
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングおよび市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格ノート
- 産業誌、専門誌、アナリスト・ブリーフ
- 会議議事録、ウェビナー、セミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼できるメディア報道
- FMR社内の独自データベースおよび過去の市場データセット
- 有料データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスク調査情報源
- 専門家からの意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次データが使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発およびイノベーション責任者
- 技術専門家
- 領域の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータスチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会額($)の分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- バインダーの化学組成別、2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに/主な調査結果
- バインダーの化学組成別、2021年~2025年の過去市場規模(百万米ドル)分析
- バインダーの化学組成別、2026年~2036年の現在および将来の市場規模(百万米ドル)分析および予測
- CMC/SBRシステム(シリコンブレンド向けに最適化)
- PAA系バインダー
- アルギン酸/セルロース系特殊バインダー
- その他の機能性バインダー(架橋/ハイブリッド)
- 2021年から2025年までのバインダー化学別「YからOへ、そしてYへ」の成長トレンド分析
- 2026年から2036年までのバインダー化学別絶対額(米ドル)の市場機会分析
- シリコン含有量クラス別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- シリコン含有量クラス別、2021年から2025年までの過去市場規模(百万米ドル)分析
- シリコン含有量クラス別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
- Si-Blend(シリコン含有率15%以下)
- Mid-Si(シリコン含有率15~40%)
- High-Si(シリコン含有率40%以上)
- 2021年から2025年までのシリコン含有率クラス別成長傾向分析
- 2026年から2036年までのシリコン含有率クラス別絶対的な市場機会分析
- 顧客種類別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 顧客種類別 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 顧客種類別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- セルメーカー
- 負極材メーカー
- その他の顧客
- 顧客種類別 2021年から2025年までのY対Y成長トレンド分析
- 顧客種類別 2026年から2036年までの絶対的市場機会(米ドル)分析
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別過去市場規模(金額、百万米ドル)分析、2021年から2025年
- 地域別現在の市場規模(金額、百万米ドル)分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- 主なポイント
- 南米アメリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場規模(百万米ドル)の推移分析:市場分類別、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場規模(過去値:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- 主なポイント
- 2021年から2025年までの東ヨーロッパ市場分析および2026年から2036年までの予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他地域
- バインダーの化学的性質別
- シリコーン含有量クラス別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- バインダーの化学的性質別
- シリコーン含有量クラス別
- 顧客の種類別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別、2021年から2025年までの過去の市場規模(百万米ドル)の推移分析
- 市場分類別、2026年から2036年までの市場規模(百万米ドル)の予測
- 国別
- 中国
- 日本
- 韓国
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客種類別
- 主なポイント
- 南アジア・太平洋地域の市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- その他の南アジア・太平洋地域
- バインダーの化学的性質別
- シリコーン含有量クラス別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- バインダーの化学的性質別
- シリコーン含有量クラス別
- 顧客の種類別
- 主な要点
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客種類別
- 国別
- 市場魅力度分析
- 国別
- バインダー化学組成種類別
- シリコン含有量クラス別
- 顧客種類別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- バインダー化学組成種類別
- シリコン含有量クラス別
- 顧客種類別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- バインダー化学組成種類別
- シリコン含有量クラス別
- 顧客種類別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客種類別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客種類別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学的性質別
- シリコン含有量クラス別
- 顧客の種類別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学的性質別
- シリコン含有量クラス別
- 顧客の種類別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学的性質別
- シリコン含有量クラス別
- 顧客の種類別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- フランス
- 価格分析
- 市場シェア分析、2025年
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- インド
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- ポーランド
- 価格分析
- 市場シェア分析(2025年
- バインダーの化学組成別
- シリコン含有量クラス別
- 顧客の種類別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年
- バインダーの化学組成別
- シリコーン含有量クラス別
- 顧客の種類別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学組成別
- シリコーン含有量クラス別
- 顧客の種類別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- バインダーの化学組成別
- シリコーン含有量クラス別
- 顧客の種類別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年
- バインダーの化学組成別
- シリコーン含有量クラス別
- 顧客の種類別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーク
- 主要企業の市場シェア分析
- 地域別
- バインダーの化学組成別
- シリコーン含有量クラス別
- 顧客の種類別
- 競合分析
- 競合の詳細分析
- ゼオン株式会社
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- 日本触媒
- クラレ
- BASF SE
- ダウ
- アルケマ
- LGケム
- クレハ
- 住友化学
- ファイン
- ゼオン株式会社
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:バインダー化学種別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:シリコン含有量クラス別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:顧客種類別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:国別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表6:バインダー化学組成別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表7:シリコン含有量別 北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:顧客種類別 北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:国別 ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表10:南米アメリカにおけるバインダーの化学組成別市場規模(百万米ドル)の予測、2021年~2036年
- 表11:南米アメリカにおけるシリコーン含有量クラス別市場規模(百万米ドル)の予測、2021年~2036年
- 表12:南米アメリカにおける顧客の種類別市場規模(百万米ドル)の予測、2021年~2036年
- 表13:西ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表14:西ヨーロッパの市場規模(百万米ドル)の予測(バインダーの化学組成別、2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の予測(シリコン含有量クラス別、2021年~2036年)
- 表16:西ヨーロッパ市場規模(百万米ドル)の予測(顧客の種類別、2021年~2036年)
- 表17:東ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表18:東ヨーロッパ市場規模(百万米ドル)の予測(バインダー化学組成別、2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の予測(シリコン含有量クラス別、2021年~2036年)
- 表20:東ヨーロッパの市場規模(百万米ドル)の予測(顧客の種類別、2021年~2036年)
- 表21:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表22:東アジアの市場規模(百万米ドル)の予測(バインダー化学組成別、2021年~2036年)
- 表23:東アジアの市場規模(百万米ドル)の予測(シリコン含有量クラス別、2021年~2036年)
- 表24:東アジアの市場規模(百万米ドル)の予測(顧客の種類別、2021年~2036年)
- 表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表26:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(バインダーの化学組成別、2021年~2036年)
- 表27:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(シリコーン含有量クラス別、2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)の予測(顧客の種類別、2021年~2036年)
- 表29:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表30:中東・アフリカ地域の市場規模(百万米ドル)の予測(バインダーの化学組成別、2021年~2036年)
- 表31:中東・アフリカ市場規模(百万米ドル)の予測(シリコン含有量クラス別、2021年~2036年)
- 表32:中東・アフリカ市場規模(百万米ドル)の予測(顧客の種類別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年におけるバインダー化学別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までのバインダー化学別世界市場のY年からO年への成長率比較
- 図5:バインダー化学組成別の世界市場の魅力度分析
- 図6:シリコン含有量クラス別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:シリコン含有量クラス別の世界市場Y-to-o-to-Y成長率比較(2026年~2036年)
- 図8:シリコン含有量クラス別の世界市場の魅力度分析
- 図9:顧客種類別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図10:顧客種類別の世界市場YからOへのY成長率比較(2026年から2036年)
- 図11:顧客種類別の世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場のY-to-o-to-Y成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:南米アメリカ市場の追加収益機会(2026年~2036年)
- 図17:西ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図18:東ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図19:東アジア市場の増分ドル機会(2026年~2036年)
- 図20:南アジア・太平洋市場の増分ドル機会(2026年~2036年)
- 図21:中東・アフリカ市場の増分ドル機会(2026年~2036年)
- 図22:北米市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場におけるバインダー化学組成別市場価値シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場におけるバインダー化学組成別のY年からo年、そしてY年までの成長率比較(2026年から2036年)
- 図25:北米市場におけるバインダー化学組成別の市場魅力度分析
- 図26:北米市場におけるシリコン含有量クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場におけるシリコン含有量クラス別のYからOへの成長率比較(2026年~2036年)
- 図28:シリコン含有量クラス別 北米市場の魅力度分析
- 図29:顧客タイプ別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:顧客タイプ別 北米市場のYからOへの成長比較(2026年から2036年)
- 図31:顧客タイプ別 北米市場の魅力度分析
- 図32:南米アメリカ市場における国別の価値シェアおよびBPS分析(2026年および2036年)
- 図33:南米アメリカ市場におけるバインダー化学組成別の価値シェアおよびBPS分析(2026年および2036年)
- 図34:南米アメリカ市場におけるバインダー化学組成別のY→o→Y成長率比較(2026年から2036年)
- 図35:南米アメリカ市場におけるバインダー化学組成別市場魅力度分析
- 図36:南米アメリカ市場におけるシリコン含有量クラス別市場価値シェアおよびBPS分析(2026年および2036年)
- 図37:南米アメリカ市場におけるシリコン含有量クラス別YからOへの成長率比較(2026年~2036年)
- 図38:南米アメリカ市場におけるシリコン含有量クラス別市場魅力度分析
- 図39:顧客種類別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図40:顧客種類別のラテンアメリカ市場におけるYからoへの成長率比較(2026年から2036年)
- 図41:顧客種類別のラテンアメリカ市場の魅力度分析
- 図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場におけるバインダー化学組成別市場価値シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場におけるバインダー化学組成別Yからoへの成長率比較(2026年から2036年)
- 図45:バインダー化学組成別西ヨーロッパ市場の魅力度分析
- 図46:シリコン含有量クラス別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図47:シリコン含有量クラス別西ヨーロッパ市場のY年からO年、そしてY年までの成長比較(2026年から2036年)
- 図48: シリコン含有量クラス別の西ヨーロッパ市場魅力度分析
- 図49:顧客種類別の西ヨーロッパ市場価値シェアおよびBPS分析(2026年および2036年)
- 図50:顧客種類別の西ヨーロッパ市場YからOへの成長比較(2026年から2036年)
- 図51:顧客種類別の西ヨーロッパ市場魅力度分析
- 図52:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場におけるバインダー化学組成別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場におけるバインダー化学組成別のY-to-o-to-Y成長率比較(2026年から2036年)
- 図55:東ヨーロッパ市場におけるバインダー化学組成別の市場魅力度分析
- 図56:東ヨーロッパ市場におけるシリコン含有量クラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図57:東ヨーロッパ市場におけるシリコン含有量クラス別のYからoへのY成長率比較(2026年から2036年)
- 図58:シリコン含有量クラス別のヨーロッパ市場の魅力度分析
- 図59:顧客種類別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図60:顧客種類別のヨーロッパ市場のY→o→Y成長率比較(2026年~2036年)
- 図61:顧客種類別のヨーロッパ市場の魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場におけるバインダー化学組成別市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場におけるバインダー化学組成別YからoへのY成長比較(2026年から2036年)
- 図65:東アジア市場におけるバインダー化学組成別の市場魅力度分析
- 図66:東アジア市場におけるシリコン含有量クラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場におけるシリコン含有量クラス別のY→o→Y成長率比較(2026年~2036年)
- 図68:シリコン含有量クラス別の東アジア市場の魅力度分析
- 図69:顧客タイプ別の東アジア市場における価値シェアおよびBPS分析(2026年および2036年)
- 図70:顧客タイプ別の東アジア市場におけるYからoへの成長率比較(2026年から2036年)
- 図71:顧客種類別の東アジア市場の魅力度分析
- 図72:国別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図73:バインダー化学組成別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋市場におけるバインダー化学組成別の前年比成長率比較(2026年~2036年)
- 図75:南アジア・太平洋市場におけるバインダー化学組成別の市場魅力度分析
- 図76:南アジア・太平洋市場におけるシリコン含有量クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図77:シリコン含有量クラス別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図78:シリコン含有量クラス別の南アジア・太平洋市場の魅力度分析
- 図79:顧客種類別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場におけるシリコン含有量の種類別のYtoOtoY成長率比較(2026年~2036年)
- 図81:南アジア・太平洋市場における顧客タイプ別の市場魅力度分析
- 図82:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場におけるバインダー化学組成別の市場シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場におけるバインダー化学組成別のY年からo年への成長率比較(2026年~2036年)
- 図85:中東・アフリカ市場におけるバインダー化学組成別の市場魅力度分析
- 図86:中東・アフリカ市場におけるシリコン含有量クラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場におけるシリコン含有量クラス別の前年比成長率比較(2026年~2036年)
- 図88:中東・アフリカ市場におけるシリコン含有量クラス別の市場魅力度分析
- 図89:中東・アフリカ市場における顧客種類別の売上高シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における顧客種類別YtoOtoY成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場における顧客種類別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析









