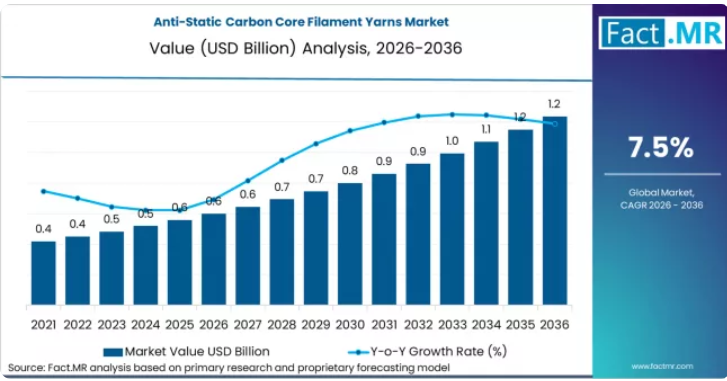
- Fact.MRの予測によると、帯電防止カーボンコアフィラメント糸市場は、2026年から2036年にかけて年平均成長率(CAGR)7.5%で成長し、市場規模は0.6億米ドルから1.3億米ドルへと拡大すると見込まれています。
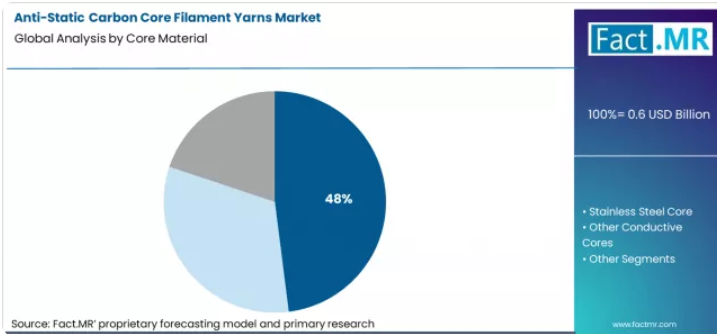
- カーボン/グラファイトコアシステムは、優れた導電特性と、高度なクリーンルームの汚染管理要件への適合性を背景に、2026年には48%のシェアを占め、材料セグメントを牽引しています。
- ESD防護服およびクリーンルーム用テキスタイルは、総需要の40%を占めており、静電気放電(ESD)対策が生産の完全性を維持する上で極めて重要な役割を果たす半導体製造や製薬製造分野における重要性を反映しています。
- 中国は年平均成長率(CAGR)8.7%と最も急速な成長を記録しており、これは「第15次五カ年計画」の指針に基づき、国内の電子機器製造拠点において高性能繊維の国産化が推進されていることが背景にあります。
- 競争環境においては、コーツ・グループ、マデイラ・ガルンファブリック、煙台泰和、東レ、帝人フロンティア、モノフィル・テクニク、フィルスペック、シンテラマ、ユニチカ、フビスといった主要企業が主導的な役割を果たしています。
この成長は、半導体製造や先端電子製造の急速な拡大と密接に関連しています。これらの分野では、ごくわずかな静電気放電でも、高感度な部品に損傷を与える恐れがあります。こうした特殊な糸は、高付加価値の生産プロセスを汚染や電圧障害から保護するクリーンルーム用作業服に広く使用されています。また、製薬施設でも、微細な粉末や揮発性物質を取り扱う無菌環境において、静電気を安全に放散させるためにカーボンコア繊維が活用されています。
帝人カーボン・南米アメリカの社長、大谷明彦氏は次のように説明しています。「半導体産業におけるプロセスノードの微細化への絶え間ない追求により、クリーンルームへの要件はますます厳格化しており、従来型の静電気対策では不十分であることが明らかになっています。」これは、より高度な導電性テキスタイルシステムの必要性を浮き彫りにしています。
作業服以外にも、これらの糸は、電子施設におけるコンベアベルト、ろ過材、カーペット、室内装飾品などにますます多く使用されています。ESD基準の厳格化と半導体分野への継続的な投資に伴い、信頼性が高く高性能な導電性糸への需要は今後も堅調に推移すると予想されます。
セグメント別分析
カーボン/グラファイトコアが市場をリードする要因とは?
カーボンおよびグラファイトコアシステムは、高度なクリーンルーム環境において不可欠な要件である粒子脱落を最小限に抑えつつ、極めて信頼性の高い導電性を発揮するため、48%という圧倒的な市場シェアを占めています。これらの素材は、温度や湿度の変化が激しい条件下でも安定した抵抗値を維持し、繰り返される産業用洗濯サイクルを通じて一貫した静電気放電(ESD)保護を保証します。グラファイトベースのコアは、金属導体に代わる軽量な選択肢であり、敏感な製薬や半導体施設において、金属汚染のリスクを伴わずに同等の静電気散逸性能を提供します。帝人テナックス(Teijin Tenax)などの技術により、製造効率が向上するとともに、二酸化炭素排出量の削減や、精密な抵抗値仕様の達成が実現されています。コア径をマイクロメートルレベルまで精密に制御する生産精度により、繊維構造全体にわたって均一な導電性が確保されます。さらに、カーボンコアシステムは、過酷な洗浄剤や滅菌プロセスによる化学的劣化に耐性があり、従来型ステンレス鋼やコーティング剤を施した代替品よりも長い耐用年数を実現しています。
ESD作業着およびクリーンルーム用テキスタイルが40%の市場シェアで主導的な地位を確立している要因は何でしょうか?
ESD作業服およびクリーンルーム用テキスタイルは、半導体製造および無菌医薬品製造の拡大に牽引され、総需要の40%を占めています。クリーンルーム用ウェアは、取り扱い中にマイクロエレクトロニクス機器を損傷させる可能性のある静電気を安全に放散するための、内蔵された導電経路を備えている必要があります。半導体のプロセスノードが7ナノメートル以下に微細化するにつれ、汚染管理基準はさらに厳格化されており、従来型の静電気防止加工では不十分となっています。KBセイレン・ベルトロンなどの先進的なシステムは、空気中の粒子を発生させることなく、ほこりの付着を抑える制御された静電気散逸技術を統合しています。耐久性が高く、洗濯堅牢性に優れているため、50回以上の産業用洗濯サイクルを経ても導電性を維持でき、交換コストを削減できます。ノーブル・バイオマテリアルズなどの企業が開発したハイブリッド糸システムは、カーボンコアによる導電性と、さらなるエネルギー管理上の利点を組み合わせ、静電気放電と電磁干渉の両方の懸念に対処しています。
市場の推進要因
推進要因:半導体製造の拡大は、世界的に見て依然として需要の主な推進要因となっています。米国では、500億ドルを超える「CHIPS法」の資金が、高度なESD対策が施されたクリーンルームインフラを必要とする新施設を支援しています。韓国におけるサムスンやSKハイニックスによる大規模な投資により、火花を一切発生させないテキスタイルシステムを要求する超高清浄度仕様が導入されています。中国の産業計画イニシアチブは、輸入への依存度を低減するため、高性能繊維の国内生産を推進しています。欧州の「デジタル製品パスポート」規制は、材料の完全なトレーサビリティを推奨しており、ライフサイクル性能が文書化されたカーボンコア糸が好まれています。製薬分野における無菌製造の拡大も、揮発性化合物の近くで使用される本質安全型テキスタイルへの需要を高めています。
制約要因:力強い成長にもかかわらず、コストは依然として障壁となっています。カーボンコアフィラメント糸は、表面に帯電防止処理が施された標準的なポリエステルやナイロンに比べて価格が高くなっています。専門的な生産能力が限られているため、半導体の需要サイクルにおいて供給制約が生じる可能性があります。複雑な繊維加工工程を通じて均一な電気特性を維持するには、品質管理の要件が高まります。メタライズド繊維や導電性コーティング剤などの代替技術が市場シェアを争っています。炭素繊維前駆体の供給変動は、価格の安定性に影響を与える可能性があります。さらに、エンドユーザーによる不適切な接地処理は、先進的な繊維製品の有効性を低下させる恐れがあります。単一素材の織物に比べ、炭素ポリマー複合構造のリサイクルは依然として困難であり、循環型経済への導入を制限しています。
トレンド 1:本質安全型・無粒子クリーンルームシステムの産業は、粒子放出が少なく、安定した静電気散逸を兼ね備えた本質安全型クリーンルーム用テキスタイルシステムへと移行しつつあります。次世代のカーボンコア技術は、従来の導電性糸と比較して、粒子の発生を劇的に低減します。これらのシステムは、受動的な導電性のみに依存するのではなく、静電気の挙動を能動的に管理することで、粉塵の付着を防止します。日本は、先進的なカーボン科学を商業用クリーンルーム用テキスタイルの生産に統合する分野で、リーダーとしての地位を確立しています。
トレンド2:耐用年数を延長する耐洗濯性ハイブリッド糸システム カーボンコアによる導電性と金属結合技術を組み合わせたハイブリッド糸の設計が、24時間稼働の製造環境において注目を集めています。銀結合繊維とカーボン構造を統合したシステムは、冗長な導電経路を形成し、100回以上の産業用洗濯サイクルを経ても電気的性能を維持します。これらのソリューションは、単一技術のシステムを劣化させる可能性のある摩耗、擦れ、および化学物質への曝露に対処します。半導体施設では、総所有コストを削減し、交換頻度を最小限に抑えるために、耐久性に優れたESDユニフォームが指定されています。
主要国別の帯電防止カーボンコアフィラメント糸市場分析
中国の帯電防止用カーボンコア糸産業を後押ししている要因は何でしょうか?
中国の市場は年平均成長率(CAGR)8.7%で拡大しており、その主な要因は、「第15次五カ年計画」において、輸入された高性能繊維を国産品に置き換えることが重点課題とされている点にあります。政府は、半導体および電子機器製造クラスターで使用される材料の自給自足を優先しています。中国石油化工集団(Sinopec)との提携に支えられた投資により、カーボン前駆体の製造から完成した帯電防止テキスタイルシステムに至るまでを結ぶ統合生産チェーンが構築されました。江蘇省と広東省の地域ハブは、電子機器組立事業と緊密に連携し、クリーンルーム用ウェアやESDテキスタイルの現地供給を確保しています。また、中国のメーカーがコスト効率と、世界の半導体サプライチェーンで求められる厳格な品質基準とのバランスを取っていることから、輸出競争力も高まっています。
ブラジルの帯電防止テキスタイル市場が着実に拡大している背景には何があるのでしょうか?
ブラジルは、製薬製造の成長と自動車用電子機器の生産に支えられ、年平均成長率(CAGR)8.3%で成長しています。国内のポリエステルおよびポリアミドの生産能力により、特殊糸の現地開発が可能となり、輸入への依存度が低下しています。鉱業や農業における産業安全規制により、危険な環境での帯電防止作業服が義務付けられています。サンパウロの自動車産業クラスターでは、電子制御やバッテリー組立工程におけるESD保護への需要が高まっており、医療機器製造の拡大に伴い、クリーンルーム用テキスタイルの需要も増加しています。
米国市場の勢いを牽引しているのは何でしょうか?
米国は年平均成長率(CAGR)7.2%で成長しており、これは主に「CHIPS法」による投資が国内の半導体製造を後押ししていることに起因しています。新設される施設では、耐久性があり、洗濯に耐えるESD防護服やハイブリッド導電性糸システムが求められています。製薬およびバッテリー生産の成長も、本質安全型テキスタイルの需要を増加させています。リショアリングの取り組みにより国内サプライチェーンが強化され、カーボンコアや銀結合ハイブリッド技術におけるイノベーションが促進されています。
英国の帯電防止繊維開発に影響を与えている要因は何でしょうか?
英国市場は年平均成長率(CAGR)7.2%で拡大しており、製薬およびエネルギー貯蔵製造分野におけるIEC 61340規格への準拠がこれを支えています。バイオ医薬品の生産や再生可能エネルギー用バッテリー施設の拡大に伴い、高度な帯電防止対策が求められています。充実した学術研究と炭素繊維に関する専門知識が、導電性糸システムのイノベーションを加速させる一助となっています。
ドイツはどのように市場での地位を強化しているのでしょうか?
ドイツでは、自動車の電動化とバッテリー製造インフラを原動力として、年平均成長率(CAGR)7.1%を記録しています。サプライチェーン内でのパートナーシップは、トレーサビリティのコンプライアンスや「デジタル・プロダクト・パスポート」の要件を満たすことを支えています。精密エンジニアリングの専門知識と製薬製造における強みが、高品質なカーボンコアシステムに対する安定した需要を生み出しています。
韓国の市場拡大を支えている要因は何でしょうか?
韓国は、半導体業界をリードするサムスンとSKハイニックスによるスーパークリーン施設の拡張に後押しされ、年平均成長率(CAGR)6.7%で成長しています。国内のパートナーシップにより、先進的なカーボンコア糸生産のための現地生産能力が構築されています。ディスプレイパネルおよび電子機器製造の集積化により、自動化されたクリーンルームシステムに組み込まれる、汚染のないESDテキスタイルへの需要が高まっています。
日本の帯電防止糸市場の成長を支えている要因は何でしょうか?
日本は、本質安全型クリーンルーム用テキスタイルにおける技術的リーダーシップに支えられ、年平均成長率(CAGR)6.0%で成長しています。帝人カーボンやKBセイレンなどの企業は、粒子発生を低減し、環境性能を向上させたカーボンコアシステムの改良を続けています。全体的な生産能力の伸びは緩やかですが、堅調な半導体および製薬セクターにより、高品質で精密に設計された導電性テキスタイルソリューションへの需要が維持されています。
帯電防止カーボンコアフィラメント糸市場の競争環境
帯電防止カーボンコアフィラメント糸市場は、先端材料の専門知識と従来型の繊維技術のノウハウが融合して形成されています。帝人フロンティアや東レといったカーボンファイバーの専門企業は、航空宇宙分野や高性能材料分野で培った豊富な経験を繊維分野に活かしています。テナックス(Tenax)カーボンファイバーや類似の技術を糸のコア構造に組み込むことで、厳しい半導体・電子機器の基準を満たす、一貫した導電性と性能を実現しています。カーボン前駆体の生産から完成糸の製造に至るまでをカバーする垂直統合型事業体制により、厳格な品質管理と安定した供給が可能となっています。
一方、コーツ・グループやマデイラ・ガルンファブリックといった老舗の繊維メーカーは、長年にわたる顧客関係とグローバルな流通ネットワークを活用し、既存の工業用糸や特殊製品に加え、カーボンコア糸を市場に投入しています。ノーブル・バイオマテリアルズのような企業は、銀ボンディングとカーボンコアの導電性を組み合わせたハイブリッドシステムによって差別化を図り、洗濯耐久性の向上を実現しています。
中国では、煙台泰和やフービスなどのメーカーが、国内の代替政策を支援するために生産能力を拡大しており、コスト競争力のある代替品を提供しています。この進化し続けるテクニカルテキスタイル分野において存在感を維持するため、従来のポリエステルメーカー各社が独自のカーボンコア技術を開発するにつれ、競争は激化しています。
最近の動向
- 2026年1月、ノーブル・バイオマテリアルズは、CHIPS法に基づく半導体製造の拡大に伴い、多波長エネルギー管理機能を備えた耐洗濯性ESDユニフォームに対する24時間365日の需要に対応するため、北米の製造施設全体でX-STATICおよびCircuitexハイブリッド糸の生産能力を拡大しました。
- 2025年、帝人カーボンとKBセイレンは、次世代カーボンコアフィラメント「Tenax」を発売しました。この製品は、高密度コロナ放電技術を採用することで、従来の導電性糸の10分の1以下の粒子放出特性を維持しつつ、二酸化炭素排出量を35%削減しており、本質安全型のクリーンルーム用テキスタイル用途に適しています。
帯電防止カーボンコアフィラメント糸市場の主要プレイヤー
- Coats Group
- Madeira Garnfabrik
- Yantai Tayho
- Toray Industries
- Teijin Frontier
- Monofil Technik
- FilSpec
- Sinterama
- Unitika
- Huvis
帯電防止カーボンコアフィラメント糸市場のセグメント別内訳
- コア材料:
- カーボン/グラファイトコア
- ステンレススチールコア
- その他の導電性コア
- シースポリマー:
- ポリエステル
- ポリアミド
- その他のポリマー
- 用途:
- ESD防護服およびクリーンルーム用テキスタイル
- 産業用/コンベアおよびろ過
- カーペット・室内装飾品およびその他
- 最終市場:
- 電子・半導体
- 製薬・医療
- 産業用およびその他
- 地域:
- アジア太平洋
- 中国
- 日本
- 韓国
- アジア太平洋のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- スペイン
- ヨーロッパのその他地域
- ラテンアメリカ
- ブラジル
- メキシコ
- ラテンアメリカのその他地域
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 調査対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間比較
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格ノート
- 産業誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家の意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次資料が活用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察調査および現場調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各領域の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模(米ドル)の分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(コア材料別)
- はじめに/主な調査結果
- 2021年から2025年までのコア材料別市場規模(百万米ドル)の過去データ分析
- コア材料別、現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- カーボン/グラファイトコア
- ステンレス鋼コア
- その他の導電性コア
- コア材料別「Y→o→Y」成長トレンド分析(2021年~2025年)
- コア材料別絶対的市場機会分析(2026年~2036年)
- 用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 用途別 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
- ESDウェアおよびクリーンルーム用テキスタイル
- 産業用/コンベアおよびろ過
- カーペット/室内装飾用およびその他
- 用途別前年比成長トレンド分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別過去市場規模(百万米ドル)のトレンド分析、2021年~2025年
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- 米国
- カナダ
- メキシコ
- コア材料別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- コア材料別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年から2025年および予測 2026年から2036年(国別)
- 市場分類別 過去の市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- ブラジル
- チリ
- その他の南米アメリカ
- コア素材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- コア素材別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- コア素材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- コア素材別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 過去の市場規模(百万米ドル) (百万米ドル)、市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他
- コア素材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- コア素材別
- 用途別
- 主なポイント
- 東アジア市場分析 2021年から2025年および2026年から2036年の予測、国別
- 過去市場規模(百万米ドル)の傾向分析(市場分類別、2021年から2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- 中国
- 日本
- 韓国
- コア素材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- コア素材別
- 用途別
- 主なポイント
- 2021年から2025年までの南アジア・太平洋地域市場分析および2026年から2036年までの予測(国別)
- 2021年から2025年までの市場規模(百万米ドル)の推移分析(市場分類別)
- 市場規模(百万米ドル) 市場分類別予測:2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- コア素材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- コア素材別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- コア素材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- コア素材別
- 用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年
- コア素材別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年
- コア素材別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年
- コア素材別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- コア素材別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- コア素材別
- 用途別
- 中国
- 価格分析
- 市場シェア分析、2025年
- コア素材別
- 用途別
- 日本
- 価格分析
- 市場シェア分析、2025年
- コア素材別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- コア素材別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- コア素材別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- コア素材別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- コア素材別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- コア素材別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- コア素材別
- 用途別
- 競合分析
- 競合の詳細分析
- コーツ・グループ
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- マデイラ・ガルンファブリク
- 煙台泰和
- 東レ
- 帝人フロンティア
- モノフィル・テクニク
- フィルスペック
- シンテラマ
- 価値(百万米ドル)
- ヒュービス
- コーツ・グループ
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:2021年から2036年までのコア素材別世界市場規模(百万米ドル)の予測
- 表3:2021年から2036年までの用途別世界市場規模(百万米ドル)の予測
- 表4:2021年から2036年までの国別北米市場規模(百万米ドル)の予測
- 表5:2021年から2036年までのコア材料別北米市場規模(百万米ドル)の予測
- 表6:2021年から2036年までの用途別北米市場規模(百万米ドル)の予測
- 表7:2021年から2036年までの国別ラテンアメリカ市場規模(百万米ドル)の予測
- 表8:南米アメリカ市場規模(百万米ドル)の予測(コア材料別、2021年~2036年)
- 表9:南米アメリカ市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表10:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表11:西ヨーロッパの市場規模(百万米ドル)予測(コア材料別、2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)予測(用途別、2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)予測(国別、2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)の予測(コア材料別、2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表17:2021年から2036年までの東アジア市場規模(百万米ドル)のコア材料別予測
- 表18:2021年から2036年までの東アジア市場規模(百万米ドル)の用途別予測
- 表19:2021年から2036年までの南アジア・太平洋地域市場規模(百万米ドル)の国別予測
- 表20:2021年から2036年までのコア材料別南アジア・太平洋地域の市場規模(百万米ドル)予測
- 表21:2021年から2036年までの用途別南アジア・太平洋地域の市場規模(百万米ドル)予測
- 表22:2021年から2036年までの国別中東・アフリカ地域の市場規模(百万米ドル)予測
- 表23:中東・アフリカにおけるコア材料別市場規模(百万米ドル)の予測(2021年~2036年)
- 表24:中東・アフリカにおける用途別市場規模(百万米ドル)の予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年におけるコア材料別の世界市場シェアおよびBPS分析
- 図4:コア材料別、2026年から2036年までの世界市場のY-to-o-to-Y成長率比較
- 図5:コア材料別の世界市場の魅力度分析
- 図6:用途別、2026年および2036年の世界市場規模シェアおよびBPS分析
- 図7:用途別、2026年から2036年までの世界市場のY-to-o-to-Y成長率比較
- 図8:用途別世界市場の魅力度分析
- 図9:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図10:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図11:地域別世界市場の魅力度分析
- 図12:北米市場における増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場における増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場における増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場における増分ドル機会(2026年~2036年)
- 図16:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場におけるコア材料別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場におけるコア材料別のY→o→Y成長率比較(2026年から2036年)
- 図22:コア材料別北米市場の魅力度分析
- 図23:用途別北米市場シェアおよびBPS分析(2026年および2036年)
- 図24:用途別北米市場のY-to-Y成長率比較(2026年~2036年)
- 図25:用途別北米市場の魅力度分析
- 図26:南米アメリカ市場の国別価値シェアおよびBPS分析(2026年および2036年)
- 図27:南米アメリカ市場のコア材料別価値シェアおよびBPS分析(2026年および2036年)
- 図28:南米アメリカ市場のコア材料別YtoOtoY成長率比較(2026年から2036年)
- 図29:南米アメリカ市場におけるコア材料別の市場魅力度分析
- 図30:南米アメリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図31:南米アメリカ市場における用途別のY-to-O-to-Y成長率比較(2026年~2036年)
- 図32:南米アメリカ市場における用途別の市場魅力度分析
- 図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場におけるコア材料別市場価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場におけるコア材料別YtoOtoY成長率比較(2026年から2036年)
- 図36:西ヨーロッパ市場におけるコア材料別の市場魅力度分析
- 図37:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における用途別のY-to-O-to-Y成長率比較(2026年から2036年)
- 図39:用途別西ヨーロッパ市場の魅力度分析
- 図40:国別東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図41:コア材料別東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場におけるコア材料別のYtoY成長率比較(2026年~2036年)
- 図43:東ヨーロッパ市場におけるコア材料別の魅力度分析
- 図44:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図45:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図46:ヨーロッパ市場における用途別の市場魅力度分析
- 図47:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場におけるコア材料別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場におけるコア材料別のYtoY成長率比較(2026年から2036年)
- 図50:コア材料別の東アジア市場の魅力度分析
- 図51:用途別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:用途別の東アジア市場のYtoOtoY成長率比較(2026年から2036年)
- 図53:用途別の東アジア市場の魅力度分析
- 図54:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
- 図55:南アジアおよび太平洋地域の市場におけるコア材料別価値シェアおよびBPS分析(2026年および2036年)
- 図56:南アジアおよび太平洋地域の市場におけるコア材料別YtoOtoY成長率の比較(2026年から2036年)
- 図57:コア材料別 南アジア・太平洋市場の魅力度分析
- 図58:用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:用途別 南アジア・太平洋市場のYtoOtoY成長率比較(2026年~2036年)
- 図60:用途別 南アジア・太平洋市場の魅力度分析
- 図61:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:中東・アフリカ市場におけるコア材料別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場におけるコア材料別Y-to-Y成長率比較(2026年から2036年)
- 図64:中東・アフリカ市場におけるコア材料別市場魅力度分析
- 図65:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における用途別YtoY成長率比較(2026年から2036年)
- 図67:用途別の中東・アフリカ市場の魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析









