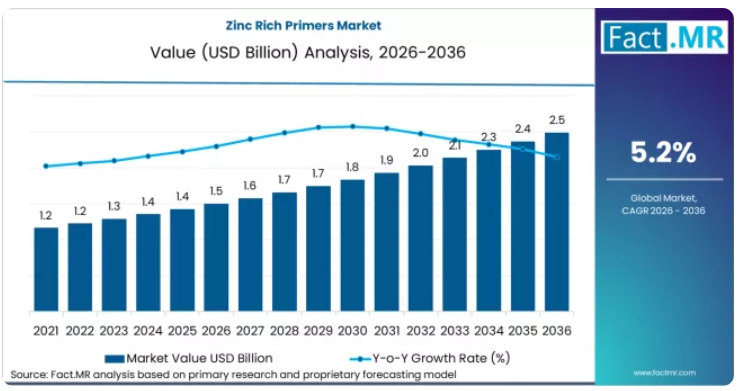
この10年間で市場規模は10億米ドル拡大し、急激な変動のない持続的な成長が見込まれます。需要は、腐食防止に関する規制基準や資産の改修サイクルによって支えられており、単価は亜鉛含有量や配合の複雑さを反映しています。環境規制により揮発性有機化合物(VOC)の排出が制限される分野では成長が制約され、規制に準拠した製品と従来の製品との間で、性能に応じた価格設定の二極化が生じています。
PPGの会長兼最高経営責任者であるティム・ナヴィッシュ氏は、産業分野における製品の方向性について次のように述べています。「PPGは、顧客の生産性向上とバリューチェーン全体への影響低減というニーズに応える、持続可能な優位性を持つソリューションを提供してきました。」同氏は、これらのソリューションが2024年の総売上高の相当な割合を占めており、その中には産業用コーティング剤の需要に合わせた低VOC製品や粉体プライマーが含まれていると指摘しました。[1]
インドは、橋梁の補修や鉄道資産の維持管理基準に牽引され、年平均成長率(CAGR)6.6%と最も高い成長率を記録しています。ベトナムは港湾および船舶用コーティング剤の需要により6.1%でこれに続き、中国は加工・輸出製造を通じて6.0%の成長率を示しています。インドネシアは、国家インフラの定期的な維持管理が需要を支え、5.9%の成長率を示しています。一方、サウジアラビアは、エネルギー部門の保守仕様により5.4%の成長率となっています。米国(3.7%)、ドイツ(2.8%)、日本(2.4%)などの成熟市場は、コーティング剤の耐用年数が長く、プロジェクトの仕様が厳格であることから、依然として更新需要主導の傾向が続いています。
ジンクリッチプライマー市場の定義
ジンクリッチプライマー市場とは、ISO 12944 腐食防止規格 [2] で定義されている通り、金属亜鉛粉を高比率で配合した防食コーティング剤の製造および販売を対象としています。これらのプライマーは、鋼や鉄の表面に塗布され、母材よりも先に亜鉛が腐食することで、錆の発生を抑制します。これらは、露出した金属資産に対して長期的な腐食防止が求められる場面で使用されます。代表的な最終用途としては、インフラおよび資産保護の仕様が定められている橋梁、パイプライン、貯蔵タンク、船舶構造物、産業施設などが挙げられます。
ジンクリッチプライマー市場の範囲
本レポートでは、2026年から2036年までの予測期間における、数量および金額別の世界および地域別の市場規模の推計を網羅しています。セグメンテーションには、ASTM D520亜鉛粉規格[3]で言及されている無機ケイ酸塩や有機樹脂プライマーなどのバインダーシステムが含まれます。適用範囲はインフラ、船舶、産業施設に及び、最終用途産業には建設、石油・ガス、発電が含まれます。これらは、国連コムトレード(UN Comtrade)[4]の国際的な鉄鋼消費量および貿易データと整合しています
ジンクリッチプライマー市場の除外項目
本調査の範囲からは、亜鉛を主な腐食防止メカニズムとしていないコーティング剤は除外されます。これには、アメリカ環境保護庁(EPA)が発行した環境コーティング規則[5]に基づき別途規制されている汎用金属プライマーが含まれます。また、仕上げ用トップコート、シーラント、およびバンドル化された多層コーティングシステムも除外されます。さらに、消費者向け塗料、DIY用コーティング、実験室規模の配合、および規制の枠組み下で産業導入の実績が文書化されていない実験的な表面処理も対象外となります。
ジンクリッチプライマー市場の調査方法
- 一次調査:一次調査では、産業用コーティング剤メーカー、亜鉛粉末サプライヤー、およびアメリカ連邦高速道路局などの国家交通・港湾当局が公表するインフラ調達枠組みに基づき資材を供給する腐食防止エンジニアリング担当者へのインタビューを実施しました。
- デスクリサーチ:デスクリサーチでは、ISO塗料規格、ASTM材料仕様書、公共インフラの入札情報、防衛調達記録、ならびにアメリカ証券取引委員会(SEC)などの証券規制当局に提出された企業の年次報告書および技術データシートを参考にしました。
- 市場規模の算出と予測:市場規模の算出には、世界鉄鋼協会(World Steel Association)の鉄鋼生産データおよびISO 12944で規定された腐食防止被覆率を用いた、トップダウンとボトムアップを組み合わせたハイブリッドモデルが適用されました。
データの検証と更新サイクル
算出結果は、国連コムトレード(UN Comtrade)の貿易統計、規制当局への提出書類、および政府のインフラ支出開示情報との照合を通じて検証され、検証済みの公開データソースが改訂版を公表した際には更新が適用されました。
ジンクリッチプライマー市場の概要
市場の定義
- Fact.MRによると、ジンクリッチプライマー市場は、ISO 12944の腐食防止基準に準拠し、インフラ、船舶、エネルギー、および産業用途で使用される鉄鋼資産に対して犠牲防食を提供する、高濃度の金属亜鉛を含む工業用防食コーティング剤を対象としています。
需要の推進要因
- Fact.MRの分析によると、インフラ所有者やEPC請負業者は、資産の寿命延長に関する要件に結びついたISO 12944および関連規格の腐食防止要件を満たすため、ジンクリッチプライマーを指定しています
- 石油・ガス事業者、船舶当局、および公共ユーティリティは、公共インフラおよび資産保全の枠組みに明記されている通り、新規建設活動ではなく、定期的なメンテナンスサイクルの一環としてジンクリッチプライマーを調達しています
- Fact.MRによると、VOC(揮発性有機化合物)排出を制限する環境および労働安全規制により、購入者の仕様は水性および高固形分型のジンクリッチプライマー配合へと移行しつつあります
分析対象の主要セグメント
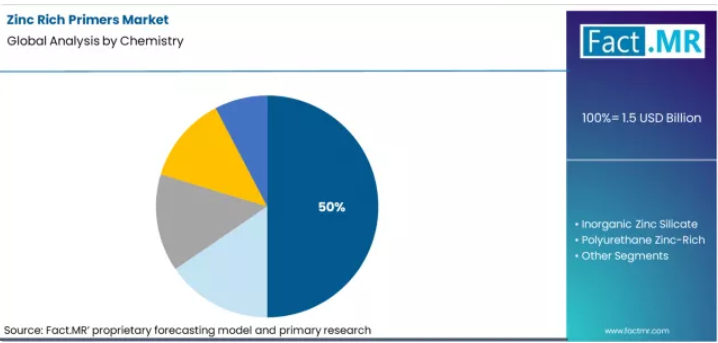
化学組成または製品種類:Fact.MRの分析によると、多層コーティングシステムや腐食試験規格との適合性により、2026年にはエポキシ系ジンクリッチプライマーが約50%のシェアを占め、消費量を牽引すると見込まれています
最終用途または適用分野:Fact.MRによると、塩水への曝露や高湿度による腐食リスクのため、船舶およびオフショア用途が需要の約30%を占めています地域別: Fact.MRの分析によると、インド、中国、ベトナムを筆頭にアジア太平洋地域が最も急速な成長を記録している一方、北米およびヨーロッパは依然として更新需要主導の市場にとどまっています
Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、「経営幹部(CXO)は、ジンクリッチプライマーの需要が規制されたメンテナンススケジュールに従うものであり、新たな鋼材の追加よりも、腐食基準への準拠や資産の改修サイクルの方が重要であることを認識するでしょう」と述べています。
戦略的示唆と経営陣への提言
- Fact.MRは、サプライヤーは生産能力計画を、目立つ建設サイクルではなく、メンテナンス主導の調達に合わせて調整すべきであるとの見解を示しています
- Fact.MRは、仕様主導の入札への参加資格を維持するためには、製品ポートフォリオにおいてエポキシ系および規制に準拠した低排出システムを優先すべきであるとの見解を示しています
- Fact.MRのアナリストは、インフラおよびエネルギー保守契約への継続的な参画を確保するため、技術サービス能力と承認実績の強化を推奨しています
調査方法
- Fact.MRのレポートに基づき、推定値は、公共インフラプロジェクトに供給を行うコーティング剤メーカー、亜鉛粉サプライヤー、および腐食エンジニアリング専門家への一次インタビューに基づいています
- Fact.MRの分析には、ISO規格、ASTM材料仕様、および証券規制当局に提出された企業開示情報が統合されています
分析結果は、鉄鋼生産データおよび国際貿易統計との照合を通じて検証されました
セグメント別分析
化学組成別のジンクリッチプライマー市場分析
FACT.MRのジンクリッチプライマー市場レポートによると、2026年にはエポキシ系ジンクリッチプライマーの消費量が市場シェアの50.0%を占めると推定されています。FACT.MRのアナリストは、亜鉛含有量の高い配合が鋼材表面に対して測定可能な犠牲陰極防食効果をもたらし、コーティング剤のメンテナンス間隔を延長できるため、エポキシ系ジンクリッチプライマーが広く採用されていると指摘しています。FACT.MRによると、防食コーティング剤の購入者は、広く認知されている産業規格に基づく標準化された腐食防止要件を満たし、金属インフラ上の多層トップコートとの適合性を確保するために、エポキシ系亜鉛リッチ製品を選択しています。
- 市場セグメンテーションデータ: 公表された世界的な業界セグメンテーションによると、公式の市場カテゴリーに記載されている通り、エポキシ系ジンクリッチプライマーは、世界中の防食コーティング剤に使用される樹脂種類の中で主要な分類となっています。
- 製品仕様: DIN EN ISO 12944-4 に準拠して認証された産業用プライマー製品は、乾燥膜重量比で高濃度の亜鉛を含有しており、あらゆる使用環境における腐食防止をサポートします。
- 亜鉛リッチコーティング剤の分類: 標準的な技術資料に記載されている通り、有機エポキシバインダーを含む亜鉛リッチコーティング剤は、含有する亜鉛粉の割合が高いことに基づいて分類され、活性腐食環境において有効な電気化学的保護メカニズムを実現します。
用途別ジンクリッチプライマー市場分析
FACT.MRのレポートによると、2026年には、船舶およびオフショア用途におけるジンクリッチプライマーの消費量が市場シェアの30%を占めると推定されています。FACT.MRは、塩水や高湿度環境にさらされる鋼構造物には、測定可能な犠牲防食効果を得るために高亜鉛含有量を組み込んだコーティング剤が求められるため、このセグメントが引き続き主導的な地位を維持すると見ています。FACT.MRによると、大規模な船舶プロジェクトのバイヤーは、腐食環境下での耐用年数を延長するため、多層塗装システムにおける基礎的な保護層としてジンクリッチプライマーを指定しています。
- ISO腐食防止規格: ジンクリッチプライマーを含むコーティング剤は、船舶環境を含む過酷な環境にさらされる鉄骨構造物の腐食防止に関するISO 12944規格で参照されています。
- プライマーの適用状況: 高亜鉛含有コーティング剤は、保護コーティングシステムの一環として陰極防食が必要な船舶およびオフショアの鋼構造物への使用について、産業文献で広く記載されています。
- 市場規模の状況: 公表されている業界レポートによると、世界のジンクリッチプライマー市場規模は前年比で拡大を続けており、船舶用途を含む保護用途全般にわたる持続的な需要を反映しています。
ジンクリッチプライマー市場の推進要因、制約要因、および機会
Fact.MRの分析によると、ジンクリッチプライマー市場は、保護コーティング剤分野において構造的に安定したセグメントとして発展してきました。その主な要因は、インフラ、石油・ガス、造船といった重工業分野における腐食抑制のニーズです。ジンクリッチプライマーは、多くの代替品よりも低いライフサイクル総コストで陰極防食を提供し、鋼材基材の長いメンテナンス間隔を支えているため、市場は現在の規模を維持しています。FACT.MRのアナリストは、最近の価格水準が、SSPCやISOの腐食試験規定といった産業用腐食基準への準拠を反映しており、投機的な需要ではなく、長寿命資産クラスにおける仕様要件につながっていると指摘しています
。FACT.MRは、この市場が、従来型溶剤系亜鉛リッチ製品から、より高性能で低排出の代替製品への移行によって特徴づけられているとの見解を示しています。FACT.MRのレポートによると、環境規制や労働安全規則によりVOC排出が制限されている地域では、従来の配合製品の需要が抑制されています
。一方、より厳格なコーティング剤性能基準を満たす水希釈型およびジンクリッチプライマーでは成長が見られますが、これらの製品は配合が複雑であるため、単位当たりの価格がしばしば高くなる傾向があります。FACT.MRによると、製品クラス間のこの価格差により、標準的なプライマーが規制に準拠した代替品に置き換えられることで生じる販売量の伸びの鈍化を部分的に補う、緩やかな価値の成長がもたらされています。
排出規制基準:FACT.MRのアナリストは、アメリカ環境保護庁(EPA)の「有害大気汚染物質に関する国家排出基準(NESHAP)」などの規制に基づくVOC排出制限が、購入者の仕様に影響を与え、環境規制に準拠した水性およびジンクリッチプライマーへの需要を後押ししていると指摘しています。
インフラ主導の更新サイクル:FACT.MRのレポートによると、北米アメリカおよびヨーロッパにおける橋梁、鉄道資産、工業プラントの腐食防止要件は、コーティング剤の更新サイクルを長期的なメンテナンス計画と整合させることで、安定した需要を維持しています
アジア太平洋地域における製造活動の拡大:FACT.MRは、中国、インド、東南アジアにおける重工業製造活動の拡大が、輸出志向型製造を支えるためのジンクリッチプライマーの採用を促進していると分析しています。この分野では、国際的な腐食基準がグローバルなバイヤーによって指定されています
地域別分析
地域別評価に基づき、ジンクリッチプライマー市場は、北米、南米アメリカ、ヨーロッパ、東アジア、南アジア、オセアニア、中東・アフリカの40カ国以上にわたって分析されています。地域ごとの市場動向は、インフラ整備の動向、規制の厳格さ、および産業用コーティング剤の需要によって異なります。また、本レポートでは、地域ごとの需要動向に基づいた市場魅力度の比較評価も提示しています。
アジア太平洋地域のジンクリッチプライマー市場分析
アジア太平洋地域は、インフラの拡充、輸出向け製造、造船活動に支えられ、ジンクリッチプライマーの世界的な生産の中心地となっています。この地域における供給は、亜鉛加工施設や工業用コーティング剤の生産能力が近隣にあることから恩恵を受けています。アジアン・ペインツ、関西ネロラック、日本ペイントは、施工業者ネットワークやOEMと連携した工業用コーティング剤の製品ラインナップを通じて、強固な地位を確立しています。
- インド: Fact.MRによると、インドにおけるジンクリッチプライマーの需要は、2036年まで年平均成長率(CAGR)6.6%で増加すると予測されています。この成長は、2021年3月に改訂された道路運輸省のガイドラインに基づく橋梁改修の入札や、2022年10月にインド鉄道が採用した腐食防止基準によって支えられています。
- 中国:中国におけるジンクリッチプライマーの需要は、2036年まで年平均成長率(CAGR)6.0%で増加すると予測されています。Fact.MRによると、この需要の拡大は、2021年7月に住宅都市農村建設省が公布した鋼材耐久性基準および2023年1月に国家電網公司が改訂した送電塔のコーティング剤基準と密接に関連しています。
- ベトナム: ベトナムにおけるジンクリッチプライマーの需要は、2036年まで年平均成長率(CAGR)6.1%で増加すると予測されています。Fact.MRの分析によると、2020年6月に運輸省が承認した港湾インフラ基準および2022年9月にペトロベトナムが発表した洋上コーティング剤要件が、その使用を後押ししています。
- インドネシア:インドネシアにおけるジンクリッチプライマーの需要は、2036年まで年平均成長率(CAGR)5.9%で増加すると予測されています。Fact.MRによると、この成長は、2021年8月に公布された「国家戦略プロジェクト」の腐食防止規則および2023年2月にペルタミナが改定した製油所保守仕様に関連しています。
- 日本: 日本におけるジンクリッチプライマーの需要は、2036年まで年平均成長率(CAGR)2.4%で増加すると予測されています。Fact.MRによると、この需要は、2020年4月に国土交通省が改訂した橋梁の腐食防止ガイドラインや、2021年10月に日本鉄道グループが再確認した鉄道車両の保守基準によって支えられています。
Fact.MRによるアジア太平洋地域のジンクリッチプライマー市場分析は、インド、中国、ベトナム、インドネシア、日本を対象とした国別の評価で構成されています。読者の皆様は、規格の採用動向、公共調達活動、および用途別の需要パターンについて確認することができます。
中東のジンクリッチプライマー市場分析
中東は、資産維持管理主導型の地域として機能しており、石油、ガス、および海水淡水化インフラにおいてジンクリッチプライマーが指定されています。需要は、新規建設よりもライフサイクル維持管理によって形成されています。地域の調達は、エネルギー事業者や産業用メンテナンス請負業者の影響を受けています。
- サウジアラビア: サウジアラビアにおけるジンクリッチプライマーの需要は、2036年まで年平均成長率(CAGR)5.4%で増加すると予測されています。Fact.MRによると、需要の牽引要因としては、2021年1月に改訂されたサウジアラムコのコーティング剤基準や、2022年7月に国立水道公社が発表した海水淡水化プラントの改修仕様が挙げられます。
Fact.MRによる中東のジンクリッチプライマー市場分析には、サウジアラビアを含む各国ごとの評価が含まれています。読者の皆様は、エネルギー部門の保守動向やコーティング剤仕様の要件について確認することができます。
北米のジンクリッチプライマー市場分析
北米は規制主導型の更新市場として機能しており、ジンクリッチプライマーはインフラの改修や防衛分野のメンテナンスに密接に関連しています。連邦調達基準とライフサイクルコストの管理が需要を左右しています。PPGインダストリーズとシャーウィン・ウィリアムズは、輸送および公共事業用コーティング剤分野において強固な地位を維持しています。
- 米国: 米国におけるジンクリッチプライマーの需要は、2036年まで年平均成長率(CAGR)3.7%で増加すると予測されています。Fact.MRによると、この成長は、2021年11月に制定された「インフラ投資・雇用法」に基づく橋梁改修資金、および2022年3月に再確認された海軍保守用コーティング剤規格によって支えられています。
Fact.MRによる北米のジンクリッチプライマー市場の分析には、米国を含む国別の評価が含まれています。読者の皆様は、連邦政府の調達動向や用途別の需要分析をご覧いただけます。
ヨーロッパのジンクリッチプライマー市場分析
ヨーロッパは、規制された維持管理サイクルを通じてジンクリッチプライマーが指定される、規格主導型の改修地域となっています。需要は、生産能力の拡大よりも資産の寿命延長に重点が置かれています。BASF社とHempel社は、インフラおよび産業用メンテナンスコーティング剤を通じて、強固な地位を維持しています。
- ドイツ:ドイツにおけるジンクリッチプライマーの需要は、2036年まで年平均成長率(CAGR)2.8%で増加すると予測されています。Fact.MRによると、2020年6月にドイツ連邦交通省が更新した橋梁維持管理指令や、2022年2月にドイツ鉄道(Deutsche Bahn)が再確認した鉄道インフラ用コーティング剤の仕様が、需要を支えています。
Fact.MRによるヨーロッパのジンクリッチプライマー市場分析は、ドイツを含む各国別の評価で構成されています。読者の皆様は、規制の枠組み、改修の動向、および用途別の需要に関する洞察をご覧いただけます。
市場参入企業の競合状況
ジンクリッチプライマーセグメントは中程度の集中度を示しており、効果的な競争は、インフラ、船舶、および産業用メンテナンスの需要に応える少数の多国籍コーティング剤サプライヤーに限定されています。市場参入は仕様主導型の調達によって規定されており、承認ベンダーリストにより、認定された無機およびエポキシ亜鉛系システムを有するサプライヤーのみが参入を許可されています。競争は、配合の差別化というよりも、適用コスト、サービス範囲、およびコンプライアンスの実績を中心に展開されています。規模と地域的なプレゼンスが、大規模な入札への参入を決定づけ、価格形成に影響を与えます。
配合開発、製造、技術サービスを一貫して保有するサプライヤーには、構造的な優位性が生じます。グローバルな生産ネットワークと自社開発機能を有する企業は、亜鉛粉末の調達リスクを管理し、プライマー、中間塗料、トップコート全体で品質の一貫性を維持しています。この統合により、地域をまたぐ事業展開が支えられ、プロジェクトの遅延によるリスクが軽減されます。一方、小規模な生産業者は、スポット調達や断続的なプロジェクト需要に依存し続けることになります。
買い手の交渉力は依然として高い水準にあります。資産所有者やEPC請負業者は、依存度を低減するためにデュアルソーシングや枠組み契約を採用しています。価格交渉ではライフサイクル維持コストが焦点となっており、サプライヤーの利益率を圧迫しています。
最近の動向
- 本レポートには、競合ベンチマークに基づく主要なトレンドが網羅されています。レポートで取り上げられている最近の動向の一部をご紹介します:
- PPG社は、FABTECH 2025において、ジンクリッチプライマー「PRIMERON® Optimal」を展示しました。この製品は、はるかに低い亜鉛密度でISO C5(極度の腐食性)の保護性能を達成し、転着効率を85%向上させているため、市場にとって重要な転換点となります。[6]
- シャーウィン・ウィリアムズ社は、「Global Core」製品ラインを発売し、同社の高性能無機亜鉛プライマーが世界中で同一の配合と性能基準を満たすことを保証しました。[7]
ジンクリッチプライマー市場の主要企業
- AkzoNobel
- PPG Industries
- Sherwin-Williams
- Jotun
- Hempel
- Nippon Paint
- Kansai Paint
- Axalta
- RPM International (Carboline)
- Sika
ジンクリッチプライマー市場のセグメント別分析
- 化学組成:
- エポキシ系ジンクリッチ
- 無機系ケイ酸亜鉛
- ポリウレタン系ジンクリッチ
- 水性ジンクリッチ
- その他
- 用途別:
- 船舶・オフショア
- 石油・ガス
- インフラ(橋梁)
- 産業プラント
- 電力・ユーティリティ
- 下地/用途:
- 構造用鋼
- パイプライン
- 海洋構造物
- 鉄筋/コンクリート用鋼材
- 貯蔵タンク
- 地域:
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- インドネシア
- オーストラリア・ニュージーランド
- ASEAN
- アジア太平洋のその他地域
- ヨーロッパ
- ドイツ
- イタリア
- フランス
- イギリス
- スペイン
- ベネルクス
- 北欧諸国
- 中東ヨーロッパ
- ヨーロッパその他
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- ラテンアメリカその他
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- 中東・アフリカその他
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンス・フレームワーク
- デスクリサーチ・プログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 産業誌、専門誌、およびアナリスト・ブリーフ
- 学会論文集、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMR社内の独自データベースおよび過去の市場データセット
- 有料データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスク調査情報源
- 専門家による意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが活用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 領域の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチ・プログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データの取得および取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ別予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長トレンド分析
- 絶対額($)による機会分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 化学組成別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 化学組成別 過去の市場規模(百万米ドル)分析、2021年~2025年
- 化学組成別 現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
- エポキシ系亜鉛富化型
- 無機ケイ酸亜鉛系
- ポリウレタン系亜鉛富化型
- 水性亜鉛富化型
- その他
- 2021年から2025年までの化学組成別Y対Y成長傾向分析
- 2026年から2036年までの化学組成別絶対的市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
- はじめに/主な調査結果
- 2021年から2025年までの最終用途別市場規模(過去データ、単位:百万米ドル)の分析
- 2026年から2036年までの最終用途別市場規模(現在および将来、単位:百万米ドル)の分析および予測
- 船舶・オフショア
- 石油・ガス
- インフラ(橋梁)
- 産業プラント
- 電力・ユーティリティ
- 2021年から2025年までの用途別前年比成長率分析
- 2026年から2036年までの用途別絶対的市場機会分析
- 地域別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別、2021年から2025年までの過去の市場規模(百万米ドル)分析
- 地域別、2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
- 北米
- ラテンアメリカ
- ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(百万米ドル)の推移分析:市場分類別、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 化学分野別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 化学分野別
- 最終用途別
- 主なポイント
- 南米アメリカ市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- ブラジル
- チリ
- その他の南米アメリカ
- 化学別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 化学別
- 最終用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去値:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(予測値:百万米ドル)(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 化学種別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 化学種別
- 最終用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場分類別の過去の市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカンおよびバルト諸国
- ヨーロッパのその他
- 化学分野別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 化学分野別
- 最終用途別
- 主なポイント
- 東アジア市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 化学種別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 化学種別
- 最終用途別
- 主なポイント
- 南アジアおよび太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋のその他地域
- 化学分野別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 化学分野別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 化学分野別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 化学分野別
- 最終用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 化学分野別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 化学分類別
- 最終用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 化学分類別
- 最終用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 化学分類別
- 最終用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 化学種別
- 最終用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 化学種別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 化学種別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 化学種別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 化学別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 化学別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- 化学別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 化学別
- 用途別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 化学別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 化学別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 化学別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 化学分野別
- 最終用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 化学分野別
- 最終用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 化学分野別
- 最終用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 化学種別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 化学種別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 化学分類別
- 最終用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 化学分類別
- 最終用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 化学分類別
- 最終用途別
- 競合分析
- 競合の詳細分析
- アクゾノーベル
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- PPGインダストリーズ
- シャーウィン・ウィリアムズ
- ヨトゥン
- ヘンペル
- 日本ペイント
- 関西ペイント
- アクサルタ
- RPMインターナショナル(カーボライン)
- シーカ
- アクゾノーベル
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:化学成分別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:最終用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表5:2021年から2036年までの化学種別北米市場規模(百万米ドル)予測
- 表6:2021年から2036年までの用途別北米市場規模(百万米ドル)予測
- 表7:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表8:ラテンアメリカ市場規模(百万米ドル)の化学分野別予測(2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表10:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表11:西ヨーロッパの市場規模(百万米ドル)の化学分野別予測(2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表14:東ヨーロッパの市場規模(百万米ドル)の化学分野別予測、2021年~2036年
- 表15:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表16:東アジアの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表17:東アジアの市場規模(百万米ドル)の化学種別予測、2021年~2036年
- 表18:東アジアの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表20:南アジアおよび太平洋地域の市場規模(百万米ドル)の化学分野別予測(2021年~2036年)
- 表21:南アジアおよび太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表23:中東・アフリカの市場規模(百万米ドル)の化学種別予測(2021年~2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の化学分野別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの化学分野別世界市場のYからOへの成長率比較
- 図5:化学分野別の世界市場の魅力度分析
- 図6:最終用途別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:最終用途別の世界市場YtoOtoY成長率比較(2026年~2036年)
- 図8:最終用途別の世界市場の魅力度分析
- 図9:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別世界市場のY→o→Y成長比較(2026年~2036年)
- 図11:地域別世界市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場の追加収益機会(ドル)、2026年から2036年
- 図17:南アジア・太平洋市場の追加収益機会(ドル)、2026年から2036年
- 図18:中東・アフリカ市場の追加収益機会(ドル)、2026年から2036年
- 図19:北米市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における化学分野別市場価値シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における化学分野別のY年からo年を経てY年までの成長率比較(2026年~2036年)
- 図22:化学分野別北米市場の魅力度分析
- 図23:最終用途別北米市場シェアおよびBPS分析(2026年および2036年)
- 図24:最終用途別北米市場のYからOへの成長比較(2026年から2036年)
- 図25:最終用途別北米市場の魅力度分析
- 図26:国別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図27:化学分野別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図28:化学分野別南米アメリカ市場のYからoへの成長率比較(2026年から2036年)
- 図29:化学分野別の南米アメリカ市場の魅力度分析
- 図30:最終用途別の南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図31:最終用途別の南米アメリカ市場におけるYからoへのY成長率比較(2026年から2036年)
- 図32:最終用途別の南米アメリカ市場の魅力度分析
- 図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における化学分野別市場価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における化学分野別のY年からO年、O年からY年までの成長率比較(2026年から2036年)
- 図36:化学分野別 西ヨーロッパ市場の魅力度分析
- 図37:最終用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図38:最終用途別 西ヨーロッパ市場のY→o→Y成長率比較(2026年から2036年)
- 図39:西ヨーロッパ市場における用途別の魅力度分析
- 図40:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における化学分野別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における化学分野別の前年比成長率比較(2026年~2036年)
- 図43:東ヨーロッパ市場における化学分野別の市場魅力度分析
- 図44:東ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図45:ヨーロッパ市場における最終用途別のYtoY成長率比較(2026年~2036年)
- 図46:ヨーロッパ市場における最終用途別の魅力度分析
- 図47:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における化学分野別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における化学分野別のYtoOtoY成長率比較(2026年から2036年)
- 図50:化学分野別東アジア市場の魅力度分析
- 図51:最終用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:最終用途別東アジア市場のYからOへのY成長率比較(2026年から2036年)
- 図53:最終用途別東アジア市場の魅力度分析
- 図54:南アジア・太平洋地域の市場シェアおよびBPS分析(国別、2026年および2036年)
- 図55:南アジア・太平洋地域の市場シェアおよびBPS分析(化学分野別、2026年および2036年)
- 図56:南アジア・太平洋地域の市場成長率比較(Y→O→Y、化学分野別、2026年から2036年)
- 図57:化学分野別 南アジア・太平洋市場の魅力度分析
- 図58:最終用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:最終用途別 南アジア・太平洋市場のYからoへのY成長率比較(2026年から2036年)
- 図60:南アジアおよび太平洋地域市場における用途別魅力度分析
- 図61:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:中東・アフリカ市場における化学分野別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における化学分野別の前年比成長率比較(2026年~2036年)
- 図64:中東・アフリカ市場における化学分野別の市場魅力度分析
- 図65:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図67:中東・アフリカ市場における最終用途別の魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析









