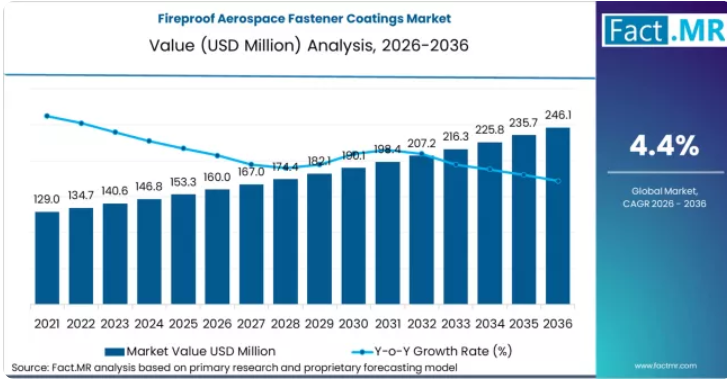
インドは、航空宇宙製造業の拡大と耐火材料への需要に支えられ、年平均成長率(CAGR)6.0%で首位を占めています。中国は、航空宇宙産業の急速な拡大と安全基準の強化に後押しされ、CAGR 5.6%でこれに続いています。
サウジアラビアは、航空宇宙および防衛セクターの成長に牽引され、4.5%の成長率を示しています。米国は、先進的な航空宇宙ソリューションに対する需要が継続していることを背景に、3.9%の成長率を示しています。フランスとドイツは、欧州の航空宇宙産業が引き続き安全性と規制順守を優先していることから、それぞれ3.6%および3.4%の成長率となっています。英国は3.3%の成長率である一方、日本は航空宇宙市場がより成熟していることから、2.8%と最も低い成長率となっています。
航空宇宙用耐火ファスナーコーティング市場の定義
航空宇宙用耐火ファスナーコーティング市場とは、高温、炎への曝露、酸化、および熱劣化に対する耐性を高めるために、航空宇宙用ファスナーに塗布される特殊な保護コーティングの製造および販売を指します。これらのコーティングは、火災や極端な高温環境にさらされた際にも、機械的完全性を維持し、腐食や性能の低下を防ぐように配合されています。その主な産業上の機能は、航空機エンジン、火災発生区域、および熱遮断アセンブリに使用されるファスナーを保護することです。主な最終用途には、民間および軍用航空機、ヘリコプター、宇宙船、ならびに高度な防火性能が求められる航空宇宙分野の保守・修理・オーバーホール(MRO)業務が含まれます。
市場の対象範囲
本レポートでは、所定の予測期間における、航空宇宙用耐火ファスナーコーティングの世界および地域別の市場規模を網羅しています。これには、コーティングの種類(セラミック、膨張性、無機系耐火配合)、ファスナーの用途(エンジンコンパートメント、熱暴露領域、構造界面)、および航空宇宙分野の用途(民間、軍用、一般航空)によるセグメント別内訳が含まれます。OEMやMROプロバイダーなどのエンドユーザーについても分析を行っています。価格動向、原材料の供給動向、および貿易フローデータも掲載されており、市場全体の動向を把握することができます。
対象外項目
本レポートの対象範囲には、耐火コーティングが施されていないファスナーや、航空宇宙用ファスナーの保護以外で使用される関連性のないコーティングシステムは含まれません。完成した航空機、コーティングが施されていない完成ファスナーアセンブリ、および電気コネクタや流体用継手などの関連性のないハードウェアも対象外です。非航空宇宙産業でのみ使用されるニッチな耐熱コーティングも除外されています。
調査方法
- 一次調査:航空宇宙エンジニア、コーティング処方開発者、OEMの調達担当者、およびMROの専門家へのインタビューを実施しました。
- デスクリサーチ:データは、業界レポート、航空宇宙材料に関する出版物、および貿易統計から収集しました。
- 市場規模の算出と予測:トップダウン方式による航空宇宙用コーティング需要の推計と、ボトムアップ方式による出荷量および売上高データを組み合わせたハイブリッドモデルを採用しました。
- データの検証および更新サイクル:調査結果は専門家によるレビューを通じて検証され、最新の生産および貿易統計と照合され、定期的に更新されています。
航空宇宙用耐火ファスナーコーティング市場の概要
航空宇宙用耐火ファスナーコーティング市場の定義
航空宇宙用耐火ファスナーコーティング市場には、航空宇宙用ファスナーに塗布され、その耐火性を高めるコーティングが含まれます。これにより、ファスナーなどの重要な部品が、高温条件下でも耐久性と安全性を維持できるようになります。これらのコーティングは、熱への曝露、火災の危険、酸化、および熱劣化から締結部品を保護します。耐火性材料でコーティングされた締結部品は、エンジンコンパートメント、ナセル、熱遮断アセンブリなどの高リスク領域において、安全性と性能を確保するために不可欠です。セラミック、膨張性、難燃性トップコートなどのコーティングは、航空宇宙用途において、腐食を防止し、構造的安全性を確保しつつ、締結部品の機械的完全性を維持するように設計されています。
市場の需要要因
安全規制の強化:航空宇宙用途、特にエンジンコンパートメントやナセル領域における耐火性に関する規制基準の引き上げが、ファスナー用耐火コーティングの需要を牽引しています。
航空宇宙産業の成長:航空機の製造や整備を含む、民間および防衛の両航空宇宙セクターにおける継続的な成長が、耐火性能が強化されたファスナーの需要増加に寄与しています。
材料技術の進歩:耐火技術の革新により、過酷な条件下でもより高い性能を発揮するコーティングの開発が進んでおり、航空宇宙業界における先進的なコーティングへの需要を牽引しています。
耐久性と安全性の重視:航空業界において、航空機部品の安全性と耐久性への注目が高まり続けていることから、熱曝露による故障を防ぐため、耐火性ファスナーコーティングの普及が進んでいます。
FMRレポートで分析された主要セグメント
コーティングの種類:難燃性トップコートは、高温、炎、酸化に対する包括的な保護層を形成する能力があるため、市場を牽引すると予想されます。
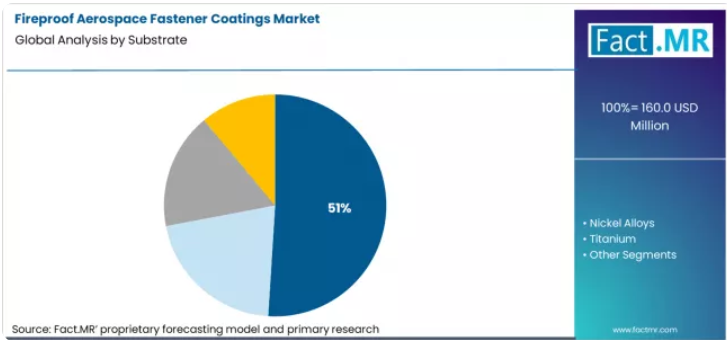
基材: 鋼製ファスナーは、費用対効果と機械的強度のバランスに優れ、さらに特殊コーティングによる耐火性の恩恵も受けることから、最大の市場シェアを獲得すると予測されています。
適用部位: エンジンおよびナセル領域は、これらの重要な構成部品における高温に耐えられるファスナーへの需要に牽引され、市場で最大のシェアを占めると予想されます。
販売チャネル:OEMや航空宇宙メーカーが、特定の材料および性能基準を満たすコーティングを必要としていることから、直接コーティングサービスが最大の市場シェアを獲得すると予測されています。
FMRのアナリスト見解
Fact MRのアナリストは、「航空宇宙用途における安全基準の厳格化、および航空機の重要ゾーンにおける耐火要件を満たすための高性能で耐久性のある材料への重視の高まりを背景に、航空宇宙用耐火ファスナーコーティング市場は着実な成長を遂げるだろう」と予測しています。
戦略的示唆/経営陣への提言
規制順守への注力: メーカーは、航空宇宙用途全般での幅広い採用を確保するため、自社の耐火コーティングがFAAやEASAなどの航空当局が求める厳格な安全基準および認証基準を満たしていることを確認する必要があります。
耐火技術の革新: 高性能材料への需要が高まる中、企業は、過酷な条件下でも優れた性能を発揮する、革新的で軽量、かつ塗布しやすい耐火コーティングの開発を優先すべきです。
地域別の成長機会: インド、中国、中東における新興の航空宇宙セクターは、特に航空機生産の増加と安全基準の進化に牽引され、大きな成長機会をもたらしています。
調査方法
一次調査: 航空宇宙エンジニア、コーティング配合技術者、OEM調達担当者、およびMRO専門家へのインタビューを通じて、市場を形作る需要の推進要因や技術的進歩に関する知見を得ました。デスクリサーチ: 業界レポート、航空宇宙関連出版物、および貿易統計からのデータを分析し、一次調査の結果を補完しました。
市場規模の算出と予測:トップダウンおよびボトムアップのアプローチを組み合わせたハイブリッドモデルを用いて市場規模を推定し、将来の成長を予測しました。これらは、専門家によるレビューおよび最新の生産データを通じて検証されています。
セグメント別分析
基材別 航空宇宙用耐火ファスナーコーティング市場分析
- 市場の概要: 2026年までに、鋼製ファスナーが航空宇宙用耐火コーティング市場の51%を占めると予想されています。強度と耐久性で知られる鋼製ファスナーは、航空宇宙分野の重要な用途で広く使用されており、特にエンジンやナセルなどの高応力部位において、極度の高温や火災の危険に対する耐性を高めるために、耐火コーティングが不可欠となっています。
- 需要の推進要因:
- 強度と汎用性: 鋼製ファスナーは、その機械的強度と汎用性から、航空宇宙分野で広く使用されています。耐火性材料でコーティングされることで、構造的完全性と耐熱性の両方を兼ね備えるため、航空宇宙産業における重要な用途に最適です。
- 安全基準と規制: 航空宇宙の安全規制では、特にエンジンやナセル領域など、高温にさらされる部品に対して耐火性材料の使用が求められています。耐火剤でコーティングされたスチール製ファスナーは、これらの厳しい基準を満たす上で不可欠です。
- 費用対効果: スチール製ファスナーは、一般的にチタンやニッケル合金などの高級材料よりも手頃な価格です。スチールに耐火コーティングを施すことができるため、メーカーは費用対効果と必要な性能特性のバランスを取ることができ、これが航空宇宙産業におけるその使用を促進しています。
用途分野別 航空宇宙用耐火ファスナーコーティング市場分析
- 市場概要: 2026年までに、エンジン/ナセル分野が市場シェアの49%を占めると予測されています。エンジンやナセル用途で使用されるファスナーは、極めて高温にさらされるため、そのような過酷な条件下でも安全性と性能を確保するために、耐火材料によるコーティングが必要です。
- 需要の推進要因:
- 高温への曝露: エンジンおよびナセル領域は、航空機内で最も高温になる部位の一つです。ファスナーへの耐火コーティングは、これらの部品が激しい熱に耐え、航空機の耐用年数を通じて確実に機能し続けるために不可欠です。
- 規制への準拠: 航空宇宙関連の規制では、エンジンやナセルなどの高温ゾーンに使用されるファスナーに耐火性が求められています。耐火コーティングを施したファスナーは、これらの安全および運用要件を満たすために不可欠であり、これらの分野における需要を牽引しています。
- 安全性と耐久性への注力: 航空宇宙業界が引き続き安全性を最優先事項とする中、高温ゾーンで使用されるファスナー向けの耐火コーティングに対する需要が高まっています。これらのコーティングは、熱への曝露によるファスナーの故障を防止し、航空機の長期的な耐久性と安全性を確保するのに役立ちます。
航空宇宙用耐火ファスナーコーティング市場の推進要因、制約、および機会
FMRのアナリストは、航空宇宙用耐火ファスナーコーティング市場が、航空機構造における難燃性に関する長年にわたる規制および性能要件に支えられた、成熟した安全上極めて重要なセグメントであると指摘しています。従来、従来のコーティングは腐食や摩耗の防止に重点が置かれていましたが、防火安全基準や材料の可燃性基準の引き上げにより、客室、エンジン、構造接合部に使用されるファスナー向けの特殊な耐火コーティングに対する構造的な需要が生まれました。2026年の市場規模予測は、厳格な認証基準の下での世界的な航空宇宙産業の生産、改修、およびメンテナンスサイクルによって需要が支えられているというこの現実を反映しています。
火災安全性が重要でない用途では、依然として標準的な保護コーティングが主流ですが、耐火性が試験で実証され、低発煙・低毒性の特性を備えた耐火コーティングのシェアが拡大しています。これらの特殊コーティングは単価が高いため、販売数量が航空機の製造およびオーバーホール率に連動しているにもかかわらず、市場価値の純増に寄与しています。この市場が現在の規模を維持しているのは、乗客の安全や可燃性性能が評価されるファスナーコーティングにおいて、規制上の安全基準により、試験済みかつ認証済みの耐火性が義務付けられているためです。
安全性および認証に関する需要:FAAやEASAなどの航空規制当局は、重要なファスナーについて、定められた可燃性、発煙性、および毒性の基準を満たす耐火コーティングを義務付けており、これらの用途では従来の基本的な保護仕上げに取って代わっています。規制上の可燃性基準:客室内部の防火安全に関するFAR 25.853などの基準により、厳格な燃焼および排出制限を満たす認証済み耐火コーティングの採用が推進されています。地域別の航空宇宙業界の動向:
厳格な認証および整備基準が普及している北米や欧州では、防火安全対策の施行がそれほど厳しくない地域に比べ、耐火ファスナーコーティングの採用がより進んでおります。地域別分析本市場分析は、南アジア・太平洋、東アジア、中東・アフリカ、北米、西ヨーロッパ、およびドイツを含む主要なグローバル地域を対象としています。地域別にセグメント化されており、各地域の具体的な市場動向が記載されています。完全版レポートでは、詳細な市場魅力度分析を提供しています。
南アジアおよび太平洋地域:
南アジアおよび太平洋地域は、耐火性航空宇宙用ファスナーコーティングの「新興市場」であり、インドや中国における航空宇宙製造業の成長に牽引され、需要が大幅に拡大しています。
- インド: インドにおける耐火性航空宇宙用ファスナーコーティングの需要は、2036年まで年平均成長率(CAGR)6.0%で増加すると予測されています。インドの航空宇宙セクターの拡大と、航空機の安全性を確保するための高品質な材料への注力が、市場の成長を牽引しています。
- 中国:中国における航空宇宙用耐火ファスナーコーティングの需要は、2036年まで年平均成長率(CAGR)5.6%で増加すると予測されています。中国の航空宇宙生産の拡大と、安全性および高性能材料への注目の高まりが、引き続き市場の需要を支えています。
中東・アフリカ:
中東、特にサウジアラビアでは、航空宇宙セクターの拡大と先進的な安全技術への需要の高まりにより、航空宇宙用耐火ファスナーコーティングの需要が伸びています。
- サウジアラビア:サウジアラビアにおける航空宇宙用ファスナー用難燃性コーティングの需要は、2036年まで年平均成長率(CAGR)4.5%で増加すると予測されています。サウジアラビアの防衛・航空宇宙産業の成長、および航空機の安全性と性能への注目の高まりが、市場の成長を支えています。
北米:
北米では、航空宇宙・防衛セクターの拡大や、航空機生産における安全性と耐久性への需要の高まりに支えられ、米国は依然として航空宇宙用耐火ファスナーコーティングの有力な市場となっています。
- 米国: 米国における航空宇宙用耐火ファスナーコーティングの需要は、2036年まで年平均成長率(CAGR)3.9%で増加すると予測されています。米国航空宇宙産業の拡大と、航空宇宙製造における安全性および防火に関する規制基準の強化が、これらのコーティング剤への需要を牽引しています。
西ヨーロッパ:
西ヨーロッパ、特にフランス、ドイツ、英国は、確立された航空宇宙産業と航空機の安全性に関する規制要件に後押しされ、航空宇宙用耐火ファスナーコーティング剤の「成熟市場」であり続けています。
- フランス:フランスにおける航空宇宙用耐火ファスナーコーティングの需要は、2036年まで年平均成長率(CAGR)3.6%で増加すると予測されています。フランスの航空宇宙セクターと、厳格な安全規制への対応への注力が、耐火コーティングの着実な需要に寄与しています。
- ドイツ:ドイツにおける航空宇宙用耐火ファスナーコーティングの需要は、2036年まで年平均成長率(CAGR)3.4%で増加すると予測されています。ドイツの航空宇宙市場と、高度な耐火材料への需要が、市場の成長を引き続き支えています。
- 英国:英国における航空宇宙用ファスナー用耐火コーティングの需要は、2036年まで年平均成長率(CAGR)3.3%で増加すると予測されています。英国の航空宇宙産業と、航空機製造における耐久性のある耐火材料への需要の高まりが、これらのコーティングの需要を牽引しています。
東アジア:
日本は、航空機生産と安全基準に後押しされた堅調な需要により、航空宇宙用耐火ファスナーコーティング市場において引き続き主要な役割を果たしています。
- 日本:日本における航空宇宙用耐火ファスナーコーティングの需要は、2036年まで年平均成長率(CAGR)2.8%で増加すると予測されています。日本の航空宇宙産業および耐火・高性能部品への注力が、引き続き着実な市場成長に寄与しています。
Fact MRによる南アジア・太平洋地域、中東・アフリカ、北米、西ヨーロッパ、およびドイツにおける耐火性航空宇宙用ファスナーコーティング市場の分析は、インド、中国、サウジアラビア、米国、フランス、ドイツ、英国、日本を含む国別の評価で構成されています。読者の皆様は、これらの国々における市場の成長を形作る詳細なトレンド、規制の最新動向、および企業ごとの投資状況をご覧いただけます。
耐火性航空宇宙用ファスナーコーティング市場において、主要企業はどのように競争しているのでしょうか?
耐火性航空宇宙用ファスナーコーティング市場は、航空宇宙用途における安全性と耐久性を高める、先進的で高性能なコーティングへの需要によって牽引されています。
PPG Industries, Inc.とAkzo Nobel N.V.は、極限の温度に耐え、航空宇宙用ファスナーに長期的な保護を提供するよう設計された特殊コーティングで市場をリードしています。Henkel AG & Co. KGaAとThe Sherwin-Williams Companyは、重要な航空宇宙システムにおける構造的完全性を確保する、革新的な難燃性コーティングの提供に注力しています。3M CompanyとChemetall GmbHは、難燃性に加え、耐食性や耐摩耗性の向上といった追加の利点を兼ね備えたソリューションを提供しています。
Poeton Industries Ltd.とAalberts N.V.は、高度なコーティング技術を活用し、厳格な航空宇宙安全基準を満たしています。Hentzen Coatings, Inc.は、航空宇宙用途において耐火性と耐高温性に優れた高性能を発揮する特殊な配合を提供することで、この競争を締めくくっています。これらの企業は、耐火性だけでなく軽量で塗布しやすいコーティングの開発に注力することで競争を繰り広げており、航空宇宙産業の進化するニーズに応えています。
最近の業界動向
- IMO/SOLAS | PFOSの世界的な禁止 | 2026年1月 2026年1月1日に発効するSOLAS第II-2章の新たな改正により、PFOSを含む消火剤の使用および保管が禁止されます。これは、2026年の航空機認証に向けて、航空宇宙分野がPFASフリーの難燃性コーティングおよび界面活性剤へと急速に移行している動きを反映したものです。
- EASA(欧州航空安全機関) | 意見書第05/2024号 | 2024年12月 EASAは、規則(EU)2015/640の改正を提案する正式な意見書を公表しました。これは、貨物室およびヘリコプターの燃料システムの防火性能の向上に焦点を当てたもので、2025年から2026年にかけての航空機設計において、耐火性能が強化された締結部品およびシールの使用を義務付けるものです。
- 米国環境保護庁(EPA) (環境保護庁) | PFASの報告および段階的廃止 | 2026年1月 TSCA第8条(a)(7)に基づくEPAの最終規則では、すべての航空宇宙部品メーカーに対し、2026年までに特殊コーティングにおけるPFASの使用状況を報告することが義務付けられており、耐火性および耐食性ファスナーにおける亜鉛・ニッケル(Zn-Ni)および三価クロム代替材料への移行が加速されています。
航空宇宙用耐火ファスナーコーティング市場の主要企業
- PPG Industries, Inc.
- Akzo Nobel N.V.
- Henkel AG & Co. KGaA
- The Sherwin-Williams Company
- 3M Company
- Chemetall GmbH
- Poeton Industries Ltd.
- Aalberts N.V.
- Hentzen Coatings, Inc.
航空宇宙用耐火ファスナーコーティング市場の主要セグメント
- コーティングの種類別:
- 高温用焼き付き防止・潤滑コーティング
- セラミック/遮熱コーティング
- 難燃性トップコート
- その他
- 適用部位別:
- エンジン/ナセル部
- APUおよび高温部
- 客室および内装規制
- その他
- 基材別:
- 鋼製ファスナー
- ニッケル合金
- チタン
- その他
- 販売チャネル別:
- 直接コーティングサービス
- ファスナーOEMバンドル
- MRO
- その他
- 地域別:
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他のヨーロッパ諸国
- アジア太平洋地域
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋地域
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ諸国
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- その他の中東およびアフリカ諸国
- その他の地域
- オセアニア
- 中央アジア
- その他の市場
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 調査対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法論
- 各章の構成
- 分析の視点と仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークおよび市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフィング
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- 有料データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次資料が使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療専門家
- ガバナンス、倫理、およびデータスチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 「可能性が高いシナリオ」における需要
- 「保守的なシナリオ」における需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーター分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- YからOへの成長トレンド分析
- 絶対的な市場機会分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(基材別)
- はじめに/主な調査結果
- 基材別 市場規模(百万米ドル)の過去分析、2021年~2025年
- 基材別 市場規模(百万米ドル)の現状および将来分析・予測、2026年~2036年
- 鋼製ファスナー
- ニッケル合金
- チタン
- その他
- 基材別 前年比成長傾向分析、2021年~2025年
- 基材別 絶対額($)の市場機会分析(2026年~2036年)
- 用途ゾーン別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 用途ゾーン別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- 用途分野別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- エンジン/ナセル領域
- APUおよびホットセクション
- 客室および内装規制
- その他
- 用途分野別 年次成長率(YoY)の分析、2021年から2025年
- 用途分野別 絶対的な市場機会の分析、2026年から2036年
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- メキシコ
- 基板別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 基板別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ、単位:百万米ドル)および市場分類別トレンド分析、2021年~2025年
- 市場規模(単位:百万米ドル)の予測、市場分類別、2026年~2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 基材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 基材別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析、2021年~2025年
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他の地域
- 基材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 基材別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- 基材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 基材別
- 用途別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 基材別
- 用途分野別
- 国別
- 市場魅力度分析
- 国別
- 基材別
- 用途分野別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 基材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 基材別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(百万米ドル)の推移分析:市場分類別、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 基板別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 基材別
- 用途別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年
- 基材別
- 用途地域別
- イタリア
- 価格分析
- 市場シェア分析(2025年
- 基材別
- 用途地域別
- スペイン
- 価格分析
- 市場シェア分析(2025年
- 基材別
- 用途地域別
- フランス
- 価格分析
- 市場シェア分析(2025年
- 基材別
- 用途地域別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途地域別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途地域別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途地域別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途別地域
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途別地域
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途別地域
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途地域別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途地域別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途地域別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 基材別
- 用途地域別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 基材別
- 用途別地域
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 基材別
- 用途別地域
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 基材別
- 用途別地域
- 競合分析
- 競合の詳細分析
- PPG Industries, Inc.
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Akzo Nobel N.V.
- Henkel AG & Co. KGaA
- The Sherwin-Williams Company
- 3M Company
- Chemetall GmbH
- Poeton Industries Ltd.
- Aalberts N.V.
- Hentzen Coatings, Inc.
- PPG Industries, Inc.
- 競合の詳細分析
- 使用された仮定および略語
表一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:基材別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:国別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表5:基材別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表6:2021年から2036年までの用途別北米市場規模(百万米ドル)予測
- 表7:2021年から2036年までの国別ラテンアメリカ市場規模(百万米ドル)予測
- 表8:2021年から2036年までの基板別ラテンアメリカ市場規模(百万米ドル)予測
- 表9:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表10:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表11:西ヨーロッパ市場規模(百万米ドル)の基材別予測、2021年~2036年
- 表12:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)の基材別予測(2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の基板別予測(2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表20:南アジアおよび太平洋地域の市場規模(百万米ドル)の基材別予測(2021年~2036年)
- 表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表22:2021年から2036年までの中東・アフリカ地域の市場規模 (百万米ドル)の予測(国別、2021年~2036年)
- 表23:中東・アフリカ市場の市場規模(百万米ドル)の予測(基板別、2021年~2036年)
- 表24:中東・アフリカ市場の市場規模(百万米ドル)の予測(用途別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2026年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の基材別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの基材別世界市場のYtoOtoY成長率比較
- 図5:基材別世界市場の魅力度分析
- 図6:用途別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場のYからOへの成長率比較(2026年から2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:地域別グローバル市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別グローバル市場YtoOtoY成長率比較(2026年~2036年)
- 図11:地域別グローバル市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場の増分ドル機会(2026年~2036年)
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における基材別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における基材別のY→o→Y成長率比較(2026年から2036年)
- 図22:基板別北米市場の魅力度分析
- 図23:用途分野別北米市場シェアおよびBPS分析(2026年および2036年)
- 図24:用途分野別北米市場のYからOへの成長比較(2026年から2036年)
- 図25:用途分野別北米市場の魅力度分析
- 図26:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図27:基材別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図28:基材別ラテンアメリカ市場におけるY→o→Y成長率の比較(2026年から2036年)
- 図29:ラテンアメリカ市場における基板別魅力度分析
- 図30:ラテンアメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図31:ラテンアメリカ市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図32:ラテンアメリカ市場における用途別魅力度分析
- 図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における基材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における基材別のY-to-O-to-Y成長率比較(2026年~2036年)
- 図36:西ヨーロッパ市場における基板別魅力度分析
- 図37:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図39:西ヨーロッパ市場における用途別魅力度分析
- 図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における基材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における基材別YtoOtoY成長率の比較(2026年から2036年)
- 図43:東ヨーロッパ市場における基板別市場魅力度分析
- 図44:東ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図46:東ヨーロッパ市場における用途別市場魅力度分析
- 図47:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における基板別市場シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における基板別のYtoOtoY成長率比較(2026年から2036年)
- 図50:基板別東アジア市場の魅力度分析
- 図51:用途分野別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:用途分野別東アジア市場のYtoOtoY成長率比較(2026年~2036年)
- 図53:用途分野別東アジア市場の魅力度分析
- 図54:2026年および2036年の国別南アジア・太平洋市場の価値シェアおよびBPS分析
- 図55:2026年および2036年の基板別南アジア・太平洋市場の価値シェアおよびBPS分析
- 図56:2026年から2036年までの基板別南アジア・太平洋市場のYtoOtoY成長率比較
- 図57:南アジア・太平洋地域の市場における基材別魅力度分析
- 図58:南アジア・太平洋地域の市場における用途分野別の市場シェアおよびBPS分析(2026年および2036年)
- 図59:南アジア・太平洋地域の市場における用途分野別のYからoへのY成長率比較(2026年から2036年)
- 図60:用途ゾーン別の南アジア・太平洋地域の市場魅力度分析
- 図61:国別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図62:基材別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における基板別Yからoへの年成長率比較(2026年~2036年)
- 図64:中東・アフリカ市場における基板別の市場魅力度分析
- 図65:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における用途ゾーン別の前年比成長率の比較(2026年~2036年)
- 図67:中東・アフリカ市場における用途ゾーン別の市場魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析









