主な市場動向とインサイト
- 2025年、米国の汎用人工知能(AGI)市場は北米地域を牽引し、最大の売上シェアを占めました。
- 導入形態別では、クラウドセグメントが市場をリードし、2025年には71.0%という最大の売上シェアを占めました。
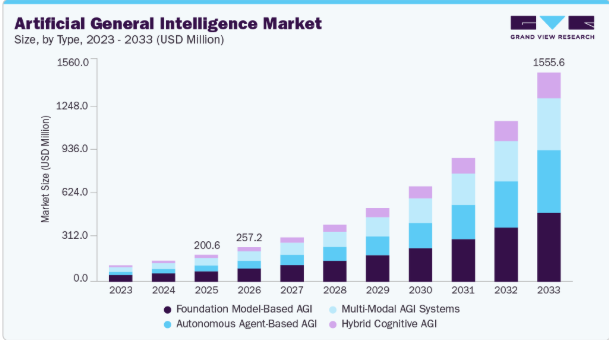
- タイプ別では、基盤モデル(ファウンデーションモデル)ベースのAGIが市場で支配的な地位を占め、2025年には39.5%という最大の売上高シェアを占めました。
- エンドユーザー別では、ヘルスケアセグメントが2026年から2033年にかけて32.4%という最も高い年平均成長率(CAGR)で成長すると予想されています。
市場規模と予測
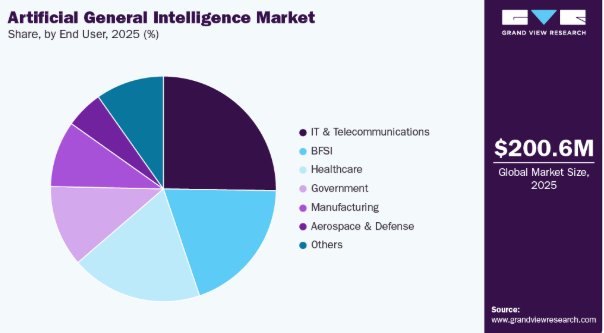
- 2025年の市場規模:2億600万米ドル
- 2033年の予測市場規模:15億5,560万米ドル
- CAGR(2026年~2033年):29.3%
- 北米:2025年の最大市場
各組織では、生産性の向上と手作業による介入の削減を図るため、ソフトウェア開発、ワークフローのオーケストレーション、サイバーセキュリティの監視、およびインテリジェントなプロセス自動化に自律型AIエージェントを導入しています。高度な推論能力と多段階タスクの実行が可能であることから、自律型AIプラットフォームに対する企業の関心が高まっています。エンタープライズAIエコシステムおよびクラウドネイティブAIプラットフォームの急速な成長が、スケーラブルなAGIソリューションの導入を後押ししています。さらに、データ集約型産業全体におけるリアルタイム分析やインテリジェントな自動化への需要の高まりが、AGI技術の商用導入を後押ししています。
また、大手テクノロジー企業や政府は、先進的なAI研究、高性能コンピューティングインフラ、大規模モデルの開発に向けて多額の資金を投入しています。AIコパイロット、インテリジェントエージェント、マルチモーダルアシスタントの商用化が進むにつれ、AGI関連技術に対する企業の支出も拡大しています。クラウドサービスプロバイダーも、高度なコグニティブワークロードをサポートするため、AIアクセラレータ、データセンター、およびAIオーケストレーションプラットフォームへの投資を拡大しています。さらに、AIスタートアップ、ハイパースケーラー、研究機関間の連携により、汎用知能システム全体におけるイノベーションが強化されています。
高度なコンピューティングインフラとAI処理能力の拡大は、AIアクセラレータ、高性能コンピューティングシステム、および大規模データ処理環境の導入を促進することで成長を牽引しており、複雑なAGIモデルの開発とトレーニングを支えています。分散コンピューティングアーキテクチャの利用拡大も、企業環境全体における大規模な基盤モデルの運用効率を向上させています。さらに、半導体技術やAI最適化フレームワークの進歩により、モデルのスケーラビリティと処理速度が向上しています。組織では、インテリジェントな自動化、リアルタイム分析、および認知的意思決定アプリケーションをサポートするために、高度なAIインフラストラクチャの導入がますます進んでいます。
市場の動向
高度なコンピューティングインフラとマルチモーダルAI機能の拡大が、AGI市場の成長を加速させています。AIアクセラレータ、高性能コンピューティングシステム、および大規模データ処理環境の導入が増加していることで、複雑なAGIモデルのトレーニングおよび推論処理の効率が向上しています。企業は、商用環境全体における自律推論システム、インテリジェントオートメーションプラットフォーム、およびマルチモーダル認知アプリケーションをサポートするために、スケーラブルなコンピューティングアーキテクチャへの投資を進めています。
一方、テキスト、画像、音声、動画データを処理できるマルチモーダルAIシステムの採用拡大により、業界を問わずAGI技術の運用能力が向上しています。分散コンピューティング、半導体技術、AI最適化フレームワークの進歩は、企業規模での導入やリアルタイムの意思決定アプリケーションに向けた、高度なAGIプラットフォームの商用化をさらに後押ししています。
市場の集中度と特徴
AIガバナンス、透明性、データプライバシー、および責任あるAI導入慣行への注目が高まっているため、規制が業界に与える影響は依然として中程度にとどまっています。規制当局や標準化団体は、企業環境全体において、AIの安全性、サイバーセキュリティ、モデルの説明責任、および倫理的なAI開発に関連するフレームワークを導入しています。機密データの取り扱いおよび自律的意思決定システムに関連するコンプライアンス要件が、企業の導入戦略に影響を与えています。さらに、組織は、進化する規制上の期待に応えるため、説明可能なAI、安全なAIインフラ、およびガバナンスフレームワークへの投資を拡大しています。
エンドユーザーの集中度は高く、需要は主にIT・通信、医療、BFSI(銀行・金融・保険)、政府、および先端製造の各セクターに集中しています。これらの業界は、データ集約度が高く、業務が複雑であるため、自律型AIシステム、インテリジェントオートメーションプラットフォーム、および高度な分析機能に対する需要を大きく生み出しています。リアルタイムの意思決定、ワークフローの最適化、およびマルチモーダル・インテリジェンス・アプリケーションを必要とする組織において、企業での導入が進んでいます。さらに、これらのセクター全体におけるAIインフラおよびコグニティブ・オートメーション技術への投資増加が、AGIの持続的な商用化活動に寄与しています。
タイプ別インサイト
2025年には、ファウンデーションモデルベースのAGIセグメントが業界を牽引し、世界全体の収益の39.5%を占めました。基盤モデルベースのAGIシステムの成長は、高度な推論、文脈理解、およびマルチモーダル・インテリジェンス機能に対する企業の需要の高まりによって牽引されています。組織は、業務効率を向上させるために、大規模な基盤モデルをワークフローの自動化、コンテンツ生成、顧客とのやり取り、および企業のナレッジマネジメント・アプリケーションに統合しています。さらに、クラウドベースのAIエコシステムやAPI主導の導入モデルの拡大により、業界を問わず、高度なコグニティブAI技術へのアクセスが容易になっています。
自律エージェント型AGIセグメントは、企業環境全体におけるインテリジェントなタスク実行、自律的な意思決定、およびワークフローのオーケストレーションに対する需要の高まりにより、予測期間中に大幅な成長が見込まれています。推論モデル、メモリアーキテクチャ、および多段階実行能力の進歩により、自律型AIシステムの運用効率が向上しています。さらに、エージェント型AIが企業プラットフォームやデジタルエコシステムにますます統合されることで、複数の業界分野にわたる自律エージェント型AGI技術の拡大が後押しされています。
導入に関する洞察
2025年には、クラウドセグメントが市場収益シェアの71.0%を占め、最大のシェアとなりました。これは、投資を伴わずに高度な基盤モデル、自律型AIエージェント、およびマルチモーダルインテリジェンスシステムにアクセスするため、組織によるクラウドベースのAGIプラットフォームの採用が増加していることが要因です。ハイパースケールデータセンターおよびAIクラウドエコシステムの拡大により、高性能なAIワークロードやリアルタイム処理機能へのアクセス性がさらに向上しています。これにより、迅速な統合、継続的なモデルの更新、柔軟なエンタープライズ・スケーラビリティが実現され、AGI技術の商業化の進展に寄与しています。
オンプレミス分野は、企業や政府機関においてデータプライバシー、サイバーセキュリティ、規制コンプライアンスに関する懸念が高まっていることから、予測期間中に大幅な成長が見込まれています。BFSI、ヘルスケア、防衛などの業界では、機密性の高い業務データや顧客データをより厳格に管理するために、プライベートAGIインフラストラクチャを導入しています。安全なAI環境やローカル処理機能への需要の高まりも、オンプレミス型AGIシステムの導入をさらに後押ししています。
エンドユーザーに関する洞察
2025年には、IT・通信セグメントが25.3%という最大の市場シェアを占めました。このセクターにおけるAGIの採用が進んでいるのは、インテリジェントな自動化、自律的なネットワーク管理、および高度なソフトウェアエンジニアリング機能への需要が高まっているためです。自律型AIエージェントやコーディングインテリジェンスプラットフォームの利用拡大は、デジタルインフラ環境全体における企業の導入をさらに後押ししています。さらに、クラウドコンピューティング、AIネイティブアプリケーション、ハイパースケールデータセンターへの投資増加が、IT・通信業界全体におけるAGIシステムの導入を強化しています。
医療セグメントは、予測期間中に大幅な成長が見込まれています。この成長は、高度な診断、臨床意思決定支援、およびインテリジェントな患者管理システムに対する需要の高まりによって牽引されています。医療機関は、診断精度と業務効率を向上させるため、医療画像、創薬、および個別化治療アプリケーションに、マルチモーダルAIや自律推論プラットフォームを統合しています。さらに、管理業務や患者エンゲージメントシステムにおけるAI支援型自動化の導入拡大が、医療環境におけるAGIアプリケーションの拡大に寄与しています。
地域別インサイト
北米は、ハイパースケールAI企業の強力な存在感、高度な半導体エコシステム、および大規模なAI研究イニシアチブにより、2025年には売上高シェア30.7%で市場を支配しました。同地域の企業は、業務効率とデジタルトランスフォーメーション能力を向上させるため、自律型AIシステム、マルチモーダルインテリジェンスプラットフォーム、および基盤モデルの統合への投資を拡大しています。また、同地域は、複数の業界にわたるクラウドネイティブAI環境やエンタープライズ自動化技術の普及率の高さからも恩恵を受けています
米国の人工一般知能(AGI)市場の動向
米国の人工一般知能(AGI)市場は、基盤モデル開発、自律型AIエージェント、および高度なAIコンピューティングインフラへの大規模な投資によって牽引されています。同国には、企業および商用アプリケーション全般にわたるマルチモーダルAI、インテリジェントオートメーション、および認知推論プラットフォームの開発に携わる主要なAGIエコシステム参加者が集まっています。さらに、活発なベンチャーキャピタルの活動や、AIアクセラレータ、大規模言語モデル、エージェント型AIシステムにおける継続的なイノベーションが、米国におけるAGI市場の拡大に寄与しています。
欧州の汎用人工知能(AGI)市場の動向
欧州の汎用人工知能(AGI)市場は、倫理的なAI開発、規制の標準化、および安全な認知AIシステムの企業導入への注目が高まっていることが原動力となっています。自律型AIインフラや信頼性の高いAIフレームワークへの投資増加は、企業環境全体における先進的なAGIシステムの導入をさらに後押ししています。さらに、説明可能なAIやコンプライアンスに準拠したAIガバナンスモデルへの注目が高まっていることも、欧州の各産業におけるAGIの導入拡大に寄与しています。
アジア太平洋地域における汎用人工知能(AGI)市場の動向
アジア太平洋地域の汎用人工知能(AGI)市場は、急速なデジタルトランスフォーメーション、拡大するAIスタートアップのエコシステム、および企業全体でのインテリジェントオートメーション技術の導入拡大によって支えられています。同地域の組織では、スマート製造、ロボティクス、デジタルコマース、およびAIを活用した公共サービス向けにAGIシステムを導入し、業務の生産性や分析能力の向上を図っています。さらに、マルチモーダルAIプラットフォームやインテリジェントロボティクスアプリケーションの採用拡大が、アジア太平洋地域全体におけるAGI技術の商用化に寄与しています。
汎用人工知能(AGI)主要企業の動向
汎用人工知能(AGI)業界の主要企業には、OpenAI、Microsoft、Google LLC、Amazon Inc.などがあります。
- OpenAIは、推論、マルチモーダル知能、自律型エージェント、および大規模基盤モデルに焦点を当てた先進的な人工知能システムを開発しています。同社は、企業の生産性向上、ソフトウェアエンジニアリング、研究、教育、コンテンツ生成アプリケーションで利用されるAIプラットフォームやモデルを提供しています。同社の製品エコシステムには、会話型AIシステム、コーディングインテリジェンスプラットフォーム、および商用・企業向け導入向けに設計されたマルチモーダルAI技術が含まれます。また、OpenAIは、高度な認知コンピューティングアプリケーションをサポートするため、AIの安全性、モデルのアラインメント、およびスケーラブルなAIインフラストラクチャにも注力しています。
- マイクロソフトは、AI技術をクラウドインフラ、生産性アプリケーション、サイバーセキュリティプラットフォーム、および企業のワークフローシステムに統合し、業務効率とデジタルトランスフォーメーション能力の向上を図っています。同社のAIポートフォリオには、インテリジェントなコパイロット、自律型AIエージェント、開発者向けツール、および企業規模での導入を想定した高度なクラウドベースのAIサービスが含まれます。また、マイクロソフトは、ハイパースケールなクラウド環境、AIアクセラレータ、データセンターへの投資を通じてAIインフラの拡大に注力し、高度なコンピューティングワークロードをサポートしています。拡大を続ける同社のAIエコシステムは、複数の業界にわたる高度な人工知能およびエージェント型AIアプリケーションの商用化を支援しています。
主要な汎用人工知能企業
本調査では、汎用人工知能市場に関する分析として、以下の主要企業を取り上げています。
- OpenAI
- Google LLC
- Anthropic
- Meta
- xAI
- NVIDIA
- DeepSeek
- Microsoft
- Amazon Inc.
- Mistral Solutions Pvt. Ltd.
最近の動向
- 2025年5月、Anthropic社は、コーディング、推論、および自律的なタスク実行能力を向上させるよう設計された次世代AIモデル「Claude Opus 4」および「Claude Sonnet 4」のリリースを発表しました。同社は、「Claude Opus 4」がこれまでで最も強力なモデルであり、複雑で長時間にわたるワークフローやエージェント型タスクを、精度と信頼性を向上させて処理できると述べています。また、今回のリリースでは、メモリの強化、ツール使用機能、開発者向け統合機能も導入され、より高性能で汎用性の高いAIシステムを目指す競争において、Anthropicの地位がさらに強固なものとなりました。
- 2025年5月、Google DeepMindはGoogle I/O 2025において、Gemini AIプラットフォームの大幅な機能強化を発表しました。これには、複雑な問題に対処するために設計された高度な推論モード「Deep Think」を搭載した「Gemini 2.5 Pro」の導入が含まれています。また、このアップデートではエージェント型AIの機能も拡張され、Geminiがアプリケーションやワークフローを横断して、より洗練された多段階のタスクを実行できるようになりました。これらの進展は、最先端のAIシステムを推進し、より高性能な汎用人工知能の実現に向けた進展を加速させるというGoogleの取り組みを後押しするものです。
世界の汎用人工知能(AGI)市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、導入形態、タイプ、エンドユーザー、および地域に基づいて、世界の汎用人工知能(AGI)市場レポートをセグメント化しました。
- 導入形態別見通し(売上高、百万米ドル、2021年~2033年)
- クラウド
- オンプレミス
- 種類別見通し(売上高、百万米ドル、2021年~2033年)
- 基盤モデルベースのAGI
- 自律エージェントベースのAGI
- マルチモーダルAGIシステム
- ハイブリッド認知AGI
- エンドユーザー別見通し(売上高、百万米ドル、2021年~2033年)
- 医療
- BFSI
- IT・通信
- 製造
- 政府
- 航空宇宙・防衛
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証と公表
1.4. 調査範囲と仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 汎用人工知能(AGI)市場の変数、動向、および範囲
3.1. 市場概要/系譜の見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.2.3. 業界の課題
3.3. 汎用人工知能市場の分析ツール
3.3.1. ポーターの分析
3.3.2. PESTEL分析
第4章. 汎用人工知能市場:導入規模の推計およびトレンド分析
4.1. セグメント・ダッシュボード
4.2. 汎用人工知能市場:導入動向分析、2025年および2033年(百万米ドル)
4.3. クラウド
4.3.1. クラウド型汎用人工知能市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4. オンプレミス
4.4.1. オンプレミス汎用人工知能市場の収益推計および予測、2021年~2033年(百万米ドル)
第5章 汎用人工知能市場:タイプ別推計およびトレンド分析
5.1. セグメント・ダッシュボード
5.2. 汎用人工知能(AGI)市場:タイプ別動向分析、2025年および2033年(百万米ドル)
5.3. 基盤モデルベースのAGI
5.3.1. 基盤モデルベースのAGI 汎用人工知能(AGI)市場収益の推計および予測、2021年~2033年(百万米ドル)
5.4. 自律エージェント型AGI
5.4.1. 自律エージェント型AGI(汎用人工知能)市場の収益推計および予測、2021年~2033年(百万米ドル)
5.5. マルチモーダルAGIシステム
5.5.1. マルチモーダルAGIシステム 汎用人工知能(AGI)市場の収益推計および予測、2021年~2033年(百万米ドル)
5.6. ハイブリッド認知型AGI
5.6.1. ハイブリッド認知型AGI 汎用人工知能(AGI)市場の収益推計および予測、2021年~2033年 (百万米ドル)
第6章 汎用人工知能市場:エンドユーザーに関する推計および動向分析
6.1. セグメント概要
6.2. 汎用人工知能市場:エンドユーザーの動向分析(2025年および2033年)(百万米ドル)
6.3. 医療
6.3.1. 医療分野における汎用人工知能(AGI)市場の収益推計および予測、2021年~2033年(百万米ドル)
6.4. BFSI
6.4.1. BFSI分野における汎用人工知能(AGI)市場の収益推計および予測、2021年~2033年(百万米ドル)
6.5.
IT・通信
6.5.1. IT・通信分野における汎用人工知能市場の収益推計および予測(2021年~2033年)(百万米ドル)
6.6. 製造業
6.6.1. 製造業における汎用人工知能市場の収益推計および予測(2021年~2033年)(百万米ドル)
6.7. 政府
6.7.1. 政府における汎用人工知能市場の収益推計および予測(2021年~2033年)(百万米ドル)
6.8. 航空宇宙・防衛
6.8.1. 航空宇宙・防衛における汎用人工知能市場の収益推計および予測(2021年~2033年)(百万米ドル)
6.9. その他
6.9.1. その他分野における汎用人工知能(AGI)市場の収益推計および予測(2021年~2033年、百万米ドル)
第7章 汎用人工知能(AGI):地域別推計およびトレンド分析
7.1. 地域別汎用人工知能(AGI)のシェア(2025年および2033年、百万米ドル)
7.2. 北米
7.2.1. 北米における汎用人工知能の推計および予測、2025年~2033年(百万米ドル)
7.2.1.1. 北米における汎用人工知能の推計および予測(国別)、2025年~2033年(百万米ドル)
7.2.1.2. 北米における汎用人工知能の推計および予測(導入形態別)、2025年~2033年(百万米ドル)
7.2.1.3. 北米における汎用人工知能の推計および予測(種類別)、2025年~2033年(百万米ドル)
7.2.1. 4. 北米における汎用人工知能(AGI)の推定値および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.2.2. 米国
7.2.2.1. 米国における汎用人工知能(AGI)の推定値および予測(導入形態別、2025年~2033年)(百万米ドル)
7.2.2.2. 米国における汎用人工知能(AGI)の推定値および予測(タイプ別、2025年~2033年)(百万米ドル)
7.2.2.3. 米国における汎用人工知能(AGI)の推定値および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.2.3. カナダ
7.2.3.1. カナダにおける汎用人工知能(AGI)の推計および予測(導入形態別)、2025年~2033年(百万米ドル)
7.2.3.2. カナダにおける汎用人工知能(AGI)の推計および予測(種類別)、2025年~2033年(百万米ドル)
7.2.3.3. カナダにおける汎用人工知能(AGI)の推計および予測(導入形態別)、2025年~2033年(百万米ドル)
7.2.4. メキシコ
7.2.4.1. メキシコにおける汎用人工知能(AGI)の推計および予測(導入形態別)、2025年~2033年 (百万米ドル)
7.2.4.2. メキシコにおける汎用人工知能の推計および予測(タイプ別)、2025年~2033年(百万米ドル)
7.2.4.3. メキシコにおける汎用人工知能の推計および予測(エンドユーザー別)、2025年~2033年(百万米ドル)
7.3.
ヨーロッパ
7.3.1. ヨーロッパにおける汎用人工知能の推計および予測、2025年~2033年(百万米ドル)
7.3.1.1. ヨーロッパにおける汎用人工知能の推計および予測(国別)、2025年~2033年(百万米ドル)
7.3.1.2. 欧州における汎用人工知能(AGI)の推計および予測:導入形態別、2025年~2033年(百万米ドル)
7.3.1.3. 欧州における汎用人工知能(AGI)の推計および予測:種類別、2025年~2033年(百万米ドル)
7.3.1.4. 欧州における汎用人工知能の推定値および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.3.2. 英国
7.3.2.1. 英国における汎用人工知能の推定値および予測(導入形態別、2025年~2033年)(百万米ドル)
7.3.2.2. 英国における汎用人工知能の推計および予測:タイプ別、2025年~2033年(百万米ドル)
7.3.2.3. 英国における汎用人工知能の推計および予測:エンドユーザー別、2025年~2033年(百万米ドル)
7.3.3. ドイツ
7.3.3.1. ドイツにおける汎用人工知能の推計および予測(導入形態別)、2025年~2033年(百万米ドル)
7.3.3.2. ドイツにおける汎用人工知能の推計および予測(種類別)、2025年~2033年(百万米ドル)
7.3.3.3. ドイツにおける汎用人工知能の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.3.4. フランス
7.3.4.1. フランスにおける汎用人工知能の推計および予測(導入形態別、2025年~2033年)(百万米ドル)
7.3.4.2. フランスにおける汎用人工知能(AGI)の推計および予測(タイプ別、2025年~2033年)(百万米ドル)
7.3.4.3. フランスにおける汎用人工知能(AGI)の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.4. アジア太平洋地域
7.4.1. アジア太平洋地域における汎用人工知能の推計および予測(2025年~2033年)(百万米ドル)
7.4.1.1. アジア太平洋地域における汎用人工知能の推計および予測(導入形態別、2025年~2033年)(百万米ドル)
7.4.1.2. 2025年~2033年のアジア太平洋地域における汎用人工知能の推定値および予測(単位:百万米ドル)
7.4.1.3. 2025年~2033年のアジア太平洋地域における汎用人工知能の推定値および予測(エンドユーザー別)(単位:百万米ドル) (百万米ドル)
7.4.2. 中国
7.4.2.1. 中国における汎用人工知能の推計および予測(導入形態別、2025年~2033年)(百万米ドル)
7.4.2.2. 中国における汎用人工知能の推計および予測(種類別、2025年~2033年)(百万米ドル)
7.4.2.3. 中国における汎用人工知能の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.4.3. 日本
7.4.3.1. 日本における汎用人工知能の推計および予測(導入形態別、2025年~2033年)(百万米ドル)
7.4.3.2. 日本における汎用人工知能の推計および予測(タイプ別、2025年~2033年)(百万米ドル)
7.4.3.3. 日本における汎用人工知能の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.4.4. インド
7.4.4.1. インドにおける汎用人工知能(AGI)の推計および予測(導入形態別)、2025年~2033年(百万米ドル)
7.4.4.2. インドにおける汎用人工知能(AGI)の推計および予測(タイプ別)、2025年~2033年(百万米ドル)
7.4.4.3. インドにおける汎用人工知能(AGI)の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.4.5. 韓国
7.4.5.1. 韓国における汎用人工知能(AGI)の推計および予測(導入形態別、2025年~2033年) (百万米ドル)
7.4.5.2. 韓国における汎用人工知能の推計および予測(タイプ別、2025年~2033年)(百万米ドル)
7.4.5.3. 韓国における汎用人工知能の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.4.6. オーストラリア
7.4.6.1. オーストラリアにおける汎用人工知能の推計および予測(導入形態別、2025年~2033年)(百万米ドル)
7.4.6.2. オーストラリアにおける汎用人工知能の推計および予測(種類別、2025年~2033年)(百万米ドル)
7.4.6.3. オーストラリアにおける汎用人工知能の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.5. ラテンアメリカ
7.5.1. ラテンアメリカにおける汎用人工知能の推計および予測、2025年~2033年(百万米ドル)
7.5.1.1. ラテンアメリカにおける汎用人工知能の推定値および予測(国別、2025年~2033年)(百万米ドル)
7.5.1.2. ラテンアメリカにおける汎用人工知能の推定値および予測(導入形態別、2025年~2033年)(百万米ドル)
7.5.1. 3. ラテンアメリカにおける汎用人工知能の推計および予測(タイプ別、2025年~2033年)(百万米ドル)
7.5.1.4. ラテンアメリカにおける汎用人工知能の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.5.2. ブラジル
7.5.2.1. ブラジルにおける汎用人工知能の推計および予測(導入形態別)、2025年~2033年(百万米ドル)
7.5.2.2. ブラジルにおける汎用人工知能の推計および予測(種類別)、2025年~2033年(百万米ドル)
7.5.2.3.
ブラジルにおける汎用人工知能の推定値および予測(導入別、2025年~2033年)(百万米ドル)
7.6. 中東およびアフリカ
7.6.1. 中東およびアフリカにおける汎用人工知能の推定値および予測、2025年~2033年(百万米ドル)
7.6.1.1. 中東およびアフリカにおける汎用人工知能の推定値および予測(導入形態別、2025年~2033年)(百万米ドル)
7.6.1.2. 中東およびアフリカにおける汎用人工知能の推定値および予測(種類別、2025年~2033年)(百万米ドル)
7.6. 1.3. 中東およびアフリカにおける汎用人工知能の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.6.2. アラブ首長国連邦
7.6.2.1. アラブ首長国連邦における汎用人工知能の推計および予測(導入形態別、2025年~2033年)(百万米ドル)
7.6.2.2. UAEにおける汎用人工知能の推計および予測(タイプ別、2025年~2033年)(百万米ドル)
7.6.2.3. UAEにおける汎用人工知能の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
7.6.3. サウジアラビア王国(KSA)
7.6.3.1. サウジアラビア王国(KSA)における汎用人工知能の推計および予測(導入形態別、2025年~2033年)(百万米ドル)
7.6.3.2. サウジアラビア王国(KSA)における汎用人工知能の推計および予測(種類別、2025年~2033年)(百万米ドル)
7.6.3.3. サウジアラビア(KSA)における汎用人工知能(AGI)の推計および予測(導入形態別、2025年~2033年)(百万米ドル)
7.6.4. 南アフリカ
7.6.4.1. 南アフリカにおける汎用人工知能(AGI)の推計および予測(導入形態別、2025年~2033年)(百万米ドル)
7.6.4.2. 南アフリカにおける汎用人工知能(AGI)の推計および予測(タイプ別、2025年~2033年)(百万米ドル)
7.6.4.3. 南アフリカにおける汎用人工知能(AGI)の推計および予測(エンドユーザー別、2025年~2033年)(百万米ドル)
第8章 競争環境
8.1. 企業の分類
8.2. 企業の市場ポジショニング
8.3. 主要企業の概要
8.4. 財務実績
8.5. 導入状況のベンチマーク
8.6. 企業のヒートマップ分析
8.7. 戦略マッピング
8.8. 企業プロフィール/一覧
8.8.1. OpenAI
8.8.1.1. 参加企業の概要
8.8.1.2. 財務実績
8.8.1.3. 導入状況のベンチマーク
8.8.1.4. 最近の動向
8.8.2. Google LLC
8.8.2.1. 参加企業の概要
8.8.2.2. 財務実績
8.8.2.3. 導入状況のベンチマーク
8.8.2.4. 最近の動向
8.8.3. Anthropic
8.8.3.1. 参加企業の概要
8.8.3.2.
財務実績
8.8.3.3. 導入状況のベンチマーク
8.8.3.4. 最近の動向
8.8.4. Meta
8.8.4.1. 参加企業の概要
8.8.4.2. 財務実績
8.8.4.3. 導入状況のベンチマーク
8.8.4.4. 最近の動向
8.8.5. xAI
8.8.5.1. 参加企業の概要
8.8.5.2. 財務実績
8.8.5.3. 導入状況のベンチマーク
8.8.5.4. 最近の動向
8.8.6. NVIDIA
8.8.6.1. 参加企業の概要
8.8.6.2. 財務実績
8.8.6.3. 導入状況のベンチマーク
8.8.6.4. 最近の動向
8.8.7. DeepSeek
8.8.7.1. 参加企業の概要
8.8.7.2. 財務実績
8.8.7.3. 導入状況のベンチマーク
8.8.7.4. 最近の動向
8.8.8. マイクロソフト
8.8.8.1. 参加企業の概要
8.8.8.2. 財務実績
8.8.8.3. 導入状況のベンチマーク
8.8.8.4. 最近の動向
8.8.9. アマゾン社
8.8.9.1. 参加企業の概要
8.8.9.2. 財務実績
8.8.9.3. 導入状況のベンチマーク
8.8.9.4. 最近の動向
8.8.10. ミストラル・ソリューションズ社(Mistral Solutions Pvt. Ltd.)
8.8.10.1. 参加企業の概要
8.8.10.2. 財務実績
8.8.10.3. 導入状況のベンチマーク
8.8.10.4. 最近の動向
表の一覧
表1 地域別世界汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
表2 導入形態別世界汎用人工知能(AGI)市場の推計および予測、2021年~2033年 (百万米ドル)
表3 2021年~2033年の地域別世界汎用人工知能(AGI)市場規模の推計および予測(百万米ドル)
表4 2021年~2033年のエンドユーザー別世界汎用人工知能(AGI)市場規模の推計および予測(百万米ドル)
表5 2021年~2033年の北米汎用人工知能(AGI)市場規模の推計および予測 (百万米ドル)
表6 北米汎用人工知能(AGI)市場の推計および予測(導入形態別)、2021年~2033年(百万米ドル)
表7 北米汎用人工知能(AGI)市場の推計および予測(タイプ別)、2021年~2033年(百万米ドル)
表8 北米汎用人工知能(AGI)市場:エンドユーザー別推計および予測、2021年~2033年(百万米ドル)
表9 米国汎用人工知能(AGI)市場:推計および予測、2021年~2033年(百万米ドル)
表10 米国汎用人工知能(AGI)市場の推計および予測(導入形態別、2021年~2033年)(百万米ドル)
表11 米国汎用人工知能(AGI)市場規模の推計および予測(タイプ別)、2021年~2033年(百万米ドル)
表12 米国汎用人工知能(AGI)市場規模の推計および予測(エンドユーザー別)、2021年~2033年 (百万米ドル)
表13 カナダの汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
表14 カナダの汎用人工知能(AGI)市場の推計および予測(導入形態別)、2021年~2033年(百万米ドル)
表15 カナダの汎用人工知能(AGI)市場の推計および予測(種類別)、2021年~2033年 (百万米ドル)
表16 カナダの汎用人工知能(AGI)市場の推計および予測(エンドユーザー別)、2021年~2033年(百万米ドル)
表17 メキシコの汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
表18 メキシコの汎用人工知能(AGI)市場規模の推計および予測(導入形態別)、2021年~2033年(百万米ドル)
表19 メキシコにおける汎用人工知能(AGI)市場の推計および予測(タイプ別、2021年~2033年)(百万米ドル)
表20 メキシコにおける汎用人工知能(AGI)市場の推計および予測(エンドユーザー別、2021年~2033年)(百万米ドル)
表21 欧州における汎用人工知能(AGI)市場の推計および予測(2021年~2033年)(百万米ドル)
表22 欧州の汎用人工知能(AGI)市場:導入形態別推計および予測、2021年~2033年(百万米ドル)
表23 欧州の汎用人工知能(AGI)市場:種類別推計および予測、2021年~2033年(百万米ドル)
表24 欧州の汎用人工知能(AGI)市場:エンドユーザー別推計および予測、2021年~2033年(百万米ドル)
表25 英国の汎用人工知能(AGI)市場規模の推計および予測、2021年~2033年(百万米ドル)
表26 英国の汎用人工知能(AGI)市場規模の推計および予測(導入形態別)、2021年~2033年 (百万米ドル)
表27 英国の汎用人工知能(AGI)市場:タイプ別推計値および予測、2021年~2033年(百万米ドル)
表28 英国の汎用人工知能(AGI)市場:エンドユーザー別推計値および予測、2021年~2033年(百万米ドル)
表29 ドイツの汎用人工知能(AGI)市場:推計値および予測、2021年~2033年(百万米ドル)
表30 ドイツの汎用人工知能(AGI)市場規模の推計および予測(導入形態別、2021年~2033年)(百万米ドル)
表31 ドイツの汎用人工知能(AGI)市場規模の推計および予測(タイプ別、2021年~2033年)(百万米ドル)
表32 ドイツの汎用人工知能(AGI)市場規模の推計および予測(エンドユーザー別)、2021年~2033年(百万米ドル)
表33 フランスの汎用人工知能(AGI)市場規模の推計および予測、2021年~2033年(百万米ドル)
表34 フランスの汎用人工知能(AGI)市場規模の推計および予測(導入形態別)、2021年~2033年 (百万米ドル)
表35 フランスにおける汎用人工知能(AGI)市場の推計および予測(タイプ別、2021年~2033年)(百万米ドル)
表36 フランスにおける汎用人工知能(AGI)市場の推計および予測(エンドユーザー別、2021年~2033年)(百万米ドル)
表37 アジア太平洋地域における汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
表38 アジア太平洋地域における汎用人工知能(AGI)市場の推計および予測(導入形態別)、2021年~2033年 (百万米ドル)
表39 アジア太平洋地域における汎用人工知能(AGI)市場規模の推計および予測(タイプ別、2021年~2033年)(百万米ドル)
表40 アジア太平洋地域における汎用人工知能(AGI)市場規模の推計および予測(エンドユーザー別、2021年~2033年)(百万米ドル)
表41 中国における汎用人工知能(AGI)市場規模の推計および予測、2021年~2033年 (百万米ドル)
表42 中国の汎用人工知能(AGI)市場規模(推計値および予測)、導入形態別、2021年~2033年(百万米ドル)
表43 中国の汎用人工知能(AGI)市場規模(推計値および予測)、タイプ別、2021年~2033年(百万米ドル)
表44 中国の汎用人工知能市場規模(推計値および予測値)、エンドユーザー別、2021年~2033年(百万米ドル)
表45 日本の汎用人工知能市場規模(推計値および予測値)、2021年~2033年(百万米ドル)
表46 日本の汎用人工知能市場規模(推計値および予測値)、導入形態別、2021年~2033年(百万米ドル)
表47 日本の汎用人工知能(AGI)市場規模の推計および予測(タイプ別、2021年~2033年)(百万米ドル)
表48 日本の汎用人工知能(AGI)市場規模の推計および予測(エンドユーザー別、2021年~2033年)(百万米ドル)
表49 インドの汎用人工知能(AGI)市場規模の推計および予測、2021年~2033年(百万米ドル)
表50 インドの汎用人工知能(AGI)市場:導入形態別推定値および予測、2021年~2033年(百万米ドル)
表51 インドの汎用人工知能(AGI)市場:種類別推定値および予測、2021年~2033年(百万米ドル)
表52 インドの汎用人工知能(AGI)市場:推計値および予測、2021年~2033年(百万米ドル)
表53 韓国の汎用人工知能(AGI)市場:推計値および予測、2021年~2033年(百万米ドル)
表54 韓国の汎用人工知能(AGI)市場:導入形態別推計値および予測、2021年~2033年(百万米ドル)
表55 韓国における汎用人工知能(AGI)市場規模の推計および予測(タイプ別、2021年~2033年)(百万米ドル)
表56 韓国における汎用人工知能(AGI)市場規模の推計および予測(エンドユーザー別、2021年~2033年)(百万米ドル)
表57 オーストラリアの汎用人工知能(AGI)市場の推計値および予測、2021年~2033年(百万米ドル)
表58 オーストラリアの汎用人工知能(AGI)市場の推計値および予測(導入形態別)、2021年~2033年(百万米ドル)
表59 オーストラリアの汎用人工知能(AGI)市場の推計値および予測(種類別)、2021年~2033年(百万米ドル)
表60 オーストラリアの汎用人工知能(AGI)市場規模の推計および予測、2021年~2033年(百万米ドル)
表61 ラテンアメリカの汎用人工知能(AGI)市場規模の推計および予測、2021年~2033年(百万米ドル)
表62 ラテンアメリカの汎用人工知能(AGI)市場規模の推計および予測(導入形態別)、2021年~2033年 (百万米ドル)
表63 ラテンアメリカにおける汎用人工知能(AGI)市場の推計値および予測(タイプ別)、2021年~2033年(百万米ドル)
表64 ラテンアメリカにおける汎用人工知能(AGI)市場の推計値および予測(エンドユーザー別)、2021年~2033年(百万米ドル)
表65 ブラジルにおける汎用人工知能(AGI)市場の推計値および予測(2021年~2033年)(百万米ドル)
表66 ブラジルにおける汎用人工知能(AGI)市場の推計値および予測(導入形態別、2021年~2033年)(百万米ドル)
表67 ブラジルにおける汎用人工知能(AGI)市場の推計値および予測(タイプ別、2021年~2033年) (百万米ドル)
表68 ブラジルにおける汎用人工知能(AGI)市場の推計および予測(エンドユーザー別)、2021年~2033年(百万米ドル)
表69 中東・アフリカ(MEA)における汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
表70 MEAの汎用人工知能市場規模の推計および予測(導入形態別、2021年~2033年)(百万米ドル)
表71 MEAの汎用人工知能市場規模の推計および予測(タイプ別、2021年~2033年)(百万米ドル)
表72 MEA汎用人工知能市場の推計および予測(エンドユーザー別)、2021年~2033年(百万米ドル)
表73 サウジアラビア(KSA)汎用人工知能市場の推計および予測、2021年~2033年(百万米ドル)
表74 サウジアラビア(KSA)汎用人工知能市場の推計および予測(導入形態別)、2021年~2033年 (百万米ドル)
表75 サウジアラビア(KSA)の汎用人工知能(AGI)市場規模および予測(タイプ別)、2021年~2033年(百万米ドル)
表76 サウジアラビア(KSA)の汎用人工知能(AGI)市場規模および予測(エンドユーザー別)、2021年~2033年(百万米ドル)
表77 アラブ首長国連邦(UAE)の汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
表78 アラブ首長国連邦(UAE)の汎用人工知能(AGI)市場の推計および予測(導入形態別)、2021年~2033年(百万米ドル)
表79 アラブ首長国連邦(UAE)の汎用人工知能(AGI)市場の推計および予測(種類別)、2021年~2033年(百万米ドル)
表80 アラブ首長国連邦(UAE)の汎用人工知能(AGI)市場規模の推計および予測、2021年~2033年(百万米ドル)
表81 南アフリカの汎用人工知能(AGI)市場規模の推計および予測、2021年~2033年(百万米ドル)
表82 南アフリカの汎用人工知能(AGI)市場規模の推計および予測(導入形態別)、2021年~2033年 (百万米ドル)
表83 南アフリカの汎用人工知能(AGI)市場規模の推計および予測(タイプ別)、2021年~2033年(百万米ドル)
表84 南アフリカの汎用人工知能(AGI)市場規模の推計および予測(エンドユーザー別)、2021年~2033年(百万米ドル)
図表一覧
図1 汎用人工知能(AGI)市場のセグメンテーション
図2 市場調査の展開
図3 情報調達
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 汎用人工知能(AGI)市場の概要
図8 汎用人工知能(AGI)市場セグメントの概要
図9 汎用人工知能(AGI)市場の競合状況の概要
図10 市場推進要因の影響分析
図11 市場制約要因の影響分析
図12 汎用人工知能(AGI)市場:導入見通しの主なポイント(百万米ドル)
図13 汎用人工知能(AGI)市場:2025年および2033年の導入動向分析(百万米ドル)
図14 クラウド市場の収益推計および予測、2021年~2033年 (百万米ドル)
図15 オンプレミス市場の収益推計および予測、2021年~2033年(百万米ドル)
図16 汎用人工知能(AGI)市場:タイプ別見通しの主なポイント(百万米ドル)
図17 汎用人工知能(AGI)市場:タイプ別推移分析(2025年および2033年)(百万米ドル)
図18 基盤モデルベースのAGI市場の収益推計および予測、2021年~2033年(百万米ドル)
図19 自律エージェントベースのAGI市場の収益推計および予測、2021年~2033年(百万米ドル)
図20 マルチモーダルAGIシステムの収益推計および予測、2021年~2033年 (百万米ドル)
図21 ハイブリッド認知AGI市場の収益推計および予測、2021年~2033年(百万米ドル)
図22 汎用人工知能市場:エンドユーザー見通しの主なポイント(百万米ドル)
図23 汎用人工知能市場:エンドユーザーの動向分析、2025年および2033年(百万米ドル)
図24 ヘルスケア市場の収益推計および予測、2021年~2033年(百万米ドル)
図25 BFSI市場の収益推計および予測、2021年~2033年(百万米ドル)
図26 IT・通信市場の収益推計および予測、2021年~2033年(百万米ドル)
図27 製造業市場の売上高推計および予測、2021年~2033年(百万米ドル)
図28 政府市場の売上高推計および予測、2021年~2033年(百万米ドル)
図29 航空宇宙・防衛市場の売上高推計および予測、2021年~2033年(百万米ドル)
図30 その他市場の収益推計および予測、2021年~2033年(百万米ドル)
図31 地域別市場:主なポイント
図32 汎用人工知能市場:地域別見通し、2025年および2033年(百万米ドル)
図33 北米汎用人工知能(AGI)市場の推計値および予測、2021年~2033年(百万米ドル)
図34 米国汎用人工知能(AGI)市場の推計値および予測、2021年~2033年 (百万米ドル)
図35 カナダの汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図36 メキシコの汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図37 欧州の汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図38 英国の汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図39 ドイツの汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図40 フランスの汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図41 アジア太平洋地域における汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図42 中国における汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図43 日本における汎用人工知能(AGI)市場の推計および予測、2021年~2033年 (百万米ドル)
図44 インドの汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図45 韓国の汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図46 オーストラリアの汎用人工知能(AGI)市場の推計および予測、2021年~2033年 (百万米ドル)
図47 ラテンアメリカにおける汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図48 ブラジルにおける汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図49 MEA地域における汎用人工知能(AGI)市場の推計および予測(2021年~2033年)(百万米ドル)
図50 サウジアラビア(KSA)における汎用人工知能(AGI)市場の推計および予測(2021年~2033年)(百万米ドル)
図51 アラブ首長国連邦(UAE)における汎用人工知能(AGI)市場の推計および予測(2021年~2033年)(百万米ドル)
図52 南アフリカの汎用人工知能(AGI)市場の推計および予測、2021年~2033年(百万米ドル)
図53 企業の分類
図54 企業の市場ポジショニング
図55 戦略フレームワーク









