主な市場動向と洞察
- 素材別:2025年には、ポリウレタン製ステントが65.4%という最大の売上シェアを占めました
- タイプ別:2025年には、ダブルJステントが71.1%という最大の売上シェアを占めました
- コーティング別:2025年には、コーティングなしのセグメントが54.7%という最大の売上シェアを占めました
- 用途別:2025年には、腎結石が売上高シェアの36.3%を占めました
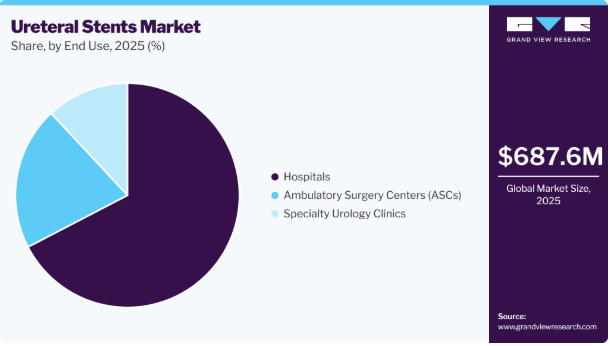
- 最終用途別:2025年には、病院が売上高シェアの67.4%を占めました
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア34.6%)
- 最も急成長している地域市場:アジア太平洋地域(2026~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
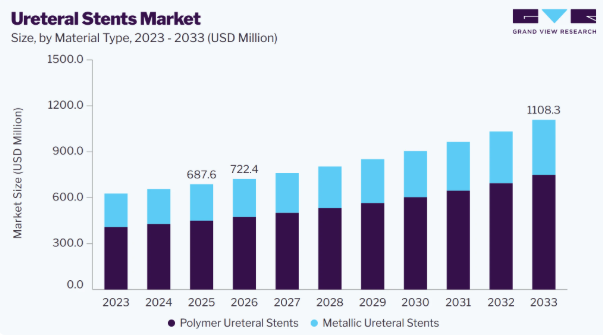
- 2025年の市場規模:6億8,760万米ドル
- 2026年の推定市場規模:7億2,240万米ドル
- 2033年までの予測市場規模:11億830万米ドル
- CAGR(2026年~2033年):6.3%
世界の尿管ステント市場の成長は、腎結石症、尿管閉塞、慢性腎臓病、泌尿器がんの有病率の上昇に加え、尿管鏡検査やレーザー砕石術などの低侵襲な内視鏡的泌尿器科手術の普及拡大によって牽引されています。
技術の進歩も市場の成長に重要な役割を果たしており、メーカー各社は、患者の快適性の向上、留置期間の延長、および結石の付着、感染症、ステントに関連する痛みなどの合併症の低減に注力しています。最近の革新技術としては、親水性および抗菌コーティング、先進的なシリコーンおよびハイブリッドポリマー材料、長期の尿管閉塞用金属ステント、薬剤溶出型ステント、および二次的な除去処置を不要にする生分解性ステントなどが挙げられます。また、ステントの残留を防ぐ電子ステント追跡システムや、合併症の早期発見のためのスマートモニタリングソリューションなど、デジタル技術も登場しています。
例えば、2025年4月、米国食品医薬品局(FDA)は、ボストン・サイエンティフィック社に対し、「Percuflex尿管ステント」、「Percuflex Plus尿管ステント」、「Polaris Ultra尿管ステント」、「Tria Firm尿管ステント」、 「Tria Soft」尿管ステント、および「Contour」尿管ステントの製品群に対する更新について510(k)承認を付与しました。これは、ステントの設計と性能における継続的な革新を反映したものです。さらに、2026年6月には、欧州泌尿器科学会(EAU)内視鏡泌尿器科学部が、患者の罹患率を低減し、長期的な臨床転帰を改善するための、先進材料、コーティング技術、薬剤溶出システム、生分解性ステント、および尿管ステント技術における継続的な開発を強調した包括的なレビューを発表しました。こうした継続的な技術的進歩により、予測期間を通じて市場の持続的な成長が支えられるものと期待されています。
世界における尿路結石症の疾病負担分析(2021年~2023年)
2021年から2023年にかけて、世界的な尿路結石症の疾病負担は着実に増加しました。これは、世界中で腎結石症の有病率が高まっていることを反映しています。この期間中、年間新規発症者数は1億697万人から1億1059万人に増加し、尿路結石症を抱えて生活する人々の数は406万人から418万人に増加しました。死亡者数も、2021年の2万3118人から2023年には2万4953人へと増加しました。これらの傾向は、高齢化、肥満や糖尿病の増加、不適切な食習慣、水分摂取不足、その他の代謝性疾患といった要因によって、臨床的および医療的負担が増大していることを示しています。患者数の増加に伴い、画像診断、低侵襲な結石治療、および尿管ステントに対する需要が高まると予想され、これが世界の尿管ステント市場の継続的な成長を支えると見込まれます。
臨床試験の動向
臨床試験は、患者の快適性を向上させ、合併症を軽減し、二次処置の必要性を排除する革新的な技術を評価することで、尿管ステント市場の進展において引き続き重要な役割を果たしています。現在の研究は、生分解性尿管ステント、先進的な高分子材料、抗菌・防着生コーティング、および効果的な尿路排水を維持しつつステントに関連する症状を最小限に抑える新しいステント設計に焦点を当てています。これらの研究では、安全性、生分解性能、尿路排泄、生活の質、および有害事象を評価することで、規制当局の承認、医師による採用、および将来の診療ガイドラインの改訂を裏付ける確固たる臨床的エビデンスが生み出されています。
例えば、2026年5月には、生分解性尿管ステント「Uriprene」を評価する多施設共同のヒト初臨床試験の初期結果が、米国泌尿器科学会(AUA)年次総会で発表されました。この研究では、有望な安全性と性能の結果が示されました。生分解性ステントは、時間の経過とともに自然に分解しながら尿路の排泄を維持するため、定期的な膀胱鏡下による除去の必要性がなくなります。この技術には、患者の不快感を軽減し、二次的な処置を回避し、医療費を削減する可能性があることから、次世代の生分解性尿管ステントに対する業界の注目が高まっていることが浮き彫りになっています。
消費者の認識と嗜好
患者や医療従事者が治療成果、快適性、生活の質をより重視するようになるにつれ、消費者の認識は尿管ステント市場において重要な要素となりつつあります。尿管鏡検査、腎移植、尿管閉塞の管理などの処置後に尿路の排泄を維持するために尿管ステントは不可欠ですが、患者はステントに伴う不快感を認識しており、痛みや尿路症状、追加処置の必要性を最小限に抑える解決策を求めています。ステント材料の改良、より柔軟なポリマー設計、抗菌・抗結石コーティング、およびデジタルフォローアップシステムの導入は、患者の受容性に好影響を与えています。
主な消費者の選好
- 患者の快適性の向上: 患者は、痛み、尿意切迫感、膀胱刺激、およびその他のステントに関連する症状を軽減する、より柔軟で生体適合性の高い素材で設計された尿管ステントを好みます。
- 合併症リスクの低減: 留置期間中の尿路感染症、バイオフィルムの形成、およびミネラル沈着を軽減するのに役立つ、抗菌および防垢コーティングを施したステントへの需要が高まっています。
- 低侵襲治療と回復の迅速化: 患者は、より迅速な回復、入院期間の短縮、および術後合併症の低減につながる、尿管ステントを用いた尿管鏡検査などの低侵襲処置を好んでいます。
- 再処置の必要性の低減: 消費者の間では、二次的なステント除去処置の必要性を低減または排除できる可能性のある、耐久性に優れた金属製ステントや、現在開発中の生分解性ステントへの関心が高まっています。
市場の動向
尿管ステント市場は、腎結石症、尿管閉塞、慢性腎臓病、泌尿器系悪性腫瘍の有病率の上昇に加え、低侵襲な内視鏡的泌尿器科処置の採用拡大により、着実な成長を遂げています。尿管ステントは、尿管鏡検査、レーザー砕石術、腎移植後の尿路確保において、また尿管狭窄や悪性閉塞の管理においても、極めて重要な役割を果たしています。また、シリコーン、ポリウレタン、金属、ハイブリッド設計などのステント素材の進歩に加え、患者の快適性を向上させ合併症を軽減する親水性、抗菌性、および結石付着防止コーティングの革新も、市場の成長をさらに後押ししています。
低侵襲内視鏡的泌尿器科手術への志向が高まっていることが、世界的な尿管ステントの需要を牽引しています。尿管鏡検査(URS)、逆行性腎内手術(RIRS)、レーザー砕石術などの手技は、開腹手術に比べて入院期間の短縮、回復の早期化、合併症発生率の低下をもたらすため、腎結石や尿管閉塞の治療における標準的な治療法となっています。尿管ステントは、これらの手技の前後によく使用され、適切な尿の排出を確保し、尿管閉塞を予防し、術後の治癒を促進します。
市場の集中度と特徴
尿管ステント市場は、高いイノベーション性が特徴であり、メーカー各社は患者の快適性の向上、合併症の低減、およびステントの耐久性向上に注力しています。最近の開発動向としては、柔軟性が向上したシリコーン製およびハイブリッド製ステント、細菌の付着を低減する親水性および抗菌性コーティング、結石付着防止表面技術、ならびに悪性尿管閉塞の長期管理を目的とした金属製ステントなどが挙げられます。また、二次的な除去処置の必要性を排除できる生分解性尿管ステントの研究も進められており、ステントの取り忘れを減少させるためにデジタルステント追跡システムが導入されています。これらの革新は、ステントに関連する症状を最小限に抑え、臨床転帰を改善し、医療費を削減することを目的としています。
尿管ステント業界では、適度な合併・買収(M&A)活動が見られ、主要な泌尿器科用医療機器メーカーは、戦略的な買収や提携を通じて、製品ポートフォリオと事業展開地域を拡大しています。各社は、エンドウロロジー、結石管理、低侵襲泌尿器科技術を専門とする企業への投資を行い、提供サービスの強化を図っています。2024年4月、IITルルキーとUnivLabs Technologiesは、生分解性尿管ステントの開発および商業化に向けた技術移転契約および合意覚書に署名しました。この革新技術は、患者の不快感を軽減し、尿路感染症や結石付着のリスクを低減するとともに、ステント除去のための再手術の必要性を排除することを目的としています。
尿管ステントは主要市場においてクラスII医療機器として規制されているため、規制への準拠は製品開発および商業化に影響を与える重要な要素となります。製造業者は、製品を市場に投入する前に、生体適合性、滅菌、材料の安全性、機械的性能、品質管理システム、および市販後調査に関する厳しい要件を遵守しなければなりません。米国では、尿管ステントは一般的にFDAの510(k)認可が必要ですが、欧州で製品を販売するメーカーは、欧州医療機器規則(EU MDR 2017/745)に準拠しなければなりません。これらの規制要件は、開発コストや承認までの期間を増加させますが、尿管ステントの安全性、有効性、および長期的な臨床性能を確保するのに役立ちます。
この市場では、経皮的腎瘻造設術(PCN)や、特定の症例における尿管再植術や腎盂形成術などの根治的外科的再建術など、他の尿路ドレナージ手法との間で中程度の競争に直面しています。経皮的腎瘻造設術は、特に重度の悪性尿管閉塞や複雑な尿路閉塞において、逆行性尿管ステント留置が成功しない場合や技術的に困難な場合に、しばしば優先的に選択されます。しかし、尿管ステントは、体内の尿路排泄を可能にし、患者の可動性を向上させ、外部カテーテルに関連する合併症を軽減し、長期の腎瘻チューブよりも侵襲性が低いため、依然としてほとんどの患者にとって好ましい選択肢となっています。
尿管ステントの需要は、病院、外来手術センター(ASC)、および泌尿器科専門クリニックに集中しており、これらの施設で内視鏡泌尿器科手術の大部分が行われています。病院が最大のシェアを占めているのは、複雑な腎結石症、尿管閉塞、腎移植、および高度な外科的ケアを必要とする泌尿器科腫瘍症例を扱っているためです。ASCでは、尿管鏡検査やレーザー砕石術が外来診療へと移行するにつれ、尿管ステントの採用が拡大しています。専門泌尿器科クリニックも、患者数の増加や低侵襲な結石治療へのアクセス拡大により、重要なエンドユーザー層となっています。専門的な泌尿器科サービスの継続的な拡大と、高度な内視鏡的泌尿器科技術への投資が、これらの医療現場における尿管ステントの持続的な需要を支えると予想されます。
アナリストの見解
尿管ステント市場は、生体適合性材料、抗菌コーティング、および患者の転帰を改善し合併症を低減する長期使用可能な金属製ステント技術における継続的な革新の恩恵を受けると予想されます。臨床エビデンス、医師向け研修、規制順守、およびグローバルな流通ネットワークに投資する企業は、市場での地位を強化すると見込まれます。将来の競争力は、新興医療市場でのアクセスを拡大しつつ、費用対効果が高く患者中心のステントソリューションを開発できるかどうかにかかっています。
素材タイプに関する分析
2025年には、ポリマーステントセグメントが尿管ステント市場を支配し、市場の65.4%を占めました。この優位性は、腎結石、尿管閉塞、および尿管鏡検査やレーザー砕石術後の術後排尿管理において、ポリマーステントが広く使用されていることに支えられています。ポリマーステントは、一般的にポリウレタン、シリコーン、およびハイブリッド素材から製造されており、金属製のものに比べ、優れた柔軟性、生体適合性、挿入の容易さ、およびコストパフォーマンスの高さから好まれています。これらは短期および中期の尿路ドレナージの両方に適しており、患者の転帰を改善する親水性、抗菌性、および結石付着防止コーティングを施したダブルJステントなど、さまざまな構成で提供されています。
2025年5月、米国泌尿器科学会(AUA)年次総会で発表された無作為化対照試験によると、悪性尿管閉塞患者において、シリコーンコーティングを施した金属製尿管ステントは、従来のダブルJ型ステントと比較して、6ヶ月時点の開存率が有意に高いことが報告されました。この知見は、ステントの長期的な性能の向上と閉塞再発リスクの低減を裏付けるものです。
金属製ステント市場は、悪性尿管閉塞や再発性尿管狭窄の有病率の上昇、および長期的な尿路ドレナージに対するニーズの高まりを背景に、予測期間中に著しい年平均成長率(CAGR)で拡大すると見込まれています。主にニチノールやその他の形状記憶合金から製造される金属製ステントは、従来のポリマー製ステントと比較して、より高い半径方向の強度、より長い留置期間、および外部からの圧迫に対する耐性の向上を実現しています。これらの利点により、ステント交換の頻度が減少し、医療費の削減や、特に長期的な尿路ドレナージを必要とするがん患者の生活の質の向上につながります。
タイプ別分析
ダブルJステントセグメントは尿管ステント市場を席巻しており、2025年には市場の71.1%を占めました。この優位性は、尿管鏡検査、レーザー砕石術、腎移植、および結石、狭窄、腫瘍による尿管閉塞の治療後に尿路確保を維持するための手段として、ダブルJステントが広く好まれていることに支えられています。ダブルJステントは、腎盂や膀胱にデバイスを固定するカールした先端を備えており、移動のリスクを低減しつつ、継続的な尿の流れを確保します。留置の容易さ、幅広い臨床的適用性、多様な素材やサイズでの入手可能性、そして低侵襲手術との互換性により、ダブルJステントは日常的な泌尿器科診療における標準的な選択肢となっています。
マルチループステントセグメントは、効果的な尿路ドレナージを維持しつつ、ステントに関連する不快感を軽減することへの注目が高まっていることを背景に、予測期間中に最も高いCAGRで成長すると予想されています。マルチループ(ループテール)ステントは、膀胱内のステント素材の量を最小限に抑えるように設計されており、従来のダブルJステントと比較して、膀胱への刺激、痛み、頻尿、尿意切迫感を軽減します。この患者中心の設計により、尿管鏡検査やその他の低侵襲結石治療後の使用について、泌尿器科医の間で関心が高まっています。
コーティングに関する分析
2025年には、非コーティングセグメントが尿管ステント市場を支配し、売上高シェアの54.7%を占める見込みです。この優位性は、その広範な臨床使用、低コスト、および尿管鏡検査やレーザー砕石術後の短期的な排尿確保、ならびに尿管閉塞の治療における実証済みの有効性によって支えられています。コーティングされていないポリウレタンおよびシリコーン製のダブルJステントは、信頼性の高い排尿機能を提供し、入手が容易で、世界中の泌尿器科医に馴染みがあるため、日常的な泌尿器科処置における標準的な選択肢であり続けています。これらは、ステントを一時的に留置する場合に特に好まれます。そのような場合、高度なコーティングの利点が追加コストに見合わない可能性があるためです。
コーティング済みセグメントは、感染症、細菌の増殖、およびミネラル沈着を低減しつつ、患者の快適性と長期的な性能を向上させるステントへの需要の高まりに牽引され、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。メーカー各社は、生体適合性を向上させ、ステントに関連する合併症を低減し、より長期間にわたり尿の排泄を維持するために、親水性、抗菌性、シリコーンコーティング、およびその他の先進的なコーティングを施したステントを開発しています。これらのコーティングは、尿路感染症、結石の付着、閉塞のリスクを低減し、早期のステント交換や追加処置の必要性を減らします。長期的な尿路ドレナージを必要とする患者、特に悪性尿管閉塞や再発性尿管狭窄の患者が増加していることが、コーティングステントの需要をさらに押し上げています。
用途に関する洞察
2025年には、腎結石セグメントが尿管ステント市場を牽引し、売上高シェアの36.3%を占める見込みです。この優位性は、世界的に尿路結石症の有病率が増加していることや、尿管鏡検査(URS)やレーザー砕石術などの低侵襲手術の件数が増加していることに支えられています。これらの手術では、尿路の排液を維持し、治癒を促進するために、治療の前後に尿管ステントが日常的に留置されています。腎結石は最も一般的な泌尿器疾患の一つであり、病院、外来手術センター(ASC)、専門泌尿器科クリニックにおいて、一時的な尿管ステント留置に対する大きな需要を生み出しています。 例えば、アジア腎臓・泌尿器科学研究所(AINU)によると、2026年5月時点で、腎結石の生涯有病率は過去数十年間で2倍以上に増加しており、現在では世界的に男性の約11%、女性の約7%が罹患しています。同研究所はまた、女性における有病率が10年間で6.5%から9%以上に増加したと報告しており、これは腎結石疾患の負担が急速に増大していること、および尿管ステント留置を含む効果的な内視鏡的泌尿器科的介入の必要性が高まっていることを反映しています。
尿失禁分野は、尿失禁の有病率の上昇、骨盤底障害の発生率の増加、および尿管を保護し尿の排出を維持するために一時的な尿管ステント留置を必要とする泌尿器科的再建手術の件数増加に牽引され、予測期間中に著しい年平均成長率(CAGR)で成長すると予想されています。高齢化、肥満率の上昇、神経疾患、前立腺手術の増加も、高度な泌尿器科的介入への需要をさらに後押ししています。2026年4月、全米失禁協会(National Association for Continence)によると、米国における尿失禁の有病率は時間の経過とともに増加しています。全国健康データの分析によると、女性の有病率は49.5%から53.4%に、男性の有病率は11.5%から15.1%に上昇しました。高齢化や肥満、慢性疾患の有病率の増加に起因する尿失禁の負担の増大は、泌尿器科的評価や外科的介入への需要を高めると予想され、市場の成長を後押しすると見込まれます。
エンドユーザーに関する洞察
2025年、尿管ステント市場では病院セグメントが67.4%の売上シェアを占め、市場を牽引しました。この優位性は、病院や専門の腎臓ケアセンターの継続的な拡大、高度な内視鏡泌尿器科サービスの利用可能性の向上、および病院環境で行われる腎結石、腎移植、尿管閉塞の手術件数の増加によって支えられています。病院は、高度な画像診断システム、手術室、および多職種連携ケアチームを利用できるため、複雑な泌尿器科的介入の主要な提供者であり続けています。例えば、2026年6月、NephroPlus社は、インド国内に468カ所、海外に56カ所を含む計524カ所の腎臓ケアクリニックを運営しており、官民連携を通じてインド国内で年間40~50カ所のセンターを新たに開設する計画であると発表しました。こうした腎臓ケアインフラの継続的な拡大により、病院を拠点とする泌尿器科サービスの強化が図られ、尿管ステントに対する需要の増加が後押しされると予想されます。
日帰り手術センター(ASC)セグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、回復期間の短縮、施術コストの低減、および内視鏡泌尿器科の進歩に支えられ、低侵襲の泌尿器科手術が病院から外来施設へと移行しつつあることが主な要因です。また、ASCインフラの拡充により、外来手術ケアへのアクセスも拡大しています。例えば、2025年6月、アセンション(Ascension)はAMSURGの買収に関する合意を発表しました。これにより、米国の34州にまたがる250か所以上の外来手術センターが同社のネットワークに加わることになります。この大規模なASC収容能力の拡大により、尿管鏡検査やレーザー砕石術を含む外来泌尿器科処置の件数が増加すると予想され、ひいては尿管ステントに対する需要のさらなる拡大につながると見込まれます。
地域別動向
2025年、北米の尿管ステント市場は、同地域の先進的な泌尿器科医療インフラ、腎結石治療における高い手術件数、および低侵襲な内視鏡的泌尿器科手術の広範な普及に牽引され、世界シェアの34.6%を占める圧倒的な地位を確立しました。慢性腎臓病(CKD)、糖尿病、高血圧の有病率の増加は、尿路閉塞の発生率の上昇や、尿管ステントを必要とする関連する泌尿器科的処置の増加に寄与しています。例えば、2025年11月時点で、カナダ腎臓財団(The Kidney Foundation of Canada)によると、CKDはカナダ人の10人に1人が罹患しており、主に人口の高齢化や糖尿病・高血圧の有病率上昇により、患者数は2024年の約450万人から2050年までに620万人以上に増加すると予測されています。腎臓関連疾患の負担の増大に伴い、北米全域で尿管ステント留置術の需要が増加すると予想されます。
米国の尿管ステント市場の動向
米国の尿管ステント業界は、腎結石症の有病率の増加と、低侵襲な内視鏡的泌尿器科手術の普及により、成長を続けています。尿管鏡検査(URS)の利用拡大、柔軟性のある尿管鏡やレーザー砕石術の進歩、およびコーティング済みや特殊な尿管ステントの使用増加が、市場の拡大を支えています。例えば、2025年11月に米国国立医学図書館(National Library of Medicine)で発表された研究によると、尿管鏡検査(URS)は尿管結石および腎結石に対する主要な外科的治療法となっており、米国では年間15万件以上の施術が行われ、結石治療全体の約3分の2を占めています。この高い施術件数は、尿管鏡検査の前後で使用される尿管ステントへの需要を引き続き牽引しています。
欧州の尿管ステント市場の動向
欧州の尿管ステント業界は、低侵襲泌尿器科手術の普及拡大、高齢化、および腎結石症の負担増により、着実な成長を遂げています。欧州泌尿器科学会(EAU)による臨床ガイドラインの徹底した実施が、尿管鏡検査後の尿管ステントの使用や尿管閉塞に対する標準的な使用を引き続き後押ししています。欧州泌尿器科学会は、尿管鏡検査後の特定の患者や、閉塞性尿路疾患における排尿管理のために、尿管ステントの留置を引き続き推奨しています。
英国の尿管ステント市場は、腎結石症の負担の増加、低侵襲泌尿器科手術の普及、および尿路閉塞の管理における尿管鏡検査の利用拡大により、着実な成長を遂げています。例えば、2025年7月に発表された研究論文によると、腎結石症(KSD)は世界人口の約15%に影響を及ぼしており、英国においても重要な罹患原因となっており、年間4万件以上の治療介入、8万8,000件以上の急性期入院、および約130人の死亡をもたらしています。腎結石症の臨床的負担の増大に伴い、内視鏡的泌尿器科処置の前後における尿路の排液を促進するための尿管ステントへの需要が高まっています。
アジア太平洋地域の尿管ステント市場の動向
アジア太平洋地域の尿管ステント市場は、インド、中国、東南アジアにおける腎結石症の罹患率の上昇、医療インフラの拡充、および三次医療病院への投資拡大に牽引され、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。高度な泌尿器科部門を備えた病院の急速な拡大、低侵襲尿管鏡検査や結石除去手術を行う外来手術センター(ASC)の増加、および尿路疾患の診断と治療に特化した専門泌尿器科クリニックの台頭により、尿管ステントの導入が加速しています。
中国の尿管ステント市場は、病院インフラへの投資拡大、低侵襲泌尿器科サービスの急速な拡大、および泌尿器科用医療機器の国内生産増加により、力強い成長を見せています。政府による医療近代化の取り組みにより、先進的な内視鏡泌尿器科手術へのアクセスは引き続き改善されています。中国の「健康中国2030」戦略は、三次医療機関の近代化と医療機器の革新を引き続き優先しており、それによって先進的な泌尿器科技術の採用を後押ししています。
ラテンアメリカの尿管ステント市場の動向
ラテンアメリカの尿管ステント市場は、慢性腎臓病(CKD)の有病率の増加、専門的な泌尿器科および腎臓ケアサービスへのアクセス拡大、ならびに医療インフラへの継続的な投資により、予測期間中に着実な成長が見込まれています。病院や専門の腎臓センターの増加により、低侵襲な泌尿器科処置へのアクセスが向上しており、これが尿管ステントの需要を支えています。例えば、2026年4月、ディアベラム社は、ブラジル・サンパウロにおけるルンド・グループの腎ケア事業の買収を完了し、4つの透析クリニック、2つの公立病院における運営契約、および急性期医療サービス契約を獲得しました。この買収により、ディアベラム社のネットワークは拡大し、約1,400人の患者にサービスを提供し、年間22万回以上の透析治療を実施できるようになり、腎ケアの受入能力が強化されるとともに、ブラジル全土における泌尿器科的介入の普及が後押しされています。
中東・アフリカ(MEA)の尿管ステント市場の動向
中東・アフリカ地域の尿管ステント業界は、専門的な泌尿器科および腎臓科サービスへの投資増加、医療インフラの拡充、そして先進的な低侵襲泌尿器科手術の普及を背景に、著しい成長を遂げています。三次医療機関や移植センターの拡大に伴い、腎臓移植や尿路閉塞の管理に使用される尿管ステントの需要が高まっています。
例えば、2026年7月、ドバイのキングス・カレッジ・ホスピタル・ロンドンは、専用の腎臓移植センターを開設し、臓器移植プログラムを拡充しました。この新しいセンターは、腎臓内科、移植外科、集中治療、診断、長期フォローアップにおける多分野にわたる専門知識を結集しており、包括的な腎臓移植サービスへのアクセスを強化するとともに、同地域における尿管ステントの需要を支えています。
尿管ステント市場における主要企業の動向
尿管ステント市場の主要企業は、業界での競争優位性を獲得するために顧客基盤の拡大に注力しています。そのため、新製品の発売や他社の大手企業との提携など、いくつかの戦略的取り組みを推進しています。
尿管ステント市場の主要企業
本調査では、尿管ステント市場について、以下の主要企業の概要をまとめました。
- Becton, Dickinson and Company
- Boston Scientific
- B.Braun Melsungen AG
- Allium Medical (Dahlhausen Group)
- Coloplast
- Olympus Corporation
- Merit Medical Systems, Inc.
- Pnn Medical A/S
- Teleflex Incorporated.
- Cook Medical
- Well Lead Medical Co.,Ltd.
- Urotech GmbH
- optimed Medical Instruments GmbH
- Advin Health Care
- MEDpro Medical B.V.
最近の動向
- 2025年1月、米国FDAは膀胱尿管逆流(VUR)の予防を目的とした尿管ステント「RELIEF」に対し、510(k)認可を付与しました。これにより、同製品は米国においてこの適応症でFDAの認可を受けた初のステントとなりました。この認可により、同デバイスの限定的な商業的発売が後押しされ、その臨床用途が腎結石の治療管理の枠を超えて拡大しました。
「私は、泌尿器科での臨床業務だけでなく、自身も尿管ステントの患者として経験したことから、既存のダブルJステントの設計上の問題点を理解していました」と、ディーン・セクレスト氏と共にRELIEFステントを開発したリー・ポンスキー医学博士(FACS)は述べています。「現在のステントの使用は、患者にとってしばしば苦痛を伴います。RELIEFステントは、逆流や膀胱痙攣といった最も重大な副作用に対して、極めて直感的な方法で対処しています。膀胱内のコイルは、標準的なステントとは異なり、浮遊する構造になっているため、膀胱底に密着することはありません。この浮遊するコイルは、標準的なステントでよく見られる症状である膀胱痙攣を最小限に抑えるように設計されています。この独自の設計により、排尿中に尿管から膀胱への開口部が閉じた状態を維持できるため、腎臓への痛みを伴う逆流が起こりません。既存の他のすべてのステントとは一線を画す選択肢を患者様に提供できることを大変嬉しく思っており、この革新的な設計を通じて患者様の生活の質が向上することを楽しみにしています。」
- 2024年5月、Dornier MedTech社は、オンデマンドのガイダンスや個別化された知見を提供することで、腎結石患者を支援するために設計されたAI搭載のデジタルツール「UroGPT」を発売しました。このプラットフォームは、一流の泌尿器科医との共同開発により、デジタルイノベーションを通じて患者教育の充実と疾患管理の改善を目指したものです。
世界の尿管ステント市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の尿管ステント市場レポートを、材質、タイプ、コーティング、用途、最終用途、および地域に基づいてセグメント化しました:
- 素材タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 金属製ステント
- ポリマー製ステント
- シリコーン製ステント
- ポリウレタン製ステント
- ハイブリッドステント
- タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 開放型
- 閉鎖型
- ダブルJステント
- マルチループステント
- コーティング別見通し(売上高、百万米ドル、2021年~2033年)
- コーティングあり
- コーティングなし
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 腎結石
- 腎移植
- 腫瘍
- 尿失禁
- その他
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 外来手術センター(ASC)
- 泌尿器科専門クリニック
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
調査方法
本レポートにおける尿管ステント市場の数値は、経営幹部へのインタビューと、独自データベース、企業開示資料、および公認の規制当局や機関の情報源からの二次調査を組み合わせた、実証済みの調査プロセスに基づいています。市場規模は、バリューチェーン分析(供給側と需要側の推計値を照合すること)を通じて算出され、ボトムアップおよびトップダウンのアプローチを用いて検証されています。すべての推計値は、公表前に専門家による多段階の検証を経ており、各尿管ステントセグメントは、以下の表に記載された「売上高算定基準」を用いて定量化されています。
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. 材質
1.1.2. 種類
1.1.3. コーティング
1.1.4. 用途
1.1.5. 最終用途
1.1.6. 地域範囲
1.1.7. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法論
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. MEAにおける一次インタビューのデータ
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル 1)
1.7.1.1. アプローチ 1:商品フロー・アプローチ
1.7.2. 数量・価格分析(モデル 2)
1.7.2.1. アプローチ 2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源の一覧
1.8.2. 一次情報源の一覧
1.8.3. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 尿管ステント市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連・付随市場の見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 腎結石症(尿路結石症)の世界的な有病率の上昇
3.2.1.2. 低侵襲尿管鏡検査および内視鏡的泌尿器科処置の採用拡大
3.2.1.3. 尿管ステントの素材およびコーティングにおける技術的進歩
3.2.1.4. FDA 510(k) 経路を通じた継続的な規制上の支援および製品イノベーション
3.2.2. 市場の制約要因の分析
3.2.2.1. 痛み、尿意切迫感、感染症、生活の質の低下など、ステントに関連する症状の発生率が高いこと
3.2.2.2. いくつかの新規コーティング済みおよび特殊尿管ステントについて、質の高い比較臨床エビデンスが限られていること
3.2.3. 市場機会の分析
3.2.3.1. 悪性尿管閉塞患者における金属製ステントの使用拡大
3.2.3.2. ステントの取り忘れを防ぐための、デジタル尿管ステント追跡およびリマインダーシステムの統合
3.2.3.3. 新興医療市場における内視鏡泌尿器科サービスへの投資の増加
3.2.3.4. 次世代の結石付着防止およびバイオフィルム防止コーティングを施した尿管ステントの開発
3.2.4. 市場の課題分析
3.2.4.1. 長期留置期間中のステント結石形成の持続的なリスク
3.2.4.2. 患者の快適性と機械的性能の最適なバランスを実現すること
3.3. 尿管ステント市場分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者からの脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済・社会情勢
3.3.2.3. 技術情勢
3.3.2.4. 環境情勢
3.3.2.5. 法的環境
第4章. 尿管ステント市場:素材別推計および動向分析
4.1. セグメント概要
4.2. 世界の尿管ステント市場:材質別動向分析、2025年および2033年(百万米ドル)
4.3. 世界の尿管ステント市場規模および動向分析(材質別、2021年~2033年)(百万米ドル)
4.4. 金属製ステント
4.4.1. 金属製ステント市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.5. ポリマー製ステント
4.5.1. ポリマー製ステント市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.5.2. シリコーン製ステント
4.5.2.1. シリコンステント市場の収益見通しおよび予測、2021年~2033年(百万米ドル)
4.5.3. ポリウレタンステント
4.5.3.1. ポリウレタンステント市場の収益見通しおよび予測、2021年~2033年(百万米ドル)
4.5.4. ハイブリッドステント
4.5.4.1. ハイブリッドステント市場の売上高推計および予測、2021年~2033年(百万米ドル)
第5章. 尿管ステント市場:タイプ別推計およびトレンド分析
5.1. セグメント概要
5.2. 世界の尿管ステント市場:種類別推移分析、2025年および2033年(百万米ドル)
5.3. 世界の尿管ステント市場規模およびトレンド分析(種類別)、2021年~2033年(百万米ドル)
5.4. オープンエンド型
5.4.1. オープンエンド型ステントの市場売上高推計および予測、2021年~2033年(百万米ドル)
5.5. クローズドエンド型
5.5.1. クローズドエンド型ステントの市場売上高推計および予測、2021年~2033年(百万米ドル)
5.6. ダブルJステント
5.6.1. ダブルJステント市場の収益推計および予測、2021年~2033年(百万米ドル)
5.7. マルチループステント
5.7.1. マルチループステント市場の収益推計および予測、2021年~2033年(百万米ドル)
第6章. 尿管ステント市場:コーティング別の推定値および動向分析
6.1. セグメント概要
6.2. 世界の尿管ステント市場:コーティング別の動向分析、2025年および2033年(百万米ドル)
6.3. 世界の尿管ステント市場規模および動向分析(コーティング別)、2021年~2033年(百万米ドル)
6.4. コーティング済み
6.4.1. コーティング済み市場の収益推計および予測、2021年~2033年(百万米ドル)
6.5. コーティングなし
6.5.1. 非コーティング製品の市場収益の推計および予測、2021年~2033年(百万米ドル)
第7章. 尿管ステント市場:用途別推計および動向分析
7.1. セグメント・ダッシュボード
7.2. 世界の尿管ステント市場:用途別動向分析、2025年および2033年(百万米ドル)
7.3. 用途別、2021年~2033年の世界の尿管ステント市場規模および動向分析(百万米ドル)
7.4. 腎結石
7.4.1. 腎結石市場の収益推計および予測、2021年~2033年 (百万米ドル)
7.5. 腎臓移植
7.5.1. 腎臓移植市場の収益推計および予測、2021年~2033年(百万米ドル)
7.6. 腫瘍
7.6.1. 腫瘍市場の収益予測および見通し、2021年~2033年(百万米ドル)
7.7. 尿失禁
7.7.1. 尿失禁市場の収益予測および見通し、2021年~2033年(百万米ドル)
7.8. その他
7.8.1. その他市場の収益推定値および予測、2021年~2033年(百万米ドル)
第8章。尿管ステント市場:最終用途別の推定値およびトレンド分析
8.1. セグメント概要
8.2. 世界の尿管ステント市場:最終用途別の動向分析、2025年および2033年(百万米ドル)
8.3. 用途別、2021年から2033年までの世界の尿管ステント市場規模および動向分析(百万米ドル)
8.4. 病院
8.4.1. 病院市場の収益推計および予測、2021年~2033年(百万米ドル)
8.5. 外来手術センター(ASC)
8.5.1. 外来手術センター(ASC)の市場収益の推計および予測、2021年~2033年(百万米ドル)
8.6. 泌尿器科専門クリニック
8.6.1. 泌尿器科専門クリニック市場の収益推計および予測(2021年~2033年)(百万米ドル)
第9章. 尿管ステント市場:素材タイプ、タイプ、コーティング、用途、および最終用途別の地域別推計およびトレンド分析
9.1. 地域別ダッシュボード
9.2. 市場規模およびトレンド分析、2021年~2033年
9.3. 北米
9.3.1. 北米尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.3.2. 米国
9.3.2.1. 主要国の動向
9.3.2.2. 競争状況
9.3.2.3. 規制の枠組み
9.3.2.4. 保険償還の状況
9.3.2.5. 米国の尿管ステント市場の推計および予測(2021年~2033年)(百万米ドル)
9.3.3. カナダ
9.3.3.1. 主要な国別動向
9.3.3.2. 競争環境
9.3.3.3. 規制の枠組み
9.3.3.4. 保険償還の動向
9.3.3.5. カナダの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.3.4. メキシコ
9.3.4.1. 主要国の動向
9.3.4.2. 競争環境
9.3.4.3. 規制の枠組み
9.3.4.4. 償還状況
9.3.4.5. メキシコの尿管ステント市場の推定値および予測、2021年~2033年(百万米ドル)
9.4. 欧州
9.4.1. 欧州の尿管ステント市場の推定値および予測、2021年~2033年(百万米ドル)
9.4.2. 英国
9.4.2.1. 主要国の動向
9.4.2.2. 競争環境
9.4.2.3. 規制の枠組み
9.4.2.4. 保険償還の状況
9.4.2.5. 英国の尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.4.3. ドイツ
9.4.3.1. 主要国の動向
9.4.3.2. 競争環境
9.4.3.3. 規制の枠組み
9.4.3.4. 保険償還の状況
9.4.3.5. ドイツの尿管ステント市場の推定値および予測、2021年~2033年(百万米ドル)
9.4.4. フランス
9.4.4.1. 主要な国別動向
9.4.4.2. 競争環境
9.4.4.3. 規制の枠組み
9.4.4.4. 保険償還の状況
9.4.4.5. フランスの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.4.5. イタリア
9.4.5.1. 主要な国別動向
9.4.5.2. 競争状況
9.4.5.3. 規制の枠組み
9.4.5.4. 保険償還状況
9.4.5.5. イタリアの尿管ステント市場:推計および予測(2021年~2033年) (百万米ドル)
9.4.6. スペイン
9.4.6.1. 主要な国別動向
9.4.6.2. 競争環境
9.4.6.3. 規制の枠組み
9.4.6.4. 保険償還状況
9.4.6.5. スペインの尿管ステント市場の推定値および予測、2021年~2033年(百万米ドル)
9.4.7. スウェーデン
9.4.7.1. 主要な国別動向
9.4.7.2. 競争状況
9.4.7.3. 規制の枠組み
9.4.7.4. 償還状況
9.4.7.5. スウェーデンの尿管ステント市場規模の推計および予測(2021年~2033年)(百万米ドル)
9.4.8. デンマーク
9.4.8.1. 主要な国別動向
9.4.8.2. 競争環境
9.4.8.3. 規制の枠組み
9.4.8.4. 償還シナリオ
9.4.8.5. デンマークの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.4.9. ノルウェー
9.4.9.1. 主要国の動向
9.4.9.2. 競争状況
9.4.9.3. 規制の枠組み
9.4.9.4. 保険償還のシナリオ
9.4.9.5. ノルウェーの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.5. アジア太平洋地域
9.5.1. アジア太平洋地域の尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.5.2. 中国
9.5.2.1. 主要国の動向
9.5.2.2. 競争状況
9.5.2.3. 規制の枠組み
9.5.2.4. 償還状況
9.5.2.5. 中国の尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.5.3. 日本
9.5.3.1. 主要国の動向
9.5.3.2. 競合状況
9.5.3.3. 規制の枠組み
9.5.3.4. 保険償還の状況
9.5.3.5. 日本の尿管ステント市場の推計および予測(2021年~2033年) (百万米ドル)
9.5.4. インド
9.5.4.1. 主要な国別動向
9.5.4.2. 競争状況
9.5.4.3. 規制の枠組み
9.5.4.4.
償還状況
9.5.4.5. インドの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.5.5. 韓国
9.5.5.1. 主要な国別動向
9.5.5.2. 競争状況
9.5.5.3. 規制の枠組み
9.5.5.4. 保険償還の状況
9.5.5.5. 韓国における尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.5.6. オーストラリア
9.5.6.1. 主要国の動向
9.5.6.2. 競争環境
9.5.6.3. 規制の枠組み
9.5.6.4. 償還状況
9.5.6.5. オーストラリアの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.5.7. タイ
9.5.7.1. 主要な国別動向
9.5.7.2. 競争環境
9.5.7.3. 規制の枠組み
9.5.7.4. 保険償還の動向
9.5.7.5. タイの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.6. ラテンアメリカ
9.6.1. ラテンアメリカにおける尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.6.2. ブラジル
9.6.2.1. 主要国の動向
9.6.2.2. 競争状況
9.6.2.3. 規制の枠組み
9.6.2.4. 償還状況
9.6.2.5. ブラジルの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.6.3. アルゼンチン
9.6.3.1. 主要国の動向
9.6.3.2. 競争環境
9.6.3.3. 規制の枠組み
9.6.3.4. 保険償還の動向
9.6.3.5. アルゼンチンの尿管ステント市場の推計および予測、2021年~2033年 (百万米ドル)
9.7. 中東およびアフリカ
9.7.1. 中東およびアフリカの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.7.2. 南アフリカ
9.7.2.1. 主要国の動向
9.7.2.2. 競争状況
9.7.2.3. 規制の枠組み
9.7.2.4. 保険償還の状況
9.7.2.
5. 南アフリカの尿管ステント市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.3. サウジアラビア
9.7.3.1. 主要な国別動向
9.7.3.2. 競争状況
9.7.3.3. 規制の枠組み
9.7.3.4. 保険償還の動向
9.7.3.5. サウジアラビアの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
9.7.4. アラブ首長国連邦
9.7.4.1. 主要な国別動向
9.7.4.2. 競争状況
9.7.4.3. 規制の枠組み
9.7.4.4. 保険償還状況
9.7.4.5. アラブ首長国連邦(UAE)の尿管ステント市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.7.5. クウェート
9.7.5.1. 主要な国別動向
9.7.5.2. 競争状況
9.7.5.3. 規制の枠組み
9.7.5.4. 償還状況
9.7.5.5. クウェートの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
第10章 競争環境
10.1. 主要市場参加者による最近の動向および影響分析
10.2. 企業の分類
10.3. 2025年の企業別市場シェア分析
10.4. 企業ヒートマップ分析
10.5. 戦略マッピング
10.5.1. 事業拡大
10.5.2. M&A
10.5.3. 提携・協業
10.5.4. 新技術の導入
10.5.5. 研究開発
10.5.6. 企業概要
10.5.7. ベクトン・ディキンソン・アンド・カンパニー
10.5.7.1. 企業概要
10.5.7.2. 財務実績
10.5.7.3. 製品ベンチマーク
10.5.7.4. 戦略的取り組み
10.5.8. ボストン・サイエンティフィック
10.5.8.1. 会社概要
10.5.8.2. 財務実績
10.5.8.3. 製品ベンチマーク
10.5.8.4. 戦略的取り組み
10.5.9. B.ブラウン・メルズンゲン社
10.5.9.1. 会社概要
10.5.9.2. 財務実績
10.5.9.3. 製品ベンチマーク
10.5.9.4. 戦略的取り組み
10.5.10. アリウム・メディカル(ダールハウゼン・グループ)
10.5.10.1. 会社概要
10.5.10.2. 財務実績
10.5.10.3. 製品ベンチマーク
10.5.10.4. 戦略的取り組み
10.5.11.
コロプラスト
10.5.11.1. 会社概要
10.5.11.2. 財務実績
10.5.11.3. 製品ベンチマーキング
10.5.11.4. 戦略的取り組み
10.5.12. オリンパス株式会社
10.5.12.1. 会社概要
10.5.12.2. 財務実績
10.5.12.3. 製品ベンチマーク
10.5.12.4. 戦略的取り組み
10.5.13. メリット・メディカル・システムズ社
10.5.13.1. 会社概要
10.5.13.2. 財務実績
10.5.13.3. 製品のベンチマーク
10.5.13.4. 戦略的取り組み
10.5.14. Pnn Medical A/S
10.5.14.1. 会社概要
10.5.14.2. 財務実績
10.5.14.3. 製品ベンチマーク
10.5.14.4. 戦略的取り組み
10.5.15. テレフレックス・インコーポレイテッド。
10.5.15.1. 会社概要
10.5.15.2. 財務実績
10.5.15.3. 製品ベンチマーク
10.5.15.4. 戦略的取り組み
10.5.16. クック・メディカル
10.5.16.1. 会社概要
10.5.16.2. 財務実績
10.5.16.3. 製品ベンチマーク
10.5.16.4. 戦略的取り組み
10.5.17. ウェル・リード・メディカル株式会社
10.5.17.1. 会社概要
10.5.17.2. 財務実績
10.5.17.3. 製品のベンチマーク
10.5.17.4. 戦略的取り組み
10.5.18. Urotech GmbH
10.5.18.1. 会社概要
10.5.18.2. 財務実績
10.5.18.3. 製品ベンチマーク
10.5.18.4. 戦略的取り組み
10.5.19. optimed Medical Instruments GmbH
10.5.19.1. 会社概要
10.5.19.2. 財務実績
10.5.19.3. 製品ベンチマーク
10.5.19.4. 戦略的取り組み
10.5.20. Advin Health Care
10.5.20.1. 会社概要
10.5.20.2. 財務実績
10.5.20.3. 製品ベンチマーク
10.5.20.4. 戦略的取り組み
10.5.21.
MEDpro Medical B.V.
10.5.21.1. 会社概要
10.5.21.2. 財務実績
10.5.21.3. 製品ベンチマーク
10.5.21.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 表の一覧
表 3 北米の尿管ステント市場:素材タイプ別、2021年~2033年(百万米ドル)
表 4 北米の尿管ステント市場:タイプ別、2021年~2033年 (百万米ドル)
表5 北米尿管ステント市場(コーティング別)、2021年~2033年(百万米ドル)
表6 北米尿管ステント市場(用途別)、2021年~2033年(百万米ドル)
表7 北米尿管ステント市場(最終用途別)、2021年~2033年 (百万米ドル)
表8 米国尿管ステント市場、材質別、2021年~2033年(百万米ドル)
表9 米国尿管ステント市場、タイプ別、2021年~2033年(百万米ドル)
表10 米国尿管ステント市場、コーティング別、2021年 ~2033年(百万米ドル)
表11 米国尿管ステント市場:用途別、2021年~2033年(百万米ドル)
表12 米国尿管ステント市場:最終用途別、2021年~2033年(百万米ドル)
表13 カナダの尿管ステント市場(素材別、2021年~2033年)(百万米ドル)
表14 カナダの尿管ステント市場(タイプ別、2021年~2033年)(百万米ドル)
表15 カナダの尿管ステント市場(コーティング別、2021年~2033年) (百万米ドル)
表16 カナダの尿管ステント市場:用途別、2021年~2033年(百万米ドル)
表17 カナダの尿管ステント市場:最終用途別、2021年~2033年(百万米ドル)
表18 メキシコの尿管ステント市場:材質別、2021年~2033年 (百万米ドル)
表19 メキシコの尿管ステント市場:タイプ別、2021年~2033年(百万米ドル)
表20 メキシコの尿管ステント市場:コーティング別、2021年~2033年(百万米ドル)
表21 メキシコの尿管ステント市場:用途別、2021年~2033年(百万米ドル)
表22 メキシコの尿管ステント市場:種類別、2021年~2033年(百万米ドル)
表23 欧州の尿管ステント市場:材質別、2021年~2033年(百万米ドル)
表24 欧州の尿管ステント市場:種類別、2021年~2033年 (百万米ドル)
表25 欧州尿管ステント市場、コーティング別、2021年~2033年(百万米ドル)
表26 欧州尿管ステント市場、用途別、2021年~2033年(百万米ドル)
表27 欧州尿管ステント市場、最終用途別、2021年~2033年
(百万米ドル)
表28 ドイツの尿管ステント市場:材質別、2021年~2033年(百万米ドル)
表29 ドイツの尿管ステント市場:種類別、2021年~2033年 (百万米ドル)
表30 ドイツの尿管ステント市場(コーティング別)、2021年~2033年(百万米ドル)
表31 ドイツの尿管ステント市場(用途別)、2021年~2033年(百万米ドル)
表32 ドイツの尿管ステント市場(最終用途別)、2021年~2033年(百万米ドル)
表33 英国の尿管ステント市場、素材別、2021年~2033年(百万米ドル)
表34 英国の尿管ステント市場、タイプ別、2021年~2033年(百万米ドル)
表35 英国の尿管ステント市場(コーティング別)、2021年~2033年(百万米ドル)
表36 英国の尿管ステント市場(用途別)、2021年~2033年(百万米ドル)
表37 英国の尿管ステント市場(最終用途別)、2021年~2033年 (百万米ドル)
表38 フランスの尿管ステント市場:素材別、2021年~2033年(百万米ドル)
表39 フランスの尿管ステント市場:種類別、2021年~2033年(百万米ドル)
表40 フランスの尿管ステント市場:コーティング別、2021年~2033年 (百万米ドル)
表41 フランスの尿管ステント市場:用途別、2021年~2033年(百万米ドル)
表42 フランスの尿管ステント市場:最終用途別、2021年~2033年(百万米ドル)
表43 イタリアの尿管ステント市場(素材別)、2021年~2033年(百万米ドル)
表44 イタリアの尿管ステント市場(種類別)、2021年~2033年(百万米ドル)
表45 イタリアの尿管ステント市場(コーティング別)、2021年~2033年 (百万米ドル)
表46 イタリアの尿管ステント市場、用途別、2021年~2033年(百万米ドル)
表47 イタリアの尿管ステント市場、最終用途別、2021年~2033年(百万米ドル)
表48 スペインの尿管ステント市場:素材タイプ別、2021年~2033年(百万米ドル)
表49 スペインの尿管ステント市場:タイプ別、2021年~2033年(百万米ドル)
表50 スペインの尿管ステント市場:コーティング別、2021年~2033年(百万米ドル)
表51 スペインの尿管ステント市場、用途別、2021年~2033年(百万米ドル)
表52 スペインの尿管ステント市場、最終用途別、2021年~2033年(百万米ドル)
表53 デンマークの尿管ステント市場、材質別、2021年~2033年(百万米ドル)
表54 デンマークの尿管ステント市場、タイプ別、2021年~2033年(百万米ドル)
表55 デンマークの尿管ステント市場、コーティング別、2021年~2033年(百万米ドル)
表56 デンマークの尿管ステント市場、用途別、2021年~2033年 (百万米ドル)
表57 デンマークの尿管ステント市場、用途別、2021年~2033年(百万米ドル)
表58 スウェーデンの尿管ステント市場、材質別、2021年~2033年(百万米ドル)
表59 スウェーデンの尿管ステント市場、 タイプ別、2021年~2033年(百万米ドル)
表60 スウェーデン尿管ステント市場、コーティング別、2021年~2033年(百万米ドル)
表61 スウェーデン尿管ステント市場、用途別、2021年~2033年 (百万米ドル)
表62 スウェーデンの尿管ステント市場、最終用途別、2021年~2033年(百万米ドル)
表63 ノルウェーの尿管ステント市場、材質別、2021年~2033年(百万米ドル)
表64 ノルウェーの尿管ステント市場、種類別、2021年~2033年 (百万米ドル)
表65 ノルウェーの尿管ステント市場、コーティング別、2021年~2033年(百万米ドル)
表66 ノルウェーの尿管ステント市場、用途別、2021年~2033年(百万米ドル)
表67 ノルウェーの尿管ステント市場、最終用途別、2021年~2033年(百万米ドル)
表68 アジア太平洋地域の尿管ステント市場:材質別、2021年~2033年(百万米ドル)
表69 アジア太平洋地域の尿管ステント市場:種類別、2021年~2033年(百万米ドル)
表70 アジア太平洋地域の尿管ステント市場:コーティング別、2021年~2033年(百万米ドル)
表71 アジア太平洋地域の尿管ステント市場:用途別、2021年~2033年(百万米ドル)
表72 アジア太平洋地域の尿管ステント市場:最終用途別、2021年~2033年(百万米ドル)
表73 中国の尿管ステント市場:材質別、2021年~2033年(百万米ドル)
表74 中国の尿管ステント市場、タイプ別、2021年~2033年(百万米ドル)
表75 中国の尿管ステント市場、コーティング別、2021年~2033年(百万米ドル)
表76 中国の尿管ステント市場、用途別、2021年~2033年 (百万米ドル)
表77 中国の尿管ステント市場:種類別、2021年~2033年(百万米ドル)
表78 インドの尿管ステント市場:材質別、2021年~2033年(百万米ドル)
表79 インドの尿管ステント市場:種類別、2021年~2033年(百万米ドル)
表80 インドの尿管ステント市場(コーティング別、2021年~2033年)(百万米ドル)
表81 インドの尿管ステント市場(用途別、2021年~2033年)(百万米ドル)
表82 インドの尿管ステント市場(最終用途別、2021年~2033年)(百万米ドル)
表83 日本の尿管ステント市場、材質別、2021年~2033年(百万米ドル)
表84 日本の尿管ステント市場、タイプ別、2021年~2033年(百万米ドル)
表85 日本の尿管ステント市場、コーティング別、2021年~2033年(百万米ドル)
表86 日本の尿管ステント市場、用途別、2021年~2033年(百万米ドル)
表87 日本の尿管ステント市場:種類別、2021年~2033年(百万米ドル)
表88 オーストラリアの尿管ステント市場:材質別、2021年~2033年(百万米ドル)
表89 オーストラリアの尿管ステント市場:種類別、2021年~2033年(百万米ドル)
表90 オーストラリアの尿管ステント市場(コーティング別)、2021年~2033年(百万米ドル)
表91 オーストラリアの尿管ステント市場(用途別)、2021年~2033年(百万米ドル)
表92 オーストラリアの尿管ステント市場(最終用途別)、2021年~2033年 (百万米ドル)
表93 韓国尿管ステント市場:材質別、2021年~2033年(百万米ドル)
表94 韓国尿管ステント市場:種類別、2021年~2033年(百万米ドル)
表95 韓国尿管ステント市場(コーティング別)、2021年~2033年(百万米ドル)
表96 韓国尿管ステント市場(用途別)、2021年~2033年(百万米ドル)
表97 韓国尿管ステント市場(最終用途別)、2021年~2033年(百万米ドル)
表98 タイの尿管ステント市場、素材別、2021年~2033年(百万米ドル)
表99 タイの尿管ステント市場、種類別、2021年~2033年(百万米ドル)
表100 タイの尿管ステント市場、コーティング別、2021年~2033年(百万米ドル)
表101 タイの尿管ステント市場、用途別、2021年~2033年(百万米ドル)
表102 タイの尿管ステント市場、最終用途別、2021年~2033年(百万米ドル)
表103 ラテンアメリカの尿管ステント市場、材質別、2021年~2033年 (百万米ドル)
表104 ラテンアメリカ尿管ステント市場、タイプ別、2021年~2033年(百万米ドル)
表105 ラテンアメリカ尿管ステント市場、コーティング別、2021年~2033年(百万米ドル)
表106 ラテンアメリカの尿管ステント市場:用途別、2021年~2033年(百万米ドル)
表107 ラテンアメリカの尿管ステント市場:最終用途別、2021年~2033年(百万米ドル)
表108 ブラジルの尿管ステント市場:素材別、2021年 ~2033年(百万米ドル)
表109 ブラジル尿管ステント市場:タイプ別、2021年~2033年(百万米ドル)
表110 ブラジル尿管ステント市場:コーティング別、2021年~2033年(百万米ドル)
表111 ブラジル尿管ステント市場(用途別、2021年~2033年) (百万米ドル)
表112 ブラジル尿管ステント市場:用途別、2021年~2033年(百万米ドル)
表113 アルゼンチン尿管ステント市場:材質別、2021年~2033年(百万米ドル)
表114 アルゼンチンの尿管ステント市場(タイプ別)、2021年~2033年 (百万米ドル)
表115 アルゼンチンの尿管ステント市場、コーティング別、2021年~2033年(百万米ドル)
表116 アルゼンチンの尿管ステント市場、用途別、2021年~2033年(百万米ドル)
表117 アルゼンチンの尿管ステント市場、最終用途別、2021年~2033年 (百万米ドル)
表118 MEA尿管ステント市場(材質別)、2021年~2033年(百万米ドル)
表119 MEA尿管ステント市場(タイプ別)、2021年~2033年(百万米ドル)
表120 MEA地域の尿管ステント市場:コーティング別、2021年~2033年(百万米ドル)
表121 MEA地域の尿管ステント市場:用途別、2021年~2033年(百万米ドル)
表122 MEA尿管ステント市場、最終用途別、2021年~2033年(百万米ドル)
表123 南アフリカの尿管ステント市場、材質別、2021年~2033年(百万米ドル)
表124 南アフリカの尿管ステント市場:タイプ別、2021年~2033年(百万米ドル)
表125 南アフリカの尿管ステント市場:コーティング別、2021年~2033年(百万米ドル)
表126 南アフリカの尿管ステント市場:用途別、2021年~2033年 (百万米ドル)
表127 南アフリカの尿管ステント市場、最終用途別、2021年~2033年(百万米ドル)
表128 サウジアラビアの尿管ステント市場:素材タイプ別、2021年~2033年(百万米ドル)
表129 サウジアラビアの尿管ステント市場:タイプ別、2021年~2033年(百万米ドル)
表130 サウジアラビアの尿管ステント市場:コーティング別、2021年~2033年 (百万米ドル)
表131 サウジアラビアの尿管ステント市場、用途別、2021年~2033年(百万米ドル)
表132 サウジアラビアの尿管ステント市場、最終用途別、2021年 ~2033年(百万米ドル)
表133 アラブ首長国連邦(UAE)の尿管ステント市場:素材タイプ別、2021年~2033年(百万米ドル)
表134 アラブ首長国連邦(UAE)の尿管ステント市場:タイプ別、2021年~2033年(百万米ドル)
表135 アラブ首長国連邦(UAE)の尿管ステント市場(コーティング別)、2021年~2033年(百万米ドル)
表136 アラブ首長国連邦(UAE)の尿管ステント市場(用途別)、2021年~2033年(百万米ドル)
表137 アラブ首長国連邦(UAE)の尿管ステント市場(最終用途別)、2021年~2033年 (百万米ドル)
表138 クウェート尿管ステント市場、材質別、2021年~2033年(百万米ドル)
表139 クウェートの尿管ステント市場、種類別、2021年~2033年(百万米ドル)
表140 クウェートの尿管ステント市場、コーティング別、2021年~2033年(百万米ドル)
表141 クウェートの尿管ステント市場、用途別、2021年~2033年 (百万米ドル)
表142 クウェートの尿管ステント市場、最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1. 尿管ステント市場のセグメンテーション
図2. 市場調査プロセス
図3. 情報収集
図4. データ分析モデル
図5. 市場の策定と検証
図6. データの検証と公表
図7. 市場の概要
図8. セグメントの概要
図9. 競合環境の概要
図10. 尿管ステント市場の規模と成長見通し(百万米ドル)
図11. 尿管ステント市場:業界バリューチェーン分析
図12. 尿管ステント市場:市場ダイナミクス
図13. 尿管ステント市場:ポーターの分析
図14. 尿管ステント市場:PESTEL分析
図15. 材質別尿管ステント市場シェア、2025年および2033年(百万米ドル)
図16. 尿管ステント市場(素材別):市場シェア、2025年および2033年
図17. 金属製ステント市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図18. ポリマーステント市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図19. ポリマーステントのタイプ別市場シェア、2025年および2033年(百万米ドル)
図20. シリコンステント市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図21. ポリウレタン製ステント市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図22. ハイブリッドステント市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図23. 尿管ステント市場のタイプ別シェア、2025年および2033年(百万米ドル)
図24. 尿管ステント市場(タイプ別):市場シェア、2025年および2033年
図25. オープンエンド市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図26. 閉端型市場の見積もりおよび予測、2021年~2033年(売上高、百万米ドル)
図27. ダブルJステント市場の見積もりおよび予測、2021年~2033年(売上高、百万米ドル)
図28. マルチループステント市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図29. コーティング別尿管ステント市場シェア、2025年および2033年(百万米ドル)
図30. コーティング別尿管ステント市場:市場シェア、2025年および2033年
図31. コーティング付き市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図32. コーティングなし市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図33. 尿管ステント市場の用途別シェア、2025年および2033年 (百万米ドル)
図34. 尿管ステント市場(用途別):市場シェア、2025年および2033年
図35. 腎結石市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図36. 腎臓移植市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図37. 腫瘍市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図38. 尿失禁市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図39. その他の用途市場の見積もりおよび予測、2021年~2033年(売上高、百万米ドル)
図40. 尿管ステント市場における最終用途別シェア、2025年および2033年 (百万米ドル)
図41. 尿管ステント市場(用途別):市場シェア、2025年および2033年
図42. 病院市場の見積もりおよび予測、2021年~2033年(売上高、百万米ドル)
図43. 外来手術センター(ASC)市場の見積もりおよび予測、2021年~2033年
(売上高、百万米ドル)
図44. 泌尿器科専門クリニック市場の見積もりおよび予測、2021年~2033年(売上高、百万米ドル)
図45. 地域別市場:主なポイント
図46. 北米尿管ステント市場の見積もりおよび予測、2021年~2033年 (百万米ドル)
図47. 米国の尿管ステント市場の推定値および予測、2021年~2033年(百万米ドル)
図48. カナダの尿管ステント市場の推定値および予測、2021年~2033年 (百万米ドル)
図49. メキシコの尿管ステント市場の推計値および予測、2021年~2033年(百万米ドル)
図50. 欧州の尿管ステント市場の推計値および予測、2021年~2033年(百万米ドル)
図51. 英国の尿管ステント市場の推計値および予測、2021年~2033年 (百万米ドル)
図52. ドイツの尿管ステント市場の見積もりおよび予測、2021年~2033年 (百万米ドル)
図53. フランスの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
図54. イタリアの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
図55. スペインの尿管ステント市場の推計および予測、2021年~2033年 (百万米ドル)
図56. スウェーデンの尿管ステント市場の推定値および予測、2021年~2033年(百万米ドル)
図57. デンマークの尿管ステント市場の推定値および予測、2021年~2033年(百万米ドル)
図58. ノルウェーの尿管ステント市場の推定値および予測、2021年~2033年(百万米ドル)
図59. アジア太平洋地域の尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
図60. 中国の尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
図61. 日本の尿管ステント市場の推計および予測、2021年~2033年 (百万米ドル)
図62. インドの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
図63. 韓国の尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
図64. オーストラリアの尿管ステント市場の見積もりおよび予測(2021年~2033年)(百万米ドル)
図65. タイの尿管ステント市場の見積もりおよび予測(2021年~2033年)(百万米ドル)
図66. ラテンアメリカにおける尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
図67. ブラジルにおける尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)
図68. アルゼンチンにおける尿管ステント市場の推計および予測、2021年~2033年
(百万米ドル)図69. 中東・アフリカ(MEA)の尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)図70. 南アフリカの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)図71. サウジアラビアの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)図72. アラブ首長国連邦(UAE)の尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)図73. クウェートの尿管ステント市場の推計および予測、2021年~2033年(百万米ドル)図74. 主要企業の分類図75. 企業の市場ポジショニング図76. 主要企業の市場シェア分析(2025年)図77. 戦略的枠組み









