主な市場動向と洞察
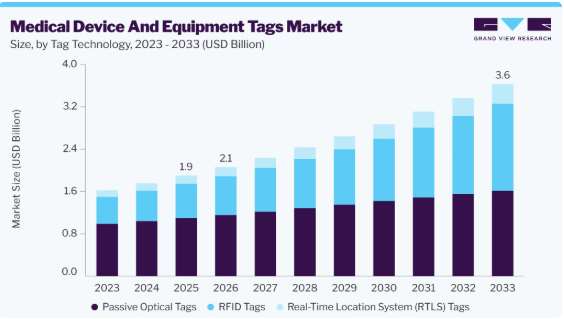
- タグ技術別:2025年には、パッシブ型光学タグが57.7%という最大の売上シェアを占めました
- 製品形態別:2025年には、ダイレクトパーツマーキング(DPM)が36.7%という最大の売上シェアを占めました
- 資産・用途別:2025年には、手術器具およびトレイが35.5%という最大の売上シェアを占めました
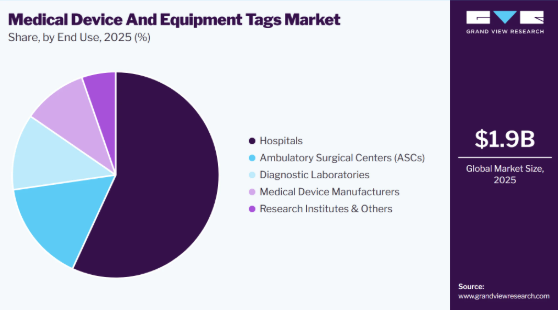
- 最終用途別:2025年には、病院が56.9%という最大の売上シェアを占めました
地域別のハイライト
- 最大の地域市場:北米(2025年の売上シェア47.1%)
- 最も成長率の高い地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年、北米市場において米国が最大の売上高シェアを占めました
市場規模と予測
- 2025年の市場規模:19億米ドル
- 2026年の推定市場規模:21億米ドル
- 2033年までの予測市場規模:36億米ドル
- CAGR(2026年~2033年):8.4%
さらに、RFIDやバーコードを活用した資産管理システムの導入拡大、病院のデジタル化への投資増加、ならびに機器の利用率向上、予防保全、患者の安全確保の必要性が高まっていることが、市場の需要を加速させています。規制当局が医療機器の識別およびライフサイクル追跡を改善するために標準化された表示を義務付けていることから、厳格な一意の機器識別(UDI)および医療機器のトレーサビリティに関する規制が、医療機器・設備用タグ市場を牽引しています。米国FDAのUDI要件やEU医療機器規則(EU MDR)などの規制への準拠により、耐久性に優れたバーコード、QRコード、およびRFID対応タグの導入が加速しています。これらのタグ付けソリューションは、医療システムや医療機器のサプライチェーン全体において、製品のトレーサビリティを向上させ、リコール管理を効率化し、規制順守を強化し、患者の安全性を高めるものです。
- 2026年5月、欧州委員会は、EU市場に新規医療機器を投入するメーカーに対し、EUDAMEDのUDI/デバイス・モジュールの利用を義務付け、トレーサビリティとライフサイクル管理を強化するためにUDIおよびデバイス情報の登録を求めました。
- 2025年7月、医療機器調整グループ(MDCG)は、特定の医療機器におけるマスターUDI-DIの導入スケジュールを明確化するガイダンスを発表し、製造業者に対し、EUDAMEDにおけるUDI登録要件の拡大に備えるよう促しました。
RFIDやバーコードに基づく資産追跡システムの採用拡大は、医療機器および医療設備用タグ市場の主要な推進要因となっており、これにより医療提供者は、重要な医療機器のリアルタイムの位置情報、利用状況、および保守状況を監視できるようになります。これらの技術は、機器の紛失防止、在庫管理の精度向上、資産活用の最適化、および予防保守スケジュールの効率化に寄与します。病院がデジタル資産管理やスマートヘルスケアインフラへの投資を継続する中、耐久性に優れたRFIDおよびバーコード対応の医療機器用タグに対する需要は著しく増加しています。
医療インフラの拡大とスマートホスピタルの台頭は、医療機器・設備用タグ市場の重要な推進要因となっています。これは、医療施設が業務効率と患者ケアの向上を図るため、デジタル技術の導入をますます進めているためです。ネットワーク接続型医療機器やスマート資産管理システムの導入拡大により、リアルタイムの追跡や在庫管理を可能にするRFID、バーコード、QRコード対応タグへの需要が高まっています。さらに、新病院、日帰り手術センター、および医療近代化プロジェクトへの投資により、予防保全、規制順守、資産活用の最適化をサポートする耐久性の高い機器タグ付けソリューションの導入が加速しています。
市場の動向
医療機器・設備用タグ市場は、厳格な医療機器固有識別(UDI)規制、RFIDおよびバーコードベースの資産追跡システムの導入拡大、ならびにスマート病院やデジタル医療インフラへの投資拡大によって牽引されています。患者の安全、機器のトレーサビリティ、および効率的な在庫管理への重視が高まっていることから、耐久性があり、滅菌に耐えるタグ付けソリューションへの需要が加速しています。導入コストの高さや既存の病院システムとの統合における課題が市場の成長を抑制している一方で、IoTを活用した資産管理、クラウドベースの追跡プラットフォーム、および医療自動化における継続的な進歩が、市場拡大に向けた大きな機会を生み出すと予想されます。
医療機器・設備用タグ市場の成長は、医療機器のライフサイクル全体にわたる一意の機器識別(UDI)および包括的な製品トレーサビリティを義務付ける、世界的に厳格な規制によって牽引されています。医療提供者やメーカーは、資産の可視性、規制順守、リコール管理、および患者の安全性を向上させるため、RFID、バーコード、QRコードを活用したタグ付けソリューションをますます採用しています。さらに、病院の急速なデジタル化やスマート資産管理システムへの投資拡大が、耐久性がありインテリジェントな医療機器・設備用タグへの需要を牽引しています。
市場の集中度と特徴
医療機器・設備用タグ業界では、リアルタイムの資産追跡やライフサイクル管理を可能にするRFID、NFC、QRコード、およびIoT対応のスマートタグ技術の統合に牽引され、中程度から高いレベルのイノベーションが進んでいます。メーカー各社は、UDIコンプライアンスに対応しつつ、繰り返しの滅菌処理、化学物質への曝露、過酷な病院環境にも耐えうる、極めて耐久性の高いタグを開発しています。さらに、プリントエレクトロニクス、クラウドベースの資産管理プラットフォーム、抗菌性ラベル素材における革新により、医療施設全体で機器のトレーサビリティ、業務効率、および患者の安全性が向上しています。例えば、2026年4月、エイバリー・デニソン社は、主要な医療用滅菌方法に耐えるよう設計された新しいRFIDインレイ製品群を発売しました。これにより、再利用可能な医療機器や手術器具について、繰り返される滅菌サイクルを通じて信頼性の高い識別とトレーサビリティを実現するとともに、規制への準拠および医療資産管理を支援しています。
医療機器・設備用タグ市場では、主にRFID技術、インテリジェントラベリング、および医療識別ソリューションにおける能力強化を目指す企業によって牽引され、適度な合併・買収(M&A)活動が見られています。戦略的な買収は、製品ポートフォリオの拡大、デジタルトレーサビリティおよびUDIコンプライアンス関連サービスの強化、ならびにグローバルな製造・流通能力の向上に重点が置かれています。
病院におけるコネクテッド資産管理システムの導入が進み、規制要件がさらに厳格化するにつれ、M&A活動は今後もスマートラベリング、IoTを活用した追跡技術、および医療自動化ソリューションに重点が置かれると予想されます。
米国FDAのユニーク・デバイス・アイデンティフィケーション(UDI)システムやEU医療機器規則(EU MDR)などの規制枠組みが、標準化されたラベリングと製品のトレーサビリティを義務付けているため、規制要件は市場に大きな影響を与えています。これらの規制により、製品のライフサイクル全体を通じて医療機器を正確に識別できる、耐久性に優れたバーコード、QRコード、およびRFIDベースのタグの導入が加速しています。また、コンプライアンス要件は、滅菌耐性のあるタグ素材やデジタル追跡ソリューションの革新を促進しており、患者の安全、リコール管理、および医療資産の可視性の向上に寄与しています。
この市場は病院や医療システムに高度に集中しており、識別、メンテナンス追跡、および規制順守を必要とする医療機器の在庫が膨大であるため、これらの機関が最大のシェアを占めています。医療機器メーカーもまた、UDIラベル表示要件や製品のトレーサビリティを背景に、重要なエンドユーザーセグメントを占めています。外来手術センター、診断検査室、長期介護施設においても、デジタル資産管理や在庫追跡ソリューションの導入が進むにつれ、需要はさらに増加しています。
アナリストの見解
医療機器・設備用タグ市場は、医療施設全体における資産のトレーサビリティ、規制遵守、およびデジタルトランスフォーメーションへの需要の高まりを背景に、大幅な成長が見込まれています。パッシブ型光学タグは、その手頃な価格と普及率の高さから引き続き市場を支配していますが、病院がリアルタイムの資産追跡やスマート在庫管理に投資するにつれ、RFIDやRTLSタグも勢いを増しています。将来的には、IoT対応の医療インフラ、自動化プラットフォーム、病院情報システムとの統合により、インテリジェントなタグ付けソリューションの導入が加速し、既存のメーカーと技術に重点を置く新規参入企業の双方に機会が生まれると予想されます。
タグ技術の動向
2025年、医療機器・設備用タグ市場では、低コスト、導入の容易さ、およびバーコードやQRコードベースの識別システムでの広範な利用により、パッシブ光学タグが市場を席巻しました。医療提供者は、機器の識別、在庫管理、滅菌追跡、および規制対応のラベル表示のために、これらのタグを広く採用しました。既存のスキャンインフラとの互換性や、メンテナンス要件が最小限であることも、市場での優位性をさらに強固なものにしました。
RFIDタグセグメントは、リアルタイムの資産追跡、自動化された在庫管理、および機器のトレーサビリティ向上への採用拡大に牽引され、予測期間中に最も高いCAGRで成長すると予想されます。病院や医療施設は、資産の紛失を減らし、業務効率を向上させ、規制遵守を支援するために、RFID対応システムへの投資を進めています。スマート病院やデジタル医療インフラへの移行が進んでいることから、RFIDタグの採用はさらに加速すると予想されます。
製品形態に関する分析
2025年、医療機器・装置用タグ市場では、ダイレクトパーツマーキング(DPM)が主流となりました。これは、医療機器や手術器具に直接、恒久的かつ耐久性のある識別情報を付与できるためです。繰り返しの滅菌、化学薬品、摩耗に対する耐性により、DPMは再利用可能な医療機器において好まれるマーキング手法となりました。ユニーク・デバイス・アイデンティフィケーション(UDI)や製品のトレーサビリティに関する規制要件の強化も、その普及をさらに後押ししました。
粘着ラベルは、その汎用性、施工の容易さ、および幅広い医療機器や包装形式との互換性により、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。一意の医療機器識別(UDI)および規制順守に対応した、耐久性があり滅菌に耐えるラベルへの需要の高まりが、その採用を後押ししています。高性能な粘着材料や印刷可能なラベル技術の進歩により、市場の成長はさらに加速すると予想されます。
資産/用途別の分析
2025年、医療機器・設備用タグ市場では、恒久的な識別とトレーサビリティを必要とする再利用可能な手術器具の数量が多いため、手術器具およびトレイが市場を牽引しました。病院では、滅菌管理の追跡、在庫管理、および医療機器固有識別(UDI)規制への準拠を改善するために、タグ付けソリューションの導入がますます進みました。手術件数の増加も、このセグメントの優位性をさらに強固なものにしました。
埋め込み型医療機器は、生涯にわたるトレーサビリティや患者の安全性への需要の高まり、および厳格な医療機器固有識別(UDI)規制を背景に、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。整形外科、循環器、歯科用インプラントの採用拡大が、耐久性が高く高性能なタグ付けソリューションへの需要を牽引しています。RFIDおよび恒久的マーキング技術の進歩も、このセグメントの成長をさらに後押ししています。
最終用途に関する分析
2025年、病院は資産管理、患者の安全、および規制順守のためにタグ付き医療機器や設備を広く活用していたことから、医療機器・設備用タグ業界を主導しました。手術件数の多さと再利用可能な医療機器の膨大な在庫により、信頼性の高いタグ付けソリューションへの需要が高まりました。デジタル在庫管理およびトレーサビリティシステムの導入拡大が、このセグメントの市場における主導的地位をさらに強固なものにしました。
外来手術センター(ASC)は、外来手術への移行が進んでいることや、効率的な資産追跡への需要が高まっていることを背景に、予測期間において最も高い年平均成長率(CAGR)を記録すると予想されます。ASCでは、機器の利用率向上、在庫管理の効率化、および規制順守を確保するために、高度なタグ付けソリューションが導入されています。低侵襲手術の拡大や費用対効果の高い医療提供の推進が、このセグメントの成長をさらに後押しすると予想されます。
地域別分析
北米は2025年に47.1%という最大の売上シェアを占めました。北米の医療機器・設備用タグ市場は、RFIDおよびバーコードを活用した資産追跡の広範な導入、米国FDAのユニーク・デバイス・アイデンティフィケーション(UDI)規制への準拠の進展、および医療施設全体で進行中のデジタルトランスフォーメーションに牽引され、力強い成長を見せています。病院や医療機器メーカーは、機器のリアルタイム追跡、予知保全、在庫最適化を可能にするスマートタグソリューションへの投資をますます増やしています。さらに、滅菌耐性のあるRFIDタグやクラウドベースの資産管理プラットフォームの進歩により、同地域全体で業務効率、規制順守、および患者の安全性が向上しています。
米国の医療機器・設備用タグ市場の動向
米国の医療機器・設備用タグ業界は、FDAの厳格な「医療機器固有識別子(UDI)」規制、RFIDを活用した資産追跡の普及拡大、および病院や医療システムのデジタルトランスフォーメーションによって形作られています。医療提供者は、機器のトレーサビリティ、予防保全、在庫管理を改善するため、耐久性が高く、滅菌に耐えるバーコードおよびRFIDタグへの投資を進めています。さらに、クラウドベースの資産管理プラットフォームやリアルタイム位置情報システム(RTLS)の統合が進んでいることで、全米の医療施設において、業務効率、規制遵守、および患者の安全性が向上しています。
欧州の医療機器・設備用タグ市場の動向
欧州の医療機器・設備用タグ業界は、医療機器の識別、トレーサビリティ、およびライフサイクル管理に関する要件を強化したEU医療機器規則(EU MDR)の施行によって牽引されています。医療提供者や医療機器メーカーは、規制順守、在庫管理、および患者の安全性を向上させるため、RFID、バーコード、QRコードに基づくタグ付けソリューションをますます採用しています。さらに、この地域ではスマートホスピタルやデジタル医療インフラへの投資が拡大しており、これにより、耐久性があり、滅菌処理に耐える機器タグや、ネットワーク接続型の資産追跡技術への需要が加速しています。
英国の医療機器・設備タグ市場は、国民保健サービス(NHS)がデジタルトランスフォーメーション、資産の最適化、および患者の安全性に重点を置いていることを背景に、著しい成長を遂げています。医療提供者は、病院全体における機器の追跡、在庫管理、および予防保全を改善するため、RFIDやバーコードを活用したタグ付けソリューションの導入をますます進めています。さらに、ブレグジット後の医療機器規制の進化や、製品のトレーサビリティへの重視の高まりにより、耐久性がありUDI(医療機器一意識別子)に準拠したラベリングや、スマート資産管理技術の導入が促進されています。
フランスの医療機器・設備タグ市場は、医療のデジタル化への投資拡大、EU医療機器規則(EU MDR)への厳格な準拠、および病院の資産管理システムの近代化に支えられ、著しい成長を遂げています。医療提供者は、機器のトレーサビリティ、在庫管理、および予防保全を強化するために、RFIDおよびバーコードベースのタグ付けソリューションを導入しています。さらに、患者の安全、再利用可能な医療機器の追跡、およびコネクテッド・ヘルスケア・インフラへの重視が高まっていることから、全国的に耐久性があり、滅菌に耐える機器用タグへの需要が拡大しています。
アジア太平洋地域の医療機器および設備タグ市場の動向
アジア太平洋地域の医療機器および設備タグ業界は、医療インフラへの投資拡大、医療機器製造の増加、およびデジタル病院管理システムの導入加速により、急速に拡大しています。中国、日本、インド、韓国などの国々では、機器のトレーサビリティ、在庫管理、および規制順守を改善するために、RFIDやバーコードに基づくタグ付けソリューションが導入されています。さらに、患者の安全に対する意識の高まり、医療の自動化、および医療機器の品質基準を推進する政府の取り組みにより、この地域全体で高度な機器タグ付けソリューションへの需要が牽引されています。
日本の医療機器・設備用タグ市場は、同国の先進的な医療インフラ、スマート病院技術の導入拡大、そして医療機器のトレーサビリティと品質管理への強い重視によって牽引されています。病院や医療機器メーカーは、資産追跡、在庫管理、および設備のメンテナンスを改善するために、RFID、バーコード、QRコードに基づくタグ付けソリューションを導入しています。さらに、日本における医療の自動化への注力、高齢化、および厳格な規制基準が、耐久性が高く高性能な医療機器・設備用タグへの需要を加速させています。
ラテンアメリカの医療機器・設備用タグ市場の動向
ラテンアメリカの医療機器・設備用タグ業界は、医療インフラの拡大、医療機器の調達増加、およびデジタル病院管理システムの段階的な導入に牽引され、著しい成長を遂げています。
ブラジルやメキシコなどの各国の医療提供者は、機器のトレーサビリティ、在庫管理、およびメンテナンス効率を向上させるため、バーコードおよびRFIDベースのタグ付けソリューションを導入しています。さらに、規制への意識の高まり、医療の近代化への投資、および患者の安全への注目の高まりが、この地域全体で耐久性があり、規制に準拠した医療機器および設備用タグの需要を牽引しています。
MEA地域の医療機器および設備用タグ市場の動向
中東・アフリカ(MEA)の医療機器・設備用タグ業界は、医療インフラへの投資拡大、病院の近代化、およびデジタル資産管理の取り組みを背景に、緩やかな成長を遂げています。医療提供者は、医療機器のトレーサビリティ、在庫管理、および予防保全を強化するため、バーコードおよびRFIDベースのタグ付けソリューションを導入しています。さらに、患者の安全に対する規制上の注目度の高まり、医療施設の拡大、および効率的な設備管理への需要の高まりが、同地域全体における耐久性の高い医療機器用タグの採用を後押ししています。
主要な医療機器・設備用タグ企業の動向
医療機器・設備用タグ市場は適度に統合が進んでおり、エイブリー・デニソン・コーポレーション、ブレイディ・コーポレーション、ゼブラ・テクノロジーズ・コーポレーション、CCLインダストリーズ・インクなどの主要企業が、RFIDの革新、UDI準拠のラベリングソリューション、およびグローバルな流通ネットワークを通じて競争を繰り広げています。市場をリードする企業は、耐久性のあるタグ製品のラインナップを拡充し、スマート資産追跡技術への投資を行い、医療提供者や医療機器メーカーとの戦略的提携を結ぶことで、引き続きその地位を強化しています。
医療機器・設備用タグ市場の主要企業
本調査では、医療機器・設備用タグ市場について、以下の主要企業を分析対象としています。
- AVERY DENNISON CORPORATION
- Brady
- PDC
- Zebra Technologies Corp.,
- HID Global Corporation
- Beontag
- Camcode
- CILS International
- Metalcraft, Inc.
- Dura-ID Solutions
- GAO Group
- Salvonic
- CCL Healthcare
最近の動向
- 2026年3月、エイブリー・デニソンは滅菌製品ポートフォリオを拡充し、医療施設がRFIDの性能を損なうことなく、滅菌サイクル全体を通じて医療機器や手術器具を追跡できるようにしました。これにより、資産のトレーサビリティとワークフローの効率が向上しました。
- 2025年7月、エイブリー・デニソンは、射出成形中にプラスチック製品に埋め込むように設計された、RFID対応のインモールドラベル(IML)ポートフォリオを発売しました。この新しいインテリジェントラベルは、高い耐久性と信頼性の高いRFID性能を備え、多岐にわたる業界における再利用可能な循環型製品システムをサポートします。
世界の医療機器・設備用タグ市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、タグ技術、製品フォームファクター、資産/用途タイプ、最終用途、および地域に基づいて、世界の医療機器・設備用タグ市場レポートをセグメント化しました:
タグ技術の展望(売上高、百万/十億米ドル、2021年~2033年)
- パッシブ光学タグ
- リニアバーコード
- 2Dデータマトリックス
- QRコード
- RFIDタグ
- HF/NFC RFID
- UHF/RAIN RFID
- リアルタイム位置情報システム(RTLS)タグ
- Bluetooth Low Energy(BLE)
- 超広帯域(UWB)
- Wi-Fi/赤外線
製品フォームファクター別見通し(売上高、百万/十億米ドル、2021年~2033年)
- ダイレクトパーツマーキング(DPM)
- 粘着ラベル
- 熱収縮/スリーブタグ
- 埋め込み型/成形タグ
- ハードアセットタグ
資産/用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 手術器具およびトレイ
- 医療機器および資本資産
- 埋め込み型医療機器
- 診断および検査室用資産
- 消耗品および使い捨て医療機器
最終用途別見通し(売上高、百万/十億米ドル、2021年~2033年)病院外来手術センター(ASC)診断検査機関医療機器メーカー研究機関およびその他地域別見通し(売上高、百万/十億米ドル、2021年~2033年)北米米国カナダメキシコ欧州ドイツ英国フランスイタリアスペインスウェーデンデンマークノルウェーアジア太平洋日本中国インドオーストラリア韓国タイラテンアメリカブラジルアルゼンチン中東・アフリカ南アフリカサウジアラビアアラブ首長国連邦クウェート
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. タグ技術
1.1.2. 製品のフォームファクター
1.1.3. 資産/用途の種類
1.1.4. 最終用途
1.1.5. 地域範囲
1.1.6. 推計および予測期間
1.2. 調査方法
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定と検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル 1)
1.6.1.1. アプローチ 1:商品フローアプローチ
1.6.2. 数量・価格分析(モデル 2)
1.6.2.1. アプローチ 2:数量・価格分析
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. 医療機器・設備タグ市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.2. パイプライン分析
3.2.1. パイプライン製品(分類別):
3.2.1.1. 種類(生物製剤、医療機器)
3.2.1.2. 開発段階
3.2.2. 新興技術:
3.2.2.1. 成長要因
3.2.2.2. 幹細胞治療
3.2.2.3. 先進的な創傷被覆材
3.2.3. イノベーションの動向と承認状況
3.3. 市場の動向
3.3.1. 市場推進要因の分析
3.3.1.1. 厳格なUDIおよび医療機器のトレーサビリティに関する規制
3.3.1.2. RFIDおよびバーコードに基づく資産追跡の普及拡大
3.3.1.3. 医療インフラおよびスマートホスピタルの拡大
3.3.1.4. 患者の安全と規制順守への注目の高まり
3.3.2. 市場抑制要因の分析
3.3.2.1. 初期導入コストの高さ
3.3.2.2. 既存の病院システムとの統合における課題
3.3.3. 市場機会の分析
3.3.3.1. スマート病院およびデジタルヘルスケアの拡大
3.3.3.2. リアルタイム位置情報システム(RTLS)の導入拡大
3.3.3.3. 再利用可能な医療機器のトレーサビリティに対する需要の高まり
3.3.3.4. 新興市場における医療投資の増加
3.3.4. 市場の課題分析
3.3.4.1. 繰り返しの滅菌下におけるタグ性能の維持
3.3.4.2. 複数の医療システム間の相互運用性
3.4. 医療機器・設備用タグの市場分析ツール
3.4.1. 業界分析 – ポーターの
3.4.1.1. 供給者の交渉力
3.4.1.2.
買い手の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者の脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治・法的環境
3.4.2.2. 経済・社会的環境
3.4.2.3. 技術的環境
第4章 医療機器・設備用タグ市場:タグ技術の推定値およびトレンド分析
4.1. セグメント概要
4.2. 世界の医療機器・設備用タグ市場における製品動向分析
4.3. 製品別、2021年から2033年までの世界の医療機器・設備用タグ市場の規模および動向分析(百万/十億米ドル)
4.4. パッシブ型光学タグ
4.4.1. 2021年から2033年までのパッシブ型光学タグ市場の推計および予測(百万/十億米ドル)
4.4.2. リニアバーコード
4.4.2.1. 2021年から2033年までのリニアバーコード市場の推計および予測(百万/十億米ドル)
4.4.3. 2Dデータマトリックス
4.4.3.1. 2021年から2033年までの2Dデータマトリックス市場の推計および予測(百万/十億米ドル)
4.4.4. QRコード
4.4.5. 2021年から2033年までのQRコード市場の推計および予測(百万/十億米ドル)
4.5. RFIDタグ
4.5.1. 2021年から2033年までのRFIDタグ市場の推計および予測(百万/十億米ドル)
4.5.2. HF/NFC RFID
4.5.2.1. 2021年から2033年までのHF/NFC RFID市場の推計および予測(百万/十億米ドル)
4.5.3. UHF/RAIN RFID
4.5.3.1. 2021年から2033年までのUHF/RAIN RFID市場の推計および予測(百万/十億米ドル)
4. 6. リアルタイム位置情報システム(RTLS)タグ
4.6.1. リアルタイム位置情報システム(RTLS)タグの2021年から2033年までの市場規模推計および予測(百万米ドル/十億米ドル)
4.6.2. Bluetooth Low Energy(BLE)
4.6.2.1. 2021年から2033年までのBluetooth Low Energy(BLE)市場の推計および予測(百万/十億米ドル)
4.6.3. 超広帯域(UWB)
4.6.3.1. 2021年から2033年までの超広帯域(UWB)市場の推計および予測(百万/十億米ドル)
4.6.4. Wi-Fi/赤外線
4.6.4.1. 2021年から2033年までのWi-Fi/赤外線市場の推計および予測
(百万/十億米ドル)
第5章 医療機器・設備用タグ市場:製品フォームファクタ別の推計および動向分析
5.1. セグメント概要
5.2. 世界の医療機器・設備用タグ市場における製品フォームファクタの推移分析
5.3. 世界の医療機器・設備用タグ市場の規模および動向分析(製品フォームファクタ別、2021年から2033年)(百万/十億米ドル)
5.4. ダイレクトパーツマーキング (DPM)
5.4.1. 2021年から2033年までのダイレクトパーツマーキング(DPM)市場の推計および予測(百万/十億米ドル)
5.5. 粘着ラベル
5.5.1. 2021年から2033年までの粘着ラベル市場の推計および予測(百万/十億米ドル)
5.6. 熱収縮タグ/スリーブタグ
5.6.1. 2021年から2033年までの熱収縮/スリーブタグ市場の推計および予測(百万/十億米ドル)
5.7. 埋め込み/成形タグ
5.7.1. 2021年から2033年までの埋め込み/成形タグ市場の推計および予測(百万/十億米ドル)
5.8. ハードアセットタグ
5.8.1. 2021年から2033年までのハードアセットタグ市場の推計および予測(百万/十億米ドル)
第6章. 医療機器・設備用タグ市場:資産/用途別推計およびトレンド分析
6.1. セグメント概要
6.2. 世界の医療機器・設備用タグ市場における資産/用途別の動向分析
6.3. 資産/用途別 世界の医療機器・設備用タグ市場規模および動向分析、2021年から2033年(百万/十億米ドル)
6.4. 手術器具およびトレイ
6.4.1. 手術器具およびトレイ市場の2021年から2033年までの推計および予測(百万/十億米ドル)
6.5. 医療機器および資本資産
6.5.1. 2021年から2033年までの医療機器・資本資産市場の推計および予測(百万/十億米ドル)
6.6. 埋め込み型医療機器
6.6.1. 2021年から2033年までの埋め込み型医療機器市場の推計および予測(百万/十億米ドル)
6.7. 診断・検査用機器
6.7.1. 2021年から2033年までの診断・検査用機器市場の推計および予測(百万米ドル/十億米ドル)
6.8. 消耗品および使い捨て医療機器
6.8.1. 2021年から2033年までの消耗品および使い捨て医療機器市場の推計および予測 (百万/十億米ドル)
第7章 医療機器・設備用タグ市場:最終用途別の推計および動向分析
7.1. セグメント概要
7.2. 世界の医療機器・設備用タグ市場における最終用途別の動向分析
7.3. 世界の医療機器・設備用タグ市場の規模および動向分析(最終用途別、2021年から2033年)
(百万/十億米ドル)
7.4. 病院
7.4.1. 2021年から2033年までの病院市場規模の推計および予測(百万/十億米ドル)
7.5. 外来手術センター(ASC)
7.5.1. 2021年から2033年までの外来手術センター(ASC)市場の推計および予測(百万/十億米ドル)
7.6. 診断検査機関
7.6.1. 2021年から2033年までの診断検査機関市場の推計および予測(百万/十億米ドル)
7.7. 医療機器メーカー
7.7.1. 2021年から2033年までの医療機器メーカー市場の推計および予測(百万米ドル/十億米ドル)
7.8. 研究機関およびその他
7.8.1. 2021年から2033年までの研究機関およびその他の市場の推計および予測(百万米ドル/十億米ドル)
第8章 医療機器・設備タグ市場:地域別推計およびトレンド分析(製品、資産/用途タイプ、製品フォームファクター、最終用途別)
8.1. 地域別ダッシュボード
8.2. 市場規模・予測およびトレンド分析(2021年~2033年)
8.3. 北米
8.3.1. 市場規模の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 償還状況
8.3.2.5. 米国市場の推計および予測(2021年~2033年)
8.3.3. カナダ
8.3.3.1. 主要国の動向
8.3.3.2. 競争シナリオ
8.3.3.3. 規制の枠組み
8.3.3.4. 償還シナリオ
8.3.3.5. カナダ市場の推計および予測(2021年~2033年)
8.3.4. メキシコ
8.3.4.1. 主要国の動向
8.3.4.2. 競争シナリオ
8.3.4.3. 規制の枠組み
8.3.4.4. 償還シナリオ
8.3.4.5. メキシコ市場の推計および予測(2021年~2033年)
8.4. ヨーロッパ
8.4.1. 英国
8.4.1.1. 主要な国別動向
8.4.1.2. 競争環境
8.4.1.3. 規制の枠組み
8.4.1.4. 償還シナリオ
8.4.1.5. 英国市場の推計および予測(2021年~2033年)
8.4.2. ドイツ
8.4.2.1. 主要国の動向
8.4.2.2. 競争環境
8.4.2.3. 規制の枠組み
8.4.2.4. 償還シナリオ
8.4.2.5. ドイツ市場の推計および予測(2021年~2033年)
8.4.3. フランス
8.4.3.1. 主要な国別動向
8.4.3.2. 競争環境
8.4.3.3. 規制の枠組み
8.4.3.4. 償還シナリオ
8.4.3.5. フランス市場の推計および予測(2021年~2033年)
8.4.4. イタリア
8.4.4.1. 主要な国内動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. 償還シナリオ
8.4.4.5. イタリア市場の推計および予測(2021年~2033年)
8.4.5. スペイン
8.4.5.1. 主要な国内動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. 償還シナリオ
8.4.5.5. スペイン市場の推計および予測(2021年~2033年)
8.4.6. デンマーク
8.4.6.1. 主要な国内動向
8.4.6.2. 競争環境
8.4.6.3. 規制の枠組み
8.4.6.4. 償還シナリオ
8.4.6.5. デンマーク市場の推計および予測(2021年~2033年)
8.4.7. スウェーデン
8.4.7.1. 主要な国別動向
8.4.7.2. 競争環境
8.4.7.3. 規制の枠組み
8.4.7.4. 償還シナリオ
8.4.7.5. スウェーデン市場の推計および予測(2021年~2033年)
8.4.8. ノルウェー
8.4.8.1. 主要な国別動向
8.4.8.2. 競争シナリオ
8.4.8.3. 規制の枠組み
8.4.8.4. 償還シナリオ
8.4.8.5. ノルウェー市場の推計および予測(2021年~2033年)
8.5. アジア太平洋地域
8.5.1. 日本
8.5.1.1. 主要国の動向
8.5.1.2. 競争環境
8.5.1.3. 規制の枠組み
8.5.1.4. 償還シナリオ
8.5.1.5. 日本の市場推計および予測(2021年~2033年)
8.5.2. インド
8.5.2.1. 主要国の動向
8.5.2.2. 競争環境
8.5.2.3. 規制の枠組み
8.5.2.4. 償還シナリオ
8.5.2.5. インド市場の推計および予測(2021年~2033年)
8.5.3. 中国
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. 償還シナリオ
8.5.3.5. 中国市場の推計および予測(2021年~2033年)
8.5.4. 韓国
8.5.4.1.
主要国の動向
8.5.4.2. 競争環境
8.5.4.3. 規制の枠組み
8.5.4.4. 償還シナリオ
8.5.4.5. 韓国市場の推計および予測(2021年~2033年)
8.5.5. オーストラリア
8.5.5.1. 主要な国内動向
8.5.5.2. 競争環境
8.5.5.3. 規制の枠組み
8.5.5.4. 償還シナリオ
8.5.5.5. オーストラリア市場の推計および予測(2021年~2033年)
8.5.6. タイ
8.5.6.1. 主要な国別動向
8.5.6.2. 競争環境
8.5.6.3. 規制の枠組み
8.5.6.4. 償還シナリオ
8.5.6.5. タイ市場の推計および予測(2021年~2033年)
8.6. ラテンアメリカ
8.6.1. ブラジル
8.6.1.1. 主要な国別動向
8.6.1.2. 競争環境
8.6.1.3. 規制の枠組み
8.6.1.4. 償還シナリオ
8.6.1.5. ブラジル市場の推計および予測(2021年~2033年)
8.6.2. アルゼンチン
8.6.2.1. 主要国の動向
8.6.2.2. 競争環境
8.6.2.3. 規制の枠組み
8.6.2.4. 償還シナリオ
8.6.2.5. アルゼンチン市場の推計および予測(2021年~2033年)
8.7. MEA
8.7.1. 南アフリカ
8.7.1.1. 主要国の動向
8.7.1.2. 競争環境
8.7.1.3. 規制の枠組み
8.7.1.4. 償還シナリオ
8.7.1.5. 南アフリカ市場の推計および予測(2021年~2033年)
8.7.2. サウジアラビア
8.7.2.1. 主要な国別動向
8.7.2.2. 競争環境
8.7.2.3. 規制の枠組み
8.7.2.4. 償還状況
8.7.2.5. サウジアラビア市場の推計および予測(2021年~2033年)
8.7.3. アラブ首長国連邦(UAE)
8.7.3.1. 主要な国別動向
8.7.3.2. 競争環境
8.7.3.3. 規制の枠組み
8.7.3.4. 償還シナリオ
8.7.3.5. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年)
8.7.4. クウェート
8.7.4.1. 主要な国別動向
8.7.4.2. 競争環境
8.7.4.3. 規制の枠組み
8.7.4.4. 償還状況
8.7.4.5. クウェート市場の推計および予測(2021年~2033年)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業/競争の分類
9.2.1. イノベーター
9.3. ベンダーの動向
9.3.1. 主要な販売代理店およびチャネルパートナーの一覧
9.3.2. 主要顧客
9.3.3. エイブリー・デニソン・コーポレーション
9.3.3.1. 会社概要
9.3.3.2. 財務実績
9.3.3.3. 製品ベンチマーク
9.3.3.4. 戦略的取り組み
9.3.4. ブレイディ
9.3.4.1. 会社概要
9.3.4.2. 財務実績
9.3.4.3. 製品ベンチマーク
9.3.4.4. 戦略的取り組み
9.3.5. PDC
9.3.5.1. 会社概要
9.3.5.2. 財務実績
9.3.5.3. 製品のベンチマーク
9.3.5.4. 戦略的取り組み
9.3.6. ゼブラ・テクノロジーズ社
9.3.6.1. 会社概要
9.3.6.2. 財務実績
9.3.6.3. 製品ベンチマーク
9.3.6.4. 戦略的取り組み
9.3.7. HID Global Corporation
9.3.7.1. 会社概要
9.3.7.2. 財務実績
9.3.7.3. 製品ベンチマーク
9.3.7.4. 戦略的取り組み
9.3.8. Beontag
9.3.8.1. 会社概要
9.3.8.2. 財務実績
9.3.8.3. 製品のベンチマーク
9.3.8.4. 戦略的取り組み
9.3.9. Camcode
9.3.9.1. 会社概要
9.3.9.2. 財務実績
9.3.9.3.
製品のベンチマーク 9.3.8.4. 戦略的取り組み
9.3.10. CILS International
9.3.10.1. 会社概要
9.3.10.2. 財務実績
9.3.10.3. 製品のベンチマーク
9.3.10.4. 戦略的取り組み
9.3.11. Metalcraft, Inc.
9.3.11.1. 会社概要
9.3.11.2. 財務実績
9.3.11.3. 製品ベンチマーク
9.3.11.4. 戦略的取り組み
9.3.12. Dura-ID Solutions
9.3.12.1. 会社概要
9.3.12.2. 財務実績
9.3.12.3. 製品ベンチマーク
9.3.12.4. 戦略的取り組み
9.3.13. GAO Group
9.3.13.1. 会社概要
9.3.13.2. 財務実績
9.3.13.3.
製品のベンチマーク
9.3.13.4. 戦略的取り組み 9.3.14. サルボニック 9.3.14.1. 会社概要 9.3.14.2. 財務実績 9.3.14.3. 製品のベンチマーク 9.3.14.4. 戦略的取り組み 9.3.15. CCL Healthcare 9.3.15.1. 会社概要 9.3.15.2. 財務実績 9.3.15.3. 製品ベンチマーク 9.3.15.4. 戦略的取り組み 9.4. 2025年の推定企業別市場シェア分析 9.5. その他の主要市場プレーヤー一覧表一覧表1 二次情報源一覧表2 略語一覧表3 北米の医療機器・設備用タグ、国別、2021年~2033年(百万/十億米ドル)表4 北米の医療機器・設備用タグ、タグ技術別、2021年 ~2033年(百万/十億米ドル)表5 北米の医療機器・設備タグ、製品フォームファクター別、2021年~2033年(百万/十億米ドル)表6 北米の医療機器・設備タグ、資産/用途タイプ別、2021年~2033年(百万/十億米ドル)表7 北米の医療機器・設備タグ、 最終用途別、2021年~2033年(百万/十億米ドル)表8 米国における医療機器・設備のタグ数(タグ技術別)、2021年~2033年(百万/十億米ドル)表9 米国における医療機器・設備用タグ市場(製品フォームファクター別、2021年~2033年)(百万/十億米ドル)表10 米国における医療機器・設備用タグ市場(資産/用途別、2021年~2033年)(百万/十億米ドル)表11 米国における医療機器・設備用タグ市場:用途別、2021年~2033年(百万/十億米ドル)表12 カナダにおける医療機器・設備用タグ市場:タグ技術別、2021年~2033年 (百万/十億米ドル)表13 カナダの医療機器・設備タグ市場規模(製品フォームファクター別、2021年~2033年)(百万/十億米ドル)表14 カナダの医療機器・設備用タグ市場:資産/用途別、2021年~2033年(百万/十億米ドル)表15 カナダの医療機器・設備用タグ市場:最終用途別、2021年~2033年(百万/十億米ドル)表16 メキシコの医療機器・設備用タグ市場:タグ技術別、2021年 ~2033年(百万米ドル/十億米ドル)表17 メキシコの医療機器・設備用タグ市場:製品フォームファクター別、2021年~2033年(百万米ドル/十億米ドル)表18 メキシコの医療機器・設備用タグ市場:資産/用途別、2021年~2033年(百万米ドル/十億米ドル)
表19 メキシコの医療機器・設備タグ数(最終用途別、2021年~2033年)(百万/十億米ドル)
表20 欧州の医療機器・設備タグ数(国別、2021年~2033年)(百万/十億米ドル)
表21 欧州の医療機器・設備タグ市場規模(製品フォームファクター別、2021年~2033年)(百万/十億米ドル)
表22 欧州の医療機器・設備タグ市場規模(資産/用途別、2021年~2033年)(百万/十億米ドル)
表23 欧州の医療機器・設備用タグ市場規模(タグ技術別)、2021年~2033年(百万/十億米ドル)
表24 欧州の医療機器・設備用タグ市場規模(最終用途別)、2021年~2033年(百万/十億米ドル)
表25 英国の医療機器・設備用タグ市場規模(タグ技術別)、2021年~2033年 (百万/十億米ドル)
表26 英国の医療機器・設備用タグ、製品フォームファクター別、2021年~2033年(百万/十億米ドル)
表27 英国の医療機器・設備用タグ、資産/用途別、2021年~2033年(百万/十億米ドル)
表28 英国の医療機器・設備用タグ、最終用途別、2021年~2033年 (百万/十億米ドル)
表29 ドイツの医療機器・設備用タグ市場規模(タグ技術別、2021年~2033年)(百万/十億米ドル)
表30 ドイツの医療機器・設備用タグ市場:製品フォームファクター別、2021年~2033年(百万/十億米ドル)
表31 ドイツの医療機器・設備用タグ市場:資産/用途別、2021年~2033年(百万/十億米ドル)
表32 ドイツの医療機器・設備用タグ市場:タグ技術別、2021年~2033年(百万/十億米ドル)
表33 フランスの医療機器・設備用タグ市場:タグ技術別、2021年~2033年(百万/十億米ドル)
表34 フランスにおける医療機器・設備のタグ市場規模(製品フォームファクター別、2021年~2033年)(百万/10億米ドル)
表35 フランスにおける医療機器・設備のタグ市場規模(資産/用途別、2021年 ~2033年(百万/十億米ドル)
表36 フランスの医療機器・設備タグ数(タグ技術別)、2021年~2033年(百万/十億米ドル)
表37 イタリアの医療機器・設備タグ数(タグ技術別)、2021年~2033年
(百万/十億米ドル)
表38 イタリアの医療機器・設備用タグ市場:製品フォームファクター別、2021年~2033年(百万/十億米ドル)表39 イタリアの医療機器・設備用タグ市場:資産/用途別、2021年~2033年(百万/十億米ドル)表40 イタリアの医療機器・設備用タグ市場(最終用途別、2021年~2033年)(百万/十億米ドル)表41 スペインの医療機器・設備用タグ市場(タグ技術別、2021年~2033年)(百万/十億米ドル)表42 スペインの医療機器・設備用タグ市場(製品フォームファクター別、2021年~2033年) (百万/十億米ドル)表43 スペインの医療機器・設備タグ、資産/用途別、2021年~2033年(百万/十億米ドル)表44 スペインの医療機器・設備用タグ、最終用途別、2021年~2033年(百万/十億米ドル)表45 デンマークの医療機器・設備用タグ、タグ技術別、2021年~2033年(百万/十億米ドル)表46 デンマークの医療機器・設備用タグ、製品フォームファクター別、2021年~2033年(百万/ 十億)表47 デンマークの医療機器・設備タグ市場規模(資産/用途別、2021年~2033年)(百万/十億米ドル)表48 デンマークの医療機器・設備タグ市場規模(最終用途別、2021年 ~2033年(百万/十億米ドル)表49 スウェーデンの医療機器・設備用タグ市場(タグ技術別)、2021年~2033年(百万/十億米ドル)表50 スウェーデンの医療機器・設備用タグ市場(製品フォームファクター別)、2021年~2033年(百万/十億米ドル)表51 スウェーデンの医療機器・設備用タグ市場(資産/用途タイプ別)、 2021年~2033年(百万/十億米ドル)表52 スウェーデンの医療機器・設備タグ数(最終用途別)、2021年~2033年(百万/十億米ドル)表53 ノルウェーの医療機器・設備タグ数(タグ技術別)、2021年~2033年 (百万/十億米ドル)表54 ノルウェーの医療機器・設備のタグ数(製品フォームファクター別)、2021年~2033年(百万/十億米ドル)表55 ノルウェーの医療機器・設備のタグ数(資産/用途別)、2021年~2033年(百万/十億米ドル)表56 ノルウェーの医療機器・設備用タグ市場(最終用途別、2021年~2033年)(百万/十億米ドル)表57 アジア太平洋地域の医療機器・設備用タグ市場(国別、2021年~2033年)(百万/十億米ドル)表58 アジア太平洋地域の医療機器・設備用タグ市場(製品形態別、2021年 ~2033年(百万/十億米ドル)表59 アジア太平洋地域の医療機器・設備用タグ市場:資産/用途別、2021年~2033年(百万/十億米ドル)表60 アジア太平洋地域の医療機器・設備用タグ市場:タグ技術別、2021年~2033年(百万/十億米ドル)
表61 アジア太平洋地域の医療機器・設備用タグ市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表62 中国の医療機器・設備用タグ市場(タグ技術別、2021年~2033年)(百万/十億米ドル)
表63 中国の医療機器・設備タグ数(製品フォームファクター別)、2021年~2033年(百万/十億米ドル)
表64 中国の医療機器・設備タグ数(資産/用途別)、2021年~2033年(百万/十億米ドル)
表65 中国の医療機器・設備タグ数(最終用途別)、2021年~2033年 (百万/十億米ドル)
表66 日本の医療機器・設備用タグ市場規模(タグ技術別)、2021年~2033年(百万/十億米ドル)
表67 日本の医療機器・設備用タグ市場規模(製品形状別)、2021年~2033年(百万/十億米ドル)
表68 日本の医療機器・設備用タグ市場(資産/用途別、2021年~2033年)(百万/十億米ドル)
表69 日本の医療機器・設備用タグ市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表70 インドの医療機器・設備タグ市場:タグ技術別、2021年~2033年(百万/十億米ドル)
表71 インドの医療機器・設備タグ市場:製品形態別、2021年~2033年(百万/十億米ドル)
表72 インドの医療機器・設備タグ市場:資産/用途別、2021年 ~2033年(百万/十億米ドル)
表73 インドの医療機器・設備用タグ市場(タグ技術別)、2021年~2033年(百万/十億米ドル)
表74 韓国の医療機器・設備用タグ市場(タグ技術別)、2021年~2033年(百万/十億米ドル)
表75 韓国における医療機器・設備用タグ(製品フォームファクター別、2021年~2033年)(百万/十億米ドル)
表76 韓国における医療機器・設備用タグ(資産/用途別、2021年~2033年)(百万/十億米ドル)
表77 韓国における医療機器・設備用タグ市場:タグ技術別、2021年~2033年(百万/十億米ドル)
表78 オーストラリアにおける医療機器・設備用タグ市場:タグ技術別、2021年~2033年(百万/十億米ドル)
表79 オーストラリアの医療機器・設備タグ:製品フォームファクター別、2021年~2033年(百万/十億米ドル)
表80 オーストラリアの医療機器・設備タグ:資産/用途別、2021年~2033年(百万/十億米ドル)
表81 オーストラリアの医療機器・設備用タグ、最終用途別、2021年~2033年(百万/十億米ドル)
表82 タイの医療機器・設備用タグ、タグ技術別、2021年~2033年(百万/十億米ドル)
表83 タイの医療機器・設備用タグ、製品フォームファクター別、2021年~2033年
(百万/十億米ドル)
表84 タイの医療機器・設備タグ市場:資産/用途別、2021年~2033年(百万/十億米ドル)
表85 タイの医療機器・設備タグ市場:最終用途別、2021年~2033年 (百万/十億米ドル)
表86 ラテンアメリカにおける医療機器・設備のタグ数(国別、2021年~2033年) (百万/十億米ドル)
表87 ラテンアメリカの医療機器・設備のタグ数(製品フォームファクター別)、2021年~2033年(百万/十億米ドル)
表88 ラテンアメリカの医療機器・設備のタグ数(資産/用途別)、2021年~2033年 (百万/十億米ドル)
表89 ラテンアメリカにおける医療機器・設備のタグ市場規模(タグ技術別、2021年~2033年)(百万/十億米ドル)
表90 ラテンアメリカにおける医療機器・設備用タグ市場:最終用途別、2021年~2033年(百万/十億米ドル)
表91 ブラジルにおける医療機器・設備用タグ市場:タグ技術別、2021年~2033年(百万/十億米ドル)
表92 ブラジルにおける医療機器・設備用タグ市場:製品フォームファクター別、2021年~2033年 (百万/十億米ドル)
表93 ブラジルにおける医療機器・設備のタグ市場:資産/用途別、2021年~2033年(百万/十億米ドル)
表94 ブラジルにおける医療機器・設備のタグ市場:最終用途別、2021年~2033年(百万/十億米ドル)
表95 アルゼンチンにおける医療機器・設備のタグ市場:タグ技術別、2021年 ~2033年(百万/十億米ドル)
表96 アルゼンチンの医療機器・設備タグ、製品フォームファクター別、2021年~2033年(百万/十億米ドル)
表97 アルゼンチンの医療機器・設備タグ、資産/用途別、2021年~2033年(百万/十億米ドル)
表98 アルゼンチンの医療機器・設備タグ数(最終用途別、2021年~2033年)(百万/十億米ドル)
表99 中東・アフリカの医療機器・設備タグ数(国別、2021年~2033年)(百万/十億米ドル)
表100 中東・アフリカの医療機器・設備タグ数(製品形態別、2021年 ~2033年(百万/十億米ドル)
表101 中東・アフリカの医療機器・設備タグ市場規模(資産/用途別)、2021年~2033年(百万/十億米ドル)
表102 中東・アフリカの医療機器・設備タグ市場規模(タグ技術別)、2021年~2033年(百万/十億米ドル)
表103 中東・アフリカの医療機器・設備用タグ市場:最終用途別、2021年~2033年(百万/十億米ドル)
表104 南アフリカの医療機器・設備用タグ市場:タグ技術別、2021年~2033年(百万/十億米ドル)
表105 南アフリカの医療機器・設備用タグ市場:製品フォームファクター別、2021年~2033年(百万/十億米ドル)
表106 南アフリカの医療機器・設備用タグ市場:資産/用途別、2021年~2033年(百万/十億米ドル)
表107 南アフリカの医療機器・設備用タグ市場:最終用途別、2021年~2033年(百万/十億米ドル)
表108 サウジアラビアの医療機器・設備用タグ市場:タグ技術別、2021年 ~2033年(百万/十億米ドル)
表109 サウジアラビアの医療機器・設備用タグ市場:製品フォームファクター別、2021年~2033年(百万/十億米ドル)
表110 サウジアラビアの医療機器・設備用タグ市場:資産/用途別、2021年~2033年(百万/十億米ドル)
表111 サウジアラビアの医療機器・設備用タグ市場:最終用途別、2021年~2033年(百万/十億米ドル)
表112 アラブ首長国連邦(UAE)の医療機器・設備用タグ市場:タグ技術別、2021年~2033年(百万/十億米ドル)
表113 アラブ首長国連邦(UAE)の医療機器・設備用タグ市場規模(製品形態別、2021年~2033年)(百万/十億米ドル)
表114 アラブ首長国連邦(UAE)の医療機器・設備用タグ市場規模(資産/用途別、2021年~2033年) (百万/十億米ドル)
表115 アラブ首長国連邦(UAE)の医療機器・設備タグ市場規模(最終用途別、2021年~2033年)(百万/十億米ドル)
表 116 クウェートの医療機器・設備用タグ市場(タグ技術別、2021年~2033年)(百万/十億米ドル)
表 117 クウェートの医療機器・設備用タグ市場(製品フォームファクター別、2021年~2033年)(百万/十億米ドル)
表118 クウェートの医療機器・設備用タグ市場(資産/用途別、2021年~2033年)(百万/十億米ドル)
表119 クウェートの医療機器・設備用タグ市場(最終用途別、2021年 ~2033年(百万/十億米ドル)
図表一覧
図1 医療機器・設備のタグ市場セグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場シェア評価のためのQFDモデリング
図8 市場の策定と検証
図9 市場概要(2025年)
図10 普及率および成長見通しのマッピング
図11 償還経路
図12 市場推進要因の関連性分析(現在および将来の影響)
図13 市場制約要因の関連性分析(現在および将来の影響)
図14 要因別(政治・法規制、経済、技術)SWOT分析
図15 ポーターの5つの力分析
図16 医療機器・設備用タグ市場:タグ技術の動向分析
図17 医療機器・設備用タグ市場のタグ技術見通し:主なポイント
図18 パッシブ光学タグ市場、2021年~2033年(百万/十億米ドル)
図19 リニアバーコード市場、2021年~2033年(百万/十億米ドル)
図20 2Dデータマトリックス市場、2021年~2033年(百万/十億米ドル)
図 21 QRコード市場、2021年~2033年(百万/十億米ドル)
図22 RFIDタグ市場、2021年~2033年(百万/ 十億)
図23 HF/NFC RFID市場、2021年~2033年(百万/十億米ドル)
図24 UHF/RAIN RFID市場、2021年~2033年(百万/十億米ドル)
図25 リアルタイム位置情報システム(RTLS)タグ市場、2021年~2033年(百万/十億米ドル)
図26 Bluetooth Low Energy(BLE)市場、2021年~2033年(百万/十億米ドル)
図27 超広帯域(UWB)市場、2021年~2033年 (百万/十億米ドル)
図28 Wi-Fi/赤外線市場、2021年~2033年(百万/十億米ドル)市場、2021年~2033年(百万/十億米ドル)
図29 医療機器・設備用タグ市場:製品フォームファクターの推移分析
図30 医療機器・設備用タグ市場の製品フォームファクター見通し:主なポイント
図31 ダイレクトパーツマーキング(DPM)市場、2021年~2033年(百万/十億米ドル)
図32 粘着ラベル市場、2021年~2033年(百万/十億米ドル)
図33 熱収縮/スリーブタグ市場、2021年~2033年(百万/十億米ドル)
図34 埋め込み型/成形タグ市場、2021年~2033年(百万/十億米ドル)
図35 ハードアセットタグ市場、2021年~2033年(百万/十億米ドル)
図36 医療機器・設備用タグ市場:資産/用途別の推移分析
図37 医療機器・設備用タグ市場の資産/用途別見通し: 主なポイント
図38 外科用器具・トレイ市場、2021年~2033年(百万/十億米ドル)
図39 医療機器・資本資産市場、2021年~2033年(百万/十億米ドル)
図40 埋め込み型医療機器市場、2021年~2033年(百万/十億米ドル)
図41 診断・検査用資産市場、2021年~2033年(百万/十億米ドル)
図42 消耗品・使い捨て医療機器市場、2021年~2033年(百万/十億米ドル)
図43 医療機器・設備用タグ市場:最終用途別の動向分析
図44 医療機器・設備用タグ市場の最終用途別見通し: 主なポイント
図45 病院市場、2021年~2033年(百万/十億米ドル)
図46 外来手術センター(ASC)市場、2021年~2033年(百万/十億米ドル)
図47 診断検査室市場、2021年~2033年(百万/十億米ドル)
図48 医療機器メーカー市場、2021年~2033年(百万/十億米ドル)
図49 研究機関・その他市場、2021年~2033年(百万/十億米ドル)
図50 地域別見通し、2025年および2035年
図51 地域別市場:主なポイント
図52 北米における医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図53 米国における医療機器・設備用タグ市場、2021年~2033年 (百万/十億米ドル)
図54 カナダの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図55 メキシコの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図56 欧州の医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図57 英国の医療機器・設備用タグ市場、2021年 ~2033年(百万/十億米ドル)
図58 ドイツの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図59 フランスの医療機器・設備用タグ市場、2021年~2033年 (百万/十億米ドル)
図60 イタリアの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図61 スペインの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図62 スウェーデンの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図63 デンマークの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図64 ノルウェーの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図65 アジア太平洋地域の医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図66 日本の医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図67 中国の医療機器・設備用タグ市場、2021年 ~2033年(百万/十億米ドル)
図68 インドの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)
図69 オーストラリアの医療機器・設備用タグ市場、2021年~2033年
(百万/十億米ドル)
図70 韓国の医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)図71 タイの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)図72 ラテンアメリカの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)図73 ブラジルの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)図74 アルゼンチンの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)図75 中東・アフリカの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)図76 南アフリカの医療機器・設備用タグ市場、2021年~2033年(百万/ 十億)図77 サウジアラビアの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)図78 アラブ首長国連邦(UAE)の医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)図79 クウェートの医療機器・設備用タグ市場、2021年~2033年(百万/十億米ドル)









