主な市場動向と洞察
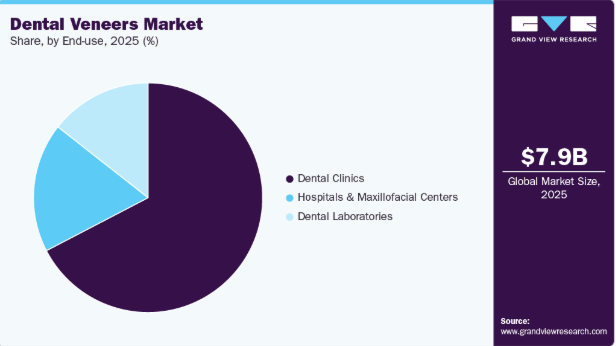
- 用途別:2025年には、歯科医院セグメントが売上高シェア67.3%で市場をリードしました。
- 手法別:2025年には、従来型(プレップ)ベニアセグメントが売上高シェア64.6%で市場をリードしました。
- 素材別:2025年には、セラミック系(間接法)セグメントが60.2%という最大の売上シェアを占め、市場を牽引しました。
- 耐久性別:2025年には、永久修復セグメントが最大の売上シェアを占め、市場を牽引しました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上シェア47.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 米国の歯科用ベニア業界は、2025年に最大の売上高シェアを占めました。
市場規模と予測
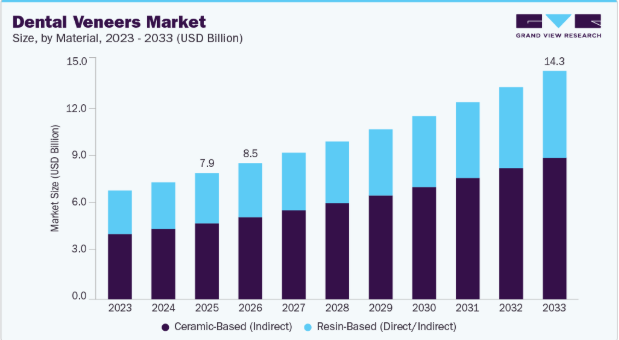
- 2025年の市場規模:79億米ドル
- 2026年の推定市場規模:85億米ドル
- 2033年までの予測市場規模:143億米ドル
- CAGR(2026年~2033年):7.7%
ソーシャルメディアやデジタルコミュニケーション、そして職業上のイメージ基準の影響力が高まるにつれ、消費者は自身の外見、特に笑顔に対してより意識的になってきています。歯科用ベニアは、歯の色、形、並びを改善するための迅速かつ効果的な解決策を提供するため、より複雑な矯正治療に比べ、好まれる選択肢となっています。
歯科用材料や技術の進歩も、市場の成長に寄与しています。ポーセレンやコンポジットなどの現代的なベニアは、従来の製品に比べ、耐久性が高く、自然な見た目で、侵襲も最小限に抑えられています。デジタル画像処理やCAD/CAM技術の向上により、精密なオーダーメイド化、施術の迅速化、そして患者様の治療成果の向上が可能となり、歯科医師と患者様の双方における採用が拡大しています。例えば、2025年5月にMDPIが発表した研究では、CAD/CAM技術が、精密かつ効率的で侵襲性の低い歯科治療を可能にすることで、ベニアの製作に変革をもたらしていることが強調されました。デジタル口腔内スキャンにより、ベニアの設計および製作の精度が向上しており、CAD/CAMベニアは、最大99.83%の生存率や10年以上にわたる約92%の長期的な性能など、高い臨床的成功率を示しています。こうした技術および材料の進歩は、治療の効率性、信頼性、および患者の満足度を高めることで、歯科用ベニアの採用を後押ししており、ひいては市場の持続的な成長を支えています。
デジタル口腔内スキャンワークフローの普及により、経年劣化や着色、機能不全を起こしたコンポジット修復物を、耐久性が高く審美性に優れたセラミックベニアに置き換える事例が増加しています。例えば、2025年5月にMDPI誌に掲載された論文では、上顎右側第一小臼歯から左側第一小臼歯にかけて、着色・摩耗・ひび割れが生じた直接レジンコンポジット修復物により、笑顔の審美性に懸念を抱いていた35歳の男性患者の症例が紹介されています。治療の主な目的は、既存のコンポジットレジン修復物をセラミックベニアに置き換えることで、笑顔の審美性を高め、機能的および視覚的な調和を回復することでした。治療アプローチとしては、綿密な臨床評価を行った後、デジタルワークフローを採用しました。このワークフローでは、従来の印象材の代わりに口腔内スキャナーを用いて最終印象を採取したため、精度の向上と患者様の快適性の確保につながりました。本症例が選ばれた理由は、必要な修復範囲の広さと、患者様が完全デジタル印象法に適していたためです。結論として、口腔内スキャナーを用いた老朽化したコンポジットベニアからセラミックベニアへの置換は、現代的かつ低侵襲で効率的なアプローチであり、審美性の向上、材料の耐久性の向上、そして患者様の満足度の向上をもたらしました。本症例は、デジタルかつ低侵襲な修復歯科治療への臨床的な移行が進んでいることを反映しており、現代の審美歯科診療におけるセラミックベニアおよび口腔内スキャニング技術のより広範な採用を裏付けています。
特に新興経済国における可処分所得の増加は、この業界の成長を支える重要な要因となっています。世帯所得が増加するにつれ、消費者は経済的な余裕が増し、自由裁量支出の余地も広がります。例えば、「インドの消費者経済に関するピープル・リサーチ」によると、所得水準の上昇により、インドの経済は「憧れ主導型」から「中産階級主導型」へと移行すると予想されています。同国の経済規模は、2021年の2.2兆米ドルから2031年までに7.1兆米ドルへと拡大し、同期間における消費者支出は5.2兆米ドル近くまで増加すると予測されています。この購買力の着実な上昇により、選択的な審美歯科治療の普及がさらに促進され、ひいては業界の持続的な成長を支えると見込まれています。
SWOT分析
当業界は、審美歯科や、先進的なデジタル技術に支えられた低侵襲な笑顔改善処置に対する需要の高まりにより、着実に成長しています。しかし、治療費の高さや熟練した専門家の不足が、依然として主要な制約要因となっています。意識の高まり、歯科ツーリズム、および超薄型ベニアなどの技術革新により、機会は拡大しています。一方で、市場は代替治療法、価格競争、および景気変動の影響といった脅威に直面しています。
成長シナリオ
本業界の成長シナリオは、低侵襲な審美歯科への需要の高まりと、審美的に向上した笑顔への嗜好の高まりによって支えられています。ベースラインシナリオでは、特に都市部や医療が発達した市場において、歯科医院や審美歯科クリニックでのベニアの採用が着実に進むことにより、市場は安定した成長を遂げると予想されます。
高成長シナリオでは、超薄型ベニア技術の進歩や、ベニアの試験、製造、流通を迅速化する専門ラボの設立など、臨床現場での利用しやすさの向上により、市場の拡大が加速すると見込まれます。例えば、2024年11月、ボストン・マイクロ・ファブリケーション(BMF)社は、マサチューセッツ州メイナードにある米国本社に「UltraThineer Lab」を開設し、ジルコニア製「UltraThineer」ベニアの試験、製造、販売を支援しました。同施設では、独自の投影型マイクロステレオリソグラフィー(PµSL)技術を用いて、従来の製品よりも最大3倍薄い超薄型審美ベニアを製造しています。この事業拡大は、歯科医師が全米で世界最薄のオーダーメイド歯科ベニアを提供できるよう支援することを目的としています。このようなインフラ整備により、納期が短縮され、歯科専門家による採用率が向上します。
成長が鈍化するシナリオでは、高い施術費用、審美歯科治療に対する保険適用除外、および新興市場における経済的な制約により、市場の拡大は制限されます。全体として、歯科用ベニア市場は、イノベーション、サービスエコシステムの改善、そして審美的な歯科治療結果に対する消費者の関心の高まりに牽引され、強力な成長の可能性を示しています。
市場の動向
ソーシャルメディアやセレブ文化の影響力の高まりは、歯科用ベニアの需要を大幅に押し上げています。Instagram、TikTok、YouTubeなどのプラットフォームは、インフルエンサー、セレブ、デジタルコンテンツクリエイターを通じて審美的に魅力的な笑顔をアピールすることで、審美歯科治療への認知度を高めています。消費者、特に若年層は、歯の外観に対する意識を高めており、自信や自己イメージを向上させるための審美歯科ソリューションを求めています。さらに、「スマイルメイクオーバー」のトレンドや施術前後の変身コンテンツの人気の高まりが、患者に長期的な審美的な解決策としてベニアを選択するよう促しています。歯科医院や審美歯科医も、新規患者を獲得するためにソーシャルメディアマーケティングを活用しており、これが業界の成長をさらに後押ししています。
市場の集中度と特徴
この業界は、主に材料およびデジタル歯科技術の進歩に牽引され、中程度から高いレベルのイノベーションが見られます。ジルコニア、二ケイ酸リチウム、先進的なコンポジットレジンなどの新素材により、耐久性、審美性、そして患者様の快適性が向上しました。さらに、CAD/CAMシステムや3Dイメージングなどの技術により、ベニアの精密なカスタマイズと迅速な製作が可能となっています。これらの革新は治療成果を高め、施術時間を短縮するため、患者様や歯科医師の間での採用が進んでいます。
この業界では、合併、買収、提携が中程度から高い水準で行われています。主要企業は、技術力と市場での存在感を拡大するために、積極的に提携を行っています。例えば、2026年3月、LongueVue CapitalはSwaney Group Capitalと提携し、Apex Dental Laboratory Groupに対して戦略的投資を行い、同社の全米規模の歯科技工所プラットフォームの拡大を図りました。Apexは全米で16の歯科技工所を運営しており、革新的な独自ブランドを基盤に、ベニア、クラウン、高度な歯科修復物など、幅広い製品を提供しています。こうした戦略的投資や提携の傾向は、市場の統合を促進し、業界内での競争上の地位を強化すると予想されます。
規制は業界に中程度の影響を与えています。ベニアは審美歯科に分類されるため、重要な医療機器と比較して規制要件は一般的に緩やかです。ただし、材料の安全性、生体適合性、および臨床手順に関する基準は依然として遵守する必要があります。歯科医師会や保健当局によるガイドラインは、治療の実践や製品の承認に影響を与えています。
この業界は、いくつかの代替治療法からの激しい競争に直面しており、これが市場の集中度に大きな影響を与えています。歯のホワイトニング、歯科用クラウン、矯正治療、ボンディング、インプラントなどの代替手段は、同様の審美的または機能的な懸念に対処することができます。これらの代替手段は、費用、耐久性、侵襲性の点でしばしば異なり、患者は自身のニーズや予算に基づいて複数の選択肢を選ぶことができます。
この業界は最終用途レベルで比較的高い集中度を示しており、歯科医院がサービス提供の主流を占めています。歯科医院は、アクセスしやすさ、費用対効果の高さ、そして専門家の確保が容易であることから、施術の大部分を占めています。多くの患者は、審美治療を受ける際、病院よりも独立系や民間の歯科医院を好んで利用します。これは、歯科医院の方が待ち時間が短く、きめ細やかなサービスが受けられるためです。これにより、収益の大部分が歯科医院を通じて生み出される、集中した需要チャネルが形成されています。
材料に関する洞察
2025年には、セラミック系(間接)セグメントが市場を支配しました。二ケイ酸リチウム、長石質ポーセレン、ジルコニア強化二ケイ酸リチウム(ZLS)などの材料は、自然な歯のような半透明感、高い耐着色性、そして優れた機械的強度を備えていることから、広く好まれるようになりました。長石質ポーセレンは、優れた審美性のカスタマイズ性と極めて自然な外観により、高級なスマイルメイクオーバー施術において引き続き高い需要を維持しました。一方、ZLS材料は、二ケイ酸リチウムの光学的な利点に加え、破折抵抗性と耐久性が向上していることから、採用が拡大しました。さらに、長持ちし、侵襲が少なく、審美性に優れた審美歯科施術への需要の高まりにより、セラミック系歯科用ベニアの世界的な市場での地位は引き続き強化されました。
レジン系(ダイレクト/インダイレクト)セグメントは、予測期間中に著しい成長率を示すと予想されます。ナノフィラー入りコンポジットやハイブリッドセラミックスなどの材料は、従来のレジン材料と比較して審美性の向上、研磨保持性の向上、および機械的強度の向上をもたらすため、広く採用が進んでいます。ナノフィラー入りコンポジットは、自然な外観、滑らかな表面仕上げ、そして治療時間の短縮に伴うチェアサイドでの施工の容易さを提供するため、特にダイレクトベニア処置において好まれています。
分析の洞察
従来の(プレップ)ベニアセグメントは、その高い臨床的信頼性、長期的な耐久性、そして審美性に優れたオーダーメイドのスマイル修復結果をもたらす能力により、2025年には市場を支配しました。ノープレップの代替品と比較して、エナメル質の形成プロセスにより接着強度、適合精度、長期的な安定性が向上するため、歯科医師の間でこれらのベニアが広く好まれています。従来のベニアは、重度の歯の変色、歯の欠け、歯列の不揃い、エナメル質の摩耗、および複雑な審美矯正の治療に特に効果的です。さらに、二ケイ酸リチウムや長石質ポーセレンなどのセラミック材料がプレップベニアに最も多く使用されており、その優れた審美性と耐着色性により、需要をさらに後押ししています。
超薄型/ノープレップベニアのセグメントは、予測期間中に最も高い成長率を示すと予想されています。これらのベニアはエナメル質の削合をほとんど、あるいは全く必要としないため、従来のプレップベニアと比較して、より保存的な治療法であり、患者様の負担も少ない選択肢となっています。さらに、超薄型セラミック材料や接着技術の進歩により、ノープレップベニアの強度、耐久性、審美性が向上し、世界中の審美歯科医の間で採用が進んでいます。例えば、2025年11月の研究では、従来のホワイトニング治療では改善できない深部内在性歯の変色を治療するための低侵襲な解決策として、超薄型ベニアの可能性が強調されています。エナメル質の大幅な除去を必要とするクラウンや強度の漂白処置とは異なり、超薄型ベニアは、審美性を効果的に向上させながら、より多くの天然の歯の構造を温存することができます。この進歩により、長期的な歯の健康状態が良好な、保存的な審美歯科治療を好む患者が増加することが期待されています。
従来のベニアと比較して、超薄型ベニアには次のような利点があります:
- ノープレップ法により、下にある歯質とエナメル質を温存
- 優れた長期的な結果と強固な接着性
- ポーセレンの透明性による自然な審美性
- 削合が最小限で、麻酔注射も不要、かつ元に戻すことが可能
耐久性に関する洞察
2025年、恒久的な修復物セグメントは、一時的な代替手段と比較して耐久性が高く、審美性が向上し、長期的な費用対効果に優れていることから、市場で圧倒的なシェアを占めました。これらの修復物は、その安定性、交換頻度の低さ、そして長期にわたり一貫した審美的な結果をもたらす能力から、患者様と歯科医の両方に広く支持されています。例えば、2025年9月、Veenstra Family Dentalは、ポーセレンベニアが、長期的な臨床成績に優れた、非常に成功した審美歯科治療として広く認識されていると報告しました。長期追跡調査のデータによると、ポーセレンベニアの約96%が5年後も機能を維持しており、患者の口腔衛生、咬合状態、症例選定にもよりますが、10~12年後の生存率は概ね90%以上を維持しています。こうした堅調な長期生存率は、恒久的な修復物への選好をさらに強めています。その実証済みの耐久性と予測可能な審美性が、審美歯科分野における持続的な採用を支え続けているからです。
予測期間中、審美歯科における低侵襲かつ可逆的な審美ソリューションへの需要の高まりを背景に、試験用または暫定用ベニアのセグメントが最も急速な成長を遂げると予想されます。これらのベニアにより、患者や臨床医は永久的な修復に踏み切る前に、適合性、外観、快適性を評価することができ、それによって治療への信頼性が向上し、不満や再治療のリスクを低減させることができます。
最終用途に関する洞察
2025年には、民間歯科医院の急速な拡大、審美歯科サービスの利用機会の増加、および専門的な外来ベースの審美治療に対する患者の選好の高まりにより、歯科医院セグメントが最大の売上シェアを占めました。歯科クリニックは、スマイルデザイン、デジタル印象、チェアサイドCAD/CAMによる製作といった高度な審美ソリューションを提供しており、これらは治療の精度を高め、納期を短縮するため、ベニア施術の主要な提供者となっています。例えば、2026年2月、Clove Dentalは1日で48の新規クリニックを開設し、インド国内26都市に715カ所のネットワークを拡大、創業15周年を迎えました。同社は、これが国内の歯科チェーンとしては過去最大規模の1日での拡張であり、組織化された歯科医療の急速な成長を反映していると述べています。組織化された歯科クリニックネットワークのこの力強い拡大は、先進的なデジタルデンティストリー技術の導入拡大と相まって、世界の歯科ベニア市場における歯科クリニックの優位性を引き続き強固なものにしています。
歯科技工所セグメントは、予測期間中に著しい成長率を示すと予想されています。歯科技工所は、二ケイ酸リチウムやジルコニア系セラミックスなどの新素材を取り入れ、適合精度、色調のマッチング、耐久性を向上させることで、歯科補綴技術における革新と卓越性を絶えず追求しています。歯科医院と専門の歯科技工所との連携が深まることで、効率が向上し、診療時間が短縮され、一貫した品質の成果が保証されています。例えば、2026年5月、Leixir Dental Laboratory Groupは、フルアーチ修復およびプレミアム審美歯科におけるイノベーションを推進するため、2つの新しい専門ラボ「SimplyARCH Studio」と「Signature Esthetic Studio」を立ち上げました。これらのラボは、高度なデジタルワークフロー、臨床現場との連携、そして臨床医にとって予測可能で高品質な修復結果の実現に重点を置いています。その結果、技術的に先進的な歯科技工所の拡大が、このセグメントの成長を著しく加速させています。
地域別インサイト
北米の歯科用ベニア市場は、堅調な経済状況、技術的要因、および消費者主導の要因が相まって、2025年には47.2%という最大の売上シェアを占めました。同地域の高い可処分所得水準により、個人は、しばしば選択的治療と見なされるベニアを含む審美歯科治療により多くの費用を費やすことが可能となっています。さらに、先進的な技術や熟練した専門家へのアクセスが可能な、確立された歯科医療インフラが整備されており、高品質かつ効率的な治療を実現しています。
米国の歯科用ベニア市場の動向
米国の歯科用ベニア市場は著しい成長を遂げています。その主な要因として、歯科専門家向けの専門研修プログラムや継続教育の取り組みが充実してきていることが挙げられます。例えば、2026年3月、MINISH Veneers USAは、2026年5月8日から10日までの3日間、カリフォルニア州のVITA North Americaトレーニングセンターにて、継続教育(CE)コースを開催する予定です。このプログラムは、実技セッションを通じて、歯科専門家に対し、低侵襲で生体模倣的なベニア技術を指導することを目的としており、北米における高度な修復歯科技術への需要の高まりを反映しています。こうした高度な研修やスキル開発への注目が高まっていることから、最新のベニア技術の普及が加速すると予想されます。
欧州の歯科用ベニア市場の動向
欧州の歯科用ベニア市場は、確立された規制環境を背景に成長しています。欧州各国における強力かつ明確な規制により、製品の安全性、品質、および臨床的有効性に関する高い基準が確保されています。規制当局は、ベニアが市場に流通する前に徹底した試験、認証、およびコンプライアンスを義務付けており、これが歯科専門家や患者の信頼を築いています。この信頼が、ベニアを含む高度な審美歯科処置の普及を後押ししています。
英国の歯科用ベニア市場は、公的・民間プロバイダーの両方によって支えられた、十分に整備された歯科医療システムにより、審美歯科サービスへの幅広いアクセスが確保されていることから、成長を続けています。また、ソーシャルメディアの影響や外見への関心の高まりを背景に、消費者の間でも歯科審美に対する意識が十分に高まっています。
フランスの歯科用ベニア市場は、ポーセレンやコンポジットレジンなどの歯科用材料の継続的な進歩に牽引され、着実に拡大しています。現代のポーセレンベニアは、高い耐久性、耐着色性、そして自然な歯のような外観を備えており、長期的に持続する審美的な解決策を求める患者の間で好まれる選択肢となっています。同時に、コンポジット材料の改良により、費用対効果が高まり、施術が容易になり、低侵襲な処置に適したものとなっています。こうした革新により、歯科専門家はより高い精度、接着強度の向上、そして患者様の快適性の向上を実現できるようになりました。
アジア太平洋地域の歯科用ベニア市場の動向
アジア太平洋地域の歯科用ベニア市場は、ソーシャルメディアやセレブリティ文化の影響力の高まりを背景に勢いを増しています。これらは、外見の向上や笑顔の矯正に向けた消費者の嗜好を著しく形作っています。InstagramやYouTubeなどのプラットフォームは、理想化された美の基準を広め、自信や見た目の魅力を高めるために歯科用ベニアなどの治療を求める人々を後押ししています。さらに、大規模な人口基盤、可処分所得の向上、そして高度な歯科医療サービスへのアクセス拡大が、市場の成長をさらに後押ししています。中国、インド、韓国、日本などの国々では、審美歯科治療の採用が増加しています。
中国の歯科用ベニア市場は、旺盛な需要、歯科医療インフラの拡充、審美歯科に対する消費者の意識の高まりといった要因が相まって、急速に成長しています。また、中産階級の人口の急速な増加も、審美歯科治療への支出を押し上げています。特に北京、上海、広州などの主要都市における都市化と可処分所得の増加は、外見の改善と自信を高めるために、ベニアを含む高度な歯科治療を求める人々を後押ししています。例えば、世界銀行グループによると、中国の都市人口は2020年の64%から2024年には66%へと増加しました。この着実な上昇は、経済発展や農村部から都市部への移住に支えられた、進行中の都市化を反映しています。これらの要因が市場の成長を後押ししており、今後数年にわたり、中国の歯科用ベニア市場の継続的な拡大を支えると予想されます。
ラテンアメリカの歯科用ベニア市場の動向
ラテンアメリカの歯科用ベニア市場は、その膨大な人口、成長を続ける歯科ツーリズム産業、そして審美歯科への需要の高まりに牽引され、緩やかなペースで成長しています。この地域の成長を支える主な要因の一つは、米国に比べて歯科用ベニア施術の費用が安いことです。海外からの患者は、費用対効果が高く、かつ質の高い治療を求めてラテンアメリカ諸国を選んでいます。メディカル・ツーリズム・コーポレーション(MTC)によると、ブラジルの歯科治療費は米国に比べて大幅に安く、最大88%のコスト削減が可能です。例えば、ポーセレンベニアの費用はブラジルで約540米ドルであるのに対し、米国では2,500米ドルであり、ジルコニアベニアの価格は約600米ドルであるのに対し、米国では2,500米ドルとなっています。このコスト面での優位性が、ブラジルにおける歯科ツーリズムの成長を牽引しています。この価格優位性に、サービス水準の向上が相まって、地域全体での市場拡大を後押しし続けています。
中東・アフリカの歯科用ベニア市場の動向
中東・アフリカの歯科用ベニア市場は、予測期間中に力強い成長が見込まれています。「歯科用ベニア・プログラム(CAPP)」は、歯科専門家に対する適切な臨床研修と認定を確保することで、市場の強化に重要な役割を果たしています。このプログラムは、高い治療水準の維持、患者の安全性の向上、そして消費者間の信頼構築に寄与しています。例えば、2026年1月、CAPPはUAEのドバイで、歯科医師向けに体系的な臨床研修を提供することを目的とした、DHA承認の歯科ベニアプログラムを開始しました。このプログラムでは、講義形式の学習ではなく、実際の患者に対する治療や、指導者による監督下での臨床的判断を重視しています。研修は、ドバイのスレイマン・アル・ハビブ病院で行われます。
主な特徴
- 公式の歯科基準に準拠したDHA認定プログラム
- 実際の患者を対象とした臨床研修 — 参加者1人あたり20件のベニア施術
- 研修の質を維持するため、定員を限定
- 隠れた費用のないオールインクルーシブ価格
こうした取り組みにより、地域全体の臨床能力が向上し、中東・アフリカ(MEA)市場の長期的な成長と標準化が促進されることが期待されています。
歯科用ベニア企業の主な動向
歯科用ベニア市場における主要企業には、Glidewell、COLTENE Group、Dentsply Sirona、Ivoclar Vivadent、Ultradent Products Inc.、MicroDental Laboratoriesなどが挙げられます。各社は、業界での競争優位性を獲得するために顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他社との提携など、いくつかの戦略的取り組みを進めています。
歯科用ベニアの主要企業
本調査では、歯科用ベニア市場に関する以下の主要企業について分析を行いました。
- Glidewell
- COLTENE Group
- Dentsply Sirona
- Ivoclar Vivadent
- Ultradent Products Inc.
- MicroDental Laboratories
- Premier Dental Co
- MINISH
- BMF Boston Micro Fabrication
- New Stetic
- Straumann Group
最近の動向
- 2025年12月、マルテペ・デンタル・クリニックは、増加する海外からの患者の需要に応えるため、プレミアムなEmaxベニアを用いたデジタルスマイルデザインを強化しました。
- 2025年3月、パーフェクト・スマイル・スパは、迅速かつ低侵襲なスマイル改善を実現するように設計された先進的なコンポジットベニアを発売しました。この新しいソリューションは、欠けたり、変色したり、形が不揃いな歯に対して自然な仕上がりをもたらし、審美歯科のイノベーションにおける同クリニックの地位を強化しています。
- 2025年5月、MINISH Technologyはロサンゼルスで歯科セミナーを開催し、グローバルな存在感を拡大しました。これは、東京での立ち上げに続く北米市場での成長に向けた重要な一歩となりました。このイベントには80名以上の米国の歯科医師が参加し、同社の先進的なベニアシステム、臨床応用例、および同地域におけるプロバイダーネットワークの構築計画が紹介されました。
- 2024年12月、プレミア・デンタル社は、前歯部のコンポジット修復を簡素化し、チェアサイドの効率を向上させる「VeneerNow Injectable Matrix System」を発売しました。このシステムにより、臨床医は後処理を最小限に抑えながら自然な見た目のコンポジットベニアを作成することが可能となり、フローアブル材料とパックアブル材料の両方に対応することで、一貫した審美的な仕上がりを実現します。
- 2024年4月、Boston Micro Fabrication(BMF)は、3Dプリント用歯科ベニア材料「UltraThineer」について、FDAの510(k)承認を取得しました。この承認は、超薄型審美ベニアの商品化を後押しし、精度を向上させるとともに、高度な歯科治療の選択肢を拡大するものです。
世界の歯科用ベニア市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、素材、方法、耐久性、最終用途、および地域に基づいて、世界の歯科用ベニア市場レポートをセグメント化しています:
素材別見通し(売上高、10億米ドル、2021年~2033年)
- セラミック系(間接法)
- 二ケイ酸リチウム
- 長石質ポーセレン
- ジルコニア強化ケイ酸リチウム(ZLS)
- レジン系(直接法/間接法)
- ナノフィラー入りコンポジット
- ハイブリッドセラミックス
方法別見通し(売上高、10億米ドル、2021年~2033年)
- 従来型(プレップ)ベニア
- 超薄型/ノープレップベニア
- 口蓋側ベニア
耐久性別見通し(売上高、10億米ドル、2021年~2033年)
- 永久修復物
- 試用/暫定ベニア
- 着脱式ベニア(クリップオン)
最終用途別見通し(売上高、10億米ドル、2021年~2033年)歯科医院病院および顎顔面センター歯科技工所地域別見通し(売上高、10億米ドル、2021年~2033年)北米米国カナダメキシコ欧州英国ドイツフランスイタリアスペインデンマークスウェーデンノルウェーアジア太平洋日本中国インドタイオーストラリア韓国ラテンアメリカブラジルアルゼンチン中東・アフリカ南アフリカサウジアラビアアラブ首長国連邦クウェート
第1章 調査方法と調査範囲
1.1. 市場のセグメンテーションと調査範囲
1.1.1. 素材
1.1.2. 方法
1.1.3. 耐久性
1.1.4. 最終用途
1.1.5. 地域別調査範囲
1.1.6. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.1.1. アプローチ1:商品フローアプローチ
1.7.2. 数量・価格分析(モデル2)
1.7.2.1. アプローチ2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源一覧
1.8.2. 一次情報源一覧
1.8.3. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 歯科用ベニア市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 外見に対するソーシャルメディアやセレブリティ文化の影響力の増大
3.2.1.2. 審美歯科治療に対する認識の高まり
3.2.1.3. 歯科用材料(ポーセレン、コンポジット)の進歩
3.2.1.4. 世界的な歯科クリニックおよび審美歯科サービスの拡大
3.2.2. 市場制約要因の分析
3.2.2.1. 歯科用ベニア施術の高コストによる手頃な価格での利用の制限。
3.2.2.2. 審美治療に対する保険適用が限定的であるか、または全く適用されないこと。
3.2.3. 市場機会の分析
3.2.3.1. 新興市場(アジア太平洋地域)における拡大
3.2.3.2. 費用対効果の高いベニアソリューションの開発
3.2.3.3. 極薄かつ耐久性に優れたベニア材料の革新
3.2.3.4. 各国における歯科ツーリズムの成長
3.2.4. 市場の課題分析
3.2.4.1. 代替治療(クラウン、矯正歯科)との競合
3.2.4.2. 知覚過敏や欠けなどの合併症のリスク
3.3. 歯科用ベニア市場分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者からの脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
第4章 歯科用ベニア市場:素材別推計およびトレンド分析
4.1. セグメント概要
4.2. 世界の歯科用ベニア市場:素材別動向分析、2025年および2033年(10億米ドル)
4.3. 世界の歯科用ベニア市場規模および動向分析(素材別)、2021年から2033年(10億米ドル)
4.4. セラミック系(間接法)
4.4.1. セラミック系(間接法)市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.2. 二ケイ酸リチウム
4.4.2.1. 二ケイ酸リチウム市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.3. 長石質磁器
4.4.3.1. 長石質磁器市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.4. ジルコニア強化ケイ酸リチウム(ZLS)
4.4.4.1. ジルコニア強化ケイ酸リチウム(ZLS)市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. 樹脂系(ダイレクト/インダイレクト)
4.5.1. 樹脂系(ダイレクト/インダイレクト)市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. 2. ナノフィラー入り複合材料
4.5.2.1. ナノフィラー入り複合材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.5.3. ハイブリッドセラミックス
4.5.3.1. ハイブリッドセラミックス市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章 歯科用ベニア市場:手法別推計および動向分析
5.1. セグメント概要
5.2. 世界の歯科用ベニア市場:手法別推移分析、2025年および2033年 (10億米ドル)
5.3. 手法別、世界の歯科用ベニア市場規模および動向分析、2021年~2033年(10億米ドル)
5.4. 従来型(プレップ)ベニア
5.4.1. 従来型(プレップ)ベニア市場の収益予測および見通し、2021年~2033年(10億米ドル)
5.5. 超薄型/ノープレップ・ベニア
5.5.1. 超薄型/ノープレップ・ベニア市場の収益推計および予測、2021年~2033年(10億米ドル)
5.6. 口蓋用ベニア
5.6.1. 口蓋用ベニア市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章. 歯科用ベニア市場:耐久性に関する推計および動向分析
6.1. セグメントダッシュボード
6.2. 世界の歯科用ベニア市場:耐久性の推移分析、2025年および2033年(10億米ドル)
6.3. 世界の歯科用ベニア市場規模および動向分析(耐久性別)、2021年~2033年 (10億米ドル)
6.4. 永久修復用ベニア
6.4.1. 永久修復用ベニア市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.5. 試用/暫定用ベニア
6.5.1. 試用・暫定用ベニア市場の収益推計および予測、2021年~2033年(10億米ドル)
6.6. 着脱式ベニア(クリップオン)
6.6.1. 着脱式ベニア(クリップオン)市場の収益推定値および予測、2021年~2033年(10億米ドル)
第7章 歯科用ベニア市場:最終用途別の推定値およびトレンド分析
7.1. セグメントダッシュボード
7.2. 世界の歯科用ベニア市場:最終用途別の推移分析、2025年および2033年(10億米ドル)
7.3. 世界の歯科用ベニア市場規模および動向分析(最終用途別、2021年~2033年)(10億米ドル)
7.4. 歯科医院
7.4.1. 歯科医院の市場収益の推定値および予測、2021年~2033年(10億米ドル)
7.5. 病院および顎顔面センター
7.5.1. 病院および顎顔面センターの市場収益の推計および予測、2021年 ~2033年(10億米ドル)
7.6. 歯科技工所
7.6.1. 歯科技工所市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章. 歯科用ベニア市場:素材、方法、耐久性、および最終用途別の地域別推計およびトレンド分析
8.1. 地域別ダッシュボード
8.2. 市場規模およびトレンド分析、2021年~2033年
8.3. 北米
8.3.1. 北米歯科用ベニア市場の推定値および予測、2021年~2033年(10億米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 競争環境
8.3.2.3. 規制の枠組み
8.3.2.4. 保険償還の状況
8.3.2.5. 米国の歯科用ベニア市場の推計および予測、2021年~2033年
(10億米ドル)
8.3.3. カナダ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制の枠組み
8.3.3.4. 保険償還のシナリオ
8.3.3.5. カナダの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. メキシコ
8.3.4.1. 主要な国別動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. 保険償還の状況
8.3.4.5. メキシコの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.4. 欧州
8.4.1. 欧州の歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 英国
8.4.2.1. 主要国の動向
8.4.2.2. 競争状況
8.4.2.3. 規制の枠組み
8.4.2.4. 保険償還の状況
8.4.2.5. 英国の歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. ドイツ
8.4.3.1. 主要な国別動向
8.4.3.2. 競争状況
8.4.3.3. 規制の枠組み
8.4.3.4. 保険償還の状況
8.4.3.5. ドイツの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. フランス
8.4.4.1. 主要な国別動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. 償還シナリオ
8.4.4.5. フランスの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. イタリア
8.4.5.1. 主要な国別動向
8.4.5.2. 競争状況
8.4.5.3. 規制の枠組み
8.4.5.4. 保険償還のシナリオ
8.4.5.5. イタリアの歯科用ベニア市場の推定値および予測、2021年~2033年(10億米ドル)
8.4.6. スペイン
8.4.6.1. 主要な国別動向
8.4.6.2. 競争環境
8.4.6.3. 規制の枠組み
8.4.6.4. 償還状況
8.4.6.5. スペインの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.4.7. スウェーデン
8.4.7.1. 主要な国別動向
8.4.7.2. 競争状況
8.4.7.3. 規制の枠組み
8.4.7.4. 保険償還の動向
8.4.7.5. スウェーデンの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.4.8. デンマーク
8.4.8.1. 主要な国別動向
8.4.8.2. 競争環境
8.4.8.3. 規制の枠組み
8.4.8.4. 保険償還の動向
8.4.8.5. デンマークの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.4.9. ノルウェー
8.4.9.1. 主要国の動向
8.4.9.2. 競争環境
8.4.9.3. 規制の枠組み
8.4.9.4. 保険償還の動向
8.4.9.5. ノルウェーの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.5. アジア太平洋地域
8.5.1. アジア太平洋地域の歯科用ベニア市場規模の推計および予測、2021年~2033年(10億米ドル)
8.5.2. 中国
8.5.2.1. 主要国の動向
8.5.2.2. 競争状況
8.5.2.3. 規制の枠組み
8.5.2.4. 保険償還の状況
8.5.2.5. 中国の歯科用ベニア市場規模の推計および予測、2021年~2033年(10億米ドル)
8.5.3. 日本
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. 保険償還の状況
8.5.3.5. 日本の歯科用ベニア市場:推計および予測(2021年~2033年、10億米ドル)
8.5.4. インド
8.5.4.1. 主要国の動向
8.5.4.2. 競争状況
8.5.4.3. 規制の枠組み
8.5.4.4. 保険償還の状況
8.5.4.5. インドの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.5.5. 韓国
8.5.5.1. 主要な国別動向
8.5.5.2. 競争状況
8.5.5.3. 規制の枠組み
8.5.5.4. 保険償還の状況
8.5.5.5. 韓国の歯科用ベニア市場規模の推計および予測、2021年~2033年(10億米ドル)
8.5.6. オーストラリア
8.5.6.1. 主要国の動向
8.5.6.2. 競合状況
8.5.6.3. 規制の枠組み
8.5.6.4. 保険償還の状況
8.5.6.5. オーストラリアの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.5.7. タイ
8.5.7.1. 主要な国別動向
8.5.7.2. 競争状況
8.5.7.3. 規制の枠組み
8.5.7.4. 償還状況
8.5.7.5. タイの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.6. ラテンアメリカ
8.6.1. ラテンアメリカの歯科用ベニア市場の推計および予測、2021年~2033年 (10億米ドル)
8.6.2. ブラジル
8.6.2.1. 主要国の動向
8.6.2.2. 競争状況
8.6.2.3. 規制の枠組み
8.6.2.4. 保険償還の状況
8.6.2.5. ブラジルの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. アルゼンチン
8.6.3.1. 主要国の動向
8.6.3.2. 競争環境
8.6.3.3. 規制の枠組み
8.6.3.4. 保険償還の状況
8.6.3.5. アルゼンチンの歯科用ベニア市場の推計および予測、2021年~2033年 (10億米ドル)
8.7. 中東およびアフリカ
8.7.1. 中東およびアフリカの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
8.7.2. 南アフリカ
8.7.2.1. 主要国の動向
8.7.2.2. 競争状況
8.7.2.3. 規制の枠組み
8.7.2.4. 保険償還の状況
8.7.2.5. 南アフリカの歯科用ベニア市場規模の推計および予測、2021年~2033年(10億米ドル)
8.7.3. サウジアラビア
8.7.3.1. 主要国の動向
8.7.3.2. 競争状況
8.7.3.3. 規制の枠組み
8.7.3.4. 保険償還の状況
8.7.3.5. サウジアラビアの歯科用ベニア市場の推計および予測、2021年~2033年 (10億米ドル)
8.7.4. アラブ首長国連邦
8.7.4.1. 主要な国情動向
8.7.4.2. 競争環境
8.7.4.3. 規制の枠組み
8.7.4.4. 保険償還の動向
8.7.4.5.
UAEの歯科用ベニア市場規模の推計および予測、2021年~2033年(10億米ドル)
8.7.5. クウェート
8.7.5.1. 主要国の動向
8.7.5.2. 競争環境
8.7.5.3. 規制の枠組み
8.7.5.4. 保険償還の動向
8.7.5.5. クウェートの歯科用ベニア市場の見積もりおよび予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 2025年の企業別市場シェア分析
9.4. 企業ヒートマップ分析
9.5. 戦略マッピング
9.5.1. 事業拡大
9.5.2. M&A
9.5.3. パートナーシップおよび提携
9.5.4. 新技術の導入
9.5.5. 研究開発
9.5.6. 企業概要
9.5.7. Glidewell
9.5.7.1. 企業概要
9.5.7.2. 財務実績
9.5.7.3. 製品ベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. コルテン・グループ
9.5.8.1. 企業概要
9.5.8.2. 財務実績
9.5.8.3. 製品のベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. デントスプライ・シローナ
9.5.9.1. 会社概要
9.5.9.2. 財務実績
9.5.9.3. 製品のベンチマーク
9.5.9.4. 戦略的取り組み
9.5.10. アイボクラール・ヴィヴァデント
9.5.10.1. 会社概要
9.5.10.2. 財務実績
9.5.10.3. 製品ベンチマーク
9.5.10.4. 戦略的取り組み
9.5.11. ウルトラデント・プロダクツ社
9.5.11.1. 会社概要
9.5.11.2. 財務実績
9.5.11.3. 製品ベンチマーク
9.5.11.4. 戦略的取り組み
9.5.12. マイクロデンタル・ラボラトリーズ
9.5.12.1. 会社概要
9.5.12.2. 財務実績
9.5.12.3. 製品のベンチマーク
9.5.12.4. 戦略的取り組み
9.5.13. プレミア・デンタル社
9.5.13.1. 会社概要
9.5.13.2. 財務実績
9.5.13.3. 製品のベンチマーク
9.5.13.4. 戦略的取り組み
9.5.14. MINISH
9.5.14.1. 会社概要
9.5.14.2. 財務実績
9.5.14.3. 製品ベンチマーク
9.5.14.4. 戦略的取り組み
9.5.15. BMF ボストン・マイクロ・ファブリケーション
9.5.15.1. 会社概要
9.5.15.2.
財務実績
9.5.15.3. 製品ベンチマーク
9.5.15.4. 戦略的取り組み
9.5.16. New Stetic
9.5.16.1. 会社概要
9.5.16.2. 財務実績
9.5.16.3. 製品のベンチマーク
9.5.16.4. 戦略的取り組み
9.5.17. ストラウマン・グループ
9.5.17.1. 会社概要
9.5.17.2. 財務実績
9.5.17.3. 製品のベンチマーク 9.5.16.4. 戦略的取り組み 9.5.17. ストラウマン・グループ 9.5.17.1. 会社概要 9.5.17.2. 財務実績 9.5.17.3.製品のベンチマーク
9.5.17.4. 戦略的取り組み
表の一覧
表1 略語一覧
表2 北米歯科用ベニア市場(地域別、2021年~2033年)(10億米ドル)
表3 北米歯科用ベニア市場(素材別、2021年~2033年) (10億米ドル)
表4 北米歯科用ベニア市場:施工方法別、2021年~2033年(10億米ドル)
表5 北米歯科用ベニア市場:耐久性別、2021年~2033年(10億米ドル)
表6 北米歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表7 米国歯科用ベニア市場、素材別、2021年~2033年(10億米ドル)
表8 米国歯科用ベニア市場、方法別、2021年~2033年 (10億米ドル)
表9 米国の歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表10 米国の歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表11 カナダの歯科用ベニア市場、素材別、2021年 ~2033年(10億米ドル)
表12 カナダの歯科用ベニア市場:施工方法別、2021年~2033年(10億米ドル)
表13 カナダの歯科用ベニア市場:耐久性別、2021年~2033年(10億米ドル)
表14 カナダの歯科用ベニア市場(用途別)、2021年~2033年(10億米ドル)
表15 メキシコの歯科用ベニア市場(素材別)、2021年~2033年(10億米ドル)
表16 メキシコの歯科用ベニア市場(方法別)、2021年~2033年 (10億米ドル)
表17 メキシコの歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表18 メキシコの歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表19 欧州の歯科用ベニア市場、地域別、2021年~2033年(10億米ドル)
表20 欧州の歯科用ベニア市場(素材別、2021年~2033年)(10億米ドル)
表21 欧州の歯科用ベニア市場(施術方法別、2021年~2033年)(10億米ドル)
表22 欧州の歯科用ベニア市場(耐久性別、2021年~2033年)(10億米ドル)
表23 欧州の歯科用ベニア市場、用途別、2021年~2033年(10億米ドル)
表24 ドイツの歯科用ベニア市場、素材別、2021年~2033年(10億米ドル)
表25 ドイツの歯科用ベニア市場、方法別、2021年 ~2033年(10億米ドル)
表26 ドイツの歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表27 ドイツの歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表28 英国の歯科用ベニア市場、素材別、2021年~2033年(10億米ドル)
表29 英国の歯科用ベニア市場、施術方法別、2021年~2033年(10億米ドル)
表30 英国の歯科用ベニア市場、耐久性別、2021年~2033年 (10億米ドル)
表31 英国の歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表32 フランスの歯科用ベニア市場、素材別、2021年~2033年(10億米ドル)
表33 フランスの歯科用ベニア市場、施術方法別、2021年~2033年 (10億米ドル)
表34 フランス歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表35 フランス歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表36 イタリア歯科用ベニア市場、素材別、2021年~2033年(10億米ドル)
表37 イタリアの歯科用ベニア市場(施工方法別)、2021年~2033年(10億米ドル)
表38 イタリアの歯科用ベニア市場(耐久性別)、2021年~2033年(10億米ドル)
表39 イタリアの歯科用ベニア市場:用途別、2021年~2033年(10億米ドル)
表40 スペインの歯科用ベニア市場:素材別、2021年~2033年(10億米ドル)
表41 スペインの歯科用ベニア市場:施術方法別、2021年~2033年(10億米ドル)
表42 スペインの歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表43 スペインの歯科用ベニア市場(用途別、2021年~2033年)(10億米ドル)
表44 デンマークの歯科用ベニア市場(素材別、2021年~2033年)(10億米ドル)
表45 デンマークの歯科用ベニア市場(方法別、2021年 ~2033年(10億米ドル)
表46 デンマークの歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表47 デンマークの歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表48 スウェーデンの歯科用ベニア市場、素材別、2021年~2033年 (10億米ドル)
表49 スウェーデン歯科用ベニア市場、施術方法別、2021年~2033年(10億米ドル)
表50 スウェーデン歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表51 スウェーデン歯科用ベニア市場、最終用途別、2021年~2033年 (10億米ドル)
表52 ノルウェーの歯科用ベニア市場:素材別、2021年~2033年(10億米ドル)
表53 ノルウェーの歯科用ベニア市場:施工方法別、2021年~2033年(10億米ドル)
表54 ノルウェーの歯科用ベニア市場:耐久性別、2021年~2033年 (10億米ドル)
表55 ノルウェーの歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表56 アジア太平洋地域の歯科用ベニア市場、地域別、2021年~2033年(10億米ドル)
表57 アジア太平洋地域の歯科用ベニア市場(素材別、2021年~2033年)(10億米ドル)
表58 アジア太平洋地域の歯科用ベニア市場(施術方法別、2021年~2033年)(10億米ドル)
表59 アジア太平洋地域の歯科用ベニア市場(耐久性別、2021年~2033年) (10億米ドル)
表60 アジア太平洋地域の歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表61 中国の歯科用ベニア市場:素材別、2021年~2033年(10億米ドル)
表62 中国の歯科用ベニア市場:方法別、2021年~2033年(10億米ドル)
表63 中国の歯科用ベニア市場:耐久性別、2021年~2033年 (10億米ドル)
表64 中国の歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表65 インドの歯科用ベニア市場、素材別、2021年~2033年(10億米ドル)
表66 インドの歯科用ベニア市場、施工方法別、2021年~2033年 (10億米ドル)
表67 インドの歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表68 インドの歯科用ベニア市場、用途別、2021年~2033年(10億米ドル)
表69 日本の歯科用ベニア市場、素材別、2021年~2033年(10億米ドル)
表70 日本の歯科用ベニア市場、製造方法別、2021年~2033年(10億米ドル)
表71 日本の歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表72 日本の歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表73 オーストラリアの歯科用ベニア市場、素材別、2021年~2033年(10億米ドル)
表74 オーストラリアの歯科用ベニア市場(施工方法別)、2021年~2033年(10億米ドル)
表75 オーストラリアの歯科用ベニア市場(耐久性別)、2021年~2033年(10億米ドル)
表76 オーストラリアの歯科用ベニア市場(最終用途別)、2021年~2033年 (10億米ドル)
表77 韓国歯科用ベニア市場、素材別、2021年~2033年(10億米ドル)
表78 韓国歯科用ベニア市場、施術方法別、2021年~2033年(10億米ドル)
表79 韓国歯科用ベニア市場(耐久性別)、2021年~2033年(10億米ドル)
表80 韓国歯科用ベニア市場(最終用途別)、2021年~2033年(10億米ドル)
表81 タイ歯科用ベニア市場(素材別)、2021年~2033年(10億米ドル)
表82 タイの歯科用ベニア市場、施工方法別、2021年~2033年(10億米ドル)
表83 タイの歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表84 タイの歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表85 ラテンアメリカ歯科用ベニア市場:地域別、2021年~2033年(10億米ドル)
表86 ラテンアメリカ歯科用ベニア市場:素材別、2021年~2033年(10億米ドル)
表87 ラテンアメリカの歯科用ベニア市場(施術方法別)、2021年~2033年(10億米ドル)
表88 ラテンアメリカの歯科用ベニア市場(耐久性別)、2021年~2033年(10億米ドル)
表89 ラテンアメリカの歯科用ベニア市場(最終用途別)、2021年~2033年(10億米ドル)
表90 ブラジル歯科用ベニア市場:施術方法別、2021年~2033年(10億米ドル)
表91 ブラジル歯科用ベニア市場:施術方法別、2021年~2033年(10億米ドル)
表92 ブラジル歯科用ベニア市場(耐久性別、2021年~2033年)(10億米ドル)
表93 ブラジル歯科用ベニア市場(最終用途別、2021年~2033年)(10億米ドル)
表94 アルゼンチン歯科用ベニア市場(素材別、2021年~2033年) (10億米ドル)
表95 アルゼンチンの歯科用ベニア市場:方法別、2021年~2033年(10億米ドル)
表96 アルゼンチンの歯科用ベニア市場:耐久性別、2021年~2033年(10億米ドル)
表97 アルゼンチンの歯科用ベニア市場(最終用途別)、2021年~2033年(10億米ドル)
表98 MEAの歯科用ベニア市場(地域別)、2021年~2033年(10億米ドル)
表99 MEAの歯科用ベニア市場(素材別)、2021年~2033年 (10億米ドル)
表100 MEA歯科用ベニア市場、施術方法別、2021年~2033年(10億米ドル)
表101 MEA歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表102 MEA歯科用ベニア市場(最終用途別、2021年~2033年)(10億米ドル)
表103 南アフリカ歯科用ベニア市場(素材別、2021年~2033年)(10億米ドル)
表104 南アフリカの歯科用ベニア市場(施術方法別)、2021年~2033年(10億米ドル)
表105 南アフリカの歯科用ベニア市場(耐久性別)、2021年~2033年(10億米ドル)
表106 南アフリカの歯科用ベニア市場(最終用途別)、2021年~2033年(10億米ドル)
表107 サウジアラビアの歯科用ベニア市場:施術方法別、2021年~2033年(10億米ドル)
表108 サウジアラビアの歯科用ベニア市場:施術方法別、2021年~2033年(10億米ドル)
表109 サウジアラビアの歯科用ベニア市場:耐久性別、2021年~2033年(10億米ドル)
表110 サウジアラビアの歯科用ベニア市場(最終用途別)、2021年~2033年(10億米ドル)
表111 アラブ首長国連邦(UAE)の歯科用ベニア市場(素材別)、2021年~2033年(10億米ドル)
表112 アラブ首長国連邦(UAE)の歯科用ベニア市場(方法別)、2021年 ~2033年(10億米ドル)
表113 アラブ首長国連邦(UAE)の歯科用ベニア市場、耐久性別、2021年~2033年(10億米ドル)
表114 アラブ首長国連邦(UAE)の歯科用ベニア市場、最終用途別、2021年~2033年(10億米ドル)
表115 クウェートの歯科用ベニア市場(素材別)、2021年~2033年(10億米ドル)
表116 クウェートの歯科用ベニア市場(施術方法別)、2021年~2033年(10億米ドル)
表117 クウェートの歯科用ベニア市場(耐久性別)、2021年~2033年(10億米ドル)
表118 クウェートの歯科用ベニア市場(最終用途別)、2021年~2033年 (10億米ドル)
図一覧
図1 歯科用ベニア市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競争環境の概要
図10 歯科用ベニア – 市場規模と成長見通し(10億米ドル)
図11 歯科用ベニア市場:産業バリューチェーン分析
図12 歯科用ベニア市場:市場ダイナミクス
図13 歯科用ベニア市場:ポーターの分析
図14 歯科用ベニア市場:PESTEL分析
図15 素材別歯科用ベニア市場シェア、2025年および2033年(10億米ドル)
図16 素材別歯科用ベニア市場:市場シェア、2025年および2033年
図17 セラミック系 (間接法)による市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
図18 二ケイ酸リチウム市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図19 長石質ポーセレン市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図20 ジルコニア強化ケイ酸リチウム(ZLS)市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図21 レジン系(ダイレクト/インダイレクト)市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図22 ナノフィラー入り複合材料市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図23 ハイブリッドセラミックス市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図24 歯科用ベニア市場の方法別シェア、2025年および2033年(10億米ドル)
図25 歯科用ベニア市場(方法別):市場シェア、2025年および2033年
図26 従来型(プレップ)ベニア市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図27 超薄型/ノープレップベニア市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図28 口蓋用ベニア市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図29 耐久性別歯科ベニア市場シェア、2025年および2033年(10億米ドル)
図30 耐久性別歯科ベニア市場:市場シェア、2025年および2033年
図31 永久修復物市場の推計および予測、2021年~2033年(売上高、 10億米ドル)
図32 試用/暫定ベニア市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図33 着脱式ベニア(クリップオン)市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図34 歯科用ベニア市場における用途別シェア、2025年および2033年(10億米ドル)
図35 歯科用ベニア市場(用途別):市場シェア、2025年および2033年
図36 歯科クリニック市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図37 病院および顎顔面センター市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図38 歯科技工所市場の見積もりおよび予測、2021年~2033年(売上高、10億米ドル)
図39 地域別市場:主なポイント
図40 北米歯科用ベニア市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図41 米国の歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図42 カナダの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図43 メキシコの歯科用ベニア市場の推計値および予測、2021年~2033年(10億米ドル)
図44 欧州の歯科用ベニア市場の推計値および予測、2021年~2033年(10億米ドル)
図45 英国の歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図46 ドイツの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図47 フランスの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図 図48 イタリアの歯科用ベニア市場:推計値および予測、2021年~2033年(10億米ドル)
図49 スペインの歯科用ベニア市場:推計値および予測、2021年~2033年(10億米ドル)
図50 スウェーデンの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図51 デンマークの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図52 ノルウェーの歯科用ベニア市場の推計および予測、2021年~2033年 (10億米ドル)
図53 アジア太平洋地域の歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図54 中国の歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図55 日本の歯科用ベニア市場の推計値および予測、2021年~2033年(10億米ドル)
図56 インドの歯科用ベニア市場の推計値および予測、2021年~2033年(10億米ドル)
図57 韓国の歯科用ベニア市場の推計値および予測、2021年~2033年(10億米ドル)
図58 オーストラリアの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図59 タイの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図60 ラテンアメリカの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図61 ブラジルの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図62 アルゼンチンの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図63 中東・アフリカ(MEA)の歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図64 南アフリカの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図65 サウジアラビアの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図66 アラブ首長国連邦(UAE)の歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図67 クウェートの歯科用ベニア市場の推計および予測、2021年~2033年(10億米ドル)
図68 主要企業の分類
図69 企業の市場における位置づけ
図70 主要企業の市場シェア分析、2025年
図71 戦略的枠組み









