インドは、航空宇宙製造の急速な成長と先進的な製造技術の導入に牽引され、年平均成長率(CAGR)9.2%で首位を占めています。中国は、拡大する航空宇宙セクターと3Dプリンティング技術の導入に支えられ、CAGR 8.6%でこれに続いています。韓国は、航空宇宙技術の進歩と軽量ファスナーへの需要に後押しされ、6.3%の成長率を示しています。
米国は、航空宇宙生産の増加と積層造形技術の導入に牽引され、6.0%の成長率を示しています。ドイツは、革新的な航空宇宙ソリューションへの需要に支えられ、5.5%の成長率となっています。フランスと英国は、欧州の航空宇宙産業がさまざまな部品に3Dプリンティングを導入し続けていることから、それぞれ5.2%および5.1%の成長率を示しています。日本は、航空宇宙市場の成熟と3Dプリンティングの導入が緩やかなペースにとどまっている影響を受け、4.6%と最も低い成長率となっています。
3Dプリント航空宇宙用締結部品市場の定義
3Dプリント航空宇宙用締結部品市場とは、航空宇宙用途向けに積層造形技術を用いて製造された締結部品の生産および販売を指します。これらの締結部品には、金属粉末や高性能ポリマーを層ごとに積層して製造されたボルト、ナット、クリップ、および特注のコネクタが含まれます。
その主な機能は、構造体やシステムアセンブリを固定すると同時に、設計の柔軟性、軽量化、およびリードタイムの短縮を実現することです。主な最終用途には、民間および軍用航空機、ビジネスジェット、ヘリコプター、衛星、ならびに特注部品や少量生産部品の恩恵を受ける整備・修理・オーバーホール(MRO)業務が含まれます。
市場の対象範囲
本レポートでは、所定の予測期間における3Dプリント航空宇宙用締結部品の世界および地域別の市場規模を網羅しています。これには、ファスナーの種類(ボルト、ナット、クリップ、特注設計)、材料(チタン、アルミニウム、高強度鋼、先端ポリマー)、および航空宇宙用途(民間、軍用、一般航空、宇宙)ごとのセグメント別内訳が含まれます。OEMやMROプロバイダーなどのエンドユーザーについても分析しています。市場全体の動向を反映するため、価格動向、原料粉末の供給状況、および貿易フローのデータも含まれています。
市場の除外範囲
本調査の範囲からは、積層造形法を用いて製造されていない、鍛造または機械加工されたボルトやリベットなど、従来の製造方法で生産された航空宇宙用ファスナーは除外されています。完成した航空機、完全なアセンブリ、および電気コネクタや油圧継手などの関連性のないハードウェアも対象外です。非航空宇宙産業専用に設計されたファスナーも除外されており、積層造形技術を活用した航空宇宙用接合ソリューションに厳密に焦点を当てています。
調査方法
- 一次調査:積層造形エンジニア、航空宇宙用ファスナー設計者、OEM調達担当者、およびMROの専門家へのインタビューを実施しました。
- デスクリサーチ:データは、業界レポート、航空宇宙製造関連の出版物、および貿易統計から収集しました。
- 市場規模の算出と予測:トップダウンの航空宇宙用ファスナー需要予測と、ボトムアップの出荷量および売上高データを組み合わせたハイブリッドモデルを採用しました。
データの検証および更新サイクル
調査結果は専門家によるレビューを通じて検証され、最新の生産および貿易統計と照合され、定期的に更新されています。
3Dプリント航空宇宙用ファスナー市場の概要
3Dプリント航空宇宙用ファスナー市場の定義
3Dプリント航空宇宙用ファスナー市場とは、航空宇宙用途向けに、積層造形技術、特に3Dプリントを用いて製造された締結部品の生産および販売を指します。ボルト、ナット、クリップ、特注コネクタなどを含むこれらのファスナーは、高度な金属粉末や高性能ポリマーを用いて、層ごとに積層して製造されます。これらのファスナーの主な機能は、航空機や宇宙機の構造体およびシステムアセンブリを固定すると同時に、設計の柔軟性、軽量化、そして生産期間の短縮を実現することです。3Dプリント航空宇宙用ファスナーの主な最終用途には、民間および軍用航空機、ビジネスジェット、ヘリコプター、衛星、ならびに特注部品や少量生産部品を必要とする整備・修理・オーバーホール(MRO)業務などが挙げられます。
市場の需要要因
-
- 航空宇宙分野における3Dプリントの導入: 航空宇宙生産における積層造形(AM)技術の利用拡大が、3Dプリント航空宇宙用ファスナーの市場を牽引しています。これらのソリューションは、設計の自由度の向上、軽量化、およびカスタマイズ可能な機能を提供するからです。
軽量部品の必要性:航空宇宙業界では、燃料効率を向上させるために航空機の軽量化にますます注力しており、チタン合金などの軽量材料で作られた3Dプリントファスナーの人気が高まっています。費用対効果と効率性:3Dプリンティングにより、航空宇宙メーカーは廃棄物を最小限に抑えながら、オンデマンドで高性能なファスナーを製造できるようになり、少量生産や特注部品の生産コストとリードタイムを大幅に削減できます。
- 規制および認証基準:特に防衛用および民間航空機における航空宇宙生産の拡大に伴い、航空宇宙製造の厳格な規制や安全基準を満たす認証済み3Dプリントファスナーへの需要が高まっています。
FMRレポートで分析された主要セグメント
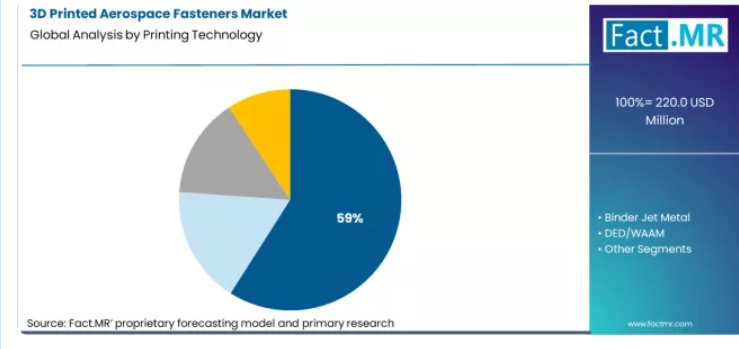
- 造形技術:LPBF(レーザー粉末床溶融法)は、複雑な形状を持つ高精度かつ高強度の航空宇宙用ファスナーを製造できることから、市場を支配すると予測されています。
- 材料:チタン合金は、その優れた強度対重量比と極端な温度に対する耐性により、航空宇宙用ファスナーに最適であることから、最大の市場シェアを獲得すると予想されています。
- 最終用途:航空宇宙用途向けの高度に専門化され、カスタマイズされたファスナーの小ロット生産に対する需要が高まっていることから、少量生産が最大のセグメントになると予想されます。
FMRのアナリスト見解
Fact MRのアナリストは、「メーカーが軽量でカスタマイズ可能、かつコスト効率に優れた締結ソリューションを求める中、航空宇宙製造およびMRO(保守・修理・オーバーホール)業務における3Dプリント技術の採用を原動力として、3Dプリント航空宇宙用ファスナー市場は力強い成長を遂げるだろう」と予測しています。
戦略的示唆/経営陣への提言
- 軽量かつ高性能なファスナーへの注力:メーカーは、特に航空宇宙用途において、性能を損なうことなく軽量化を実現する、優れた機械的特性を備えたファスナーの生産を優先すべきです。
- カスタマイズ性と柔軟性:特定の航空宇宙部品、とりわけ少量生産や特殊な用途向けにファスナーをカスタマイズできる能力は、市場における大きな成長機会となります。
- 規制への準拠と認証:メーカーは、航空宇宙用途での認証および使用に際し、3DプリントされたファスナーがFAAやEASAなどの航空当局による厳格な規制基準に準拠していることを確実にしなければなりません。
- 新興市場の機会:インド、中国、韓国などの地域で成長を続ける航空宇宙産業は、先進的な製造技術と高性能部品への需要に後押しされ、3Dプリント航空宇宙用ファスナーの市場拡大に向けた大きな機会を提供しています。
調査方法
一次調査:航空宇宙エンジニア、積層造形専門家、OEM調達マネージャー、MRO専門家へのインタビューを通じて、3Dプリント航空宇宙用ファスナー市場の推進要因とトレンドに関する知見を得ました。
デスクリサーチ:業界レポート、航空宇宙関連の出版物、および貿易統計からのデータを分析し、一次調査の結果を補完しました。
市場規模の算出と予測:トップダウンの業界需要推計とボトムアップの生産データを組み合わせたハイブリッドアプローチを用いて市場成長を予測し、専門家のレビューおよび航空宇宙生産と積層造形トレンドに関する最新のデータを通じて検証を行いました。
セグメント別分析
印刷技術別3Dプリント航空宇宙用ファスナー市場分析
- 市場の概要: LPBF(レーザー粉末床溶融法)による金属3Dプリントは、2026年までに3Dプリント航空宇宙用ファスナー市場の59%を占めると予想されています。LPBFは、複雑な形状を持つ高精度かつ高強度の部品を製造できることから、航空宇宙分野で広く採用されている3Dプリント技術です。この方法は、強度と精度の両方が極めて重要となるファスナーの製造に特に適しています。
- 需要の牽引要因:
- 精度と強度の要件: LPBFは、高精度かつ高強度の部品を製造できることで知られています。高い機械的性能と精密な公差が求められる航空宇宙用ファスナーは、軽量でありながら耐久性に優れた複雑な形状を製造できるLPBFの能力から恩恵を受けています。
- カスタマイズ性と複雑な形状: LPBFにより、従来の方法では製造が困難、あるいは不可能な複雑な形状のファスナーを製造することが可能となり、航空宇宙用途において設計の柔軟性が向上します。
- 費用対効果と効率性: 3Dプリンティング技術、特にLPBFがさらに洗練されるにつれ、金属ファスナーの製造コストは低下しています。これにより、費用対効果の高いオンデマンド生産ソリューションを求める航空宇宙メーカーにとって、LPBFはますます魅力的な選択肢となっています。
材料別3Dプリント航空宇宙用ファスナー市場分析
- 市場の概要: チタン合金は、2026年までに市場シェアの51%を占めると予測されています。チタン合金は、高い強度対重量比、耐食性、および極端な温度に耐える能力で知られており、特に耐久性と性能が極めて重要な用途において、航空宇宙用ファスナーに最適です。
- 需要の推進要因:
- 過酷な条件下での高性能: チタン合金は、優れた強度、軽量性、耐熱性および耐食性を備えており、航空宇宙用途、特に過酷な条件下での性能が最優先されるエンジンや構造部品において不可欠な素材となっています。
- 軽量部品への需要の高まり: 航空宇宙業界では、燃料効率を向上させるため、航空機の軽量化に引き続き注力しています。チタン合金は、その優れた強度対重量比により、こうした目標の達成を支援するため、3Dプリントされた航空宇宙用ファスナーへの採用がますます進んでいます。
- 耐久性と長寿命: チタン合金は耐久性が高く、摩耗や腐食に強いため、これらの材料で作られたファスナーは、航空宇宙用途に見られる過酷な環境や高い応力に耐えることができます。
3Dプリント航空宇宙用ファスナー市場の推進要因、制約、および機会
FMRのアナリストは、3Dプリント航空宇宙用ファスナー市場が、航空宇宙生産およびMRO(保守・修理・オーバーホール)のワークフローにおける積層造形(AM)の段階的な導入と結びついた、成長・移行段階にあるセグメントであると指摘しています。
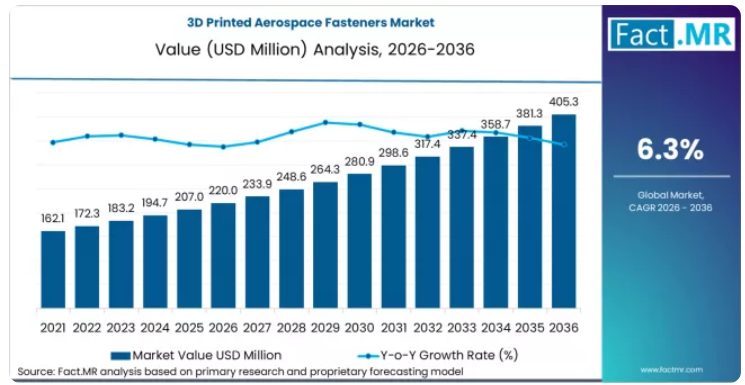
従来、ファスナーの大部分は従来の切削加工によって供給されてきました。しかし、航空宇宙分野のOEMやティアサプライヤーが軽量化、部品の統合、リードタイムの短縮を追求するにつれ、AMは少量生産かつ高複雑度のファスナーを実現する構造的な原動力として台頭してきました。2026年の市場規模予測は、この変化を反映しており、従来の製造方法が依然として主流であるものの、AMはプロトタイピングの段階から、特定のファスナータイプにおける認証済み量産へと移行しつつあります。
従来方式で製造されたファスナーへの需要は依然として大きいものの、設計の自由度や材料効率が重視されるニッチで性能重視の用途において、航空宇宙認証を取得した3Dプリント製ファスナーのシェアが拡大しています。これらのAMファスナーは単価が高く、販売数量のシェアは控えめであるものの、市場価値の純増に寄与しています。市場規模が現状にとどまっているのは、規制当局やOEMが3Dプリントされた部品に対して厳格な認定と試験を要求しているためであり、明確な効率化要因があるにもかかわらず、従来のファスナー在庫の広範な置き換えが鈍化しています。
積層造形の導入:航空宇宙分野のOEMやMROプロバイダーは、部品点数の削減、リードタイムの短縮、および特殊なアセンブリにおける強度対重量比の最適化を図るため、3Dプリントされたファスナーを指定しています。
規制認証基準:FAAやEASAなどの航空規制当局は、AM部品に対して広範な試験と材料認証を要求しており、これによりメーカーは、定義された疲労強度、強度、およびトレーサビリティの基準を満たす認証済み3Dプリントファスナーの採用を迫られています。
地域別の航空宇宙イノベーション:航空宇宙分野におけるAMプログラムや認証支援が充実している北米や欧州では、従来の製造が依然として主流である地域に比べ、3Dプリントファスナーの普及が急速に進んでいます。
地域別分析
本市場分析は、南アジア・太平洋、東アジア、北米、西ヨーロッパ、ドイツを含む主要なグローバル地域を対象としています。地域別にセグメント化されており、各地域の具体的な市場動向が示されています。完全版レポートでは、詳細な市場魅力度分析が提供されています。
南アジアおよび太平洋地域:
南アジアおよび太平洋地域は、3Dプリント航空宇宙用ファスナーの「新興市場」であり、特にインドと中国が牽引役となっています。これらの国々では航空宇宙産業が急速に発展しており、3Dプリントのような先進的な製造技術への需要を後押ししています。
- インド:インドにおける3Dプリント航空宇宙用ファスナーの需要は、2036年まで年平均成長率(CAGR)9.2%で増加すると予測されています。インドの航空宇宙・防衛セクターの成長と、3Dプリントなどの先進的な製造技術の導入が相まって、この市場の力強い成長を支えています。
- 中国:中国における3Dプリント航空宇宙用ファスナーの需要は、2036年まで年平均成長率(CAGR)8.6%で増加すると予測されています。中国の大規模な航空宇宙生産と3Dプリント技術の進歩が、これらのファスナーに対する市場の需要を引き続き牽引しています。
東アジア:
東アジアは依然として「航空宇宙製造の主要地域」であり、同地域における航空宇宙生産の技術的進歩への注力により、3Dプリント航空宇宙用ファスナーに対する需要は堅調です。
- 韓国:韓国における3Dプリント航空宇宙用ファスナーの需要は、2036年まで年平均成長率(CAGR)6.3%で増加すると予測されています。韓国における航空宇宙セクターの成長と、先進的な製造ソリューションへの投資が、3Dプリントファスナーの需要増加に寄与しています。
- 日本:日本における3Dプリント航空宇宙用ファスナーの需要は、2036年まで年平均成長率(CAGR)4.6%で増加すると予測されています。日本の航空宇宙分野におけるイノベーションと、軽量かつ高性能な材料への注力が、3Dプリント航空宇宙用ファスナーの安定した需要を支えています。
北米:
北米、特に米国は、航空宇宙および防衛分野における積層造形の採用拡大に牽引され、3Dプリント航空宇宙用ファスナーにとって引き続き重要な市場となっています。
- 米国: 米国における3Dプリント航空宇宙用ファスナーの需要は、2036年まで年平均成長率(CAGR)6.0%で増加すると予測されています。航空宇宙・防衛セクターの拡大と、生産プロセスにおける積層造形の採用拡大が、3Dプリントファスナーの需要を引き続き牽引しています。
西ヨーロッパ:
西ヨーロッパでは、ドイツ、フランス、英国などの国々が、強力な航空宇宙産業と、高性能で軽量な材料への需要の高まりに支えられ、3Dプリント航空宇宙用ファスナーの「成熟市場」であり続けています。
ドイツ: ドイツにおける3Dプリント航空宇宙用ファスナーの需要は、2036年まで年平均成長率(CAGR)5.5%で増加すると予測されています。ドイツの航空宇宙産業と、先進的な製造技術への注力が、3Dプリントファスナー市場の成長を引き続き支えています。
フランス: フランスにおける3Dプリント航空宇宙用ファスナーの需要は、2036年まで年平均成長率(CAGR)5.2%で増加すると予測されています。フランスの航空宇宙セクターと、航空機生産における3Dプリント技術の採用拡大が、これらの締結部品への需要を引き続き牽引しています。
英国:英国における3Dプリント航空宇宙用締結部品の需要は、2036年まで年平均成長率(CAGR)5.1%で増加すると予測されています。英国の航空宇宙分野におけるイノベーションと軽量素材への注力が、着実な市場成長に寄与しています。
Fact MRによる南アジア・太平洋地域、東アジア、北米、西ヨーロッパ、およびドイツにおける3Dプリント航空宇宙用ファスナー市場の分析は、インド、中国、韓国、米国、フランス、ドイツ、英国、日本を含む国別の評価で構成されています。読者の皆様は、これらの国々における市場の成長を形作る詳細なトレンド、規制の最新動向、および企業ごとの投資状況をご覧いただけます。
3Dプリント航空宇宙用ファスナー市場において、主要企業はどのように競争しているのでしょうか?
3Dプリント航空宇宙用ファスナー市場は、航空宇宙用途における軽量、カスタマイズ可能、かつ高強度の部品に対する需要の高まりによって牽引されています。EOS GmbHと3D Systems Corporationは、高性能かつ複雑な形状を持つ航空宇宙用ファスナーの精密製造を可能にする先進的な3Dプリント技術で市場をリードしています。
General Electric Company(GE Aerospace)とGKN Aerospace Ltd.(GKN Additive)は、積層造形を航空宇宙サプライチェーンに統合し、スピードとコスト効率の向上に注力しています。Stratasys Ltd.とNikon SLM Solutions AGは、最適化された設計の航空宇宙用ファスナーを製造するための最先端の材料と3Dプリントソリューションを提供しています。Materialise NVとRenishaw plcは、航空宇宙用ファスナーの生産において精度と信頼性を確保するソフトウェアおよび積層造形プラットフォームに注力しています。
Velo3D, Inc.は、航空宇宙規格を満たす金属3Dプリント部品の製造を専門としており、一方、カーペンター・テクノロジー・コーポレーション(Carpenter Additive)は、航空宇宙部品の3Dプリント向け高品質金属粉末に注力しています。これらの企業は、革新的な材料の開発、生産能力の拡大、そして航空宇宙セクターの進化するニーズに応えるカスタマイズ可能なソリューションの提供を通じて、競争力を高めています。
最近の業界動向
- ASTM International(F42委員会) | 新しいビジネスケース規格 F3774 | 2025年9月 ASTMは、積層造形部品の調達および検証のための「デジタルスレッド」を提供することを目的とした新しい規格(F3774)を承認しました。これにより、航空宇宙機関はグローバルなサプライチェーン全体でデータパッケージの要件を標準化できるようになります。
- NIST(米国国立標準技術研究所) | AM Bench 2025の結果 | 2025年11月 NISTは2025年アディティブ・マニュファクチャリング・ベンチマーク(AM Bench)シリーズを実施し、ニッケル合金718の高サイクル疲労に関する重要な測定データを公表しました。このデータは、モデラーがプリントされたファスナーの構造的完全性を予測するための2026年の基準となります。
- EASAおよびFAA | 共同積層造形ワークショップ | 2025年10月 EASAとFAAは、ケルンで年次共同ワークショップを開催し、特にワーキンググループ2(WG2)を設立して、機体および推進装置に使用される金属AM部品向けの、最適化された疲労・損傷許容度(F&DT)手法に関する技術ホワイトペーパーを策定しました。
3Dプリント航空宇宙用ファスナー市場の主要企業
- EOS GmbH
- General Electric Company (GE Aerospace)
- Nikon SLM Solutions AG
- 3D Systems Corporation
- Stratasys Ltd.
- Materialise NV
- Renishaw plc
- Velo3D, Inc.
- Carpenter Technology Corporation (Carpenter Additive)
- GKN Aerospace Ltd. (GKN Additive)
セグメンテーション
3Dプリント航空宇宙用ファスナー市場の主要セグメント
- 印刷技術別:
- LPBF金属印刷
- バインダージェット金属
- DED/WAAM
- その他
- 材料別:
- チタン合金
- インコネル/Ni合金
- ステンレス鋼
- その他
- 最終用途別:
- 試作・認定
- 少量生産
- MRO/スペアパーツ
- その他
- 販売チャネル別:
- サービスビューロー
- OEM内製印刷
- プリンターOEMエコシステム
- その他
- 地域別:
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋地域
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- その他の中東およびアフリカ
- その他の地域
- オセアニア
- 中央アジア
- その他の市場
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
専門家からの意見およびフィールドワーク(一次資料)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次資料が使用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察および現場での調査
社会およびコミュニティとの相互作用
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(Y-o-Y)成長トレンド分析
絶対額($)ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
印刷技術別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
印刷技術別 過去市場規模(百万米ドル)分析(2021年~2025年)
印刷技術別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
LPBF金属印刷
バインダージェット金属
DED/WAAM
その他
印刷技術別前年比成長率分析(2021年~2025年)
印刷技術別絶対額市場機会分析(2026年~2036年)
2021年~2025年の世界市場分析および2026年~2036年の予測(素材別)
はじめに/主な調査結果
素材別 過去市場規模(百万米ドル)分析(2021年~2025年)
素材別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
チタン合金
インコネル/Ni合金
ステンレス鋼
その他
2021年から2025年までの素材別前年比成長率分析
2026年から2036年までの素材別絶対的市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(地域別)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年から2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年から2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
米国
カナダ
メキシコ
印刷技術別
素材別
市場魅力度分析
国別
印刷技術別
素材別
主なポイント
ラテンアメリカ市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ
印刷技術別
素材別
市場魅力度分析
国別
印刷技術別
素材別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場規模(過去データ:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
市場規模(予測:百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他地域
印刷技術別
素材別
市場魅力度分析
国別
印刷技術別
素材別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
印刷技術別
素材別
市場魅力度分析
国別
印刷技術別
素材別
主なポイント
東アジア市場分析 2021年から2025年および2026年から2036年の予測、国別
市場規模(百万米ドル)の推移分析(市場分類別)、2021年から2025年
市場規模(百万米ドル)の予測(市場分類別)、2026年から2036年
国別
中国
日本
韓国
印刷技術別
素材別
市場魅力度分析
国別
印刷技術別
素材別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
印刷技術別
素材別
市場魅力度分析
国別
印刷技術別
素材別
主なポイント
中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
市場規模(過去値:百万米ドル)のトレンド分析(市場分類別、2021年から2025年)
市場規模(予測値:百万米ドル)の予測(市場分類別、2026年から2036年)
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
印刷技術別
素材別
市場魅力度分析
国別
印刷技術別
素材別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
カナダ
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
メキシコ
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
ブラジル
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
チリ
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
ドイツ
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
英国
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
イタリア
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
スペイン
価格分析
市場シェア分析、2025年
印刷技術別
素材別
フランス
価格分析
市場シェア分析、2025年
印刷技術別
素材別
インド
価格分析
市場シェア分析、2025年
印刷技術別
素材別
ASEAN
価格分析
市場シェア分析、2025年
印刷技術別
素材別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
中国
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
日本
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
韓国
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
ロシア
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
ポーランド
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
ハンガリー
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
トルコ
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
南アフリカ
価格分析
市場シェア分析(2025年)
印刷技術別
素材別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
印刷技術別
素材別
競合分析
競合の詳細分析
EOS GmbH
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
ゼネラル・エレクトリック社(GE Aerospace)
Nikon SLM Solutions AG
3D Systems Corporation
Stratasys Ltd.
マテリアライズNV
レニショーplc
Velo3D, Inc.
カーペンター・テクノロジー・コーポレーション(カーペンター・アディティブ)
GKNエアロスペース社(GKNアディティブ)
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:2021年から2036年までの印刷技術別世界市場規模(百万米ドル)の予測
表3:2021年から2036年までの材料別世界市場規模(百万米ドル)の予測
表4:2021年から2036年までの国別北米市場規模(百万米ドル)の予測
表5:北米市場規模(百万米ドル)の予測(印刷技術別、2021年~2036年)
表6:北米市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表7:ラテンアメリカ市場規模(百万米ドル)の予測(国別、2021年~2036年)
表8:ラテンアメリカ市場規模(百万米ドル)の印刷技術別予測、2021年~2036年
表9:ラテンアメリカ市場規模(百万米ドル)の素材別予測、2021年~2036年
表10:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
表11:西ヨーロッパの市場規模(百万米ドル)の予測(印刷技術別、2021年~2036年)
表12:西ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表13:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表14:東ヨーロッパの市場規模(百万米ドル)の予測(印刷技術別、2021年~2036年)
表15:東ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表16:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表17:東アジアの市場規模(百万米ドル)の予測(印刷技術別、2021年~2036年)
表18:東アジアの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表19:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の国別予測
表20:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の印刷技術別予測
表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の素材別予測
表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
表23:中東・アフリカの市場規模(百万米ドル)の印刷技術別予測(2021年~2036年)
表24:中東・アフリカの市場規模(百万米ドル)の素材別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年における印刷技術別の世界市場シェアおよびBPS分析
図4:2026年から2036年までの印刷技術別の世界市場YtoY成長率比較
図5:印刷技術別の世界市場魅力度分析
図6:素材別の世界市場シェアおよびBPS分析(2026年および2036年)
図7:素材別の世界市場YtoOtoY成長率比較(2026年~2036年)
図8:素材別世界市場の魅力度分析
図9:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
図10:地域別世界市場の前年比成長率比較(2026年~2036年)
図11:地域別世界市場の魅力度分析
図12:北米市場の増分ドル機会(2026年~2036年)
図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図16:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図20:北米市場における印刷技術別市場シェアおよびBPS分析(2026年および2036年)
図21:北米市場における印刷技術別のY-to-o-to-Y成長率比較(2026年から2036年)
図22:印刷技術別 北米市場の魅力度分析
図23:素材別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
図24:素材別 北米市場のYtoY成長率比較(2026年から2036年)
図25:素材別 北米市場の魅力度分析
図26:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図27:ラテンアメリカ市場における印刷技術別市場価値シェアおよびBPS分析(2026年および2036年)
図28:ラテンアメリカ市場における印刷技術別のYtoOtoY成長率比較(2026年から2036年)
図29:ラテンアメリカ市場における印刷技術別の市場魅力度分析
図30:ラテンアメリカ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
図31:ラテンアメリカ市場における素材別のYtoOtoY成長率比較(2026年から2036年)
図32:ラテンアメリカ市場における素材別の市場魅力度分析
図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図34:西ヨーロッパ市場における印刷技術別市場価値シェアおよびBPS分析(2026年および2036年)
図35:西ヨーロッパ市場における印刷技術別YtoOtoY成長率比較(2026年から2036年)
図36:西ヨーロッパ市場における印刷技術別の市場魅力度分析
図37:西ヨーロッパ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
図38:西ヨーロッパ市場における素材別のYtoOtoY成長率比較(2026年から2036年)
図39:西ヨーロッパ市場における素材別の市場魅力度分析
図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図41:東ヨーロッパ市場における印刷技術別市場価値シェアおよびBPS分析(2026年および2036年)
図42:東ヨーロッパ市場における印刷技術別のYtoOtoY成長率比較(2026年から2036年)
図43:東ヨーロッパ市場における印刷技術別の市場魅力度分析
図44:東ヨーロッパ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
図45:東ヨーロッパ市場における素材別のYからOへの成長率比較(2026年から2036年)
図46:東欧市場における素材別の市場魅力度分析
図47:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図48:東アジア市場における印刷技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図49:東アジア市場における印刷技術別のYtoY成長率比較(2026年~2036年)
図50:東アジア市場における印刷技術別の魅力度分析
図51:東アジア市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
図52:東アジア市場における素材別YtoOtoY成長率の比較(2026年~2036年)
図53:東アジア市場における素材別の市場魅力度分析
図54:南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)
図55:南アジア・太平洋市場における印刷技術別の市場シェアおよびBPS分析(2026年および2036年)
図56:南アジア・太平洋市場における印刷技術別のYtoOtoY成長率比較(2026年から2036年)
図57:印刷技術別の南アジア・太平洋地域の市場魅力度分析
図58:素材別の南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
図59:素材別の南アジア・太平洋地域のYtoOtoY成長率比較(2026年から2036年)
図60:素材別 南アジア・太平洋地域の市場魅力度分析
図61:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図62:印刷技術別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図63:中東・アフリカ市場における印刷技術別の前年比成長率比較(2026年~2036年)
図64:中東・アフリカ市場における印刷技術別の市場魅力度分析
図65:中東・アフリカ市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
図66:中東・アフリカ市場における素材別前年比成長率の比較(2026年~2036年)
図67:中東・アフリカ市場における素材別の市場魅力度分析
図68:世界市場 – ティア構造分析
図69:世界市場 – 企業別シェア分析









