ゼロ・ウェイスト包装市場の概要
市場の概要
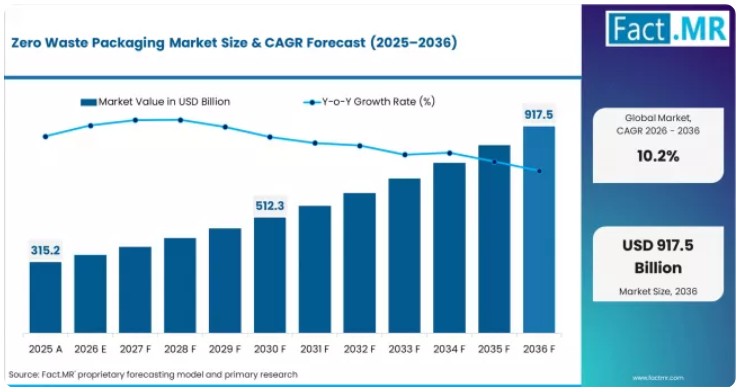
- 2025年、世界のゼロ・ウェイスト包装市場の規模は約3,152億米ドルと評価されました。
- 同市場は2026年に3,474億米ドルに達すると推定されており、2036年までに9,175億米ドルに達すると予測されています。
- ゼロ・ウェイスト包装市場は、予測期間中に年平均成長率(CAGR)10.2%で拡大する見込みです。
- 2026年から2036年の間に、この市場は5,701億米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
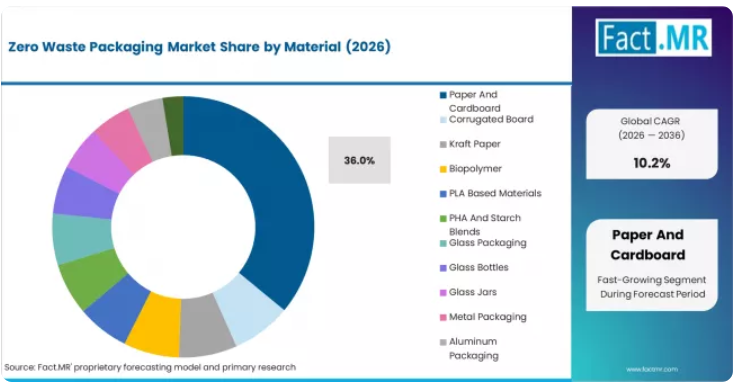
- 2026年時点で、素材別シェアの36%を紙および段ボールが占めています。
- インド(11.2%)と中国(10.5%)は、予測期間中の主要な成長市場となります。
- 需要と成長の推進要因
- 欧州、北米、およびアジア太平洋地域の一部で、拡大生産者責任に関する法規制が強化されており、包装メーカーは使用済み製品の回収およびリサイクルインフラへの資金提供が求められています。
- ブランドオーナーによるサステナビリティへの取り組みが、食品、飲料、パーソナルケアの各カテゴリーにおいて、単一素材、堆肥化可能、および再利用可能な包装形態への調達シフトを後押ししています。
- 環境に配慮した包装に対する消費者の需要は、小売業者のプライベートブランド(PB)の仕様に影響を与え、信頼性の高い廃棄物削減の主張を持つブランドに棚スペース上の優位性をもたらしています。
- 自治体および商業用の堆肥化インフラの拡充により、回収システムが成熟しつつある市場において、堆肥化可能な包装形態の実用性が向上しています。
- Eコマースのフルフィルメントの拡大に伴い、プラスチック充填材を使用せずに輸送時の耐久性要件を満たす、リサイクル可能かつ生分解性素材で作られた保護包装への需要が高まっています。
- 製品およびセグメント別見通し
- 2026年には、主要な最終用途分野全体で安定した需要に支えられ、紙および段ボールが素材シェアの36%を占める見込みです。
- 2026年には、主要な最終用途分野全体で安定した需要に支えられ、再利用可能かつリサイクル可能な包装が使用形態別シェアの52%を占める見込みです。
- 2026年には、主要な最終用途分野全体で安定した需要に支えられ、食品・飲料分野が用途別シェアの42%を占める見込みです。
- 主なセグメンテーションは以下の通りです:
- 素材:紙・段ボール、段ボール、クラフト紙、バイオポリマー、PLA系素材、PHAおよびデンプンブレンド、ガラス包装、ガラス瓶、ガラスジャー、金属包装、アルミニウム包装、スチール包装
- 用途別:再利用・リサイクル可能な包装、再利用可能な容器、リサイクル可能な素材、堆肥化可能な包装、産業用堆肥化可能、家庭用堆肥化可能、食用包装、食品用フィルム、先進的な食用容器
- 用途:食品・飲料、生鮮食品包装、加工食品包装、Eコマース、配送用包装、小売包装、ヘルスケア、医療用包装、病院用品、化粧品・パーソナルケア、スキンケア用包装、パーソナルケア製品、電気・電子機器、保護包装、部品包装、その他、産業用包装、農業用包装
- 流通チャネル:直販、自社ブランドチャネル、法人契約、販売代理店および卸売業者、地域販売代理店、大量卸売業者、オンラインチャネル、Eコマースプラットフォーム、自社ウェブサイト
- これらのシステムにより、以下のことが可能となります:
- 再利用可能、リサイクル可能、および堆肥化可能な設計を通じて、使用済み包装材の埋立処分を回避すること
- バイオベースおよび単一素材の基材を用いたバリア性能と保存期間の保護
- クローズドループ型リサイクルを実現するための、既存の回収・選別・再処理インフラとの統合
- 地域別および競争環境の見通し
- アジア太平洋地域が成長を牽引しており、インドが11.2%、中国が10.5%、日本が6.1%となっています。これは、産業生産能力の拡大とインフラ投資に支えられたものです。
- 北米では、確立された最終用途市場と投資活動を反映し、米国が9.4%と安定した需要を示しています。
- 欧州の需要は、規制要件や技術のアップグレードに支えられ、ドイツが8.8%、英国が7.9%と堅調に推移しています。
- 予測期間中、インド(11.2%)と中国(10.5%)が主要な成長市場となります。
- 主要な参入企業には、DS Smith plc、Ecovative LLC、Biome Bioplastics Limited、Avani Eco、Sulapac Oy、TIPAなどが挙げられます。
- アナリストの見解
- Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「ゼロ・ウェイスト包装市場は、規制要件とブランドオーナーの取り組みという2つの力が相まって形成されています。欧州やアジアの一部で導入されている拡大生産者責任(EPR)制度により、廃棄物を発生させる包装形態は経済的に成り立たなくなっています。同時に、ブランドオーナーは、測定可能な包装の循環性を求める公的な目標を設定しています。その結果、紙、単一素材プラスチック、および堆肥化可能な基材を優先する調達へのシフトが進んでいます。実証済みのサプライチェーンとの互換性を備え、拡張性があり、コスト競争力のある代替品を提供できる企業が、従来のフレキシブル包装や多層包装からシェアを奪っています。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 使い捨てプラスチックに対する規制上の禁止措置や課税により、複数の最終用途カテゴリーにおいて、リサイクル可能および堆肥化可能な代替包装への移行が加速しています。
- 企業のネットゼロおよび循環型経済の目標により、グローバルなサプライチェーン全体の調達枠組みに、ゼロ・ウェイスト包装の仕様が組み込まれています。
- 持続可能な包装が施された製品に対して、消費者が割高な価格を支払う意欲が高まっていることで、代替素材形式の商業的実現可能性が向上しています。
主要な市場の制約
- 従来のプラスチックに比べて、堆肥化可能およびバイオベースの包装材の材料費および加工コストが高いため、価格に敏感なカテゴリーでの採用が制限されています。
- 多くの市場において堆肥化および回収インフラが限られているため、堆肥化可能包装の実用的な循環性が低下しています。
- 一部の代替素材では、防湿性や保存期間の保護性能に差があるため、特定の食品・飲料カテゴリーでの適用が制限されています。
主な機会分野
- デポジット返還制度やリフィルシステムの拡大により、寸法や素材仕様が標準化された、耐久性のある再利用可能な包装形態への需要が生まれています。
- 単一素材のフレキシブル包装の成長により、多層ラミネート材に対するコスト面および性能面の競争力を維持しつつ、リサイクルとの互換性が実現されています。
- 海藻、キノコ、農業廃棄物を原料とした包装基材の開発は、持続可能性を重視したプレミアムなポジショニングを目指すブランドにとって、差別化の機会を提供しています。
ゼロ・ウェイスト包装市場のセグメント別分析
- 2026年には、主要な最終用途分野における確立された需要に支えられ、紙・段ボールが素材セグメントの36%を占めます。
- 2026年には、再利用可能かつリサイクル可能な包装が、利用形態セグメントの52%を占め、主要な用途分野で一貫して採用が進んでいます。
- 2026年には、食品・飲料が用途セグメントの42%を占め、主要分野における需要の集中を反映しています。
ゼロ・ウェイスト包装市場は、素材、使用性タイプ、用途、流通チャネル、および地域ごとに分類されています。短期的には紙・段ボールが金額ベースで首位を占めていますが、最終用途の要件が進化するにつれ、新興カテゴリーが次の成長段階を牽引すると予想されます。
ゼロ・ウェイスト包装市場を支配しているのはどの素材セグメントでしょうか?
2026年までに、世界のゼロ・ウェイスト包装市場において、紙および段ボールは素材セグメントの36%を占めると予想されています。需要は、主要な最終用途分野における安定した調達によって支えられており、そこでは確立された性能要件と手頃な価格が、既存顧客基盤を維持しています。
このセグメントは、主要な垂直市場における買い替え需要と生産能力の拡大が引き続き安定した調達を生み出すため、予測期間を通じてその地位を維持すると予想されます。新たな代替品がシェアを伸ばしつつありますが、成熟市場および発展途上市場において、購入者の慣れ親しんだ素材であることや用途への適合性から、紙および段ボールが依然として主要な数量カテゴリーとなっています。
ゼロ・ウェイスト包装市場において、どの「使用形態」セグメントが主導的地位を占めていますか?
2026年までに、世界のゼロ・ウェイスト包装市場において、「再利用可能およびリサイクル可能な包装」が使用形態セグメントの52%を占めると予想されています。需要は、主要な最終用途分野における一貫した調達によって支えられており、確立された性能要件と手頃な価格が、既存導入基盤を維持しています。
主要産業分野における更新需要と生産能力の拡大が引き続き安定した調達を生み出しているため、このセグメントは予測期間を通じてその地位を維持すると予想されます。新興の代替品がシェアを伸ばしつつありますが、成熟市場および発展途上市場を問わず、購入者の慣れ親しんだ素材であることや用途への適合性から、再利用可能およびリサイクル可能な包装が依然として主要な数量カテゴリーとなっています。
ゼロ・ウェイスト包装市場で支配的な用途セグメントはどれでしょうか?
2026年までに、食品・飲料セグメントは世界のゼロ・ウェイスト包装市場における用途セグメントの42%を占めると予想されます。需要は主要な最終用途分野全体にわたる安定した調達によって支えられており、確立された性能要件と手頃な価格が既存導入基盤を維持しています。
このセグメントは、主要な垂直市場における代替需要と生産能力の拡大が安定した調達を生み出し続けているため、予測期間を通じてその地位を維持すると見込まれています。新たな代替品がシェアを伸ばしつつありますが、成熟市場および発展途上市場における購入者の慣れ親しんだ素材であることや用途への適合性から、食品・飲料分野が依然として主要な数量カテゴリーとなっています。
ゼロ・ウェイスト包装市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
堆肥化可能な包装材は、まだ最大の素材カテゴリーではありませんが、ゼロ・ウェイスト包装市場において最も急成長しているセグメントの一つとして台頭しています。外食事業者、ファストフード店、および消費者直販ブランドが、使い捨てプラスチックの禁止措置や企業の廃棄物削減目標を達成するために堆肥化可能な形式を採用するにつれ、需要は高まっています。成長が最も著しいのは、自治体の堆肥化インフラが拡大している市場、特に西ヨーロッパおよび北米の一部の自治体です。
生分解性パッケージへの移行は、包装資材の購入者が使用後の処理結果を評価する方法における、より広範な変化を反映しています。ブランド各社は、理論上のリサイクル可能性の主張ではなく、地域の廃棄物処理インフラとの適合性に基づいて素材を選定する傾向が強まっています。これにより、生分解性の認証を取得しており、商業用堆肥化システムでの性能が実証された包装ソリューションへの需要が生まれています。これは、材料科学の専門知識と第三者認証の取得実績を持つサプライヤーにとって有利に働いています。
主要市場における地域別見通し
インドは、国内需要の拡大、産業生産能力の増強、および最終用途での採用拡大に支えられ、11.2%の成長率で市場を牽引しています。
- 米国は9.4%の成長率を示しており、これは機器の入れ替えや技術アップグレードに伴う、定着した需要パターンを反映しています。
- 欧州の需要は堅調に推移しており、英国は7.9%、ドイツは8.8%の成長率を示しています。これは、規制順守や技術アップグレードに支えられたものです。
インドにおけるゼロ・ウェイスト包装市場の展望
インドのゼロ・ウェイスト包装市場は、2036年まで年平均成長率(CAGR)11.2%で成長すると予測されています。需要は、エンドユース活動の拡大や、主要な用途セグメントにおける高スペック製品の採用拡大によって支えられています。
- エンドユース需要の拡大が、主要な用途分野における調達を後押ししています。
- インフラ投資により、導入済みの設備基盤が拡大しています。
- 性能要件の高まりが、ミドルレンジおよびプレミアム製品の需要を支えています。
中国におけるゼロ・ウェイスト包装の需要動向
中国のゼロ・ウェイスト包装市場は、2036年まで年平均成長率(CAGR)10.5%で成長すると予測されています。需要は、エンドユース活動の拡大と、主要な用途セグメント全体における高スペック製品の採用拡大によって支えられています。
- 拡大する最終用途の需要が、主要な用途分野全体での調達を後押ししています。
- インフラ投資により、導入済み設備の基盤が拡大しています。
- 性能要件の高まりが、ミッドレンジおよびプレミアム製品の需要を支えています。
米国におけるゼロ・ウェイスト包装の成長評価
米国のゼロ・ウェイスト包装市場は、2036年まで年平均成長率(CAGR)9.4%で成長すると予測されています。需要は、エンドユース活動の拡大と、主要な用途セグメント全体における高スペック製品の採用拡大によって支えられています。
- エンドユース需要の拡大は、主要な用途分野全体での調達を後押ししています。
- インフラ投資により、導入済み設備の基盤が拡大しています。
- 性能要件の高まりが、ミッドレンジおよびプレミアム製品の需要を支えています。
ドイツのゼロ・ウェイスト包装市場の成長見通し
ドイツのゼロ・ウェイスト包装市場は、2036年まで年平均成長率(CAGR)8.8%で成長すると予測されています。需要は、エンドユース活動の拡大と、主要な用途セグメント全体における高スペック製品の採用拡大によって支えられています。
- エンドユース需要の拡大は、主要な用途分野における調達を後押ししています。
- インフラ投資により、導入済み設備の基盤が拡大しています。
- 性能要件の高まりが、ミドルレンジおよびプレミアム製品の需要を支えています。
英国におけるゼロ・ウェイスト包装市場の機会見通し
英国のゼロ・ウェイスト包装市場は、2036年まで年平均成長率(CAGR)7.9%で成長すると予測されています。需要は、エンドユース活動の拡大と、主要な用途セグメント全体における高スペック製品の採用拡大によって支えられています。
- エンドユース需要の拡大が、主要な用途分野における調達を後押ししています。
- インフラ投資により、導入済みの設備基盤が拡大しています。
- 性能要件の高まりが、ミッドレンジおよびプレミアム製品の需要を支えています。
ブラジルにおけるゼロ・ウェイスト包装の需要分析
ブラジルのゼロ・ウェイスト包装市場は、2036年まで年平均成長率(CAGR)6.7%で成長すると予測されています。需要は、エンドユース活動の拡大と、主要な用途セグメント全体における高スペック製品の採用拡大によって支えられています。
- 拡大する最終用途の需要が、主要な用途分野全体での調達を後押ししています。
- インフラ投資により、導入済みの設備基盤が拡大しています。
- 性能要件の高まりが、ミドルレンジおよびプレミアム製品の需要を支えています。
日本におけるゼロ・ウェイスト包装の成長予測
日本のゼロ・ウェイスト包装市場は、2036年まで年平均成長率(CAGR)6.1%で成長すると予測されています。需要は、エンドユース活動の拡大と、主要な用途セグメント全体における高スペック製品の採用拡大によって支えられています。
- エンドユース需要の拡大は、主要な用途分野全体での調達を後押ししています。
- インフラ投資により、導入済み設備の基盤が拡大しています。
- 性能要件の高まりが、ミッドレンジおよびプレミアム製品の需要を支えています。
競合ベンチマークおよび企業のポジショニング
企業別ゼロ・ウェイスト包装市場分析
- DS Smith plc、Ecovative LLC、Biome Bioplastics Limited、Avani Ecoは、幅広い製品ポートフォリオと確立されたブランド認知度を通じて、世界のゼロ・ウェイスト包装市場で強固な地位を築いています。
- Sulapac Oy、TIPA、World Centric、Notpla Limitedは、特定の価格帯や地域別チャネルにおいて重要な役割を果たしており、競争は製品の品質と流通網によって形作られています。
- 技術の統合とアフターサービス体制は、高スペックな製品カテゴリーにおいて差別化要因となっています。
競争環境は中程度の細分化が見られ、老舗企業、専門メーカー、価値重視の生産者が存在しています。DS Smith plc、Ecovative LLC、Biome Bioplastics Limited、Avani Ecoは、製品の幅広さ、技術力、主要な最終用途分野における認知度を通じて競争を展開しています。
競争は、標準製品カテゴリーとプレミアム製品カテゴリーの違いによって形作られています。標準製品は価格に敏感な購入者を惹きつける一方、高仕様のシステムは、性能とサービスサポートを軸としたプレミアム層の競争を生み出しています。
戦略的優先事項には、製品ポートフォリオの拡大、サービスネットワークの強化、および直接販売やEコマースといった流通チャネル全体でのリーチ拡大が含まれます。
ゼロ・ウェイスト包装市場の主要企業
DS Smith plc、Ecovative LLC、Biome Bioplastics Limited、Avani Ecoは、強力な製品ポートフォリオと確立された市場での存在感を背景に、世界のゼロ・ウェイスト包装市場における主要プレイヤーに数えられます。
Sulapac Oy、TIPA、World Centric、Notpla Limitedは、特定の用途セグメントや地域市場において確固たる地位を築いています。
BIOPLA、Hero Packagingは、特化された製品ラインナップとニッチな用途分野での強みを活かして、引き続き競争を展開しています。
最近の業界動向
- DS Smith plc – 製品ポートフォリオの拡大(2025年)
- DS Smith plcは、より高仕様の用途を対象とした新モデルにより、製品ポートフォリオを拡大しました。この拡大により、成長著しいプレミアムセグメントにおける同社の地位が強化されました。
- Ecovative LLC – 技術アップグレードの導入(2026年)
- Ecovative LLCは、中核製品ライン全体で技術能力をアップグレードし、エンドユーザーにとっての運用効率と用途の汎用性を向上させました。
- Biome Bioplastics Limited – 地理的拡大(2025年)
- Biome Bioplastics Limitedは、アジア太平洋地域およびラテンアメリカの高成長市場へ販売・サービスネットワークを拡大し、機関向け調達チャネルへのアクセスを強化しました。
ゼロ・ウェイスト包装市場を牽引する主要企業
- DS Smith plc
- Ecovative LLC
- Biome Bioplastics Limited
- Avani Eco
- Sulapac Oy
- TIPA
- World Centric
- Notpla Limited
- BIOPLA
- Hero Packaging
ゼロ・ウェイスト包装市場のセグメンテーション
- ゼロ・ウェイスト包装市場:素材別セグメンテーション:
- 紙および段ボール
- 段ボール
- 輸送用包装ソリューション
- Eコマース用配送箱
- バルク包装用途
- 輸送用包装ソリューション
- クラフト紙
- フレキシブル包装材料
- 食品包装ソリューション
- 環境に優しいキャリーバッグ
- フレキシブル包装材料
- バイオポリマー
- PLA系素材
- 堆肥化可能な包装製品
- 食品用容器およびフィルム
- 使い捨て食器
- 堆肥化可能な包装製品
- PHAおよびデンプンブレンド
- 生分解性包装
- フレキシブルフィルムの用途
- 小売包装ソリューション
- 生分解性包装
- ガラス包装
- ガラス瓶
- 再利用可能な飲料容器
- 詰め替え可能な包装システム
- 高級包装用途
- 再利用可能な飲料容器
- ガラス瓶
- 食品・化粧品用保存容器
- 長期保存用包装
- 耐薬品性容器
- 食品・化粧品用保存容器
- 金属製包装
- アルミニウム製包装
- 軽量容器
- 飲料缶
- ホイル包装用途
- 軽量容器
- スチール製包装
- 耐久性のある保存容器
- 工業用包装
- 食品缶詰ソリューション
- 耐久性のある保存容器
- ゼロ・ウェイスト包装市場:用途別分類:
- 再利用可能かつリサイクル可能な包装
- 再利用可能な容器
- 詰め替え可能な包装システム
- リターナブルボトルプログラム
- ループ型包装モデル
- 詰め替え可能な包装システム
- リサイクル可能な素材
- 単一素材包装
- リサイクルが容易な流れ
- 循環型経済ソリューション
- 単一素材包装
- 堆肥化可能な包装
- 産業用堆肥化可能
- 認証済み堆肥化可能素材
- 食品廃棄物対応パッケージ
- 生分解性フィルム
- 認証済み堆肥化可能素材
- 家庭用堆肥化可能
- 消費者向け堆肥化ソリューション
- 家庭用分解性パッケージ
- 環境に優しい代替品
- 消費者向け堆肥化ソリューション
- 食用パッケージ
- 食品用フィルム
- 食用コーティング材料
- スナック用パッケージ層
- 可溶性フィルム
- 食用コーティング材料
- 革新的な食用容器
- バイオベースの包装コンセプト
- 海藻およびタンパク質ベース
- 使い捨て消費用パック
- バイオベースの包装コンセプト
- ゼロ・ウェイスト包装市場(用途別セグメント):
- 食品・飲料
- 生鮮食品包装
- 生鮮食品の保存
- 果物・野菜の包装
- 乳製品用容器
- 生鮮食品の保存
- 加工食品の包装
- スナック・レディミール用包装
- 持続可能な包装ソリューション
- フレキシブル包装材料
- スナック・レディミール用包装
- Eコマース
- 配送用包装
- 保護包装ソリューション
- 段ボール箱および充填材
- リターナブル包装システム
- 保護包装ソリューション
- 小売包装
- ブランド包装ソリューション
- 環境に優しい包装デザイン
- 顧客向け配送包装
- ブランド包装ソリューション
- ヘルスケア
- 医療用包装
- 無菌包装システム
- 医薬品用容器
- 使い捨て医療用包装
- 無菌包装システム
- 病院用備品
- 再利用可能な医療用容器
- 安全な輸送ソリューション
- 廃棄物削減システム
- 再利用可能な医療用容器
- 化粧品・パーソナルケア
- スキンケア用包装
- 詰め替え可能な容器
- クリーム・ローション用包装
- 環境に優しいボトル
- 詰め替え可能な容器
- パーソナルケア製品
- 持続可能なチューブ・ボトル
- シャンプー・衛生用品用包装
- 詰め替え用パウチシステム
- 持続可能なチューブ・ボトル
- 電気・電子機器
- 保護包装
- 帯電防止包装
- 機器保護材
- 再利用可能な包装システム
- 帯電防止包装
- 部品包装
- 小型電子機器の包装
- 環境に優しい緩衝材
- 耐衝撃性素材
- 小型電子機器の包装
- その他
- 産業用包装
- バルク包装ソリューション
- 再利用可能な輸送用コンテナ
- 持続可能な保管システム
- バルク包装ソリューション
- 農業用包装
- 生分解性包装
- 種子および肥料用袋
- 環境に優しいサプライチェーン
- 生分解性包装
- ゼロ・ウェイスト包装市場(流通チャネル別セグメント):
- 直接販売
- ブランド直営チャネル
- 消費者向け直接包装供給
- カスタム包装ソリューション
- バルク契約供給
- 消費者向け直接包装供給
- 法人契約
- B2B供給契約
- 小売およびEコマースパートナーシップ
- 長期調達契約
- B2B供給契約
- 販売代理店および卸売業者
- 地域販売代理店
- 地域供給ネットワーク
- 中小企業向け包装供給
- 小売流通チャネル
- 地域供給ネットワーク
- バルク卸売業者
- 大量供給
- 産業用包装の流通
- マルチクライアント・サプライチェーン
- 大量供給
- オンラインチャネル
- Eコマース・プラットフォーム
- デジタル・マーケットプレイス
- 幅広い製品の入手可能性
- 少量注文
- デジタル・マーケットプレイス
- 企業ウェブサイト
- ブランド直営プラットフォーム
- カスタマイズと注文
- サブスクリプション型供給
- ブランド直営プラットフォーム
- ゼロ・ウェイスト包装市場:ライフサイクル終了時の種類別セグメント:
- リサイクル可能な包装
- 単一素材包装
- 容易なリサイクルシステム
- 紙および金属のリサイクル
- プラスチックリサイクルの最適化
- 容易なリサイクルシステム
- 消費後再生材(PCR)
- 再処理素材
- クローズドループリサイクル
- 循環型経済への統合
- 再処理素材
- 再利用可能な包装
- 返却可能な包装
- 詰め替え・再利用システム
- デポジット制度
- 小売返却システム
- 詰め替え・再利用システム
- 耐久性のある多用途包装
- 長寿命容器
- 産業用再利用用途
- 物流包装システム
- 長寿命容器
- 堆肥化可能な包装
- 産業用堆肥化可能
- 認証済み堆肥化材料
- 食品廃棄物対応包装
- 施設内生分解
- 認証済み堆肥化材料
- 家庭用堆肥化可能
- 消費者向け堆肥化ソリューション
- 家庭内分解
- 環境に優しい廃棄
- 消費者向け堆肥化ソリューション
- 食用包装
- 消費可能な素材
- 食品グレードの包装
- 食用フィルムおよびコーティング
- 溶解性包装
- 食品グレードの包装
- 革新的な食用フォーマット
- 海藻およびタンパク質ベース
- 使い捨て消費用パック
- ゼロ・ウェイスト用途
- 海藻およびタンパク質ベース
- 地域別ゼロ・ウェイスト包装市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが使用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
「可能性が高いシナリオ」における需要
「保守的なシナリオ」における需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(素材別)
はじめに/主な調査結果
過去市場規模(価値) (百万米ドル) 素材別分析、2021年~2025年
現在および将来の市場規模(価値)(百万米ドル)の分析および予測、素材別、2026年~2036年
紙および段ボール
段ボール
輸送用包装ソリューション
Eコマース用配送箱
バルク包装用途
クラフト紙
フレキシブル包装材料
食品包装ソリューション
環境に優しいキャリーバッグ
バイオポリマー
PLA系素材
堆肥化可能な包装製品
食品用容器およびフィルム
使い捨て食器
PHAおよびデンプンブレンド
生分解性包装
フレキシブルフィルムの用途
小売包装ソリューション
ガラス包装
ガラス瓶
再利用可能な飲料容器
詰め替え可能な包装システム
高級包装用途
ガラス瓶
食品および化粧品の保存
長期保存用包装
耐薬品性容器
金属包装
アルミニウム包装
軽量容器
飲料缶
ホイル包装用途
2021年から2025年までの素材別前年比成長率分析
素材別、2026年から2036年までの絶対額(米ドル)の市場機会分析
用途別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
用途別、2021年から2025年までの過去の市場規模(百万米ドル)分析
用途別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
再利用可能およびリサイクル可能な包装
再利用可能な容器
詰め替え可能な包装システム
返却式ボトルプログラム
ループ型包装モデル
リサイクル可能な素材
単一素材包装
リサイクルが容易な流れ
循環型経済ソリューション
堆肥化可能な包装
産業用堆肥化可能
認証済み堆肥化可能素材
食品廃棄物対応包装
生分解性フィルム
家庭用堆肥化可能
消費者向け堆肥化ソリューション
家庭用分解性包装
環境に優しい代替品
食用包装
食品グレードフィルム
食用コーティング材
スナック包装用層
可溶性フィルム
革新的な食用容器
バイオベース包装のコンセプト
海藻およびタンパク質ベース
使い捨て消費用パック
2021年から2025年までの用途別YtoOtoY成長トレンド分析
2026年から2036年までの用途別絶対市場規模(米ドル)分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(用途別)
はじめに/主な調査結果
用途別 過去市場規模(百万米ドル)の分析(2021年~2025年)
用途別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
食品・飲料
生鮮食品包装
生鮮食品の保存
果物・野菜の包装
乳製品用容器
加工食品用包装
スナックおよびレディミール用包装
持続可能な包装ソリューション
フレキシブル包装材料
Eコマース
配送用包装
保護包装ソリューション
段ボール箱および充填材
リターナブル包装システム
小売用包装
ブランド包装ソリューション
環境に優しい包装デザイン
顧客向け配送用包装
ヘルスケア
医療用包装
無菌包装システム
医薬品容器
使い捨て医療用包装
病院用消耗品
再利用可能な医療用容器
安全な輸送ソリューション
廃棄物削減システム
化粧品・パーソナルケア
スキンケア用包装
詰め替え可能な容器
クリーム・ローション用包装
環境に優しいボトル
用途別前年比成長傾向分析(2021年~2025年)
用途別絶対額市場機会分析(2026年~2036年)
流通チャネル別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
流通チャネル別過去市場規模(価値)(百万米ドル)分析(2021年~2025年)
現在および将来の市場規模(価値)
(百万米ドル) 流通チャネル別分析および予測(2026年~2036年)直接販売自社ブランドチャネル消費者向け直接包装供給カスタム包装ソリューションバルク契約供給法人契約B2B供給契約小売およびEコマース提携長期調達契約販売代理店および卸売業者地域販売代理店地域供給ネットワーク中小企業向けパッケージ供給小売流通チャネルバルク卸売業者大量供給産業用パッケージ流通マルチクライアント・サプライチェーンオンラインチャネルEコマースプラットフォームデジタルマーケットプレイス幅広い製品入手可能性少量注文企業ウェブサイトブランド直営プラットフォームカスタマイズおよび注文サブスクリプション型供給流通チャネル別前年比成長率分析(2021年~2025年)流通チャネル別絶対市場規模分析(2026年~2036年)ライフサイクル終了タイプ別世界市場分析(2021年~2025年)および予測(2026年~2036年)はじめに / 主な調査結果2021年から2025年までの使用済み後の処理方法別、過去の市場規模(百万米ドル)の分析2026年から2036年までの使用済み後の処理方法別、現在および将来の市場規模(百万米ドル)の分析と予測リサイクル可能な包装単一素材包装容易なリサイクルシステム紙および金属のリサイクルプラスチックストリームの最適化消費後リサイクル(PCR)再処理材料クローズドループリサイクル循環型経済への統合再利用可能な包装返却可能な包装詰め替え・再利用システムデポジット制度小売返却システム耐久性のある多用途包装長寿命容器産業用再利用用途物流包装システム堆肥化可能な包装産業用堆肥化可能製品認証済み堆肥化材料食品廃棄物対応包装施設内生分解家庭用堆肥化可能消費者向け堆肥化ソリューション家庭内分解環境に優しい廃棄処理食用包装消費可能素材食品グレード包装食用フィルムおよびコーティング可溶性包装YからOへの成長トレンド分析(使用済み後の処理タイプ別、2021年から2025年)ライフサイクル終了タイプ別の絶対額($)市場機会分析、2026年から2036年地域別グローバル市場分析(2021年から2025年)および予測(2026年から2036年)はじめに地域別過去市場規模(百万米ドル)分析、2021年から2025年地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測北米ラテンアメリカ西ヨーロッパ東ヨーロッパ東アジア南アジアおよび太平洋地域中東・アフリカ地域別 市場魅力度分析北米市場分析(2021年から2025年)および2026年から2036年までの予測(国別)市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年~2025年市場分類別 市場規模(百万米ドル)の予測、2026年~2036年国別米国カナダメキシコ素材別用途別アプリケーション別流通チャネル別廃棄処理方法別市場魅力度分析国別素材別用途別アプリケーション別流通チャネル別廃棄処理方法別主なポイントラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年市場分類別 市場規模(百万米ドル)の予測、2026年~2036年国別ブラジルチリその他のラテンアメリカ素材別用途別アプリケーション別流通チャネル別廃棄処理方法別市場魅力度分析国別素材別用途別アプリケーション別流通チャネル別廃棄処理方法別主なポイント西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)国別ドイツ英国イタリアスペインフランス北欧諸国ベネルクス西ヨーロッパその他素材別用途別アプリケーション別流通チャネル別廃棄処理方法別市場魅力度分析国別素材別用途別アプリケーション別流通チャネル別廃棄処理方法別主なポイント東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年市場分類別 市場規模(百万米ドル)の予測:2026年~2036年国別ロシアポーランドハンガリーバルカン・バルト諸国東欧のその他地域素材別用途別アプリケーション別流通チャネル別ライフサイクル終了段階別市場魅力度分析国別素材別用途別アプリケーション別流通チャネル別ライフサイクル終了タイプ別主なポイント東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年~2025年市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)国別中国日本韓国素材別用途別アプリケーション別流通チャネル別ライフサイクル終了タイプ別市場魅力度分析国別素材別用途別アプリケーション別流通チャネル別ライフサイクル終了タイプ別主なポイント南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年市場分類別の市場規模(百万米ドル)の予測、2026年~2036年国別インドASEANオーストラリア・ニュージーランド南アジア・太平洋地域のその他素材別用途別アプリケーション別流通チャネル別ライフサイクル終了タイプ別市場魅力度分析国別素材別用途別アプリケーション別流通チャネル別ライフサイクル終了タイプ別主なポイント中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
市場魅力度分析
国別
素材別
用途別
用途別
流通チャネル別
使用済み製品処理方法別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
使用済み製品処理方法別
カナダ
価格分析
市場シェア分析(2025年)
素材別
用途別
用途別
流通チャネル別
ライフサイクル終了タイプ別
メキシコ
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
ブラジル
価格分析
市場シェア分析(2025年)
素材別
用途別
用途別
流通チャネル別
ライフサイクル終了タイプ別
チリ
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
ドイツ
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
英国
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
イタリア
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
スペイン
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
フランス
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
インド
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
ASEAN
価格分析
市場シェア分析、2025年
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
オーストラリア・ニュージーランド
価格分析
市場シェア分析、2025年
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
中国
価格分析
市場シェア分析、2025年
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
日本
価格分析
市場シェア分析、2025年
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
韓国
価格分析
市場シェア分析、2025年
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
ロシア
価格分析
市場シェア分析、2025年
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
ポーランド
価格分析
市場シェア分析、2025年
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
ハンガリー
価格分析
市場シェア分析、2025年
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
トルコ
価格分析
市場シェア分析(2025年)
素材別
用途別
アプリケーション別
流通チャネル別
ライフサイクル終了タイプ別
南アフリカ価格分析市場シェア分析(2025年)素材別用途別アプリケーション別流通チャネル別ライフサイクル終了タイプ別市場構造分析競合ダッシュボード競合ベンチマーキング主要企業の市場シェア分析地域別素材別用途別アプリケーション別流通チャネル別ライフサイクル終了タイプ別競合分析競合の詳細分析DS Smith plc概要製品ポートフォリオ市場セグメント別収益性(製品/年代/販売チャネル/地域)販売拠点戦略概要マーケティング戦略製品戦略チャネル戦略Ecovative LLCBiome Bioplastics LimitedAvani EcoSulapac OyTIPAWorld CentricNotpla LimitedBIOPLAHero Packaging使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:素材別世界市場規模(百万米ドル)予測(2021年~2036年)
表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:流通チャネル別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:廃棄処理方法別世界市場規模(百万米ドル)予測(2021年~2036年)
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:素材別北米市場規模(百万米ドル)予測、2021年~2036年
表9:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表10:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表11:流通チャネル別北米市場規模(百万米ドル)予測、2021年~2036年
表12:製品寿命終了形態別北米市場規模(百万米ドル)予測、2021年~2036年
表13:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:ラテンアメリカ市場規模(百万米ドル)の素材別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の予測(ライフサイクル終了タイプ別、2021年~2036年)
表19:西ヨーロッパ市場規模 (百万米ドル)の国別予測(2021年~2036年)
表20:西ヨーロッパの市場規模(百万米ドル)の素材別予測(2021年~2036年)
表21:西ヨーロッパの市場規模(百万米ドル)のユーザビリティタイプ別予測(2021年~2036年)
表22:
2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)の用途別予測表23:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)の流通チャネル別予測表24:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)のライフサイクル終了タイプ別予測表25:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)表26:東ヨーロッパの市場規模(百万米ドル)の素材別予測(2021年~2036年)表27:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)表28:東ヨーロッパ市場規模(百万米ドル)の用途別予測(2021年~2036年)表29:東ヨーロッパ市場規模(百万米ドル)の販売チャネル別予測(2021年~2036年)表30:東ヨーロッパ市場規模(百万米ドル)の製品寿命終了タイプ別予測(2021年~2036年)表31:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)表32:東アジアの市場規模(百万米ドル)の素材別予測(2021年~2036年)表33:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)表34:東アジアの市場規模(百万米ドル)の予測(用途別、2021年~2036年)表35:東アジアの市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)表36:東アジアの市場規模(百万米ドル)の予測(ライフサイクル終了タイプ別、2021年~2036年)表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)表38:南アジアおよび太平洋地域の市場規模(百万米ドル)の素材別予測(2021年~2036年)表39:南アジアおよび太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)表40:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)表41:南アジア・太平洋地域の市場規模(百万米ドル)の販売チャネル別予測(2021年~2036年)表42:南アジア・太平洋地域の市場規模(百万米ドル)予測(ライフサイクル終了タイプ別、2021年~2036年)表43:中東・アフリカ地域の市場規模(百万米ドル)予測(国別、2021年~2036年)表44:中東・アフリカ地域の市場規模(百万米ドル) 素材別市場規模予測(2021年~2036年)表45:中東・アフリカ市場規模(百万米ドル)の予測(用途別、2021年~2036年)表46:中東・アフリカ市場規模(百万米ドル)の予測(用途別、2021年~2036年)表47:中東・アフリカ市場規模(百万米ドル)、流通チャネル別予測(2021年~2036年)表48:中東・アフリカ市場規模(百万米ドル)、ライフサイクル終了タイプ別予測(2021年~2036年)図表一覧図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の素材別世界市場シェアおよびBPS分析
図4:2026年から2036年までの素材別世界市場の前年比成長率比較
図5:素材別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図10:用途別世界市場の前年比成長率比較(2026年~2036年)
図11:用途別世界市場の魅力度分析
図12:流通チャネル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図13:流通チャネル別世界市場の前年比成長率比較(2026年~2036年)
図14:流通チャネル別世界市場の魅力度分析
図15:ライフサイクル終了タイプ別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:ライフサイクル終了タイプ別世界市場の前年比成長率比較(2026年~2036年)
図17:ライフサイクル終了タイプ別世界市場の魅力度分析
図18:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図19:地域別世界市場の前年比成長率比較(2026年から2036年)
図20:地域別世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年から2036年)
図22:ラテンアメリカ市場の追加ドル機会(2026年~2036年)
図23:西ヨーロッパ市場の追加ドル機会(2026年~2036年)
図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
図25:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図26:南アジアおよび太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図28:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
図29:北米市場における素材別市場シェアおよびBPS分析、2026年および2036年
図30:北米市場における素材別前年比成長率の比較(2026年~2036年)
図31:北米市場における素材別の市場魅力度分析
図32:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)図33:北米市場における用途別前年比成長率の比較(2026年~2036年)図34:北米市場における用途別の市場魅力度分析図35:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)図36:用途別北米市場の前年比成長率比較(2026年から2036年)図37:用途別北米市場の魅力度分析図38:流通チャネル別北米市場の価値シェアおよびBPS分析(2026年および2036年)図39:流通チャネル別北米市場の前年比成長率比較(2026年~2036年)図40:流通チャネル別北米市場の魅力度分析図41:廃棄形態別北米市場の価値シェアおよびBPS分析(2026年および2036年)図42:廃棄形態別北米市場の前年比成長率比較(2026年~2036年)図43:廃棄形態別北米市場の魅力度分析図44:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)図45:素材別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)図46:素材別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)図47:ラテンアメリカ市場の魅力度分析(素材別)図48:ラテンアメリカ市場の価値シェアおよびBPS分析(用途別、2026年および2036年)図49:ラテンアメリカ市場における用途別前年比成長率の比較(2026年~2036年)図50:ラテンアメリカ市場における用途別の市場魅力度分析図51:ラテンアメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)図52:ラテンアメリカ市場における用途別前年比成長率の比較(2026年~2036年)図53:ラテンアメリカ市場における用途別の市場魅力度分析図54:ラテンアメリカ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)図55:ラテンアメリカ市場における流通チャネル別前年比成長率の比較(2026年~2036年)図56:流通チャネル別ラテンアメリカ市場の魅力度分析図57:廃棄形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)図58:廃棄形態別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)図59:廃棄形態別ラテンアメリカ市場の魅力度分析図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)図61:西ヨーロッパ市場における素材別市場シェアおよびBPS分析(2026年および2036年)図62:西ヨーロッパ市場における素材別前年比成長率の比較(2026年から2036年)図63:西ヨーロッパ市場における素材別の市場魅力度分析図64:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)図65:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)図66:西ヨーロッパ市場における用途別市場魅力度分析図67:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)図68:西ヨーロッパ市場における用途別前年比成長率の比較(2026年から2036年)図69:用途別 西ヨーロッパ市場の魅力度分析図70:流通チャネル別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)図71:流通チャネル別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)図72:流通チャネル別 西ヨーロッパ市場の魅力度分析図73:西ヨーロッパ市場におけるライフサイクル終了タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)図74: 2026年から2036年までの西ヨーロッパ市場における廃棄形態別前年比成長率の比較図75:西ヨーロッパ市場における廃棄形態別の市場魅力度分析図76:2026年および2036年の東ヨーロッパ市場における国別市場シェアおよびBPS分析図77:東ヨーロッパ市場における素材別市場シェアおよびBPS分析(2026年および2036年)図78:東ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)図79:東ヨーロッパ市場における素材別の市場魅力度分析図80:東ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)図81:東欧市場における用途別前年比成長率の比較(2026年~2036年)図82:東欧市場における用途別の市場魅力度分析図83:東欧市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における用途別前年比成長率の比較(2026年~2036年)図85:東欧市場における用途別の市場魅力度分析図86:東欧市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)図87:東欧市場における流通チャネル別の前年比成長率比較(2026年~2036年)図88:東欧市場における流通チャネル別の市場魅力度分析図89:東欧市場におけるライフサイクル終了タイプ別の市場シェアおよびBPS分析(2026年および2036年)図90:東欧市場におけるライフサイクル終了タイプ別の前年比成長率比較(2026年から2036年)図91:東欧市場における使用済み製品の種類別市場魅力度分析図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)図93:東アジア市場における素材別市場シェアおよびBPS分析(2026年および2036年)図94:東アジア市場における素材別前年比成長率の比較(2026年~2036年)図95:東アジア市場における素材別の市場魅力度分析図96:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)図97:東アジア市場における用途別前年比成長率の比較(2026年~2036年)図98:東アジア市場における用途別の魅力度分析図99:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)図100:東アジア市場における用途別前年比成長率の比較(2026年~2036年)図101:東アジア市場における用途別の魅力度分析図102:東アジア市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)図103:東アジア市場における流通チャネル別前年比成長率の比較(2026年~2036年)図104:東アジア市場における流通チャネル別の魅力度分析図105:東アジア市場における製品ライフサイクル終了タイプ別の市場シェアおよびBPS分析(2026年および2036年)図106:東アジア市場における廃棄形態別の前年比成長率比較(2026年~2036年)図107:東アジア市場における廃棄形態別の市場魅力度分析図108:南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)図109:南アジア・太平洋市場における素材別市場シェアおよびBPS分析(2026年および2036年)図110:南アジア・太平洋市場における素材別前年比成長率の比較(2026年から2036年)
図111:南アジア・太平洋地域の市場における素材別魅力度分析
図112:南アジア・太平洋地域の市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図113:南アジア・太平洋地域の市場における用途別前年比成長率の比較(2026年~2036年)
図114:南アジア・太平洋地域市場における用途別魅力度分析
図115:南アジア・太平洋地域市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図116:2026年から2036年までの用途別南アジア・太平洋市場の前年比成長率比較
図117:用途別南アジア・太平洋市場の魅力度分析
図118:2026年および2036年の流通チャネル別南アジア・太平洋市場の価値シェアおよびBPS分析
図119:南アジア・太平洋市場における流通チャネル別前年比成長率の比較(2026年~2036年)
図120:南アジア・太平洋市場における流通チャネル別の市場魅力度分析
図121:南アジア・太平洋市場における製品寿命終了タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図122: 南アジア・太平洋市場:製品ライフサイクル終了タイプ別前年比成長率の比較(2026年~2036年)
図123:南アジア・太平洋市場:製品ライフサイクル終了タイプ別の市場魅力度分析
図124:中東・アフリカ市場:国別市場シェアおよびBPS分析(2026年および2036年)
図125:中東・アフリカ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場における素材別の前年比成長率比較(2026年から2036年)
図127:中東・アフリカ市場における素材別の市場魅力度分析
図128:中東・アフリカ市場における利用形態別の市場シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における利用形態別の前年比成長率比較(2026年~2036年)
図130:中東・アフリカ市場における用途別魅力度分析
図131:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における用途別前年比成長率の比較、 2026年から2036年
図133:用途別中東・アフリカ市場の魅力度分析
図134:流通チャネル別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図135:流通チャネル別中東・アフリカ市場の前年比成長率比較(2026年から2036年)
図136:流通チャネル別の中東・アフリカ市場の魅力度分析
図137:廃棄形態別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図138:廃棄形態別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
図139:中東・アフリカ市場におけるライフサイクル終了タイプ別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









