風力タービンのドローン点検市場の成長を支える重要な数値とは何でしょうか?
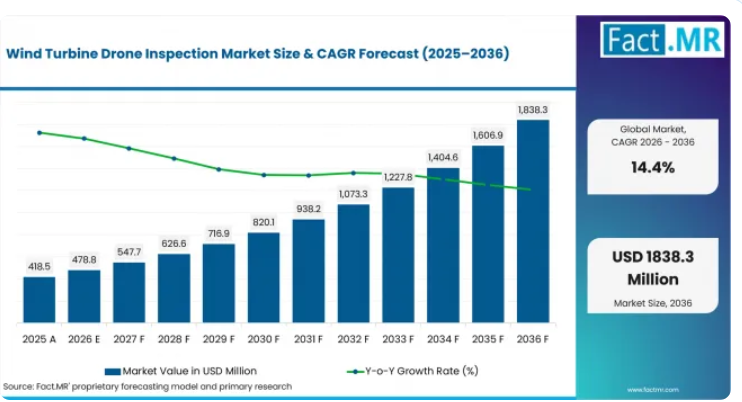
2026年から2036年にかけて、13億5,950万米ドルの市場規模が見込まれています。
- 市場の需要要因
- 風力発電事業者にとっては、ブレードが長期間の稼働を通じて疲労、侵食、および天候による損傷を蓄積するため、繰り返し実施可能な点検が必要です。米国エネルギー省の研究によると、タービンブレードは多大な疲労荷重を受けており、ドローンによる空中点検で目に見える表面の損傷を特定できることが指摘されています。これにより、稼働開始後や定期メンテナンスサイクル中に、高解像度の点検に対する継続的な需要が生まれます。この需要は、より広範な点検用ドローン市場も支えています。
- ドローンによる点検は、高所での作業量を削減します。ブレードやタワーの評価には、従来、ロープアクセス、地上からの光学機器、あるいはその他のアクセス手段が必要でした。無人航空機は、技術者が地上に留まったまま、至近距離からの視覚データや熱画像データを収集できるため、安全計画や点検時間が保守コストに影響を与える場合、導入の決定を後押しします。
- 稼働中の風力発電設備は拡大を続けている一方で、既存のプロジェクトは老朽化が進み、リパワリングが行われています。米国エネルギー省の報告によると、2023年末時点での陸上風力発電容量は150,492 MWでした。一方、ドイツでは2025年末時点で、陸上風力発電が68.1 GW、洋上風力発電が9.5 GWと報告されています。稼働中の資産が増えるにつれ、定期的な点検を必要とするブレードや構造物の数も増加します。
- 洋上風力発電の開発が進むにつれ、遠隔点検の必要性はさらに高まっています。これは、海上へのアクセスには船舶のスケジュール調整、天候条件の許容範囲、技術者の移動といった要件が加わるためです。英国は「差額契約(CfD)」の第7回割当ラウンドを通じて8.4 GWの洋上風力発電容量を割り当て、フランスは2035年までに15 GWの洋上風力発電設備を整備する計画です。ドローンサービスを活用することで、洋上に直接アクセスする必要がある点検作業の回数を減らすことができます。
- 点検の価値は、画像の撮影から欠陥の分類や保守ワークフローへと移行しつつあります。米国エネルギー省(DOE)の支援を受けた研究では、タービンブレードの点検に向けた自律型ビジョン技術が試験されており、現在のサービスプラットフォームでは、光学画像や熱画像とAIを活用した分析を組み合わせています。そのため、購入者は飛行能力に加え、欠陥の位置特定や報告の精度も評価しています。
- 分析対象の主要セグメント
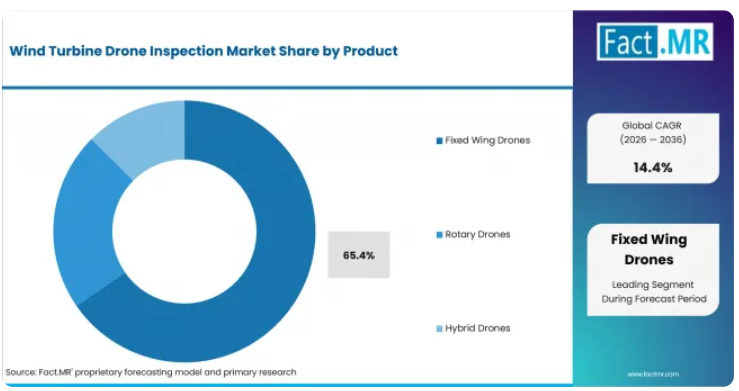
- 2026年には、固定翼ドローンが製品市場の65.4%を占めます。飛行持続時間が長いことで、分散したタービン群全体をカバーし、再配置のための停止回数を減らしながら、より広範囲な現場点検ルートをカバーすることが可能になります。
- 2026年の導入台数の46.3%を陸上風力発電所が占めており、これは道路によるアクセス、より簡素な離陸準備、および1日の稼働時間で複数のタービンを点検できる能力に支えられています。
- 2026年には、遠隔操縦システムが運用市場の55.2%を占める見込みです。突風、まぶしさ、現場固有の空域状況により、飛行経路の即時調整が必要となるブレードやタワーの付近では、パイロットによる監督が依然として有用です。
- ブレード点検は、2026年の用途市場の33.2%を占める見込みです。これは、侵食、コーティング剤の損傷、疲労、落雷の影響により、高解像度の表面検査に対する継続的な需要が生じているためです。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナス・ジャ氏は次のように述べています。「風力タービンのドローンによる点検は、単発的な航空写真撮影から、再現性のある状態評価へと移行しつつあります。風力発電所の運営事業者には、メンテナンス計画と連携可能な欠陥箇所の特定、深刻度評価、および点検履歴がますます求められています。信頼性の高い飛行運用と一貫した画質、体系的なレポート作成を組み合わせたプロバイダーは、陸上および洋上の風力発電設備群全体にわたる継続的な点検プログラムを獲得できる立場にあります。」
- 戦略的示唆
- 点検サービスプロバイダーは、飛行時間ではなく、明確に定義されたタービン評価ワークフローを販売すべきです。購入者は、ブレード、ナセル、またはタワーの各箇所ごとに実用的な調査結果を求める必要があります。そうすることで、保守チームはどの箇所を修理すべきかを判断できるようになります。
- 運営事業者は、点検サイクル全体を通じて、撮影角度、欠陥ラベル、および過去のデータとの比較を標準化すべきです。一貫した撮影を行うことで、年ごとの劣化状況を評価しやすくなり、手動による照合作業も削減されます。
- 洋上サービスモデルでは、価格設定の前に、気象条件、通信状況、展開のロジスティクスを考慮に入れる必要があります。遠隔地の資産は、1回の点検あたりの価値を高める一方で、運用上の制約も厳しくなります。
- ドローンおよび分析ツールのサプライヤーは、資産管理システムと連携可能な、エクスポート可能な点検記録の提供を支援すべきです。調査結果がメンテナンスや保証のワークフローに直接反映されれば、商業的価値は高まります。これにより、定期的なメンテナンスプログラムにおけるスマートドローンサービスの役割が強化されます。
風力タービンのドローン点検市場は、セグメント別にどのように分類されますか?
市場は、「製品」、「導入形態」、「運用」、「用途」によって分類されます。
なぜ固定翼ドローンが製品部門をリードしているのでしょうか?
2026年には、固定翼ドローンが製品部門の65.4%を占める見込みです。
点検プログラムにおいて、より長い飛行持続時間や、複数のタービン、アクセス道路、あるいは環境ゾーンにわたる広範囲の点検が求められる場合、固定翼プラットフォームが適しています。その運用特性により、チームは着陸前により広い範囲を調査することができ、これは分散した陸上資産や発電所全体の点検任務において有用です。
購入者にとっての利点は、検査プログラムに複数の風力タービンが含まれる場合、繰り返し行われる離陸・着陸のサイクルを削減できる点にあります。ブレードの至近距離での作業には他の機体が使用されることもありますが、固定翼システムは、現場のカバー範囲、経路計画、および資産周辺の状況把握のための画像撮影を通じて、より広範な検査手順をサポートすることができます。また、このサービスモデルは、インフラ評価に使用されるより広範なドローンサービスとも連携しています。
なぜ陸上風力発電所が導入をリードしているのでしょうか?
2026年の導入実績のうち、陸上風力発電所が46.3%を占めています。
陸上サイトがリードしている理由は、点検チームが道路を通じてタービンに到達でき、管理された離陸エリアを設定でき、船舶輸送を必要とせずにミッションを繰り返せるためです。これにより、稼働中の風力発電設備全体にわたる定期的なブレードおよびタワーの点検において、ドローンの導入が実用的になります。
ドイツでは、2025年末時点で68.1 GWの陸上風力発電容量を有しており、同年にはさらに20.8 GW近くの陸上風力発電容量の増設が承認されました。設置基数の増加に加え、既存サイトのリパワリングが進むことで、メンテナンスや部品交換の前に状態記録が必要な風力タービンの数が増加しています。
なぜ遠隔操縦システムが運用分野をリードしているのでしょうか?
2026年には、遠隔操縦システムが運用全体の55.2%を占めています。
風力タービンの点検では、ブレード、タワー、ナセルの近くで位置を制御しながら、変化する風や現場の状況に対応する必要があるため、遠隔操縦が主流となっています。画像の品質が構造物からの特定の角度や距離の維持に依存する場合は、直接の監督が依然として有用です。
規制面でも、この運用モデルが支持されています。FAAパート107では、定義された運用要件の下で商用小型ドローンの運用が許可されており、免除が適用されない限り、一般的に視認範囲内での飛行が求められます。これにより、自律システムの開発が進む中でも、訓練を受けた遠隔操縦士が多くの商用点検ミッションにおいて中心的な役割を果たし続けています。
なぜブレード点検が用途別で首位を占めるのでしょうか?
2026年時点で、ブレード点検は用途別の33.2%を占めています。
ブレード点検が主導的な地位を占める理由は、ブレードが継続的な空力荷重の下で稼働し、雨、浮遊粒子、落雷にさらされているためです。定期メンテナンス期間中に表面の欠陥が特定されなければ、より高額な修理が必要になる可能性があります。
米国エネルギー省は、ドローン、赤外線画像、ロボットシステムを用いた風力発電用ブレードの点検研究を支援してきました。運用上の目標は、目に見える損傷を特定し、高所への手動アクセスだけに頼ることなく、早期の診断を支援することです。これにより、ドローンによる点検はブレードのメンテナンス計画において直接的な役割を果たすことになります。この用途は、ローターの状態を評価するために使用されるブレード点検機器と重なる部分があります。
風力タービンのドローン点検市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
定期的なブレードのメンテナンス要件、風力発電設備の増加、およびより安全な遠隔点検への需要により、普及が加速しています。一方、気象条件による制約、飛行許可の取得、データ品質のばらつきなどが、導入の遅れや点検任務の繰り返しを招く可能性があります。資産所有者がアクセスが困難な手動点検を置き換えるにつれ、産業用点検分野全体で同様のワークフローの変化が生じています。
2036年までに、どの国が風力タービンのドローン点検市場を拡大させているのでしょうか?
- 米国は、広範な稼働中の風力発電設備と、商用ドローン運用に関する確立された「パート107」の枠組みに支えられています。また、米国エネルギー省(DOE)が支援する点検研究も、ブレードの遠隔評価や自律型視覚技術の進展を後押ししており、稼働中およびリパワリングされた資産全体における定期的なサービス需要を強化しています。
- 英国の需要は、船舶によるアクセスや技術者の移動がコスト増や天候への依存を招く洋上風力発電設備と、ますます密接に結びついています。「差額決済(CDF)」第7回割当ラウンドでは、8.4 GWの洋上風力発電容量が確保され、将来の点検対象が拡大することになります。
- フランスは、既存の陸上風力発電容量に加え、洋上風力発電の運用拠点を整備しています。プロジェクトが建設段階から運用段階へと進むにつれ、所有者は、海洋の気象条件が許す期間に合わせてスケジュールを組める、ブレードおよび構造物の定期点検を必要としています。
- ドイツでは、2025年末時点で68.1 GWの陸上風力発電容量に加え、継続的なリパワリングや新規プロジェクトが進行しています。これにより、老朽化したタービンと新規稼働資産の両方において、点検需要が生まれています。
- イタリアの2025年末時点の風力発電設備容量は13.629 GWでした。稼働中の設備群では定期点検が継続される一方、将来の洋上風力開発においては、アクセスが困難な場所での遠隔評価の価値が高まる可能性があります。
- 韓国は、体系的な洋上風力発電のパイプライン構築を進めており、将来的に試運転やブレード・構造物の点検を必要とする洋上風力タービンのストックが増加する見込みです。プロジェクトの規模や地理的な分散が進むにつれ、遠隔点検の価値はさらに高まります。
- 日本は、2030年までに10 GW、2040年までに30 GWから45 GWの洋上風力発電プロジェクトの形成を目標としています。排他的経済水域(EEZ)への拡大に伴い、地理的に分散した洋上資産における遠隔点検の価値が高まっています。
2036年までの米国の成長を牽引しているのは何でしょうか?
米国は2026年から2036年にかけて、年平均成長率(CAGR)13.9%で拡大すると予測されています。
この点検市場は、稼働中の風力タービンの膨大な設置基数に支えられています。米国エネルギー省(DOE)の報告によると、2023年末時点での陸上風力発電容量は150,492 MWに達しており、これによりブレードの状態確認、保証期間満了時の評価、およびリパワリングに関連する点検に対する継続的な需要が生まれています。
また、DOEの研究では、タービンブレード向けのドローンおよび自律型ビジョン技術のアプローチについても検証が行われています。これにより、収集された画像のエンジニアリングレビューを維持しつつ、目視検査の一部をロープアクセスから移行させたい資産所有者にとって、技術的な障壁が低くなります。
2036年までの英国市場の成長を牽引する要因は何でしょうか?
英国市場は、2026年から2036年にかけて年平均成長率(CAGR)12.3%で拡大すると予測されています。
洋上風力発電は、遠隔データ収集が直接的な運用価値をもたらす検査環境を生み出しています。第7回割当ラウンドでは、採択されたプロジェクト全体で8.4 GWの洋上風力発電容量が割り当てられ、これに伴い、試運転後にブレード、ナセル、構造物の点検を必要とするタービンが追加されることになります。
船舶物流においては、技術者の移動や船舶の稼働状況が海況に左右されるため、点検のタイミングが重要となります。適切な気象条件の期間に迅速に動員できるドローンオペレーターは、高所での直接作業量を削減しつつ、状態評価を支援することができます。
2036年までのフランスの成長を牽引する要因は何でしょうか?
フランスでは、2026年から2036年にかけて年平均成長率(CAGR)11.1%で拡大すると予測されています。
フランスは、長期的な洋上風力発電の運営基盤を構築しています。政府の計画では、2035年までに15 GW、2037年までに18 GWの洋上風力発電設備の導入が求められており、2050年の目標達成に向けた道筋を支えるため、さらなるプロジェクトの選定が行われる予定です。
これにより、点検要件はプロジェクト段階での調査から、定期的な運用・保守へと変化しています。ドローンサービスを活用すれば、ブレード表面の点検や構造の記録作成が可能となり、すべての目視検査においてロープアクセスチームを投入したり、船舶を至近距離に配置したりする必要がなくなります。
2036年までのドイツの成長を牽引する要因は何でしょうか?
ドイツは、2026年から2036年にかけて年平均成長率(CAGR)13.1%で拡大すると予測されています。
ドイツでは、大規模な陸上風力発電設備が稼働していることに加え、継続的な増設が進んでいます。ドイツ連邦ネットワーク庁(Bundesnetzagentur)の報告によると、2025年末時点での陸上風力発電容量は68.1 GW、同年の陸上風力発電の認可容量は20.8 GW近くに達し、一方、洋上風力発電容量は9.5 GWに達しました。
したがって、点検需要は2つの方向から生じています。すなわち、既存のタービンに対する定期的な評価と、新規に稼働開始またはリパワリングされた資産のベースライン状態記録です。複数のタービン種類にわたって点検を標準化できるサービスプロバイダーは、フリートレベルの契約に適しています。
2036年までのイタリアの成長を牽引しているのは何でしょうか?
イタリアは、2026年から2036年にかけて年平均成長率(CAGR)4.2%で拡大すると予測されています。
テルナ(Terna)の報告によると、2025年末時点での風力発電設備容量は13.629 GWでした。この稼働基盤は、上場市場の成長率が他のいくつかの国に比べて比較的緩やかであるにもかかわらず、定期点検の需要を支えています。
環境アセスメント中の浮体式洋上風力プロジェクトは、新たな点検要件をもたらします。船舶構造物やより遠隔地での設置により、遠隔視覚評価の価値が高まっていますが、この機会が定期的な運用業務へと転換される時期は、プロジェクトのスケジュールや許認可の状況によって決まります。
2036年までの韓国の成長を牽引する要因は何でしょうか?
韓国では、2026年から2036年にかけて年平均成長率(CAGR)12.7%で拡大すると予測されています。
政府の政策により、洋上風力発電の開発プロセスがより体系化されつつあります。2025年9月時点で、同国の競争入札制度を通じて約4.1 GWの洋上風力発電プロジェクトが選定されており、政府は許認可やインフラ面の制約の解消に取り組んでいます。
これらのプロジェクトが進展するにつれ、点検需要は建設段階の検証から、稼働中の資産の評価へと移行していくでしょう。ドローンによる点検は、技術者をすべての外部表面に派遣することなく、ブレードや構造物の点検を支援することができ、これは船舶上に点在するプロジェクトにおいて特に重要です。
2036年までの日本の成長を牽引する要因は何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)10.8%で拡大すると予測されています。
日本は、2030年までに10GW、2040年までに30GWから45GWという洋上風力発電プロジェクトの形成目標を設定しています。2025年の法改正は、プロジェクト開発を日本の排他的経済水域(EEZ)にまで拡大することを目的としており、洋上風力発電活動の潜在的な地理的範囲を広げました。
地理的に分散した洋上風力発電設備群においては、手動によるアクセスを最小限に抑える点検手段の価値が高まります。タービン構造物の近くで安定した飛行を行い、再現性のある欠陥記録を組み合わせることができるドローンオペレーターは、船舶での頻繁なアクセスが困難なプロジェクト全体にわたる保守計画を支援することができます。
風力タービンドローン点検市場を牽引しているのはどの企業でしょうか?
風力タービンドローン点検市場の主要企業には、ABJ Drones、AeroDeploy、Balmore Inspection Services、Bristol Drone Services、Zeitview、DSLRPros、Flyability、 GeoWGS84 Corp.、Mile High Drones LLC、Recon Aerial、The Chandler Companies、DroneDeploy、HUVRdata、AIRPIX、EagleNXT(senseFly)、RES(Sulzer & Schmid Laboratories)、Volatus Aerospace Inc.、およびPerceptoなどが挙げられます。
競争の行方は、飛行の信頼性、点検の再現性、ペイロードの品質、および最終的な欠陥記録の利便性によって左右されます。ABJ DronesとAeroDeployは風力タービンの点検サービスを提供している一方、Zeitviewは映像撮影と資産分析を組み合わせています。DroneDeployとHUVRdataは、画像、欠陥記録、および保守ワークフローを整理することで、点検データ層において競合しています。
市場における専門分野は企業によって異なります。Flyabilityは衝突耐性のあるドローンを用いたブレード内部検査をサポートし、RESはSulzer & Schmidの3DXブレード検査技術と風力発電の運用・保守(O&M)能力を組み合わせています。Volatus Aerospaceは視覚、サーマル、LiDARによる検査サービスを提供し、Perceptoはエネルギーインフラ向けの自律型検査に注力しています。購入者は、機体仕様のみではなく、データ収集から欠陥の優先順位付けに至るまでのワークフロー全体を比較検討しています。
企業イメージも変化しています。DroneBaseは2023年にZeitviewへとブランド名を変更しました。RESは2024年9月にSulzer & Schmid Laboratoriesを買収し、senseFlyはEagleNXTの子会社として事業を展開しています。PrecisionHawkは、2023年12月に連邦破産法第7章の適用を申請したため、現在、主要な競合他社とは見なされていません。
主要なプロバイダーはどの企業でしょうか?
- ABJ Drones
- AeroDeploy
- Balmore Inspection Services
- Bristol Drone Services
- Zeitview
- DSLRPros
- Flyability
- GeoWGS84 Corp.
- Mile High Drones LLC
- Recon Aerial
- The Chandler Companies
- DroneDeploy
- HUVRdata
- AIRPIX
- EagleNXT (senseFly)
- RES (Sulzer & Schmid Laboratories)
- Volatus Aerospace Inc.
- Percepto
市場はどのように分類されていますか?
- 製品別
- 固定翼ドローン
- 長距離固定翼ドローン
- 産業用固定翼ドローン
- 回転翼ドローン
- シングルロータードローン
- マルチロータードローン
- ハイブリッドドローン
- VTOLハイブリッドドローン
- ハイブリッド点検ドローン
- 固定翼ドローン
- 導入形態別
- 陸上風力発電所
- 大規模風力発電所
- 分散型風力発電設備
- 洋上風力発電所
- 固定式基礎風力発電所
- 浮体式風力発電所
- 陸上風力発電所
- 運用形態別
- 遠隔操縦
- 手動飛行運用
- 遠隔点検ミッション
- オプション操縦
- 半自律運用
- 人間による監視下での運用
- 完全自律型
- 自律型点検ドローン
- ドローン群による運用
- 遠隔操縦
- 用途別
- ブレード点検
- 表面欠陥検査
- 性能評価
- ギアボックスおよびナセル点検
- 機械部品点検
- ナセル評価
- 構造モニタリング
- タワー点検
- 基礎点検
- 環境コンプライアンス
- 野生生物モニタリング
- 環境評価
- ブレード点検
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比成長トレンド分析
- 絶対額(米ドル)の市場機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの製品別世界市場分析および予測
- はじめに/主な調査結果
- 製品別過去市場規模(百万米ドル)分析(2021年~2025年)
- 製品別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 固定翼ドローン
- 長距離固定翼ドローン
- 産業用固定翼ドローン
- 回転翼ドローン
- シングルロータードローン
- マルチロータードローン
- ハイブリッドドローン
- VTOLハイブリッドドローン
- ハイブリッド点検用ドローン
- 固定翼ドローン
- 製品別前年比成長傾向分析(2021年~2025年)
- 製品別絶対額市場機会分析(2026年~2036年)
- 導入形態別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 導入形態別過去市場規模(百万米ドル)分析(2021年~2025年)
- 導入形態別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 陸上風力発電所
- ユーティリティ規模風力発電所
- 分散型風力発電設備
- 洋上風力発電所
- 固定式基礎風力発電所
- 浮体式風力発電所
- 陸上風力発電所
- 導入形態別前年比成長傾向分析(2021年~2025年)
- 導入形態別絶対的な市場機会分析(2026年~2036年)
- 運用形態別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの運用別過去市場規模(百万米ドル)分析
- 2026年から2036年までの運用別現在および将来の市場規模(百万米ドル)分析および予測
- 遠隔操縦
- 手動飛行運用
- 遠隔点検ミッション
- オプションでの有人操縦
- 半自律運用
- 人間による監視下での運用
- 完全自律型
- 自律型点検ドローン
- ドローン群運用
- 遠隔操縦
- 運用別前年比成長率分析(2021年~2025年)
- 運用別絶対額市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)分析、2021年から2025年
- 用途別現在および将来の市場規模(百万米ドル)分析および予測、2026年から2036年
- ブレード検査
- 表面欠陥検査
- 性能評価
- ギアボックスおよびナセル検査
- 機械部品検査
- ナセル評価
- 構造モニタリング
- タワー検査
- 基礎検査
- 環境コンプライアンス
- 野生生物モニタリング
- 環境評価
- ブレード検査
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対的市場規模分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)の分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)の分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値、百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(予測値、百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 主なポイント
- 南米アメリカ市場の分析および予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(予測:百万米ドル)および市場分類別の予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 製品別
- 導入形態別
- 運用別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 導入形態別
- 運用別
- 用途別
- 主なポイント
- 西ヨーロッパ市場の分析および予測(国別)
- 過去市場規模(百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- ヨーロッパのその他地域
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパその他
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別過去市場規模(百万米ドル)およびトレンド分析、2021年から2025年
- 市場分類別市場規模(百万米ドル)予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品別
- 導入形態別
- 運用形態別
- 用途別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- ABJ Drones
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売網
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- アクション・ドローン社
- エアロデプロイ
- アモドローン社
- アペックス・ドローン
- バルモア・インスペクション・サービス
- ブリストル・ドローン・サービス
- ドローンベース
- DSLRPros
- エバードローン
- フライアビリティ
- ジオWGS84社
- Mile High Drones LLC
- Munster Drone Services
- Recon Aerial
- The Chandler Companies
- Wings of A Dove LLC
- DroneDeploy
- HUVRdata
- PrecisionHawk
- ABJ Drones
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用された略語
価格分析
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:製品別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:導入形態別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:運用別世界市場規模(百万米ドル)予測、2021年~2036年
- 表5:用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:北米市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表8:北米市場規模(百万米ドル)の導入形態別予測、2021年~2036年
- 表9:北米市場規模(百万米ドル)の運用形態別予測、2021年~2036年
- 表10:北米市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表11:南米アメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表12:南米アメリカ市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表13:南米アメリカ市場規模(百万米ドル)の導入形態別予測、2021年~2036年
- 表14:南米アメリカ市場規模(百万米ドル)の運用形態別予測、2021年~2036年
- 表15:南米アメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:西ヨーロッパ市場規模(百万米ドル)の製品別予測(2021年~2036年)
- 表18:西ヨーロッパ市場規模(百万米ドル)の展開別予測、2021年~2036年
- 表19:西ヨーロッパ市場規模(百万米ドル)の運用別予測、2021年~2036年
- 表20:西ヨーロッパ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表21:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表22:東ヨーロッパの市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表23:東ヨーロッパの市場規模(百万米ドル)の導入形態別予測、2021年~2036年
- 表24:東ヨーロッパ市場規模(百万米ドル)の運用別予測、2021年~2036年
- 表25:東ヨーロッパ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表26:東アジア市場規模(百万米ドル)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表28:東アジアの市場規模(百万米ドル)の導入形態別予測、2021年~2036年
- 表29:東アジアの市場規模(百万米ドル)の運用形態別予測、2021年~2036年
- 表30:東アジアの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表31:南アジア・太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表32: 南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表33:南アジア・太平洋地域の市場規模(百万米ドル)の導入形態別予測、2021年~2036年
- 表34:南アジア・太平洋地域の市場規模(百万米ドル)の運用形態別予測、2021年~2036年
- 表35:南アジア・太平洋地域の市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表37:中東・アフリカ地域の市場規模(百万米ドル)の予測(製品別、2021年~2036年)
- 表38:中東・アフリカ市場規模(百万米ドル)の導入形態別予測、2021年~2036年
- 表39:中東・アフリカ市場規模(百万米ドル)の運用形態別予測、2021年~2036年
- 表40:中東・アフリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(百万米ドル)の予測、2021年~2036年
- 図3:製品別世界市場シェアおよびBPS分析、2026年および2036年
- 図4:製品別世界市場の前年比成長率比較(2026年~2036年)
- 図5:製品別世界市場の魅力度分析
- 図6:導入形態別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:導入形態別世界市場の前年比成長率比較(2026年~2036年)
- 図8:導入形態別の世界市場魅力度分析
- 図9:運用形態別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図10:運用形態別の世界市場前年比成長率比較(2026年~2036年)
- 図11:運用別 世界市場の魅力度分析
- 図12:用途別 世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:用途別 世界市場の前年比成長率比較(2026年~2036年)
- 図14:用途別世界市場の魅力度分析
- 図15:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会、2026年~2036年
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場の増分ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場における増分ドル機会、2026年~2036年
- 図24:中東・アフリカ市場における増分ドル機会、2026年~2036年
- 図25:北米市場における国別市場価値シェアおよびBPS分析、2026年および2036年
- 図26:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における製品別前年比成長率の比較(2026年~2036年)
- 図28:製品別北米市場の魅力度分析
- 図29:導入形態別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:導入形態別北米市場の前年比成長率の比較(2026年~2036年)
- 図31:北米市場における導入形態別の市場魅力度分析
- 図32:北米市場における運用形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における運用形態別の前年比成長率比較(2026年~2036年)
- 図34:北米市場における運用別魅力度分析
- 図35:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における用途別前年比成長率の比較(2026年~2036年)
- 図37:用途別北米市場の魅力度分析
- 図38:国別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:製品別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図40: ラテンアメリカ市場:製品別前年比成長率の比較(2026年~2036年)
- 図41:ラテンアメリカ市場:製品別の市場魅力度分析
- 図42:ラテンアメリカ市場:導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:ラテンアメリカ市場:導入形態別の前年比成長率の比較(2026年~2036年)
- 図44:南米アメリカ市場における導入形態別の魅力度分析
- 図45:南米アメリカ市場における運用形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における運用形態別の前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場における事業別魅力度分析
- 図48:南米アメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図50:南米アメリカ市場における用途別の魅力度分析
- 図51:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における製品別の市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における製品別の市場魅力度分析
- 図55:西ヨーロッパ市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における導入形態別の前年比成長率比較(2026年~2036年)
- 図57:西ヨーロッパ市場における導入形態別魅力度分析
- 図58:西ヨーロッパ市場における運用形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における運用形態別の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における運用形態別魅力度分析
- 図61:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場における用途別市場魅力度分析
- 図64:東ヨーロッパ市場の国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場の製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場の製品別前年比成長率比較(2026年~2036年)
- 図67:製品別東ヨーロッパ市場の魅力度分析
- 図68:導入形態別東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図69:導入形態別東ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図70:ヨーロッパ市場における導入形態別市場魅力度分析
- 図71:ヨーロッパ市場における運用形態別市場価値シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における運用形態別前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場における運用別魅力度分析
- 図74:ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図76:ヨーロッパ市場における用途別の魅力度分析
- 図77:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
- 図80:東アジア市場における製品別の市場魅力度分析
- 図81:東アジア市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場における導入形態別の前年比成長率比較(2026年~2036年)
- 図83:東アジア市場における導入形態別の市場魅力度分析
- 図84:東アジア市場における事業別市場価値シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における事業別前年比成長率の比較(2026年~2036年)
- 図86:東アジア市場における運用別魅力度分析
- 図87:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
- 図89:東アジア市場における用途別の魅力度分析
- 図90:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における製品別の市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
- 図93:製品別 南アジア・太平洋市場の魅力度分析
- 図94:導入形態別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図95:導入形態別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図96: 導入形態別 南アジア・太平洋市場の魅力度分析
- 図97:運用形態別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図98:運用形態別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図99:運用形態別 南アジア・太平洋市場の魅力度分析
- 図100: 用途別 南アジア・太平洋市場の市場シェアおよびBPS分析(2026年および2036年)
- 図101:用途別 南アジア・太平洋市場の前年比成長率の比較(2026年~2036年)
- 図102:南アジア・太平洋市場における用途別の市場魅力度分析
- 図103:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における製品別の市場シェアおよびBPS分析(2026年および2036年)
- 図105: 中東・アフリカ市場:製品別前年比成長率の比較(2026年~2036年)
- 図106:中東・アフリカ市場:製品別市場魅力度分析
- 図107:中東・アフリカ市場:導入形態別市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における導入形態別の前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場における導入形態別の魅力度分析
- 図110:中東・アフリカ市場における運用形態別の価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における運用別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場における運用別の市場魅力度分析
- 図113:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図115:中東・アフリカ市場における用途別の市場魅力度分析
- 図116:世界市場-ティア構造分析
- 図117:世界市場-企業別シェア分析









