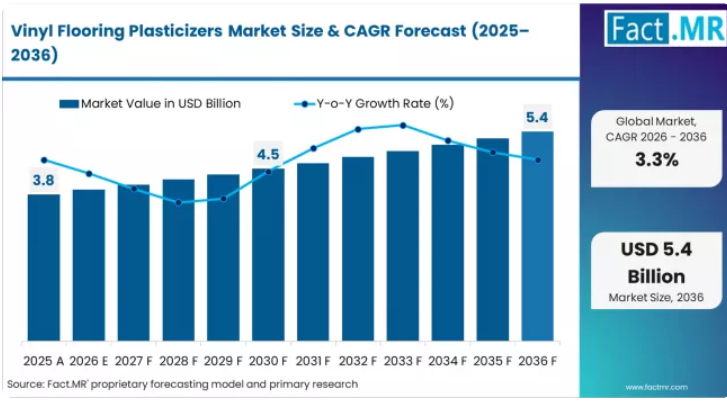
2026年から2036年にかけての市場規模の絶対的な拡大額は、約15億1,000万米ドルに上ります。この成長は、住宅のリノベーションや商業施設の内装工事における、ラグジュアリー・ビニール・タイル(LVT)およびビニールシート床材に対する世界的な需要が持続していることを反映しています。フタル酸無水物および2-エチルヘキサノールの原料価格、製品の配合変更に伴う規制遵守コスト、そして代替床材に対するLVTの市場浸透のペースが、主要な変動要因となっています。
欧州およびカリフォルニア市場に供給するビニール床材メーカーは、SVHC(高懸念物質)リストに掲載されているフタル酸系可塑剤を排除するため、プラスチゾル配合の再調整を進めています。REACH規制に準拠したDINP/DIDP、あるいは非フタル酸系のDOTP代替品を競争力のある価格で提供できない可塑剤サプライヤーは、Tarkett、Mohawk、Shaw Industriesなどの主要な床材メーカーからの採用機会を徐々に失うことになります。
主要な地域市場はすべて、それぞれ異なる成長率を示しています。米国は年平均成長率(CAGR)3.6%で市場を牽引しています。メキシコはCAGR 3.3%、ドイツはCAGR 3.0%、フランスはCAGR 2.9%、英国はCAGR 2.8%、韓国はCAGR 2.7%となっています。日本は年平均成長率(CAGR)2.6%を記録しています。
ビニール床材用可塑剤市場の主なポイント
ビニール床材用可塑剤市場の定義
ビニール床材用可塑剤とは、ポリ塩化ビニル(PVC)床材コンパウンドに配合される化学添加剤であり、柔軟性、加工性、および耐久性を付与するものです。これらは、PVCポリマー鎖の間に挿入されることで機能し、ガラス転移温度を低下させ、材料を柔軟なシート、タイル、およびプランク状の床材に加工できるようにします。主な可塑剤の種類には、フタル酸ジイソノニル(DINP)、フタル酸ジイソデシル(DIDP)、テレフタル酸ジオクチル(DOTP)、およびヒマシ油や大豆油のエポキシ化物から得られる新興のバイオベース可塑剤などが含まれます。
ビニール床材用可塑剤市場の範囲
本市場の範囲は、DINP/DIDP、DOTP、バイオベースおよびその他の種類にわたり、特にビニール床材用途に使用される可塑剤の世界および地域別の売上高を網羅しています。最終用途セグメントには、住宅用床材、商業用床材、および工業用床材が含まれます。形態セグメントは、液体および粉末に及びます。予測期間は2026年から2036年です。
ビニール床材用可塑剤市場の除外項目
本調査の範囲には、床材以外のPVC用途(電線・ケーブル、フィルム・シート、自動車)で使用される可塑剤は含まれません。DEHP(フタル酸ジ-2-エチルヘキシル)は、規制対象となるほとんどの管轄区域において床材用途での使用が制限されているため、市場範囲から除外されています。PVC樹脂、床材の摩耗層、および印刷デザイン層も調査範囲外となります。
ビニール床材用可塑剤市場の調査方法
- 一次調査:アナリストは、生産地域および消費地域の調達担当者、プロセスエンジニア、サプライチェーン責任者と連携し、購入や仕様の変更を促す具体的な意思決定基準を明らかにしました。
- デスクリサーチ:データ収集には、当該製品カテゴリーに関連する規制当局への届出、業界団体の刊行物、標準化団体の文書、および企業の開示情報を集約しました。
- 市場規模の算出と予測:ベースライン値は、生産量と貿易フローのボトムアップ集計に基づき、地域ごとの需要曲線を適用して、2036年までの普及速度を予測したものです。
- データの検証と更新サイクル:予測値は、公表されている業界の支出見通しと照合され、一次インタビューデータと相互参照されることで、内部の一貫性が確保されています。
ビニール床材用可塑剤市場の概要
ビニール床材用可塑剤市場の定義
- ビニール床材用可塑剤とは、ポリ塩化ビニル(PVC)床材コンパウンドに配合される化学添加剤であり、柔軟性、加工性、および耐久性を付与するものです。これらはPVCポリマー鎖の間に挿入されることで作用し、ガラス転移温度を低下させ、材料を柔軟なシート、タイル、およびプランク状の床材に加工することを可能にします。
市場の需要要因
- LVT市場の成長:フロア・カバリング・インスティテュート(FCI)の推計によると、2024年の世界のLVT生産量は30億平方メートルを超え、年率6%から8%のペースで成長しています。
- フタル酸エステル類の規制動向:カリフォルニア州プロポジション65では、DEHP、DBP、BBP、およびDINPが生殖毒性があると知られる化学物質として指定されています。
- バイオ由来可塑剤の開発:BASF社の「Hexamoll DINCH」やPerstorp社の「Pevalen」は、フタル酸エステルを含まない可塑剤であり、「環境に優しい」または「健康志向」の製品として販売されるプレミアムフロアリング製品ラインで採用が進んでいます。
Fact.MRレポートで分析された主要セグメント
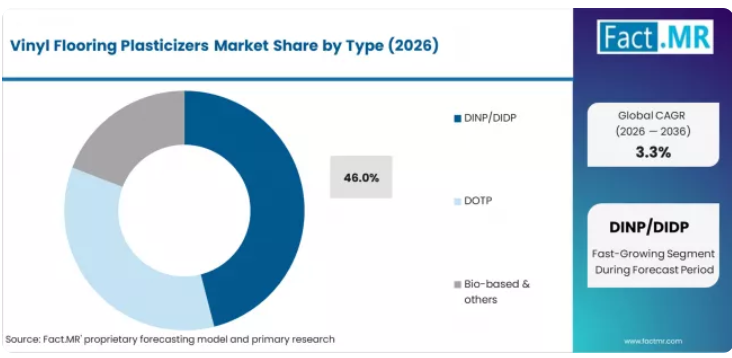
- DINP/DIDPタイプ:2026年のシェアは46.0%。
- 住宅用フローリングの最終用途:2026年のシェアは49.0%。
- 米国:2036年まで年平均成長率3.6%。
Fact.MRのアナリスト見解
- フタル酸系可塑剤に対する規制圧力こそが、市場の変遷を決定づけています。EUのREACH規則では、DEHPがSVHC(高懸念物質)に分類されており、EU加盟国のいくつかは、すべてのオルトフタル酸系可塑剤に対するグループ規制を提唱しています。DINP/DIDPは現在、SVHCに分類されておらず、フローリング用として最も費用対効果の高い汎用可塑剤であり続けているため、46%のシェアを占めています。DOTP(フタル酸ではなくテレフタル酸系)は、環境意識の高い消費者向けにフタル酸フリーの床材を販売するメーカーにとって、好まれる「非フタル酸系」の代替品として、最も急速に成長しています。
戦略的示唆/経営陣への提言
調達チームは、需要の増加が見込まれる前に供給を確保するため、適格な生産者と複数年にわたる供給契約を締結する必要があります。製品開発リソースは、主要市場で厳格化される規制仕様を満たす配合を優先すべきです。地域展開戦略においては、主要消費国ごとに異なる成長率や規制環境を十分に考慮する必要があります。
ビニール床材用可塑剤市場の定義
ビニール床材用可塑剤とは、ポリ塩化ビニル(PVC)床材コンパウンドに配合される化学添加剤であり、柔軟性、加工性、耐久性を付与するものです。これらはPVCポリマー鎖の間に挿入されることで機能し、ガラス転移温度を低下させ、素材を柔軟なシート、タイル、プランク状の床材に加工することを可能にします。主な可塑剤の種類には、フタル酸ジイソノニル(DINP)、フタル酸ジイソデシル(DIDP)、テレフタル酸ジオクチル(DOTP)、およびヒマシ油や大豆油のエポキシドから派生した新興のバイオベース可塑剤などが含まれます。
ビニール床材用可塑剤市場の調査範囲
本調査の範囲は、DINP/DIDP、DOTP、バイオベースおよびその他の種類にわたり、特にビニール床材用途に使用される可塑剤の世界および地域別の売上高を網羅しています。最終用途セグメントには、住宅用床材、商業用床材、および工業用床材が含まれます。形態セグメントは、液体および粉末に及びます。予測期間は2026年から2036年です。
ビニール床材用可塑剤市場の除外項目
本調査の範囲からは、床材以外のPVC用途(電線・ケーブル、フィルム・シート、自動車)に使用される可塑剤は除外されます。DEHP(フタル酸ジ-2-エチルヘキシル)は、規制対象となるほとんどの管轄区域において床材用途での使用が制限されているため、本調査の範囲から除外されています。PVC樹脂、床材の摩耗層、および印刷デザイン層も調査範囲外となります。
ビニール床材用可塑剤市場の調査方法
- 一次調査:各カテゴリーの調達マネージャー、生産エンジニア、規制対応の専門家に対する構造化インタビューにより、購買決定の枠組みや仕様の変遷に関する直接的な知見を得ました。
- デスクリサーチ:政府の規制データベース、標準化団体の刊行物、業界団体の報告書、および企業の投資家向けプレゼンテーションを体系的に精査し、二次データの基盤を構築しました。
- 市場規模の算出と予測:トップダウンとボトムアップを組み合わせたハイブリッドアプローチにより、対象地域全体において、生産能力データと貿易フロー分析、および最終用途別消費モデルを整合させています。
- データの検証と更新サイクル:予測の精度を維持するため、すべての予測結果は、一次インタビューの結果および四半期ごとに発表される業界データと照合して検証されます。
タイプ別ビニール床材用可塑剤市場分析
Fact.MRのビニール床材用可塑剤市場レポートによると、2026年にはDINP/DIDPの消費量が46.0%のシェアを占めると推定されています。DINPおよびDIDPは、ビニール床材用途において可塑化効率、移行抵抗性、コストパフォーマンスの最適なバランスを実現するとともに、世界のほとんどの法域で規制順守状況(EU REACHにおけるSVHCに分類されていない)を維持しているため、市場での主導的地位を維持しています。
- コストパフォーマンスのベンチマーク:1トンあたり1,200~1,500米ドルのDINPは、最低の総配合コストで標準的なPVCフローリングの柔軟性を実現します。エクソンモービル(Jayflex DINP)とLGケムは、世界最大のDINP生産企業であり、両社の合計生産能力は年間200万トンを超え、フローリングを含む複数のPVC用途セグメントに供給しています[1]。
- 床材における移行抵抗性:DINPの分子量(418 g/mol)により、可撓性PVC床材においてDEHP(390 g/mol)よりも低い移行率を実現し、粘着性の残留物や早期硬化の原因となる可塑剤の表面への流出を低減します。この耐久性の優位性により、DEHP可塑化配合と比較して、ビニール床材の耐用年数を3~5年延長します[2]。
- 規制面での優位性:欧州化学物質庁(ECHA)のリスク評価により、DINPはSVHC基準を満たさないことが確認されており、EU規則2018/2005では、DINPの屋内建築資材への使用が許可されています。この規制上の承認により、DINPベースの配合に投資する床材メーカーにとって、長期的な仕様面の安定性が確保されます[3]。
用途別ビニール床材可塑剤市場分析
Fact.MRの分析によると、2026年のビニール床材可塑剤市場シェアのうち、住宅用床材が49.0%を占めています。住宅用が市場をリードしている背景には、世界的に住宅用ビニール床材の設置実績が膨大であること、および住宅所有者がカーペット、ラミネート、セラミックタイルから防水性のあるLVT(リノリューム・ビニール・タイル)へと切り替えることで、床材の交換サイクルが加速していることが挙げられます。
- 住宅用LVTの普及:2024年、LVTは面積ベースで米国の住宅用床材売上高の20%以上を占め、防水性能が重視されるキッチン、バスルーム、地下室において、ラミネートやハードウッドに取って代わりました。50~100平方メートルの住宅用LVTを1件施工するごとに、完成した床材製品には15~50kgの可塑剤が使用されます[4]。
- リフォームサイクルの需要:全米住宅建設業者協会(NAHB)の推計によると、キッチンやバスルームの床材の交換周期は10~15年となっています。米国だけでも8,000万戸以上の持ち家が存在するため、このリフォームサイクルにより、ビニール床材およびその可塑剤に対する持続的な交換需要が生まれています[5]。
- 手頃な価格の住宅の仕様:インド(PMAY)、中国、および東南アジアにおける政府の手頃な価格の住宅プログラムでは、多階建て住宅建設において、セラミックタイルに比べて耐久性、耐水性、および施工コストの面で優れていることから、弾性ビニール床材が指定されています。南亜(Nan Ya)およびオルビア(Orbia)は、これらの公的調達プログラムに対応するアジアの床材メーカーに対し、DINP/DIDP可塑剤を含むPVC床材コンパウンドを供給しています[6]。
ビニール床材用可塑剤市場の推進要因、制約、および機会
Fact.MRの分析によると、ビニール床材用可塑剤市場は、年間60億平方メートルを超えるビニール床材の世界生産量と直接結びついています。ラグジュアリー・ビニール・タイル(LVT)は世界的に最も急成長している床材形式であり、LVT 1平方メートルあたりには重量比で15%から25%の可塑剤が含まれているため、可塑剤はコストと性能の両面で極めて重要な要素となっています。
フタル酸系可塑剤に対する規制上の圧力が、市場の転換を決定づけています。EUのREACH規則では、DEHPがSVHC(高懸念物質)に分類されており、EU加盟国のいくつかは、すべてのオルトフタル酸系可塑剤に対するグループ規制を提唱しています。DINP/DIDPは現在、SVHCに分類されておらず、床材向けの最も費用対効果の高い汎用可塑剤であるため、46%のシェアを占めています。DOTP(フタル酸ではなくテレフタル酸の一種)は、環境意識の高い消費者向けにフタル酸エステル不使用の床材を販売するメーカーにとって、好まれる「非フタル酸系」の代替品として、最も急速に成長しています。可塑剤は、プラスティゾルの混合およびカレンダー加工の過程で液体としてPVCコンパウンドに配合されるため、液体形態が88%のシェアを占めています。
ビニール床材用可塑剤市場における機会
- LVT市場の成長:フロア・カバリング・インスティテュート(FCI)の推計によると、2024年の世界のLVT生産量は30億平方メートルを超え、年間6%から8%のペースで成長しています。リジッドコア型LVTの1平方メートルあたり、柔軟なプリント層および摩耗層には約300~500グラムの可塑剤が含まれており、LVT生産量の増加は可塑剤の消費量に直結しています。
- フタル酸エステル類の規制動向:カリフォルニア州プロポジション65では、DEHP、DBP、BBP、DINPが生殖毒性があるとされる化学物質として指定されています。カリフォルニア州で事業を展開する床材小売業者(ホームデポ、ロウズ、フロア・アンド・デコール)は、サプライヤーに対しフタル酸エステル類含有量のコンプライアンスを証明するよう求めており、これによりカリフォルニア市場にとどまらず、全国的なサプライチェーン管理の簡素化を図るための配合変更の圧力が全米に広がっています。
- バイオ由来可塑剤の開発:BASF社の「Hexamoll DINCH」やPerstorp社の「Pevalen」は、非フタル酸系可塑剤であり、「環境に優しい」または「健康志向」の製品として販売される高級フローリング製品ラインで採用が進んでいます。Evonik社とLanxess社は、PVCフローリングコンパウンドに柔軟性と熱安定性の両方を提供する二次的なバイオ由来可塑剤として、エポキシ化大豆油(ESBO)を供給しています。
ビニール床材用可塑剤市場が成長している理由は何でしょうか?
市場拡大は、世界的な建設活動の活発化と、それに伴う、耐久性を維持しつつ、さまざまな建設環境における多様な床材製造用途に対応できる柔軟な床材への需要の高まりによって支えられています。現代の床材メーカーや建設会社は、製品の柔軟性を高め、加工効率を向上させ、床材生産工程において一貫した性能を発揮できる可塑剤ソリューションの導入に、ますます注力しています。ビニール床材用可塑剤は、柔軟性の向上、多彩な加工能力、そして多様な用途の可能性をもたらすことが実証されており、現代の床材製造工程や建築資材ソリューションにおいて不可欠な成分となっています。
住宅建設や商業開発への注目が高まる中、高性能な床材をサポートし、耐久性を向上させ、さまざまな床材生産体制において効率的な製造工程を可能にするビニール床材用可塑剤への需要が拡大しています。柔軟性の向上と、加工の信頼性および性能の一貫性を兼ね備えた添加剤に対するメーカーの選好が、革新的な可塑剤の導入機会を生み出しています。また、環境に配慮した建設や環境規制の影響力が高まっていることも、環境コンプライアンスや加工効率を損なうことなく、高度な性能上のメリットを提供できるビニール床材用可塑剤の採用拡大に寄与しています。
成長の道筋 – ビニール床材用可塑剤市場
ビニール床材用可塑剤市場は、着実な成長と変革の段階にあります。先進国および新興市場を問わず、床材メーカーや建設会社が、効果的で環境に優しく、信頼性が高く、規制に準拠した性能向上用添加剤を求める中、ビニール床材用可塑剤システムは、単なる加工成分としてだけでなく、製品の差別化、性能向上、持続可能性のポジショニング、および製造効率のための戦略的要素として注目を集めています。
北米、欧州、アジア太平洋地域における建設活動の活発化や床材の近代化が需要を拡大させる一方で、メーカー各社は可塑剤の化学技術や環境に配慮した改良手法におけるイノベーションを取り入れつつあります。
バイオベースのソリューション、先進的な化学技術、特殊用途といった成長経路は、特に先進国市場において、適度な利益率の向上をもたらすと期待されています。地理的な拡大と用途の多様化は、特に建設が拡大している地域や、床材インフラの近代化が必要な地域において、販売量の拡大につながります。性能基準、加工効率、環境コンプライアンス、および環境配慮の証明に関する品質面でのプレッシャーが、この市場を構造的に支えています。
成長経路 A – バイオベースおよび環境配慮型ソリューション。床材メーカーは、環境基準を満たし、持続可能性に資する用途に対応した可塑剤をますます求めています。バイオベース化学を専門とする、あるいは環境配慮型機能を強化した生産者は、プレミアム価格を設定することができます。予想売上高:2億9,400万~3億5,300万米ドル
道筋B – 先進的な化学技術と性能。強化された可塑剤システム(改良されたDOTP技術、先進的なバイオベース化学、性能の最適化)は、製品の柔軟性と加工効率を向上させます。機会:2億3,500万~2億8,400万米ドル
経路C – 床材業界との統合。床材メーカーとの直接的なパートナーシップ、カスタマイズされた仕様、および技術サポートにより、サプライチェーンの効率を最適化し、顧客関係を強化します。統合能力の高いシステムは、プレミアムなポジショニングを可能にします。売上増:1億8,400万~2億3,500万米ドル
経路D – 商業用途の開発。商業用床材、産業用途、および特殊な建設市場への展開を拡大します。各業界は、信頼性が高く高性能なソリューションを提供する可塑剤サプライヤーを求めるでしょう。合計:1億6,600万~2億1,800万米ドル
道筋E – 新興市場への拡大。発展途上の建設市場における着実な成長、都市化の傾向、および床材の開発。現地でのパートナーシップや加工施設が市場浸透を後押しします。予想される増収:1億4,700万~1億8,400万米ドル
経路F – 技術サポートサービス。アプリケーションサービス、加工サポート、および性能最適化により、メーカーは製品仕様と加工効率を確保できます。サービスアプローチは、長期的な関係から恩恵を受けます。1億300万~1億3200万米ドル
経路G – 効率的な製造ソリューション。加工効率、環境規制への準拠、および生産の最適化により、競争上の優位性と環境に優しいメリットが生まれます。市場規模:8800万~1億1800万米ドル
セグメント別分析
本市場は、種類、最終用途、および形態ごとに区分されています。種類別では、DINP/DIDP、DOTP、バイオベースおよびその他に分類されます。最終用途別では、住宅用床材、商業用、および工業用を網羅しています。形態別では、液体および粉末に分類されます。地域別では、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカに区分されています。
種類別では、DINP/DIDPセグメントが市場シェアの46.0%を占めています
DINP/DIDPタイプは、2025年に市場の46.0%を占めると予測されており、主要な化学物質カテゴリーとしての地位を再確認しています。床材メーカーや建設会社は、住宅用床材、商業用途、および工業用加工用途において、DINP/DIDP可塑剤が持つ確立された性能特性、実証済みの加工適合性、そして信頼性の高い柔軟性向上効果を理由に、その利用を拡大しています。DINP/DIDP化学品の確立された改質手順と一貫した性能は、多様な製造環境における信頼性の高い柔軟性制御と加工効率に対する業界の要件に直接応えるものです。
このタイプセグメントは、複数の用途や製造シナリオにわたって最高の性能信頼性と確立された加工インフラを備えた化学品であるため、現在の市場運営の基盤を形成しています。化学技術の向上や性能最適化に向けた生産者の投資により、床材メーカーや建設会社における採用は引き続き拡大しています。メーカーが柔軟性の有効性と加工の信頼性を優先する中、DINP/DIDPの運用は性能目標と製造効率の要件の両方に合致しており、包括的なビニール床材可塑剤戦略の中核をなしています。
最終用途別では、住宅用床材セグメントが市場シェアの49.0%を占めています
住宅用床材用途は、2025年にビニール床材可塑剤の消費量の49.0%を占めると予測されており、住宅建設や住宅リフォームプロジェクトにおける主要な用途要件として、その重要な役割が浮き彫りになっています。住宅用フローリングメーカーは、ビニール床材用可塑剤の柔軟性、耐久性、そして美的要件や住宅所有者の満足度を満たしつつ一貫した品質を提供できる点を評価しています。現代の住宅用フローリング生産に不可欠な添加剤として位置づけられている住宅用途は、性能上の利点と市場的なメリットの両方を提供しています。
このセグメントは、住宅建設における継続的なイノベーションと、美的機能を向上させた多様な用途を可能にする特殊な床材施工法の普及拡大によって支えられています。メーカー各社は、デザインの差別化と品質面での優位性の確立を支援するため、製品の最適化に投資を行っています。住宅建設がさらに普及し、床材への適用要件が高まるにつれ、住宅用床材用途は、高度な美的ポジショニングや住宅所有者の満足度向上戦略を支えつつ、今後も用途市場を主導し続けるでしょう。
形態別では、液体セグメントが市場シェアの88.0%を占めています
2025年には、液体形態がビニール床材用可塑剤の供給量の88.0%を占めると予測されており、加工の利便性と製造効率において主要な形態として求められるその重要な役割が浮き彫りになっています。床材メーカーは、加工の容易さ、均一な混入、そして一貫した分布を実現する能力に加え、製造効率と品質の一貫性という要件も満たすことから、液体可塑剤を好んで採用しています。現代の床材生産に不可欠な形態として位置づけられている液体形態は、加工上の利点と効率性の両方のメリットを提供します。
このセグメントは、液体加工技術における継続的な革新と、製造能力の向上に伴う混合効率の向上を可能にする専門的な取り扱い方法の普及によって支えられています。メーカー各社は、加工効率と製造の利便性を高めるため、液体の最適化に投資を行っています。床材の生産がさらに普及し、加工効率への要求が高まるにつれ、液体形態は形態市場で引き続き支配的な地位を維持しつつ、高度な製造効率と加工の利便性を追求する戦略を支えていくでしょう。
ビニル床材用可塑剤市場の推進要因、抑制要因、および主なトレンドとは何でしょうか?
ビニール床材用可塑剤市場は、建設活動の活発化や、多様な建設用途において耐久性と加工効率を向上させる柔軟な床材の採用拡大により、着実に成長しています。この市場は、環境規制の圧力、原材料価格の変動、建設環境ごとの性能要件の違いといった課題に直面しています。持続可能な化学技術や加工技術におけるイノベーションは、製品開発や市場拡大の動向に引き続き影響を与えています。
建設活動の活発化と住宅開発の拡大
建設プロジェクトや住宅開発の拡大に伴い、メーカー各社は、建設環境において優れた柔軟性の向上、耐久性能の改善、そして信頼性の高い加工特性を提供するビニール床材用可塑剤の開発を進めています。先進的な可塑剤システムは、柔軟性を高める一方で、様々な用途や建設要件にわたって、より効果的な加工処理と一貫した品質を実現します。メーカー各社は、市場でのポジショニングや建設業界へのアプローチにおいて、高性能な可塑剤がもたらす競争上の優位性をますます認識しています。
環境に配慮したイノベーションと環境規制への準拠が化学技術の開発を牽引
現代のビニール床材用可塑剤メーカーは、製品の持続可能性を高め、加工効率を改善し、床材および建設メーカーへの規制順守を確実に履行するために、持続可能な化学手法や環境コンプライアンス体制を取り入れています。これらの技術は、環境基準を向上させると同時に、バイオベースの配合や環境に優しいソリューションを含む新たな用途を可能にします。持続可能な化学技術の統合により、メーカーは従来の可塑剤供給にとどまらず、プレミアム製品のポジショニングや環境面の最適化を支援することも可能になります。
主要国別のビニール床材用可塑剤市場の分析
この市場は世界的に着実な成長を遂げており、米国は2036年まで年平均成長率(CAGR)3.6%で市場を牽引しています。これは、建設活動の大幅な拡大、先進的な床材インフラへの投資、および高性能可塑化技術の広範な導入によって支えられています。メキシコは3.3%の成長率でこれに続き、建設開発の拡大、住宅の急速な近代化、および先進的な床材システムの導入拡大に支えられています。ドイツは、品質基準と建設能力に重点を置き、3.0%の成長を示しています。フランスと英国は、建設業界の発展と床材の最適化に注力し、着実な成長を記録しています。韓国は、建設動向と床材の近代化に支えられ、2.7%の成長を示しています。日本は、先進技術に支えられているものの、市場の成熟度により制約を受けつつも、2.6%の成長を示しています。
本レポートでは40カ国以上について詳細な分析を行っており、特に実績の高い国々は以下に紹介されています。
米国は建設分野におけるイノベーションを牽引
米国市場では、精密な性能制御や、統一された可塑剤システムを通じて建設の最適化、加工効率、品質管理を管理する包括的な床材プラットフォームとの統合など、先進的な可塑剤の機能が重視されています。同国は、建設業界の近代化、住宅開発、および可塑剤システムの統合を支える新たな環境配慮型建設用途に牽引され、年平均成長率(CAGR)3.6%という力強い成長を示しています。米国の床材メーカーは、性能の有効性を最優先しており、ビニール床材用可塑剤は、高度な化学技術と建設現場への特化された適応性を通じて、一貫した柔軟性性能を発揮しています。
技術導入のチャネルには、大手フローリングメーカー、専門化学薬品サプライヤー、および複雑なフローリング製造や建設用途における専門的な施工を支援する建設調達プログラムが含まれます。確立されたフローリングシステムとの建設プラットフォーム統合機能は、性能上の利点と加工効率を求める多様な製造要件において、市場の魅力を拡大しています。堅調な建設セクターと住宅建設能力の拡大が安定した需要を生み出している一方、環境に優しいフローリングにおける革新的な用途が新たな成長の道を開いています。
パフォーマンス指標:
- テキサス州、カリフォルニア州、ジョージア州の床材製造施設が、建設用途におけるビニール床材用可塑剤の採用を牽引しています
- 特殊化学品の小売チャネルは、複雑な床材統合用途において67%の市場シェアを維持しています
- 建設プログラムは、床材および建設施設全体における可塑剤調達量の38%を支えています
- 主要な床材システムとの建設プラットフォームの互換性が、調達選定基準を左右しています
メキシコにおける建設市場の成長持続
拡大を続けるメキシコの建設市場では、既存の製造システムや建設インフラとの統合を通じて、床材製造用途や建設施設において実証済みの運用効果を伴う、高度なビニール床材用可塑剤の採用が進んでいます。同国は、拡大する建設開発と床材製造の統合を活用し、年平均成長率(CAGR)3.3%という堅調な成長を維持しています。メキシコシティ、グアダラハラ、モンテレイなどの建設拠点は、可塑剤システムが包括的な建設プラットフォームや製造管理システムと統合され、性能と加工効率を最適化するプレミアムな用途を体現しています。
メキシコの建設企業は、ビニール床材用可塑剤の開発において、製造効率と製品品質を最優先しており、性能最適化の統合や建設加工システムなど、高度な機能を備えたプレミアム可塑剤システムへの需要を生み出しています。この市場は、確立された建設インフラに加え、長期的な製造上のメリットをもたらし、国際的な建設・品質基準への準拠を実現する床材技術への投資意欲の高さから恩恵を受けています。プレミアムな床材用途、建設加工システム、および製造プログラムが、複数の最終用途セグメントにわたる多様な需要を牽引しています。
市場動向概要:
- 建設市場は製造効率と製品品質の基準遵守に注力しており、これがプレミアムセグメントの成長を牽引しています
- 建設分野における提携により、開発サイクルが37%短縮されています
- メキシコの建設会社と国際的な床材メーカーとの間で技術協力が進んでいます
- 製造トレーニングプログラムにより、建設および床材の現場におけるビニール床材用可塑剤システムの統合が拡大しています
ドイツは卓越した品質を重視
ドイツ市場は年平均成長率(CAGR)3.0%で着実な発展を遂げており、その特徴として、床材メーカーが、既存の建設システムとシームレスに統合され、特殊な床材用途において信頼性の高い長期性能を発揮する高品質なビニール床材用可塑剤を好んで採用している点が挙げられます。同市場では、精密な化学的制御、加工耐久性、そして技術的な洗練さと運用上の卓越性に対するドイツ産業界の期待を反映した包括的な製造プラットフォームとの統合など、先進的な機能が優先されています。
成長の原動力としては、建設最適化アプリケーション、床材要件の拡大、および先進的な加工システムとの統合が挙げられます。ドイツのメーカーは、国内の建設基準に準拠した品質管理システムと包括的な技術文書を重視しています。先進的な可塑剤技術、床材業界での存在感、そして伝統的な製造の遺産が融合することで、複数のアプリケーション分野にわたる多様な需要が生まれています。
市場の特徴:
- 高度な化学的性能と精密な性能特性を備えたDOTPシステムへの重点的な注力
- 既存の床材および建設製造プラットフォームとの統合要件
- 建設用途における加工の信頼性と長期的な性能への注力
フランスでは建設分野の発展が見られます
フランスでは、床材プログラム、建設活動、および特殊製造プロジェクトからの多様な需要により、年平均成長率(CAGR)2.9%という着実な拡大が見られます。全国各地の主要な建設拠点が、床材および特殊建設製品の生産におけるビニール床材用可塑剤の採用を牽引しています。建設の伝統と床材プログラムが安定した市場需要を生み出す一方、特殊用途およびプレミアム用途がさらなる成長の機会を提供しています。メーカーによる高性能添加剤への選好と建設分野の高度化が、着実な市場発展を支えています。
市場の特徴:
- 強固な建設の伝統と確立された床材文化が、プレミアムな市場での地位を後押ししています
- 先進的な特殊製造および床材セクターが、高品質な高性能添加剤への需要を牽引しています
- 建設分野での地位確立能力と床材市場での存在感が、多様な収益源を支えています
英国における製造イノベーションの進展
英国市場は、建設の近代化、床材の開発、および特殊製造用途に牽引され、年平均成長率(CAGR)2.8%で着実な成長を維持しています。英国の建設施設や床材企業は、製造能力を強化し、建設規制や品質基準に準拠した生産活動を支援するために、先進的なビニール床材用可塑剤システムを導入しています。市場の拡大は、床材の仕様において可塑剤の性能を義務付ける建設プログラムの恩恵を受けており、加工の柔軟性と品質基準への準拠が重要な要件となる分野で安定した需要を生み出しています。
戦略的市場指標:
- 建設およびフローリング施設が導入を主導しており、高度なビニール床材用可塑剤システムを必要とする製造近代化プログラムが進められています
- 建設プログラムが、高度な可塑剤システムの導入に対して規制上の支援を提供しています
- 品質コンプライアンス要件が、建設業務との互換性を備えた認定システムの需要を牽引しています
- 専門的なフローリングおよび建設セグメントが、製造の最適化のために包括的なビニール床材用可塑剤ソリューションを採用しています
日本における技術重視の開発動向
日本は年平均成長率(CAGR)2.6%で着実な拡大を維持しており、建設メーカーが、既存の製造システムとシームレスに統合され、専門的な建設用途において信頼性の高い長期的な性能を発揮する高品質なビニール床材用可塑剤を好む点が特徴です。この市場では、精密な化学的制御、加工耐久性、そして日本の産業界が求める技術的洗練さと運用上の卓越性を反映した包括的な建設プラットフォームとの統合など、高度な機能が優先されています。
高度な仕様の建設および床材用途が需要を牽引しており、先進的な可塑剤の研究開発イニシアチブによって支えられています。日本のメーカーは、添加剤の純度、一貫した性能特性、そして厳格な建設基準に準拠した包括的な品質文書を重視しています。高度な用途と技術的卓越性への注力が、市場が成熟している状況にもかかわらず、安定した成長を支えています。
市場の特徴:
- 高度な化学的性能と精密な性能特性を備えた液体システムへの技術的注力
- 既存の建設・床材プラットフォームとの統合要件
- 建設用途における加工の信頼性と長期的な性能への注力
韓国は建設分野のイノベーションを重視
韓国では、建設業の拡大、床材市場の成長、および製造用途の拡大により、年平均成長率(CAGR)2.7%で着実な発展を続けています。韓国の建設施設および床材メーカーは、製造能力を強化し、建設規制や品質基準に準拠した生産活動を支えるため、先進的なビニール床材用可塑剤システムを導入しています。市場の拡大は、製造仕様において可塑剤の性能要件を義務付ける政府の建設プログラムによる恩恵を受けており、加工の柔軟性と品質基準の順守が重要な要件となる分野で、安定した需要を生み出しています。
戦略的市場指標:
- 建設および床材施設が導入を主導しており、高度なビニール床材用可塑剤システムを必要とする製造近代化プログラムが進められています
- 政府の建設プログラムが、高度な可塑剤システムの導入に対して規制上の支援を提供しています
- 品質コンプライアンス要件により、国際的な製造互換性を備えた認定システムの需要が牽引されています
- 専門的な床材および建設セグメントが、生産の最適化のために包括的なビニール床材用可塑剤ソリューションを採用しています
欧州市場の国別内訳
欧州のビニール床材用可塑剤市場は、2026年の11億4,000万米ドルから2036年までに15億6,000万米ドルへと成長し、予測期間中に年平均成長率(CAGR)3.2%を記録すると見込まれています。ドイツは、先進的な建設インフラ、包括的な床材製造能力、および欧州および国際市場に製品を供給する主要な製造施設に支えられ、2026年には32.5%の市場シェアで首位を維持し、2036年までに33.1%に拡大すると予想されます。
フランスは2026年に23.7%のシェアでこれに続き、2036年までに24.2%に達すると予測されています。これは、確立された建設の伝統、床材関連のプログラム、高度な製造技術に加え、拡大する建設開発のトレンドに支えられたものです。英国は2026年に18.9%のシェアを占め、2036年までに19.1%に達すると予想されています。これは、建設の近代化と床材開発に支えられたものです。オランダは2026年に12.3%のシェアを占め、2036年までに12.1%に達すると予測されています。一方、スペインは2026年に8.8%を占め、2036年までに8.6%に達すると見込まれています。「その他の欧州」地域は、東欧諸国における建設開発の増加や、近代化プログラムを実施している欧州のさまざまな市場での床材製造の拡大に支えられ、その合計シェアが2036年までに3.8%から2.9%へと低下するものの、勢いを維持すると見込まれています。
ビニール床材用可塑剤市場の競争環境
この市場は、老舗の化学メーカー、可塑剤専門企業、および総合化学メーカー間の競争が特徴となっています。各社は、効果的かつ持続可能で高性能なビニール床材用可塑剤ソリューションを提供するため、先端化学研究、環境に配慮した開発、性能の最適化、そして包括的な製品ポートフォリオへの投資を行っています。持続可能な化学、加工技術、および応用開発能力におけるイノベーションは、市場での地位と競争優位性を強化する上で極めて重要です。
BASFは10.5%の市場シェアで市場をリードしており、床材業界の操業に向けた環境配慮基準と先進的な化学設計に重点を置いた、専門的な可塑剤の生産を行っています。エボニックは、性能の統合、化学の革新、およびグローバル市場向けサービスに重点を置いた包括的な化学製品ポートフォリオを提供しています。イーストマンは、持続可能な化学と特殊市場における能力に重点を置き、多様な可塑剤製品を提供しています。エクソンモービルは、製造の統合と性能の最適化に重点を置いた工業用化学品を専門としています。UPCテクノロジーは、アジアでの事業展開と先進的な化学技術を強みとし、特殊可塑剤に注力しています。ペルストープは、バイオベース分野でのリーダーシップと環境最適化に重点を置いた、環境に優しいソリューションを提供しています。LGケムは、韓国市場での地位と製造効率を強みとして、可塑剤製品を提供しています。
各社が持続可能な化学技術、専門的な用途、顧客関係への投資を進めるにつれ、競争環境は変化しつつあります。市場をリードする企業は、環境への取り組み、独自の化学手法、包括的な環境配慮プログラムを通じて差別化を図っています。化学効率、性能向上、環境配慮型プラットフォームにおけるイノベーションが競争上の優位性を牽引する一方で、床材メーカーや建設会社との戦略的提携が、市場拡大と製品開発の取り組みを支えています。
ビニール床材用可塑剤市場の主要企業
- BASF
- Evonik
- Eastman
- ExxonMobil
- UPC Technology
- Perstorp
- LG Chem
- Nan Ya
- Orbia
- Lanxess
ビニール床材用可塑剤市場のセグメント別分析
- 種類:
- DINP/DIDP
- DOTP
- バイオベースおよびその他
- 用途:
- 住宅用床材
- 商業用
- 工業用
- 形態:
- 液体
- 粉末
- 地域:
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋地域
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ
- 中東・アフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算プレゼンテーション資料および投資家向け説明会資料
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家による意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次データが使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータスチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会($)分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(タイプ別)
- はじめに/主な調査結果
- 2021年から2025年までのタイプ別市場規模(百万米ドル)の分析
- 2026年から2036年までのタイプ別、現在および将来の市場規模(百万米ドル)の分析および予測
- DINP/DIDP
- DOTP
- バイオベースおよびその他
- 2021年から2025年までのタイプ別、Yからoへの成長傾向分析
- 2026年から2036年までのタイプ別、絶対額による市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(用途別)
- はじめに/主な調査結果
- 2021年から2025年までの過去市場規模(百万米ドル)の分析(用途別)
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測(用途別)
- 住宅用フローリング
- 商業用
- 工業用
- 2021年から2025年までの用途別前年比成長傾向分析
- 2026年から2036年までの用途別絶対額市場機会分析
- 形態別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 形態別 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 形態別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
- 液体
- 粉末
- 2021年~2025年の形態別Y対Y成長トレンド分析
- 2026年~2036年の形態別絶対額市場機会分析
- 地域別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに
- 地域別過去市場規模(百万米ドル)分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別、過去市場規模(百万米ドル)の傾向分析(2021年~2025年)
- 市場分類別、市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- 米国
- カナダ
- メキシコ
- タイプ別
- 最終用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 最終用途別
- 形態別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 種類別
- 最終用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 最終用途別
- 形態別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 過去の市場規模(価値、百万米ドル)および市場分類別の動向分析、2021年~2025年
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 種類別
- 最終用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 形態別
- 主なポイント
- 2021年から2025年までの東欧市場分析および2026年から2036年までの予測(国別)
- 2021年から2025年までの市場分類別市場規模(百万米ドル)の推移分析
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- 種類別
- 最終用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 形態別
- 主なポイント
- 東アジア市場分析 2021年から2025年および予測 2026年から2036年、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 種類別
- 用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 用途別
- 形態別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場規模(百万米ドル)、市場分類別予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジア・太平洋地域のその他
- 種類別
- 最終用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 形態別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)トレンド分析、2021年~2025年
- 市場分類別の市場規模予測(百万米ドル)、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- 種類別
- 最終用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 形態別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 形態別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 最終用途別
- 形態別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 最終用途別
- 形態別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 最終用途別
- 形態別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 形態別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 形態別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 形態別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 形態別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 形態別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 形態別
- インド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 形態別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 形態別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 形態別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 形態別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 形態別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 形態別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 形態別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 形態別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 形態別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 形態別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 形態別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 形態別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 種類別
- 最終用途別
- 形態別
- 競合分析
- 競合の詳細分析
- BASF
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売網
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- エボニック
- イーストマン
- エクソンモービル
- UPCテクノロジー
- ペルストープ
- LGケム
- 南亜
- オルビア
- ランクセス
- BASF
- 競合の詳細分析
- 使用された仮定および略語
表一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:種類別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:2021年から2036年までの用途別世界市場規模(百万米ドル)予測
- 表4:2021年から2036年までの形態別世界市場規模(百万米ドル)予測
- 表5:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表6:2021年から2036年までの北米市場規模(百万米ドル)のタイプ別予測
- 表7:2021年から2036年までの北米市場規模(百万米ドル)の最終用途別予測
- 表8:2021年から2036年までの北米市場規模(百万米ドル)の形態別予測
- 表9:2021年から2036年までのラテンアメリカ市場規模 (百万米ドル)の国別予測、2021年から2036年
- 表10:ラテンアメリカ市場規模(百万米ドル)のタイプ別予測、2021年から2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測、2021年から2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表13:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:西ヨーロッパ市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表15:西ヨーロッパ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表16:西ヨーロッパ市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表17:東ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表18:東ヨーロッパの市場規模(百万米ドル)の予測(タイプ別、2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表20:東ヨーロッパの市場規模(百万米ドル)の予測(形態別、2021年~2036年)
- 表21:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東アジアの市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表23:東アジアの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表24:2021年から2036年までの東アジア市場規模(百万米ドル)の予測(形態別)
- 表25:2021年から2036年までの南アジア・太平洋地域市場規模(百万米ドル)の予測(国別)
- 表26:2021年から2036年までの南アジア・太平洋地域市場規模(百万米ドル)の予測(種類別)
- 表27:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表29:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表30:中東・アフリカ市場規模(百万米ドル)の予測(製品種別、2021年~2036年)
- 表31:中東・アフリカ市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表32:中東・アフリカ市場規模(百万米ドル)の形態別予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
- 図3:タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:タイプ別世界市場の前年比成長率比較(2026年~2036年)
- 図5:タイプ別世界市場の魅力度分析
- 図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別の世界市場の魅力度分析
- 図9:形態別世界市場の市場シェアおよびBPS分析(2026年および2036年)
- 図10:形態別世界市場の前年比成長率比較(2026年~2036年)
- 図11:形態別世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図18:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図19:東アジア市場の追加ドル機会(2026年~2036年)
- 図20:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図21:中東・アフリカ市場の追加ドル機会、2026年から2036年
- 図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における種類別前年比成長率の比較(2026年から2036年)
- 図25:北米市場におけるタイプ別の市場魅力度分析
- 図26:北米市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における最終用途別の前年比成長率比較(2026年から2036年)
- 図28:北米市場における用途別の魅力度分析
- 図29:北米市場における形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における形態別の前年比成長率比較(2026年~2036年)
- 図31:北米市場における形態別の魅力度分析
- 図32:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図33:ラテンアメリカ市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:ラテンアメリカ市場におけるタイプ別前年比成長率の比較(2026年~2036年)
- 図35:ラテンアメリカ市場におけるタイプ別の市場魅力度分析
- 図36:ラテンアメリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図37:ラテンアメリカ市場における最終用途別の前年比成長率比較(2026年から2036年)
- 図38:ラテンアメリカ市場における用途別魅力度分析
- 図39:ラテンアメリカ市場における形態別市場価値シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場における形態別前年比成長率比較(2026年~2036年)
- 図41:ラテンアメリカ市場における形態別魅力度分析
- 図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場におけるタイプ別前年比成長率の比較(2026年~2036年)
- 図45:西ヨーロッパ市場におけるタイプ別の市場魅力度分析
- 図46:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図48:西ヨーロッパ市場における用途別の市場魅力度分析
- 図49:西ヨーロッパ市場における形態別市場シェアおよびBPS分析(2026年および2036年)
- 図50:西ヨーロッパ市場における形態別の前年比成長率比較(2026年~2036年)
- 図51:西ヨーロッパ市場における形態別の市場魅力度分析
- 図52:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場における形態別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場における形態別前年比成長率の比較(2026年から2036年)
- 図55:東ヨーロッパ市場における形態別市場魅力度分析
- 図56:東欧市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図57:東欧市場における用途別前年比成長率の比較(2026年~2036年)
- 図58: 東欧市場における用途別魅力度分析
- 図59:東欧市場における形態別市場価値シェアおよびBPS分析(2026年および2036年)
- 図60:東欧市場における形態別前年比成長率比較(2026年~2036年)
- 図61:東欧市場における形態別魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場におけるタイプ別前年比成長率の比較(2026年から2036年)
- 図65:東アジア市場における種類別の市場魅力度分析
- 図66:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図68:東アジア市場における用途別の魅力度分析
- 図69:東アジア市場における形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場における形態別の前年比成長率比較(2026年~2036年)
- 図71:東アジア市場における形態別の魅力度分析
- 図72:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図73:南アジア・太平洋市場におけるタイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋市場におけるタイプ別前年比成長率の比較(2026年~2036年)
- 図75:南アジア・太平洋市場におけるタイプ別の市場魅力度分析
- 図76:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:南アジア・太平洋市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図78:南アジア・太平洋市場における最終用途別の市場魅力度分析
- 図79:南アジア・太平洋市場における形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場における形態別前年比成長率の比較(2026年~2036年)
- 図81:南アジア・太平洋市場における形態別の市場魅力度分析
- 図82:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における形態別市場シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における形態別前年比成長率の比較(2026年~2036年)
- 図85:中東・アフリカ市場における形態別市場魅力度分析
- 図86:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における用途別前年比成長率の比較(2026年から2036年)
- 図88:中東・アフリカ市場における用途別の魅力度分析
- 図89:中東・アフリカ市場における形態別市場シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における形態別前年比成長率の比較(2026年から2036年)
- 図91:中東・アフリカ市場における形態別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析









