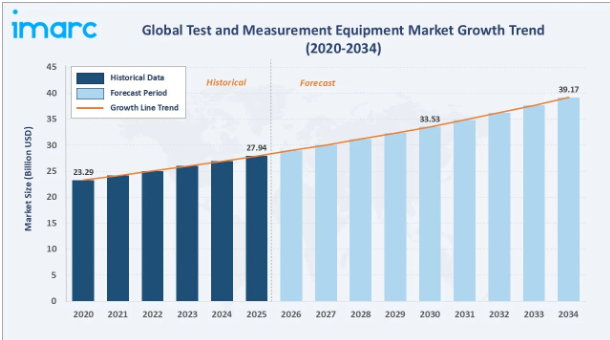
2020年から2034年にかけての世界の試験・計測機器市場の推移を見ると、2020年の232億9000万米ドルから2025年には279億4000万米ドルへと、過去一貫して拡大を続けており、その後も5Gの展開、半導体の設備投資サイクル、およびEV/ADASの検証プログラムに牽引され、着実な成長が見込まれています。
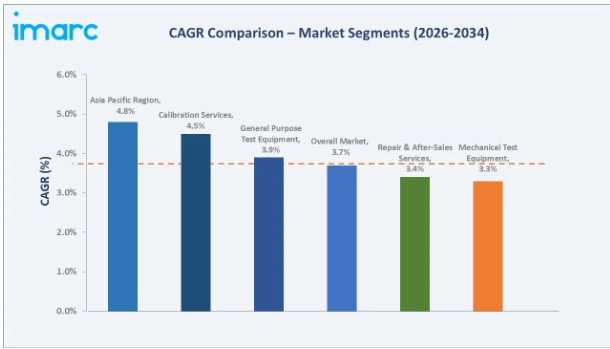
セグメント別の年平均成長率(CAGR)を比較すると、2034年までの世界的な試験・計測機器業界の分析において、アジア太平洋地域および校正サービスが最も急成長している分野であり、市場全体の成長率である3.71%を上回っています。
エグゼクティブ・サマリー
世界の試験・計測機器市場は、5Gインフラの展開、半導体生産能力の拡大、およびモビリティの電動化が相まって、成熟した成長段階へと移行しています。2025年の市場規模は279億4,000万米ドルであり、2034年までに年平均成長率(CAGR)3.71%で391億7,000万米ドルに達すると予測されています。中国だけでも、2025年末までに480万基以上の5G基地局を展開し、国家計画目標を上回りました。一方、韓国と日本は5G展開において世界的に早期から主導的な役割を果たしており、両国が相まってアジア太平洋地域全体で高周波RF試験・計測機器に対する持続的な需要を牽引しています。
汎用試験装置(GPTE)は、2025年に製品セグメントシェアの62.8%を占める圧倒的な地位を確立しており、その中心となるのは、研究開発、製造、およびフィールドサービス用途で使用されるオシロスコープ、スペクトラムアナライザ、信号発生器、マルチメータです。機械試験装置(MTE)は37.2%を占めており、航空宇宙および自動車分野における材料試験、振動試験、寸法計測が主要な需要源となっています。サービス面では、2025年に修理およびアフターサービスが売上高の54.6%を占めており、継続的なサポートを必要とする高価値のレガシー機器の導入台数が反映されています。
2025年には、キーサイト、テクトロニクス、ナショナル・インスツルメンツの国内導入台数に加え、防衛および半導体分野における多額の研究開発費に支えられ、北米が世界売上高シェアの34.9%で首位を占めています。アジア太平洋地域は2025年に30.7%でこれに続き、中国による半導体の自給自足推進や、インドにおけるITサービスを牽引役としたテストインフラの拡充に後押しされ、最も急速に成長している地域となっています。欧州は2025年に22.6%を占めており、ドイツの自動車テスト分野におけるリーダーシップや、英国の航空宇宙クラスターがこれを支えています。
上記のデータを裏付ける主な分析結果:
2025年に汎用試験装置が62.8%を占めることは、電子機器、通信、および研究開発(R&D)ラボにおいて、オシロスコープ、スペクトラムアナライザ、信号発生器が広く導入されていることを反映しており、これらの分野では、精密な測定が製品開発サイクルの基盤となっています。
2025年の修理・アフターサービス分野が54.6%を占めることは、高付加価値機器のライフサイクルが長期化していることを示しており、多くの主力スペクトラムアナライザが10~15年間にわたり稼働し続けることで、OEMメーカーに構造的な継続的収益をもたらしています。
2025年の北米の世界シェア34.9%は、「CHIPS法」による資金提供を受けた半導体生産拠点の拡充に支えられており、主要なチップメーカー各社は、国内生産の回帰(リショアリング)と国内製造能力の拡大に向けた民間投資の取り組みを加速させています。
世界の試験・計測機器市場の概要
試験・計測機器とは、デバイス、材料、システムの電気的、物理的、機能的な性能を評価するために使用される、電子式、機械式、およびソフトウェアベースの計測器を指します。主要な製品カテゴリーには、オシロスコープ、信号アナライザ、スペクトラムアナライザ、マルチメータ、パワーアナライザ、ベクトルネットワークアナライザ、材料試験機、および半導体製造で使用される自動試験装置(ATE)が含まれます。
用途は、通信(5G/6Gネットワークの検証)、半導体(ウェハーおよびデバイスの試験)、自動車(EVバッテリー、ADAS、レーダー)、航空宇宙・防衛(レーダー、アビオニクス)、工業製造(予知保全)、および学術研究機関に及びます。マクロ経済的な推進要因としては、AIを原動力とするデータセンターの拡大、6,000億米ドルを超える半導体売上高、および自動車・産業分野における電動化の加速が挙げられ、これらが高度な電気・RF・信頼性試験ソリューションへの需要を牽引しています。
市場の推進要因
- 5G、6G、および半導体の設備投資: 2024年には、世界中で22億5,000万件以上の5G接続が存在し、ITUは追加のミリ波帯周波数帯を割り当てたことで、110 GHzまでのベクトルネットワークアナライザおよびスペクトラム試験機器に対する持続的な需要が促進されています。
- EVおよびADASの検証: 2024年の世界のEV販売台数は1,700万台を突破しました(IEA)。各EVプラットフォームでは、双方向電源テスト、バッテリーセルのサイクル試験、およびレーダー/ライダーの検証が必要とされています。
- 産業オートメーションとIoTの拡大: スマートファクトリーの導入や、2030年までに390億台を超える接続型IoTデバイスの展開が見込まれており、特に予知保全の用途において、電気、RF、およびプロトコル用試験装置に対する継続的な需要が生まれています。
- 航空宇宙・防衛分野の近代化: 2024年の世界の防衛費は2.4兆米ドルを超えました(SIPRI)。これにより、高周波ミリ波および衛星通信試験システムに依存するレーダー、アビオニクス、電子戦プログラムへの資金が投入されています。
市場の制約要因
- 高額な設備投資と長い販売サイクル: 主力製品のベクトルネットワークアナライザやハイエンドのATEシステムは、1台あたり0.5~2百万米ドルにもなり、大企業顧客における調達サイクルは6~18ヶ月に及ぶため、市場全体の成長ペースを鈍らせています。
- 熟練した人材の不足: 高度なミリ波、量子、半導体テストプラットフォームの運用には専門のエンジニアが必要です。RFおよびテストエンジニアリング分野の人材が世界的に不足しているため、稼働率が制約されています。
- 地政学的サプライチェーンリスク: 2023年以降に導入された、高度な半導体テスト装置に対する米中両国の輸出規制により、戦略的に重要な地域におけるティア1サプライヤーにとって、コンプライアンスの複雑化や市場アクセス上の制約が生じています。
市場の機会
AIを活用したテスト自動化: 2026年までに、企業の約70%がAIを活用したテスト自動化を導入すると予測されており、これにより、まったく新しい「ソフトウェア定義計測」という収益カテゴリーが創出される見込みです。その参考事例として、Liquid Instruments社が2025年に「Generative Instrumentation」をリリースすることが挙げられます。
量子コンピューティングおよび先進パッケージングのテスト: 量子コンピューティングの検証や3D-ICチプレットパッケージングのテストは、ベンチャーキャピタルの支援を受けた専門企業がモジュラー型プラットフォームを構築している、新興の高利益率ニッチ市場です。
サービスとしての校正(Calibration-as-a-Service)およびレンタル: エレクトロ・レント社が2025年10月に導入予定の、レンタル機器群の最適化を目的としたAI駆動型クラウドポータルは、サービス層での収益化が、ハードウェア販売を超えた成長の原動力となりつつあることを示しています。
市場の課題
- 技術陳腐化のリスク: 5Gから6Gへ、またシリコンから化合物半導体への急速な進化により、計測機器の耐用年数が短縮され、エンドユーザーにとっては設備投資の入れ替え頻度が高まり、サプライヤーにとっては在庫リスクが生じています。
- ローエンドセグメントにおける市場細分化: UNI-TやHiokiといった中国メーカーによるエントリーレベルのマルチメーターやオシロスコープへの積極的な価格設定により、新興市場における欧米サプライヤーの利益率が圧迫されています。
- 接続型計測器のサイバーセキュリティ: クラウドベースの分析機能を備えたIoT対応計測器は、攻撃対象領域を生み出し、継続的なセキュリティパッチ管理や認証にかかるオーバーヘッドを必要とします。
1. ソフトウェア定義型およびモジュラー式計測器
業界は、ハードウェア中心の固定機能型ボックスから、単一のシャーシがファームウェアを介して複数の測定機能を実行するソフトウェア定義型プラットフォームへと移行しています。NIのPXIプラットフォームやRohde & Schwarzのモジュラー式R&S ZNAが、その代表的なアーキテクチャです。このモデルにより、計測器のライフサイクルが延長され、サブスクリプションベースの機能収益化が可能になります。
2. テスト自動化におけるAIと機械学習
生成AIと機械学習が、急速にテストワークフローに導入されつつあります。エマーソンによる2025年7月の「Nigel AI Advisor」の統合や、リキッド・インスツルメンツによる「Generative Instrumentation」のリリース(これにより、エンジニアは自然言語を使用してカスタム計測器を作成できるようになります)は、この技術が主流となったことを示しています。
3. 5G、6G、およびミリ波(mmWave)テストの拡大
アジア全域、特に中国、韓国、日本における5Gインフラの急速な高密度化により、大規模な基地局の展開が加速しており、110 GHzまでの高周波数帯域およびネットワーク解析ソリューションへの需要が高まっています。
4. EV、バッテリー、パワーエレクトロニクスの試験
エンジンダイナモメーターから電気駆動試験セルへの移行により、バッテリー、インバーター、モーターの各試験ベンチ間で再構成可能なモジュラー式計測機器の機会が広がっています。2025年に発売されたAxiometrix社のCANSASflex HISO-T-8-2Lモジュールは、次世代e-モビリティ試験における高電圧測定の革新を体現しています。
5. クラウド接続およびリモート校正
クラウドベースの校正プラットフォーム、計測器へのリモートアクセス、デジタルツインの統合により、校正はオンサイトサービスから分散型サービス提供へと移行しつつあり、ダウンタイムを削減するとともに、高価値資産に対する予知保全的な校正を可能にしています。
業界のバリューチェーン分析
試験・計測機器のバリューチェーンは、原材料や半導体の供給からエンドユーザーの研究所に至るまで、6つの統合された段階にまたがっています。各段階には、それぞれ異なる利益率のプロファイルと技術投資の要件があります。
計測器メーカーは、高精度なハードウェアと独自開発のソフトウェアを組み合わせることで最も高い戦略的価値を有していますが、一方で、Transcatなどの企業が主導する業界再編を背景に、ソフトウェアおよび校正サービスが高利益率の成長分野として台頭しています。
試験・計測機器業界の技術動向
高帯域幅信号解析とミリ波
信号解析の最先端は、サブテラヘルツ帯へと進展しており、MPI社の250 GHz広帯域プローブシステムとキーサイト社のPNA-Xプラットフォームを統合したソリューションなどが登場しています。さらに、AIおよび高性能コンピューティングネットワーク向けのキーサイト社の800Gおよび1.6Tイーサネット検証プラットフォームは、高速信号および相互接続テストの急速な進化を浮き彫りにしています。
材料および精密技術の革新
高精度センサー、低雑音増幅器、高分解能ADCの進歩により、測定下限はサブフェムトアンペアレベルの電流域へと押し下げられ、次世代のバッテリー、バイオメディカル、量子デバイスの特性評価が可能になっています。2025年9月に発売されたGW Instek社のGPP-1000シリーズプログラマブルDC電源は、この高精度化の潮流を象徴する製品です。
スマートコネクティビティとIoT統合
現代の計測器には、Wi-Fi 6、イーサネット、クラウド接続機能が標準装備されています。フルーク・コーポレーションとキーサイトは、ポータブルなフィールド計測器にクラウド分析機能を組み込んでおり、企業のダッシュボードへのリアルタイムデータストリーミングを可能にし、分散した産業資産全体にわたる予知保全をサポートしています。
製品タイプ別
汎用試験装置(GPTE)は2025年に62.8%のシェアを占めており、これはあらゆる産業および研究現場において、オシロスコープ、マルチメーター、信号発生器、スペクトラムアナライザが広く導入されていることを反映しています。GPTEセグメントは、交換サイクルが長いことや、中国の中堅サプライヤーの参入により入手しやすさが向上していることから恩恵を受けています。
2025年に37.2%を占める機械試験装置(MTE)には、材料試験機、振動・衝撃試験システム、寸法計測機器が含まれ、航空宇宙分野の認定試験、自動車の耐久性検証、EVバッテリーの機械的ストレス試験によって牽引されています。
サービスタイプ別
2025年には、修理およびアフターサービスが54.6%を占めて首位となり、これは高価な試験機器の長い耐用年数と、OEM認定修理ネットワークの重要な役割を反映しています。キーサイト、フルーク、ローデ・シュワルツは、10~15年の耐用年数を持つ機器をサポートするグローバルなサービス拠点を運営しています。
2025年には校正サービスが45.4%を占める見込みですが、これは航空宇宙、自動車、製薬業界全体におけるISO/IEC 17025およびNISTトレーサブルな校正要件に支えられています。Transcatなどの校正サービスプロバイダーが、継続的な買収やネットワークの拡大を通じて主導する市場統合が加速しています。
2025年、北米は世界売上高シェアの34.9%を占めており、その中心となるのは米国です。同国には、キーサイト・テクノロジーズ、テクトロニクス、ナショナル・インスツルメンツ、フルーク、テレダインの本社が所在しています。
需要は、堅調な防衛・航空宇宙分野の研究開発予算、5Gおよび新興の6Gネットワークの構築拡大、連邦政府の奨励プログラムによる半導体の国内生産回帰の加速、そして地域全体でのEVおよびバッテリー製造の急速な拡大によって支えられています。
アジア太平洋地域は2025年に30.7%を占め、最も急速に成長している地域です。欧州は2025年に22.6%を占め、ドイツの自動車試験分野におけるリーダーシップ、英国の航空宇宙クラスター、およびEUが資金提供する6G研究プログラムが牽引役となっています。ラテンアメリカ(6.1%)および中東・アフリカ(5.7%)は依然として規模は小さいものの、ブラジルの自動車産業拠点やサウジアラビアの「ビジョン2030」スマートインフラプログラムを中心に、高い成長が見られる地域が存在します。
テスト・計測機器の競争環境は、適度に統合が進んでいます。2025年には上位5社のサプライヤーが世界売上高の約50~55%を占め、キーサイト・テクノロジーズが推定18%の市場シェアで首位を維持すると見込まれています。ヒオキ、UNI-T、Uni-Trend Technologyなどの中国国内サプライヤーは中堅セグメントで積極的に事業拡大を進めている一方、Pico TechnologyやSpectrum Instrumentationのような専門企業は、PCベースのデジタイザーというニッチ市場で好調な業績を上げています。
主要企業の概要
キーサイト・テクノロジーズ
キーサイト・テクノロジーズは、電子設計およびテストソリューション分野における世界的な市場リーダーです。2014年にアジレント・テクノロジーズから分社化し、カリフォルニア州サンタローザに本社を置き、100カ国以上で事業を展開しています。
- 製品およびプラットフォームのポートフォリオ:オシロスコープ(Infiniiumシリーズ)、ベクトルネットワークアナライザ(PNA-X)、信号発生器、スペクトラムアナライザ、プロトコルアナライザ、およびIxiaネットワークテストプラットフォーム。
- 最近の動向:2025年3月、キーサイトは1.6T光トランシーバのテスト用として、2種類の新しいサンプリングオシロスコープを発表しました。2025年7月、同社はPXE EMIレシーバーをアップグレードし、最大1 GHzのリアルタイムTDS機能を搭載しました。
- 戦略的重点:キーサイトの戦略は、5G/6Gおよび半導体テストにおける帯域幅のリーダーシップ、ソフトウェアおよびサービスポートフォリオの拡大、そしてAIインフラの検証に向けたハイパースケーラーとの戦略的提携に重点を置いています。
ローデ・シュワルツ
ローデ・シュワルツは、ミュンヘンに本社を置くドイツの非上場テクノロジーグループであり、テスト・計測、セキュア通信、放送、サイバーセキュリティを専門としています。
- 製品およびプラットフォームのポートフォリオ:R&S ZNAベクトルネットワークアナライザ、R&S CMX500セルラープロトコルテスター、R&S SMW信号発生器、およびR&S FSW信号・スペクトラムアナライザ。
- 最近の動向: 2025年11月、ノキアとローデ・シュワルツは、AI技術を活用した6G無線受信機を開発し、その試験に成功しました。ノキア・ベル研究所は、ローデ・シュワルツの6G試験装置および手法を用いて、その検証を行いました。
- 戦略的重点: ローデ・シュワルツは、ミリ波およびサブTHz帯という最先端帯域におけるリーダーシップの確立、セルラー標準化団体との緊密なパートナーシップ、ならびに6G研究向けの統合試験ソリューションを優先しています。
テクトロニクス社(Tektronix, Inc.)
1946年に設立されたテクトロニクス社は、フォティブ・コーポレーションのテスト・計測プラットフォームにおける事業ブランドであり、オレゴン州ビーバートンに本社を置いています。テクトロニクスの製品ポートフォリオは、フルークやその他のフォティブブランドと相まって、世界最大級のテスト・計測分野の収益源の一つとなっています。
製品およびプラットフォームのポートフォリオ:テクトロニクスのDPO/MSOオシロスコープ、任意波形発生器、ロジックアナライザ、プログラマブル電源、 フルーク(Fluke)ブランドのデジタルマルチメーター(DMM)および産業用計測器。
最近の動向:2025年9月、テクトロニクスは、約20年ぶりとなる新たな高性能プラットフォームである「7シリーズ DPOオシロスコープ」を発売しました。この製品は、25 GHzの帯域幅と業界トップクラスの低ノイズを特徴とし、高速通信、AI、量子コンピューティングなどのアプリケーションをターゲットとしています。
戦略的重点:テクトロニクスの戦略は、フィールドポータブル型およびベンチトップ型オシロスコープ分野でのリーダーシップの強化、高速光通信テスト分野への拡大、そして校正およびサービス収益の拡大に向けたフォティブ(Fortive)プラットフォームの活用に重点を置いています。
市場集中度の分析
世界のテスト・計測機器市場は、中程度の集中度を示しています。キーサイト・テクノロジーズ、ローデ・シュワルツ、テクトロニクス、ナショナル・インスツルメンツ、アンリツといった主要サプライヤーは、2025年には世界の売上高の約50~55%を合わせて占める見込みです。
競争の動向には、2つの明確な構造的パターンが見られます。ハイエンド分野では、主力製品であるベクトルネットワークアナライザ、半導体自動試験装置(ATE)、およびミリ波(mmWave)試験システムにおいて、顕著な統合が進んでいます。研究開発(R&D)への多大な投資と、数年単位の顧客認証サイクルが参入障壁となり、これを維持できるのはごく少数のサプライヤーのみです。この層は本質的に3~5社による寡占市場であり、価格決定力と顧客の切り替えコストの高さが特徴です。
中級およびエントリーレベルでは、市場が細分化が進んでおり、ヒオキやUNI-Tといった企業が積極的な価格設定を通じてシェアを拡大している一方、Pico TechnologyやSpectrum Instrumentationといったニッチ分野の専門企業は、モジュラー型やPCベースのセグメントで競争を繰り広げており、量子技術やバッテリー試験といった新興アプリケーションをターゲットとするスタートアップ企業も参入しています。
投資および成長の機会
最も急成長しているセグメント
アジア太平洋地域の成長は、中国の半導体設備投資とインドの力強い成長の勢いに牽引され、単一の地域として最大の機会となっています。校正サービスおよびクラウドベースの校正プラットフォームは、航空宇宙、製薬、自動車各セクターにおけるコンプライアンス要件の高まりを追い風として、最も急成長しているサービスカテゴリーとなっています。
新興市場の拡大
AIを活用したテスト自動化、6G研究用計測機器、量子コンピューティングの検証、およびEVバッテリーサイクル試験プラットフォームは、最も魅力的な新興技術サブ市場です。トルコにおけるEMCチャンバーの容量拡大や、湾岸協力理事会(GCC)のインフラ近代化プログラムは、校正、レンタルプール、およびモジュラー計測機器にとって、地域的な新たな機会を生み出しています。
ベンチャーおよびプライベート投資の動向
2024年から2025年にかけて注目すべき取引としては、2024年6月にLiquid Instrumentが総額1,200万ドルの新規資金調達を行ったことや、2025年1月にTeradyneがインフィニオン社のレーゲンスブルクにあるATE事業を買収したことが挙げられます。
今後の市場見通し(2034年)
世界の試験・計測機器市場は、2025年の279億4,000万米ドルから2034年までに391億7,000万米ドルへと成長すると予測されており、予測期間中に年平均成長率(CAGR)3.71%で112億3,000万米ドルの絶対的な増加が見込まれています。市場規模は2030年までに335.3億米ドルを突破し、予測期間の後半には、6G計測機器の購入やEV用テストベンチの大量導入により、成長がわずかに加速すると見込まれます。
2034年にかけて、3つの技術的変革が市場を再構築する可能性が高いと考えられます。第一に、2028年から2032年にかけての5Gから6Gへの移行により、ベクトルネットワークアナライザおよびスペクトラムアナライザの買い替えスーパーサイクルが促進されます。第二に、AI駆動型のソフトウェア定義計測器が、ミッドティアのアプリケーションにおいて固定機能のハードウェアを徐々に置き換え、業界の利益率構造を再構築することになります。第三に、量子コンピューティングの検証および化合物半導体のテストが、独自の収益カテゴリーとして台頭してくるでしょう。
2034年までに、業界はハードウェア主導の市場から、ハードウェア・ソフトウェア・サービスが融合したハイブリッド経済への部分的な変革を完了し、校正、ソフトウェアのサブスクリプション、およびクラウドベースのテストオーケストレーションによる継続的収益が、サプライヤーの総収益に占める割合を拡大することになります。アジア太平洋地域は北米との格差を縮め続け、予測期間の終わりまでにほぼ同水準まで再均衡する可能性があります。
調査方法
一次調査
一次調査では、2024年から2025年にかけて、キーサイト、テクトロニクス、ローデ・シュワルツ、アンリツ、ナショナル・インスツルメンツの各社のプロダクトマネージャーをはじめ、半導体ファブやEV OEMの調達責任者、校正ラボの責任者、機関投資家など、テスト・計測分野のステークホルダーを対象に、50件以上の構造化インタビューを実施しました。得られた主要な知見は、市場規模の想定、セグメントの成長率、および技術導入のタイムラインを検証するために活用されました。
二次調査
二次情報源には、企業の年次報告書(キーサイト、フォーティブ、エマソン、アドバンテスト)、IEAの「グローバルEVアウトルック」、GSMAのモバイル接続レポート、SIPRIの防衛支出データ、SEMIの半導体設備投資レポート、および『Electronic Design』、『EDN』、『Evaluation Engineering』などの業界誌が含まれます。
予測モデル
市場規模の推計および成長予測は、トップダウンおよびボトムアップの予測モデルを組み合わせて策定されました。これには、GDPおよび工業生産指数、半導体設備投資サイクル、5G/6Gの展開スケジュール、EV普及の推移などが組み込まれています。シナリオ分析(ベース、楽観、保守)では、マクロ経済の不確実性や地政学的リスク要因が考慮されました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の試験・計測機器市場
5.1 市場の概要
5.2 市場の動向
5.3 COVID-19の影響
5.4 市場予測
6 製品別市場内訳
6.1 汎用試験装置(GPTE)
6.1.1 市場動向
6.1.2 主な種類
6.1.2.1 オシロスコープ
6.1.2.2 信号発生器
6.1.2.3 マルチメーター
6.1.2.4 ロジックアナライザ
6.1.2.5 スペクトラムアナライザ
6.1.2.6 BERT(ビット誤り率試験)
6.1.2.7 ネットワークアナライザ
6.1.2.8 その他
6.1.3 市場予測
6.2 機械試験装置(MTE)
6.2.1 市場動向
6.2.2 主な種類
6.2.2.1 非破壊検査装置
6.2.2.2 マシンビジョン検査
6.2.2.3 機械状態監視
6.2.3 市場予測
7 サービスタイプ別市場内訳
7.1 校正サービス
7.1.1 市場動向
7.1.2 市場予測
7.2 修理サービス/アフターサービス
7.2.1 市場の動向
7.2.2 市場予測
8 最終用途産業別の市場内訳
8.1 自動車および輸送
8.1.1 市場の動向
8.1.2 市場予測
8.2 航空宇宙および防衛
8.2.1 市場の動向
8.2.2 市場予測
8.3 ITおよび通信
8.3.1 市場動向
8.3.2 市場予測
8.4 教育
8.4.1 市場動向
8.4.2 市場予測
8.5 半導体およびエレクトロニクス
8.5.1 市場動向
8.5.2 市場予測
8.6 その他
8.6.1 市場の動向
8.6.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 キーサイト・テクノロジーズ
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.2 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよびイベント
14.3.2 ローデ・シュワルツ
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.2 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよびイベント
14.3.3 TEKTRONIX, INC.
14.3.3.1 事業概要
14.3.3.2 提供製品
14.3.3.2 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 ナショナル・インスツルメンツ社
14.3.4.1 事業概要
14.3.4.2 提供製品
14.3.4.2 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよび出来事
14.3.5 アンリツ
14.3.5.1 事業概要
14.3.5.2 提供製品
14.3.5.2 事業戦略
14.3.5.4 SWOT分析
14.3.5.5 主なニュースおよびイベント
14.3.6 アドバンテスト株式会社
14.3.6.1 事業概要
14.3.6.2 提供製品
14.3.6.2 事業戦略
14.3.6.4 SWOT分析
14.3.6.5 主なニュースおよび出来事
14.3.7 フルーク・コーポレーション
14.3.7.1 事業概要
14.3.7.2 提供製品
14.3.7.2 事業戦略
14.3.7.4 SWOT分析
14.3.7.5 主なニュースおよびイベント
14.3.8 横河電機株式会社
14.3.8.1 事業概要
14.3.8.2 提供製品
14.3.8.2 事業戦略
14.3.8.4 SWOT分析
14.3.8.5 主なニュースおよび出来事
14.3.9 テレダイン・テクノロジーズ社
14.3.9.1 事業概要
14.3.9.2 提供製品
14.3.9.2 事業戦略
14.3.9.4 SWOT分析
14.3.9.5 主なニュースおよび出来事
14.3.10 VIAVI Solutions Inc.
14.3.10.1 事業概要
14.3.10.2 提供製品
14.3.10.2 事業戦略
14.3.10.4 SWOT分析
14.3.10.5 主なニュースおよびイベント
図表一覧
図1:世界:試験・計測機器市場:主な推進要因と課題
図2:世界:試験・計測機器市場:売上高(10億米ドル)、2020年~2025年
図3:世界:試験・計測機器市場:製品別内訳(%)、2025年
図4:世界:試験・計測機器市場:サービスタイプ別内訳(%)、2025年
図5:世界:試験・計測機器市場:最終用途産業別内訳(%)、2025年
図6:世界:試験・測定機器市場:地域別内訳(%)、2025年
図7:世界:試験・測定機器市場の予測:売上高(10億米ドル)、2026年~2034年
図8:世界:試験・測定機器(汎用試験機器)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:試験・測定機器(汎用試験機器)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界: 試験・計測機器(機械試験機器)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:試験・計測機器(機械試験機器)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:試験・測定機器(校正サービス)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:試験・測定機器(校正サービス)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:試験・計測機器(修理サービス/アフターサービス)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:試験・計測機器(修理サービス/アフターサービス)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:試験・計測機器(自動車・輸送)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:試験・計測機器(自動車・輸送)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:試験・計測機器(航空宇宙・防衛)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:試験・計測機器(航空宇宙・防衛)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:試験・測定機器(ITおよび通信)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:試験・計測機器(ITおよび通信)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:試験・計測機器(教育)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:試験・計測機器(教育)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:試験・測定機器(半導体およびエレクトロニクス)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:試験・測定機器(半導体およびエレクトロニクス)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図26:世界:試験・計測機器(その他の最終用途産業)市場:売上高(単位:百万米ドル)、2020年および2025年
図27:世界:試験・計測機器(その他の最終用途産業)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図28:北米:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図29:北米:試験・計測機器市場予測:売上高(百万米ドル)、2026年~2034年
図30:米国:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図31:米国:試験・計測機器市場予測:売上高(百万米ドル)、2026年~2034年
図32:カナダ:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図33:カナダ:試験・計測機器市場予測:売上高(百万米ドル)、2026年~2034年
図34:アジア太平洋地域:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図35:アジア太平洋地域:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図36: 中国:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図37:中国:試験・計測機器市場予測:売上高(百万米ドル)、2026年~2034年
図38:日本:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図39:日本:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図40:インド:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図41:インド:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図42:韓国:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図43: 韓国:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図44:オーストラリア:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図45:オーストラリア:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図46:インドネシア:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図47:インドネシア:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図48:その他:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図49:その他:試験・計測機器市場予測:売上高(百万米ドル)、2026年~2034年
図50:欧州:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図51:欧州:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図52:ドイツ:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図53:ドイツ:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図54:フランス:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図55:フランス:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図56:英国:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図57:英国:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図58:イタリア:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図59:イタリア:試験・計測機器市場の予測:売上高 (単位:百万米ドル)、2026年~2034年
図60:スペイン:試験・計測機器市場:売上高(単位:百万米ドル)、2020年および2025年
図61:スペイン:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図62:ロシア:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図63:ロシア:試験・計測機器市場予測:売上高(百万米ドル)、2026年~2034年
図64:その他:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図65:その他:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図66:ラテンアメリカ:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図67:ラテンアメリカ:試験・測定機器市場の予測:売上高(百万米ドル)、2026年~2034年
図68:ブラジル:試験・測定機器市場:売上高(百万米ドル)、2020年および2025年
図69:ブラジル:試験・測定機器市場の予測:売上高 (単位:百万米ドル)、2026年~2034年
図70:メキシコ:試験・計測機器市場:売上高(単位:百万米ドル)、2020年および2025年
図71:メキシコ:試験・計測機器市場予測:売上高(単位:百万米ドル)、2026年~2034年
図72:その他:試験・計測機器市場:売上高(百万米ドル)、2020年および2025年
図73:その他:試験・計測機器市場の予測:売上高(百万米ドル)、2026年~2034年
図74:中東・アフリカ:試験・測定機器市場:売上高(百万米ドル)、2020年および2025年
図75:中東・アフリカ:試験・測定機器市場の予測:売上高(百万米ドル)、2026年~2034年
図76:世界:試験・測定機器業界:SWOT分析
図77:世界:試験・測定機器業界:バリューチェーン分析
図78:世界:試験・測定機器業界:ポーターの5つの力分析
表の一覧
表1:世界:試験・計測機器市場:主要な業界のハイライト、2025年および2034年
表2:世界:試験・計測機器市場予測:製品別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:試験・計測機器市場予測:サービスタイプ別内訳 (単位:百万米ドル)、2026年~2034年
表4:世界:試験・計測機器市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:試験・計測機器市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:試験・計測機器市場の構造
表7:世界:試験・計測機器市場:主要企業









