通信用電子機器製造サービス(EMS)市場の分析:
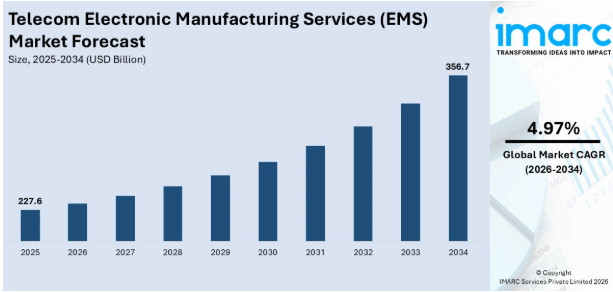
- 市場の成長と規模: 通信用電子機器製造サービス(EMS)市場は、世界的に高まる高度な通信製品およびサービスへの需要に牽引され、安定した成長を遂げています。
- 主な市場推進要因: 主な推進要因としては、アウトソーシングによるコスト効率の向上や、通信セクターを支援する政府の好意的な政策などが挙げられます。
- 技術の進歩: 自動化やロボット工学などの製造技術の進歩は、通信製品の生産に革命をもたらしています。インダストリー4.0技術の導入により、効率性と生産品質が向上しています。
- 業界での用途: 通信EMSは、通信機器、ネットワークインフラ、および関連電子部品の製造に広く活用されています。これには、ルーター、スイッチ、基地局、モデムの製造が含まれます。
- 主な市場動向: コスト効率を実現し、研究開発(R&D)やマーケティングに注力するため、製造のアウトソーシングが進む傾向にあります。また、環境の持続可能性や環境に配慮した取り組みの導入も重要なトレンドとなっています。
- 地域別動向: アジア太平洋地域は、その市場規模、技術の急速な導入、および民生用電子機器への需要増加により、市場をリードしています。一方、北米は、通信インフラの整備が進み、現地生産への注目が高まっていることから、急成長市場として台頭しています。
- 競争環境: 市場の主要企業は、研究開発(R&D)への投資、電子機器メーカーとの提携、および合併・買収(M&A)を通じたグローバルな事業展開の拡大に取り組んでいます。
- 課題と機会: 課題としては、多額の設備投資の必要性や、世界各国の多様な規制基準への準拠が挙げられます。とはいえ、持続可能な製造手法の導入や、通信インフラの需要が高まっている新興市場への進出といった機会が、これらの課題を克服すると見込まれています。
通信用電子機器製造サービス(EMS)市場の動向:
高度な通信製品への需要の高まり
通信分野における急速な技術進歩の結果として、高度な通信製品への需要が高まっており、これが市場の成長を後押ししています。この需要は、主に世界的な5Gネットワークへの移行、モノのインターネット(IoT)デバイスの普及、およびスマート技術への依存度の高まりに起因しています。電子製造サービス(EMS)プロバイダーは、市場の進化する需要を満たす高品質で革新的な通信機器を生産するために必要な技術的専門知識と高度な製造能力を備えているため、この状況において極めて重要な役割を果たしています。高速化と低遅延を特徴とする5G技術の開発には、高度なインフラとコンポーネントが求められます。EMSプロバイダーは、こうした複雑なコンポーネントを設計・製造し、5Gネットワークに求められる厳しい基準を確実に満たす上で不可欠な存在です。さらに、さまざまな業界におけるIoTの統合により、大規模なデータ転送と接続性をサポートできるコネクテッドデバイスや通信インフラへの需要が高まっています。新技術に迅速に適応できる能力を持つEMS企業は、こうした要件を満たすのに最適な立場にあります。この傾向に寄与しているもう一つの要因は、通信業界における絶え間ないイノベーションとアップグレードの必要性です。技術が猛烈な勢いで進歩する中、通信各社はインフラや製品ラインナップを頻繁に更新しています。この継続的なイノベーションのプロセスには、製品の製造にとどまらず、その設計や開発にも貢献することが多いEMSプロバイダーとの強固なパートナーシップが不可欠です。EMS企業への依存により、通信各社は技術革新の最前線に立ち続けることができるのです。
コスト効率と中核能力への注力
通信各社によるコスト効率の追求と、中核能力への戦略的な注力が、市場の成長を支えています。競争が激化し、変化のスピードが加速する市場において、通信各社は製造業務を専門のEMSプロバイダーに委託することの利点を認識しつつあります。このアウトソーシングモデルにより、通信各社は規模の経済、最先端の製造設備、そして効率的な生産プロセスに関する専門知識を活用でき、大幅なコスト削減につながります。EMSプロバイダーと提携することで、通信各社は製造インフラや技術への設備投資を削減することができます。これは、製造体制への投資に充てる十分な資本を持たない中小規模や新興の通信事業者にとって、特に有益です。さらに、EMSプロバイダーは多くの場合、グローバルに事業を展開しているため、現地生産のメリットを提供することが可能です。この現地生産により、物流コストの削減、関税の低減、市場投入までの期間の短縮が図られ、これらは変化の激しい通信業界において極めて重要です。また、製造をアウトソーシングすることで、通信各社は研究開発、マーケティング、顧客サービスといった中核業務に集中できるようになります。急速に変化するユーザーのニーズや技術の進歩に直面する中、通信業界で成功を収めるためには、イノベーションとブランド開発に注力し続けることが不可欠です。製造をEMSプロバイダーに委託することで、通信企業はこれらの重要な分野により多くのリソースと注意を割くことができ、競争力を高めることができます。さらに、EMSプロバイダーとの提携は、サプライチェーンの効率化をもたらします。EMS企業は多くの場合、堅牢なサプライチェーン管理システムを有しており、調達、在庫管理、物流に関連するリスクを大幅に軽減することができます。このようなサプライチェーン管理への統合的なアプローチにより、より合理化され効率的な生産プロセスが確保され、通信企業のコスト削減と業務効率の向上にさらに寄与します。
政府の政策と規制面での支援
政府の政策や規制の枠組みは、市場に好影響を与えています。有利な政策の策定、補助金、通信インフラへの投資といった政府の取り組みは、市場環境を形作る上で極めて重要です。これらの取り組みは、通信企業とEMSプロバイダーの両方にとって支援的な環境を構築することで、市場の成長を促進することができます。世界中の多くの政府は、堅牢な通信インフラが経済成長と競争力の礎となる重要性を認識しています。各政府は、さまざまな措置を通じて通信セクターを積極的に支援しています。これには、通信インフラに投資する企業への財政的インセンティブ、通信技術の研究開発(R&D)に対する補助金、そして新しい通信ソリューションを開拓する企業への助成金などが含まれます。政府の支援により、通信企業は、多くの場合EMSプロバイダーと連携しながら、新技術やインフラへの投資をより積極的に行うよう促されます。規制面での支援も重要な役割を果たしています。通信機器に関する規格や規制は、品質と相互運用性を確保するものであり、これらはグローバルな通信ネットワークが円滑に機能するために不可欠です。これらの規格への準拠は極めて重要であり、EMSプロバイダーは、製造する製品がこれらの規制要件を満たすことを保証する上で重要な役割を担っています。この規制遵守の側面は、通信業界におけるEMSプロバイダーの役割をさらに強固なものにしています。さらに、特定の地域では、税制優遇措置や関税の引き下げなど、域内での製造に対する優遇措置が講じられる場合があります。こうした政策は、通信事業者が製造プロセスを現地化するよう促す可能性があるため、通信EMS市場の世界的な動向に影響を与える可能性があります。この現地化は、地域経済を支えるだけでなく、製造やサプライチェーンにおけるカーボンフットプリントの削減を目指す世界的な潮流にも合致しています。
製造における技術革新
製造プロセスにおける技術の進歩が、市場の成長を後押ししています。自動化、ロボット工学、高度な電子機器組立技術といった最先端の製造技術の導入は、通信機器の生産に革命をもたらしています。これらの技術革新により、EMSプロバイダーは、より高い精度、より優れた品質、そして効率性を向上させた製品を製造できるようになります。自動化とロボット工学は、EMSプロバイダーの生産能力を大幅に向上させています。これらの技術により、一貫した品質を確保しつつ、複雑な通信部品の組み立てを迅速に行うことが可能になります。また、人為的ミスの発生確率を低減し、製造プロセス全体の効率を向上させます。この効率の向上は、高品質な部品を大量かつ迅速に生産することがしばしば求められる通信業界において極めて重要です。表面実装技術(SMT)やチップ・オン・ボード(COB)技術といった高度な電子機器組立技術も、重要な役割を果たしています。これらの技術により、通信部品の小型化が可能となり、デバイスはより小型、軽量、かつ高効率なものとなっています。通信製品がさらなる小型化と機能向上に向けて進化し続ける中、これらの先進的な組立技術を採用する上で、EMSプロバイダーの役割はますます重要になっています。さらに、インダストリー4.0の原則を製造業務に統合することは、業界のゲームチェンジャーとなりつつあります。これには、製造プロセスにおけるビッグデータ分析、IoT、クラウドコンピューティングの活用が含まれます。これらの技術により、EMSプロバイダーは生産の最適化、サプライチェーン管理の強化、廃棄物の削減が可能となり、より持続可能な製造慣行につながります。
通信用電子製造サービス(EMS) 業界セグメンテーション:
IMARC Groupは、市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、サービスに基づいて市場を分類しています。
サービス別内訳:
- 電子設計・エンジニアリング
- 電子機器組立
- 電子製造
- サプライチェーン管理
- その他
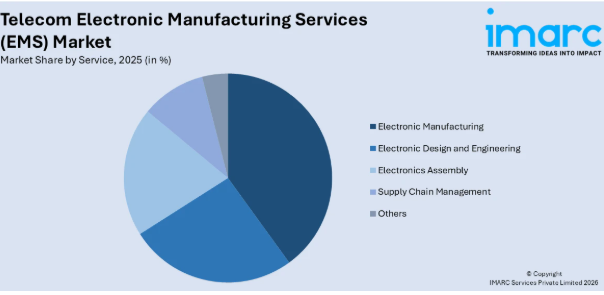
電子製造が市場シェアの大部分を占めています
本レポートでは、サービスに基づいた市場の詳細な内訳と分析を提供しています。これには、電子設計・エンジニアリング、電子機器組立、電子製造、サプライチェーン管理、その他が含まれます。レポートによると、電子製造が最大のセグメントを占めています。
電子機器製造は、通信EMS市場において最大のセグメントです。このセグメントは、原材料の調達から最終組立および試験に至るまで、電子部品やデバイスの製造プロセス全体を網羅しています。これには、部品の組立だけでなく、プリント基板(PCB)の製造、プラスチックの成形および押出成形、そして最終製品の組立も含まれます。このセグメントの規模の大きさは、完成した通信製品の製造に不可欠な幅広い活動を網羅する、その包括的な性質に起因しています。電子製造への需要は、通信業界で必要とされる電子部品の大規模な需要と、関連する製造プロセスの複雑さによって牽引されています。このセグメントは、世界の通信セクターにおける大規模な生産需要を満たす上で極めて重要です。
電子設計・エンジニアリングセグメントは、電子部品やシステムの構想、設計、開発に関連するサービスを網羅しています。このセグメントは、革新的な通信製品の基盤を築くという点で極めて重要です。これには、回路設計、組み込みシステム開発、試作設計、および試験などの業務が含まれます。このセグメントの企業は、通信企業と緊密に連携し、その要件を理解した上で、実現可能な電子ソリューションへと具現化します。このセグメントは、先進的かつ競争力のある通信技術を創出するために必要な技術的専門知識を提供するため、新規かつ優れた製品の発売や既存製品のアップグレードを目指す通信企業にとって不可欠です。
電子機器組立セグメントでは、プリント基板(PCB)やその他の基板への電子部品の組み立てが行われます。このプロセスには、部品のはんだ付け、品質検査、機能テストなどが含まれます。この分野は、ルーター、スイッチ、モデムなど、さまざまな通信機器の生産において極めて重要です。最終的な通信製品の信頼性と性能を確保するためには、組立プロセスの精度と効率が重要です。
通信EMS市場におけるサプライチェーン管理分野は、資材の調達から完成品の納品に至るまでのサプライチェーンの調整と管理を扱います。この分野は、通信機器のタイムリーかつコスト効率の高い生産を確保する上で不可欠です。これには、物流、在庫管理、調達、およびベンダー管理が含まれます。効果的なサプライチェーン管理は、製造プロセスの効率を維持し、コストを最小限に抑え、市場の需要に迅速に対応するために重要です。
地域別内訳:アジア太平洋地域が市場をリードしており、通信電子製造サービス(EMS)市場で最大のシェアを占めています
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
また、本市場調査レポートでは、北米(米国およびカナダ)、 アジア太平洋地域(中国、日本、インド、韓国、オーストラリア、インドネシア、その他);欧州(ドイツ、フランス、英国、イタリア、スペイン、その他);ラテンアメリカ(ブラジル、メキシコ、その他);および中東・アフリカが含まれます。同レポートによると、アジア太平洋地域が最大の市場シェアを占めています。
アジア太平洋地域の通信用電子機器製造サービス(EMS)市場は、通信業界における技術の進歩によって牽引されています。この地域における民生用電子機器への高い需要が、通信分野におけるEMSの需要を牽引しています。中国などの国々は、人件費や生産コストが低いため競争力のある製造コストを提供しており、世界中の通信企業が製造業務のアウトソーシング先としてこれらの国々を選んでいます。
北米は、5G、IoT、クラウドコンピューティングなどの新技術への継続的な投資に支えられ、強い存在感を維持しています。厳格な規制基準の存在が、高品質な製造と環境コンプライアンスを保証しており、これがEMS戦略に影響を与えています。
欧州は、高品質な製造や革新的な通信ソリューションへの移行が進んでいることを背景に、市場におけるもう一つの主要地域として位置づけられています。特に先端技術の開発において、通信企業とEMSプロバイダーの間で戦略的パートナーシップや提携を結ぶ傾向が高まっており、これが市場の成長を後押ししています。
ラテンアメリカでは、通信インフラへの投資拡大に支えられ、通信電子製造サービス(EMS)市場において成長の可能性が高まっています。
中東・アフリカ地域では、通信インフラの強化やデジタルトランスフォーメーションの推進への注目が高まっていることを背景に、通信電子製造サービス(EMS)市場が発展しつつあります。
通信電子製造サービス(EMS)業界の主要企業:
通信電子製造サービス(EMS)市場の主要企業は、市場での地位を強化するため、技術革新、合併・買収(M&A)、グローバル展開といった戦略に積極的に取り組んでいます。これらの企業は、5G、IoT、人工知能(AI)といった先端技術を製造プロセスに統合し、通信セクターの進化する需要に応える能力を高めるため、研究開発(R&D)に多額の投資を行っています。さらに、多くの企業がグローバルな事業展開を拡大し、サービス提供の多様化を図っています。このアプローチは、市場でのリーチを広げるだけでなく、新たな能力や専門知識の獲得にも寄与しています。また、高まる環境への懸念や規制基準に対応するため、持続可能で効率的な製造手法に注力しており、それによって市場における長期的な存続を確保しています。
本市場調査レポートでは、競争環境に関する包括的な分析が提供されています。また、主要企業すべての詳細なプロフィールも掲載されています。市場における主要企業の一部は以下の通りです:(なお、これは主要企業の一部に過ぎず、完全なリストはレポート内に記載されています。)
- Benchmark Electronics Inc.
- Celestica Inc.
- Compal Inc.
- Creation Technologies LP
- FLEX LTD.
- Hon Hai Precision Industry Co. Ltd.
- Jabil Inc.
- Plexus Corporation
- Sanmina Corporation
- Venture Corporation Limited
- Wistron Corporation
最新ニュース:
2023年6月:Creation Technologies LPは、中国・常州に15万平方フィートの規模を誇る新たに拡張された施設への移転を発表し、グローバルな事業展開の拡大および中国におけるプレゼンス強化への取り組みを強調しました。
2022年3月: サンミナ・コーポレーションと、リライアンス・インダストリーズ・リミテッド(RIL)の完全子会社であるリライアンス・ストラテジック・ビジネス・ベンチャーズ・リミテッド(RSBVL)は、サンミナの既存のインド法人(Sanmina SCI India Private Ltd、以下「SIPL」)への出資を通じて合弁会社を設立する契約を締結しました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の通信用電子機器製造サービス(EMS)市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 サービス別市場内訳
6.1 電子設計およびエンジニアリング
6.1.1 市場動向
6.1.2 市場予測
6.2 電子機器組立
6.2.1 市場動向
6.2.2 市場予測
6.3 電子機器製造
6.3.1 市場動向
6.3.2 市場予測
6.4 サプライチェーン管理
6.4.1 市場動向
6.4.2 市場予測
6.5 その他
6.5.1 市場動向
6.5.2 市場予測
7 地域別市場内訳
7.1 北米
7.1.1 米国
7.1.1.1 市場の動向
7.1.1.2 市場予測
7.1.2 カナダ
7.1.2.1 市場の動向
7.1.2.2 市場予測
7.2 アジア太平洋地域
7.2.1 中国
7.2.1.1 市場の動向
7.2.1.2 市場予測
7.2.2 日本
7.2.2.1 市場の動向
7.2.2.2 市場予測
7.2.3 インド
7.2.3.1 市場の動向
7.2.3.2 市場予測
7.2.4 韓国
7.2.4.1 市場の動向
7.2.4.2 市場予測
7.2.5 オーストラリア
7.2.5.1 市場の動向
7.2.5.2 市場予測
7.2.6 インドネシア
7.2.6.1 市場の動向
7.2.6.2 市場予測
7.2.7 その他
7.2.7.1 市場動向
7.2.7.2 市場予測
7.3 欧州
7.3.1 ドイツ
7.3.1.1 市場動向
7.3.1.2 市場予測
7.3.2 フランス
7.3.2.1 市場の動向
7.3.2.2 市場予測
7.3.3 イギリス
7.3.3.1 市場の動向
7.3.3.2 市場予測
7.3.4 イタリア
7.3.4.1 市場の動向
7.3.4.2 市場予測
7.3.5 スペイン
7.3.5.1 市場の動向
7.3.5.2 市場予測
7.3.6 ロシア
7.3.6.1 市場の動向
7.3.6.2 市場予測
7.3.7 その他
7.3.7.1 市場の動向
7.3.7.2 市場予測
7.4 ラテンアメリカ
7.4.1 ブラジル
7.4.1.1 市場の動向
7.4.1.2 市場予測
7.4.2 メキシコ
7.4.2.1 市場の動向
7.4.2.2 市場予測
7.4.3 その他
7.4.3.1 市場の動向
7.4.3.2 市場予測
7.5 中東およびアフリカ
7.5.1 市場の動向
7.5.2 国別市場内訳
7.5.3 市場予測
8 SWOT分析
8.1 概要
8.2 強み
8.3 弱み
8.4 機会
8.5 脅威
9 バリューチェーン分析
10 ポーターの5つの力分析
10.1 概要
10.2 買い手の交渉力
10.3 供給者の交渉力
10.4 競争の激しさ
10.5 新規参入の脅威
10.6 代替品の脅威
11 価格分析
12 競争環境
12.1 市場構造
12.2 主要企業
12.3 主要企業の概要
12.3.1 ベンチマーク・エレクトロニクス社
12.3.1.1 会社概要
12.3.1.2 製品ポートフォリオ
12.3.1.3 財務状況
12.3.1.4 SWOT分析
12.3.2 セレスティカ社
12.3.2.1 会社概要
12.3.2.2 製品ポートフォリオ
12.3.2.3 財務状況
12.3.2.4 SWOT分析
12.3.3 コンパル社
12.3.3.1 会社概要
12.3.3.2 製品ポートフォリオ
12.3.3.3 財務状況
12.3.4 Creation Technologies LP
12.3.4.1 会社概要
12.3.4.2 製品ポートフォリオ
12.3.5 FLEX LTD.
12.3.5.1 会社概要
12.3.5.2 製品ポートフォリオ
12.3.5.3 財務状況
12.3.5.4 SWOT分析
12.3.6 Hon Hai Precision Industry Co. Ltd.
12.3.6.1 会社概要
12.3.6.2 製品ポートフォリオ
12.3.6.3 財務状況
12.3.6.4 SWOT分析
12.3.7 Jabil Inc.
12.3.7.1 会社概要
12.3.7.2 製品ポートフォリオ
12.3.7.3 財務状況
12.3.7.4 SWOT分析
12.3.8 Plexus Corporation
12.3.8.1 会社概要
12.3.8.2 製品ポートフォリオ
12.3.9 Sanmina Corporation
12.3.9.1 会社概要
12.3.9.2 製品ポートフォリオ
12.3.9.3 財務状況
12.3.9.4 SWOT分析
12.3.10 ベンチャー・コーポレーション・リミテッド
12.3.10.1 会社概要
12.3.10.2 製品ポートフォリオ
12.3.10.3 財務状況
12.3.10.4 SWOT分析
12.3.11 ウィストロン・コーポレーション
12.3.11.1 会社概要
12.3.11.2 製品ポートフォリオ
12.3.11.3 財務状況
12.3.11.4 SWOT分析
図表一覧
図1:世界:通信用電子機器製造サービス市場:主な推進要因と課題
図2:世界:通信用電子機器製造サービス市場:売上高(10億米ドル)、2020年~2025年
図3:世界:通信用電子機器製造サービス市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:通信用電子機器製造サービス市場:サービス別内訳(%)、2025年
図5:世界:通信用電子機器製造サービス市場:地域別内訳(%)、2025年
図6:世界:通信用電子製造サービス(電子設計・エンジニアリング)市場:売上高(百万米ドル)、2020年および2025年
図7:世界:通信用電子製造サービス(電子設計・エンジニアリング)市場予測:売上高(百万米ドル)、2026年~2034年
図8:世界:通信用電子製造サービス(電子機器組立)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:通信用電子製造サービス(電子機器組立)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:通信用電子製造サービス(電子製造)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:通信用電子製造サービス(電子製造)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:通信用電子製造サービス(サプライチェーン管理)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:通信用電子製造サービス(サプライチェーン管理)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:通信用電子機器製造サービス(その他のサービス)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:通信用電子機器製造サービス(その他のサービス)市場予測:売上高(百万米ドル)、2026年~2034年
図16:北米:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図17:北米:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図18:米国:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図19:米国:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図20:カナダ:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図21:カナダ:通信用電子機器製造サービス市場の予測:売上高(百万米ドル)、2026年~2034年
図22:アジア太平洋地域:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図23:アジア太平洋地域:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図24:中国:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図25:中国:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図26:日本:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図27:日本:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図28:インド:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図29:インド:通信用電子機器製造サービス市場の予測:売上高(百万米ドル)、2026年~2034年
図30:韓国:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図31:韓国:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図32:オーストラリア:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図33:オーストラリア:通信用電子機器製造サービス市場の予測:売上高(百万米ドル)、2026年~2034年
図34:インドネシア:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図35:インドネシア:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図36:その他:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図37:その他:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図38:欧州:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図39:欧州:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図40:ドイツ:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図41:ドイツ:通信用電子機器製造サービス市場の予測:売上高(百万米ドル)、2026年~2034年
図42: フランス:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図43:フランス:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図44:英国:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図45:英国:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図46:イタリア:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図47:イタリア:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図48:スペイン:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図49:スペイン:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図50:ロシア:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図51:ロシア:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図52:その他:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図53:その他:通信用電子機器製造サービス市場の予測:売上高(百万米ドル)、2026年~2034年
図54:ラテンアメリカ:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図55:ラテンアメリカ:通信用電子機器製造サービス市場の予測:売上高(百万米ドル)、2026年~2034年
図56:ブラジル:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図57:ブラジル:通信用電子機器製造サービス市場の予測:売上高(百万米ドル)、2026年~2034年
図58:メキシコ:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図59:メキシコ:通信用電子機器製造サービス市場の予測:売上高(百万米ドル)、2026年~2034年
図60:その他:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図61:その他:通信用電子機器製造サービス市場の予測:売上高(百万米ドル)、2026年~2034年
図62:中東・アフリカ:通信用電子機器製造サービス市場:売上高(百万米ドル)、2020年および2025年
図63:中東・アフリカ:通信用電子機器製造サービス市場:国別内訳(%)、2025年
図64:中東・アフリカ:通信用電子機器製造サービス市場予測:売上高(百万米ドル)、2026年~2034年
図65:世界:通信用電子機器製造サービス業界:SWOT分析
図66:世界:通信用電子機器製造サービス業界:バリューチェーン分析
図67:世界:通信用電子機器製造サービス業界:ポーターの5つの力分析
表一覧
表1:世界:通信用電子機器製造サービス市場:主要な業界動向、2025年および2034年
表2:世界:通信用電子機器製造サービス市場予測:サービス別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:通信用電子機器製造サービス市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:通信用電子機器製造サービス市場:競争構造
表5:世界:通信用電子機器製造サービス市場:主要企業









