海底用フィルターセパレーター分野においては、フィルターセパレーターユニットの経済性に具体的に言及した、広く引用されている経営幹部の発言はまだ見当たりません。しかし、TechnipFMCの2024年第3四半期決算発表によると、「当四半期の海底受注には、ブラジルのプレソルト層における大規模なEPCI契約の獲得や、ノルウェーでの多分野にわたる提携契約の延長が含まれており、これは、当社のiEPCIモデル全体における統合型分離・増圧設備への需要を支える、深海インフラ投資に対するオペレーターの確固たる姿勢を反映している」と報告されています[1]。
これにより、フィルターセパレーターが重要なサブシステムを構成する統合型海底分離システムは、テクニップFMCの受注残高において構造的に成長している要素として位置づけられています。
国別の成長率は、深海および超深海における炭化水素開発活動の世界的な分布を反映しています。中国は年平均成長率(CAGR)6.3%で首位を占めており、これはCNOOCによる南シナ海での深海開発拡大およびCNOOCの霊水17-2ガス田における海底インフラ計画が牽引しています。
ブラジルは年平均成長率5.9%でこれに続き、ペトロブラスによるプレソルト・クラスター開発が、高度な海底分離トレインへの投資を必要としていることがその背景にあります。欧州は4.9%のCAGRを記録しており、これはノルウェー大陸棚のオペレーターが、老朽化した油田の電化や、改良型分離システムを必要とする海底圧縮プロジェクトに投資しているためです。米国は4.8%のCAGRを示し、英国も同様に4.8%となっています。両国とも、財政的インセンティブの枠組みの中で、メキシコ湾の深海タイバックや北海の海底タイバックの増加が牽引役となっています。
ドイツは、オフショアエンジニアリングサービスおよび機器の輸出における役割を通じて、年平均成長率(CAGR)4.7%を記録しています。韓国は、世界中のオペレーターにサービスを提供するDSMEおよびサムスン重工業のオフショア製造能力により、年平均成長率(CAGR)4.3%で成長しています。日本は、国内の深海鉱区が限られているため、年平均成長率(CAGR)3.6%にとどまっていますが、INPEXのイクシス(Ichthys)プロジェクトやJOGMECが支援する合弁事業により、機器調達活動は維持されています。
市場の定義
海底フィルターセパレーターは、水深150メートルから3,000メートル以上にわたる海域の海底に設置される設計済みの圧力容器であり、原油、産出水、天然ガス、地層固形物からなる未処理の多相流体の混合物に対して、ろ過と相分離を同時に行うものです。この市場は、分離機能を海底に移設することで、水上処理インフラの資本コストおよび運用コストを最小限に抑えるオフショア・フィールド・アーキテクチャを開発する、深海および超深海の石油・ガス事業者、EPCI請負業者、ならびに海底機器インテグレーターを対象としています。
市場の対象範囲
本レポートでは、2026年から2036年までの世界および地域別の海底フィルターセパレーター市場規模を網羅しており、セパレーターの設計(垂直型気液分離、水平型二相分離、合体式カートリッジ、サイクロン式スピンチューブ)、用途(原油生産、ガス処理、注水、海底圧縮)、および処理能力クラス (25k bpd未満、25~100k bpd、100k bpd超)による詳細なセグメント別内訳を網羅しています。分析内容には、設備単価の推移、EPCIプロジェクトの受注動向、海底圧縮の統合による経済性、およびオペレーターの設備投資サイクルが調達時期に与える影響などが含まれます。
対象外の市場
本レポートの対象範囲からは、トップサイドの生産用分離器、浮体式生産船の分離モジュール、および陸上石油・ガス処理用分離器は除外されており、海底に設置されるフィルター分離システムおよびその直近の海底構造物・計装インターフェースに厳密に焦点を当てています。
また、別の機器カテゴリーで調達される海底パイプラインピグgingシステム、アンビリカル配管ネットワーク、および坑口クリスマスツリーアセンブリも対象外としています。膜分離および分子ふるいによるガス脱水システムは、海底フィルター分離器スキッド内にインラインモジュールとして統合されている場合を除き、対象外となります。本レポートでは、海底分離器メンテナンス船や遠隔操作車両(ROV)のサービス契約については扱いません。
調査方法
- 一次調査:一次調査では、主要な深海オペレーターの海底プロジェクトエンジニア、TechnipFMCおよびSaipemのEPCI契約マネージャー、Equinor、Petrobras、Shellの海底機器調達担当者、ならびにSLB OneSubsea、Aker Solutions、NOVの海底部門の技術開発責任者に対する構造化インタビューを実施しました。
- デスクリサーチ:デスクリサーチでは、各国の石油局に提出された海洋油田開発計画の申請資料、オペレーターの年次報告書における設備投資(CAPEX)見通し、国際エネルギー機関(IEA)の海洋投資追跡データ、SURFおよび海底技術団体による海底技術コンソーシアムの刊行物、ならびに深海掘削プログラムに関する規制上の環境影響評価から得られたデータを統合しました。
- 市場規模の算出と予測:市場規模の算出には、ボトムアップアプローチを採用しました。具体的には、ウッド・マッケンジー、リスタッド・エナジー、および各国石油局のFDP(フィールド開発計画)登録簿に基づく進行中の深海油田開発プロジェクトのパイプラインを基盤とし、プロジェクトごとの海底用フィルター・セパレーターの推定調達額と乗算した上で、SLB OneSubsea、テクニップFMC、およびベイカー・ヒューズの海底事業部門から開示された海底機器の売上高と相互に照合・調整を行いました。
- データの検証および更新サイクル:算出結果は、EPCIプロジェクトの受注発表、四半期決算説明会におけるオペレーターの海底機器発注情報の開示、ならびにNOVおよびDril-Quipの海底機器受注残高報告と照合して検証され、IEAの『Offshore Energy Outlook』刊行物に掲載された改訂版深海プロジェクト承認スケジュールと半期ごとに照合・調整されました。
主なポイント
- 市場の定義
- 海底フィルターセパレーターとは、海底に設置される耐圧仕様の多相分離システムであり、水深最大3,000メートルにおいて、坑井からの原流体から固形物、水、ガスを同時に除去し、地表での処理工程を経ることなく、パイプライン輸送に適した品質の流体を輸出することを可能にします。
- 需要の推進要因
- IEAの『Offshore Outlook』によると、2028年までに世界の深海および超深海油田開発の承認により、上流部門の年間設備投資額が900億米ドルを超えると予測されています。これにより、オペレーターが水上処理施設の規模とライザーインフラのコストを最小限に抑える中で、海底分離システムに対する構造的なベースライン調達需要が生まれています。
- 北海、メキシコ湾、およびブラジルのプレソルト盆地における、より厳格な海洋環境排出規制に基づく生産水の再注入要件により、オペレーターは原油価格サイクルのタイミングとは無関係に、規制順守のための投資として海底水分離・注入システムを導入せざるを得なくなっています。
- 海底圧縮プロジェクト、特にエクイノール社のオセバーグおよびアスガルド海底圧縮設備の事例は、海底圧縮の経済性を確保するためには、圧縮機の内部部品を損傷させる恐れのある液体のスラグを除去するための上流側海底分離装置による前処理が必要であることを示しており、各圧縮機モジュールに併せてフィルター分離装置を必須で併せて調達する需要を生み出しています。
- 分析対象の主要セグメント
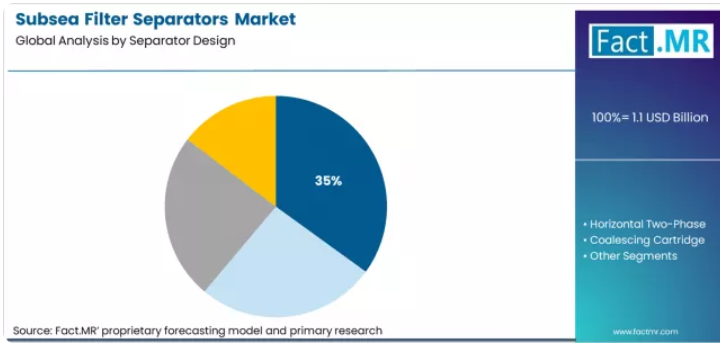
- 分離器の設計別では、2025年に垂直型気液分離構成が35%のシェアを占めると見込まれています。これは、その優れたガス処理効率、標準化された海底構造フレームに適合するコンパクトな円筒形筐体、およびメキシコ湾やノルウェー大陸棚における主要な深海プロジェクトでの確かな実績を反映したものです。
- 用途別では、2025年に石油生産が45%のシェアを占め、主要な需要の牽引役となっています。これは、深海油田のタイバックやクラスター開発プログラムが、すべての用途カテゴリーの中でプロジェクト当たりの海底フィルターセパレーター調達パッケージを最大規模に生み出しているためです。
- 処理能力別では、2025年に25~100k bpdが45%のシェアを占め、中規模の再生可能燃料施設において、原料の入手可能性、資本効率、および規制順守のバランスが取れた最適な規模の経済性を反映しています。
- 地域別では、ノルウェー大陸棚における高仕様のHPHT分離器プログラムにより、欧州が単位当たりの技術価値で首位を占める一方、中国の南シナ海における深海開発の拡大や、東南アジアにおける浅海から深海への移行に向けた投資により、アジア太平洋地域が数量成長率で首位となっています。
- FACT.MRのアナリスト見解
- FACT.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「経営幹部(CXO)の皆様にとって、本レポートは、深海オペレーターの調達予算から単位当たりの価値を最大化できる分離装置の設計構成や適用分野を特定する上で不可欠な資料となるでしょう。また、ブラジル、ノルウェー、南シナ海における地域ごとのプロジェクト承認パイプラインが、2036年までの設備受注時期や競争的な調達機会にいかに反映されるかを把握する上でも、極めて重要な指針となるはずです。」
- 戦略的示唆/経営陣への提言
- 海底機器のOEM各社は、HPHT(15,000 psi以上かつ350°F以上の高圧・高温)対応の合体式カートリッジおよびサイクロン式分離器の設計に関する認定プログラムに投資すべきです。これにより、単価の競争力にかかわらず、認定が入札参加の必須条件となっている超深海ティア1プロジェクトの調達リストへの参入が可能となります。
- EPCI請負業者は、オペレーターに対して単一の調達範囲として提案可能な、統合型海底フィルター分離装置および増圧システムパッケージを開発すべきです。これにより、プロジェクトのエンジニアリング調整の負担を軽減し、単一契約枠組み内で分離装置とポンプ装置の両カテゴリーにわたって利益を確保できるようになります。
- ポートフォリオの電化および海底圧縮プログラムを管理するオペレーターは、海底フィルターセパレーターのアップグレードを並行する資本プロジェクトとして計画すべきです。これは、コンプレッサーの認定要件において通常、吸入口の液体含有量を体積比0.1%未満とすることが義務付けられており、セパレーターの性能仕様が圧縮システム全体の稼働率に対する制約要因となるためです。
- 方法論
- 市場規模の算出は、深海油田開発プロジェクトのパイプラインに基づき、プロジェクトごとの海底フィルターセパレーター調達額と掛け合わせることで行われ、SLB One Subsea、TechnipFMC、およびBaker Hughesの海底セグメントにおける収益開示情報と照合して検証されました。
- 機器仕様およびHPHT設計認定のスケジュールについては、API 17海底セパレーター規格文書、ならびにノルウェー、ブラジル、メキシコ湾における深海油田開発に関する各国石油局のFDP承認記録を通じて検証されました。
- 地域別の設備投資サイクルの影響評価は、IEAの『Offshore Energy Outlook 2024』における深海投資予測、およびEquinor、Petrobras、Shellが公表した2025年から2030年までの計画期間における海底インフラ設備投資ガイダンスに基づいています。
セグメント別分析
分離器設計別の海底フィルターセパレーター市場分析
FACT.MRのレポートによると、2025年には垂直型気液分離装置が35%のシェアを占めています。その形状は重量に対する分離効率を最適化しており、主要な深海プロジェクトでの実績があることから、オペレーターには実証済みの性能保証が提供されています。
- SLB One Subseaの投資: 2,500メートル以上の水深での導入を目標に、砂管理機能を統合した垂直型モジュールの開発を数年にわたり進めており、2025年第2四半期までに認定試験が予定されています [5]。
- 凝集カートリッジの開発:NOV社は、水深2,000メートルの模擬条件下で99.2%の脱水率を達成したコンパクトなカートリッジモジュールを発表しました。これにより、介入頻度とメンテナンスコストの削減が図られます [6]。
- サイクロン式分離装置の採用動向:高濃度のH2S環境において、オペレーターが可動部品のない設計を好む傾向にあることから、サイクロン式分離装置の導入率は2019年の12%から2024年には20%へと上昇しました [7]。
用途別海底フィルターセパレーター市場分析
FACT.MRのレポートによると、2025年には石油生産が45%のシェアを占めています。油田開発では、クラスターごとに複数の分離トレインが必要となり、高い含水率や砂の産出に対処する必要があるため、フル仕様のシステムの導入が正当化されます。
- TechnipFMCの受注:2024年第2四半期、ノルウェー大陸棚におけるiEPCI契約には、8,000万~1億5,000万米ドル相当のパッケージ内に、2基の50,000 bpd垂直分離モジュールが含まれていました [8]。
- ガス処理技術:ベイカー・ヒューズ社は、水深1,000~1,800メートルのタイバック向けに、スキッド重量を40%削減したコンパクトな分離器を導入し、プロジェクトあたり200万~400万米ドルの設置コスト削減を実現しました[9]。
- 水注入需要の拡大:ノルウェーの規制により、生産水の排出量が前年比8%削減されたことを受け、ノルウェー大陸棚(NCS)の14カ所の施設で分離器のアップグレードサイクルが開始されました[10]。
海底フィルターセパレーター市場の推進要因、制約、および機会
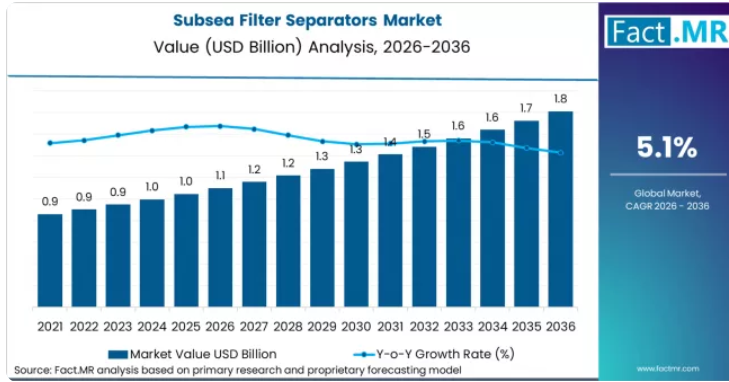
FACT.MRのアナリストは、海底フィルターセパレーター市場が、2022年以降の深海および超深海の上流部門への投資回復と密接に関連しており、これは1バレルあたり75米ドルを超える原油価格に支えられていると指摘しています。2025年には10億米ドルの市場規模に達すると見込まれており、この市場には、ブラジルのプレソルト層、ノルウェー大陸棚、メキシコ湾、南シナ海に集中する40~60件の進行中の大規模プロジェクトが反映されています。絶対額としては比較的小規模ですが、各分離器は、機器価格の10~20倍に相当するEPCI契約における長期リードタイムを要する品目です。
主な課題は、超深海における技術的複雑性の高まりと、オペレーターによるコスト標準化の取り組みとの間のせめぎ合いにあります。開発が水深1,500メートルを超える高圧・高温(HPHT)および高濃度のH₂S環境へと移行するにつれ、浅海向けの設計に代わって、エンジニアリングシステムが採用されるようになっています。1日あたり10万バレル以上の生産能力を持つユニットは、1トレインあたり3,000万~5,000万米ドルに達する一方、1日あたり25,000~100,000バレルの浅海システムでは500万~1,000万米ドルにとどまります。生産量は少ないものの、単位当たりの価値が高いため、成長が維持されています。
API 17 海底分離器規格:HPHT材料、溶接手順、および工場試験に関するAPI 17TR12の認定要件は、参入障壁を強化し、完全認定を受けたOEM各社の価格決定力を維持しています[2]。
ブラジルのプレソルト層開発拡大:ペトロブラスは、2024~2028年の780億米ドルの計画のうち、240億米ドルをブジオス、イタプ、アタプの各海域における海底インフラに割り当てており、これには専用の分離および再注入システムが必要となります [3]。
海底圧縮の付随需要:エクイノール社のアスガルド圧縮プロジェクトは、分離器と海底圧縮の統合におけるモデルを確立し、ノルウェー大陸棚(NCS)の開発プロジェクト全体での同様の取り組みを促進しています [4]。
地域別分析
海底フィルター分離器市場は、北米、ラテンアメリカ、欧州、アジア太平洋地域を対象に分析されており、世界の深海および超深海石油・ガス開発盆地、ならびにオフショアEPCI請負業者の製造拠点と連動した40カ国以上を網羅しています。本レポートでは、各地域の海底機器市場における深海プロジェクトの承認パイプライン、水深クラス別の機器単価、およびオペレーターの調達枠組みを比較した、詳細な市場魅力度分析を提供しています。
北米海底フィルターセパレーター市場分析
北米は、海底フィルターセパレーターシステムの技術認定における中心地としての役割を果たしており、メキシコ湾は世界的なHPHTおよび超深海分野のベンチマークを定義しています。シェル、bp、シェブロンが主導するオペレーターのプログラムは、水深2,000メートルを超える展開に向けた基準仕様を定めています。SLB One Subseaとキャメロンは、ヒューストンとアバディーンにエンジニアリング拠点を置き、国内市場と輸出市場の両方にサービスを提供しながら、業界をリードする認定ポートフォリオを維持しています。競争は、HPHTおよびH2S対応材料の認定能力を持つ限られたOEMグループに限定されたままです。
- 米国:海洋エネルギー管理局(BOEM)による活発な深海リース案件のパイプラインに支えられ、2036年まで年平均成長率(CAGR)4.8%で需要が増加すると予測されています。水深2,743メートルのシェル社「ホエール」開発プロジェクトでは、日量10万バレルの処理能力を持つ海底フィルターセパレーターモジュールが採用され、これは記録上最も水深の深い商業導入事例の一つとなっています。2024年から2029年までのBOEM(海洋エネルギー管理局)5カ年海洋リースプログラムでは、メキシコ湾でのリース販売がさらに12件予定されており、2026年以降もセパレーターの調達見通しは堅調に維持される見込みです。
FACT.MRの北米評価レポートは、米国およびカナダを対象とし、メキシコ湾の深海プロジェクトの承認スケジュール、HPHT(高温高圧)認定基準、EPCI請負業者のシェア、およびプロジェクトごとの調達ベンチマークを分析しています。
欧州の海底フィルターセパレーター市場分析
欧州は、ノルウェー大陸棚(NCS)の厳格な安全および排出規制の枠組みに牽引され、海底セパレーター認定の技術基準の中心地として機能しています。Aker Solutions社とTechnipFMC社がサプライヤー基盤の中核を担う一方、Equinor社とbp社はNCSプロジェクトを通じてHPHT設計範囲を定義しています。
- ドイツ:需要は2036年まで年平均成長率(CAGR)4.7%で増加すると予測されており、その主な原動力は国内設置ではなく、オフショアエンジニアリングの輸出です。ドイツの企業グループは、海事研究開発(R&D)資金および北海ガスインフラへの投資に支えられ、ノルウェーや英国のOEMメーカーに圧力容器部品や海底フレームを供給しています。
- 英国: 2036年まで、需要は年平均成長率(CAGR)4.8%で増加すると予測されています。北海移行局(North Sea Transition Authority)による第33回ライセンスラウンドおよび160億ポンド規模の「北海移行協定(North Sea Transition Deal)」により、2030年までオフショア設備投資が維持されます。bp社のムラッハ(Murlach)海底タイバックには、英国大陸棚(UKCS)の全施設においてOSPARの排出制限に準拠するよう設計された分離システムが含まれています。
FACT.MRの欧州評価には、ドイツおよび英国が含まれており、NCS(ノルウェー大陸棚)におけるHPHT(高温高圧)認定、トランジション・ディールによる設備投資のコミットメント、OSPARに基づく水分離需要、およびタイバック機器の価値ベンチマークについて詳述しています。
アジア太平洋地域の海底フィルター分離装置市場分析
アジア太平洋地域は、南シナ海および東南アジアにおける深海開発の拡大を軸として、成長の最前線となっています。CNOOCおよびINPEXがオペレーターの需要を牽引しており、SLB、TechnipFMC、Baker Hughesが地域的な製造パートナーシップを通じて供給を行っています。ガスが主体となる坑井流では、気液分離装置の構成が好まれています。
中国:CNOOCの霊水17-2拡張プロジェクトや、国家5カ年計画に基づく年間6~8%の海洋ガス生産成長目標に支えられ、2036年まで年平均成長率(CAGR)6.3%で需要が増加すると予測されています。30%を超える現地調達要件が、調達戦略を形作っています。
日本: 2036年まで年平均成長率(CAGR)3.6%で需要が増加すると予測されています。これは、INPEXによるオーストラリアのイクシスLNG事業や、日本の「2024年エネルギー基本計画」に沿った海外深海プロジェクトへの出資が後押しとなっています。韓国:2036年まで年平均成長率(CAGR)4.3%で需要が増加すると予測されています。同市場は主に製造およびEPCI(設計・調達・建設・据付)の拠点として機能しており、韓国の造船所は政府が支援する促進プログラムの下、海洋設備の輸出を目指しています。
FACT.MRのアジア太平洋地域に関する評価には、中国、日本、韓国が含まれており、深海開発の拡大、現地調達義務、製造能力、およびガス向け分離装置の需要動向を網羅しています。
ラテンアメリカの海底フィルターセパレーター市場分析
ラテンアメリカは、サントス盆地およびカンポス盆地におけるブラジルのプレソルト・クラスター開発を筆頭に、深海生産の中心地となっています。ペトロブラスは世界の海底分離需要の要となっており、テクニップFMCおよびSLBは、現地調達規則に基づき、ブラジル向けの専用サプライチェーンを維持しています。
- ブラジル:ペトロブラスの2024年から2028年にかけての780億米ドルの投資計画(このうち240億米ドルはブジオス、イタプ、アタプにおける海底インフラ向け)に牽引され、2036年までの需要は年平均成長率(CAGR)5.9%で増加すると予測されています。IBAMAのゼロ排出規制により、1日あたり5万バレルを超えるプレソルトFPSO開発プロジェクトでは、生産水の分離および再注入が義務付けられており、これにより2030年までに8~12基の追加海底水分離ユニットの調達が継続すると見込まれます。
FACT.MRのラテンアメリカに関する評価はブラジルに焦点を当てており、プレソルト層における分離トレインの調達、ローカルコンテンツ(現地調達)の遵守状況、IBAMAの規制要因、およびサントス盆地開発プロジェクトごとの価値ベンチマークを分析しています。
市場プレイヤー間の競争力比較
海底フィルター分離装置市場は高度に集中しており、SLB OneSubsea、TechnipFMC、Baker Hughes、Aker Solutionsの4社が、大型深海用分離装置システムの世界的な調達額の大半を占めています。この集中は偶然ではありません。これは、海底分離装置の供給を特徴づける、異例に高い資格取得のハードルを反映したものです。
API 17規格への準拠、18~24か月の試験を要する可能性のある拡張されたHPHT(高圧・高温)材料認証プログラム、そして厳格なオペレーターによるベンダー承認プロセスにより、適格なサプライヤーのリストは大幅に絞り込まれています。ほとんどの主要な深海プロジェクトでは、入札を許可されるOEMはわずか3~5社に過ぎません。
真の競争優位性は価格ではありません。それは、資格の深度にあります。オペレーターは、わずかなコスト差よりも、文書化された水深対応能力、H₂Sに対する材料性能、および完全に認証された溶接手順を優先します。超深海開発においては、評価の際、単価よりも技術的な信頼性と現場で実証された性能の方が重視されます。
垂直統合型企業は、エンジニアリング、製造、およびEPCIの全工程を単一の契約の下で統合できるため、構造的な優位性を有しています。例えば、テクニップFMCのiEPCIモデルでは、分離装置の供給が、より広範な統合受注構造の中に組み込まれています。
同社がEPCIの全体的な範囲を管理している場合、独立系機器サプライヤーが分離装置パッケージの受注競争に参加する機会は限られてしまいます。SLB One Subsea社は、シュルンベルジェ社のグローバルなエンジニアリング・ネットワークやノルウェーにある先進的な海底試験インフラを利用できるという利点があり、小規模な競合他社が通常達成できるよりも迅速なプロトタイプの検証および認定サイクルを実現しています。Aker Solutions社は、エクイノール社のスタヴァンゲルを拠点とするエンジニアリング・チームと緊密な技術的連携を維持しており、分離装置の仕様を初期段階から共同で策定できるため、正式な入札が始まる前から自社のソリューションを有利な立場に置くことがしばしば可能です。
買い手の行動も、この集中したサプライヤー環境を反映しています。エクイノール、ペトロブラス、シェル、bpなどの大手オペレーターは、各セパレーターカテゴリーにおいて少なくとも2社のOEMと並行して認定プロセスを進めることで、依存度の管理を図っています。しかし実際には、超深海HPHTプロジェクトのスケジュール上、真の競争が生まれる余地は限られていることがよくあります。オペレーターは、十分な機器認定期間を確保するため、正式なEPCI契約の授与の12~18ヶ月前に、優先サプライヤーを決定することが頻繁にあります。
最近の動向
- 2025年、テクニップFMCはシェブロン社から、ゴルゴン・ステージ3のブラウンフィールド開発向けに、初の7インチシリーズ水平型海底ツリーを含む「Subsea 2.0®」生産システムを納入する大規模な契約を獲得し、深海技術の採用を後押ししました。
- 2025年、ベイカー・ヒューズ社は、既存の海底インフラと統合し、深海施設における運用効率と信頼性を向上させるよう設計された、完全電動式の海底生産システムを発表しました。
主要企業
- SLB OneSubsea
- TechnipFMC plc
- National Oilwell Varco, Inc. (NOV)
- Halliburton Company
- Baker Hughes Company
- Aker Solutions ASA
- Dril-Quip, Inc.
- Cameron International (Schlumberger)
- MODEC, Inc.
- Oceaneering International, Inc.
海底用フィルターセパレーター市場のセグメント別内訳
- セパレーターの設計別
- 垂直型気液分離
- 水平型二相分離
- コアレッシングカートリッジ
- サイクロン式スピンチューブ
- 用途別
- 石油生産
- ガス処理
- 水圧注入
- 海底圧縮
- 処理能力別
- <25k bpd
- 25-100k bpd
- >100k bpd
- 地域
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- インドネシア
- オーストラリア・ニュージーランド
- ASEAN
- アジア太平洋のその他地域
- ヨーロッパ
- ドイツ
- イタリア
- フランス
- イギリス
- スペイン
- ベネルクス
- 北欧諸国
- 中東欧
- ヨーロッパのその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- その他のラテンアメリカ
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東・アフリカ
- アジア太平洋
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフィング
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
FMRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク (一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察および現場での調査
ソーシャルおよびコミュニティでの交流
対象となるステークホルダー
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)の分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
YからOへの成長トレンド分析
絶対的な市場機会(ドル)分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(分離器の設計別)
はじめに/主な調査結果
分離器設計別 過去市場規模(百万米ドル)分析、2021年~2025年
分離器設計別 現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
垂直型気液分離器
水平型二相分離器
コアレッシングカートリッジ
サイクロン式スピンチューブ
Y-to-O-to-Y 分離器設計別成長傾向分析(2021年~2025年)
分離器設計別絶対的市場機会分析(2026年~2036年)
用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
用途別 2021年から2025年までの過去の市場規模(百万米ドル)分析
用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
石油生産
ガス処理
水圧注入
海底圧縮
2021年から2025年までの用途別Y対Y成長トレンド分析
2026年から2036年までの用途別絶対額機会分析
地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに
地域別 2021年から2025年までの過去の市場規模(百万米ドル)分析
地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
分離器設計別
用途別
市場魅力度分析
国別
分離器設計別
用途別
主なポイント
ラテンアメリカ市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ
分離装置の設計別
用途別
市場魅力度分析
国別
分離装置の設計別
用途別
主なポイント
西ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測(国別)
市場規模(過去値:百万米ドル)の推移分析(市場分類別、2021年から2025年)
市場規模(予測値:百万米ドル)の予測(市場分類別、2026年から2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他
分離装置の設計別
用途別
市場魅力度分析
国別
分離装置の設計別
用途別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
分離装置の設計別
用途別
市場魅力度分析
国別
分離装置の設計別
用途別
主なポイント
東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
国別
中国
日本
韓国
分離装置の設計別
用途別
市場魅力度分析
国別
分離装置の設計別
用途別
主なポイント
南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
分離器設計別
用途別
市場魅力度分析
国別
分離器設計別
用途別
主なポイント
中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場規模(百万米ドル)の推移分析(市場分類別、2021年~2025年)
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
分離装置の設計別
用途別
市場魅力度分析
国別
分離装置の設計別
用途別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
カナダ
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
メキシコ
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
ブラジル
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
チリ
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
ドイツ
価格分析
市場シェア分析(2025年)
分離器の設計別
用途別
英国
価格分析
市場シェア分析(2025年)
分離器の設計別
用途別
イタリア
価格分析
市場シェア分析(2025年)
分離器の設計別
用途別
スペイン
価格分析
市場シェア分析(2025年)
分離器の設計別
用途別
フランス
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
インド
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
ASEAN
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
中国
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
日本
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
韓国
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
ロシア
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
ポーランド
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
ハンガリー
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
分離装置の設計別
用途別
トルコ
価格分析
市場シェア分析、2025年
分離器設計別
用途別
南アフリカ
価格分析
市場シェア分析、2025年
分離器設計別
用途別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
分離器設計別
用途別
競合分析
競合の詳細分析
SLB OneSubsea
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売実績
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
TechnipFMC plc
National Oilwell Varco, Inc. (NOV)
Halliburton Company
Baker Hughes Company
Aker Solutions ASA
Dril-Quip, Inc.
Cameron International (シュルンベルジェ)
MODEC, Inc.
Oceaneering International, Inc.
使用された前提条件および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:分離器設計別世界市場規模(百万米ドル)予測、2021年~2036年
表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:国別北米市場規模(百万米ドル)予測(2021年~2036年)
表5:分離器設計別北米市場規模(百万米ドル)予測(2021年~2036年)
表6:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表7:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表8:分離機設計別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表9:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
表10:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
表11:西ヨーロッパ市場規模(百万米ドル)の分離器設計別予測、2021年~2036年
表12:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
表13:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
表14:東ヨーロッパの市場規模(百万米ドル)の分離機設計別予測、2021年~2036年
表15:東ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
表16:東アジアの市場規模(百万米ドル)の国別予測、2021年~2036年
表17:東アジアの市場規模(百万米ドル)の分離装置設計別予測、2021年~2036年
表18:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:南アジアおよび太平洋地域の市場規模(百万米ドル)の分離装置設計別予測(2021年~2036年)
表21:2021年から2036年までの用途別南アジア・太平洋地域の市場規模(百万米ドル)予測
表22:2021年から2036年までの国別中東・アフリカ地域の市場規模(百万米ドル)予測
表23:2021年から2036年までの分離装置の設計別中東・アフリカ地域の市場規模(百万米ドル)予測
表24:中東・アフリカ地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:世界市場の市場規模(百万米ドル)の予測(2021年~2036年)
図3:分離装置の設計別、2026年および2036年の世界市場シェアおよびBPS分析
図4:分離装置の設計別、2026年から2036年までの世界市場のY-to-Y成長率比較
図5:分離装置の設計別、世界市場の魅力度分析
図6:用途別世界市場規模シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場のYからoへの成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図10:地域別世界市場の前年比成長率比較(2026年~2036年)
図11:地域別世界市場の魅力度分析
図12:北米市場の増分ドル機会(2026年~2036年)
図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図14:西ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
図15:東ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
図16:東アジア市場の追加収益機会(2026年~2036年)
図17:南アジア・太平洋市場の追加収益機会(2026年~2036年)
図18:中東・アフリカ市場の追加収益機会(2026年~2036年)
図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図20:北米市場における分離装置設計別市場シェアおよびBPS分析(2026年および2036年)
図21:北米市場における分離装置設計別のY→o→Y成長率比較(2026年から2036年)
図22:分離装置の設計別 北米市場の魅力度分析
図23:用途別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
図24:用途別 北米市場のYからOへの成長比較(2026年から2036年)
図25:用途別 北米市場の魅力度分析
図26:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図27:分離器設計別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図28:分離器設計別ラテンアメリカ市場のY→O→Y成長率比較(2026年~2036年)
図29:分離器設計別ラテンアメリカ市場の魅力度分析
図30:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図31:用途別ラテンアメリカ市場のYからoへの成長率比較(2026年から2036年)
図32:用途別ラテンアメリカ市場の魅力度分析
図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図34:西ヨーロッパ市場における分離器設計別市場価値シェアおよびBPS分析(2026年および2036年)
図35:西ヨーロッパ市場における分離器設計別のYからoへのY成長率比較(2026年から2036年)
図36:西ヨーロッパ市場における分離器設計別の市場魅力度分析
図37:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図38:西ヨーロッパ市場における用途別のYからoへの成長率比較(2026年から2036年)
図39:西ヨーロッパ市場における用途別の市場魅力度分析
図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図41:東ヨーロッパ市場における分離器設計別市場価値シェアおよびBPS分析(2026年および2036年)
図42:東ヨーロッパ市場における分離器設計別のYからoへのY成長率比較(2026年から2036年)
図43:東ヨーロッパ市場における分離器設計別の市場魅力度分析
図44:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図45:東ヨーロッパ市場における用途別のYからoへの成長率比較(2026年から2036年)
図46:東ヨーロッパ市場における用途別の市場魅力度分析
図47:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図48:東アジア市場における分離器設計別市場価値シェアおよびBPS分析(2026年および2036年)
図49:東アジア市場における分離器設計別のY→o→Y成長率比較(2026年~2036年)
図50:東アジア市場における分離器設計別の市場魅力度分析
図51:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図52:東アジア市場における用途別のY→o→Y成長率比較(2026年~2036年)
図53:東アジア市場における用途別の市場魅力度分析
図54:南アジア・太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
図55:南アジア・太平洋地域の市場価値シェアおよびBPS分析(分離器設計別、2026年および2036年)
図56:南アジア・太平洋地域の市場YからOへの成長比較(分離器設計別、2026年から2036年)
図57:南アジア・太平洋地域の市場魅力度分析(分離器設計別)
図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
図59:南アジア・太平洋地域の市場成長率比較(Y→o→Y、用途別、2026年から2036年)
図60:用途別 南アジア・太平洋地域の市場魅力度分析
図61:国別 中東・アフリカ地域の市場価値シェアおよびBPS分析(2026年および2036年)
図62:分離器設計別 中東・アフリカ地域の市場価値シェアおよびBPS分析(2026年および2036年)
図63:中東・アフリカ市場における分離器設計別の前年比成長率比較(2026年~2036年)
図64:中東・アフリカ市場における分離器設計別の市場魅力度分析
図65:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図66:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図67:中東・アフリカ市場における用途別の市場魅力度分析
図68:世界市場 – ティア構造分析
図69:世界市場 – 企業別シェア分析









