市場規模と予測:
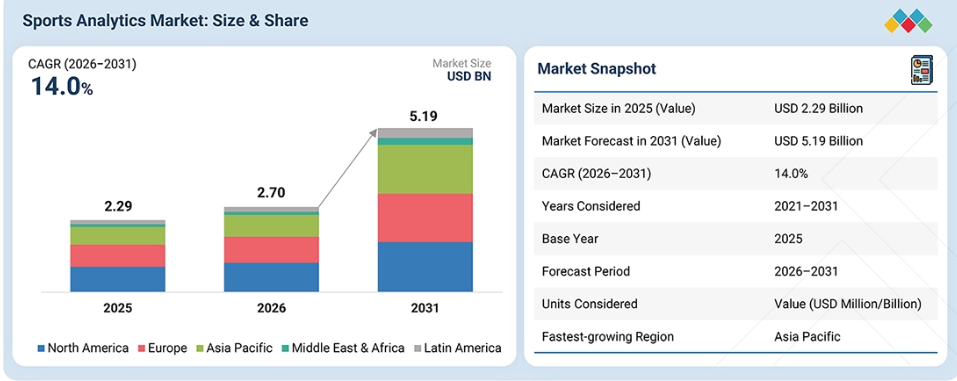
2025年の市場規模:22億9,000万米ドル
2026年の予測市場規模:27億米ドル
2031年の予測市場規模:51億9,000万米ドル
成長率(2026年~2031年):年平均成長率(CAGR)14.0%2025年から2031年までのデータが利用可能です
主要な市場動向とインサイト
- 主要企業:IBM、SAS Institute、SAP、HCL Technologies
- 成長要因:AIを活用した選手のパフォーマンス追跡、ファンデータの分析、および合法化された賭け。
- 最新のトレンド:AIコンピュータビジョン、デジタルツイン、ウェアラブル追跡、スマートスタジアム。
- 新たな機会:下位リーグチーム向けのモジュール式技術、eスポーツの追跡、予測ベッティングデータ
主なポイント
2026年には、北米が34.5%という最大の地域シェアを占めると推定されています。
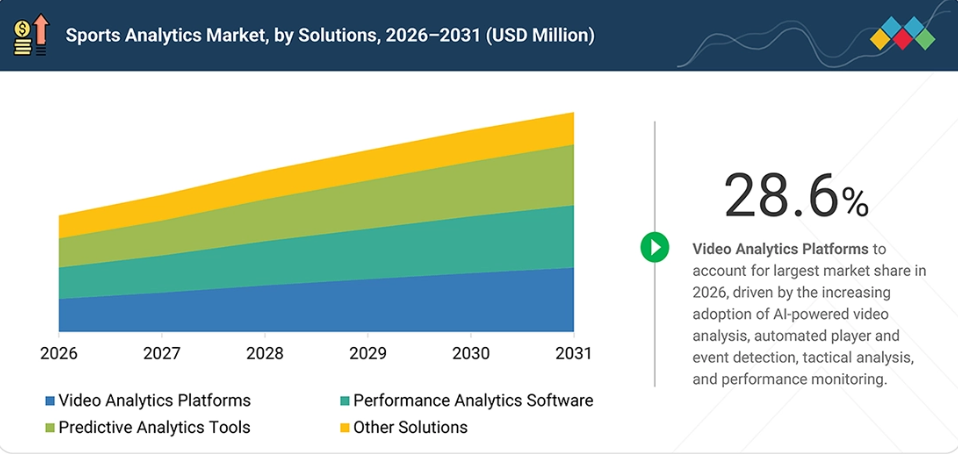
提供形態別では、2026年にソリューションがスポーツアナリティクス市場の65.0%を占めると推定されています。
用途別では、フィールド内セグメントが2026年から2031年にかけて年平均成長率(CAGR)14.3%で最も急速な成長を記録すると予想されます。
導入形態別では、クラウドの拡張性とオンプレミスのセキュリティのバランスが取れていることから、ハイブリッド導入が主流になると予想されます。
スポーツ種目別では、選手のパフォーマンスや戦術計画における分析の活用が拡大しているため、チームスポーツが最大の市場シェアを占めると予想されます。
エンドユーザー別では、スポーツリーグおよび統括団体セグメントが、予測期間を通じて最も急速に成長するセグメントになると見込まれています。
IBM、SAS Institute、HCL Technologies、SAP、Sportradar、Stats Perform、Catapult、Hudlは、スポーツデータ管理、パフォーマンス分析、ビデオ分析、選手追跡、予測分析、スカウティング、リアルタイムの意思決定支援など、幅広い機能を提供する主要なプラットフォームベンダーです。
Uplift Labs、Sportlogiq、Veo、Carv、Vektaは、コンピュータビジョン、選手および動作追跡、アスリートのパフォーマンス分析、映像分析、バイオメカニクス、スポーツ固有のパフォーマンスインテリジェンスなどの分野に焦点を当てた、注目すべき専門ソリューションベンダーです。
スポーツアナリティクス市場は、従来の試合後の統計から、継続的なパフォーマンスの最適化とデータ駆動型の意思決定をサポートする、統合されたリアルタイムのスポーツインテリジェンスプラットフォームへの移行によって、その様相を変えつつあります。商業活動のシェアは、選手およびボールのトラッキング、AIを活用したコンピュータビジョン、予測パフォーマンス分析、ウェアラブルおよび生体計測モニタリング、戦術分析、リアルタイムの意思決定支援へと拡大しており、これによりスポーツ組織は、試合中に何が起こったかだけでなく、なぜそれが起こったのか、そしてパフォーマンスをどのように向上させることができるのかを理解できるようになっています。
同時に、AIや機械学習は、自動化された映像分析、自然言語によるインサイト、予測モデリング、インテリジェントなワークフローを通じて、高度なスポーツ分析をより身近なものにしています。また、連携型データプラットフォームは、映像、トラッキング、イベント、生体、およびコンテキストデータを統合しています。もう一つの重要な変化は、パフォーマンスの最適化、スカウティング、アスリートの育成、ファンエンゲージメント、放送、およびベッティングに向けたアプリケーション重視のソリューションの台頭です。これらでは、スポーツ特有のデータとワークフローを活用することで、導入サイクルを短縮し、測定可能な成果を向上させることができます。
顧客の顧客に影響を与えるトレンドとディスラプション
このトレンドとディスラプションのフレームワークは、スポーツアナリティクス市場が、従来の統計、手動によるパフォーマンス分析、孤立した分析ツールから、統合型スポーツアナリティクスプラットフォーム、専門ソリューション、リアルタイムのパフォーマンスインテリジェンス、AIを活用した意思決定支援システムへと移行していることを浮き彫りにしています。
収益機会は、選手やボールのトラッキング、映像分析、ウェアラブルデータや生体データ、イベントデータ、コンテキスト情報を、予測モデリング、戦術分析、パフォーマンス最適化、シナリオベースの意思決定と結びつけるソリューションへと、ますますシフトしています。その商業的影響は、パフォーマンス測定の改善にとどまりません。スポーツアナリティクスは、チームや組織がパフォーマンスのパターンを特定し、選手のワークロードを最適化し、スカウティングや選手獲得を支援し、試合準備を強化し、ファンとの関わりをパーソナライズし、メディア戦略や商業戦略を改善する上で、ますます重要な役割を果たしています。
したがって、スポーツアナリティクスは、単なる記述的なレポートから、リアルタイムで予測可能かつAI駆動型のスポーツインテリジェンスへと移行しており、これにより、エビデンスに基づいた意思決定を継続的に監視し、時間をかけて洗練させていくことが可能になっています。
市場の動向
推進要因:パフォーマンス向上のための高度な分析の運用化
プロチーム、リーグ、スポーツ組織が、選手、試合、トラッキング、映像、生体認証などの膨大なデータを、実践的なパフォーマンスの知見へと変換しようとしていることから、高度な分析の導入が進み、スポーツ分析市場を牽引しています。高度な分析を活用することで、組織は選手のワークロード、動きのパターン、戦術の有効性、チームのパフォーマンス、および怪我に関連する指標をより正確に評価できるようになります。AI、機械学習、コンピュータビジョン、予測分析、リアルタイムデータ処理の統合により、コーチやパフォーマンススタッフは、トレーニングや試合中に、より迅速かつ証拠に基づいた意思決定を行うことが可能になります。スポーツ組織が測定可能なパフォーマンスの向上と選手の育成をますます重視するにつれ、統合型分析プラットフォームへの需要は高まると予想されます。
制約:根強いデータサイロがプラットフォームレベルの分析統合を阻害
スポーツ組織は、独立して動作する複数のトラッキングシステム、動画プラットフォーム、ウェアラブル端末、センサー、イベントデータプロバイダー、チーム管理アプリケーションを通じてデータを収集することが多いため、根強いデータサイロは依然としてスポーツ分析市場にとって大きな制約となっています。データ形式、API、測定方法、所有権の取り決め、アクセスポリシーの違いにより、情報を統一された分析環境に統合することが困難になる場合があります。
こうした断片化の問題は、分析モデルの精度や完全性を損ない、統合要件を増大させ、チームやリーグに追加コストを発生させる可能性があります。小規模な組織は、複数のデータソースを効果的に統合・管理するために必要な技術リソースを欠いていることが多いため、より大きな課題に直面する可能性があり、その結果、高度なスポーツ分析プラットフォームの導入が遅れる恐れがあります。
機会:モジュール型アナリティクスの導入による、スポーツ分野におけるスケーラブルなパフォーマンス最適化の実現
モジュール型のスポーツアナリティクス・プラットフォームの開発は、チームやスポーツ組織が、最初から包括的なプラットフォームに投資するのではなく、パフォーマンス要件に応じて特定の分析機能を導入できるようにすることで、大きな機会をもたらします。モジュール型ソリューションは、選手追跡、映像分析、ワークロードモニタリング、スカウティング、負傷リスク分析、戦術分析、パフォーマンス予測機能などを組み合わせることができ、組織がデータの成熟度を高めるにつれて機能を拡張できるようにします。
クラウドベースの導入とAPI駆動型アーキテクチャは、チーム、リーグ、アカデミー、パフォーマンスセンターにわたるスケーラブルな統合をさらに支援します。このアプローチにより、導入の複雑さと初期投資を削減しつつ、小規模な組織や新興のスポーツ組織が段階的に高度な分析を導入できるようになります。
課題:セキュアなアーキテクチャとアクセス制御プロトコルによるデータの機密性と完全性の確保
スポーツ分析プラットフォームが、選手のパフォーマンス、生体情報、健康状態、トレーニング、契約、運営に関する機密性の高い情報をますます多く処理するようになるにつれ、データの機密性と完全性を確保することは大きな課題となっています。スポーツ組織は、データの収集、送信、保存、分析、共有の全段階においてデータを保護すると同時に、コーチ、医療スタッフ、アナリスト、選手、リーグ、外部のテクノロジープロバイダー間のアクセスを適切に管理しなければなりません。
クラウドプラットフォーム、接続型ウェアラブルデバイス、API、およびサードパーティのデータサービスの利用拡大に伴い、潜在的なアクセスポイントの数とサイバーセキュリティリスクはさらに高まっています。したがって、組織は信頼を維持し、適用されるプライバシー要件に準拠するために、堅牢な暗号化、認証、役割ベースのアクセス制御、安全なデータアーキテクチャ、および明確なデータガバナンスポリシーを必要としています。
市場エコシステム
スポーツアナリティクスのエコシステムは、チームスポーツ、個人スポーツ、レーススポーツ、オンラインまたはバーチャルスポーツ、そして新興スポーツにサービスを提供する、多様なテクノロジーおよびアナリティクスプロバイダーで構成されています。チームスポーツ分野では、IBM、SAS、HCLTech、Zebra Technologies、EXL、Salesforce、Stats Perform、Hudl、Catapult、TruMedia Networks、Kitman Labs、Sportradar、Sportlogiq、Veoといった企業が、パフォーマンス分析、選手追跡、映像分析、スポーツデータ、スカウティング、意思決定支援といった幅広い機能を提供しており、ベンダー基盤は広範に及んでいます。
個人スポーツ分野では、WHOOP、Carv、BodyPro、Uplift Labs、PunchLab、GymAware、Kitman Labsといったプロバイダーが、アスリートのモニタリング、バイオメカニクス、動作分析、パフォーマンス最適化に焦点を当てて支援を行っています。レース系スポーツには、Marelli、MoTeC、Cosworth、Bike Exchangeなどのテクノロジープロバイダーが含まれ、オンラインまたはバーチャルスポーツは、Sportradar、GlobalStep、Chyron、PandaScore、GameOnなどの企業によってサポートされています。新興スポーツには、Trace、Balltime、SportAI、Sportlogiq、Exasolなどのプロバイダーがサービスを提供しており、これは分析技術が新たなスポーツやデジタル化されたスポーツ環境へと拡大していることを反映しています。全体として、このエコシステムは、さまざまなスポーツ環境において、リアルタイムデータ、AI、コンピュータビジョン、トラッキング、パフォーマンスインテリジェンス、およびスポーツ固有の分析をより高度に統合する方向へと進化しています。
市場セグメント
スポーツアナリティクス市場(提供形態別)
2026年には、再利用可能なアナリティクスプラットフォーム、パフォーマンス管理システム、映像分析ソリューション、および専門的なスポーツインテリジェンスアプリケーションの採用拡大を反映し、ソフトウェアがスポーツアナリティクス市場で最大のシェアを占めると予想されています。ソフトウェア層には、広範なスポーツアナリティクスプラットフォームに加え、選手やチームのパフォーマンス、トラッキング、スカウティング、戦術分析、ファンエンゲージメント、予測分析に特化したソリューションが含まれます。
スポーツ組織が基本的な統計や孤立した分析ツールを超えて進化するにつれ、支出は、トラッキング、映像、イベント、生体認証、およびコンテキストデータを統合し、リアルタイムかつ予測的なインサイトを提供する連携型プラットフォームへとシフトしています。
プラットフォームベースのソリューションは、チームや部門を横断して複数のユースケースに対応できる一方、ポイントソリューションは、特定のパフォーマンス、スカウティング、あるいはスポーツ固有のワークフロー内で拡張が可能です。導入、統合、カスタマイズ、トレーニング、およびマネージド・アナリティクスにおいては、サービスが依然として重要ですが、継続的なソフトウェアおよびデータのサブスクリプションが、引き続き主要な収益源となる見込みです。
スポーツアナリティクス市場:導入形態別
クラウド導入は、スポーツ組織に柔軟なコンピューティング能力、一元化されたデータアクセス、およびインフラ要件の低減を提供できることから、2026年には最大の市場シェアを占めると予想されます。クラウドベースのプラットフォームにより、チームやリーグは選手、試合、動画、トラッキング情報を一元化できるほか、場所やデバイスを問わずアナリティクスにアクセスできるようになります。
AI、リアルタイムのパフォーマンス監視、およびデータ集約型のスポーツアプリケーションの利用拡大により、2026年から2031年の予測期間において、組織がクラウドベースの分析環境へと移行する動きがさらに加速すると見込まれます。
スポーツ分析市場:スポーツ種別別
2026年には、チームスポーツが市場で最大のシェアを占めると予想されます。これは主に、チーム単位の競技において膨大な量のパフォーマンスデータや試合データが生成されるためです。サッカー、クリケット、バスケットボール、野球、ホッケー、ラグビーの各チームは、戦術計画、選手評価、対戦相手のスカウティング、ワークロード管理、パフォーマンスの最適化において、ますますアナリティクスに依存するようになっています。プロリーグの拡大、トラッキング技術や映像技術の普及、AIを活用したパフォーマンス分析の活用拡大により、2026年から2031年の予測期間を通じて、チームスポーツの主導的な地位がさらに強まると予想されます。
スポーツ・アナリティクス市場:用途別
2026年には、トレーニングや競技中の選手およびチームのパフォーマンスをリアルタイムで最適化するためのアナリティクスの採用拡大に牽引され、フィールド上での用途がスポーツ・アナリティクス市場で最大のシェアを占めると予想されます。フィールド上でのアナリティクスには、選手の負荷および動きの分析、選手およびボールのトラッキング、試合中のフィットネスモニタリング、負傷リスクの評価、戦術分析、パフォーマンス評価などが含まれます。
チームやコーチ陣は、追跡データ、コンピュータビジョン、ウェアラブルセンサー、GPS/GNSS、イベントデータ、AIを活用した分析を組み合わせ、選手の動きをモニタリングし、ワークロードを評価し、戦術的なパターンを特定し、試合中の迅速な意思決定を支援するようになっています。リアルタイム分析や統合型パフォーマンスプラットフォームの利用可能性が高まっていることで、コーチやパフォーマンススタッフは、複雑なフィールド上のデータを、選手の育成、戦術の調整、ワークロード管理、試合準備に役立つ実用的な知見へと変換することがさらに可能になっています。
地域
2026年には北米がスポーツアナリティクス市場を牽引し、売上高の最大シェアを占める見込み
2026年、北米はスポーツアナリティクスにおいて最大の地域市場となる見込みです。同地域は、プロスポーツリーグやチームの集中度の高さ、成熟したスポーツテクノロジーエコシステム、選手トラッキングやパフォーマンス分析の広範な導入、そしてAI、コンピュータビジョン、ウェアラブル技術、スポーツデータインフラへの多額の投資といった強みを活かしています。
NFL、NBA、MLB、NHL、MLS、大学スポーツ、その他のプロ競技の組織では、選手の育成、戦術の準備、スカウティング、怪我の予防、ファンエンゲージメント、および商業的な最適化のために、アナリティクスをますます活用しています。Catapult、Hudl、Sportradar、Stats Perform、Zebra Technologies、Second Spectrumなどの主要企業の存在が、同地域全体での技術の商用化と顧客へのアクセスを支えています。強固なデジタルインフラ、スポーツテクノロジーへの多額の投資、確立されたデータエコシステム、そしてAIを活用した分析がコーチングやパフォーマンス管理のワークフローにますます統合されていることが、北米全域での継続的な導入を後押しすると予想されます。
スポーツアナリティクス市場:企業評価マトリックス
スポーツアナリティクス分野において、Sportradarは「スター企業」に位置づけられ、Zebra Technologiesは「新興リーダー」に位置づけられています。Sportradarの強固な地位は、その広範なスポーツデータ資産、リアルタイム分析、AI駆動型ソリューション、予測インサイト、コンピュータビジョン、そしてスポーツ、メディア、ファンエンゲージメントアプリケーションにわたる幅広いカバー範囲に加え、リーグ、チーム、メディア組織との確立された関係によって支えられています。
ゼブラ・テクノロジーズは、リアルタイムの選手およびボールの追跡、RFIDベースの位置情報技術、そして「MotionWorks Sport」プラットフォームを通じて提供されるスポーツパフォーマンス分析により、その地位を強化しています。同プラットフォームは、選手の位置、速度、加速度、距離、および動作データを収集し、選手の評価、コーチング、ワークロード管理、パフォーマンス分析を支援します。両社とも、プロスポーツ組織全体におけるエビデンスに基づく意思決定とパフォーマンスの最適化を支援するため、リアルタイムのスポーツデータおよび分析の活用を拡大しています。
主要市場プレイヤ
Sportradar (Switzerland)
Stats Perform (UK)
Catapult (Australia)
Hudl (US)
EXL (US)
GlobalStep (US)
IBM (US)
SAP (Germany)
Zebra Technologies (US)
Kitman Labs (Ireland)
HCLTech (India)
Sportlogiq (Canada)
Veo Technologies (Denmark)
SAS Institute (US)
Chyron (US)
最近の動向
2026年8月:SASとリヴァプールFCは、SAS ViyaおよびSAS Customer Intelligence 360を活用してファンデータを分析し、米国在住の熱心なサポーターを特定することで、パーソナライズされた試合当日の体験を提供しました。この取り組みは、AIとファン分析を活用してサポーターのエンゲージメントを強化し、よりターゲットを絞った体験を提供する好例となっています。
2026年4月:HCLTechは、メットライフ・スタジアム、ニューヨーク・ジャイアンツ、ニューヨーク・ジェッツとのパートナーシップを拡大し、これらのチームの「公式AIパートナー」となりました。この提携は、AI主導の機能を統合し、インテリジェントで拡張性が高く、より安全かつつながりの深いスタジアム体験とファン体験を創出することに重点を置いています。
2026年4月:SAPとTSGホッフェンハイムは、SAP Sports One内でのAI機能開発に向けた共同イノベーションの取り組みを拡大し、AIを活用したスカウティングサマリーや映像分析に注力しました。この取り組みにより、スカウトは自然言語によるクエリを使用して選手レポートを要約し、長所と短所を特定し、関連するパフォーマンス情報を取得できるようになり、手作業による集約の負担を軽減できます。
2026年1月:SAP Sports Oneは、AIを活用したスカウティング機能を一般提供開始し、スカウトがSAP Jouleを使用して複雑なスカウティングレポートや試合分析を要約したり、自然言語で質問して特定の選手に関する洞察を引き出したりできるようになりました。SAPの報告によると、この機能により、選手のスカウティングレポートを要約する際に伴う労力とコストを最大75%削減できるとのことです。
2026年1月:Zebra TechnologiesとNFLは、スーパーボウルLXにおいて「Next Gen Stats」を披露しました。これは、ZebraのRFID技術を活用して、選手の位置、速度、動きに関するデータをリアルタイムで収集するものです。このデータは、チームのパフォーマンス分析を支援するとともに、より没入感があり、データ豊富な放送やファン体験を実現します。
1 はじめに 31
1.1 本調査の目的 31
1.2 市場の定義 31
1.2.1 対象範囲および除外項目 31
1.3 市場の範囲 33
1.3.1 市場のセグメンテーション 33
1.3.2 対象期間 34
1.4 対象通貨 34
1.5 ステークホルダー 34
1.6 変更点の概要 35
2 エグゼクティブ・サマリー 37
2.1 市場のハイライトと主要な洞察 37
2.2 主要な市場参加者:戦略的展開のマッピング 39
2.3 スポーツアナリティクス市場における破壊的トレンド 40
2.4 高成長セグメント 41
2.5 地域別概要:市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 スポーツアナリティクス市場における魅力的な機会 43
3.2 地域別スポーツアナリティクス市場 44
3.3 導入形態別スポーツアナリティクス市場 44
3.4 北米:スポーツアナリティクス市場(提供サービス別) 45
3.5 スポーツアナリティクス市場(地域別) 45
4 市場概要 46
4.1 はじめに 46
4.2 市場の動向 46
4.2.1 推進要因 47
4.2.1.1 パフォーマンス向上のための高度な分析の運用化 47
4.2.1.2 ファンデータの活用による消費者エンゲージメントのパーソナライズ化と収益化 47
4.2.1.3 予測分析を活用し、ベッティングおよびファンタジースポーツ市場の拡大を加速 47
4.2.1.4 AIを活用したスポーツ分析により、リアルタイムの意思決定を加速 48
4.2.2 制約要因 48
4.2.2.1 根強いデータサイロが、プラットフォームレベルの分析統合を阻害しています 48
4.2.2.2 導入および統合コストの高さが、小規模チームにおける分析技術の採用を制限しています 49
4.2.3 機会 49
4.2.3.1 モジュール式の分析導入を通じて、スポーツ分野におけるスケーラブルなパフォーマンス最適化を実現します 49
4.2.3.2 eスポーツの最適化に向けたカスタマイズされた分析により、戦術の精度と選手育成を向上させる 49
4.2.4 課題 50
4.2.4.1 セキュアなアーキテクチャとアクセス制御プロトコルにより、データの機密性と完全性を確保する 50
4.2.4.2 ソフトウェアの急速な進化が、小規模チームにおける分析へのアクセスを制限している 50
4.3 未充足のニーズと未開拓分野 51
4.3.1 スポーツ分析市場における未充足のニーズ 51
4.3.2 未開拓分野におけるビジネスチャンス 52
4.4 相互に関連する市場とセクター横断的な機会 54
4.4.1 相互に関連する市場 54
4.4.2 セクター横断的な機会 55
4.5 ティア1/2/3の主要企業による戦略的動き 55
4.5.1 ティア1/2/3のプレーヤーによる戦略的動き 56
5 業界の動向 57
5.1 スポーツアナリティクス市場の変遷 57
5.2 ポーターの5つの力分析 58
5.2.1 新規参入の脅威 59
5.2.2 代替品の脅威 59
5.2.3 供給者の交渉力 60
5.2.4 買い手の交渉力 60
5.2.5 競争の激しさ 60
5.3 マクロ経済の見通し 60
5.3.1 はじめに 60
5.3.2 GDPの推移と予測 61
5.3.3 世界のスポーツアナリティクスデータ産業の動向 63
5.3.4 世界のAI産業の動向 63
5.4 サプライチェーン分析 64
5.5 エコシステム分析 65
5.5.1 チームスポーツ 67
5.5.2 個人スポーツ 67
5.5.3 レーススポーツ 67
5.5.4 オンラインまたはバーチャルスポーツ 68
5.5.5 新興スポーツ 68
5.6 価格分析 68
5.6.1 主要企業別 提供サービスの平均販売価格(2026年) 69
5.6.2 スポーツ種目別 平均販売価格(2026年) 69
5.7 主要な会議およびイベント(2026年~2027年) 70
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 71
5.9 投資環境と資金調達シナリオ 72
5.10 ケーススタディ分析 73
5.10.1 ケーススタディ 1:IBM と ESPN が、スケーラブルで AI を活用した意思決定支援により、ファンタジーフットボールの体験を変革 73
5.10.2 事例研究 2:オーランド・マジックとSASインスティテュートが、アナリティクスを活用して収益面の課題を克服 74
5.10.3 事例研究 3:ボストン・セルティックスとミッション・クラウドが、クラウドを通じてデータアナリティクスを加速し、業務効率を向上 75
5.11 2025年の米国関税がスポーツ・アナリティクス市場に与える影響 75
5.11.1 はじめに 75
5.11.1.1 関税・通商政策の最新動向(2026年6月~8月) 76
5.11.2 主な関税率 77
5.11.3 価格への影響分析 78
5.11.3.1 戦略的転換と新たなトレンド 78
5.11.4 国・地域への影響 79
5.11.4.1 米国 79
5.11.4.2 中国 80
5.11.4.3 欧州 80
5.11.4.4 アジア太平洋地域(中国を除く) 80
5.11.5 最終用途産業への影響 81
6 技術の進歩、特許、イノベーション、
および将来の応用 82
6.1 主要技術 82
6.1.1 AIを活用したコンピュータビジョンおよび映像解析 82
6.1.2 選手およびボールの追跡技術 82
6.1.3 ウェアラブルおよび生体認証センサー技術 83
6.1.4 AIおよび機械学習 83
6.1.5 リアルタイムスポーツデータおよびパフォーマンス分析 83
6.2 補完的技術 84
6.2.1 クラウドコンピューティングおよびビッグデータ分析 84
6.2.2 エッジコンピューティング 84
6.2.3 モノのインターネット(IoT) 84
6.2.4 スポーツデータの統合およびAPI技術 85
6.2.5 高精度測位技術 85
6.3 関連技術 85
6.3.1 高度な生体力学および動作分析 85
6.3.2 拡張現実(AR)および仮想現実(VR) 86
6.3.3 スポーツ向けデジタルツイン技術 86
6.3.4 スポーツシミュレーションおよびシナリオモデリング 86
6.3.5 自然言語処理(NLP)および生成AI 87
6.4 技術ロードマップ 87
6.5 特許分析 88
6.5.1 方法論 88
6.5.2 2016年~2026年の出願特許数(文書種別別) 88
6.5.3 イノベーションと特許出願 88
6.6 今後の展望と新たなユースケース 91
6.6.1 次世代のファンエンゲージメントモデル 91
6.6.2 アスリート向けの個別化された健康管理と栄養管理 92
6.6.3 ベッティングおよびファンタジースポーツ分析の台頭 92
6.6.4 eスポーツおよびバーチャルリーグとの統合 92
7 規制環境 93
7.1 規制環境 93
7.1.1 規制機関、政府機関、およびその他の組織 93
7.1.2 主な規制 96
7.1.2.1 北米 96
7.1.2.1.1 米国 96
7.1.2.1.2 カナダ 96
7.1.2.2 欧州 96
7.1.2.2.1 英国 97
7.1.2.3 アジア太平洋地域 97
7.1.2.3.1 インド 97
7.1.2.3.2 中国 97
7.1.2.3.3 日本 97
7.1.2.3.4 韓国 98
7.1.2.3.5 オーストラリア 98
7.1.2.3.6 ニュージーランド 98
7.1.2.4 中東・アフリカ 98
7.1.2.4.1 サウジアラビア 98
7.1.2.4.2 アラブ首長国連邦 98
7.1.2.4.3 カタール 99
7.1.2.4.4 トルコ 99
7.1.2.4.5 南アフリカ 99
7.1.2.5 ラテンアメリカ 99
7.1.2.5.1 ブラジル 99
7.1.3 業界標準 99
8 顧客環境と購買行動 101
8.1 意思決定プロセス 101
8.2 主要なステークホルダーと購入基準 103
8.2.1 購入プロセスにおける主要なステークホルダー 103
8.2.2 購入基準 104
8.3 導入の障壁と社内の課題 105
8.4 各業界のエンドユーザーにおける未充足ニーズ 106
9 スポーツアナリティクス市場(提供サービス別) 108
9.1 はじめに 109
9.1.1 提供内容:スポーツアナリティクス市場の推進要因 109
9.2 ソリューション 110
9.2.1 パフォーマンス分析ソフトウェア 112
9.2.1.1 パフォーマンスの洞察を通じた選手の効率性と戦術的精度の向上 112
9.2.2 ビデオ分析ソフトウェア 113
9.2.2.1 戦術の精度向上と視覚的な分析による、よりスマートな試合計画の策定 113
9.2.3 予測分析ツール 113
9.2.3.1 高度な予測ツールを用いた戦略的予測と結果モデリングの最適化
113
9.2.4 その他のソリューション 114
9.2.4.1 オーディエンス・インテリジェンスとデータ主導の人材採用を通じた戦略的影響力の拡大 114
9.3 サービス 116
9.3.1 プロフェッショナル・サービス 117
9.3.1.1 専門家主導のサービスによる、分析の実行と戦略的目標の整合 117
9.3.1.2 トレーニングおよびコンサルティングサービス 119
9.3.1.3 システム統合および導入サービス 120
9.3.1.4 サポートおよび保守サービス 121
9.3.2 マネージドサービス 122
9.3.2.1 マネージド・アナリティクス・サービスによるシームレスな運用とスケーラブルなパフォーマンスの確保 122
10 導入形態別スポーツ・アナリティクス市場 124
10.1 はじめに 125
10.1.1 導入形態:スポーツ・アナリティクス市場の推進要因 125
10.2 クラウド 126
10.2.1 柔軟なクラウドベースのインフラストラクチャによる、スケーラブルなリアルタイム分析の実現 126
10.3 オンプレミス 127
10.3.1 オンプレミス型
導入モデルによるデータ管理とコンプライアンスの実現 127
10.4 ハイブリッド 128
10.4.1 スポーツアナリティクスにおけるハイブリッド
導入による柔軟性と管理のバランス 128
11 スポーツ種別別のスポーツアナリティクス市場 130
11.1 はじめに 131
11.1.1 スポーツ種別:スポーツアナリティクス市場の推進要因 131
11.2 チームスポーツ 132
11.2.1 スポーツインテリジェンス・ツールを活用した戦術的連携の強化と、拡張性のあるファン
エンゲージメント 132
11.2.2 クリケット 134
11.2.3 サッカー 135
11.2.4 アメリカンフットボール/ラグビー 136
11.2.5 バスケットボール 137
11.2.6 野球 138
11.2.7 ホッケー 139
11.2.8 バレーボール 140
11.2.9 その他のチームスポーツ 141
11.3 個人スポーツ 142
11.3.1 個人に合わせたパフォーマンス最適化が
個人スポーツにおけるアナリティクスの導入を促進 142
11.3.2 テニス 144
11.3.3 陸上競技 145
11.3.4 ゴルフ 146
11.3.5 水泳 147
11.3.6 自転車競技 148
11.3.7 体操 149
11.3.8 格闘技 150
11.3.8.1 ボクシング 151
11.3.8.2 総合格闘技(MMA) 151
11.3.8.3 レスリング 151
11.3.8.4 柔道 152
11.3.9 その他の個人競技 152
11.4 レース競技 153
11.4.1 レース環境における戦術的正確性と競技の
安定性の向上 153
11.4.2 F1 155
11.4.3 MotoGP 156
11.4.4 全米ストックカー・オートレース協会(NASCAR) 157
11.4.5 競馬 158
11.4.6 その他のレーススポーツ 158
11.5 オンラインまたはバーチャルスポーツ 160
11.5.1 リアルタイムの
競技インテリジェンスを通じたエンゲージメントの促進と収益化 160
11.5.2 ファンタジースポーツ 161
11.5.3 オンラインベッティング 162
11.5.4 デイリー・ファンタジースポーツ 163
11.5.5 オンラインポーカーおよびカードゲーム 164
11.5.6 その他のオンラインスポーツ 165
11.6 新興スポーツ 166
11.6.1 ニッチおよびハイブリッドな
スポーツ形式に向けたデータファーストの成長モデルの構築 166
11.6.2 デジタル・エクストリームスポーツ 168
11.6.3 パラリンピックスポーツ 168
11.6.4 その他の新興スポーツ 169
12 用途別スポーツアナリティクス市場 171
12.1 はじめに 172
12.1.1 用途:スポーツアナリティクス市場の推進要因 172
12.2 フィールド内 173
12.2.1 戦術的知見と
リアルタイムの意思決定支援によるピッチ上のパフォーマンスの最大化 173
12.2.2 選手のパフォーマンス分析 174
12.2.3 戦術およびポジション別分析 175
12.2.4 試合戦略の最適化 175
12.2.5 疲労およびワークロードのモニタリング 175
12.2.6 対戦相手のスカウティングと試合準備 176
12.2.7 負傷リスクの予測 176
12.2.8 その他のピッチ上での活用 176
12.3 ピッチ外 177
12.3.1 戦略的、運営的、
および商業的分析を通じたピッチ外での意思決定の最適化 177
12.3.2 ファンエンゲージメント分析 178
12.3.3 スポンサーシップの評価とROIの追跡 178
12.3.4 チケット販売および観客動員の予測 179
12.3.5 ソーシャルメディアおよびセンチメント分析 179
12.3.6 グッズ販売の最適化 179
12.3.7 その他のフィールド外での活用例 180
13 エンドユーザー別スポーツアナリティクス市場 181
13.1 はじめに 182
13.1.1 エンドユーザー:スポーツアナリティクス市場の推進要因 182
13.1.2 スポーツチームおよびクラブ 184
13.1.2.1 データを活用して競技パフォーマンスを向上させ、戦術、フィジカル、人材に関する意思決定を導く 184
13.1.3 スポーツアカデミーおよび大学 185
13.1.3.1 パフォーマンスおよびトレーニング分析の統合を通じた、アスリートの育成とカリキュラム設計の推進 185
13.1.4 スポーツリーグ/協会および統括団体 186
13.1.4.1 スポーツリーグは、データ駆動型の監視を通じて、競技の公正性と戦略的成長の最適化を支援します 186
13.1.5 放送局およびメディア企業 187
13.1.5.1 リアルタイムのパフォーマンスおよび視聴者分析を通じた視聴体験とコンテンツ戦略の強化 187
13.1.6 スポンサーシップ・マーケティング代理店 188
13.1.6.1 ファンのエンゲージメントおよびパフォーマンスデータを活用し、スポンサーシップやキャンペーンの成果を最大化 188
13.1.7 スポーツ用品メーカー 189
13.1.7.1 データインサイトとパフォーマンスの傾向を活用した製品イノベーションとアスリート中心のソリューションの推進 189
13.1.8 スポーツベッティング企業 190
13.1.8.1 ベッティング事業におけるリアルタイムデータと予測分析を通じた競争優位性の最大化 190
13.1.9 その他 191
13.1.9.1 データに基づく健康・トレーニングソリューションへの需要の高まりを通じた、パフォーマンス、リハビリテーション、およびイノベーションの推進 191
14 地域別スポーツアナリティクス市場 193
14.1 はじめに 194
14.2 北米 196
14.2.1 北米:スポーツアナリティクス市場の推進要因 196
14.2.2 米国 206
14.2.2.1 パフォーマンスの最適化とベッティングに関する洞察の向上に向けたスポーツアナリティクスの統合 206
14.2.3 カナダ 207
14.2.3.1 バーチャルスポーツおよびファンタジースポーツによるカナダのスポーツアナリティクスの進展 207
14.3 ヨーロッパ 208
14.3.1 ヨーロッパ:スポーツアナリティクス市場の推進要因 208
14.3.2 ヨーロッパ:マクロ経済の見通し 208
14.3.3 英国 218
14.3.3.1 戦略的提携を通じたデータ中心のエンゲージメントの強化 218
14.3.4 ドイツ 218
14.3.4.1 統合された予測分析による競争優位性の強化 218
14.3.5 フランス 219
14.3.5.1 高度な分析による戦術的ダイナミクスと育成システムの成果の変革 219
14.3.6 イタリア 220
14.3.6.1 データ駆動型インテリジェンスによるコーチングおよび選手獲得手法の最適化 220
14.3.7 スペイン 221
14.3.7.1 データモデリングを通じた戦術的知見とファンとのつながりの向上 221
14.3.8 その他のヨーロッパ諸国 221
14.4 アジア太平洋地域 223
14.4.1 アジア太平洋地域:スポーツ・アナリティクス市場の推進要因 223
14.4.2 中国 233
14.4.2.1 アナリティクスを活用した選手のパフォーマンス最適化と、データに基づく意思決定の強化 233
14.4.3 日本 234
14.4.3.1 オリンピックに焦点を当てた投資と機関とのパートナーシップが、スポーツ全般におけるアナリティクスの導入を加速 234
14.4.4 インド 235
14.4.4.1 リアルタイムのパフォーマンス分析が、全国的なチーム戦略と選手育成を加速 235
14.4.5 韓国 236
14.4.5.1 eスポーツにおけるデータ駆動型の意思決定を通じた競争力の最大化 236
14.4.6 オーストラリアおよびニュージーランド 237
14.4.6.1 統合されたアナリティクスの導入と連携が、オーストラリアおよびニュージーランドのスポーツにおける卓越性を推進 237
14.4.7 シンガポール 238
14.4.7.1 全国データ交換が選手のパフォーマンスと組織の計画策定を強化 238
14.4.8 その他のアジア太平洋地域 238
14.5 中東・アフリカ 240
14.5.1 中東・アフリカ:スポーツ・アナリティクス市場の推進要因 240
14.5.2 サウジアラビア 249
14.5.2.1 「ビジョン2030」とクラブ・テック間のパートナーシップが、アナリティクス主導のスポーツイノベーションを推進 249
14.5.3 アラブ首長国連邦(UAE) 250
14.5.3.1 UAEにおけるターゲットを絞ったアナリティクスの導入を通じた人材育成とファンエンゲージメントの向上 250
14.5.4 南アフリカ 251
14.5.4.1 デジタル統合と若手育成が、南アフリカのスポーツアナリティクスの勢いを後押し 251
14.5.5 カタール 252
14.5.5.1 カタール全土への高度なスポーツアナリティクスの導入による、人材育成とファン体験の向上
252
14.5.6 トルコ 253
14.5.6.1 クラブおよび連盟とのターゲットを絞ったアナリティクス提携を通じた、トルコのサッカーおよびバスケットボールの成長促進 253
14.5.7 その他の中東・アフリカ地域 254
14.6 ラテンアメリカ 255
14.6.1 ラテンアメリカ:スポーツアナリティクス市場の推進要因 255
14.6.2 ブラジル 264
14.6.2.1 組織的な支援とクラブのイノベーションが、データ駆動型の競技力向上を加速 264
14.6.3 メキシコ 265
14.6.3.1 スポーツアナリティクスがメキシコ各リーグにおける戦術の精度とファンのエンゲージメントを向上 265
14.6.4 アルゼンチン 266
14.6.4.1 パフォーマンス・インテリジェンスがアルゼンチンの育成システムと戦略的意思決定を後押し 266
14.6.5 その他のラテンアメリカ諸国 267
15 競合環境 269
15.1 概要 269
15.2 主要企業の戦略/「勝利への権利」、2021年~2025年 269
15.3 収益分析、2021年~2025年 271
15.4 市場シェア分析(2025年) 272
15.5 製品比較分析 275
15.5.1 スポーツ種別(チームスポーツ)ごとの製品比較分析 275
15.5.2 スポーツ種別(個人競技)ごとの製品比較分析 277
15.5.3 スポーツ種別
(オンラインまたはバーチャルスポーツ)ごとの製品比較分析 279
15.6 企業評価および財務指標 281
15.7 企業評価マトリックス:主要企業、2025年 282
15.7.1 スター企業 282
15.7.2 新興リーダー企業 282
15.7.3 広範な展開を行う企業 282
15.7.4 参入企業 282
15.7.5 企業の事業展開:主要企業、2025年 284
15.7.5.1 企業の事業展開 284
15.7.5.2 地域別展開状況 284
15.7.5.3 提供サービス別展開状況 285
15.7.5.4 スポーツ種目別展開状況 285
15.7.5.5 エンドユーザー別展開状況 286
15.8 企業評価マトリックス:スタートアップ/中小企業、2025年 287
15.8.1 先進的な企業 287
15.8.2 対応力のある企業 287
15.8.3 活力ある企業 287
15.8.4 スタート地点にある企業 287
15.8.5 競合ベンチマーク:
スタートアップ/中小企業、2025年 289
15.8.5.1 主要なスタートアップ/中小企業の詳細リスト 289
15.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 290
15.9 競争シナリオとトレンド 291
15.9.1 製品の発売および機能強化 291
15.9.2 取引 296
16 企業概要 302
16.1 はじめに 302
16.2 主要企業 302
16.2.1 IBM 302
16.2.1.1 事業概要 302
16.2.1.2 提供製品・ソリューション・サービス 303
16.2.1.3 最近の動向 304
16.2.1.3.1 製品の発売および機能強化 304
16.2.1.3.2 取引 305
16.2.1.4 MnMの見解 306
16.2.1.4.1 主な強み 306
16.2.1.4.2 戦略的選択 306
16.2.1.4.3 弱点および競合上の脅威 306
16.2.2 SAP 307
16.2.2.1 事業概要 307
16.2.2.2 提供している製品・ソリューション・サービス 308
16.2.2.3 最近の動向 310
16.2.2.3.1 製品の機能強化 310
16.2.2.3.2 契約実績 311
16.2.2.4 MnMの見解 312
16.2.2.4.1 主な強み 312
16.2.2.4.2 戦略的選択 312
16.2.2.4.3 弱点および競合上の脅威 312
16.2.3 SAS INSTITUTE 313
16.2.3.1 事業概要 313
16.2.3.2 提供している製品・ソリューション・サービス 313
16.2.3.3 最近の動向 314
16.2.3.3.1 製品の機能強化 314
16.2.3.3.2 取引 314
16.2.3.4 MnMの見解 315
16.2.3.4.1 主な強み 315
16.2.3.4.2 戦略的選択 315
16.2.3.4.3 弱点および競合上の脅威 315 16.2.4 HCL TECHNOLOGIES 316
16.2.4.1 事業概要 316
16.2.4.2 提供製品・ソリューション・サービス 317
16.2.4.3 最近の動向 318
16.2.4.3.1 製品の発売および機能強化 318
16.2.4.3.2 契約 318
16.2.4.4 MnMの見解 319
16.2.4.4.1 主な強み 319
16.2.4.4.2 戦略的選択肢 319
16.2.4.4.3 弱みと競合上の脅威 319
16.2.5 ZEBRA TECHNOLOGIES 320
16.2.5.1 事業概要 320
16.2.5.2 提供している製品・ソリューション・サービス 321
16.2.5.3 最近の動向 322
16.2.5.3.1 製品の発売および機能強化 322
16.2.5.3.2 契約 322
16.2.5.4 MnMの見解 322
16.2.5.4.1 主な強み 322
16.2.5.4.2 戦略的選択肢 323
16.2.5.4.3 弱みと競合上の脅威 323
16.2.6 GLOBALSTEP 324
16.2.6.1 事業概要 324
16.2.6.2 提供製品・ソリューション・サービス 324
16.2.6.3 最近の動向 325
16.2.6.3.1 製品の機能強化 325
16.2.6.3.2 契約実績 325
16.2.7 STATS PERFORM 326
16.2.7.1 事業概要 326
16.2.7.2 提供している製品・ソリューション・サービス 326
16.2.7.3 最近の動向 327
16.2.7.3.1 製品の発売 327
16.2.7.3.2 取引 328
16.2.8 SPORTRADAR 329
16.2.8.1 事業概要 329
16.2.8.2 提供している製品・ソリューション・サービス 330
16.2.8.3 最近の動向 331
16.2.8.3.1 製品の発売 331
16.2.8.3.2 契約 332
16.2.9 HUDL 333
16.2.9.1 事業概要 333
16.2.9.2 提供している製品・ソリューション・サービス 333
16.2.9.3 最近の動向 334
16.2.9.3.1 製品の機能強化 334
16.2.9.3.2 取引 335
16.2.10 EXL 336
16.2.10.1 事業概要 336
16.2.10.2 提供している製品・ソリューション・サービス 337
16.3 その他の主要企業 338
16.3.1 MOTEC(BOSCH) 338
16.3.2 CHYRON 339
16.3.3 CATAPULT 340
16.3.4 SPORTS ANALYTICS WORLD 341
16.3.5 VEKTA 342
16.3.6 BODYPRO(HEALTHCENTRAL NETWORK) 343
16.3.7 ZONE14 344
16.3.8 SPORTLOGIQ 345
16.3.9 UPLIFT LABS 346
16.3.10 KITMAN LABS 347
16.3.11 ORRECO 348
16.3.12 TRUMEDIA NETWORKS 349
16.3.13 VEO TECHNOLOGIES 350
16.3.14 SPORTANALYTICS 351
16.3.15 SPORTAI 352
16.3.16 RACE TECHNOLOGY 353
16.3.17 PANDASCORE 354
17 調査方法論 355
17.1 調査データ 355
17.1.1 二次データ 356
17.1.2 一次データ 356
17.1.2.1 一次インタビュー 356
17.1.2.2 一次調査プロファイルの内訳 357
17.1.2.3 主要な業界インサイト 357
17.2 市場の内訳とデータの三角測量 358
17.3 市場規模の推計 359
17.3.1 トップダウン・アプローチ 359
17.3.2 ボトムアップ・アプローチ 360
17.4 市場予測 363
17.5 本調査の前提条件 364
17.6 本調査の限界 365
18 隣接市場および関連市場 366
18.1 はじめに 366
18.2 スポーツ市場におけるAI – 2030年までの世界予測 366
18.2.1 市場の定義 366
18.2.2 市場の概要 366
18.2.2.1 スポーツ市場におけるAI:提供形態別 367
18.2.2.2 スポーツ市場におけるAI:エンドユーザー別 367
18.2.2.3 スポーツ市場におけるAI:地域別 367
18.3 メディア市場におけるAI – 2030年までの世界予測 368
18.3.1 市場の定義 368
18.3.2 市場の概要 368
18.3.2.1 メディア市場におけるAI:提供形態別 368
18.3.2.2 メディア市場におけるAI:アプリケーション別 368
18.3.2.3 メディア市場におけるAI:エンドユーザー別 369
18.3.2.4 メディア市場におけるAI:地域別 369
19 付録 370
19.1 ディスカッション・ガイド 370
19.2 ナレッジストア:MarketsandMarketsのサブスクリプションポータル 375
19.3 カスタマイズオプション 377
19.4 関連レポート 377
19.5 著者情報 378
表1 2023年~2025年の米ドル為替レート 34
表2 スポーツアナリティクス市場に対するポーターの5つの力による影響 58
表3 2026年~2031年の主要国別GDP変化率(%) 61
表4 スポーツアナリティクス市場:エコシステムにおける各プレーヤーの役割 65
表5 主要プレーヤー別製品・サービスの平均販売価格(2026年) 69
表6 スポーツ種目別平均販売価格(2026年) 70
表7 スポーツアナリティクス市場:会議・イベント一覧(2026年~2027年) 70
表8 関税・通商政策の最新動向(2026年6月~8月) 76
表9 米国調整済み相互関税率 77
表10 特許出願件数、2016年~2026年 88
表11 スポーツアナリティクス市場における主要特許一覧 89
表12 北米:規制機関、政府機関、およびその他の組織一覧 93
表13 欧州:規制機関、政府機関、およびその他の組織の一覧 94
表14 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 94
表15 中東・アフリカ:規制機関、政府機関、
およびその他の組織の一覧 95
表16 ラテンアメリカ:規制機関、政府機関、およびその他の組織の一覧 95
表17 スポーツアナリティクスに関するグローバル業界標準 100
表18 上位3つのエンドユーザーにおける購買プロセスに対するステークホルダーの影響 103
表19 上位3つのエンドユーザーにおける主要な購買基準 104
表20 エンドユーザー別 スポーツアナリティクス市場における未充足ニーズ 106
表21 提供形態別 スポーツアナリティクス市場、2021年~2025年(百万米ドル) 110
表22 スポーツアナリティクス市場:提供形態別、2026年~2031年(百万米ドル) 110
表23 スポーツアナリティクス市場:ソリューション別、2021年~2025年(百万米ドル) 110
表24 スポーツアナリティクス市場:提供形態別、2026年~2031年(百万米ドル) 111
表25 ソリューション:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 111
表26 ソリューション別:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 111
表27 パフォーマンスアナリティクスソフトウェア:スポーツアナリティクス市場、地域別、
2021年~2025年(百万米ドル) 112
表28 パフォーマンス分析ソフトウェア:スポーツ分析市場、地域別、
2026年~2031年(百万米ドル) 112
表29 ビデオ分析ソフトウェア:スポーツ分析市場、地域別、2021年~2025年(百万米ドル) 113
表30 ビデオ分析ソフトウェア:スポーツ分析市場、地域別、2026年~2031年 (百万米ドル) 113
表31 予測分析ツール:スポーツ分析市場、地域別、2021年~2025年(百万米ドル) 114
表 32 予測分析ツール:スポーツ分析市場、地域別、2026年~2031年(百万米ドル) 114
表 33 その他のソリューション:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 115
表 34 その他のソリューション:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 116
表35 スポーツアナリティクス市場:サービス別、2021年~2025年(百万米ドル) 116
表36 スポーツアナリティクス市場:サービス別、2026年~2031年(百万米ドル) 116
表37 サービス:スポーツ・アナリティクス市場、地域別、2021年~2025年(百万米ドル) 117
表38 サービス:スポーツ・アナリティクス市場、地域別、2026年~2031年(百万米ドル) 117
表39 スポーツ・アナリティクス市場:専門サービス別、2021年~2025年(百万米ドル) 118
表40 スポーツ・アナリティクス市場:専門サービス別、2026年~2031年(百万米ドル) 118
表41 専門サービス:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 118
表42 専門サービス:スポーツアナリティクス市場、地域別、2026年~2031年 (百万米ドル) 119
表43 トレーニングおよびコンサルティングサービス:スポーツアナリティクス市場、地域別、
2021年~2025年(百万米ドル) 119
表44 トレーニングおよびコンサルティングサービス:スポーツアナリティクス市場、地域別、
2026年~2031年(百万米ドル) 120
表45 システム統合・導入サービス:スポーツアナリティクス市場、
地域別、2021年~2025年(百万米ドル) 120
表46 システム統合・導入サービス:スポーツアナリティクス市場、
地域別、2026年~2031年(百万米ドル) 121
表47 サポートおよび保守サービス:スポーツアナリティクス市場、地域別、
2021年~2025年(百万米ドル) 121
表48 サポートおよび保守サービス:スポーツアナリティクス市場、地域別、
2026年~2031年(百万米ドル) 122
表49 マネージドサービス:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 122
表50 マネージドサービス:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 122
表51 スポーツアナリティクス市場:導入形態別、2021年~2025年(百万米ドル) 126
表52 スポーツアナリティクス市場:導入形態別、2026年~2031年(百万米ドル) 126
表53 クラウド:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 127
表54 クラウド:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 127
表55 オンプレミス:スポーツ分析市場、地域別、2021年~2025年(百万米ドル) 128
表56 オンプレミス:スポーツ分析市場、地域別、2026年~2031年(百万米ドル) 128
表57 ハイブリッド:地域別スポーツ分析市場、2021年~2025年(百万米ドル) 129
表58 ハイブリッド:地域別スポーツ分析市場、2026年~2031年(百万米ドル) 129
表59 スポーツ種別別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 132
表60 スポーツアナリティクス市場:スポーツ種別、2026年~2031年(百万米ドル) 132
表61 スポーツアナリティクス市場:チームスポーツ別、2021年~2025年(百万米ドル) 133
表62 スポーツアナリティクス市場:チームスポーツ別、2026年~2031年(百万米ドル) 133
表63 チームスポーツ:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 133
表64 チームスポーツ:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 134
表65 クリケット:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 134
表66 クリケット:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 135
表67 サッカー:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 135
表68 サッカー:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 136
表69 アメリカンフットボール:地域別スポーツアナリティクス市場、2021年~2025年 (百万米ドル) 136
表70 アメリカンフットボール:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 137
表71 バスケットボール:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 137
表72 バスケットボール:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 138
表73 野球:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 138
表74 野球:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 139
表75 ホッケー:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 139
表76 ホッケー:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 140
表77 バレーボール:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 140
表78 バレーボール:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 141
表79 その他のチームスポーツ:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 141
表80 その他のチームスポーツ:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 142
表81 スポーツアナリティクス市場:競技種目別、2021年~2025年(百万米ドル) 143
表82 スポーツアナリティクス市場:競技種目別、2026年~2031年(百万米ドル) 143
表83 個々のスポーツ:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 143
表84 個々のスポーツ:スポーツアナリティクス市場、地域別、2026年~2031年 (百万米ドル) 144
表85 テニス:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 144
表86 テニス:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 145
表87 陸上競技:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 145
表88 陸上競技:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 146
表89 ゴルフ:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 146
表90 ゴルフ:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 147
表91 水泳:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 147
表92 水泳:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 148
表93 自転車競技:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 148
表94 自転車競技:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 149
表95 体操:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 149
表96 体操:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 150
表97 格闘技:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 150
表98 格闘技:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 151
表99 その他の個人スポーツ:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 152
表100 その他の個人競技:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 153
表101 競技種目別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 153
表102 スポーツアナリティクス市場:レース競技別、2026年~2031年(百万米ドル) 154
表103 レース競技: スポーツアナリティクス市場:地域別、2021年~2025年(百万米ドル) 154
表104 レース競技:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 154
表105 F1:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 155
表106 F1:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 155
表107 MotoGP:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 156
表108 MotoGP:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 156
表109 全米ストックカー・オートレース協会(NASCAR):スポーツ・アナリティクス市場、
地域別、2021年~2025年(百万米ドル) 157
表 110 全米ストックカー・オートレース協会(NASCAR):スポーツ・アナリティクス市場、
地域別、2026年~2031年(百万米ドル) 157
表 111 競馬:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 158
表112 競馬:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 158
表 113 その他のレース系スポーツ:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 159
表 114 その他のレース系スポーツ:スポーツアナリティクス市場、 地域別、2026年~2031年(百万米ドル) 159
表115 スポーツアナリティクス市場、オンラインまたはバーチャルスポーツ別、2021年~2025年(百万米ドル) 160
表116 スポーツアナリティクス市場:オンラインまたはバーチャルスポーツ別、2026年~2031年(百万米ドル) 160
表117 オンラインまたはバーチャルスポーツ:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 161
表 118 オンラインまたはバーチャルスポーツ:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 161
表 119 ファンタジースポーツ:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 162
表120 ファンタジースポーツ:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 162
表121 オンラインベッティング:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 163
表122 オンラインベッティング:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 163
表123 デイリー・ファンタジー・スポーツ:スポーツ分析市場、地域別、2021年~2025年(百万米ドル) 164
表124 デイリー・ファンタジー・スポーツ:スポーツ分析市場、地域別、2026年~2031年 (百万米ドル) 164
表125 オンラインポーカー・カードゲーム:スポーツアナリティクス市場(地域別、2021年~2025年)(百万米ドル) 165
表126 オンラインポーカーおよびカードゲーム:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 165
表127 その他のオンラインスポーツ:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 166
表128 その他のオンラインスポーツ:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 166
表129 新興スポーツ別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 166
表130 スポーツアナリティクス市場:新興スポーツ別、2026年~2031年(百万米ドル) 167
表131 新興スポーツ:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 167
表132 新興スポーツ:スポーツアナリティクス市場(地域別、2026年~2031年)(百万米ドル) 167
表133 デジタル・エクストリームスポーツ:スポーツアナリティクス市場(地域別、2021年~2025年) (百万米ドル) 168
表134 デジタル・エクストリーム・スポーツ:スポーツ・アナリティクス市場、地域別、2026年~2031年(百万米ドル) 168
表135 パラリンピックスポーツ:スポーツアナリティクス市場(地域別、2021年~2025年)(百万米ドル) 169
表136 パラリンピックスポーツ:スポーツアナリティクス市場(地域別、2026年~2031年)(百万米ドル) 169
表137 その他の新興スポーツ:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 170
表 138 その他の新興スポーツ:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 170
表139 スポーツアナリティクス市場:用途別、2021年~2025年(百万米ドル) 173
表140 スポーツアナリティクス市場:用途別、2026年~2031年(百万米ドル) 173
表141 オンフィールド:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 174
表142 オンフィールド:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 174
表143 オフフィールド:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 177
表144 オフフィールド:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 178
表145 スポーツアナリティクス市場:エンドユーザー別、2021年~2025年(百万米ドル) 183
表146 スポーツアナリティクス市場:エンドユーザー別、2026年~2031年(百万米ドル) 184
表147 スポーツチーム・クラブ:スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 185
表148 スポーツチーム・クラブ:地域別スポーツアナリティクス市場、2026年~2031年(百万米ドル) 185
表149 スポーツアカデミー・大学:地域別スポーツアナリティクス市場、2021年~2025年 (百万米ドル) 186
表 150 スポーツアカデミーおよび大学:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 186
表 151 スポーツリーグ/協会および統括団体: スポーツアナリティクス市場、
地域別、2021年~2025年(百万米ドル) 187
表152 スポーツリーグ/協会および統括団体:スポーツアナリティクス市場、
地域別、2026年~2031年(百万米ドル) 187
表153 放送局およびメディア企業:スポーツアナリティクス市場、地域別、
2021年~2025年(百万米ドル) 188
表154 放送局・メディア企業:スポーツアナリティクス市場(地域別)、
2026年~2031年(百万米ドル) 188
表155 スポンサーシップ・マーケティング代理店:スポーツアナリティクス市場(地域別)、
2021年~2025年(百万米ドル) 189
表156 スポンサーシップ・マーケティング代理店:スポーツアナリティクス市場、地域別、
2026年~2031年(百万米ドル) 189
表157 スポーツ用品メーカー:スポーツアナリティクス市場、地域別、
2021–2025年(百万米ドル) 190
表158 スポーツ用品メーカー:スポーツアナリティクス市場、地域別、
2026–2031年 (百万米ドル) 190
表 159 スポーツベッティング企業:地域別スポーツアナリティクス市場、2021年~2025年(百万米ドル) 191
表 160 スポーツベッティング企業:スポーツアナリティクス市場(地域別、2026年~2031年)(百万米ドル) 191
表 161 その他:スポーツアナリティクス市場(地域別、2021年~2025年)(百万米ドル) 192
表162 その他:スポーツアナリティクス市場、地域別、2026年~2031年(百万米ドル) 192
表163 スポーツアナリティクス市場、地域別、2021年~2025年(百万米ドル) 195
表164 スポーツアナリティクス市場:地域別、2026年~2031年(百万米ドル) 195
表165 北米:スポーツアナリティクス市場:提供サービス別、2021年~2025年(百万米ドル) 197
表166 北米:スポーツアナリティクス市場、提供サービス別、2026年~2031年(百万米ドル) 197
表167 北米:スポーツアナリティクス市場、ソリューション別、2021年~2025年(百万米ドル) 198
表168 北米:スポーツアナリティクス市場、ソリューション別、2026年~2031年(百万米ドル) 198
表169 北米:スポーツアナリティクス市場、サービス別、2021年~2025年(百万米ドル) 198
表170 北米:スポーツアナリティクス市場、サービス別、2026年~2031年(百万米ドル) 198
表171 北米:スポーツアナリティクス市場、専門サービス別、2021年~2025年(百万米ドル) 199
表172 北米:スポーツアナリティクス市場、専門サービス別、2026年~2031年(百万米ドル) 199
表173 北米:スポーツアナリティクス市場、導入形態別、2021年~2025年(百万米ドル) 199
表174 北米:スポーツアナリティクス市場、導入形態別、2026年~2031年 (百万米ドル) 199
表 175 北米:スポーツアナリティクス市場、用途別、2021年~2025年(百万米ドル) 200
表 176 北米:スポーツアナリティクス市場、用途別、2026年~2031年(百万米ドル) 200
表177 北米:スポーツアナリティクス市場、スポーツ種目別、2021年~2025年(百万米ドル) 200
表178 北米:スポーツアナリティクス市場、スポーツ種別、2026年~2031年(百万米ドル) 200
表179 北米:スポーツアナリティクス市場、チームスポーツ別、2021年~2025年
(百万米ドル) 200
表 180 北米:スポーツアナリティクス市場、チームスポーツ別、2026–2031年(百万米ドル) 201
表181 北米:スポーツアナリティクス市場(個人競技別)、2021年~2025年(百万米ドル) 202
表182 北米:スポーツアナリティクス市場(個人競技別)、2026年~2031年 (百万米ドル) 202
表183 北米:スポーツアナリティクス市場、レース競技別、2021年~2025年(百万米ドル) 203
表 184 北米:スポーツアナリティクス市場(競技種目別)、2026年~2031年(百万米ドル) 203
表 185 北米:スポーツアナリティクス市場(オンラインまたはバーチャルスポーツ別)、
2021年~2025年 (百万米ドル) 203
表186 北米:スポーツアナリティクス市場、オンラインまたはバーチャルスポーツ別、
2026年~2031年(百万米ドル) 204
表 187 北米:スポーツアナリティクス市場、新興スポーツ別、
2021年~2025年(百万米ドル) 204
表 188 北米:スポーツアナリティクス市場、新興スポーツ別、
2026年~2031年(百万米ドル) 204
表 189 北米:スポーツアナリティクス市場、エンドユーザー別、2021年~2025年 (百万米ドル) 205
表190 北米:スポーツアナリティクス市場、エンドユーザー別、2026年~2031年(百万米ドル) 205
表191 北米:スポーツアナリティクス市場(国別、2021年~2025年)(百万米ドル) 205
表192 北米:スポーツアナリティクス市場(国別、2026年~2031年)(百万米ドル) 206
表193 米国:スポーツアナリティクス市場、提供サービス別、2021年~2025年(百万米ドル) 206
表194 米国:スポーツアナリティクス市場、提供サービス別、2026年~2031年(百万米ドル) 206
表195 カナダ:スポーツアナリティクス市場、提供サービス別、2021年~2025年(百万米ドル) 207
表196 カナダ:スポーツアナリティクス市場、提供サービス別、2026年~2031年(百万米ドル) 207









