アジア太平洋地域は、世界をリードする家電製造拠点、大規模な自動車生産セクター、そしてAI、ロボティクス、スマートインフラへの政府による強力な投資に支えられ、2025年には41.9%の市場シェアを獲得し、地域別で首位を占めています。家電分野は業界別シェアの34.6%を占めており、スマートフォン、タブレット、スマートウォッチ、AR/VRヘッドセット、コネクテッドホームデバイスへの多軸MEMSセンサーフュージョンの普及が反映されています。
センサーフュージョン市場は、3つの相乗的な構造的要因によって牽引されています。それは、自律型および半自律型システムにおけるマルチセンサーデータ統合の不可欠な要件、数十億台の民生用デバイスへのフュージョン導入を可能にするMEMSセンサーの小型化とコスト削減、そしてフュージョンを静的な線形フィルタリングから、適応性があり、コンテキストを認識するリアルタイム推論へと変革しているAIを活用したアルゴリズム革命です。
エグゼクティブサマリー
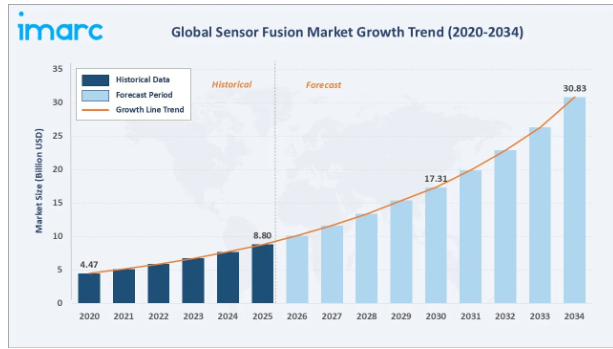
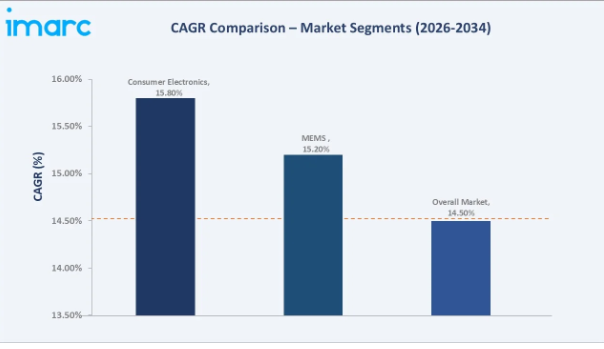
世界のセンサーフュージョン市場は、自動運転車技術の開発加速、AI搭載IoTデバイスの普及、そして医療、防衛、産業オートメーション分野におけるマルチセンサーシステムの統合拡大が同時に進行していることを背景に、高い成長率で拡大しています。同市場の規模は2025年に88億米ドルと評価され、2034年までに308.3億米ドルに達し、年平均成長率(CAGR)14.50%で成長すると予測されています。
2025年には、コンシューマーエレクトロニクス分野が業界全体の34.6%を占め、業界を牽引しています。これは、画面の向き調整、モーションゲーム、フィットネストラッキング、AR/VRの位置決めを目的として、スマートフォンに6軸および9軸のMEMS慣性計測ユニット(IMU)が大量に搭載されていることが背景にあります。自動車セグメントは28.2%を占めており、自動緊急ブレーキ、車線維持、アダプティブ・クルーズ・コントロール向けに、レーダー、LiDAR、カメラ、超音波センサーを融合したマルチセンサーADASシステムの採用が加速していることを反映しています。
MEMSは技術セグメントの68.5%を占めており、これは、民生用、自動車用、産業用アプリケーション全般にわたるコスト効率の良さ、小型化、および量産における拡張性を反映しています。主要企業は、半導体統合、MEMS技術におけるリーダーシップ、およびAIアルゴリズムの能力を通じて、競争環境を総体的に支配しています。
上記のデータを裏付ける主な分析結果:
- コンシューマーエレクトロニクス分野が34.6%(2025年)を占め、市場を牽引しています。これは、センサーフュージョンが今やすべてのスマートフォン、スマートウォッチ、AR/VRヘッドセットにおいて基礎的な機能となっているためです。加速度センサー、ジャイロスコープ、磁力計のデータを統合した9軸IMUは、年間数十億台出荷されるデバイスにおいて、画面の回転、歩数計測、ナビゲーション、ゲーム、ARオーバーレイの位置決めを支えています。
- 自動車分野は28.2%(2025年)を占めており、これは新車モデルにおけるADASシステムへのマルチセンサー融合の義務化を反映しています。ISO 26262は、自動車安全完全性レベル(ASIL)を定義しています。同規格は、車両の安全性を確保するためのシステム設計、開発、検証、生産、運用、および廃棄に関する要件を定めており、市場サイクルに左右されない規制主導の構造的な需要を生み出しています。
- MEMSは68.5%(2025年)を占めており、MEMS製造プロセスにより、加速度計、ジャイロスコープ、圧力センサーを半導体グレードの規模とコストで生産できるようになったことが背景にあります。また、最新のMEMS IMUは、オンボードのセンサーフュージョン処理を統合しており、ミリワット単位の消費電力で1度未満の方位精度を実現しています。
- アジア太平洋地域のシェア41.9%(2025年)は、中国が世界最大のスマートフォンメーカー、最大の電気自動車生産国、そして産業用AIおよびロボティクス分野における主要な投資家として同時に主導的な地位を占めていることを反映しており、これらすべてが、民生用、自動車用、産業用といった各アプリケーション分野において、MEMSセンサーフュージョンに対する比例的な需要を生み出しています。
センサーフュージョン市場の概要
センサーフュージョンとは、慣性センサー、磁気センサー、光学センサー、音響センサー、無線周波数センサーなど、複数のセンサーソースからのデータを組み合わせ、個々のセンサーが単独で達成できるものよりも、より正確で信頼性が高く、包括的な物理状態の統合推定値を生成するプロセスです。
世界市場には、自動車、民生用電子機器、ヘルスケア、防衛、産業用アプリケーションにわたる、センサーフュージョン用ハードウェア(MEMSチップ、SoC、フュージョンプロセッサ)、ソフトウェア(フュージョンアルゴリズム、ミドルウェア、AI推論フレームワーク)、および統合型センサーフュージョンモジュールが含まれます。
マクロ経済的な推進要因としては、2030年までのインドにおけるEV製造に向けて、2024年末までに約400億米ドルの投資が発表されていること、 2025年には世界のスマートフォン出荷台数が2%増加し、12億5,000万台に達するとともにセンサーの複雑化が進むこと、また、接続されたIoTデバイスの数は2030年までに390億台に達し、2025年以降年平均成長率(CAGR)13.2%を記録すると予測されていること(IoT Analytics調べ)などが挙げられます。さらに、EU、米国、日本、中国における新車へのADAS安全機能の規制導入により、予測期間全体を通じて、自動車の製造コスト構造に組み込まれた、構造的な必須のセンサーフュージョン需要が生まれています。
市場の推進要因
- 自動運転車およびADASの普及:世界的な自動車業界におけるADAS機能への義務的な移行は、センサーフュージョン需要の最も強力な構造的推進要因です。現在、Euro NCAPの5つ星安全評価を取得するには、自動緊急ブレーキ、車線逸脱警報、およびドライバーモニタリングが必須となっており、これらすべてにマルチセンサーフュージョンが必要です。
- 民生用電子機器およびIoTの普及:スマートフォン、スマートウォッチ、フィットネストラッカー、AR/VRヘッドセット、スマートホームデバイスには、オンボードの融合処理機能を備えた、ますます高度化するMEMSセンサーアレイが搭載されています。2025年に世界のスマートフォン出荷台数が12億5000万台に達し、ウェアラブル市場が年平均成長率(CAGR)15%以上で成長していることから、民生用センサーフュージョンシステムの累積導入台数は、市場において単一のアプリケーションカテゴリーとして最大の規模を占めています。
- ヘルスケア向けウェアラブルおよび遠隔モニタリング:心拍数、血中酸素濃度、転倒検知、歩行分析、神経学的モニタリングを継続的に行う臨床グレードのウェアラブルデバイスには、慣性、光学、電気化学、RFセンシングを統合したマルチモーダルなセンサーフュージョンが求められます。世界的な高齢化、パンデミック後の遠隔医療の拡大、AIを活用した臨床用ウェアラブルの規制当局による承認が、ヘルスケア向けセンサーフュージョン分野において市場平均を上回る成長を牽引しています。
- 軍事・防衛分野におけるセンサーの近代化:兵士用ウェアラブルデバイス、無人航空機、海軍艦艇、ミサイル誘導システムなどの最新の防衛プラットフォームでは、GPSが利用できない環境や電子戦が行われる環境において、航法、標的追跡、状況認識を行うための堅牢なセンサーフュージョンが求められています。米国防総省(DoD)、NATO、およびアジア諸国の防衛調達プログラムが、高付加価値なセンサーフュージョンの研究開発および調達活動を継続的に推進しています。
市場の制約要因
- アルゴリズムの複雑さとリアルタイムのレイテンシ要件: 安全性が極めて重要な用途における堅牢なセンサーフュージョンには、厳格なレイテンシ制限(自動車用ADASでは通常10ミリ秒未満)内で実行されなければならない、計算負荷の高いアルゴリズムが必要です。消費電力と集積回路面積を最小限に抑えつつ、これらの要件を満たすことは、継続的な技術的課題となっており、電力制約のある用途における急速な普及を妨げています。
- データプライバシーおよびセキュリティ上の懸念:動作、位置、生体認証、環境データを継続的に収集するセンサーフュージョンシステムは、プライバシーおよびサイバーセキュリティ上の重大なリスクをもたらします。欧州のGDPR、カリフォルニア州のCCPA、および新たに台頭しているAI責任の枠組みを含む規制は、民生用およびヘルスケア用途におけるセンサーフュージョンの導入にコンプライアンスコストと法的責任リスクを課しており、特にクラウド接続型のフュージョンアーキテクチャにおいて、導入の障壁となっています。
- 高い統合コストと開発コスト:安全性が極めて重要なアプリケーション向けに、検証済みで量産可能なセンサーフュージョンソリューションを開発するには、アルゴリズム開発、校正インフラ、試験・検証機器、および規制認証への多額の投資が必要となります。これらのコストは、中小規模のOEMやシステムインテグレーターにとって障壁となり、センサーフュージョン機能は、豊富なリソースを持つ大手半導体企業やティア1自動車部品サプライヤーに集中する結果となっています。
市場の機会
ウェアラブルおよびIoT向けエッジAIセンサーフュージョン:
MEMSセンサーモジュール内に専用のAI推論エンジンを搭載することで、ホストプロセッサへのオフロードを必要としないデバイス内での融合が可能となり、ウェアラブルおよびIoTのセンサーフュージョンアプリケーションにおける消費電力とレイテンシが劇的に低減されています。この機能により、バッテリー駆動で数日間のバッテリー寿命を持つデバイスにおいて、常時稼働のコンテキスト認識、ジェスチャー認識、健康モニタリングが可能となり、消費者向けおよびヘルスケア分野において、新たな大規模なアプリケーションカテゴリーが開拓されています。産業用ロボットおよび自律移動ロボット: 世界の物流自動化および産業用ロボット市場では、障害物検知、ナビゲーション、および操作のために堅牢なリアルタイムセンサーフュージョンを必要とする自律移動ロボット(AMR)が導入されています。2024年には54万2,000台の産業用ロボットが導入され(World Robotics 2025統計)、倉庫や製造現場でのAMRの導入が加速していることから、産業用センサーフュージョンは急速に成長している高付加価値のアプリケーション分野となっています。
市場の課題
センサーの校正と環境耐性:温度変化、振動レベル、電磁干渉、センサーの経年劣化といった条件下でもセンサーフュージョンの精度を維持することは、依然として重要な技術的課題となっています。MEMSジャイロスコープや加速度計は温度依存性のドリフトを示し、カメラベースのフュージョンは照明条件が悪いと性能が低下し、レーダーの性能はターゲットの材料特性によって変動します。
標準化の断片化と相互運用性: センサーフュージョンアルゴリズムに関する普遍的な標準が存在しないため、センサーフュージョンの実装は通常、独自仕様であり、相互運用性がありません。この断片化は、OEMによる統合の複雑さとコストを増大させ、複数のベンダーのセンサーを組み合わせる能力を制限し、エンドユーザーにとって最良の技術的成果をもたらさない可能性のあるエコシステムのロックインを生み出しています。
1. AIネイティブのエッジセンサーフュージョン
MEMSセンサーモジュールや自動車用SoC内に専用のニューラルプロセッシングユニット(NPU)を組み込むことで、環境コンテキストに基づいてセンサー入力を動的に選択・重み付けする、AIネイティブなセンサーフュージョンが可能になっています。ロバート・ボッシュ社の「BHI360」やSTマイクロエレクトロニクス社の「ISM330IS」インテリジェントセンサーモジュールは、この傾向を象徴する例です。AIネイティブの融合システムは、導入データから学習して精度を段階的に向上させ、多様な実環境条件下で自己最適化を行います。
2. レベル3~4の自動運転に向けた自動車用マルチモーダル融合
レベル3およびレベル4の自動運転車では、LiDAR、4Dイメージングレーダー、サラウンドビューカメラ、超音波センサー、およびV2X通信データを、100ミリ秒未満のレイテンシとISO 26262 ASIL-Dの安全整合性を満たす統一された環境モデルに融合させる必要があります。NVIDIA DRIVE AGX ThorおよびQualcomm Snapdragon Ride Flexは、この用途における主要なコンピューティングプラットフォームであり、いずれも知覚および予測タスク向けのAI推論ユニットに加え、専用のセンサー融合ハードウェアアクセラレータを備えています。
3. 臨床用途向けのウェアラブル健康データ融合
光脈波計、心電図、加速度計、皮膚温度を組み合わせて生理状態モデルを融合する臨床グレードのウェアラブルデバイスは、心房細動の検出、継続的な血圧モニタリング、およびストレス評価において、FDAの認可を取得しつつあります。臨床用ウェアラブル市場は、パンデミック後の遠隔医療の拡大や、断続的な通院よりも継続的な遠隔患者モニタリングを奨励する保険会社の償還モデルに牽引され、年平均成長率(CAGR)20%以上で成長しています。
4. GNSS信号が利用できない環境における高精度測位のためのGNSS・慣性センサー融合
農業用ロボット、地下鉱山用車両、地下建設機械、およびGPS妨害を受ける軍事プラットフォームでは、GNSS信号が利用できない、あるいは信頼できない状況において、慣性・視覚・LiDARセンサーの融合による高精度測位が求められます。視覚慣性オドメトリ(VIO)アルゴリズムの進歩と、低コストかつ高精度なIMUの登場により、インフラに依存することなく、複雑な屋内や地下環境においてもデシメートル級の測位精度が実現可能となり、これまで困難とされていた用途において、センサー融合の新たな市場が創出されています。
業界のバリューチェーン分析
センサーフュージョンのバリューチェーンは、MEMSおよび光学センサーの製造から、半導体SoCの設計、アルゴリズム開発、OEMによる統合、そして民生、自動車、医療、防衛分野におけるエンドユーザーへの導入に至るまで多岐にわたります。半導体およびSoC設計の段階は最も付加価値の高い段階であり、各企業はMEMSセンシング、信号調整、AI推論、およびフュージョンアルゴリズムの実行を単一チップソリューションに統合しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のセンサーフュージョン市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 レーダーセンサー
6.1.1 市場動向
6.1.2 市場予測
6.2 イメージセンサー
6.2.1 市場動向
6.2.2 市場予測
6.3 IMU
6.3.1 市場動向
6.3.2 市場予測
6.4 温度センサー
6.4.1 市場動向
6.4.2 市場予測
6.5 その他
6.5.1 市場動向
6.5.2 市場予測
7 技術別市場内訳
7.1 MEMS
7.1.1 市場動向
7.1.2 市場予測
7.2 非MEMS
7.2.1 市場動向
7.2.2 市場予測
8 業種別市場内訳
8.1 自動車
8.1.1 市場動向
8.1.2 市場予測
8.2 ヘルスケア
8.2.1 市場動向
8.2.2 市場予測
8.3 民生用電子機器
8.3.1 市場動向
8.3.2 市場予測
8.4 軍事・防衛
8.4.1 市場の動向
8.4.2 市場予測
8.5 その他
8.5.1 市場の動向
8.5.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 クアルコム・インコーポレイテッド
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.3 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよび出来事
14.3.2 STマイクロエレクトロニクス
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.3 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよび出来事
14.3.3 ロバート・ボッシュGmbH
14.3.3.1 事業概要
14.3.3.2 提供製品
14.3.3.3 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 アナログ・デバイセズ社
14.3.4.1 事業概要
14.3.4.2 提供製品
14.3.4.3 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよびイベント
14.3.5 TDK株式会社
14.3.5.1 事業概要
14.3.5.2 提供製品
14.3.5.3 事業戦略 14.3.5.4 SWOT分析 14.3.5.5 主なニュースおよび出来事図表一覧図1:世界:センサーフュージョン市場:主な推進要因と課題図2:世界:センサーフュージョン市場:売上高(10億米ドル)、2020年~2025年
図3:世界:センサーフュージョン市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:センサーフュージョン市場:タイプ別内訳(%)、2025年
図5:世界:センサーフュージョン市場:技術別内訳(%)、2025年
図6:世界:センサーフュージョン市場:業種別内訳(%)、2025年
図7:世界:センサーフュージョン市場:地域別内訳(%)、2025年
図8:世界:センサーフュージョン(レーダーセンサー)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:センサーフュージョン(レーダーセンサー)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:センサーフュージョン(イメージセンサー)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:センサーフュージョン(イメージセンサー)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:センサーフュージョン(IMU)市場:売上高(百万米ドル)、2020年および2025年
図13:世界: センサーフュージョン(IMU)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:センサーフュージョン(温度センサー)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:センサーフュージョン(温度センサー)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:センサーフュージョン(その他)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:センサーフュージョン(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:センサーフュージョン(MEMS)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:センサーフュージョン(MEMS)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:センサーフュージョン(非MEMS)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:センサーフュージョン(非MEMS)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:センサーフュージョン(自動車)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:センサーフュージョン(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:センサーフュージョン(ヘルスケア)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:センサーフュージョン(ヘルスケア)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:センサーフュージョン(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:センサーフュージョン(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:センサーフュージョン(軍事・防衛)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:センサーフュージョン(軍事・防衛)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:センサーフュージョン(その他の産業分野)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:センサーフュージョン(その他の産業分野)市場予測:売上高(百万米ドル)、2026年~2034年
図32:北米:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図33:北米:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図34:米国:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図35:米国:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図36:カナダ:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図37:カナダ:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図38:アジア太平洋地域:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図39:アジア太平洋地域:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図40:中国:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図41:中国:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図42:日本:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図43:日本:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図44:インド:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図45:インド:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図46:韓国:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図47:韓国:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図48:オーストラリア:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図49:オーストラリア:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図50:インドネシア:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図51:インドネシア:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図52:その他:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図53:その他:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図54:欧州:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図55:欧州:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図56:ドイツ:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図57:ドイツ:センサーフュージョン市場の予測:売上高(百万米ドル)、2026年~2034年
図58:フランス:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図59:フランス:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図60:英国:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図61:英国:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図62:イタリア:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図63:イタリア:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図64:スペイン:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図65:スペイン:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図66:ロシア:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図67:ロシア:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図68:その他:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図69:その他:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図70:ラテンアメリカ:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図71:ラテンアメリカ:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図72:ブラジル:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図73:ブラジル:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図74:メキシコ:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図75:メキシコ:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図76:その他:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図77:その他:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図78:中東・アフリカ:センサーフュージョン市場:売上高(百万米ドル)、2020年および2025年
図79:中東・アフリカ:センサーフュージョン市場:国別内訳(%)、2025年
図80:中東・アフリカ:センサーフュージョン市場予測:売上高(百万米ドル)、2026年~2034年
図81:世界:センサーフュージョン産業:SWOT分析
図82:世界:センサーフュージョン産業:バリューチェーン分析
図83:世界:センサーフュージョン産業:ポーターの5つの力分析
表一覧
表1:世界:センサーフュージョン市場:主要な業界のハイライト、2025年および2034年
表2:世界:センサーフュージョン市場予測:タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:センサーフュージョン市場予測:技術別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:センサーフュージョン市場予測:業種別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:センサーフュージョン市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:センサーフュージョン市場:競争構造
表7:世界:センサーフュージョン市場:主要企業









