主な市場動向と洞察
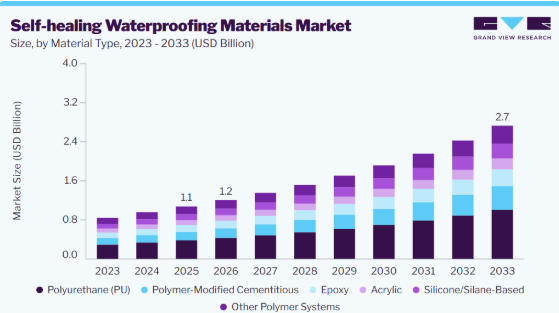
- 素材別:ポリマー改質セメント系セグメントは、2026年から2033年にかけて年平均成長率(CAGR)13.7%で成長すると予測されています。
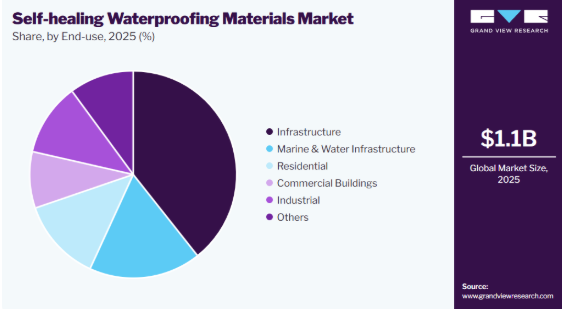
- 用途別:海洋・水インフラセグメントは、2026年から2033年にかけて年平均成長率(CAGR)13.5%で成長すると予想されています。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア56.1%)
- 国別:
市場規模と予測
2025年の市場規模:11億米ドル
2026年の推定市場規模:12億米ドル
2033年の予測市場規模:27億米ドル
- CAGR(2026年~2033年):12.4%
自己修復型防水材料は、ひび割れの修復、耐水性、耐久性、およびメンテナンス要件の軽減を実現し、構造物の耐用年数の延長に貢献します。結晶性混和剤、カプセル化された修復剤、およびポリマー系システムの進歩により、ひび割れ封止性能が向上しているほか、インフラのレジリエンス、水資源保護、および持続可能な建設への注目が高まっていることが、その採用を加速させています。
結晶性混和剤、カプセル化修復剤、微生物システム、およびポリマー系配合における技術的進歩が、業界における主要なトレンドとして浮上しています。メーカー各社は、ひび割れ封止能力、耐水性、耐久性、およびコンクリート構造物との適合性を向上させる最適化された材料の開発をますます進めています。修復メカニズムや材料工学における革新により、インフラ、海洋・水関連インフラ、住宅、商業ビル、および産業用途における適用範囲がさらに拡大しています。
高性能で耐久性が高く、メンテナンス負担の少ない防水ソリューションへの需要の高まりが、業界の主要な推進力となっています。これらの材料は、コンクリート構造物全体において、自律的なひび割れ修復を実現し、水の浸入を低減し、構造物の耐久性を向上させ、耐用年数を延長します。インフラのレジリエンス、海洋構造物、水管理施設、商業建築、および産業資産への投資の増加は、メンテナンス要件を軽減し、より長寿命な建設システムを支えることで、市場の発展をさらに加速させています。
市場の動向
先進的な防水技術や自己修復型建設技術の採用拡大は、業界にとって大きな機会となっています。構造物の耐用年数の延長、修繕コストの削減、および水や環境への曝露に対する耐性の向上への注目が高まる中、結晶系、微生物系、高分子系、およびカプセル化システムに新たな機会が生まれています。メーカー各社は、ひび割れの封止性能と耐久性を高める用途特化型の配合を開発しており、インフラ、海洋・水インフラ、住宅、商業、および産業用途におけるより広範な採用を後押ししています。
市場の集中度と特徴
市場は細分化が進んでおり、主要企業が業界の動向を主導しています。Xypex Chemical Corporation、Kryton International、PENETRON、Sika AG、Master Builders Solutions、Basilisk Self-Healing Concrete、Supershield、Richlam Development Group、Pioneer Fibre、Drykos、Bronco Buildwellなどの主要企業が、市場の動向を形作る上で重要な役割を果たしています。これらの主要企業は、業界の進化するニーズに応えるため、新製品、新技術、新素材を導入することで、市場のイノベーションを牽引することがよくあります。
結晶性混和剤、ポリマー配合、カプセル化された修復剤、および微細構造工学の進歩に牽引され、業界におけるイノベーションの度合いは中程度から高い水準にあります。メーカー各社は、ひび割れ封止能力、透水抵抗性、耐久性、および長期的な構造保護を向上させる防水システムを開発しています。最近の研究では、結晶性防水材料が自律的なひび割れ修復のための有望なアプローチとして注目されており、インフラ、貯水構造物、トンネル、橋梁、および商業建築にわたる幅広い用途での活用が期待されています。
製品の差別化と性能向上の取り組みが競争上の位置づけを形作っており、メーカー各社は、結晶化の最適化、水分による自己修復、細孔の封止、および用途に特化した配合に注力しています。市販のシステムでは、一体型防水と自己修復機能を組み合わせたものがますます増えており、新しく生じたひび割れに水が侵入した際に結晶構造が再活性化することが可能になっています。これらの開発により、水や化学物質の侵入に対する耐性が向上するとともに、構造物の耐久性が延長され、製品の多様性が強化され、インフラ、海洋、水処理、建築などの幅広い用途での採用が促進されています。
材料に関する洞察
ポリウレタン(PU)セグメントは市場を支配しており、2025年には35.4%のシェアを占めました。これは、ポリウレタン(PU)の高弾性、ひび割れ架橋能力、接着性、耐水性といった特長に支えられ、建築物の防水、インフラ保護、基礎、屋根、テラス、地下構造物などにおけるPUシステムの採用拡大が原動力となっています。湿気硬化型配合、ポリマーネットワーク設計、および機能性添加剤の進歩により、耐久性、柔軟性、防水性能、自己修復性が向上しています。こうした進展により、過酷な建設・インフラ用途においてもPUの適用範囲が拡大しています。
ポリマー改質セメント系セグメントは、予測期間中に年平均成長率(CAGR)13.7%で拡大すると見込まれています。このセグメントは、防水性、耐ひび割れ性、接着性、および耐久性を向上させる能力に支えられ、インフラ、海洋・水インフラ、住宅、商業ビル、および産業用途において、ポリマー改質セメント系システムの採用が増加していることが原動力となっています。ポリマー改質剤は、セメントの細孔構造を微細化し、水や化学物質の侵入に対する耐性を向上させる保護膜を形成することができます。ポリマー配合およびセメントとポリマーの相互作用における進歩により、自己修復性能が向上し、要求の厳しい建設用途における適応範囲が拡大しています。
最終用途に関する分析
インフラセグメントは市場を牽引しており、2025年には売上高の39.3%を占め、2026年から2033年にかけて年平均成長率(CAGR)12.9%で成長すると予測されています。このセグメントの成長を牽引しているのは、橋梁、トンネル、道路、ダム、擁壁、その他の重要なコンクリート構造物において、自己修復型防水材料の採用が拡大していることです。これらの材料は、ひび割れの封止、透水性の低減、腐食性物質の侵入抑制、および構造物の耐久性向上に寄与します。強靭なインフラや長寿命構造物への投資拡大が需要をさらに下支えしている一方、結晶性混和剤、マイクロカプセル、自律修復システムの進歩により、応用可能性が拡大しています。
海洋・水インフラ分野は、予測期間中に13.5%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この分野は、ダム、貯水池、貯水構造物、沿岸施設、トンネル、および海洋コンクリート用途において、自己修復型防水材料の採用が増加していることが原動力となっています。これらの材料は、ひび割れの封止、透水性の低減、および塩化物や硫酸塩の侵入を抑制し、過酷な湿潤環境下での構造物の耐久性を支えています。耐性のある水インフラや沿岸保護への投資拡大が需要をさらに下支えしている一方、結晶性、微生物、およびポリマーベースの自己修復システムの進歩が、応用可能性を拡大しています。
地域別インサイト
2025年、アジア太平洋地域の自己修復型防水材料業界は、売上高シェアで56.1%と最大のシェアを占めました。また、同地域は予測期間において、12.9%という最も高いCAGRで成長すると予想されています。急速な都市化、インフラ開発の拡大、および耐久性の高い建設ソリューションへの需要の高まりが、アジア太平洋地域全体における自己修復型防水材料市場の成長を支えています。中国、インド、日本、韓国、および東南アジアにおける投資の増加が、交通インフラ、水道施設、商業ビル、住宅建設における採用を促進しています。構造物の耐久性、気候変動への耐性、およびライフサイクルコストの削減への注目が高まっていることが、先進的な自己修復型防水技術に対する地域的な需要をさらに加速させています。
インドの自己修復型防水材料市場の動向
インドの自己修復型防水材料市場は、急速な都市化、インフラ開発、および耐久性の高い建設ソリューションへの需要の高まりに支えられ、着実に拡大しています。高速道路、地下鉄プロジェクト、水インフラ、住宅、商業ビルへの投資の増加が、先進的な防水システムの導入を促進しています。構造物の耐久性、予防保全、ライフサイクルコストの削減への注目が高まっていることが需要をさらに後押ししており、一方、自己修復機能を備えた結晶系防水技術は、重要なコンクリート用途全般において重要性を増しています。
北米の自己修復型防水材料市場の動向
北米の自己修復型防水材料市場は、堅調なインフラ投資、先進的な建設技術、そして耐久性が高くメンテナンスの手間が少ない材料への需要の高まりに支えられています。同地域は2025年に世界市場の17.0%を占めており、早期の商用化と活発な研究開発活動が反映されています。橋梁、高速道路、トンネル、水インフラ、商業ビルなどでの採用拡大により、自己修復型防水システムへの需要はさらに強まっています。
米国の自己修復型防水材料市場の動向
米国の自己修復型防水材料市場は、大規模なインフラ投資と、先進的な建設材料における強力な研究開発能力に支えられています。交通インフラ、貯水構造物、橋梁、公共建築物における自己修復システムの採用拡大が、需要を加速させています。政府主導のインフラ整備プログラムや、持続可能で長寿命な建設への重視の高まりが採用を後押ししている一方、結晶性、高分子、およびカプセル化された修復技術における革新が、用途を拡大させています。
欧州の自己修復型防水材料市場の動向
欧州の自己修復型防水材料市場は、インフラ、商業ビル、住宅建設、海洋構造物、水インフラにおける採用拡大により、成長を続けています。老朽化した橋梁、トンネル、その他の重要資産に加え、持続可能性への取り組みが、耐久性が高く、メンテナンスの手間が少ない防水ソリューションへの需要を支えています。自己修復材料の研究、実証プロジェクト、およびレジリエントな建設への投資増加が、特にドイツ、フランス、英国、イタリア、スペインにおいて、地域市場のさらなる発展を後押ししています。
中南米の自己修復型防水材料市場の動向
中南米における自己修復型防水材料市場は、インフラ投資の増加、都市化、および耐久性の高い建設ソリューションへの需要の高まりにより拡大しています。交通、住宅、商業、水インフラの開発が進んでいることが、先進的な防水システムの導入を後押ししています。ブラジル、アルゼンチン、チリ、コロンビアが主要市場として台頭している一方、構造物のレジリエンス、持続可能性、およびメンテナンス要件の低減への注目が高まっていることが、要求の厳しい建設用途における自己修復型材料の地域的な導入をさらに後押ししています。
中東・アフリカにおける自己修復型防水材市場の動向
中東・アフリカにおける自己修復型防水材市場は、インフラ開発の拡大、都市化、および耐久性の高い建設ソリューションへの需要の高まりにより拡大しています。サウジアラビア、アラブ首長国連邦(UAE)、およびその他の地域市場における大規模プロジェクトが、先進的な防水技術の採用を後押ししています。過酷な気候条件、水不足、そして持続可能でメンテナンス負担の少ないインフラへの重視の高まりが需要をさらに強めている一方で、自己修復型コンクリート、コーティング、およびポリマー系システムの進歩が、その応用可能性を拡大させています。
自己修復型防水材料の主要企業に関する洞察
この市場で事業を展開する主要企業には、Xypex Chemical CorporationやKryton Internationalなどが挙げられます。また、SupershieldやRichlam Development Groupは、自己修復型防水材料市場における新興企業の一部です。
- Xypex Chemical Corporationは、混和剤、表面塗布型コーティング、補修システムなど、結晶性コンクリート防水技術のポートフォリオを通じて市場に参入しています。同社は、恒久的な防水性、耐薬品性、静水圧耐性、および自律的なひび割れ封止を重視しています。同社の結晶化技術は、コンクリートの細孔や毛細管内に不溶性の構造を形成し、水分が存在すると材料が再活性化して静的な微細なひび割れを自己修復することを可能にし、インフラ、海洋・水関連インフラ、および産業建設にわたる用途を支えています。
- Kryton Internationalは、Krystol Internal Membrane(KIM)、Krystol T1、および関連する防水・補修システムを含むKrystol技術ポートフォリオを通じて参入しています。同社は、恒久的な防水性、自己シール性能、静水圧耐性、およびコンクリートの耐久性を重視しています。同社の結晶化技術は、水分や未水和セメントと反応して結晶を形成し、それらが細孔や微細なひび割れを充填することで、トンネル、海洋インフラ、廃水処理施設、貯水池、基礎、およびその他の水にさらされる構造物など、幅広い用途に対応しています。
- スーパーシールド社は、DPC ADMIXPLUS、ADMIX 100、ADMIX 200、ADMIX 300、CRYSTALGUARDを含む、結晶系防水混和剤、コーティング、補修システムのポートフォリオを通じて参画しています。同社は、細孔や毛細管内での水分活性化による結晶形成に支えられた、自己修復性能、恒久的な防水性、透水性の低減、およびコンクリートの耐久性を重視しています。同社の技術は、貯水槽、トンネル、下水・水処理施設、貯水池、基礎、橋梁、ダム、その他のインフラ用途に幅広く適用されています。
- リッチラム・デベロップメント・グループは、Richlam100、Richlam200、Richlam300、Richlam400、Richlam500を含む、結晶系防水混和剤、シーラー、コーティング、モルタルシステムの製品群を通じて参画しています。同社は、自律的なひび割れ修復、低透水性、静水圧耐性、およびコンクリートの長期耐久性を重視しています。同社の生体模倣結晶技術は、湿気の存在下で活性化し、ひび割れや毛細管を封止するため、トンネル、地下室、貯水槽、地下インフラ、およびその他の水にさらされる構造物における用途に対応しています。
自己修復型防水材料の主要企業
本調査では、自己修復型防水材料市場に関する分析の一環として、以下の主要企業を取り上げています。
- Xypex Chemical Corporation
- Kryton International
- PENETRON
- Sika AG
- Master Builders Solutions
- Basilisk Self-Healing Concrete
- Supershield
- Richlam Development Group
- Pioneer Fibre
- Drykos
- Bronco Buildwell
最近の動向
- 2026年7月、サンゴバンは、結晶性防水混和剤およびコーティングの世界的なサプライヤーであるXypex Chemical Corporationを買収する最終合意を締結しました。この戦略的取り組みにより、サンゴバンは自己修復型および結晶性防水ソリューションにおける地位を強化するとともに、コンクリート保護、耐水性、インフラ用途にわたる能力を拡大しました。また、この買収により、サンゴバンの事業展開地域と製品ポートフォリオが拡充され、建設およびインフラ市場全体において、耐久性が高く長寿命な防水技術のより広範な採用が促進されました。
- 2025年12月、ペネトロンはスロバキアのメジラボルツェに新生産施設の建設を開始し、2026年の完成を予定しています。この拡張により、PENETRON社の結晶系防水製品における地域的な製造能力が強化され、現地での供給体制が整い、東ヨーロッパ全域での市場浸透が促進されます。また、この取り組みによりサプライチェーンの対応力が向上し、建設およびインフラ分野における耐久性が高く自己修復機能を備えた防水ソリューションへの需要の高まりに対応できる体制が整います。
世界の自己修復型防水材料市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の伸びを予測するとともに、2021年から2033年にかけてのサブセグメントごとの最新業界動向を分析しています。本調査において、Grand View Researchは、世界の自己修復型防水材料市場レポートを、材料、最終用途、および地域に基づいてセグメント化しています:
- 材料別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- ポリウレタン(PU)
- ポリマー改質セメント系
- エポキシ
- アクリル
- シリコーン/シラン系
- その他のポリマー系
- 用途別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- インフラ
- 海洋・水インフラ
- 住宅
- 商業ビル
- 工業
- その他
- 地域別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 中南米
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査の種類および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場タイプおよびデータの可視化
1.6. データの検証および公開
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競合状況の見通し
第3章 自己修復型防水材料市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.2.1. 地理的範囲および生産・消費のマッピング
3.3. 業界のバリューチェーン分析
3.3.1. バリューチェーンの段階
3.3.2. 原材料の動向
3.3.3. 原材料価格の分析
3.4. 技術の概要
3.4.1. 商業生産技術
3.4.2. 技術進歩のロードマップ(2021年~2030年)
3.5. 持続可能性の動向
3.5.1. リサイクルと循環型経済
3.6. 2021年から2033年までの平均価格動向分析(米ドル/kg)
3.6.1. 価格形成に影響を与える主要要因
3.6.2. 需給ギャップ分析
3.7. 規制の枠組み
3.7.1. 政策およびインセンティブ計画
3.7.2. 規格およびコンプライアンス
3.7.3. 規制の影響分析
3.8. 市場の動向
3.8.1. 市場推進要因の分析
3.8.2. 市場抑制要因の分析
3.8.3. 業界が直面する課題
3.9. ポーターの5つの力分析
3.9.1. 供給者の交渉力
3.9.2. 買い手の交渉力
3.9.3. 代替品の脅威
3.9.4. 新規参入者からの脅威
3.9.5. 競合他社間の競争
3.10. PESTEL分析
3.10.1. 政治的環境
3.10.2. 経済的環境
3.10.3. 社会的環境
3.10.4. 技術的環境
3.10.5. 環境的環境
3.10.6. 法的環境
第4章. 自己修復型防水材料市場:材料別見通し・予測
4.1. 自己修復型防水材料市場:材料別動向分析(2025年および2033年)
4.1.1. ポリウレタン(PU)
4.1.1.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
4.1.2. ポリマー改質セメント系
4.1.2.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
(キロトン)
4.1.3. エポキシ
4.1.3.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
4.1.4. アクリル
4.1.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
4.1.5. シリコーン/シラン系
4.1.5.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
4.1.6. その他のポリマー系
4.1.6.1. 市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
第5章。自己修復型防水材料市場:最終用途別の見通しおよび予測
5.1. 自己修復型防水材料市場:最終用途別の動向分析、2025年および2033年
5.1.1. インフラ
5.1.1.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
5.1.2. 海洋・水インフラ
5.1.2.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
5.1.3. 住宅
5.1.3.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル) (キロトン)
5.1.4. 商業ビル
5.1.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル) (キロトン)
5.1.5. 産業用
5.1.5.1. 市場規模の推計および予測(2021年~2033年)、(10億米ドル)(キロトン)
5.1.6. その他
5.1.6.1. 市場規模の推計および予測(2021年~2033年)、 (10億米ドル)(キロトン)
第6章 自己修復型防水材料市場の地域別見通し・推計および予測
6.1. 地域別概要
6.2. 自己修復型防水材料市場:地域別動向分析(2025年および2033年)
6.3. 北米
6.3.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.2. 素材別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.3.
最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.4. 米国
6.3.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.4.2. 素材別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.4.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.5. カナダ
6.3.5.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル) (キロトン)
6.3.5.2. 素材別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.5.3. 最終用途別市場推計および予測、2021年~2033年、 (10億米ドル)(キロトン)
6.3.6. メキシコ
6.3.6.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.6.2. 素材別市場規模の推計および予測、2021年~2033年、(10億米ドル) (キロトン)
6.3.6.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4. ヨーロッパ
6.4.1. 市場規模の推計および予測(2021年~2033年)、(10億米ドル)(キロトン)
6.4.2. 素材別市場規模の推計および予測(2021年~2033年)、(10億米ドル)(キロトン)
6.4.3. 最終用途別の市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.4. ドイツ
6.4.4.1. 市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.4.2. 素材別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.4.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.5. 英国
6.4.5.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.4.5.2. 素材別市場規模の推計および予測(2021年~2033年)(10億米ドル)
(キロトン)
6.4.5.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.6. フランス
6.4.6.1. 市場推計および予測、2021年~2033年、(10億米ドル) (キロトン)
6.4.6.2. 素材別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.6.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル) (キロトン)
6.4.7. イタリア
6.4.7.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.7.2. 素材別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.7.3. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.8. スペイン
6.4.8.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.8.2. 素材別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.8.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5. アジア太平洋地域
6.5.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.2. 素材別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.3. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル) (キロトン)
6.5.4. 中国
6.5.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.4.2. 素材別市場規模の推計および予測、2021年~2033年、(10億米ドル) (キロトン)
6.5.4.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)
(キロトン)
6.5.5. インド
6.5.5.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.5.2. 素材別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.5.3. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.6. 日本
6.5.6.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.6.2. 素材別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.6.3. 2021年~2033年の市場推計および予測(最終用途別)(10億米ドル)(キロトン)
6.5.7. 韓国
6.5.7.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.7.2. 素材別市場規模の推計および予測、2021年~2033年、(10億米ドル) (キロトン)
6.5.7.3. 2021年~2033年の市場推計および予測(最終用途別)、(10億米ドル)(キロトン)
6.5.8. オーストラリア
6.5.8.1. 2021年~2033年の市場推計および予測、(10億米ドル) (キロトン)
6.5.8.2. 素材別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.8.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.6. 中南米
6.6.1. 市場規模の推計および予測(2021年~2033年)、(10億米ドル)(キロトン)
6.6.2. 素材別市場規模の推計および予測(2021年~2033年)、(10億米ドル)(キロトン)
6.6.3. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.6.4. ブラジル
6.6.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル) (キロトン)
6.6.4.2. 素材別市場推計および予測、2021年~2033年、(10億米ドル)
(キロトン)
6.6.4.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.6.5. アルゼンチン
6.6.5.1. 市場推計および予測、2021年~2033年、(10億米ドル) (キロトン)
6.6.5.2. 素材別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.6.5.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7. 中東・アフリカ
6.7.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.7.2. 素材別市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.7.3. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.4. 南アフリカ
6.7.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.4.2. 素材別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.4.3. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.5. サウジアラビア
6.7.5.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.5.2. 素材別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.5.3. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.6. アラブ首長国連邦
6.7.6.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.6.2. 素材別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.6.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル) (キロトン)
第7章 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. ベンダーの動向
7.2.1. 企業の分類
7.2.2. 主要な販売代理店およびチャネルパートナーの一覧
7.2.3. 潜在的な顧客/エンドユーザーの一覧
7.3. 競争の動向
7.3.1. 企業の市場シェア分析および市場での位置づけ
7.3.2. 競合ベンチマーキング
7.3.3. 戦略マッピング
7.3.4.
ヒートマップ分析
7.4. 企業概要/上場情報
7.4.1. Xypex Chemical Corporation
7.4.1.1. 参加企業の概要
7.4.1.2. 財務実績
7.4.1.3. 製品ベンチマーク
7.4.2. Kryton International
7.4.2.1. 参加企業の概要
7.4.2.2. 財務実績
7.4.2.3. 製品ベンチマーク
7.4.3. PENETRON
7.4.3.1. 参加企業の概要
7.4.3.2. 財務実績
7.4.3.3. 製品ベンチマーク
7.4.4. Sika AG
7.4.4.1. 参加企業の概要
7.4.4.2. 財務実績
7.4.4.3. 製品ベンチマーク
7.4.5. マスター・ビルダーズ・ソリューションズ
7.4.5.1. 参加企業の概要
7.4.5.2. 財務実績
7.4.5.3. 製品ベンチマーク
7.4.6. バシリスク・セルフヒーリング・コンクリート
7.4.6.1. 参加企業の概要
7.4.6.2. 財務実績
7.4.6.3. 製品ベンチマーク
7.4.7. スーパーシールド
7.4.7.1. 参加企業の概要
7.4.7.2. 財務実績
7.4.7.3. 製品のベンチマーク
7.4.8. リッチラム・デベロップメント・グループ
7.4.8.1. 参加企業の概要
7.4.8.2. 財務実績
7.4.8.3. 製品のベンチマーク
7.4.9. パイオニア・ファイバー
7.4.9.1. 参加企業の概要
7.4.9.2. 財務実績
7.4.9.3. 製品ベンチマーク
7.4.10. ドライコス
7.4.10.1. 参加企業の概要
7.4.10.2. 財務実績
7.4.10.3. 製品ベンチマーク
7.4.11. ブロンコ・ビルドウェル
7.4.11.1. 参加企業の概要
7.4.11.2. 財務実績
7.4.11.3. 製品ベンチマーク
表の一覧
表 1 略語一覧
表 2 材料市場の推定値および予測、2021 年~2033 年(10 億米ドル)(キロトン)
表 3 ポリウレタン(PU)自己修復型防水材料市場の推定値および予測、2021 年~2033 年(10 億米ドル) (キロトン)
表4 ポリマー改質セメント系自己修復型防水材料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表5 エポキシ系自己修復型防水材料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表6 アクリル系自己修復型防水材料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表7 シリコーン/シラン系自己修復型防水材料市場の推計および予測、2021年~2033年
(10億米ドル)(キロトン)
表8 その他のポリマー系自己修復型防水材料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表9 最終用途別市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表10 インフラ市場の見積もりおよび予測、2021年~2033年(10億米ドル)(キロトン)
表11 海洋・水インフラ市場の見積もりおよび予測、2021年~2033年(10億米ドル)(キロトン)
表12 住宅市場の見積もりおよび予測、2021年~2033年(10億米ドル) (キロトン)
表13 商業ビル市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表14 産業用市場の推計値および予測、2021年~2033年(10億米ドル)(キロトン)
表15 その他市場の推計値および予測、2021年~2033年(10億米ドル) (キロトン)
表16 北米の自己修復型防水材市場の推計および予測(素材別、2021年~2033年)(10億米ドル)(キロトン)
表17 北米の自己修復型防水材市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表18 米国の自己修復型防水材市場の推計および予測(素材別、2021年~2033年) (10億米ドル)(キロトン)
表19 米国における自己修復型防水材市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表20 カナダにおける自己修復型防水材市場の推計および予測(素材別、2021年~2033年) (10億米ドル)(キロトン)
表21 カナダの自己修復型防水材市場規模(推計値および予測値)、最終用途別、2021年~2033年(10億米ドル)(キロトン)
表22 メキシコの自己修復型防水材市場規模(推計値および予測値)、素材別、2021年~2033年(10億米ドル)(キロトン)
表23 メキシコの自己修復型防水材市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
表24 欧州の自己修復型防水材市場:素材別、2021年~2033年(10億米ドル)(キロトン)
表25 欧州の自己修復型防水材市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
表26 ドイツの自己修復型防水材市場:素材別、2021年~2033年(10億米ドル)
(キロトン)
表27 ドイツの自己修復型防水材料市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表28 英国の自己修復型防水材料市場の見積もりおよび予測(素材別、2021年~2033年)(10億米ドル)(キロトン)
表29 英国の自己修復型防水材市場:最終用途別、2021年~2033年 (10億米ドル)(キロトン)
表30 フランスにおける自己修復型防水材料市場の推計および予測(材料別、2021年~2033年)(10億米ドル)(キロトン)
表31 フランスにおける自己修復型防水材料市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)(キロトン)
表32 イタリアの自己修復型防水材料市場:材料別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表33 イタリアの自己修復型防水材料市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表34 スペインの自己修復型防水材料市場:材料別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表35 スペインの自己修復型防水材料市場:最終用途別推計および予測、2021年~2033年(10億米ドル) (キロトン)
表36 アジア太平洋地域の自己修復型防水材市場の推計および予測(素材別、2021年~2033年)(10億米ドル)(キロトン)
表37 アジア太平洋地域の自己修復型防水材市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表38 中国の自己修復型防水材料市場の見積もりおよび予測(材料別、2021年~2033年)(10億米ドル)(キロトン)
表39 中国の自己修復型防水材料市場の見積もりおよび予測(最終用途別、2021年~2033年) (10億米ドル)(キロトン)
表40 インドの自己修復型防水材市場の見積もりおよび予測(素材別、2021年~2033年)(10億米ドル)(キロトン)
表41 インドの自己修復型防水材市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル) (キロトン)
表42 日本の自己修復型防水材市場の見積もりおよび予測(素材別、2021年~2033年)(10億米ドル)(キロトン)
表43 日本の自己修復型防水材市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル) (キロトン)
表44 オーストラリアの自己修復型防水材市場の推計および予測(素材別、2021年~2033年)(10億米ドル)(キロトン)
表45 オーストラリアの自己修復型防水材市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表46 韓国における自己修復型防水材料市場の推計および予測(素材別、2021年~2033年)(10億米ドル)(キロトン)
表47 韓国における自己修復型防水材料市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表48 中南米の自己修復型防水材市場の推計および予測(素材別、2021年~2033年)(10億米ドル) (キロトン)
表49 中南米における自己修復型防水材市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表50 ブラジルにおける自己修復型防水材市場の推計および予測(素材別、2021年~2033年) (10億米ドル)(キロトン)
表51 ブラジルにおける自己修復型防水材市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表52 アルゼンチンにおける自己修復型防水材市場の推計および予測(素材別、2021年~2033年)(10億米ドル) (キロトン)
表53 アルゼンチンの自己修復型防水材市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表54 中東・アフリカの自己修復型防水材市場の推計および予測(素材別、2021年~2033年)(10億米ドル) (キロトン)
表55 中東・アフリカの自己修復型防水材市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
表56 サウジアラビアの自己修復型防水材市場:素材別、2021年~2033年(10億米ドル) (キロトン)
表57 サウジアラビアの自己修復型防水材市場:最終用途別、2021年~2033年(10億米ドル) (キロトン)
表58 南アフリカの自己修復型防水材料市場:材料別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表59 南アフリカの自己修復型防水材料市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表60 アラブ首長国連邦(UAE)の自己修復型防水材料市場の見積もりおよび予測(材料別、2021年~2033年)(10億米ドル)(キロトン)
表61 アラブ首長国連邦(UAE)の自己修復型防水材料市場の見積もりおよび予測(最終用途別、2021年~2033年) (10億米ドル)(キロトン)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査のアプローチ – 複合アプローチ
図7 自己修復型防水材料市場 – 市場の概要
図8 自己修復型防水材料市場 – セグメントの概要(1/2)
図9 自己修復型防水材料市場 – セグメントの概要(2/2)
図10 自己修復型防水材料市場 – 競合状況の概要
図11 自己修復型防水材料市場:バリューチェーン分析
図12 自己修復型防水材料市場:ポーターの5つの力分析
図13 自己修復型防水材料市場:PESTLE分析
図14 自己修復型防水材料市場(素材別):主なポイント
図15 自己修復型防水材料市場(素材別):主なポイント
図16 ポリウレタン (PU)市場の推計値および予測、2021年~2033年、(キロトン)(10億米ドル)
図17 ポリマー改質セメント系市場の推計値および予測、2021年~2033年、 (キロトン)(10億米ドル)
図18 エポキシ市場の推計値および予測、2021年~2033年、(キロトン)(10億米ドル)
図19 アクリル市場の推計値および予測、2021年~2033年、(キロトン) (10億米ドル)
図20 シリコーン/シラン系市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図21 その他のポリマー系市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図22 自己修復型防水材料市場(用途別):主なポイント
図23 自己修復型防水材料市場(用途別):主なポイント
図24 インフラ市場の見積もりおよび予測、2021年~2033年、(キロトン)(10億米ドル)
図25 海洋・水インフラ市場の見積もりおよび予測、2021年~2033年、(キロトン)(10億米ドル)
図26 住宅市場の見積もりおよび予測、2021年~2033年、(キロトン)(10億米ドル)
図27 商業ビル市場の見積もりおよび予測、2021年~2033年、(キロトン)(10億米ドル)
図28 産業市場の見積もりおよび予測、 2021年~2033年、(キロトン)(10億米ドル)
図29 その他市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図30 北米自己修復型防水材市場の推計および予測、2021年~2033年、 (キロトン)(10億米ドル)
図31 米国における自己修復型防水材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図32 カナダの自己修復型防水材市場の推計および予測(2021年~2033年)、(キロトン)(10億米ドル)
図33 メキシコの自己修復型防水材市場の推計および予測(2021年~2033年)、(キロトン) (10億米ドル)
図34 欧州の自己修復型防水材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図35 ドイツの自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図36 英国の自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図37 フランスにおける自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図38 イタリアにおける自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図39 スペインの自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図40 アジア太平洋地域の自己修復型防水材料市場の推計および予測、 2021–2033年、(キロトン)(10億米ドル)
図41 中国の自己修復型防水材料市場の推計および予測、2021–2033年、(キロトン)(10億米ドル)
図42 インドの自己修復型防水材料市場の推計および予測、2021 –2033年、(キロトン) (10億米ドル)
図43 日本の自己修復型防水材料市場の推計および予測、2021–2033年、(キロトン) (10億米ドル)
図44 韓国における自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図45 オーストラリアの自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図46 中南米の自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図47 ブラジルの自己修復型防水材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図48 アルゼンチンの自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図49 中東・アフリカの自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図50 サウジアラビアの自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン) (10億米ドル)
図51 アラブ首長国連邦(UAE)の自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図52 南アフリカの自己修復型防水材料市場の推計および予測、2021年~2033年、(キロトン) (10億米ドル)
図53 自己修復型防水材市場:競合ダッシュボード分析
図54 自己修復型防水材市場:市場シェア分析、2025年









