主な市場動向と洞察
- コンパウンド別:バイオプラスチック(PBTを除く)セグメントは、2026年から2033年にかけて年平均成長率(CAGR)9.6%で成長すると予想されます
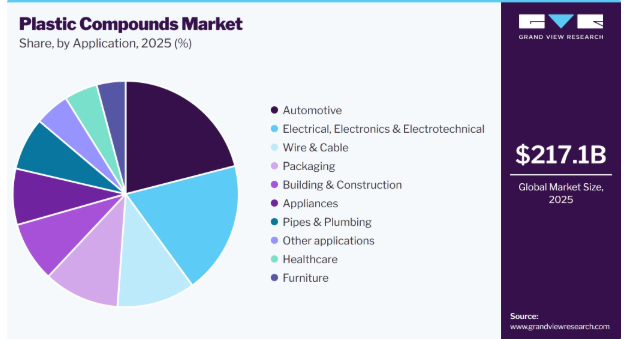
- 用途別:自動車セグメントがプラスチックコンパウンド業界を牽引し、2025年には売上高シェアの18.9%を占めました。
- 技術別:押出成形セグメントは、2026年から2033年にかけて、売上高ベースで年平均成長率(CAGR)7.5%で成長すると予測されています。
- 充填材別:炭素繊維強化セグメントは、2026年から2033年にかけて、売上高ベースで年平均成長率(CAGR)8.5%で成長すると予測されています。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア53.4%)
- 国別:インドは、2026年から2033年にかけて年平均成長率(CAGR)8.0%で成長すると予想されます
市場規模と予測
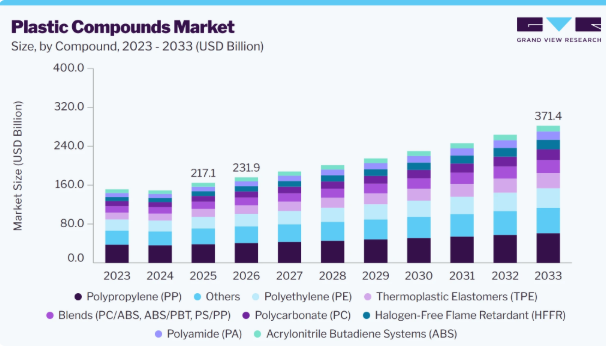
- 2025年の市場規模:2,171億米ドル
- 2026年の推定市場規模:2,319億米ドル
- 2033年までの予測市場規模:3,714億米ドル
- CAGR(2026年~2033年):7.0%
プラスチックコンパウンドは、機械的強度、耐久性、耐熱性、耐衝撃性の向上に加え、加工性の改善をもたらし、低燃費車や電気自動車の普及を支えています。コンパウンディング技術やバイオベースの配合技術の進歩により、材料性能が向上している一方、持続可能性、生分解性プラスチック、軽量化ソリューションへの注目が高まっていることが、世界的な普及を加速させています。
ポリマーコンパウンディング、補強技術、軽量化配合、および持続可能な材料開発における技術的進歩が、プラスチックコンパウンド市場の主要なトレンドとして浮上しています。メーカー各社は、機械的強度、耐久性、耐熱性、耐衝撃性、および加工効率を向上させる先進的なコンパウンドの開発をますます進めています。材料工学におけるイノベーションにより、バンパー、ダッシュボード、インテリアシステム、エンジンルーム部品、および電気自動車用途を含む自動車部品全般での適用性がさらに拡大しています。
軽量で燃費効率に優れた電気自動車への需要の高まりは、プラスチックコンパウンド業界にとって主要な推進要因となっています。これらの材料は、強度、耐久性、熱安定性、および安全性能を維持しつつ軽量化を実現し、幅広い自動車用途を支えています。自動車の電動化の進展と、より厳格な効率要件により、自動車メーカーは従来の材料を、車両の効率と全体的な走行性能を向上させる高性能コンパウンドに置き換えるよう促されており、これが市場の発展をさらに加速させています。
生分解性、バイオベース、および軽量素材の採用拡大は、プラスチックコンパウンド市場にとって大きな機会となっています。持続可能性、環境負荷の低減、および資源効率の高い製造への注目が高まる中、特殊なコンパウンド配合への需要が生まれています。メーカー各社は、耐久性、強度、軽量性、そして環境性能の向上を兼ね備えた素材を開発しており、自動車、包装、エレクトロニクス、その他の用途におけるより広範な採用を支援するとともに、持続可能な素材ソリューションに対する高まる需要に応えています。
市場の集中度と特徴
市場の成長段階は中程度であり、成長ペースは加速しています。市場は細分化が進んでいますが、主要企業が業界の動向を支配しています。Adell Plastics Inc.、旭化成株式会社、BASF、Chevron Phillips Chemical Company LLC、China XD Plastics Company Limited、Covestro AG、 ダウ、デュポン、青島ゴン・プラスチック株式会社、フォスターLLCといった主要企業が、市場の動向を形作る上で重要な役割を果たしています。これらの主要企業は、業界の進化するニーズに応えるため、新製品、新技術、新素材を導入することで、プラスチックコンパウンド市場のイノベーションを牽引することがよくあります。
プラスチックコンパウンド業界におけるイノベーションの度合いは中程度から高い水準にあり、ポリマーコンパウンディング、補強技術、軽量化処方、および持続可能な素材開発の進歩によって推進されています。メーカー各社は、機械的強度、耐熱性、耐衝撃性、耐久性、および加工効率を向上させたコンパウンドを開発しています。製品開発は、自動車、包装、エレクトロニクス分野における用途固有の要件をますますターゲットとしており、これによりメーカーは、材料の機能性を向上させると同時に、車両の軽量化、効率的な生産、および従来材料のより広範な代替を支援することが可能となっています。
製品の差別化と性能向上の取り組みが競争上の位置づけを形作っており、メーカー各社は、軽量性と耐久性、熱安定性、環境性能を兼ね備えた特殊な配合に注力しています。ダッシュボード、バンパー、ボンネット下システムなどの自動車部品向けに、高度なコンパウンドがますます設計される一方で、持続可能な素材、リサイクル素材、バイオベース素材が製品の多様性を拡大しています。こうした動向は、自動車、包装、エレクトロニクス、その他の最終用途分野における燃費効率、電動化、循環型社会、そして進化する消費者の需要を支えています。
コンパウンドに関する洞察
ポリプロピレン(PP)はプラスチックコンパウンド市場を牽引しており、2025年には売上高シェアの17.7%を占め、2026年から2033年にかけて年平均成長率(CAGR)6.0%で成長すると予測されています。このセグメントの成長は、自動車、包装、繊維、その他の最終用途産業におけるポリプロピレンの汎用性、費用対効果、および幅広い適用範囲によって牽引されています。その耐薬品性、耐久性、軽量性、および加工のしやすさにより、多様なプラスチックコンパウンドの配合に適しています。リサイクル性、材料効率、および高性能用途への注目が高まっていることが需要をさらに後押ししている一方、コンパウンディング技術や持続可能な配合の進歩により、特殊用途や環境に配慮した用途におけるポリプロピレンの採用が拡大しています。
バイオプラスチック(PBTを除く)セグメントは、予測期間中に年平均成長率(CAGR)9.6%で成長すると見込まれています。このセグメントの成長は、環境問題への関心の高まりや、包装、自動車、消費財、その他の用途における持続可能な材料ソリューションの採用拡大によって牽引されています。再生可能資源に由来するバイオプラスチックは、化石由来の原料への依存度を低減し、生分解性を備え、カーボンフットプリントを低減します。ポリマー改質、コンパウンディング、およびバイオベースの配合技術の進歩により、機械的性能、耐久性、加工性が向上しており、要求の厳しい用途におけるバイオプラスチックの適応範囲を広げ、市場の継続的な成長を支えています。
技術インサイト
射出成形セグメントはプラスチックコンパウンド業界を牽引しており、2025年には売上高シェアの48.3%を占め、2026年から2033年にかけて年平均成長率(CAGR)6.8%で成長すると予測されています。このセグメントの成長は、自動車、包装、消費財、その他の用途において、効率的で費用対効果が高く、汎用性の高い製造プロセスの採用が拡大していることに起因しています。射出成形は、寸法が一定で、複雑な形状や優れた表面仕上げを備えたプラスチック部品の大量生産を可能にします。多様なプラスチックコンパウンドを加工できること、生産コストを削減できること、設計の柔軟性をサポートできることが、その採用をさらに後押ししており、技術の進歩により、業界を問わずその応用可能性が拡大し続けています。
押出成形セグメントは、予測期間において7.5%という最も高いCAGRで成長すると見込まれています。このセグメントの成長を牽引しているのは、プラスチックコンパウンドをパイプ、プロファイル、フィルム、シート、その他の製品に加工するための、連続的かつ効率的な加工技術の採用拡大です。押出成形は、複雑な形状、カスタマイズされた寸法、高品質な部品の安定した生産を可能にし、建設、包装、自動車、その他の産業にわたる用途を支えています。特殊なプラスチック製品への需要の高まりが採用をさらに後押ししている一方、押出成形装置や加工技術の進歩により、多様な最終用途分野における応用可能性が拡大しています。
フィラーに関する洞察
無充填コンパウンドセグメントはプラスチックコンパウンド市場を牽引しており、2025年には売上高シェアの33.5%を占め、2026年から2033年にかけて年平均成長率(CAGR)6.5%で成長すると予測されています。このセグメントの成長は、自動車、電気・電子、包装、および消費者向け用途において、素材本来の特性、加工の柔軟性、およびコスト効率を提供するプラスチックコンパウンドへの需要の高まりによって牽引されています。無充填コンパウンドは、補強添加剤を使用せずに一貫した機械的性能、軽量性、および加工の容易さを提供し、バランスの取れた性能と設計の柔軟性を必要とする用途を支えています。効率的な製造および用途特化型の材料ソリューションに対する需要の高まりが、多様な最終用途産業における採用をさらに後押ししています。
炭素繊維強化セグメントは、予測期間中に8.5%という最も高いCAGRで成長すると予想されています。このセグメントの成長は、自動車、電気・電子、およびその他の要求の厳しい用途において、高い強度、剛性、軽量性、寸法安定性を必要とするプラスチックコンパウンドの採用拡大によって牽引されています。炭素繊維による補強は、機械的および熱的性能を向上させると同時に、軽量化と設計の柔軟性を実現します。自動車の電動化の進展や高性能部品への需要の高まりが採用をさらに後押ししているほか、炭素繊維熱可塑性樹脂の配合や加工技術の進歩が、用途の可能性を拡大しています。
用途別分析
自動車セグメントはプラスチックコンパウンド業界を牽引しており、2025年には売上高シェアの18.9%を占め、2026年から2033年にかけて年平均成長率(CAGR)7.5%で成長すると予測されています。このセグメントの成長は、自動車製造における軽量、耐久性、コスト効率に優れた材料への需要の高まりによって牽引されています。プラスチックコンパウンドは、自動車部品全般において、軽量化を実現すると同時に、燃費効率、性能、安全性、快適性、および設計の柔軟性を支えています。電気自動車の普及拡大や、持続可能な材料ソリューションへのニーズの高まりが、需要をさらに後押ししています。高性能な配合技術やコンパウンディング技術の進歩により、プラスチックコンパウンドの用途は拡大しており、現代の自動車生産におけるその役割はますます強まっています。
電気・電子・電気技術セグメントは、予測期間において8.1%という最も高いCAGRで成長すると見込まれています。このセグメントの成長は、電気絶縁、熱管理、部品保護、および耐久性の高い機器筐体へのプラスチックコンパウンドの採用拡大によって牽引されています。これらの材料は、優れた誘電特性、耐熱性、寸法安定性、および成形容易性を備えており、民生用電子機器や産業用機器にわたる用途を支えています。スマートデバイス、電子システム、および電動化技術の導入拡大が需要をさらに後押ししている一方、特殊な配合技術の進歩により、高性能な電気・電子システムにおける応用可能性が拡大しています。
地域別分析
2025年、アジア太平洋地域のプラスチックコンパウンド市場は、売上高シェアで53.4%と最大のシェアを占めました。同地域は、予測期間中に年平均成長率(CAGR)7.5%で成長すると見込まれています。アジア太平洋市場は、自動車、包装、エレクトロニクス、その他の産業における、軽量で高性能かつ持続可能なプラスチックコンパウンドへの需要増加に牽引されています。車両の効率化、排出ガス削減、および材料性能への注目が高まっていることが、軽量コンパウンドの採用を後押ししており、一方で環境意識の高まりが、リサイクル可能およびバイオベースの配合材の使用を加速させています。循環型経済への取り組みの強化、持続可能性対策、および技術の進歩により、同地域全体で環境に優しいプラスチックコンパウンドへの需要がさらに拡大しています。
インドのプラスチックコンパウンド市場の動向
インドのプラスチックコンパウンド市場は、急速な工業化、自動車製造、包装需要、および電気・電子用途における採用拡大に支えられ、着実に拡大しています。製造およびポリマー加工インフラへの投資拡大が、高性能コンパウンドの需要を牽引しており、PPは依然として主要な製品セグメントとなっています。軽量素材、電動化、リサイクル、および循環型経済の実践への注目が高まっていることが市場の発展をさらに後押ししており、コンパウンディング技術の進歩により、多様な最終用途産業における応用可能性が拡大しています。
北米のプラスチックコンパウンド市場の動向
北米のプラスチックコンパウンド産業の成長は、自動車、包装、電気・電子、建設用途における、軽量で耐久性があり、高性能な材料への需要の高まりによって牽引されています。車両の軽量化と燃費効率への重視が高まる中、コンパウンドの採用が進んでおり、一方で包装メーカーは、強度、柔軟性、持続可能性を兼ね備えた材料をますます求めています。コンパウンディング技術の進歩により、材料特性と加工効率が向上しており、地域全体で特殊なプラスチックコンパウンドへの需要がさらに拡大しています。
米国のプラスチックコンパウンド産業は、自動車、包装、エレクトロニクス、ヘルスケア、および工業製造分野における活発な活動に支えられています。軽量素材、電気自動車、耐久性のある部品、および持続可能な包装に対する需要の高まりが、先進的なプラスチックコンパウンドのより広範な採用を後押ししています。確立された製造能力と材料開発への継続的な投資により、配合性能と加工効率が向上しているほか、再生材や高性能コンパウンドの使用増加が、多様な最終用途産業における応用範囲をさらに拡大しています。
欧州のプラスチックコンパウンド市場の動向
欧州のプラスチックコンパウンド産業は、電気・電子、自動車、包装、および消費者向け用途における採用拡大により、成長を続けています。エレクトロニクスやスマート製造技術の統合が進むにつれ、電気絶縁性、耐熱性、軽量性、および設計の柔軟性を備えたコンパウンドへの需要が高まっています。強力な産業基盤と材料革新への継続的な投資が地域の需要をさらに強化している一方、持続可能性への取り組みやリサイクル可能な配合技術の進歩により、欧州の各最終用途産業における応用可能性が広がっています。
ラテンアメリカのプラスチックコンパウンド市場の動向
ラテンアメリカのプラスチックコンパウンド産業は、自動車生産の拡大、包装需要の増加、消費財製造、および工業化に支えられ、着実に拡大しています。ブラジルは、確立された製造基盤と先進的なポリマー技術への投資に支えられ、引き続き同地域の主要市場となっています。軽量かつ高性能な材料の採用拡大に加え、現地生産能力や持続可能な配合技術への投資の増加が、同地域の市場発展と用途の可能性をさらに強化しています。
中東・アフリカのプラスチックコンパウンド市場の動向
中東およびアフリカのプラスチックコンパウンド市場は、工業化の進展、インフラ開発、ならびに自動車、建設、包装、電気・電子用途からの需要拡大により拡大しています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカは、製造分野への投資や石油化学産業との統合に支えられ、主要市場として台頭しています。軽量で耐久性があり、高性能なコンパウンドへの需要の高まりに加え、リサイクル可能な材料や循環型経済の実践への重視が高まっていることが、同地域の市場発展をさらに後押ししています。
主要プラスチックコンパウンド企業の動向
主要な市場プレイヤーには、BASFやChevron Phillips Chemical Company LLCなどが挙げられます。また、China XD Plastics Company LimitedやAdell Plastics Inc.などは、プラスチックコンパウンド市場における新興企業の一部です。
- BASFは、ドイツに拠点を置くグローバルな化学企業であり、その先進的なエンジニアリングプラスチックの製品群を通じて、プラスチックコンパウンド市場で確固たる地位を築いています。同社は、独自のポリマー技術、材料に関する専門知識、および研究開発能力を活用し、自動車、電気、電子、産業、消費財、医療分野の用途に対応しています。その幅広い製品群には、Ultramid、Ultradur、Ultraformなどのコンパウンドが含まれます。
- Chevron Phillips Chemical Company LLCは、広範なポリエチレン製品群を通じてプラスチックコンパウンド業界で強固な地位を築いているグローバルな石油化学企業です。同社は、独自のMarTECH™技術、先進的なポリマー研究、および統合された製造能力を活用し、包装、自動車、産業、消費財、インフラ分野の用途に対応しています。その幅広い製品群には、HDPE、LDPE、LLDPE、MDPE、およびメタロセンPEが含まれます。
- アデル・プラスチック社(Adell Plastics Inc.)は、米国を拠点とする独立系コンパウンダーであり、汎用およびエンジニアリンググレードの樹脂コンパウンドを専門としています。同社はまた、接着剤やゴムコンパウンドも製造しており、要求の厳しい用途に向けたカスタマイズされた材料ソリューションを提供しています。同社の製品は、医療、自動車、フィルム、繊維、エレクトロニクス産業に供給されており、高度なコンパウンディングの専門知識、試験能力、そして数十年にわたる加工経験に支えられています。
- China XD Plastics Company Limitedは、中国を代表するポリマー材料メーカーであり、自動車用途向けの改質プラスチックやポリマー複合材を通じて、プラスチックコンパウンド業界で確固たる地位を築いています。同社は、独自の技術、研究開発能力、および広範な自動車認証を基盤として、高性能なPP、ABS、PA、POM、PPO、PPS、PEEK、PE、およびプラスチック合金コンパウンドを開発しています。
主要なプラスチックコンパウンド企業
本調査では、プラスチックコンパウンド市場について、以下の主要企業を分析対象としています。
- Adell Plastics Inc.
- Asahi Kasei Corporation
- BASF
- Chevron Phillips Chemical Company LLC
- China XD Plastics Company Limited
- Covestro AG
- Dow
- DuPont
- Qingdao Gon Plastics Co., Ltd
- Foster, LLC (Geon Performance Solutions)
最近の動向
- 2026年7月、Sirmax Group/Autotech-Sirmax Indiaは、自動車および関連用途向けの熱可塑性コンパウンドの現地生産を強化するため、タミル・ナードゥ州ホスールに年産20,000トンの新コンパウンド工場を稼働させました。この施設は、国内供給能力を拡大し、顧客への対応力を向上させ、輸入コンパウンドへの依存度を低減するとともに、インドの自動車および産業分野全体で高まる高性能プラスチックコンパウンドへの需要を支えるものです。
- 2026年7月、サーマックス・グループ/オートテック・サーマックス・インディアは、自動車および関連用途向けの熱可塑性コンパウンドの現地生産を強化するため、タミル・ナードゥ州ホスールに年産20,000トンの新規コンパウンド工場を稼働させました。この施設は、国内供給能力の拡大、顧客対応力の向上、輸入コンパウンドへの依存度の低減を実現し、インドの自動車および産業分野全体で高まる高性能プラスチックコンパウンドへの需要を支えるものです。
世界のプラスチックコンパウンド市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの数量および売上高の成長を予測し、2021年から2033年にかけてのサブセグメントごとの最新業界動向を分析しています。本調査において、Grand View Researchは、コンパウンド、用途、技術、充填剤、および地域に基づいて、世界のプラスチックコンパウンド市場レポートをセグメント化しました:
-
- コンパウンドの展望(数量、キロトン; 売上高、百万/十億米ドル、2021年~2033年)
- ポリプロピレン(PP)
- ポリエチレン(PE)
- 架橋ポリエチレン(XLPE)-電線・ケーブル
- 架橋ポリエチレン(PEX)およびPE-RT-パイプ
- PEX-A
- PEX-B
- PEX-C
- PE-RT
- その他のPEコンパウンド
- 熱可塑性エラストマー(TPE)
- TPS
- 飽和
- 不飽和
- 熱可塑性ポリオレフィン(TPO)
- 熱可塑性加硫ゴム(TPV)
- TPS
- 熱可塑性ポリウレタン(TPU)
- 無水マレイン酸(MAH)官能基化ポリオレフィン
- ポリ塩化ビニル(PVC)
- 硬質PVC
- 軟質PVC
- エチレン・酢酸ビニル共重合体(EVA)およびポリオレフィンコンパウンド
- エチレン・酢酸ビニル共重合体(EVA)
- 発泡性ポリオレフィンコンパウンド
- 架橋性ポリオレフィンコンパウンド
- ハロゲンフリー難燃剤(HFFR)
- ポリスチレン(PS)
- ポリブチレンテレフタレート(PBT)
- ポリアミド(PA)
- ポリカーボネート(PC)
- アクリロニトリル・ブタジエン系樹脂(ABS)
- バイオプラスチック(PBTを除く)
- アクリロニトリル・スチレン・アクリレート(ASA)
- スチレン・アクリロニトリル(SAN)
- ポリメチルメタクリレート(PMMA)
- ポリオキシメチレン(POM)
- ブレンド(PC/ABS、ABS/PBT、PS/PP)
- その他
- 用途別見通し(数量:キロトン、売上高:百万/十億米ドル、2021年~2033年)
- 自動車
- 電気・電子・電気技術
- 電線・ケーブル
- 包装
- 建築・建設
- 家電
- パイプ・配管
- 医療
- 家具
- 農業
- 電動工具
- スポーツ・レジャー
- 履物
- その他の用途
- 技術別見通し(数量:キロトン、売上高:百万/十億米ドル、2021年~2033年)
- 射出成形
- 押出成形
- ブロー成形
- その他の技術
- 充填剤別見通し(数量:キロトン、売上高:百万/十億米ドル、2021年~2033年)
- 無充填
- 炭素繊維強化
- 難燃性
- ガラス繊維強化
- 長繊維ガラス充填
- 炭酸カルシウム充填
- タルク充填
- 地域別見通し(数量:キロトン、売上高:百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
- コンパウンドの展望(数量、キロトン; 売上高、百万/十億米ドル、2021年~2033年)
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 情報の分析
1.3.2. 市場の構築とデータの可視化
1.3.3. データの検証と公表
1.4. 調査範囲と仮定
1.4.1. データソース一覧
第2章 エグゼクティブサマリー
2.1. 2025年の市場概要
2.2. コンパウンドセグメントの概要
2.3. 用途セグメントの概要
2.4. 技術セグメントの概要
2.5. フィラーセグメントの概要
2.6. 競合環境の概要
第3章 プラスチックコンパウンド市場:変動要因と動向
3.1. 市場の系譜に関する見通し
3.1.1. 世界のプラスチック市場の見通し
3.2. 業界のバリューチェーン分析
3.3. 技術の概要
3.3.1. プラスチックコンパウンドの分類
3.3.2. 技術の概要
3.3.3. 技術の動向とイノベーション
3.4. 規制の枠組み
3.4.1. 政策とインセンティブ
3.4.2. 規格およびコンプライアンス
3.4.3. 規制の影響分析
3.5. 市場の動向
3.5.1. 市場推進要因の分析
3.5.1.1. 自動車の軽量化の進展とEV生産台数の増加
3.5.1.2. 電気・電子・半導体用途における高性能コンパウンドへの需要の高まり
3.5.2. 市場抑制要因の分析
3.5.2.1. 厳しい環境規制およびPFASやリサイクル不可能なプラスチックに対する制限
3.5.3. 業界が直面する課題
3.6. 市場ビジネス環境分析
3.6.1. 業界分析:ポーターの5つの力モデル
3.6.2. マクロ経済環境分析
第4章 プラスチックコンパウンド市場:コンパウンドの推定値およびトレンド分析
4.1. コンパウンドの動向分析および市場シェア(数量)、2025年および2033年(1/2)
4.2. コンパウンドの動向分析および市場シェア(数量)、2025年および2033年(2/2)
4.3. コンパウンドの動向分析および市場シェア(数量)、2025年および2033年(1/2)
4.4. コンパウンドの動向分析および市場シェア(販売額)、2025年および2033年(2/2)
4.5. プラスチックコンパウンド市場の推計および予測(コンパウンド別)(キロトン)(百万/十億米ドル)
4.5.1. ポリプロピレン(PP)
4.5.1.1. ポリプロピレン(PP)コンパウンド市場の推計および予測、2021年~2033年(キロトン) (百万/十億米ドル)
4.5.2. ポリエチレン(PE)
4.5.2.1. ポリエチレン(PE)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.2.2. 架橋ポリエチレン(XLPE)-電線・ケーブル
4.5.2.2.1. 架橋ポリエチレン(XLPE)-電線・ケーブル用コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.2.3. 架橋ポリエチレン(PEX)およびPE-RTパイプ
4.5.2.3.1. 架橋ポリエチレン(PEX)およびPE-RTパイプ用コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.2.3.2. PEX-A
4.5.2.3.2.1. PEX-Aコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.2.3.3. PEX-B
4.5.2.3.3.1. PEX-Bコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.2.3.4. PEX-C
4.5.2.3.4.1. PEX-Cコンパウンド市場の推定値および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.2.3.5. PE-RT
4.5.2.3.5.1. PE-RTコンパウンド市場の推定値および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.2.4. その他のPEコンパウンド
4.5.2.4.1. その他のPEコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.3. 熱可塑性エラストマー(TPE)
4.5.3.1. 熱可塑性エラストマー(TPE)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.3.2. TPS
4.5.3.2.1. TPSコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.3.2.2. 飽和
4.5.3.2.2.1. 2021年~2033年の飽和型TPS化合物市場の推定値および予測(キロトン)(百万/十億米ドル)
4.5.3.2.3. 不飽和型
4.5.3.2.3.1. 不飽和 TPS コンパウンド市場の推定値および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.3.3. 熱可塑性ポリオレフィン(TPO)
4.5.3.3.1. 熱可塑性ポリオレフィン(TPO)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.3.4. 熱可塑性加硫ゴム(TPV)
4.5.3.4.1. 熱可塑性加硫ゴム(TPV)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.4. 熱可塑性ポリウレタン(TPU)
4.5.4.1. 熱可塑性ポリウレタン(TPU)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.5. 無水マレイン酸(MAH)官能基化ポリオレフィン
4.5. 5.1. 無水マレイン酸(MAH)官能基化ポリオレフィンコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.6. ポリ塩化ビニル(PVC)
4.5.6.1. ポリ塩化ビニル(PVC)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.6.2. 硬質PVC
4.5.6.2.1. 硬質PVCコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.6.3. 軟質PVC
4.5.6.3.1. 可塑性PVCコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.7. エチレン酢酸ビニル(EVA)およびポリオレフィンコンパウンド
4.5.7.1. エチレン酢酸ビニル(EVA)およびポリオレフィンコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.7.2. エチレン酢酸ビニル(EVA)
4.5.7.2.1. エチレン・酢酸ビニル(EVA)コンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
4.5.7.3. 発泡性ポリオレフィンコンパウンド
4.5.7.3.1. 発泡性ポリオレフィンコンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
4.5.7.4. 架橋性ポリオレフィンコンパウンド
4.5.7.4.1. 架橋性ポリオレフィンコンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
4.5.8. ハロゲンフリー難燃剤(HFFR)
4.5.8.1. ハロゲンフリー難燃剤(HFFR)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.9. ポリスチレン(PS)
4. 5.9.1. ポリスチレン(PS)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.10. ポリブチレンテレフタレート(PBT)
4.5.10.1. ポリブチレンテレフタレート(PBT)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.11. ポリアミド (PA)
4.5.11.1. ポリアミド(PA)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.12. ポリカーボネート(PC)
4.5.12.1. ポリカーボネート(PC)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.13. アクリロニトリル・ブタジエン・システム(ABS)
4.5.13.1. アクリロニトリル・ブタジエン・システム(ABS)コンパウンド市場の推計および予測、2021年~2033年(キロトン) (百万/十億米ドル)
4.5.14. バイオプラスチック(PBTを除く)
4.5.14.1. バイオプラスチック(PBTを除く)コンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
4.5.15. アクリロニトリル・スチレン・アクリレート(ASA)
4.5.15.1. アクリロニトリル・スチレン・アクリレート(ASA)コンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
4.5.16. スチレン・アクリロニトリル(SAN)
4.5.16.1. スチレン・アクリロニトリル(SAN)コンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
4.5.17. ポリメチルメタクリレート(PMMA)
4.5.17.1. ポリメチルメタクリレート(PMMA)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.18. ポリオキシメチレン(POM)
4.5.18.1. ポリオキシメチレン(POM)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.19. ブレンド(PC/ABS、ABS/PBT、PS/PP)
4.5.19.1. ブレンド(PC/ABS、ABS/PBT、PS/PP)の市場規模推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
4.5.20. その他
4.5.20.1. その他のコンパウンド種別の市場規模推計および予測、2021年~2033年(キロトン) (百万/十億米ドル)
第5章 プラスチックコンパウンド市場:用途別推計および動向分析
5.1. 用途別動向分析および市場シェア(数量)、2025年および2033年(1/2)
5.2. 用途別動向分析および市場シェア(数量)、2025年および2033年(2/2)
5.3. 用途別動向分析および市場シェア(販売額)、2025年および2033年(1/2)
5.4. 用途別動向分析および市場シェア(販売額)、2025年および2033年(2/2)
5.5. 用途別プラスチックコンパウンド市場の推計および予測(キロトン)(百万/十億米ドル)
5.5.1. 自動車
5.5.1.1. 自動車向けプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
5.5.2. 家電製品
5.5.2.1. 家電分野におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
5.5.3. 電気・電子・電気技術
5.5.3.1. 電気・電子・電気技術分野におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
5.5.4. 電線・ケーブル
5.5.4.1. 電線・ケーブル分野におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
5.5.5. 建築・建設
5.5.5.1. 建築・建設分野におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
5.5.6. 家具
5.5.6.1. 家具分野におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
5.5.7. 配管・水道設備
5.5.7.1. 配管・水道設備におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
5.5.8. 電動工具
5.5.8.1. 電動工具におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
5.5.9. 包装
5.5.9.1. 包装分野におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
5.5.10. 農業
5.5.10.1. 農業分野におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
5.5.11. スポーツ・レジャー
5.5.11.1. スポーツ・レジャー分野におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
5.5.12. ヘルスケア
5.5.12.1. ヘルスケア分野におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
5.5.13. 履物
5.5.13.1. 2021年~2033年の履物分野におけるプラスチックコンパウンド市場の推計および予測(キロトン)(百万/十億米ドル)
5.5.14. その他の用途
5.5.14.1. その他の用途におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
第6章 プラスチックコンパウンド市場:技術別推計および動向分析
6.1. 技術動向分析および市場シェア(数量)、2025年および2033年
6.2. 技術動向分析および市場シェア(売上高)、2025年および2033年
6.3. 技術別プラスチックコンパウンド市場の推計および予測(キロトン)(百万/十億米ドル)
6.3.1. 射出成形
6.3.1.1. 射出成形におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
6.3.2. 押出成形
6.3.2.1. 押出成形におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
6.3.3. ブロー成形
6.3.3.1. ブロー成形におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
6.3.4. その他の技術
6.3.4.1. その他の技術におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
第7章 プラスチックコンパウンド市場:フィラーの推計および動向分析
7.1. フィラーの動向分析および市場シェア(数量)、2025年および2033年
7.2. 充填剤の動向分析および市場シェア(売上高)、2025年および2033年
7.3. 充填剤別プラスチックコンパウンド市場の推計および予測(キロトン)(百万/十億米ドル)
7.3.1. 非充填
7.3.1.1. 非充填プラスチックコンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
7.3.2. 炭素繊維強化
7.3.2.1. 炭素繊維強化プラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
7.3.3. 難燃性
7.3.3.1. 難燃性プラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
7.3.4. ガラス繊維強化
7.3.4.1. ガラス繊維強化プラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
7.3. 5. 長繊維ガラス充填
7.3.5.1. 長繊維ガラス充填プラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
7.3.6. 炭酸カルシウム充填
7.3.6.1. 炭酸カルシウム充填プラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン) (百万/十億米ドル)
7.3.7. タルク充填
7.3.7.1. タルク充填プラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
第8章 プラスチックコンパウンド市場:地域別推計および動向分析
8.1. プラスチックコンパウンド市場:地域別見通し
8.2. 北米
8.2.1. 北米におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.2.2. 米国
8.2.2.1. 米国におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.2.3. カナダ
8.2.3.1. カナダのプラスチックコンパウンド市場:推計値および予測(2021年~2033年)(キロトン) (百万/十億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコのプラスチックコンパウンド市場:推計値および予測(2021年~2033年)(キロトン)(百万/十億米ドル)
8.3. 欧州
8.3.1. 欧州のプラスチックコンパウンド市場:推計値および予測(2021年~2033年)(キロトン)(百万/十億米ドル)
8.3.2. ドイツ
8.3.2.1. ドイツのプラスチックコンパウンド市場:推計値および予測(2021年~2033年)(キロトン) (百万/十億米ドル)
8.3.3. フランス
8.3.3.1. フランスのプラスチックコンパウンド市場:推計および予測(2021年~2033年)(キロトン)(百万/十億米ドル)
8.3.4. 英国
8.3.4.1. 英国のプラスチックコンパウンド市場:推計値および予測(2021年~2033年)(キロトン)(百万/十億米ドル)
8.3.5. イタリア
8.3.5.1. イタリアのプラスチックコンパウンド市場:推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.3.6. スペイン
8.3.6.1. スペインのプラスチックコンパウンド市場の見積もりおよび予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域のプラスチックコンパウンド市場の見積もりおよび予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.4.2. 日本
8.4.2.1. 日本のプラスチックコンパウンド市場の見積もりおよび予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.4.3. 中国
8.4.3.1. 中国のプラスチックコンパウンド市場:推計値および予測(2021年~2033年)(キロトン)(百万/十億米ドル)
8.4.4. インド
8.4.4.1. インドのプラスチックコンパウンド市場の見積もりおよび予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.4.5. オーストラリア
8.4.5.1. オーストラリアのプラスチックコンパウンド市場の見積もりおよび予測、2021年~2033年(キロトン) (百万/十億米ドル)
8.4.6. 韓国
8.4.6.1. 韓国におけるプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカにおけるプラスチックコンパウンド市場の推計および 予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルのプラスチックコンパウンド市場の見積もりおよび予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.5. 3. アルゼンチン
8.5.3.1. アルゼンチンのプラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.6. 中東・アフリカ
8.6.1. 中東・アフリカのプラスチックコンパウンド市場:推計および予測(2021年~2033年)(キロトン)(百万/十億米ドル)
8.6.2. サウジアラビア
8.6.2.1. サウジアラビアのプラスチックコンパウンド市場の見積もりおよび予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.6.3. 南アフリカ
8.6.3.1. 南アフリカのプラスチックコンパウンド市場の見積もりおよび予測、2021年~2033年(キロトン)(百万/十億米ドル)
8.6.4. アラブ首長国連邦(UAE)
8.6.4.1. アラブ首長国連邦(UAE)のプラスチックコンパウンド市場:推計値および予測(2021年~2033年)(キロトン)(百万/十億米ドル)
第9章 プラスチックコンパウンド市場:競争環境
9.1. 主要市場参加者別の最近の動向とその影響分析
9.2. ベンダーの動向
9.2.1. プラスチックコンパウンド企業の分類
9.2.2. 主要な販売代理店およびチャネルパートナーの一覧
9.2.3. 潜在顧客の一覧
9.3. 戦略のマッピング
9.3.1. 事業拡大
9.3.2. 新製品の発売
9.3.3. パートナーシップ/提携
9.3.4. 戦略的取り組み
9.3.5. 技術のアップグレード
9.3.6. M&A
9.4. 企業ヒートマップ分析
9.5. 2025年の企業別市場シェア分析
第10章 プラスチックコンパウンド市場:企業プロファイル
10.1. E. Adell Plastics Inc.
10.1.1. 参加企業の概要
10.1.2. 財務実績
10.1.3. 製品ベンチマーク
10.2. 旭化成株式会社
10.2.1. 参加企業の概要
10.2.2. 財務実績
10.2.3. 製品ベンチマーク
10.3. BASF
10.3.1. 企業概要
10.3.2. 財務実績
10.3.3. 製品ベンチマーク
10.4. シェブロン・フィリップス・ケミカル・カンパニーLLC
10.4.1. 企業概要
10.4.2. 財務実績
10.4.3. 製品ベンチマーク
10.5. China XD Plastics Company Limited
10.5.1. 参加企業の概要
10.5.2. 財務実績
10.5.3. 製品ベンチマーク
10.6. コベストロ AG
10.6.1. 参加企業の概要
10.6.2. 財務実績
10.6.3. 製品ベンチマーク
10.7. ダウ
10.7.1. 参加企業の概要
10.7.2. 財務実績
10.7.3. 製品ベンチマーク
10.8. デュポン
10.8.1. 参加企業の概要
10.8.2. 財務実績
10.8.3. 製品ベンチマーク
10.9. 青島ゴン・プラスチック株式会社
10.9.1. 参加企業の概要
10.9.2. 財務実績
10.9.3. 製品ベンチマーク
10.10. フォスター社(Geon Performance Solutions)
10.10.1. 参加企業の概要
10.10.2. 財務実績
10.10.3. 製品ベンチマーク
表の一覧
表1 プラスチックコンパウンド市場の推計および予測(コンパウンド別、2021年~2033年)(キロトン)
表2 プラスチックコンパウンド市場の推計および予測(コンパウンド別、2021年~2033年)(百万/十億米ドル)
表3 2021年~2033年の用途別プラスチックコンパウンド市場の推計および予測(キロトン)
表4 2021年~2033年の用途別プラスチックコンパウンド市場の推計および予測(百万/十億米ドル)
表5 2021年~2033年の技術別プラスチックコンパウンド市場の推計および予測 (キロトン)
表6 プラスチックコンパウンド市場の推計および予測(技術別、2021年~2033年) (百万/十億米ドル)
表7 2021年~2033年のプラスチックコンパウンド市場規模の推計および予測(充填剤別)(キロトン)
表8 2021年~2033年のプラスチックコンパウンド市場規模の推計および予測(充填剤別)(キロトン)(百万/十億米ドル)
表9 主要市場参加者別の最近の動向とその影響分析
表10 主要販売代理店およびチャネルパートナー一覧
表11 潜在顧客一覧
表12 事業拡大を進めている主要企業
表13 製品発売を行っている主要企業
表14 提携・協業を行っている主要企業
表15 戦略的イニシアチブを実施している主要企業
表16 技術アップグレードを進めている主要企業
表17 M&A(合併・買収)を進めている主要企業
図一覧
図1 プラスチックコンパウンド市場のセグメンテーション
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公開
図6 市場概況(2025年)
図7 コンパウンド概況(2025年)(1/2)
図8 コンパウンド概況(2025年)(2/2)
図9 用途別概況(2025年)
図10 技術別概況(2025年)
図11 2025年のフィラーの概況
図12 2025年の競合環境の概況
図13 2025年の世界のプラスチック市場とプラスチックコンパウンド市場の比較(10億米ドル)
図14 業界のバリューチェーン分析
図15 規制の影響分析
図16 プラスチックコンパウンド市場の動向
図17 2021年~2025年の自動車総生産台数(台)
図18 世界のEV生産台数、2020年~2024年(百万台)
図19 世界の半導体市場(10億米ドル)
図20 プラスチックコンパウンド市場:ポーターの分析
図21 プラスチックコンパウンド市場:PESTEL分析
図22 プラスチックコンパウンド市場(コンパウンド別):主なポイント (1/2)
図23 プラスチックコンパウンド市場(コンパウンド別):主なポイント(2/2)
図24 コンパウンドの動向分析および市場シェア(数量ベース)、2025年および2033年(1/2)
図25 コンパウンドの動向分析および市場シェア(数量ベース)、2025年および2033年(2/2)
図26 コンパウンド動向分析および市場シェア(数量)、2025年および2033年(1/2)
図27 コンパウンド動向分析および市場シェア(数量)、2025年および2033年(2/2)
図28 ポリプロピレン(PP)コンパウンド市場の推計および予測、2021年~2033年(キロトン) (百万/十億米ドル)
図29 ポリエチレン(PE)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
図30 架橋ポリエチレン(XLPE) – 電線・ケーブル用プラスチックコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
図31 架橋ポリエチレン(PEX)およびPE-RTパイプ用コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
図32 PEX-Aコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
図33 PEX-Bコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
図34 PEX-Cコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
図35 PE-RTコンパウンド市場の推計および予測、2021年~2033年 (キロトン)(百万/十億米ドル)
図36 その他のPEコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
図37 熱可塑性エラストマー(TPE)コンパウンド市場の推計および予測、2021年 ~2033年(キロトン)(百万/十億米ドル)
図38 TPSコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
図39 飽和型TPSコンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
図40 不飽和型TPSコンパウンド市場の推計および予測、 2021年~2033年(キロトン)(百万/十億米ドル)
図41 熱可塑性ポリオレフィン(TPO)コンパウンド市場の推計および予測、2021年~2033年(キロトン)(百万/十億米ドル)
図42 熱可塑性加硫ゴム(TPV)コンパウンド市場の推計および









