主なポイント
2025年、ネットワーク接続型ストレージ(NAS)市場において、北米が42%という最大のシェアを占めました。
設計別では、2025年のNAS市場において、16ベイ以上の製品が34%という最大のシェアを占めました。
製品種類別では、2025年のネットワーク接続型ストレージ(NAS)市場において、エンタープライズNASソリューションが44%という最大のシェアを占めました。
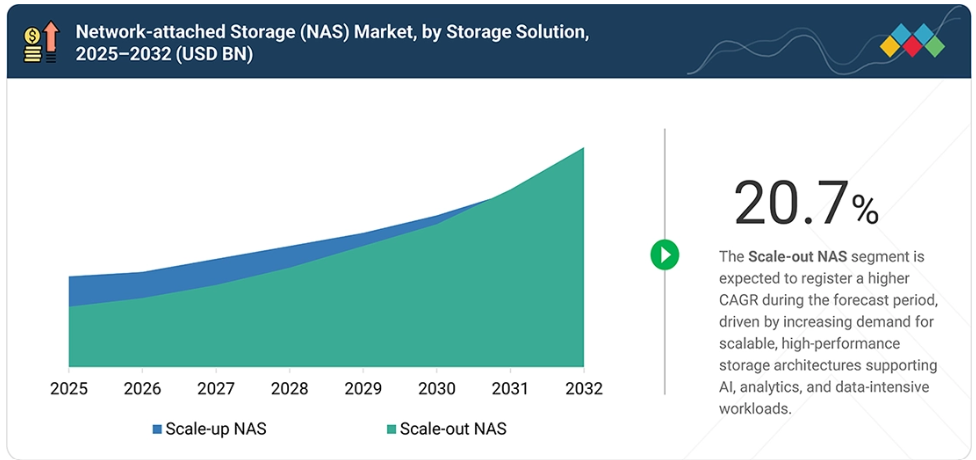
ストレージソリューション別では、予測期間中、スケールアウト型NASセグメントが市場においてより高い年平均成長率(CAGR)を記録すると予想されます。
予測期間中、ハイブリッド導入の種類が最も高い年平均成長率(CAGR)を記録すると予想されます。
2025年、マウントタイプ別では、ラックマウントセグメントがネットワーク接続型ストレージ(NAS)市場で最大のシェアを占めました。
予測期間中、通信およびITES(情報技術サービス)の最終用途産業が最も高い年平均成長率(CAGR)を記録すると予想されます。
NetApp, Inc.(アメリカ)、Dell Technologies Inc.(アメリカ)、Hewlett Packard Enterprise(アメリカ)、Western Digital Corporation(アメリカ)、およびHuawei Technologies Co., Ltd.(中国)は、幅広い製品ポートフォリオと企業市場における強固な存在感を背景に、ネットワーク接続ストレージ(NAS)市場の主要プレイヤーとして挙げられます。
Synology Inc.(台湾)、QNAP Systems, Inc.(台湾)、Infortrend Technology, Inc. (台湾)、Promise Technology, Inc.(アメリカ)、およびASUSTOR Inc.(台湾)は、ネットワーク接続型ストレージ市場における注目すべきスタートアップ企業や中小企業(SME)であり、専門的なストレージソリューションや、中小企業(SMB)およびエンタープライズワークロード向けのターゲットを絞った製品を通じて競争を展開しています。
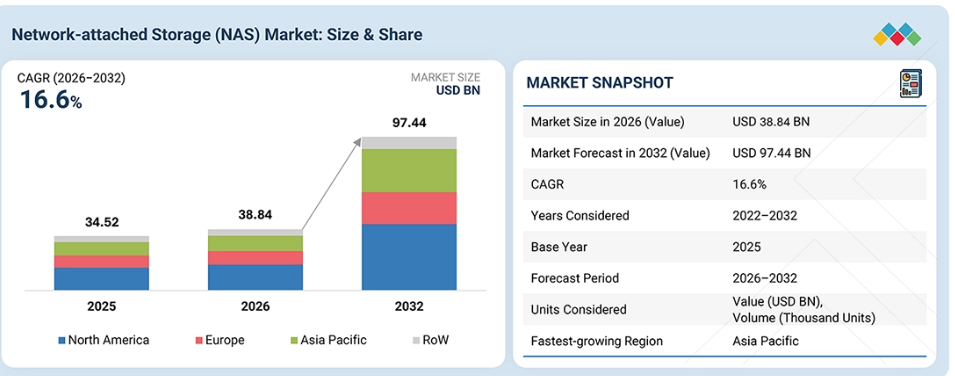
ネットワーク接続型ストレージ(NAS)市場は、企業データの増加や、産業を問わずハイブリッドクラウドおよびデジタルトランスフォーメーションの取り組みが拡大していることから、著しい成長を遂げています。組織では、ファイルの一元管理、安全なデータ共有、バックアップおよび災害復旧、効率的なデータ管理を実現するため、NASソリューションの導入がますます進んでいます。さらに、人工知能(AI)、エッジコンピューティング、ハイパースケールデータセンター、およびエンタープライズITインフラへの投資拡大に加え、スケーラブルで高性能なストレージシステムへの需要の高まりが、世界的なネットワーク接続型ストレージ(NAS)市場の拡大をさらに加速させています。
市場の動向
推進要因:企業データの増加に伴い、集中型ファイルストレージソリューションへの需要が高まっている
企業で生成されるデータ量の増加により、データのアクセス性、拡張性、および組織全体のコラボレーションを向上させる集中型ファイルストレージソリューションへの需要が高まっています。
抑制要因:エンタープライズNASソリューションに伴う初期導入コストおよびインフラコストの高さ
エンタープライズNASソリューションの導入、インフラ、および保守にかかるコストが高いため、特に中小企業において導入が制限される可能性があります。
機会:高性能ワークロード向けのオールフラッシュNASソリューションの導入拡大
オールフラッシュNASシステムの導入拡大により、エンタープライズグレードおよびAI駆動型のワークロードにおいて、データアクセスの高速化、レイテンシの低減、およびパフォーマンスの向上が実現されています。
課題:企業全体における非構造化データの指数関数的な増加への対応
ストレージのスケーラビリティ、ガバナンス、およびデータ管理の要件により、企業環境全体で急速に増加する非構造化データの管理は、ますます複雑化しています。
市場エコシステム
ネットワーク接続型ストレージ(NAS)のエコシステムは、コンポーネントおよび技術プロバイダー、NASプラットフォームプロバイダー、ソフトウェアおよびクラウドエコシステムパートナー、システムインテグレーター、チャネルパートナー、そしてエンドユーザーで構成されています。コンポーネントおよび技術プロバイダーは、NASのパフォーマンス、信頼性、スケーラビリティを実現するストレージメディア、プロセッサ、ネットワークコンポーネント、およびコントローラーを供給しています。
NASプラットフォームプロバイダーは、集中型ストレージ、バックアップ、およびデータ管理のためのエンタープライズ向けおよびSMB向けNASシステムを開発・提供しています。ソフトウェアおよびクラウドエコシステムパートナーは、ストレージ効率と事業継続性を向上させるための仮想化、データ保護、バックアップ、およびクラウド統合ソリューションを提供しています。金融、医療、製造、IT・通信、政府、メディア・エンターテインメント、その他の産業にわたる企業では、安全なデータストレージ、コラボレーション、災害復旧、およびAI駆動型のワークロードをサポートするために、NASソリューションの導入がますます進んでいます。
市場セグメント
ネットワーク接続型ストレージ(NAS)市場:ストレージソリューション別
AI、アナリティクス、非構造化データのワークロードに対応可能な、スケーラブルで高性能なストレージアーキテクチャへの需要が高まっていることから、ネットワーク接続型ストレージ(NAS)市場において、スケールアウト型NASセグメントはより高い年平均成長率(CAGR)を記録すると予想されます。スケールアウト型NASは、分散型ストレージ環境において、シームレスな容量拡張、高い可用性、および効率的な管理を実現します。企業のデータセンター、クラウド環境、およびAI駆動型アプリケーションにおける導入の拡大により、世界的にスケールアウト型NASソリューションへの需要がさらに加速しています。
ネットワーク接続ストレージ市場:導入種類別
ハイブリッドセグメントは、ハイブリッドクラウド戦略の採用拡大や、オンプレミス環境とクラウド環境を横断した柔軟なデータ管理へのニーズの高まりにより、ネットワーク接続ストレージ(NAS)市場において最も高いCAGRを記録すると予想されます。ハイブリッドNASにより、組織はスケーラビリティの向上、ストレージコストの最適化、事業継続性の強化を図ると同時に、企業データへの安全なアクセスをサポートすることが可能になります。
クラウド対応ストレージインフラへの投資拡大が、ハイブリッド導入セグメントの成長をさらに後押ししています。
ネットワーク接続型ストレージ(NAS)市場:エンドユーザー産業別
通信およびITES(情報技術サービス)セグメントは、増大する企業データを管理するための、スケーラブルで安全かつ高性能なストレージソリューションへの需要の高まりにより、ネットワーク接続型ストレージ(NAS)市場において最大のシェアを占めています。通信および情報技術サービス(ITES)分野の組織では、クラウドインフラ、データセンター、仮想化、人工知能(AI)ワークロード、および一元化されたデータ管理をサポートするために、NASソリューションの導入がますます進んでいます。デジタルサービス、データ集約型アプリケーション、およびハイブリッドクラウド環境の採用拡大が、NASソリューションへの需要をさらに後押ししています。さらに、ITインフラ、サイバーセキュリティ、およびデータ管理への投資の増加が、通信・ITESセグメントの継続的な成長を支えています。
ネットワーク接続型ストレージ(NAS)市場:設計種類別
16ベイ以上のセグメントは、ネットワーク接続型ストレージ(NAS)市場において最大のシェアを占めています。これは、企業環境全体で、大容量、スケーラブル、かつ高性能なストレージインフラへの需要が高まっていることが要因です。企業は、増え続ける非構造化データを管理し、バックアップや災害復旧をサポートし、データ集約型ワークロードに対応するために、高ベイ数のNASシステムをますます導入しています。
人工知能(AI)、ビッグデータ分析、仮想化、およびハイブリッドクラウド環境の採用拡大により、大容量NASプラットフォームへの需要はさらに高まっています。さらに、より大きなストレージ容量、スケーラビリティ、一元管理、および効率的なデータアクセスを提供できる点が、大企業やデータ集約型環境における16ベイ超のNASソリューションの採用を後押ししています。
地域
予測期間中、ネットワーク接続型ストレージ市場においてアジア太平洋地域が最も急速な成長を遂げる見込み
アジア太平洋地域は、企業のデジタル化の進展、クラウドインフラの急速な拡大、および中国、インド、日本、韓国などの各国におけるデータセンターへの投資増加により、ネットワーク接続型ストレージ市場において最も高い年平均成長率(CAGR)を記録すると予想されます。人工知能(AI)、ビッグデータ分析、およびハイブリッドクラウドストレージソリューションの採用拡大により、同地域全体でスケーラブルかつ高性能なネットワーク接続型ストレージ(NAS)システムへの需要がさらに加速しています。
ネットワーク接続型ストレージ市場:企業評価マトリックス
ネットワーク接続型ストレージ企業の評価マトリックスにおいて、NetApp, Inc.(アメリカ)(スタープレイヤー)は、強力な市場プレゼンスと、ハイブリッドクラウド、AI、データ管理ワークロードをサポートする包括的なエンタープライズストレージソリューションのポートフォリオを武器に、業界をリードしています。Everpure, Inc.(アメリカ)(新興プレイヤー)は、AI対応ストレージ機能およびエンタープライズデータインフラストラクチャソリューションの拡充により、その地位を強化しています。
NetApp, Inc.は、幅広い製品ポートフォリオ、グローバルな事業展開、そして継続的なイノベーションを通じてリーダーシップを維持している一方、Everpure, Inc.は、エンタープライズアプリケーション向けのスケーラブルで高性能なネットワーク接続ストレージ(NAS)ソリューションを提供することで、市場での存在感を拡大し続けています。
主要市場プレイヤー
NetApp, Inc. (US)
Dell Technologies Inc. (US)
Huawei Technologies Co., Ltd. (China)
Everpure, Inc. (US)
Hewlett Packard Enterprise Company (US)
Seagate Technology LLC (US)
Western Digital Corporation (US)
IBM Corporation (US)
Synology, Inc. (Taiwan)
QNAP Systems, Inc. (Taiwan)
iXsystems, Inc. (US)
Buffalo Americas, Inc. (US)
Infortrend Technology, Inc. (Taiwan)
PROMISE Technology, Inc. (Taiwan)
NETGEAR, Inc. (US)
QSAN Technology, Inc. (Taiwan)
ASUSTOR Inc. (Taiwan)
TerraMaster Technology Co., Ltd. (China)
Thecus Technology Corp. (Taiwan)
Buurst, Inc. (US)
Nasuni Corporation (US)
Hitachi Vantara LLC (US)
DataDirect Networks (DDN) (US)
Open-E (US)
CTERA Networks Ltd. (US)
最近の動向
2026年6月:NetApp Inc.(アメリカ)は、StorageGRID 12.1(オブジェクトストレージソフトウェア)のパフォーマンスとメタデータ管理機能を強化し、AIデータパイプラインおよびエンタープライズAIワークロードに対応しました。
2026年5月:ヒューレット・パッカード・エンタープライズ社(アメリカ)は、「HPE Alletra Storage MP X10000」を強化し、統合されたファイルおよびオブジェクトストレージ機能、ネイティブNFSサポート、AIデータインテリジェンス、RDMAアクセラレーション、および拡張されたサイバーレジリエンス機能を搭載することで、エンタープライズNAS、AI、およびハイパフォーマンスコンピューティング(HPC)ワークロード向けのプラットフォームを強化しました。
1 はじめに 30
1.1 本調査の目的 30
1.2 市場の定義 31
1.3 調査範囲 31
1.3.1 対象市場および地域範囲 32
1.3.2 対象範囲および除外項目 32
1.3.3 対象期間 33
1.4 対象通貨 33
1.5 対象単位 34
1.6 本調査の限界 34
1.7 ステークホルダー 34
1.8 変更点の概要 34
2 エグゼクティブ・サマリー 36
2.1 市場のハイライトと主要な洞察 36
2.2 主要な市場参加者:戦略的展開のマッピング 37
2.3 ネットワーク接続型ストレージ(NAS)市場における破壊的トレンド 38
2.4 高成長セグメント 38
2.5 地域別概況:市場規模、成長率、および予測 39
3 プレミアムインサイト 40
3.1 ネットワーク接続型ストレージ
(NAS)市場における事業者にとって魅力的な機会 40
3.2 ネットワーク接続型ストレージ(NAS)市場:種類別 40
3.3 ネットワーク接続型ストレージ(NAS)市場:開発タイプ別 41
3.4 ネットワーク接続型ストレージ(NAS)市場:ストレージソリューション別 41
3.5 ネットワーク接続型ストレージ(NAS)市場:製品別 42
3.6 ネットワーク接続型ストレージ(NAS)市場:最終用途産業別 42
3.7 ネットワーク接続型ストレージ(NAS)市場:マウント方式別 43
3.8 ネットワーク接続型ストレージ(NAS)市場:地域別 43
4 市場概要 44
4.1 はじめに 44
4.2 市場の動向 44
4.2.1 推進要因 45
4.2.1.1 デジタル化に伴う企業データ生成量の増加 46
4.2.1.2 ハイブリッドクラウドおよびマルチクラウドストレージアーキテクチャの導入拡大 46
4.2.1.3 AI、ML、HPC、および高度な分析技術の導入拡大 47
4.2.1.4 サイバーレジリエンスおよびデータ損失防止への強い注力 47
4.2.2 制約要因 48
4.2.2.1 初期導入およびインフラコストの高さ 48
4.2.2.2 ネットワーク帯域幅および遅延に伴うパフォーマンス上の制約 48
4.2.3 機会 49
4.2.3.1 高性能なワークロードをサポートするためのオールフラッシュNASシステムへの移行 49
4.2.3.2 エッジコンピューティングの普及 50
4.2.3.3 NASとクラウドネイティブおよびハイブリッドITプラットフォームとの統合 50
4.2.4 課題 51
4.2.4.1 企業全体における非構造化データの管理に関する課題 51
4.2.4.2 データガバナンス、コンプライアンス、およびサイバーセキュリティの課題 52
4.3 未充足のニーズと未開拓領域 52
4.4 相互に関連する市場とセクター横断的な機会 54
4.5 ティア1/2/3のプレーヤーによる戦略的動き 55
5 産業の動向 56
5.1 はじめに 56
5.2 ポーターの5つの力分析 56
5.2.1 新規参入の脅威 57
5.2.2 代替品の脅威 58
5.2.3 供給者の交渉力 58
5.2.4 購入者の交渉力 58
5.2.5 競合の激しさ 58
5.3 マクロ経済の見通し 58
5.3.1 はじめに 58
5.3.2 GDPの動向と予測 59
5.3.3 世界のデータ生成産業の動向 60
5.3.4 世界のデータセンター産業の動向 61
5.4 サプライチェーン分析 61
5.5 エコシステム分析 64
5.6 価格分析 65
5.6.1 主要プレーヤーが提供するNASシステムの価格帯(最終用途産業別、2025年) 65
5.6.2 地域別 NAS システムの平均販売価格の推移(2022年~2025年) 66
5.7 貿易分析 67
5.7.1 輸入シナリオ (HSコード 847170) 67
5.7.2 輸出シナリオ(HSコード 847170) 68
5.8 主要な会議およびイベント(2026年~2027年) 69
5.9 顧客のビジネスに影響を与えるトレンド/ディスラプション 69
5.10 投資および資金調達のシナリオ 70
5.11 ケーススタディ分析 71
5.11.1 ドリームワークス・アニメーション、AI対応のデジタルコンテンツ制作を実現するため、ネットアップのエンタープライズ・ストレージ・ソリューションを導入 71
5.11.2 サムスンSDS、NVIDIAと連携してDell AI Factoryを導入し、高性能でスケーラブルなAIストレージおよびコンピューティングインフラストラクチャを提供 71
5.11.3 スバル、デル・パワースケール・ストレージを活用し、データストレージおよび分析機能を拡充 72
5.12 アメリカ関税の影響 – ネットワーク接続型ストレージ(NAS)市場 72
5.12.1 はじめに 72
5.12.2 主な関税率 73
5.12.3 価格への影響分析 74
5.12.4 国・地域への影響 74
5.12.4.1 アメリカ 74
5.12.4.2 ヨーロッパ 75
5.12.4.3 アジア太平洋 75
5.12.5 最終用途産業への影響 76
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 77
6.1 主要技術 77
6.1.1 スケールアウト型およびクラスタ型 NAS 77
6.1.2 オールフラッシュ NAS 77
6.1.3 クラウド統合型およびハイブリッド型 NAS 78
6.2 補完的技術 78
6.2.1 ソフトウェア定義ストレージ 78
6.2.2 仮想化および容器ストレージ 79
6.3 関連技術 79
6.3.1 AIを活用したストレージ管理および予測分析 79
6.3.2 オブジェクトストレージ 80
6.4 特許分析 83
6.5 AI/汎用AIがネットワーク接続型ストレージ(NAS)市場に与える影響 85
6.5.1 主なユースケースと市場の可能性 86
6.5.2 ネットワーク接続型ストレージ(NAS)市場におけるOEM各社のベストプラクティス 86
6.5.3 ネットワーク接続ストレージ(NAS)市場におけるAI/汎用AIの導入に関する事例研究 87
6.5.4 相互接続されたエコシステムと市場プレイヤーへの影響 87
6.5.5 AI/汎用AI統合型NASソリューションの導入に対する顧客の準備状況 88
7 規制環境 89
7.1 地域ごとの規制およびコンプライアンス 89
7.1.1 規制機関、政府機関、およびその他の組織 89
7.1.2 規制基準 91
7.1.2.1 NIST特別刊行物800-53 91
7.1.2.2 重要インフラ保護基準 91
7.1.2.3 ISO/IEC 24775 92
7.1.2.4 ISO 14001:2015 92
8 顧客環境と購買者の行動 93
8.1 意思決定プロセス 93
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 94
8.2.1 購買プロセスにおける主要なステークホルダー 94
8.2.2 購入基準 95
8.3 導入の障壁と社内の課題 95
8.4 各産業における未充足ニーズ 96
9 コンポーネント別ネットワーク接続型ストレージ(NAS)市場 98
9.1 はじめに 99
9.2 ハードウェア 100
9.2.1 HDD 102
9.2.1.1 大容量とコストパフォーマンスの高さがセグメントの成長を加速 102
9.2.2 SSD 102
9.2.2.1 優れたパフォーマンス、低レイテンシ、高IOPS、およびエネルギー効率がセグメントの成長を促進 102
9.2.3 その他のハードウェア 103
9.3 ソフトウェア 103
9.3.1 増加するデータ量を管理し、セグメントの成長を促進するためのインテリジェント・プラットフォームへの依存 103
9.4 サービス 104
9.4.1 セグメントの成長を加速させるための、効率的な運用と長期的なパフォーマンス最適化への注力 104
10 ストレージソリューション別ネットワーク接続ストレージ(NAS)市場 105
10.1 はじめに 106
10.2 スケールアップ型NAS 107
10.2.1 セグメントの成長を加速させる、拡張可能な容量を備えた集中型ストレージ 107
10.3 スケールアウト型NAS 120
10.3.1 セグメントの成長を後押しする、コスト効率に優れた拡張性を備えたスケーラブルなアーキテクチャ 120
11 ネットワーク接続ストレージ(NAS)市場:導入形態別 134
11.1 はじめに 135
11.2 オンプレミス 136
11.2.1 高いセキュリティと、アプリケーション、システム、
およびデータに対する制御により、セグメントの成長を加速 136
11.3 クラウド 138
11.3.1 所有コストの低減とカスタマイズオプションによる
セグメントの成長促進 138
11.4 ハイブリッド 140
11.4.1 パフォーマンス効率、拡張性、管理性、
およびコスト削減によるセグメントの成長促進 140
12 マウントタイプ別ネットワーク接続ストレージ(NAS)市場 143
12.1 はじめに 144
12.2 デスクトップ 145
12.2.1 導入の容易さ、低消費電力、
および管理の簡素化による需要の促進 145
12.3 ラックマウント 146
12.3.1 高いストレージ密度、優れたパフォーマンス、および継続的な可用性への要求が市場を牽引 146
13 ネットワーク接続ストレージ(NAS)市場:設計別
147
13.1 はじめに 148
13.2 1~4ベイ 149
13.2.1 コンパクトなフォームファクタ、低消費電力、
および導入の簡素化がセグメントの成長を牽引 149
13.3 5~8ベイ 150
13.3.1 ストレージの拡張性、運用効率、および
費用対効果がセグメントの成長に寄与 150
13.4 9~16ベイ 151
13.4.1 ビジネスクリティカルなワークロード向けの高容量・高性能ストレージプラットフォームが
市場を牽引します 151
13.5 16ベイ以上 151
13.5.1 高いストレージ密度とスケーラビリティにより
セグメントの成長を加速 151
14 製品別ネットワーク接続ストレージ(NAS)市場 153
14.1 はじめに 154
14.2 エントリーレベルNAS 156
14.2.1 手頃な価格、導入の容易さ、およびユーザーフレンドリーな
管理インターフェースがセグメントの成長を後押し 156
14.3 エンタープライズ向けNAS 157
14.3.1 セグメントの成長を促進する、一元化されたストレージ、高度なセキュリティ、およびインテリジェントなデータ管理の提供能力 157
14.4 ミッドレンジNAS 157
14.4.1 セグメントの成長を促進するための高性能、拡張性、および
データ保護の必要性 157
15 エンドユーザー産業別ネットワーク接続ストレージ(NAS)市場 159
15.1 はじめに 160
15.2 金融 162
15.2.1 デジタルバンキングの台頭と、顧客中心の金融サービスへの需要の高まりがセグメントの成長を促進 162
15.3 通信およびITサービス 165
15.3.1 デジタルサービス、クラウドコンピューティング、
およびエンタープライズデータ管理に対する需要の高まりが、セグメントの成長を牽引 165
15.4 消費財・小売 167
15.4.1 オムニチャネル小売事業およびオンライン取引を通じて生成されるデータの管理に重点を置き、市場を牽引 167
15.5 医療 169
15.5.1 電子健康記録(EHR)、AIを活用した診断、および精密医薬品の拡大が、セグメントの成長を後押しします 169
15.6 政府 171
15.6.1 セグメントの成長を促進するため、公共サービスの提供と行政の効率性を向上させるデジタルトランスフォーメーションを加速 171
15.7 メディア・エンターテインメント 174
15.7.1 市場を牽引するデジタル資産管理、リモートコンテンツ制作、およびAIを活用したメディアワークフローへの需要の高まり 174
15.8 教育・研究 176
15.8.1 セグメントの成長を加速させるための、デジタルラボおよびハイブリッド
学習環境への依存度の高まり 176
15.9 製造業 178
15.9.1 生産効率の向上を図るためのインダストリー4.0技術の導入拡大が、セグメントの成長を後押ししています 178
15.10 エネルギー 180
15.10.1 セグメントの成長を促進するためのスマートグリッド、再生可能エネルギープロジェクト、
およびデジタル変電所の導入拡大 180
15.11 その他の最終用途産業 182
16 地域別ネットワーク接続型ストレージ(NAS)市場 185
16.1 はじめに 186
16.2 北米 187
16.2.1 アメリカ 190
16.2.1.1 デジタルインフラの急速な進展と企業のIT支出の増加が市場成長に寄与する見込みです 190
16.2.2 カナダ 191
16.2.2.1 デジタルインフラ、クラウドコンピューティング、AI、および企業データ管理への投資拡大が市場成長を加速させる見込みです 191
16.2.3 メキシコ 192
16.2.3.1 市場の成長を支えるため、製造業の拡大と企業のデジタルトランスフォーメーションへの注目が高まっています 192
16.3 ヨーロッパ 193
16.3.1 英国 196
16.3.1.1 市場の成長を加速させるため、企業のデジタルトランスフォーメーションとクラウド導入に重点が置かれています 196
16.3.2 ドイツ 197
16.3.2.1 市場成長を加速させるため、「産業4.0」および「産業5.0」技術の導入が拡大しています 197
16.3.3 フランス 199
16.3.3.1 市場成長を後押しするため、クラウドインフラ、AI、および企業のサイバーセキュリティへの投資が活発化しています 199
16.3.4 イタリア 200
16.3.4.1 市場を牽引するための、クラウドコンピューティング、デジタルトランスフォーメーション、およびデータ集約型アプリケーションへの投資の増加 200
16.3.5 その他のヨーロッパ諸国 201
16.4 アジア太平洋地域 202
16.4.1 中国 205
16.4.1.1 急速なデジタルトランスフォーメーション、およびクラウドコンピューティングや企業のIT近代化への投資が、市場の成長を加速させる 205
16.4.2 日本 206
16.4.2.1 スマート製造やデジタル政府の取り組みの拡大が、市場の成長を後押しする 206
16.4.3 インド 207
16.4.3.1 急速なデジタルトランスフォーメーション、クラウドの導入、および企業ITへの投資が市場の成長に寄与 207
16.4.4 韓国 208
16.4.4.1 活況を呈する半導体産業、高いデジタル接続性、
およびスマート製造への注力が市場を牽引 208
16.4.5 アジア太平洋地域のその他 209
16.5 その他の地域 210
16.5.1 南米アメリカ 213
16.5.1.1 デジタルインフラの拡充と企業のIT近代化が市場成長を後押し 213
16.5.2 中東 214
16.5.2.1 市場の成長を牽引する、ハイパースケール・データセンター、スマートシティ・インフラ、およびデジタル政府イニシアチブの台頭 214
16.5.3 アフリカ 215
16.5.3.1 市場の成長を牽引する、デジタルインフラ、企業のデジタル化、およびデータセンター開発への投資の拡大 215
17 競争環境 216
17.1 概要 216
17.2 主要企業の競争戦略、勝利への鍵、2023年~2026年 216
17.3 市場シェア分析、2025年 218
17.4 売上高分析、2021年~2025年 221
17.5 企業価値評価および財務指標 222
17.6 ブランド/製品比較 223
17.6.1 NETAPP.(アメリカ) 224
17.6.2 DELL INC.(アメリカ) 224
17.6.3 ヒューレット・パッカード・エンタープライズ・ディベロップメントLP(アメリカ) 224
17.6.4 ウェスタン・デジタル・コーポレーション(アメリカ) 224
17.6.5 ファーウェイ・テクノロジーズ株式会社(中国) 224
17.7 企業評価マトリックス(主要企業)、2025年 224
17.7.1 スター企業 225
17.7.2 新興リーダー企業 225
17.7.3 広範な存在感を示す企業 225
17.7.4 参入企業 225
17.7.5 企業の事業展開状況:主要企業、2025年 227
17.7.5.1 企業の事業展開状況 227
17.7.5.2 地域別の事業展開状況 227
17.7.5.3 ストレージソリューションの事業展開状況 228
17.7.5.4 取り付け方式別の市場規模 229
17.7.5.5 最終用途産業別の市場規模 230
17.7.5.6 製品別の市場規模 231
17.8 企業評価マトリックス(スタートアップ/中小企業)、2025年 231
17.8.1 先進的な企業 231
17.8.2 対応力のある企業 231
17.8.3 活力ある企業 232
17.8.4 スタートアップ企業 232
17.8.4.1 主要なスタートアップ/中小企業の詳細リスト 233
17.8.4.2 主要なスタートアップ/中小企業の競合ベンチマーク 233
17.9 競合シナリオ 234
17.9.1 製品の発売/機能強化 234
17.9.2 取引 235
18 企業概要 236
18.1 主要企業 236
18.1.1 NETAPP 236
18.1.1.1 事業概要 236
18.1.1.2 提供製品・ソリューション・サービス 237
18.1.1.3 最近の動向 239
18.1.1.3.1 製品の発売・機能強化 239
18.1.1.3.2 取引実績 239
18.1.1.4 MnMの見解 240
18.1.1.4.1 主な強み/勝つための要素 240
18.1.1.4.2 下された戦略的選択 240
18.1.1.4.3 弱み/競合上の脅威 241
18.1.2 DELL INC. 242
18.1.2.1 事業概要 242
18.1.2.2 提供している製品/ソリューション/サービス 243
18.1.2.3 最近の動向 246
18.1.2.3.1 製品の発売・機能強化 246
18.1.2.3.2 取引 247
18.1.2.4 MnMの見解 247
18.1.2.4.1 主な強み/勝つための権利 247
18.1.2.4.2 行われた戦略的選択 248
18.1.2.4.3 弱み/競合上の脅威 248
18.1.3 HUAWEI TECHNOLOGIES CO., LTD. 249
18.1.3.1 事業概要 249
18.1.3.2 提供している製品/ソリューション/サービス 250
18.1.3.3 最近の動向 252
18.1.3.3.1 製品の発売・機能強化 252
18.1.3.4 MnMの見解 252
18.1.3.4.1 主な強み/勝つための権利 252
18.1.3.4.2 行われた戦略的選択 253
18.1.3.4.3 弱み/競合上の脅威 253
18.1.4 ヒューレット・パッカード・エンタープライズ・ディベロップメント LP 254
18.1.4.1 事業概要 254
18.1.4.2 提供製品/ソリューション/サービス 255
18.1.4.3 最近の動向 257
18.1.4.3.1 製品の発売・機能強化 257
18.1.4.3.2 取引 258
18.1.4.4 MnMの見解 258
18.1.4.4.1 主な強み/勝つための要素 258
18.1.4.4.2 策定された戦略的選択 258
18.1.4.4.3 弱み/競合上の脅威 258
18.1.5 ウェスタン・デジタル・コーポレーション 259
18.1.5.1 事業概要 259
18.1.5.2 提供している製品・ソリューション・サービス 260
18.1.5.3 最近の動向 262
18.1.5.3.1 製品の発売・機能強化 262
18.1.5.4 MnMの見解 262
18.1.5.4.1 主な強み/勝つための権利 262
18.1.5.4.2 戦略的選択 263
18.1.5.4.3 弱み/競合上の脅威 263
18.1.6 EVERPURE, INC 264
18.1.6.1 事業概要 264
18.1.6.2 提供している製品・ソリューション・サービス 265
18.1.6.3 最近の動向 267
18.1.6.3.1 製品の発売・機能強化 267
18.1.6.3.2 その他の動向 267
18.1.7 SEAGATE TECHNOLOGY LLC 268
18.1.7.1 事業概要 268
18.1.7.2 提供している製品・ソリューション・サービス 269
18.1.7.3 最近の動向 270
18.1.7.3.1 製品の発売・機能強化 270
18.1.8 IBM CORPORATION 271
18.1.8.1 事業概要 271
18.1.8.2 提供している製品・ソリューション・サービス 272
18.1.8.3 最近の動向 274
18.1.8.3.1 製品の発売・機能強化 274
18.1.8.3.2 取引実績 274
18.1.9 SYNOLOGY INC. 275
18.1.9.1 事業概要 275
18.1.9.2 提供している製品・ソリューション・サービス 275
18.1.9.3 最近の動向 278
18.1.9.3.1 製品の発売・機能強化 278
18.1.9.3.2 取引 278
18.1.10 QNAP SYSTEMS, INC. 279
18.1.10.1 事業概要 279
18.1.10.2 提供製品・ソリューション・サービス 280
18.1.10.3 最近の動向 281
18.1.10.3.1 製品の発売・機能強化 281
18.2 その他の主要企業 282
18.2.1 IXSYSTEMS, INC. 282
18.2.2 BUFFALO AMERICAS, INC. 283
18.2.3 INFORTREND TECHNOLOGY, INC. 284
18.2.4 PROMISE TECHNOLOGY INC. 285
18.2.5 NETGEAR 286
18.2.6 QSAN TECHNOLOGY, INC. 287
18.2.7 ASUSTOR, INC. 288
18.2.8 TERRAMASTER 289
18.2.9 THECUS 290
18.2.10 BUURST 291
18.2.11 NASUNI 292
18.2.12 HITACHI VANTARA LLC 293
18.2.13 DATADIRECT NETWORKS (DDN) 294
18.2.14 OPEN-E 295
18.2.15 CTERA NETWORKS LTD. 296
19 調査方法論 298
19.1 調査データ 298
19.1.1 二次データ 300
19.1.1.1 主要な二次情報源の一覧 300
19.1.1.2 二次情報源からの主要データ 301
19.1.2 一次データ 301
19.1.2.1 一次インタビュー対象者一覧 301
19.1.2.2 一次情報源からの主要データ 302
19.1.2.3 主要な産業インサイト 303
19.1.2.4 一次インタビューの内訳 303
19.1.3 二次調査および一次調査 304
19.2 市場規模の推計 304
19.2.1 ボトムアップ・アプローチ 305
19.2.1.1 ボトムアップ分析を用いた市場規模の算出手法
(需要側) 305
19.2.2 トップダウン・アプローチ 306
19.2.2.1 トップダウン分析を用いた市場規模の算出手法
(供給側) 306
19.3 データの三角検証 308
19.4 調査の前提 309
19.5 調査の限界 310
19.6 リスク分析 310
20 付録 311
20.1 ディスカッション・ガイド 311
20.2 ナレッジストア:MarketsandMarketsの購読ポータル 316
20.3 カスタマイズオプション 318
20.4 関連レポート 318
20.5 著者情報 319
表1 ネットワーク接続型ストレージ(NAS)市場:調査対象および除外項目 32
表2 ネットワーク接続型ストレージ(NAS)市場:変化の概要 34
表3 ティア1/2/3の主要企業の戦略的重点分野 55
表4 ポーターの5つの力分析による影響 56
表5 主要国別のGDP変化率(2021年~2030年) 59
表6 ネットワーク接続型ストレージ(NAS)エコシステムにおける企業の役割 64
表7 主要プレーヤーが提供するNASシステムの価格帯、
最終用途産業別、2025年(米ドル) 66
表8 地域別NASシステムの平均販売価格の推移、
2022年~2025年(米ドル) 66
表9 HSコード847170に該当する製品の輸入データ、 国別、2021年~2025年(百万米ドル) 67
表10 HSコード847170に該当する製品の輸出データ、国別、2021年~2025年(百万米ドル) 68
表11 主要な会議およびイベントの一覧、2026年~2027年 69
表12 ドリームワークス・アニメーション、ネットアップのエンタープライズ・ストレージ・ソリューションを活用し、AIを活用した制作ワークフローを改善 71
表13 サムスンSDS、NVIDIA搭載の
デルAIファクトリーを活用し、エンタープライズ向け生成AIサービスを加速 71
表14 スバル、
デル・パワースケール・ストレージを活用し、AIを活用した車両開発を拡大 72
表15 アメリカ調整済み相互関税率 73
表16 NAS技術の進化 80
表17 2024年~2026年の特許出願・登録一覧 84
表18 ユースケースと市場の可能性 86
表19 ユースケース:OEMが採用しているベストプラクティス 86
表20 AI/ 汎用AIの導入に関する事例研究 87
表21 相互連携するエコシステムと市場プレイヤーへの影響 87
表22 北米:規制機関、政府機関、
およびその他の組織の一覧 89
表23 ヨーロッパ:規制 機関、政府機関、
およびその他の組織の一覧 90
表24 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 90
表 25 ROW:規制機関、政府機関、
およびその他の組織の一覧 91
表26 3つの主要な最終用途産業における購買プロセスに対するステークホルダーの影響
94
表27 3つの主要な最終用途産業における主要な購買基準 95
表28 最終用途産業別の未充足ニーズ 97
表29 ネットワーク接続型ストレージ(NAS)市場:構成要素別、
2022年~2025年(百万米ドル) 100
表30 ネットワーク接続型ストレージ(NAS)市場:構成要素別、
2026年~2032年(百万米ドル) 100
表31 ハードウェア:ネットワーク接続型ストレージ(NAS)市場、種類別、
2022年~2025年(百万米ドル) 101
表32 ハードウェア:ネットワーク接続型ストレージ(NAS)市場、種類別、
2026年~2032年 (百万米ドル) 101
表33 ネットワーク接続型ストレージ(NAS)市場:ストレージソリューション別、
2022年~2025年(百万米ドル) 106
表 34 ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、
2026–2032年(百万米ドル) 107
表 35 スケールアップ型NAS:ネットワーク接続型ストレージ (NAS)市場、
導入種類別、2022年~2025年(百万米ドル) 108
表36 スケールアップNAS:ネットワーク接続型ストレージ(NAS)市場、
導入種類別、2026年~2032年(百万米ドル) 108
表37 スケールアップNAS:オンプレミス向けネットワーク接続ストレージ(NAS)市場、最終用途産業別、2022年~2025年(百万米ドル) 108
表38 スケールアップNAS:オンプレミス向けネットワーク接続ストレージ(NAS)市場、最終用途産業別、2026年~2032年(百万米ドル) 109
表39 スケールアップNAS: リモート/クラウド向けネットワーク接続ストレージ(NAS)市場:最終用途産業別、2022年~2025年(百万米ドル) 109
表40 スケールアップNAS:リモート/クラウド向けネットワーク接続ストレージ(NAS)市場、最終用途産業別、2026年~2032年(百万米ドル) 110
表41 スケールアップNAS:ハイブリッド向けネットワーク接続ストレージ(NAS)市場、
最終用途産業別、2022年~2025年(百万米ドル) 110
表42 スケールアップNAS:ハイブリッド向けネットワーク接続ストレージ(NAS)市場、
最終用途産業別、2026年~2032年(百万米ドル) 111
表43 スケールアップNAS:金融向けネットワーク接続ストレージ(NAS)市場、
地域別、2022年~2025年(百万米ドル) 111
表44 スケールアップNAS:金融向けネットワーク接続ストレージ(NAS)市場、
地域別、2026–2032年(百万米ドル) 111
表45 スケールアップNAS:ネットワーク接続ストレージ(NAS)市場、
消費財・小売業界向け、地域別、2022年~2025年(百万米ドル) 112
表46 スケールアップNAS:ネットワーク接続ストレージ(NAS)市場、
消費財・小売向け、地域別、2026–2032年(百万米ドル) 112
表47 スケールアップNAS:ネットワーク接続ストレージ(NAS)市場(通信・ITES向け)、地域別、2022–2025年(百万米ドル) 112
表48 スケールアップNAS:通信・ITES向けネットワーク接続ストレージ(NAS)市場、地域別、2026年~2032年 (百万米ドル) 113
表49 スケールアップNAS:医療分野におけるネットワーク接続ストレージ(NAS)市場、地域別、2022年~2025年(百万米ドル) 113
表50 スケールアップNAS:医療分野におけるネットワーク接続ストレージ(NAS)市場、地域別、2026年~2032年(百万米ドル) 113
表51 スケールアップNAS:エネルギー分野におけるネットワーク接続ストレージ(NAS)市場、
地域別、2022年~2025年(百万米ドル) 114
表52 スケールアップNAS:エネルギー分野におけるネットワーク接続ストレージ(NAS)市場、
地域別、2026年~2032年(百万米ドル) 114
表53 スケールアップNAS:政府向けネットワーク接続ストレージ(NAS)市場、地域別、2022年~2025年(百万米ドル) 114
表54 スケールアップNAS:政府向けネットワーク接続ストレージ(NAS)市場、地域別、2026年~2032年 (百万米ドル) 115
表55 スケールアップNAS:教育・研究向けネットワーク接続ストレージ(NAS)市場、
地域別、2022年~2025年(百万米ドル) 115
表56 スケールアップNAS:教育・研究向けネットワーク接続ストレージ (NAS)市場:
教育・研究分野、地域別、2026年~2032年(百万米ドル) 115
表57 スケールアップNAS:ネットワーク接続型ストレージ(NAS)市場
(メディア・エンターテインメント分野、地域別、2022年~2025年)(百万米ドル) 116
表58 スケールアップNAS:メディア・エンターテインメント向けネットワーク接続ストレージ(NAS)市場、
地域別、2026年~2032年(百万米ドル) 116
表59 スケールアップ型NAS:製造業向けネットワーク接続ストレージ(NAS)市場、地域別、2022年~2025年(百万米ドル) 116
表 60 スケールアップ NAS:製造業向けネットワーク接続ストレージ(NAS)市場、地域別、2026年~2032年(百万米ドル) 117
表61 スケールアップNAS:ネットワーク接続ストレージ(NAS)市場(
その他の最終用途産業別、地域別、2022年~2025年)(百万米ドル) 117
表62 スケールアップNAS:ネットワーク接続ストレージ(NAS)市場
その他の最終用途産業別、地域別、2026年~2032年(百万米ドル) 117
表63 スケールアップNAS:ネットワーク接続ストレージ(NAS)市場
国別、2022年~2025年(百万米ドル) 118
表64 スケールアップNAS:北米におけるネットワーク接続ストレージ(NAS)市場、
国別、2026年~2032年(百万米ドル) 118
表65 スケールアップNAS:ヨーロッパにおけるネットワーク接続ストレージ(NAS)市場、
国別、2022–2025年(百万米ドル) 118
表66 スケールアップNAS:ヨーロッパにおけるネットワーク接続ストレージ(NAS)市場、
国別、2026–2032年(百万米ドル) 119
表67 スケールアップNAS:アジア太平洋地域のネットワーク接続ストレージ(NAS)市場、
国別、2022年~2025年(百万米ドル) 119
表68 スケールアップNAS:アジア太平洋地域のネットワーク接続ストレージ(NAS)市場、
国別、2026年~2032年(百万米ドル) 119
表69 スケールアップNAS:ROW地域のネットワーク接続ストレージ(NAS)市場、
地域別、2022年~2025年(百万米ドル) 120
表70 スケールアップNAS:ROWにおけるネットワーク接続ストレージ(NAS)市場、
地域別、2026年~2032年(百万米ドル) 120
表71 スケールアウトNAS:ネットワーク接続ストレージ(NAS)市場、
導入種類別、2022年~2025年(百万米ドル) 121
表72 スケールアウト型NAS:ネットワーク接続ストレージ(NAS)市場、
導入種類別、2026年~2032年(百万米ドル) 121
表73 スケールアウトNAS:ネットワーク接続ストレージ(NAS)市場(
オンプレミス)、最終用途産業別、2022年~2025年(百万米ドル) 121
表74 スケールアウトNAS:ネットワーク接続ストレージ(NAS)市場(
オンプレミス向け、最終用途産業別、2026年~2032年(百万米ドル) 122
表75 スケールアウトNAS:ネットワーク接続ストレージ(NAS)市場(リモート/クラウド向け)、最終用途産業別、2022年~2025年(百万米ドル) 122
表76 スケールアウトNAS:リモート/クラウド向けネットワーク接続ストレージ(NAS)市場、最終用途産業別、2026年~2032年 (百万米ドル) 123
表77 スケールアウトNAS:ハイブリッド向けネットワーク接続ストレージ(NAS)市場、
最終用途産業別、2022年~2025年(百万米ドル) 123
表78 スケールアウトNAS:ハイブリッド向けネットワーク接続ストレージ(NAS)市場、
最終用途産業別、2026年~2032年(百万米ドル) 124
表79 スケールアウトNAS:金融向けネットワーク接続ストレージ(NAS)市場、
地域別、2022年~2025年(百万米ドル) 124
表80 スケールアウトNAS:金融向けネットワーク接続ストレージ(NAS)市場、
地域別、2026年~2032年(百万米ドル) 125
表81 スケールアウトNAS:ネットワーク接続ストレージ(NAS)市場(
消費財・小売業界向け、地域別、2022年~2025年 (百万米ドル) 125
表82 スケールアウトNAS:消費財・小売業界向けネットワーク接続ストレージ(NAS)市場、
地域別、2026年~2032年(百万米ドル) 125
表83 スケールアウトNAS:通信およびITサービス向けネットワーク接続ストレージ(NAS)市場、地域別、2022年~2025年(百万米ドル) 126
表84 スケールアウト型NAS:通信・ITサービス向けネットワーク接続ストレージ(NAS)市場、地域別、2026年~2032年(百万米ドル) 126
表85 スケールアウトNAS:医療分野におけるネットワーク接続ストレージ(NAS)市場、地域別、2022年~2025年(百万米ドル) 126
表86 スケールアウト型NAS:医療分野におけるネットワーク接続ストレージ(NAS)市場、地域別、2026年~2032年 (百万米ドル) 127
表87 スケールアウトNAS:エネルギー分野におけるネットワーク接続ストレージ(NAS)市場、
地域別、2022年~2025年(百万米ドル) 127
表88 スケールアウトNAS:エネルギー分野におけるネットワーク接続ストレージ(NAS)市場、
地域別、2026年~2032年(百万米ドル) 127
表89 スケールアウトNAS:エネルギー分野におけるネットワーク接続ストレージ(NAS)市場、地域別、2022年~2025年(百万米ドル) 128
表90 スケールアウトNAS:政府分野におけるネットワーク接続ストレージ(NAS)市場、地域別、 2026年~2032年(百万米ドル) 128
表91 スケールアウトNAS:政府向けネットワーク接続ストレージ(NAS)市場、
教育・研究向けネットワーク接続ストレージ(NAS)市場、地域別、2022–2025年(百万米ドル) 128
表92 スケールアウトNAS:教育・研究向けネットワーク接続ストレージ(NAS)市場、
地域別、2026–2032年(百万米ドル) 129
表93 スケールアウトNAS:教育・研究分野向けネットワーク接続ストレージ(NAS)市場
地域別、2022年~2025年(百万米ドル) 129
表94 スケールアウトNAS:メディア・エンターテインメント分野向けネットワーク接続ストレージ(NAS)市場
メディア・エンターテインメント分野におけるネットワーク接続ストレージ(NAS)市場、地域別、2026年~2032年(百万米ドル) 129
表95 スケールアウトNAS:製造業向けネットワーク接続ストレージ(NAS)市場、地域別、2022年~2025年(百万米ドル) 130
表 96 スケールアウト型 NAS:製造業向けネットワーク接続ストレージ(NAS)市場、地域別、2026~2032年(百万米ドル) 130
表97 スケールアウトNAS:ネットワーク接続ストレージ(NAS)市場(
その他の最終用途産業別、地域別、2022年~2025年(百万米ドル)) 130
表98 スケールアウトNAS:ネットワーク接続ストレージ(NAS)市場(
その他の最終用途産業別、地域別、2026年~2032年(百万米ドル) 131
表99 スケールアウトNAS:ネットワーク接続ストレージ(NAS)市場、
北米、国別、2022年~2025年 (百万米ドル) 131
表 100 スケールアウト型 NAS:北米におけるネットワーク接続ストレージ(NAS)市場、
国別、2026–2032年(百万米ドル) 131
表101 スケールアウト型NAS:ヨーロッパにおけるネットワーク接続ストレージ(NAS)市場、
国別、2022年~2025年 (百万米ドル) 132
表 102 スケールアウト型 NAS:ヨーロッパにおけるネットワーク接続ストレージ(NAS)市場、
国別、2026年~2032年(百万米ドル) 132
表 103 スケールアウト型 NAS:アジア太平洋地域のネットワーク接続ストレージ(NAS)市場(国別、2022年~2025年)(百万米ドル) 132
表 104 スケールアウト型 NAS: アジア太平洋地域のネットワーク接続ストレージ(NAS)市場:国別、2026年~2032年(百万米ドル) 133
表105 スケールアウトNAS:ネットワーク接続ストレージ(NAS)市場:ROW、
地域別、2022年~2025年 (百万米ドル) 133
表 106 スケールアウト型 NAS:ロー地域別ネットワーク接続ストレージ(NAS)市場、
2026–2032年(百万米ドル) 133
表 107 ネットワーク接続型ストレージ(NAS)市場:導入形態の種類別、
2022年~2025年(百万米ドル) 135
表108 ネットワーク接続型ストレージ(NAS)市場:導入形態の種類別、
2026年~2032年(百万米ドル) 136
表109 オンプレミス:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 137
表110 オンプレミス:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年 (百万米ドル) 137
表 111 オンプレミス:ネットワーク接続ストレージ(NAS)市場、
最終用途産業別、2022年~2025年 (百万米ドル) 137
表 112 オンプレミス:ネットワーク接続ストレージ(NAS)市場、
最終用途産業別、2026年~2032年(百万米ドル) 138
表 113 クラウド:ネットワーク接続ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 139
表114 クラウド:ネットワーク接続ストレージ (NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 139
表115 クラウド:ネットワーク接続ストレージ(NAS)市場、最終用途産業別、2022年~2025年 (百万米ドル) 139
表 116 クラウド:ネットワーク接続型ストレージ(NAS)市場、最終用途産業別、2026年~2032年(百万米ドル) 140
表 117 ハイブリッド:ネットワーク接続型ストレージ (NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 141
表118 ハイブリッド:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年 (百万米ドル) 141
表119 ハイブリッド:ネットワーク接続型ストレージ(NAS)市場、最終用途産業別、2022年~2025年(百万米ドル) 141
表120 ハイブリッド:ネットワーク接続型ストレージ(NAS)市場、最終用途産業別、2026年~2032年(百万米ドル) 142
表121 ネットワーク接続型ストレージ(NAS)市場、マウントタイプ別、
2022年~2025年(百万米ドル) 144
表 122 ネットワーク接続型ストレージ(NAS)市場:マウントの種類別、
2026–2032年(百万米ドル) 145
表 123 ネットワーク接続型ストレージ(NAS)市場:設計の種類別、
2022年~2025年(百万米ドル) 149
表124 ネットワーク接続型ストレージ(NAS)市場、設計別、
2026年~2032年(百万米ドル) 149
表125 ネットワーク接続型ストレージ(NAS)市場、製品別、
2022–2025年(百万米ドル) 155
表126 ネットワーク接続型ストレージ(NAS)市場、製品別、
2026–2032年(百万米ドル) 155
表127 ネットワーク接続型ストレージ(NAS)市場、製品別、
2022年~2025年(千台) 155
表128 ネットワーク接続型ストレージ(NAS)市場、製品別、
2026年~2032年(千台) 156
表129 ネットワーク接続型ストレージ(NAS)市場、最終用途産業別、
2022–2025年(百万米ドル) 161
表130 ネットワーク接続型ストレージ(NAS)市場、最終用途産業別、
2026年~2032年(百万米ドル) 162
表131 金融:ネットワーク接続ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 163
表132 金融:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 163
表133 金融:ネットワーク接続型ストレージ(NAS)市場、導入種類別、2022年~2025年(百万米ドル) 163
表134 金融: ネットワーク接続型ストレージ(NAS)市場、導入種類別、2026年~2032年(百万米ドル) 164
表135 金融:ネットワーク接続型ストレージ(NAS)市場、地域別、
2022年~2025年(百万米ドル) 164
表136 金融:ネットワーク接続型ストレージ(NAS)市場、地域別、
2026年~2032年(百万米ドル) 164
表137 通信・ITサービス(ITES):
ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 165
表138 通信・ITES:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年 (百万米ドル) 165
表139 通信・ITES:ネットワーク接続型ストレージ(NAS)市場、導入種類別、2022年~2025年(百万米ドル) 166
表140 通信・ITES: ネットワーク接続型ストレージ(NAS)市場:導入形態の種類別、2026年~2032年(百万米ドル) 166
表141 通信・ITES:ネットワーク接続型ストレージ(NAS)市場、地域別、2022年~2025年(百万米ドル) 166
表142 通信・ITES: ネットワーク接続型ストレージ(NAS)市場、地域別、2026年~2032年(百万米ドル) 167
表143 消費財・小売:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年 (百万米ドル) 167
表 144 消費財・小売:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026–2032年(百万米ドル) 168
表 145 消費財・小売:ネットワーク接続型ストレージ(NAS)市場、
導入形態別、2022年~2025年(百万米ドル) 168
表146 消費財・小売:ネットワーク接続型ストレージ(NAS)市場、
導入形態別、2026年~2032年(百万米ドル) 168
表147 消費財・小売:ネットワーク接続型ストレージ(NAS)市場、
地域別、2022年~2025年(百万米ドル) 168
表148 消費財・小売:ネットワーク接続型ストレージ(NAS)市場、
地域別、2026年~2032年(百万米ドル) 169
表149 医療:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 170
表 150 医療:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 170
表 151 医療:ネットワーク接続型ストレージ(NAS)市場、
導入種類別、2022年~2025年(百万米ドル) 170
表152 医療分野:ネットワーク接続型ストレージ(NAS)市場、
導入種類別、2026年~2032年(百万米ドル) 170
表 153 医療分野:ネットワーク接続型ストレージ(NAS)市場、地域別、
2022–2025年(百万米ドル) 171
表 154 医療:ネットワーク接続型ストレージ(NAS)市場、地域別、
2026年~2032年(百万米ドル) 171
表 155 政府: ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 172
表156 政府:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 172
表157 政府:ネットワーク接続型ストレージ(NAS)市場、
導入種類別、2022年~2025年(百万米ドル) 172
表158 政府:ネットワーク接続型ストレージ(NAS)市場、
導入種類別、2026–2032年(百万米ドル) 173
表159 政府向け:ネットワーク接続型ストレージ(NAS)市場、地域別、2022–2025年(百万米ドル) 173
表 160 政府:ネットワーク接続型ストレージ(NAS)市場、地域別、2026年~2032年(百万米ドル) 173
表 161 メディア・エンターテインメント:ネットワーク接続型ストレージ (NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 174
表162 メディア・エンターテインメント:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 174
表 163 メディア・エンターテインメント:ネットワーク接続型ストレージ(NAS)市場、
導入種類別、2022年~2025年(百万米ドル) 175
表 164 メディア・エンターテインメント:ネットワーク接続型ストレージ(NAS)市場、
導入種類別、2026年~2032年(百万米ドル) 175
表165 メディア・エンターテインメント:ネットワーク接続型ストレージ(NAS)市場、
地域別、2022年~2025年(百万米ドル) 175
表166 メディア・エンターテインメント:ネットワーク接続型ストレージ(NAS)市場、
地域別、2026年~2032年(百万米ドル) 176
表167 教育・研究: ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 176
表168 教育・研究:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 177
表169 教育・研究:ネットワーク接続型ストレージ(NAS)市場、
導入形態別、2022年~2025年(百万米ドル) 177
表170 教育・研究:ネットワーク接続型ストレージ (NAS)市場、
導入種類別、2026年~2032年(百万米ドル) 177
表171 教育・研究:ネットワーク接続型ストレージ(NAS)市場、
地域別、2022年~2025年(百万米ドル) 177
表172 教育・研究分野:ネットワーク接続型ストレージ(NAS)市場、
地域別、2026年~2032年 (百万米ドル) 178
表 173 製造業:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年 (百万米ドル) 178
表 174 製造業:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 179
表 175 製造業:ネットワーク接続ストレージ(NAS)市場、導入種類別、2022年~2025年(百万米ドル) 179
表 176 製造業:ネットワーク接続型ストレージ(NAS)市場、導入形態別、2026年~2032年(百万米ドル) 179
表 177 製造業:ネットワーク接続型ストレージ(NAS)市場、地域別、2022年~2025年(百万米ドル) 179
表178 製造業:ネットワーク接続型ストレージ(NAS)市場、地域別、2026年~2032年(百万米ドル) 180
表179 エネルギー:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 181
表180 エネルギー:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 181
表 181 エネルギー:ネットワーク接続型ストレージ(NAS)市場、導入形態別、2022年~2025年(百万米ドル) 181
表 182 エネルギー:ネットワーク接続型ストレージ(NAS)市場、導入形態別、2026年~2032年(百万米ドル) 181
表 183 エネルギー:ネットワーク接続型ストレージ(NAS)市場、地域別、
2022–2025年(百万米ドル) 182
表 184 エネルギー:ネットワーク接続型ストレージ(NAS)市場、地域別、
2026–2032年 (百万米ドル) 182
表 185 その他の最終用途産業:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022–2025年(百万米ドル) 183
表 186 その他の最終用途産業:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 183
表187 その他の最終用途産業:ネットワーク接続型ストレージ(NAS)市場、
導入形態別、2022年~2025年(百万米ドル) 183
表188 その他の最終用途産業:ネットワーク接続型ストレージ(NAS)市場、
導入形態別、2026年~2032年(百万米ドル) 183
表189 その他の最終用途産業:ネットワーク接続型ストレージ(NAS)市場、
地域別、2022年~2025年(百万米ドル) 184
表190 その他の最終用途産業:ネットワーク接続型ストレージ(NAS)市場、
地域別、2026年~2032年(百万米ドル) 184
表191 地域別ネットワーク接続ストレージ(NAS)市場、
2022年~2025年(百万米ドル) 187
表192 地域別ネットワーク接続型ストレージ(NAS)市場、
2026年~2032年(百万米ドル) 187
表193 北米:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 188
表 194 北米:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 188
表 195 北米:ネットワーク接続型ストレージ(NAS)市場、
最終用途産業別、2022–2025年(百万米ドル) 189
表196 北米:ネットワーク接続型ストレージ(NAS)市場、
最終用途産業別、2026–2032年(百万米ドル) 189
表197 南米アメリカ:ネットワーク接続型ストレージ(NAS)市場、 国別、2022年~2025年(百万米ドル) 190
表198 北米:ネットワーク接続型ストレージ(NAS)市場、国別、2026年~2032年(百万米ドル) 190
表199 アメリカ:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万ドル) 191
表 200 アメリカ:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万ドル) 191
表 201 カナダ:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 192
表 202 カナダ:ネットワーク接続ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 192
表 203 メキシコ:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 193
表 204 メキシコ:ネットワーク接続ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 193
表 205 ヨーロッパ:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 194
表 206 ヨーロッパ:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年 (百万米ドル) 194
表 207 ヨーロッパ:ネットワーク接続型ストレージ(NAS)市場、最終用途産業別、2022年~2025年(百万米ドル) 195
表 208 ヨーロッパ:ネットワーク接続型ストレージ(NAS)市場、最終用途産業別、2026年~2032年(百万米ドル) 195
表209 ヨーロッパ:ネットワーク接続型ストレージ(NAS)市場、国別、
2022年~2025年(百万米ドル) 196
表 210 ヨーロッパ:ネットワーク接続型ストレージ(NAS)市場、国別、
2026年~2032年(百万米ドル) 196
表 211 英国:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 197
表 212 英国:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 197
表213 ドイツ:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 198
表214 ドイツ:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 198
表215 フランス:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 199
表216 フランス: ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 199
表217 イタリア:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年 (百万米ドル) 200
表 218 イタリア:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 200
表 219 ヨーロッパその他地域:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年 (百万米ドル) 201
表 220 ヨーロッパその他地域:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 201
表221 アジア太平洋地域:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 203
表 222 アジア太平洋地域:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 203
表 223 アジア太平洋地域:ネットワーク接続型ストレージ(NAS)市場、
最終用途産業別、2022年~2025年(百万米ドル) 203
表 224 アジア太平洋地域:ネットワーク接続型ストレージ(NAS)市場、
最終用途産業別、2026–2032年(百万米ドル) 204
表225 アジア太平洋地域:ネットワーク接続型ストレージ(NAS)市場、国別、2022–2025年(百万米ドル) 204
表226 アジア太平洋地域:ネットワーク接続型ストレージ(NAS)市場、国別、2026年~2032年(百万米ドル) 205
表227 中国:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年 (百万米ドル) 206
表 228 中国:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 206
表 229 日本:ネットワーク接続ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 207
表 230 日本:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 207
表 231 インド:ネットワーク接続型ストレージ (NAS)市場、ストレージソリューション別、2022年~2025年(百万米ドル) 208
表232 インド:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年 (百万米ドル) 208
表 233 韓国:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 209
表 234 韓国:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 209
表235 アジア太平洋地域その他:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 210
表236 アジア太平洋地域その他:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 210
表237 ROW:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2022年~2025年 (百万米ドル) 211
表 238 行:ネットワーク接続型ストレージ(NAS)市場、ストレージソリューション別、2026年~2032年(百万米ドル) 211
表 239 行:ネットワーク接続ストレージ(NAS)市場、最終用途産業別、2022年~2025年(百万米ドル) 211
表240 行:ネットワーク接続ストレージ(NAS)市場、最終用途産業別、2026年~2032年(百万米ドル) 212
表 241 行:ネットワーク接続型ストレージ(NAS)市場、地域別、
2022年~2025年(百万米ドル) 212
表 242 行:ネットワーク接続型ストレージ(NAS)市場、地域別、
2026年~2032年(百万米ドル) 212
表 243 南米アメリカ:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 213
表244 南米アメリカ:ネットワーク接続型ストレージ (NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 213
表245 中東:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 214
表 246 中東:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 214
表 247 アフリカ:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2022年~2025年(百万米ドル) 215
表248 アフリカ:ネットワーク接続型ストレージ(NAS)市場、
ストレージソリューション別、2026年~2032年(百万米ドル) 215
表249 ネットワーク接続型ストレージ(NAS)市場:主要プレーヤーによる戦略の概要、2023年1月~2026年6月 217
表250 ネットワーク接続型ストレージ(NAS)市場:競争の激しさ、202 5 218
表 251 ネットワーク接続型ストレージ(NAS)市場:地域別展開状況 227
表 252 ネットワーク接続型ストレージ(NAS)市場:ストレージソリューション別市場規模 228
表 253 ネットワーク接続型ストレージ(NAS)市場:マウントタイプ別市場規模 229
表 254 ネットワーク接続型ストレージ(NAS)市場:最終用途産業別構成 230
表 255 ネットワーク接続型ストレージ(NAS)市場:製品別構成 231
表 256 ネットワーク接続型ストレージ(NAS)市場:
主要なスタートアップ/中小企業の詳細リスト 233
表 257 ネットワーク接続ストレージ(NAS)市場:
主要スタートアップ/中小企業の競合ベンチマーク 233
表 258 ネットワーク接続ストレージ(NAS)市場:製品の発売/機能強化、2023年1月~2026年6月 234
表259 ネットワーク接続型ストレージ(NAS)市場:
取引動向、2023年1月~2026年6月 235
表260 NETAPP:企業概要 236
表 261 NETAPP:提供製品・ソリューション・サービス 237
表 262 NETAPP:製品の発売・機能強化 239
表 263 NETAPP:取引実績 239
表 264 DELL INC.:会社概要 242
表 265 デル社:提供製品・ソリューション・サービス 243
表 266 デル社:製品の発売・機能強化 246
表 267 デル社:取引事例 247
表 268 ファーウェイ・テクノロジーズ株式会社:会社概要 249
表 269 ファーウェイ・テクノロジーズ株式会社:提供製品・ソリューション・サービス 250
表 270 ファーウェイ・テクノロジーズ株式会社 :製品の発売・機能強化 252
表 271 ヒューレット・パッカード・エンタープライズ・デベロップメント LP:会社概要 254
表 272 ヒューレット・パッカード・エンタープライズ・デベロップメント LP:提供製品・ソリューション・サービス 255
表 273 ヒューレット・パッカード・エンタープライズ・デベロップメント LP:
製品の発売・機能強化 257
表 274 ヒューレット・パッカード・エンタープライズ・デベロップメント LP:取引 258
表 275 ウェスタン・デジタル・コーポレーション:会社概要 259
表 276 ウェスタン・デジタル・コーポレーション:提供している製品・ソリューション・サービス 260
表 277 ウェスタン・デジタル・コーポレーション:製品の発売・機能強化 262
表 278 エバーピュア社: 会社概要 264
表 279 エバーピュア社:提供している製品・ソリューション・サービス 265
表 280 エバーピュア社:製品の発売・機能強化 267
表 281 エバーピュア社:その他の動向 267
表 282 シーゲート・テクノロジーLLC:会社概要 268
表 283 シーゲート・テクノロジーLLC:提供製品・ソリューション・サービス 269
表 284 シーゲート・テクノロジーLLC:製品の発売・機能強化 270
表285 IBMコーポレーション:会社概要 271
表286 IBMコーポレーション:提供製品・ソリューション・サービス 272
表287 IBM CORPORATION:製品の発売・機能強化 274
表 288 IBM CORPORATION:取引 274
表 289 SYNOLOGY INC.:会社概要 275
表 290 Synology, Inc.:提供製品・ソリューション・サービス 275
表 291 Synology, Inc.:製品の発売・機能強化 278
表 292 Synology, Inc.:取引実績 278
表 293 QNAP SYSTEMS, INC.:会社概要 279
表 294 QNAP SYSTEMS, INC.:提供製品・ソリューション・サービス 280
表 295 QNAP SYSTEMS, INC.:製品の発売・機能強化 281
表 296 IXSYSTEMS, INC.:会社概要 282
表 297 BUFFALO南米アメリカ, INC.:会社概要 283
表 298 INFORTREND TECHNOLOGY, INC.:会社概要 284
表 299 PROMISE TECHNOLOGY INC.:会社概要 285
表 300 NETGEAR:会社概要 286
表 301 QSAN 技術株式会社:会社概要 287
表 302 ASUSTOR, INC.:会社概要 288
表 303 TERRAMASTER:会社概要 289
表 304 THECUS:会社概要 290
表 305 BUURST:会社概要 291
表 306 NASUNI:会社概要 292
表 307 HITACHI VANTARA LLC:会社概要 293
表 308 DATADIRECT NETWORKS (DDN):会社概要 294
表 309 OPEN-E:会社概要 295
表 310 CTERA NETWORKS LTD.: 会社概要 296
表 311 主な二次情報源 300
表 312 一次インタビューの回答者 301
表 313 ネットワーク接続型ストレージ(NAS)市場:調査の前提条件 309
表314 ネットワーク接続型ストレージ(NAS)市場:リスク分析 310









