主な市場動向と洞察
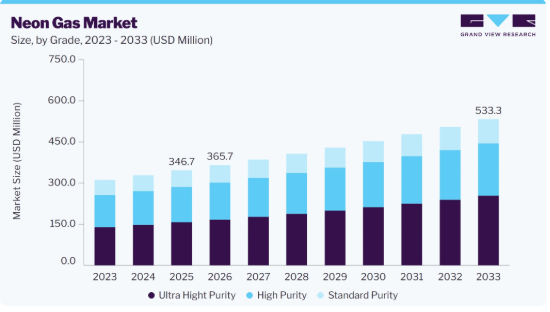
- グレード別:2025年には、超高純度セグメントが45.3%という最大の売上シェアを占めました。
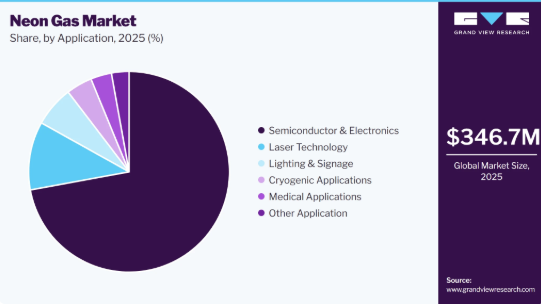
- 用途別:2025年には、半導体・エレクトロニクスセグメントが72.1%のシェアで市場をリードしました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア32.5%)
- 最も成長が著しい地域市場:欧州(2026年~2033年のCAGRが最高)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:3億4,670万米ドル
- 2026年の推定市場規模:3億6,570万米ドル
- 2033年までの予測市場規模:5億3,330万米ドル
- CAGR(2026年~2033年):5.5%
市場の動向
この業界は、生産拡大、高度に集中したサプライチェーン、厳格な純度要件、および地政学的リスクの相互作用によって形作られています。需要は主に半導体製造において、チップ製造に使用されるレーザーベースのフォトリソグラフィーに高純度が不可欠であることから、半導体製造分野によって支えられています。エレクトロニクス生産、高度なコンピューティング、自動車用エレクトロニクス、および新たな製造能力の拡大により、消費の見通しはさらに強まっています。供給面では、生産能力および精製能力の制限が供給途絶に対する脆弱性を生み出し、価格の変動要因となっています。ロシア・ウクライナ紛争は、この脆弱性を浮き彫りにし、世界の供給量の推定40~50%が一時的に失われ、大幅な価格高騰を引き起こしました。これに対応し、メーカーやガス供給業者は、供給元の多様化、戦略的在庫の確保、代替生産拠点の確保、および資源効率の向上をますます重視するようになっています。
市場の集中度と特徴
この業界は適度な統合が進んでおり、競争は高純度製品の品質、精製能力、生産の信頼性、技術的専門知識、および電子機器メーカーとの長期供給契約を中心に展開されています。主要企業は、高純度製品の生産拡大、精製技術の向上、リソグラフィーやその他の先端用途向けの特殊ガスソリューションの開発を通じて、市場での地位を強化しています。安定した供給、厳格な品質管理、拡張可能な生産インフラ、そしてグレード仕様を常に満たす能力が、重要な競争上の差別化要因となっています。
また、各社は生産能力の拡大、戦略的投資、供給パートナーシップ、生産インフラの地理的多角化を通じて、市場での地位を強化しています。供給の安定性を高め、地政学的リスクや輸送障害の影響を軽減するため、主要な産業集積地の近くに現地生産・精製施設を設立する動きがますます増えています。メーカーが消費量の削減と資源効率の向上を図る中、回収・リサイクル技術への投資も重要性を増しています。さらに、生産者との長期契約、統合された特殊ガスポートフォリオの開発、および技術サポート体制の拡充により、サプライヤーは顧客との関係を深めることが可能になっています。これらの戦略により、既存の市場参加企業はサプライチェーンのレジリエンスを向上させると同時に、製造能力の拡大やますます高度化するリソグラフィープロセスによって生み出される需要を取り込む態勢を整えています。
グレードに関する洞察
2025年には、超高純度セグメントが45.3%という最大の売上高シェアを占めました。同セグメントが主導的な地位を占めている主な要因は、半導体製造および先進リソグラフィーにおける厳格なガス品質要件にあります。超高純度ガスはエキシマレーザーシステムで使用されており、安定したレーザー性能とプロセスの一貫性を確保するためには、不純物レベルを極めて低く抑えることが重要です。したがって、先進的な半導体製造の拡大とリソグラフィーの高密度化が、最高純度グレードの需要を支えています。
高純度セグメントは、2026年から2033年にかけて年平均成長率(CAGR)5.0%で成長すると予想されています。この成長は、レーザー技術、特殊電子機器、研究用機器、および不純物レベルの制御が必要であるものの、最も厳しいグレードの仕様までは求められないその他の用途における、精製ネオンの使用増加によって支えられています。特殊な産業用途やフォトニクス用途での採用拡大により、このグレードの潜在的な需要基盤が拡大すると予想されます。
用途別分析
2025年には、低炭素プロセスを採用した半導体・エレクトロニクス分野が72.1%という最大の売上シェアを占めました。このセグメントの優位性は、製造工程における深紫外線リソグラフィーに使用されるエキシマレーザーにおいて、高純度ネオンが果たす極めて重要な役割を反映しています。先進的なロジックおよびメモリ製造、人工知能(AI)チップ、ハイパフォーマンス・コンピューティング、自動車用エレクトロニクス、データセンターインフラへの投資増加により、半導体の生産能力が拡大しており、その結果、消費も支えられています。
医療用途は、2026年から2033年にかけて年平均成長率(CAGR)5.1%で拡大すると予測されています。この成長は、ネオンを含むレーザーシステムやその他の精密機器を利用する専門的な医療・診断技術に関連しています。レーザーを用いた医療処置の普及拡大や、専門的な医療機器の技術進歩が消費の増加を支える可能性がありますが、この用途の市場規模は、半導体・エレクトロニクス分野に比べて依然としてかなり小さいままです。
地域別分析
2025年、アジア太平洋地域のネオンガス産業は世界売上高の32.5%を占めており、これは主に、特に中国、台湾、韓国、日本における世界的な製造拠点の集中に起因しています。ウェハー製造施設、メモリ生産、先進ロジックチップ、および電子機器製造への大規模な投資により、エキシマレーザーリソグラフィーに使用される高純度ネオンに対する需要が大幅に生じています。また、同地域には産業用ガス生産業者や精製施設の基盤が堅固に整備されており、供給と消費の両面を強化しています。
中国のネオンガス市場の動向
中国のネオンガス産業は、広範な電子機器製造基盤と急速に拡大する生産能力により、重要な市場となっています。国内自給自足を支援する政府の取り組みにより、ウェハー製造、先進パッケージング、および特殊ガス生産への投資が促進されています。また、国内メーカーは希ガスの精製能力を拡大しており、現地での供給安定性を高めています。エレクトロニクス、データインフラ、および高度なコンピューティングに対する需要の高まりが、消費をさらに後押ししています。
欧州のネオンガス市場の動向
欧州のネオンガス産業は、成熟した産業用ガスインフラと、特殊ガスメーカーおよび販売業者の確固たる存在感に支えられています。同地域では、装置、産業用レーザー、科学研究、自動車用エレクトロニクス、および先端製造分野から強い需要があります。ドイツ、フランス、イタリア、オランダは、その洗練された産業および技術エコシステムを通じて、大きく貢献しています。欧州の半導体および重要材料のサプライチェーンを強化するための継続的な取り組みも、高純度ガスの需要を支えています。
ドイツのネオンガス産業は、その強固な工業生産基盤と高度なエンジニアリング能力により、欧州における主要市場となっています。同国の自動車、エレクトロニクス、レーザー技術、半導体製造装置、および研究産業が、特殊ガスおよび高純度ガスの需要を生み出しています。また、同国には確立された産業用ガスの生産・流通インフラが整備されており、安定した供給を支えています。製造および先端エレクトロニクス分野への投資拡大により、さらなる機会が生まれると予想されます。
北米のネオンガス市場の動向
北米のネオンガス産業の成長は、半導体製造、先端エレクトロニクス、航空宇宙・防衛、レーザー技術、および科学研究によって支えられています。この地域、特に米国では、国内のチップ生産能力への多額の投資が行われています。新たな製造施設には、高純度プロセスガスの確実な供給が求められます。サプライチェーンのレジリエンス(回復力)への重視が高まっていることも、現地での生産および精製インフラの整備を後押ししています。
米国のネオンガス産業は、その高度なエレクトロニクス、航空宇宙、およびテクノロジー産業により、北米における主要な需要拠点となっています。国内の製造分野への大規模な投資により、高純度の特殊ガスの需要が高まっています。製造業を支援する連邦政府の取り組みは、新たな製造能力と関連するガスインフラの整備を後押ししています。同国の強力な研究エコシステムと先進的なレーザー応用技術も、さらなる需要源となっています。
中東・アフリカのネオンガス市場の動向
中東・アフリカのネオンガス産業は、主に工業製造、医療、研究、照明、および特殊な技術用途によって支えられています。産業インフラの整備や経済多角化の取り組みが、特殊ガスの消費機会を生み出しています。医療施設、研究所、先端製造、および技術インフラへの投資により、用途別の需要は徐々に拡大していく可能性があります。とはいえ、同地域の製造基盤が限られているため、全体的な消費量は比較的控えめな水準にとどまっています。
ラテンアメリカのネオンガス市場の動向
ラテンアメリカのネオンガス産業は消費基盤が比較的小規模であり、需要は工業製造、医療、エレクトロニクス、照明、研究、および特殊なレーザー用途に集中しています。ブラジルとメキシコは、同地域の産業活動の大部分を占めており、特殊ガス供給業者にとっての機会を提供しています。メキシコが北米の製造ネットワークに統合されていることは、下流の需要をさらに支える可能性があります。しかし、製造能力が限られているため、アジア太平洋地域や北米と比較して、大規模な消費には制約が生じています。
主要ネオンガス企業の動向
各社は、地域の精製能力への投資、サプライチェーンの多様化、およびメーカーとの長期的なパートナーシップを通じて市場での地位を強化し、供給の信頼性を高め、地政学的混乱による影響を軽減しています。また、ネオンの回収・リサイクル技術を採用するとともに、高純度製品の製造能力や統合型供給ソリューションを拡充することで、自社製品の差別化を図り、資源効率を向上させ、顧客との関係を深めています。
- メッサーSE&Co. KGaAは、先進的な産業用および電子機器用途向けの高純度ネオンを含む希ガスの全分野にわたり、製造能力を有する大手産業用・特殊ガスメーカーです。同社は高純度グレードの製品を提供し、製造やレーザー技術など、厳格なガス仕様が求められる用途をサポートしています。同社の競争力は、特殊ガス精製に関する専門知識、確立された生産インフラ、そして欧州、アジア、南北アメリカに広がる広範な事業展開によって支えられています。メッサー社は、品質保証、安定供給、およびカスタマイズされたガスソリューションに注力しており、技術的に高度な要求を持つ顧客への対応能力をさらに強化しています。
- マセソン・トライガス社(Matheson Tri-Gas, Inc.)は、工業用ガス、特殊ガス、電子ガスの有力なサプライヤーであり、ネオンは技術的に高度な用途向けの同社の高純度ガス製品群の一部を構成しています。同社は、製造、研究、および先端技術に伴う厳格な品質要件を満たすよう設計された、超高純度ネオンおよび特殊ガスソリューションを提供しています。同社の競争力は、ガス精製、分析による品質管理、シリンダー充填、および特殊ガスの取り扱いに関する専門知識によって支えられています。マセソン社の確立されたインフラと高純度ガスの供給への注力により、特殊な顧客要件に対応しつつ、先進的な産業用途全体にわたる信頼性の高い供給を支えています。
主要なネオンガス企業
ネオンガス市場に関する本調査では、以下の主要企業を取り上げています。
- Air Liquide
- Linde plc
- Air Products and Chemicals, Inc.
- Messer SE & Co. KGaA
- Taiyo Nippon Sanso Corporation
- Air Water Inc.
- Iwatani Corporation
- Matheson Tri-Gas, Inc.
- Gruppo SIAD
- Gulf Cryo
最近の動向
- 2025年2月、エア・リキードは、ネオン、アルゴン、酸素、窒素を生産する新たな空気分離装置を日本に設置すると発表しました。操業開始は2027年を予定しています。日本国内のネオン生産量は限られており、半導体用途において輸入に大きく依存しているため、このプロジェクトは戦略的に重要です。
- 2025年9月、Jinhong Gasは、国際的な事業拡大を支援し、欧州におけるガス供給体制を強化する新たなプロジェクトをスペインで発表しました。同社は半導体およびエレクトロニクス用途向けに、ネオンを含む高純度の希ガスを供給しているため、この展開は競争環境に関連しています。
世界のネオンガス市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、グレード、用途、地域に基づいて世界のネオンガス市場レポートをセグメント化しました:
- グレード別見通し(売上高、百万米ドル、2021年~2033年)
- 標準純度
- 高純度
- 超高純度
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 半導体・エレクトロニクス
- DUVフォトリソグラフィ/エキシマレーザー
- その他の半導体用途
- レーザー技術
- 照明・看板
- 極低温用途
- 医療用途
- その他の用途
- 半導体・エレクトロニクス
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.4. 情報の分析
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
1.6.1. 調査範囲および仮定
1.6.2. データソース一覧
第2章 エグゼクティブサマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 ネオンガス市場の変数、動向および範囲
3.1. 市場の沿革と見通し
3.2. 産業バリューチェーン分析
3.2.1. 原材料の見通し
3.2.2. 製造動向
3.2.3. 販売チャネル分析
3.3. 技術の進歩
3.3.1. 技術成熟度評価
3.4. 産業用ガスとネオンガス市場のベンチマークマトリックス
3.5. 規制の枠組み
3.6. 市場の動向
3.6.1. 市場推進要因の分析
3.6.2. 市場制約要因の分析
3.6.3. 業界が直面する課題
3.6.4. 業界の機会
3.7. 業界分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. マクロ環境分析
第4章 ネオンガス市場:グレード別推計および動向分析
4.1. グレード別推移分析および市場シェア(2025年および2033年)
4.1.1. 標準純度
4.1.1.1. 標準純度別ネオンガス市場の推計および予測
4.1.2. 高純度
4.1.2.1. 高純度別ネオンガス市場の推計および予測
4.1.3. 超高純度
4.1.3.1. 超高純度別ネオンガス市場の推計および予測
第5章 ネオンガス市場:用途別推計および動向分析
5.1. 用途別動向分析および市場シェア(2025年および2033年)
5.1.1. 半導体およびエレクトロニクス
5.1.1.1. 半導体およびエレクトロニクス分野におけるネオンガス市場の推計および予測
5.1.1.2. DUVフォトリソグラフィ/エキシマレーザー
5.1.1.2.1. DUVフォトリソグラフィ/エキシマレーザーにおけるネオンガス市場の推計および予測
5.1.1.3. その他の半導体用途
5.1.1.3.1. その他の半導体用途におけるネオンガス市場の推計および予測
5.1.2. レーザー技術
5.1.2.1. レーザー技術別のネオンガス市場の推計および予測
5.1.3. 照明および看板
5.1.3.1. 照明および看板別のネオンガス市場の推計および予測
5.1.4. 極低温用途
5.1.4.1. 極低温用途別のネオンガス市場の推計および予測
5.1.5. 医療用途
5.1.5.1. 医療用途別のネオンガス市場の推計および予測
5.1.6. その他の用途
5.1.6.1. その他の用途別のネオンガス市場の推計および予測
第6章 ネオンガス市場:地域別推計および動向分析
6.1. 北米
6.1.1. ネオンガス市場の推計および予測(2021年~2033年、単位:百万米ドル)
6.1.2. 米国
6.1.2.1. 主要国の動向
6.1.2.2. 米国のネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.1.3. カナダ
6.1.3.1. 主要国の動向
6.1.3.2. 2021年~2033年のカナダのネオンガス市場の推計および予測(百万米ドル)
6.1.4. メキシコ
6.1.4.1. 主要国の動向
6.1.4.2. 2021年~2033年のメキシコのネオンガス市場の推計および予測(百万米ドル)
6.2. 欧州
6.2.1. 欧州のネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.2.2. ドイツ
6.2.2.1. 主要な国別動向
6.2.2.2. ドイツのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.2.3. 英国
6.2.3.1. 主要国の動向
6.2.3.2. 英国のネオンガス市場の推計および予測、2021年~2033年 (百万米ドル)
6.2.4. フランス
6.2.5. 主要国の動向
6.2.5.1. 主要国の動向
6.2.5.2. フランスのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.2.6. イタリア
6.2.6.1. 主要国の動向
6.2.6.2. イタリアのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.2.7. スペイン
6.2.7.1. 主要国の動向
6.2.7.2. スペインのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.3. アジア太平洋地域
6.3.1. アジア太平洋地域のネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.3.2. 中国
6.3.2.1. 主要国の動向
6.3.2.2. 中国のネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.3.3. インド
6.3.3.1. 主要国の動向
6.3.3.2. インドのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.3.4. 日本
6.3.4.1. 主要国の動向
6.3.4.2. 日本のネオンガス市場の推計および予測、2021年~2033年
(百万米ドル)
6.3.5. 韓国
6.3.5.1. 主要国の動向
6.3.5.2. 韓国のネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.4. ラテンアメリカ
6.4.1. ラテンアメリカのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.4.2. ブラジル
6.4.2.1. 主要国の動向
6.4.2.2. ブラジルのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.4.3. アルゼンチン
6.4.3.1. 主要な国別動向
6.4.3.2. アルゼンチンのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.5. 中東およびアフリカ
6.5.1. 中東およびアフリカのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
6.5.2. サウジアラビア
6.5.2.1. 主要な国別動向
6.5.2.2. サウジアラビアのネオンガス市場:推計および予測、2021年~2033年(百万米ドル)
6.5.3. 南アフリカ
6.5.3.1. 主要国の動向
6.5.3.2. 南アフリカのネオンガス市場:推計および予測、2021年~2033年(百万米ドル)
第7章。競争環境
7.1. 主要企業別の最近の動向および影響分析
7.2. 2025年の企業市場ポジション分析
7.3. 競争の分類
7.4. 企業ヒートマップ分析
7.5. ベンダー環境
7.5.1. 潜在的なエンドユーザー一覧
7.5.2. 潜在的な販売代理店一覧
7.6. 戦略マッピング
7.6.1. 合併・買収
7.6.2. 新製品の発売
7.6.3. 提携・パートナーシップ
7.6.4. 事業拡大
7.6.5. その他の戦略
第8章 ネオンガス市場 – 競合企業プロファイル
8.1. エア・リキード
8.1.1. 会社概要
8.1.2. 財務実績
8.1.3. 製品ベンチマーク
8.2. リンデ社
8.2.1. 会社概要
8.2.2. 財務実績
8.2.3. 製品ベンチマーク
8.3. メッサーSE & Co. KGaA
8.3.1. 会社概要
8.3.2. 財務実績
8.3.3. 製品ベンチマーク
8.4. 大陽日本酸素株式会社
8.4.1. 会社概要
8.4.2. 財務実績
8.4.3. 製品ベンチマーク
8.5. エア・ウォーター株式会社
8.5.1. 会社概要
8.5.2. 財務実績
8.5.3. 製品ベンチマーク
8.6. 岩谷産業株式会社
8.6.1. 会社概要
8.6.2. 財務実績
8.6.3. 製品ベンチマーク
8.7. マテソン・トライガス社
8.7.1.
会社概要
8.7.2. 財務実績
8.7.3. 製品ベンチマーク
8.8. グルッポ・SIAD
8.8.1. 会社概要
8.8.2. 財務実績
8.8.3. 製品ベンチマーク
8.9. ガルフ・クライオ
8.9.1. 会社概要
8.9.2. 財務実績
8.9.3. 製品ベンチマーク
8.10. エア・プロダクツ・アンド・ケミカルズ社
8.10.1. 会社概要
8.10.2. 財務実績
8.10.3. 製品ベンチマーク
表一覧
表1 ネオンガス市場の推計および予測(グレード別、2021年~2033年) (百万米ドル)
表2 ネオンガス市場の推計および予測(標準純度別、2021年~2033年) (百万米ドル)
表3 ネオンガス市場の推計および予測(高純度別)、2021年~2033年(百万米ドル)
表4 ネオンガス市場の推計および予測(超高純度別)、2021年~2033年 (百万米ドル)
表5 ネオンガス市場の推計および予測(用途別)、2021年~2033年(百万米ドル)
表6 ネオンガス市場の推計および予測(半導体・エレクトロニクス分野)、2021年~2033年(百万米ドル)
表7 レーザー技術分野におけるネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表8 照明・看板分野におけるネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表9 極低温用途におけるネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表10 医療用途におけるネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表11 その他の用途におけるネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表12 地域別ネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表13 北米ネオンガス市場の推計および予測、2021年~2033年 (百万米ドル)
表14 北米ネオンガス市場の推計および予測(グレード別)、2021年~2033年(百万米ドル)
表15 北米ネオンガス市場の推計および予測(用途別)、2021年~2033年(百万米ドル)
表16 米国ネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表17 米国ネオンガス市場の推計および予測(グレード別)、2021年~2033年
(百万米ドル)
表18 米国ネオンガス市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
表19 カナダのネオンガス市場の推計および予測、2021年~2033年 (百万米ドル)
表20 カナダのネオンガス市場規模の推計および予測(グレード別、2021年~2033年)(百万米ドル)
表21 カナダのネオンガス市場規模の推計および予測(用途別、2021年~2033年)(百万米ドル)
表22 メキシコのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表23 メキシコのネオンガス市場の推計および予測(グレード別)、2021年~2033年(百万米ドル)
表24 メキシコのネオンガス市場の推計および予測(用途別)、2021年~2033年(百万米ドル)
表25 欧州のネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表26 欧州のネオンガス市場の推計および予測(グレード別)、2021年~2033年(百万米ドル)
表27 欧州ネオンガス市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
表28 ドイツのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表29 ドイツのネオンガス市場の推計および予測(グレード別、2021年~2033年) (百万米ドル)
表30 ドイツのネオンガス市場:推計および予測(用途別)、2021年~2033年(百万米ドル)
表31 英国のネオンガス市場:推計および予測、2021年~2033年(百万米ドル)
表32 英国のネオンガス市場:グレード別推計および予測、2021年~2033年(百万米ドル)
表33 英国のネオンガス市場:用途別推計および予測、2021年~2033年(百万米ドル)
表34 フランスのネオンガス市場:推計および予測、2021年~2033年 (百万米ドル)
表35 フランス・ネオンガス市場の推計および予測(グレード別、2021年~2033年)(百万米ドル)
表36 フランスにおけるネオンガス市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
表37 イタリアにおけるネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表38 イタリアのネオンガス市場規模の推計および予測(グレード別、2021年~2033年)(百万米ドル)
表39 イタリアのネオンガス市場規模の推計および予測(用途別、2021年~2033年)(百万米ドル)
表40 スペインのネオンガス市場規模の推計および予測、2021年~2033年
(百万米ドル)
表41 スペインのネオンガス市場:グレード別推計および予測、2021年~2033年(百万米ドル)
表42 スペインのネオンガス市場:用途別推計および予測、2021年~2033年 (百万米ドル)
表43 アジア太平洋地域のネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表44 アジア太平洋地域のネオンガス市場の推計および予測(グレード別)、2021年~2033年(百万米ドル)
表45 アジア太平洋地域のネオンガス市場:推計値および予測(用途別、2021年~2033年)(百万米ドル)
表46 中国のネオンガス市場:推計値および予測(2021年~2033年)(百万米ドル)
表47 中国のネオンガス市場:推計値および予測(グレード別、2021年~2033年) (百万米ドル)
表48 中国のネオンガス市場:用途別推計および予測、2021年~2033年(百万米ドル)
表49 日本のネオンガス市場:推計および予測、2021年~2033年(百万米ドル)
表50 日本のネオンガス市場:グレード別推計および予測、2021年~2033年 (百万米ドル)
表51 日本のネオンガス市場:用途別推計および予測、2021年~2033年(百万米ドル)
表52 インドのネオンガス市場:推計および予測、2021年~2033年 (百万米ドル)
表53 インドのネオンガス市場:グレード別推計および予測、2021年~2033年(百万米ドル)
表54 インドのネオンガス市場:用途別推計および予測、2021年~2033年(百万米ドル)
表55 韓国ネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表56 韓国ネオンガス市場の推計および予測(グレード別、2021年~2033年)(百万米ドル)
表57 韓国ネオンガス市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
表58 ラテンアメリカにおけるネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表59 ラテンアメリカのネオンガス市場の推計値および予測(グレード別、2021年~2033年)(百万米ドル)
表60 ラテンアメリカのネオンガス市場の推計値および予測(用途別、2021年~2033年)(百万米ドル)
表61 ブラジルにおけるネオンガス市場の推計値および予測(2021年~2033年)(百万米ドル)
表62 ブラジルにおけるネオンガス市場の推計値および予測(グレード別、2021年~2033年)(百万米ドル)
表63 ブラジルにおけるネオンガス市場の推計値および予測(用途別、2021年~2033年) (百万米ドル)
表64 アルゼンチンのネオンガス市場の推計および予測、2021年~2033年(百万米ドル)
表65 アルゼンチンのネオンガス市場の推計および予測(グレード別)、2021年~2033年(百万米ドル)
表66 アルゼンチンのネオンガス市場:推計値および予測(用途別、2021年~2033年)(百万米ドル)
表67 中東・アフリカのネオンガス市場:推計値および予測(2021年~2033年)(百万米ドル)
表68 中東・アフリカのネオンガス市場:推計値および予測(グレード別、2021年~2033年)(百万米ドル)
表69 中東・アフリカのネオンガス市場:推計値および予測(用途別、2021年~2033年)(百万米ドル)
表70 サウジアラビアのネオンガス市場:推計値および予測(2021年~2033年)(百万米ドル)
表71 サウジアラビアのネオンガス市場:グレード別推計値および予測(2021年~2033年)(百万米ドル)
表72 サウジアラビアのネオンガス市場:推計値および予測(用途別、2021年~2033年)(百万米ドル)
表73 南アフリカのネオンガス市場:推計値および予測(2021年~2033年)(百万米ドル)
表74 南アフリカのネオンガス市場規模の推計および予測(グレード別、2021年~2033年)(百万米ドル)
表75 南アフリカのネオンガス市場規模の推計および予測(用途別、2021年~2033年)(百万米ドル)
図表目次
表1 情報収集
表2 一次調査のパターン
表3 一次調査のプロセス
表4 市場調査のアプローチ ― ボトムアップ・アプローチ
表5 市場調査のアプローチ ― トップダウン・アプローチ
表6 市場調査のアプローチ ― 複合アプローチ
表7 ネオンガス市場 ― 市場の概要
表8 ネオンガス市場 ― セグメントの概要(1/2)
表9 ネオンガス市場 – セグメント概要(2/2)
表10 ネオンガス市場 – 競合状況の概要
表11 ネオンガス市場:バリューチェーン分析
表12 ネオンガス市場:ポーターの5つの力分析
表13 ネオンガス市場:PESTEL分析
表14 ネオンガス市場:グレード推移分析、2025年および2033年
表15 ネオンガス市場:用途別推移分析(2025年および2033年)
表16 ネオンガス市場:地域別推移分析(2025年および2033年)
表17 ネオンガス市場:企業のポジショニング分析
表18 ネオンガス市場:戦略マッピング
図一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査のアプローチ – 複合アプローチ
図7 ネオンガス市場 – 市場の概要
図8 ネオンガス市場 – セグメントの概要(1/2)
図9 ネオンガス市場 – セグメントの概要(2/2)
図10 ネオンガス市場 – 競合状況の概要
図11 ネオンガス市場:バリューチェーン分析
図12 ネオンガス市場:ポーターの5つの力分析
図13 ネオンガス市場:PESTEL分析
図14 ネオンガス市場:グレード別推移分析(2025年および2033年)
図15 ネオンガス市場:用途別推移分析(2025年および2033年)
図16 ネオンガス市場:地域別推移分析(2025年および2033年)
図17 ネオンガス市場:企業ポジショニング分析
図18 ネオンガス市場:戦略マッピング









